外国人投資家、8ヶ月ぶりに国内株式を純買いに転換、債券は大幅な資金回収
外国人投資家が長期間続いていた様子見姿勢を打ち破り、先月、8ヶ月ぶりに国内上場株式を純買いに転換し注目を集めています。金融監督院が発表した証券投資動向によると、株式市場には資金が流入したものの、債券市場では巨額の資金が流出し、全体としての上場証券投資額は純流出に転じました。この現象は、米国をはじめとする特定の国の資金移動と市場別の温度差が鮮明に乖離したため発生しました。例えば、米国系資金は株式市場に集中して買い入れたのに対し、欧州系資金は売りが優勢となり、対照的な姿を見せました。本記事では、外国人の株式および債券投資の異なる動向とその背景について詳しく見ていきます。読者の皆様にとっても、現在の国内証券市場の動向を把握する上で大きな助けとなるでしょう。 = 外国人投資家、8ヶ月ぶりに国内株式を純買いに転換、債券は大幅な資金回収 1. 株式市場、8ヶ月ぶりの純買い転換 1. 株式市場、8ヶ月ぶりの純買い転換 外国人投資家が先月、国内上場株式を純買いし、昨年12月以来実に8ヶ月ぶりに買い優勢に転じました。今回流入した株式買い資金は総額3440億ウォン規模と集計され、市場に前向きなシグナルを送りました。特に有価証券市場では1兆ウォン以上の巨額資金が流入し、指数上昇を力強く支えました。一方、コスパック市場ではこれとは対照的に相当量の売りが発生し、市場ごとに喜悲が分かれました。周囲の知人の一人は、コスパック銘柄のみを保有していたため、外国人の離脱傾向に惜しみを漏らしていました。このように全体的な方向性は純買いに転換したものの、細部の市場内部では業種や銘柄ごとに激しい綱引きが続いています。外国人投資家が国内株式市場で8ヶ月ぶりに純買いを記録し、3440億ウォンを買い入れました。有価証券市場とコスパック市場の動向が分かれ、銘柄別の対応が重要になっています。 💡 コアポイント外国人株式純買い転換、有価証券市場中心の流入 2. 米国中心の積極的な株式買い 2. 米国中心の積極的な株式買い 地域別の株式投資傾向を見ると、米州地域の投資家が際立った買いを記録しました。米州投資家は実に13兆ウォン超の資金を国内株式市場に投入し、最大の大口投資家としての役割を果たしました。国別では米国が単一国基準で最も多くの金額を買い入れ、国内経済に対する強い信頼を示しました。アイルランドやルクセンブルクなどの国も数兆ウォン規模の買い行列に参加し、力添えをしました。職場人コミュニティでは、米国系資金がこれほど大規模に流入した理由について、連邦準備制度の利下げ期待が原因だという分析が交わされました。これとは逆に、欧州やアジアの一部地域では資金が大幅に流出し、地域ごとに極端な差別化相場が展開されました。米州地域の投資家が13兆ウォン超の資金を国内株式市場に投入し、買いを主導しました。国別選好度の差が明確に現れ、証券界に大きな波紋を呼びました。 💡 コアポイント米州地域中心の大規模株式買い、国別投資格差が深刻 3. 外国人保有株式規模と比率の拡大 3. 外国人保有株式規模と比率の拡大 先月末時点で、外国人が保有する国内上場株式総額は2280兆ウォンを軽々と超えました。これは前月比で実に25兆ウォン以上増加した数値であり、コスピおよびコスパックの時価総額の合計の34.8%を占めています。国別保有残高を見ると、米国が約1000兆ウォンに迫る金額を握っており、全体の半分に近い比率を示しました。欧州やアジアの投資家もそれぞれ数百兆ウォン規模の株式を保有し、依然として主要株主としての地位を維持しています。毎月発表されるこうした指標を見ると、国内資本市場において外国人投資家が占める影響力がいかに大きいかが実感できます。周囲の株式投資家たちは、外国人の保有比率が高まるほど、為替やグローバル経済指標にさらに敏感に反応すべきだと助言しています。外国人の国内株式保有残高が2280兆ウォンを突破し、全体時価総額の34.8%を記録しました。米国投資家が全体保有額のほぼ半分を占め、絶対的な影響力を誇示しました。 💡 コアポイント外国人株式保有額2280兆ウォン突破、時価総額比率34.8% 4. 債券市場、4ヶ月ぶりの純回収転換 4. 債券市場、4ヶ月ぶりの純回収転換 株式市場とは異なり、債券市場では外国人が4ヶ月ぶりに純回収基調に転じ、資金を引き上げました。先月、上場債券を大量に売却し、満期償還を受け取った結果、総額4兆7000億ウォン超の資金が流出しました。債券の種類別では、国債と特殊債のいずれでも純流出が発生し、安全資産選好がやや鈍化した様子をみせました。残存満期別分析では、1年未満の短期債券から実に6兆ウォン以上の巨額資金が回収されました。一方、5年以上の長期債券には逆に2兆ウォン超の新規投資が行われ、満期ごとに複雑な計算が働きました。債券投資コミュニティでは、短期物中心の利益確定と為替差益狙いが同時に作用した結果だという見方が優勢です。外国人債券投資家が4ヶ月ぶりに純回収に転じ、4兆7000億ウォン超を回収しました。短期債券中心の資金流出が目立った一方、長期債には一部の投資が流入しました。 💡 コアポイント債券市場4兆7000億ウォン純回収、短期物中心の資金流出 5. 上場証券全体投資額の純流出記録 5. 上場証券全体投資額の純流出記録 株式市場で3440億ウォンを純買いしたにもかかわらず、債券市場で4兆ウォン超を回収したため、上場証券全体は純流出を記録しました。株式と債券を合わせた外国人の国内総上場証券保有額は2610兆9000億ウォン規模と集計されました。結果として、過去1ヶ月間に国内資本市場から流出した純資金規模は4兆3920億ウォンに達しました。証券業界の専門家は、株式の微細な反発にもかかわらず、債券側で巨額資金が流出した主な原因を多角的に分析しています。小規模事業者や一般個人投資家の立場から見ると、株式市場の好調なニュースだけを見て全体の資金フローを誤解しやすいです。しかし、債券市場の巨大な資金流出規模も併せて見なければ、国内金融市場の本当の体力を正確に把握することはできません。株式純買いにもかかわらず、債券の大幅な回収により上場証券全体は4兆ウォン超の純流出を記録しました。総保有額は2610兆ウォンを記録し、証券市場全体の資金出入りを示しました。 💡 コアポイント上場証券全体4兆3920億ウォン純流出、株式・債券の混調 6. 今後の証券市場見通しと投資家対応戦略 6. 今後の証券市場見通しと投資家対応戦略 今回の外国人投資動向は、国内証券市場がグローバル流動性の変化にどれだけ敏感に反応しているかを如実に示しました。今後、米国の金利政策の方向性や為替変動性によって、外国人資金の追加流入が決定される見込みです。個人投資家は、単に外国人の株式純買いニュースに一喜一憂するのではなく、債券市場や為替動向まで総合的に点検する必要があります。専門家は、変動性が大きい相場こそ、優良株中心の分割買いとリスク管理を徹底して並行するよう推奨しています。今後発表される経済指標を落ち着いてモニタリングし、冷静に投資ポートフォリオを見直す知恵が必要です。迫りくる金融市場の変化に積極的に対処し、安全で賢明な資産管理を続けていくことを願います。外国人資金フローの変動性が大きくなったため、為替とグローバル指標を総合的に考慮した投資が不可欠です。徹底したリスク管理と分割買い戦略で、変動相場に備える必要があります。 💡 コアポイントグローバル流動性対応戦略、総合的な指標モニタリングが必要 よくある質問 外国人が国内株式を純買いしたのはいつ以来ですか? 昨年12月以来、8ヶ月ぶりに初めて純買いに転換しました。 外国人が株式市場で最も多く買い入れた国と金額はどこですか? 米国投資家が約13兆3820億ウォンを純買いし、最大の規模を記録しました。 債券市場ではどれだけの資金が流出しましたか? 上場債券の売却と満期償還を通じて、総額4兆7360億ウォンを回収しました。 株式と債券を合わせた上場証券全体の増減結果はどうなっていますか? 株式純買いと債券純回収を合算した結果、上場証券全体は4兆3920億ウォンの純流出を記録しました。 =
歯科保険のおすすめ商品に加入する前に必ず確認すべき必須条件と比較のコツ

歯科保険のおすすめ商品を選ぶ際、保険料が安いという理由だけで安易に加入してしまうと、実際に歯科治療を受けた際に莫大な金銭的損失を被る可能性があります。周囲から良いと言われている商品をただ真似して加入するのではなく、自分の年齢や現在の口腔状態、そして将来予想される治療計画に合わせて、慎重に検討する知恵が必要です。実際、多くの人が歯科で数百万円に達するインプラントの見積もりを受けてから慌てて商品を探しますが、すでに治療を勧められている状態では保障を受けられないという事実を後から知るケースが少なくありません。そこで本記事では、数多くの商品の中から自分にぴったりの商品を賢く選ぶための具体的な基準と、加入時の注意点について詳しく解説します。これからご紹介する内容を一つずつ確認していただければ、不要な出費を防ぎ、確実に口腔健康を守れる方法を理解できるでしょう。 = 歯科保険のおすすめ商品に加入する前に必ず確認すべき必須条件と比較のコツ 1. サブタイトル 1. サブタイトル 歯科保険のおすすめ記事を読む際、保険料よりも先に確認すべき条件があります。人々がよく犯すミスは、毎月かかる金額が最も安い商品を第一候補に挙げることです。しかし、重要なのは、安価な価格の裏に隠された保障の制限条件や自己負担率を併せて確認することです。保険料が非常に安い商品でも、実際には高額な費用がかかるインプラントやクラウン治療時に支払われる金額が極端に不足しているケースが多いのです。そのため、自分が想定している治療項目が適切に含まれているかどうか、約款の詳細内容を慎重に精査するプロセスが不可欠です。単に広告的な記事に記載されているランキングだけを信じるのではなく、自分の基準に合った条件を設定することが、失敗を減らす近道です。 歯科保険を比較する際は、成人基準なのか、それとも子供や幼児基準なのか、対象を明確に区別する必要があります。年齢の前提が異なると、加入できる補償内容や保障条件が全く異なるため、誤った商品を選択するリスクが高まります。例えば、両親のために探す商品であれば、歯茎の状態や入れ歯、インプラントなど、高齢期に必須となる治療が強化されたプランを選ぶのが効果的です。一方、若年層であれば、虫歯予防やクラウン、インレーなどの保存治療を中心とした実用的な構造の方が有利になる可能性があります。このように、加入対象の年齢層に合ったカスタマイズされた構造を理解することが、後に後悔しない賢明な選択につながります。 💡 核心ポイント歯科保険は、単に安い保険料を追うのではなく、加入対象の年齢と必要な保障項目が正確に一致しているかをまず確認すべきです。 2. サブタイトル 2. サブタイトル ほとんどの歯科保険商品は、加入した直後からすぐにすべての治療費を受け取れるわけではないことを心に留めておく必要があります。商品に加入した日から一定期間、保障が全く開始されない免責期間が存在し、その後も一定期間は保障金額の一部のみが支払われる減額期間があります。これらの期間を事前に認識せずに歯科で治療を受けに行き、保険金が1円も受け取れず慌てるケースが非常に多いです。通常、保存治療は加入後一定期間が経過して初めて全額が支払われ、補綴治療も数年以内には減額されて支払われるため、事前に準備しておくのが賢明です。すでに歯科で虫歯や歯周病の治療を勧められている状態では、加入自体が拒否されたり、保障から除外されたりする可能性があるため、特別な注意が必要です。 時間が経つにつれて歯の健康は自然と悪化するため、問題が生じる前に事前に備える姿勢が何よりも重要です。週末や祝日に、両親が突然食事をしながら歯の痛みや消化不良に苦しんでいる場面を経験されたことがあるかもしれません。このような緊急事態や大きな治療が訪れた際、事前に加入していた保障商品があれば、経済的な負担を大きく軽減できます。したがって、今すぐ歯科に行く予定がなくても、数年後の将来を見据えて早めに加入しておくことが、長期的にははるかに有利です。減額期間と免責期間の段階を正確に理解し、自分の治療計画や時期に合わせて調整する知恵を発揮してみてください。 💡 核心ポイント加入直後は保障が制限される免責期間と減額期間が存在するため、歯科治療が必要になる前に余裕を持って加入すべきです。 3. サブタイトル 3. サブタイトル 診断型歯科保険の構造と無診断型構造の違いを正確に理解することも、良い商品を選ぶための重要な秘訣の一つです。無診断型は、別途面倒な歯科検診や書類の提出がなく、簡単な告知だけで誰でも簡単に加入できるという利点があります。ただし、無診断型は加入後一定期間、保障金が減額されて支払われる減額制度が適用される場合が多く、直ちに緊急の治療には限界があります。一方、診断型は加入前に歯科医師の検診を受け、健康状態であることを証明する必要がありますが、減額期間なしですぐに100%の保障を受けられるという特徴があります。普段から口腔ケアを徹底しており、歯科に通う頻度が少ない方であれば、診断型構造により大きな恩恵を受けられます。 自分の口腔状態によって、どの形式の商品を選ぶべきかが有利不利が全く異なるため、周囲の言葉だけを信じて安易に加入すべきではありません。虫歯が多い、またはすでに複数本治療した経験がある方であれば、無診断型で加入のハードルを下げるのが現実的な選択肢となり得ます。しかし、まだ歯が健康で、将来発生する大きな治療に備える目的であれば、診断型の構造を検討する方がはるかに有利です。保険のプランを受け取るとき、自分がどのタイプに該当するかを慎重に比較し、自分に最も有利な方向性を決める必要があります。専門家と相談する際も、自分の口腔状態を隠さず話し、それに合った最適なプランを提案してもらうのが賢明です。 💡 核心ポイント自分の口腔状態と歯科受診の頻度に合わせて、無診断型と診断型のどちらの構造がより有利かを慎重に検討して選択すべきです。 4. サブタイトル 保存治療と補綴治療の保障範囲を正確に把握することは、後に保険金を請求する際に不要な誤解を防ぐ近道です。保存治療とは、歯を抜かず、レジンやインレー、オニレー、クラウンなどの方法で埋めたり被せたりする治療を指します。一方、補綴治療は、歯が全くない、または損傷が酷すぎて抜いた部分に、インプラントや入れ歯、ブリッジなどの人工歯を装着するプロセスを指します。インプラントは費用が数百万円に達するケースが多いため、補綴治療の保障限度額が十分に設定されているかを最優先で確認する必要があります。自分が主にどのような治療をよく受けているか、過去の歯科治療履歴を振り返り、必要な項目に重点的に投資するのが良いでしょう。 時折、クラウン治療の回数に制限を設けていたり、特定の素材のみを保障している商品があるため、約款を最後まで読み込む努力が必要です。例えば、金歯やセラミックなど審美性の高い素材は、保障から除外されたり、一部の金額のみが支援されたりする可能性があるため注意が必要です。また、下顎の部位では舌の動きにより、一般的な入れ歯が頻繁に外れたり、歯茎に激しい痛みを引き起こしたりするケースが頻繁に発生します。そのような場合は、国が支援する保険給付と民間商品を適切に組み合わせ、両親の残っている歯の本数や歯槽骨の状態に合わせた設計を行う必要があります。細かな保障項目の一つまで見逃さずに慎重にチェックする徹底さが、自分の財布を守る最も強力な武器になります。 💡 核心ポイント歯を埋める保存治療と、インプラントのような補綴治療の保障限度額や回数制限を、約款を通じて必ず確認すべきです。 5. サブタイトル 幼い子供を持つ親御さんであれば、子供用歯科保険商品を一般の成人用と比較して、注意深く検討する必要があります。7歳前後の子供は、永久歯が生え揃い、顎骨が成長する重要な時期であるため、ジャーキーやイカなど硬い食べ物を噛ませることは避けるべきです。この時期に均整のとれた歯列や顎の成長管理を適切に行えば、後に数百万円に達する高額な矯正費用を大きく節約できます。教育熱心な地域では、すでに成長板検査とともに歯の矯正を必須コースとして取り入れている親御さんが多いほどです。子供用商品には、虫歯予防や乳歯の管理だけでなく、成長期の矯正に関連する特約が含まれている場合もあるため、事前に確認しておくのが良いでしょう。 子供の歯は成人よりも虫歯の進行速度がはるかに速く、噛む力が弱いため歯科治療を頻繁に受けることになるので、実用的な準備が不可欠です。乳歯に虫歯ができると、後に生える永久歯にも悪影響を及ぼすため、幼い頃から定期的な検診と並行して保障商品の助けを受けるのが賢明です。子供が成長するにつれて発生し得る歯列の不均衡や不正咬合に備え、事前に特典を設計しておけば、家計に大きな助けになります。申込書に記載された補償内容が、子供の年齢や成長段階に合致しているかどうかを慎重に照合する習慣を身につけるべきです。親の小さな関心と賢明な準備が、子供の生涯の口腔健康を左右するという事実を決して忘れてはいけません。 💡 核心ポイント子供用歯科保険は、成長期の子供の特徴に合わせて、虫歯予防や矯正関連の特典まで考慮して慎重に比較すべきです。 6. サブタイトル 歯科保険は、単に加入するだけで終わるものではなく、生涯にわたって自分の口腔健康を守る頼もしいパートナーとして活用すべきです。今後、医療技術が発達し、新しい治療法が次々と登場するにつれて、保障範囲や商品の構造も絶えず変化していきます。したがって、加入時点だけで一時的に注意を払って放置するのではなく、定期的に自分の保障内容を確認し、不足している部分がないかチェックする姿勢が必要です。生涯にわたって担当してくれる信頼できる専門家とコミュニケーションを取り、自分の歯の状態の変化に合わせて柔軟に対応する知恵を発揮してみてください。今すぐは面倒に感じられるかもしれませんが、慎重に比較し準備した時間は、後に莫大な医療費の爆弾から自分を守ってくれるでしょう。 結論として、歯科保険のおすすめ商品を選ぶ際は、他人の意見や華やかな広告文句に惑わされないことが最も重要です。自分の年齢層、口腔状態、経済的状況、そして将来予想される治療計画を総合的に考慮し、自分だけの基準を設ける必要があります。本日お伝えした免責期間と減額期間の重要性、保存治療と補綴治療の違い、そして対象別のカスタマイズ設計のコツを必ず覚えておいてください。今すぐ加入している商品の約款を取り出し、自分が適切に恩恵を受けているかどうかを一つずつ確認してみるのはどうでしょうか。賢明な比較と徹底した準備こそが、丈夫な歯を維持し、老後まで美味しい食べ物を存分に楽しむための最も確実な方法です。 💡 核心ポイント歯科保険は加入後も定期的な点検が必要であり、自分だけの明確な基準に基づいて賢明に維持すべきです。 よくある質問 歯科保険に加入後、すぐにインプラント治療を受けると保険金を受け取れますか? ほとんどの商品は、加入後一定期間、保障が制限される免責期間と減額期間があるため、すぐに全額を受け取ることは困難です。したがって、すでに治療を勧められている状態では、加入が拒否されたり、保障を受けられなかったりする可能性があるため、事前に準備する必要があります。 無診断型と診断型の歯科保険には具体的にどのような違いがありますか? 無診断型は、簡単な告知だけで加入できるため便利ですが、減額期間が存在する可能性があります。診断型は、加入前に歯科検診を受ける必要がありますが、減額なしですぐに100%の保障を受けられるという特徴があります。 子供用歯科保険は一般の成人用と何が異なりますか? 子供用商品は、乳歯の管理や虫歯予防だけでなく、成長期の子供の顎骨の発育や歯の矯正に関連する特約も併せて検討できます。子供の年齢や成長段階に合わせて補償が構成されているかどうかを慎重に比較するのが良いでしょう。 保存治療と補綴治療には正確にどのような違いがありますか? 保存治療は、歯を抜かず、レジンやクラウンなどで埋めたり被せたりする治療を指します。補綴治療は、歯がない部分にインプラントや入れ歯、ブリッジなどの人工歯を装着する、費用のかかる治療を指します。 =

2026년 하반기 퇴직 공무원 정부 포상 추천 대상자 공개 검증 안내

2026년 하반기 퇴직 공무원 정부 포상 추천 대상자 공개 검증이 공정하고 투명한 공직 사회 조성을 위해 본격적으로 시작되었습니다. 오랜 기간 공직에 헌신하며 국가와 지역사회 발전을 위해 애쓴 이들의 공로를 치하하기 전, 일반 시민과 이해관계자의 의견을 폭넓게 수렴하기 위한 필수적인 절차입니다. 행정 기관의 웹사이트를 통해 명단이 투명하게 공개되므로 관심 있는 누구나 대상자의 공적 내용을 직접 확인할 … Read more

実損保険比較 2026年最新 第4世代・第5世代の違いと保険料を節約する方法

実損保険の比較は、毎月固定費として支出される金額を削減し、自分に合った保障を見つけるために必ず通らなければならない必須のプロセスです。最近、自由診療(非給付)の医療費が急増し、制度が改正されたことで、既存の旧型商品を維持すべきか、それとも新しい商品に乗り換えるべきか悩んでいる方が本当に多くいます。実際、昨年までは肩の痛みで病院に行くと一般的に受けられていた理学療法(ドゥソチョリョ)が厳しくなり、代わりに腎臓噴射治療などの代替診療に風船効果が現れるなど、医療現場の変化は非常に速く起きています。この記事では、第1世代から第5世代までの流れを振り返り、複数の保険会社の条件を一目で比較して賢い選択をする具体的な方法を見ていきます。保険料の負担を軽減し、本当に必要な保障だけを賢く確保するノウハウを、これから一つずつ詳しく解説していきます。 = 実損保険比較 2026年最新 第4世代・第5世代の違いと保険料を節約する方法 1. 世代別実損保険の変遷と特徴 1. 世代別実損保険の変遷と特徴 第1世代から第4世代を経て、最近の新しい商品に至るまで、実損医療保険は加入時期によって自己負担金と保障範囲に大きな違いが見られます。過去に加入した旧型商品は保障が手厚いという利点がありますが、毎年更新されるたびに跳ね上がる保険料が家計予算に大きな負担をかける主な原因にもなっています。一方、比較的最近発売された商品は、不要な過剰診療を防ぐために自己負担金を引き上げ、病院を頻繁に利用しない人には保険料を割引する合理的な構造を持っています。損害保険協会などの比較開示資料を見ると、世代ごとに損益率や値上げ幅が明らかに異なることが容易に発見できます。したがって、無条件に古い商品が良いと頑なになるのではなく、現在の自分の健康状態と病院利用頻度を冷静に検討する知恵が必要です。 過去には病院費が発生するとほぼ全額に近い金額が返ってくるため、道徳的ハザード(モラルハザード)や過剰診療の問題が社会的なイシューとして浮上することもありました。これらの問題を解決するために、政府と保険会社は継続的に制度を修正し、自己負担比率を現実的なものにし、自由診療項目に対する管理を強化しました。毎月支払うお金が惜しく、病院にはあまり行かないのに、自分だけが損しているような気分になるなら、まさにこの世代別の違いを正確に理解する必要があります。周囲で保険料が高くなりすぎたと嘆く話を聞けば、大半は昔の方式をそのまま維持している場合が多いです。今後は、自分の支払能力と実際の病院訪問回数を正直に照らし合わせながら、最も適した世代を選択することが何よりも重要です。 💡 核心ポイント世代別実損保険は自己負担金と保険料の値上げ幅に大きな違いがあるため、自分の病院利用傾向に合わせて丁寧に比較すべきです。 2. 理学療法の制限と自由診療の風船効果 2. 理学療法の制限と自由診療の風船効果 最近の医療現場では、政府の管理強化により、代表的な自由診療項目であった理学療法の請求件数が前年比で大幅に減少する現象が見られています。患者の家計負担を軽減し、保険会社の赤字を改善しようとする目的でしたが、一部の重症患者まで同じ回数制限を受け、残念がる声も大きくなっています。興味深い点は、理学療法を受けにくくなったことで、患者が治療効果が類似している冷却エネルギーを利用した腎臓噴射治療などに集中する風船効果が明確に観察されているという事実です。自由診療の総額が数十兆ウォンに迫る状況において、医療機関の収益補填欲求と絡み合い、新しい形態の自由診療項目が次々と頭を上げています。 このように、制度が一方を圧すると他方が膨らむ風船効果のため、実損保険の損益率は簡単に安定せず、最終的には全加入者の保険料値上げにつながります。腰や肩が痛くて病院に行った際、医師が勧める自由診療の治療が本当に自分に必要なのか、一度は疑ってみるべき理由がまさにここにあります。一部の医療機関では、違法なペイバック(リベート)などの不正手段を使って患者を誘引することもあるため、加入者自身が賢い消費者になる必要があります。自分が受ける治療が健康保険の給付対象なのか、それとも自由診療項目なのか、領収書を丁寧に確認する習慣を身につけるべきです。不要な自由診療を減らすことが、結局のところ毎月支払う保険料の爆発を防ぐ最も確実な防御壁になります。 💡 核心ポイント理学療法の制限に伴う腎臓噴射治療などの風船効果が起きているため、不要な自由診療に警戒すべきです。 3. ダイレクト実損保険の比較方法と固定費削減のヒント 3. ダイレクト実損保険の比較方法と固定費削減のヒント 毎月口座から自動的に引き落とされる固定費を減らすには、オフラインの設計士(保険営業担当者)を通す方式の代わりに、インターネットを通じたダイレクト加入方式を積極的に活用するのが 좋습니다。複数の保険会社の見積もりを一目で比較できる公認された比較サービスを利用すれば、手数料のバブルが抜けた合理的な価格帯をすぐに確認できます。ダイレクト商品を選ぶ際は、満期返戻金のない純保障型を選択することで、毎月の支出を確実に下げる必要があることを覚えておくべきです。欲を出して不要な特約をいくつも付けると、後で負担するのが難しいほど保険料が高くなる可能性があるため、基本保障を中心に軽く設計するのがコツです。 周囲の知人の推薦やマーケティングの文言に惑わされるのではなく、直接複数の会社の条件を並べて、自分に本当に必要な項目だけを残す練習をしてみてください。スマートフォンやコンピューターで数回のクリックで予想納付金額をリアルタイムで計算できるため、会社員でも通勤時間に簡単に確認できます。不要な特約を削り、純保障型で加入すれば、想像以上に軽い金額で手厚い医療費の防御壁を構築できます。毎年上がる更新保険料が負担だからといって実損保険を解約してしまうと、後で大病を患った際に莫大な治療費をそのまま背負うことになります。したがって、解約よりも保障内容を調整したり、ダイレクトに転換したりする方式を優先的に検討する知恵が必要です。 💡 核心ポイント純保障型を選択し、インターネット比較サービスを活用すれば、不要な手数料を節約しながら毎月の固定費を大幅に削減できます。 4. 第4世代と第5世代実損保険の決定的な違い 最近新たに登場した商品は、病院を頻繁に利用する人とそうでない人の間の公平性を保つことに焦点が当てられており、加入者の関心が集中しています。第4世代商品は、自由診療の利用量に応じて保険料が割引または割増される制度を導入し、無分別な病院訪問をある程度制御する役割を果たしました。新しく導入された第5世代商品も、発売初期から既存世代との保障範囲や自己負担金の構造を比較する声が高まっている傾向にあります。損害保険協会の開示資料に基づき、各会社の最新商品条件を詳しく調べれば、自分のライフスタイルにどの世代が最も有利かがわかります。普段ほとんど病院に行かない健康的な体質であれば、自由診療割引特典が適用される最新商品の方が長期的には 훨씬有利になる可能性があります。 逆に、持病がある、または定期的に病院治療を受けなければならない加入者であれば、無条件に最新型に乗り換えるのが最善とは限らないため、慎重なアプローチが求められます。過去に加入した旧型商品は、自分が負担する金額が少ないため病院費の心配を減らせますが、毎年の更新幅が大きく、退職後に大きな負担となりがちです。一方、最新商品は初期保険料が比較的安価ですが、自由診療を多く利用する場合、割増幅が大きくなる可能性があるという二刃の剣を持っています。したがって、周囲の人が良いと言う商品を無条件に真似て加入するのではなく、自分の過去1年間の病院領収書を広げて、直接電卓を叩いて計算してみるべきです。自分の医療費支出パターンを客観的に分析するプロセスこそ、失敗しない保険乗り換えの核心の秘訣です。 💡 核心ポイント第4世代と第5世代実損保険は、自由診療利用量に基づく割引と割増構造が核心であるため、自分の病院利用頻度をまずチェックすべきです。 5. 実損保険があっても診断費保障が不足している理由 多くの人が実損保険に加入しているからといって、大病を患っても病院費の心配は全くないだろうと安心していますが、実際の状況はそれとは異なる可能性があります。特に家計経済を担いながら、子育てと家事を並行して行う40代の女性は、がんのような重大な疾患と診断されると、経済的打撃は想像を絶します。実損保険は、実際に自分が負担した病院費から控除額を引いた残りを返す構造であるため、治療期間中に発生しうる生活費の空白を埋めてはくれません。仕事を休まなければならず収入が途絶える場合や、介護人を雇うための付帯費用などは、診断費や定額型保障でのみ解決しなければなりません。健康保険の算定特例制度が良く整っているとしても、自由診療薬品費や特殊治療費まで完璧にカバーするには、圧倒的に不足している場合が多いです。 周囲でがんを患った知人が、治療費は実損保険で解決したとしても、数ヶ月間仕事ができず家計が揺らいだという話を珍しく聞くことができます。まさにこのため、実損保険が万能の隠れ家ではないことを悟り、診断費中心の補完商品を一緒に比較する人々が増えているのです。毎月出ていく総保険料が負担だからといって、実損保険一つだけに頼って耐え、実際に危機が訪れた時に後悔する人は想像以上に本当に多いです。自分の職業の安定性、家族歴、そして余裕資産を総合的に考慮し、実損保険の不足部分を埋めてくれる安全装置を整備すべきです。保険はいつ使うか分からない不確実性に備える道具であるため、最悪の状況でも家計が崩れないように立体的に設計するのが賢明です。 💡 核心ポイント実損保険は実際の病院費のみを保障するため、収入の空白や付帯費用を埋めるために診断費などの追加補完が必ず必要です。 6. 成功する実損保険比較のための最終チェック 保険料を節約したいなら、無条件に解約したり放置したりするのではなく、複数の会社の条件を丁寧に比較し、自分に最も有利な道を見つけることが最優先です。今この瞬間にも自由診療費は引き続き膨らんでおり、保険会社は損益率を減らすために様々な制度を打ち出しています。今後の医療トレンドの変化を注視しながら、不要な特約は大胆に整理し、核心保障だけを残す知恵を発揮すべきです。インターネット比較サービスを積極的に活用して足を使って調べれば、毎月数万ウォンずつ固定費を節約しながらも手厚い保障をそのまま維持できます。今日すぐに自分の保険証券と最近の病院利用履歴を広げて、客観的な比較分析を開始してみてください。小さな関心と実践が積み重なり、私たちの家計経済をしっかりと守る最も強力な盾となるでしょう。 変化する制度の中で右往左往するのではなく、自ら基準を設け、複数の選択肢を冷静に対照する態度が何よりも重要です。周囲のデマや不確実な噂に揺らぐことなく、公認された比較開示と自分の実際の経験に基づいて決定を下すべきです。毎月出ていくお金が惜しいからといって無条件に保険をなくしてしまうと、まさに医療費が切実な時に大きな苦痛を味わう可能性があります。ダイレクトチャネルを通じて複数の見積もりを透明に比較し、合理的な水準の商品に再編するプロセスを経てください。健康的な未来と安定した家計経済のための賢い第一歩は、今すぐ自分の保険状態をチェックすることから始まります。 💡 核心ポイント積極的な比較分析とダイレクトチャネルの活用を通じて、不要な支出を防ぎ、安定した保障資産を構築すべきです。 よくある質問 古い旧型実損保険を継続して維持するのが良いですか? 保障は良いですが、毎年の更新幅が大きく保険料負担が大きい場合、第4世代や最新商品への転換を検討することが家計経済にとって有利になる可能性があります。 インターネットでのダイレクト加入はオフラインより本当に安いですか? 設計士(保険営業担当者)を経由しないため中間手数料が発生せず、同じ保障条件でも毎月支払う費用を確実に節約できます。 理学療法の制限により、実損保険の請求がかなり厳しくなりましたか? … Read more

LH 청약홈の公告確認方法と賃貸住宅申請の要点まとめ

LH 청약홈を通じて公営賃貸住宅や民間参加型分譲住宅を申請する際、どこでどのような公告を確認すべきか分からず、チャンスを逃してしまう方が非常に多いです。居住安定のために政府は多様な居住支援対策を打ち出していますが、実際にインターネット窓口を開いてみると、複数の機関に分散しており、どこに何が掲載されているのかを把握するのは極めて困難です。実際に、烏浦(ウプ)ウジョンアパートの本 청약(本申込)や楊州(ヤンジュ)ヘチョンの公告を探そうとすると、韓国土地住宅公社の公式サイトと韓国不動産院の窓口がそれぞれ異なっているため、空振りするケースが頻発しています。新婚夫婦や若年層がマイホーム取得のために加入する通帳の加入者数も減少傾向が続く中、正確な情報の把握は最も重要な資産となりました。この記事では、紛らわしい2つの窓口の性質を明確に区別し、通知設定を通じて希望する住宅情報を絶対に逃さない方法を具体的に解説します。 = LH 청약홈の公告確認方法と賃貸住宅申請の要点まとめ 1. 청약ホームとLH 청약プラスの違い 1. 청약ホームとLH 청약プラスの違い 公営住宅の分譲や賃貸のニュースに触れた際、最初にぶつかる壁は、複数の窓口が混在しているという事実です。多くの人は民間アパートの分譲と公営住宅がすべて一箇所で処理されると期待していますが、実際には韓国土地住宅公社や韓国不動産院などで業務が分担されています。例えば、ある団地の競争率を確認しようとした際、韓国不動産院の窓口ではまだ受付中または0件と表示されており、戸惑うことがあります。しかし、よく見ると、その住宅の当選者発表や競争率の結果は、韓国土地住宅公社の公式のお知らせ欄にPDFファイル形式で既に掲載されていることが多いのです。このように、2つの機関の役割や公告掲載のタイムラグが異なるため、狙っている住宅の種類によってアクセスすべき場所が変わります。2つの窓口の性質を正確に理解していないと、重要な受付締切間近に、間違った画面をただリフレッシュして時間を無駄にしてしまいます。民間参加型公営分譲の場合、両方に案内文が掲載されることもありますが、残戸数の追加募集や特定の公営賃貸タイプは、片方だけで単独で進行する場合が多いです。したがって、普段からブックマークをしておき、希望する居住タイプに合わせて定期的に2つの画面を交互に確認する習慣をつける必要があります。周囲の知人から「この団地は既に締め切られた」とか「まだ始まっていない」といった噂に惑わされないためには、直接公告文の主体を確認する能力が不可欠です。 💡 核心ポイントLH 청약ホームと韓国土地住宅公社の 청약プラスは、扱う住宅公告の性質や結果発表のタイミングが異なるため、両方の窓口を確認する必要があります。 2. 新婚夫婦と若年層のための特別供給戦略 2. 新婚夫婦と若年層のための特別供給戦略 政府の多様な居住支援対策にもかかわらず、高騰する家賃と厳しい貸付規制により、若年世代のマイホーム取得意欲はますます萎縮しています。実際に、ヒルステート高徳エルリストのような民間参加型団地の特別供給結果を見ると、新婚夫婦などの実需層に見放され、低調な成績を記録したこともあります。これは、分譲価格が周辺相場に対して負担が大きく、貸付を利用するのが容易でないため、 청약通帳を持っていても申請を諦める人が増えているからです。しかし、逆に、西興下重新婚希望タウンの残戸数募集のように、小規模な優良物件が突然登場する際には、徹底的な準備が整った人にとって大きなチャンスとなります。特別供給は一般供給よりも競争率が低いという漠然とした期待感だけで臨むのではなく、自身の所得と資産基準を冷静に検討すべきです。資格要件をギリギリ満たしている新婚夫婦や内定者カップルであれば、 청약通帳の積立回数と地域居住期間を事前に計算しておくのが安全です。時折、特別供給の資格があっても、公告文をざっと読んで所得基準を超えていたり、不適格処理されたりする残念な状況が周囲で珍しくなく目撃されています。特に公営賃貸や新婚希望タウンの場合、世帯構成員全員の資産と所得を厳密に検証するため、申請前に自己診断ツールを積極的に活用する必要があります。皆が諦めてしまう時に、詳細な公告文を掘り下げ、隙間物件を掴むことが、現在の不動産市場で最も賢い生存戦略です。 💡 核心ポイント特別供給は競争率が低いという幻想から抜け出し、所得および資産基準を徹底的に検証し、隙間物件を狙うべきです。 3. 見落としがちな本 청약と残戸数公告の確認方法 3. 見落としがちな本 청약と残戸数公告の確認方法 烏浦ウジョンブロックの本 청약一般供給受付がわずか2日間しか行われず、締切間近でやっと申請できたという体験談を見ると、ぞっとします。公営住宅の 청약は民間アパートに比べて受付期間が短い場合が多く、週末や祝日が挟まると、実際に準備できる時間が圧倒的に不足します。そのため、平日に仕事に忙しい会社員は、帰宅後に深夜になって画面を開いたところ、締切時間を過ぎているか、書類不備で落選するという悲劇を経験します。楊州ヘチョンアパートの競争率を確認しようとして空振りする理由もこれに似ており、情報がリアルタイムで更新されないタイムラグを理解する必要があります。待機者統合システムが徐々に構築されつつあるものの、依然として複数の事業者の公告が散在しており、個人が自ら足を運ばなければ情報を得にくい構造です。このような不測の事態を防ぐためには、週末や余裕のある時間だけでなく、平日のルーティンを作り、定期的に確認する習慣が重要です。スマートフォンの通知機能を積極的に活用したり、各機関のSMS受信サービスを申請しておいたりすれば、貴重なチャンスを逃す確率を大幅に減らすことができます。 단지名だけ検索して漫然と待つのではなく、添付ファイルとして掲載されるPDF公告文を直接ダウンロードし、世帯数や間取り別の供給内容を自分の目で確認する必要があります。自分が応募しようとしている住宅が一般分譲か公営賃貸かによって当選者の選定方法が全く異なるため、公告文の隅々まで小さな文字まで読み込む粘り強さが求められます。 💡 核心ポイント短い受付期間と情報散在の問題を克服するには、平日の通知ルーティンを作り、PDF公告文を直接ダウンロードして確認する必要があります。 4. 賃貸住宅の種類別資格条件と申請要件 永久賃貸、国民賃貸、購入賃貸や全世賃貸など、韓国土地住宅公社が供給する賃貸住宅の種類は、想像以上に多様で複雑です。購入賃貸や全世賃貸方式は、都市部内の既存住宅を確保して安価に再賃貸する居住安定策であり、居住脆弱層にとっては渇いた大地に降る雨のような存在です。しかし、各賃貸住宅ごとに申請可能な所得分位と資産保有基準が精緻に区分されているため、自分に合ったタイプが何か分かりにくくなりがちです。例えば、大学生や若年層が申請できる購入賃貸と、新婚夫婦が狙える全世賃貸では、支援限度額と居住期間が全く異なります。この内容を正確に把握せずに安易に申請ボタンを押すと、不適格処理により一定期間再申請が制限される不利益を被る可能性があります。自身の経済状況と家族構成を正確に把握した上で、住宅タイプ別の供給計画を事前に確認することが、賃貸住宅当選への近道です。周囲の噂だけに頼って無条件に保証金が安い場所ばかりにこだわるのではなく、自分の職場までの距離や公共交通機関の利便性も一緒に考慮すべきです。政府と地方自治体が供給する公営住宅の量は、今後数年かけて徐々に増加する見通しですが、待機需要も少なくありません。したがって、資格要件に変動が生じるタイミングごとに関連指針を再確認し、自分に有利な条件の賃貸タイプをリアルタイムでアップデートすることが不可欠です。 💡 核心ポイント永久賃貸、国民賃貸、購入賃貸など多様な公営賃貸タイプ別の資格要件を正確に把握し、自分に合った住宅を選択する必要があります。 5. 청약通帳加入者減少傾向と対応戦略 最近数年、 청약通帳保有者数が着実に減少し、不動産市場の体質変化が明確に感じられています。家賃が手が出ないほど上昇し、貸付規制が強化されたことで、そもそも通帳を解約したり、これ以上積立を行わなかったりする人が増えています。「どうせ家を買うのは難しい」という悲観的な見通しが蔓延し、若年層を中心に 청약制度の実効性に対する疑念が大きくなっているのが実情です。しかし、まさにこのような時期こそ、逆発想でアプローチすることで、公営住宅や特別供給の当選確率を高める絶好のチャンスとなり得ます。競争率が全体的に低下する局面では、着実に通帳を維持してきた人々が相対的に有利なポジションを確保できるからです。加入者数が減少したからといって、安易に通帳を解約することは、政府の公営住宅供給 혜택을自ら遮断する愚かな行動になり得ます。民間分譲市場では当選加点が高い必要があるかもしれませんが、公営賃貸や公営分譲の場合、積立回数と貯蓄総額が強力な武器となります。政府が公的住宅供給量を今後大幅に増やすと公言している以上、長期的な観点から通帳を維持し、チャンスを窺うことが得策です。直近の相場差益や華やかなブランドアパートばかりに目を向けるのではなく、実需者中心の公営住宅制度を十分に活用する知恵が必要です。 💡 核心ポイント加入者数減少で悲観論が蔓延している時期ほど、黙々と通帳を維持し、公営住宅のチャンスを狙う逆発想が必要です。 6. 通知設定と日程管理で公告を見逃さない方法 希望する住居を見つけ、成功裏に申請するためには、徹底的な日程管理とスマートな通知設定習慣が最も強力な武器です。忙しい日常の中で毎日複数の公告窓口を行き来するのは現実的に不可能なため、自動通知機能の助けを受けるのが賢明です。主要ポータルや関連ウェブサイトが提供する関心地域通知サービスを設定しておけば、新しい公告が掲載された瞬間にスマートフォンで確認できます。週末には一週間分の公告要約をざっと確認し、来週中の受付日程を事前にカレンダーに書き込むルーティンを作る必要があります。このように体系的な準備過程を経れば、締切直前に慌てて書類を探してチャンスを逃してしまう残念な事態を根本的に防ぐことができます。今後、公営住宅の供給方式と待機者管理体制がさらに統合・発展すると予想されるため、変化する流れに合わせて適応する必要があります。皆が諦めて去った場所で、黙々と情報を収集し、自分に合った住宅タイプを攻略する人が、最終的に希望する住居を確保します。今日からでもスマートフォンの通知設定をオンにし、居住地周辺の新しい公告や残戸数募集のニュースを細かくチェックする実践を始めてみてください。小さな関心と勤勉さが集まり、最終的に安定したマイホーム取得という実りを結ぶ最も確実な原動力となるでしょう。 💡 … Read more

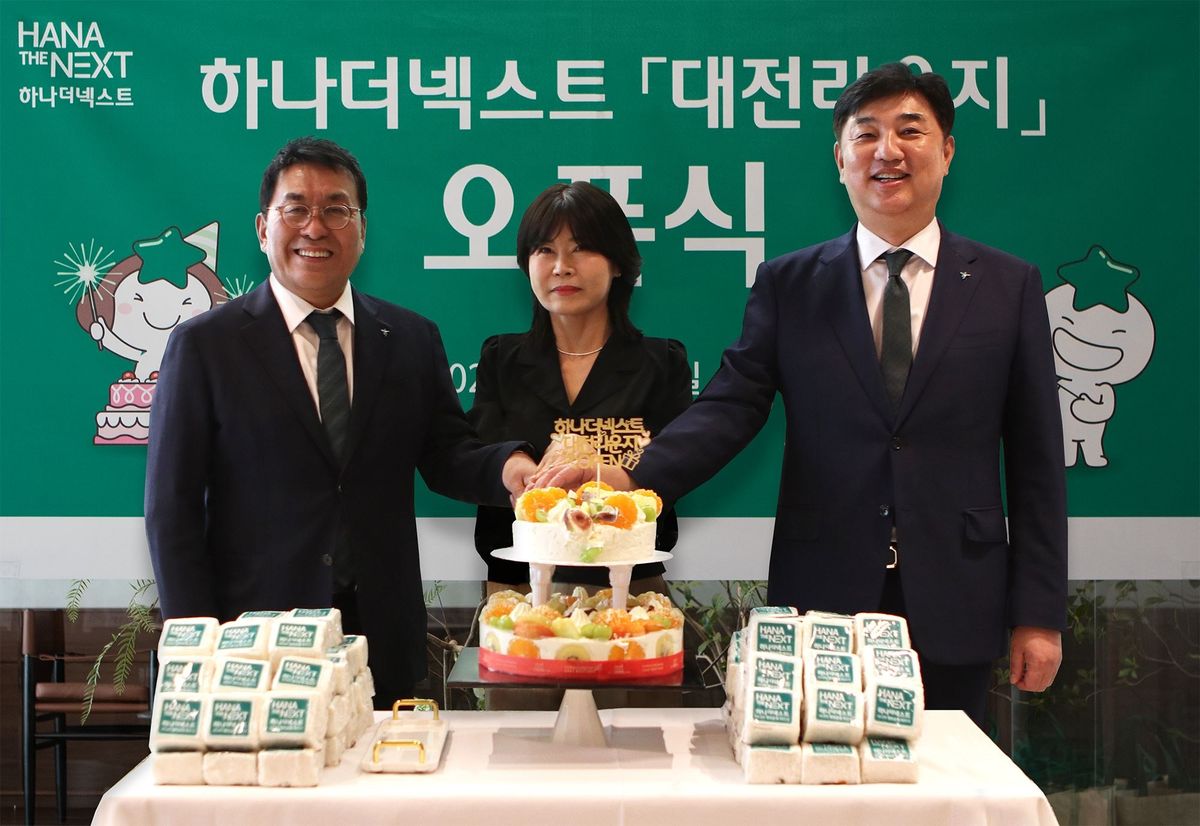
老後準備は하나銀行で、大田シニア特化ラウンジ開店のお知らせ

하나銀行は、忠清圏の主要拠点である大田広域市に、シニア世代向けの 맞춤형特化チャネル「하나더ネクスト 大田ラウンジ」を新たにオープンしました。退職を控えて漠然としていた資産管理や生涯所得設計を、一箇所で解決できる空間が整えられたことにより、大きな注目を集めています。単にお金を貯めることを超え、退職後の人生全体を設計できるよう支援することが、この空間の核心的目標です。研究機関や公共機関が密集している大田地域の特性を考慮し、 맞춤형金融アドバイスを提供しています。これにより、大田および忠清地域の住民も、ソウルに劣らず専門的な退職準備のサポートを受けられるようになりました。本記事では、今回新たにオープンした大田ラウンジの具体的な特徴と提供される多様なプログラムについて詳しく見ていきます。読者の皆様も、退職後の人生をどのように準備すべきか具体的な方向性を定めるのに大きな助けとなるでしょう。 = 老後準備は하나銀行で、大田シニア特化ラウンジ開店のお知らせ 1. 忠清圏初のシニア特化空間誕生の背景 1. 忠清圏初のシニア特化空間誕生の背景 하나銀行は先月17日、大田広域市にシニア顧客向けの 맞춤형空間「하나더ネクスト 大田ラウンジ」を公式に開店しました。これまでソウル地域に集中していた退職専門空間が、ついに忠清圏として初めて大田に拠点を置くことになりました。大徳研究開発特区や政府大田庁舎など、独自の研究・公共インフラが集中している地域的特性を積極的に反映しました。これにより、当該地域に居住する研究者や公務員、一般の退職予定者が、自身の状況にぴったり合った専門的なアドバイスを受けられます。退職準備の過程で直面する複雑な金融上の悩みを一度に解決できるよう、ハードルを下げています。銀行を訪れる顧客が、快適な雰囲気の中で自身の将来資産を確認し、安定した老後を設計できるよう細やかに整備されています。地方に居住するシニアも、首都圏と変わらない高品質な資産管理のサポートを受けられる環境がついに整いました。過去には退職関連の専門相談を受けるにはソウルまで出向かなければならず手間がかかりましたが、今では地域内で全てが可能になりました。하나銀行は、こうした地域別 맞춤형アプローチを通じて、シニア顧客の多様な要求を満たす意志を示しています。現場を訪れた関係者は、忠清圏のシニアがより堅牢で安定した老後のキャッシュフローを作れるよう、全面的な支援を惜しまないと述べました。今回のラウンジ開店を機に、地域社会全体で退職準備への関心と重要性がさらに広がるものと期待されています。今後、この空間が大田地域のシニアにとって頼もしい金融の憩いの場であり、道しるべとしての役割を十分に果たすことは間違いありません。 💡 核心ポイント하나銀行が忠清圏として初めて大田にシニア特化ラウンジを開店し、地域 맞춤형退職設計の基盤を整えました。 2. 相続から投資まで一度に解決する専門ソリューション 2. 相続から投資まで一度に解決する専門ソリューション 新たにオープンした大田ラウンジでは、単純な預金・積立金相談を超え、相続、贈与、遺言代用信託など総合的な資産管理アドバイスを提供しています。退職資金をどのように増やし守るかの悩みだけでなく、今後の資産承継プロセスまで専門家が直接サポートします。特に不動産や金融資産が複雑に絡み合っている高額資産家や一般の退職者双方にとって、実用的な助けとなる専門ソリューションが準備されています。年金専門家と退職設計システムが組み合わさり、顧客一人ひとりの資産状況を精密に診断し、 맞춤형ポートフォリオを提案します。複雑で難しく感じられていた投資戦略も分かりやすく説明してくれるため、金融に慣れていないシニアでも簡単に理解できます。家族間の円満な資産移転と事後管理まで細やかに配慮する遺言代用信託商品の相談も常時行われています。これにより、資産を安全に保護し、希望する方向で活用できるよう法的・金融的な枠組みを堅固に整えます。実際、多くのシニアが子供に財産を遺す際に税金問題や紛争を心配していますが、ここではこうした悩みをスッキリ解消できます。長年現場で経験を積んだベテラン専門家が常駐し、顧客の声に耳を傾け、最も有利な方向性を提示します。「資産管理は先延ばしにするほど損をする」と言われるように、今すぐ訪問して現在の状態を確認することが非常に賢明な選択です。 💡 核心ポイント相続、贈与、遺言代用信託、投資戦略など、退職後に必要なすべての金融ソリューションをワンストップで提供します。 3. 国民年金から住宅年金まで、4階層年金をチェック 3. 国民年金から住宅年金まで、4階層年金をチェック 老後準備の核心は、毎月安定して入ってくるキャッシュフローを確保することであり、これを 위해4階層年金のチェックが不可欠です。하나더ネクスト 大田ラウンジでは、国民年金、退職年金、個人年金、住宅年金を一つにまとめ、総合的に診断する生涯所得設計相談を実施しています。自分が加入している年金が老後に果たしてどれほど力になってくれるかを綿密に検討し、不足部分を埋めていく機会です。退職時期が近づいているにもかかわらず、自分が受け取れる年金の額がいくらなのか正確に知らない場合が想像以上に非常に多いです。年金専門家が直接立ち上がり、受給時期の調整から税金負担を最小化するまで細かく解説してくれます。住宅年金の場合、所有している家を生涯の頼もしい年金財源に変えるための具体的なガイドラインを受け取ることができます。退職資金が圧倒的に不足していると感じても、既存の資産をどのように再配分するかによって、全く異なる老後が展開される可能性があります。定期的に開催されるセミナーに参加すれば、最新の金融情報とキャッシュフロー創出のコツを自然と習得できます。同年代の退職成功者たちの成功事例を参考にしながら、自身の資産状況を客観的に比較してみることも大きな助けになります。年金準備を先延ばしにするほど、後に後悔する確率が高まるため、今すぐ専門家の門を叩くべきです。 💡 核心ポイント国民、退職、個人、住宅年金を網羅した4階層年金の総合チェックにより、安定した生涯所得を設計します。 4. 金融を超えた健康と余暇、非金融ライフケア 4. 金融を超えた健康と余暇、非金融ライフケア 退職後の人生は、単にお金が多いからといって幸福になるものではなく、健康と住居、余暇生活の調和が非常に重要です。하나銀行は、こうしたシニアの総合的な生活の質の向上のために、金融と非金融を網羅する多様なプログラムを運営しています。健康管理方法から文化・余暇生活を楽しむ方法に至るまで、老後生活全般をケアするプログラムが満載です。特に高齢化社会で特別な注意が必要な認知症予防のために、認知症安心金融センターの運営や認知症安心アカデミーのような特化プログラムも展開します。資産管理と健康を同時にケアできるよう設計されているため、訪問する顧客の満足度が非常に高いです。年を重ねるにつれて最も恐れる疾患の一つである認知症に備え、金融的な安全装置と実用的な予防教育を同時に学ぶことができます。退職後の残り時間をどのように充実させるか、文化・余暇関連の情報も惜しみなく提供されます。周囲の隣人들과共にコミュニケーションを取り、交流できるコミュニティ空間の役割も兼ねているため、孤独を紛らわすのにも最適です。単に銀行業務だけを行う場所ではなく、人生の後半戦をより活発で健康的に送れるよう支援する頼もしいパートナーの役割を果たします。金銭的な豊かさと共に、肉体的・精神的な健康まで全てケアできる非金融プログラムは、シニアにとって大きな慰めとなります。 💡 核心ポイント健康管理、文化・余暇、住居、認知症安心プログラムまで、シニアの人生全体をケアする非金融ライフケアを提供します。 5. 全国に拡大されるシニア特化空間戦略 5. 全国に拡大されるシニア特化空間戦略 하나銀行は、シニア顧客の関心が単純な貯蓄を超え、相続、信託、年金、健康、住居などに急速に拡大する傾向を正確に捉えました。こうした顧客の変化する要求に合わせるため、まずソウル地域に4箇所のラウンジを先行して公開しました。これに加え、今回大邱と大田地域まで拠点を広げ、地方の主要都市にもシニア特化チャネルを迅速に拡大しています。大田ラウンジの成功的な開店にとどまらず、年内に主葉、富平大路、光州、野塔、西面など全国の主要地域に順次オープンする計画です。これにより、大韓民国のどこに居住していても、高品質な退職設計のサポートを受けられる堅固な全国網を構築しています。地方に居住するシニアも、首都圏と同等レベルのプレミアム資産管理の恩恵を受けられる点で、反応が爆発的です。하나銀行は、今後も各地域の特性と顧客の声に積極的に反映し、より進化形のサービスを展開する方針です。退職市場の主役として台頭したシニア世代の足跡が残る場所마다、新たな活力が吹き込まれています。銀行を超え、シニアの生活を豊かにするライフパートナーとして定着するための努力は、今後も続きます。全国の隅々まで生まれるこうした専門空間が、退職を控えた多くの人々にとって、一筋の光のような存在となっています。 💡 核心ポイントソウル、大邱、大田に続き、年内に全国の主要地域へシニア特化ラウンジを拡大し、アクセス性を高めます。 6. 成功した退職のための賢明な第一歩 6. 成功した退職のための賢明な第一歩 老後準備は、もはや先延ばしにできない私たち全員にとっての課題であり、今どのような選択をするかによって、残り人生の質が全く変わります。大田に居住されている方は、今回新たにオープンした하나더ネクスト 大田ラウンジを訪れてみるのが、最も賢明な始まりです。専門家との相談を通じて、現在の自身の資産状態を透明に確認し、今後の十数年に備えることができます。退職準備をあまりに遅く始めたとして自分を責めたり心配したりするよりも、今こそ専門家の助けを求める方がはるかに賢明です。小さな関心と一歩が積み重なり、老後の経済的安定と平穏な日常を作る頼もしい土台となります。하나銀行が準備した多様な金融・非金融ソリューションを積極的に活用し、皆さんの退職時計をより美しく育ててみてください。周囲に退職を悩んでいる知人がいれば、今回のニュースを共有し、共により良い未来を準備してみるのも良い方法です。頼もしいキャッシュフローと堅固な資産管理を基盤に、恐れのない素晴らしい退職生活を堂々と迎えられますよう、心より応援しています。 💡 … Read more

청약홈カスタマーセンターの電話番号とオペレーターへの接続方法を完全解説

청약ホームカスタマーセンターの代表電話番号は1644-7445で、アパートの抽選制度やシステム運営に関するすべての疑問をここで解決できます。初めてアパートの分譲に挑戦する方は、インターネットサイトの画面操作や資格要件の確認過程でつまずく瞬間が多いです。例えば、意気込んで特別供給の申請を完了したのに、当選者発表日になっても画面が更新されず、血の気が引くような経験をすることもあります。まさにそんな時はためらわずにカスタマーセンターへ連絡し、正確な当選状況を確認する必要があります。多くの人が待機時間が長いことを恐れて電話を先延ばしにしますが、コツを知っていればはるかにスムーズにオペレーターと接続できます。この記事では、カスタマーセンターの利用時間から具体的な接続のコツまで、一つずつ詳しく見ていきましょう。 = 청약ホームカスタマーセンターの電話番号とオペレーターへの接続方法を完全解説 1. 청약ホームカスタマーセンターの基本情報と電話番号 1. 청약ホームカスタマーセンターの基本情報と電話番号 韓国不動産院が運営する住宅抽選専用プラットフォームは、アパート分譲の主要な窓口として機能しています。抽選申請から当選者確認、抽選通帳に関連する業務まで、ほぼすべての手続きがこのウェブサイトで行われます。そのため、一般的な問い合わせがある場合、最初に訪れるべき場所は公式カスタマーセンターです。代表番号は1644-7445で、平日午前9時から午後5時30分まで運営されています。週末や祝日には電話接続ができないため、平日の勤務時間に事前に連絡する必要があります。昼食直後や月曜日の午前中は問い合わせ電話が殺到して接続が遅れる可能性があるため、避けるのが賢明です。公式案内によると、抽選関連の制度やコンピュータシステムの利用方法は、この番号を通じてすべて解決できます。時々、公共賃貸住宅や他の機関の住宅支援事業と混同する場合がありますが、その場合は該当機関の番号に案内し直されます。例えば、韓国土地住宅公社が主管する賃貸住宅の公告は別の番号を使用する必要がありますので注意が必要です。自分が行おうとしている抽選が民間アパートの分譲なのか、公共賃貸なのかを事前に把握してから電話するのが賢明です。こうした基本情報を把握しておくことで、貴重な時間を節約し、正確な案内を受けることができます。 💡 核心ポイント 청약ホームカスタマーセンターの代表番号は1644-7445で、平日の勤務時間のみ運営されているため、利用時間を確認する必要があります。 2. オペレーターへの接続ができない場合の対処法 2. オペレーターへの接続ができない場合の対処法 平日にやっと時間を作って電話をかけたのに、案内音声が流れ続けてイライラするケースが多いです。オペレーター接続ボタンをいくら押しても「待機人数が多い」という案内が繰り返されると、苛立ちが募るものです。そんな時は、ただ待つよりも、通話量が少ない時間帯を狙う戦略が必要です。午前中の勤務開始直後や昼食前後は避け、午後2時から4時頃が比較的接続成功確率が高いです。また、自動音声案内の段階で、自分の状況に合った番号を正確に押すことで、正しい担当部署に接続されます。周囲の知人の話によると、発表日に画面エラーで落胆し、後からカスタマーセンターを通じて結果を知った事例が数多くあります。システム負荷により画面がフリーズしたり、照会結果がすぐに表示されなかったりするのが、まさにカスタマーセンターが必要な瞬間です。通話音が長くても諦めずに待てば、最終的にオペレーターと接続され、スッキリした回答を得られます。もし電話接続が最終的に難しい場合は、ウェブサイト内のQ&A掲示板やよくある質問コーナーを代替手段として活用する必要があります。忍耐強く数回試みるのが、複雑な抽選過程で生き残る近道です。 💡 核心ポイント 通話量が少ない午後の時間帯を狙い、案内音声中の正しいボタンを押すことで、オペレーターと早く接続できます。 3. アパート抽選申請および資格照会に関する問い合わせ 3. アパート抽選申請および資格照会に関する問い合わせ 人生で初めてアパート分譲を準備する若者や新婚夫婦は、無住宅期間の計算や加点計算で大きな混乱を経験します。インターネットで自己診断を行っても、複雑な法律用語や例外規定により、自分が適格者かどうか確信を持てません。この時、カスタマーセンターに電話をかければ、自分の無住宅世帯構成員資格や抽選通帳の納付回数などを具体的に検討してもらえます。オペレーターは数多くの判例や指針に基づいて案内してくれるため、途方に暮れていた部分が瞬時に解決することが多いです。ただし、個人の機微な資産や所得の詳細内訳は国税庁や金融決済網を直接確認する必要があるため、多少の制限がある場合があります。実際に数年前に家を売却した履歴がある方が、再当選制限規定に抵触していることを知らずに困った事例がありました。自分は世帯主ではないので問題ないと思い込んで申請したところ、不適格処理される危機に陥ったのです。幸いなことに、受付締切前にカスタマーセンターを通じて再当選制限期間を正確に確認し、申請を取り下げて大きな被害を防げました。このように小さな誤解が数年間の抽選機会を台無しにすることがあるので、曖昧な部分は必ず専門家の助けを受ける必要があります。一通の電話で数千万ウォンの契約金と貴重な機会を守れることを決して忘れないでください。 💡 核心ポイント 複雑な無住宅期間や資格条件は一人で悩まず、カスタマーセンターを通じて明確な検証を受ける必要があります。 4. 当選者発表およびコンピュータ検索結果の検証 アパート当選者発表日の朝になると、全国で無数の抽選申請者が緊張した面持ちで画面を更新します。しかし、サーバーへのアクセスが集中すると、画面が白く変化したり、照会結果が正しく表示されなかったりする現象が発生します。通勤途中の地下鉄の中でスマートフォンを握りしめて焦り回し、結局会社に遅刻するハプニングも起きます。発表が遅い物件の場合、午後になっても結果が更新されず、血の気が引くような緊張感をもたらすこともあります。まさにそんな時、カスタマーセンターに直接連絡すれば、コンピュータ上に登録された当選状況を素早く案内してもらえます。ある登録者は、初めての抽選に挑戦する期待感を抱いて朝に照会してみましたが、エラー画面ばかり出て苛立ちました。午後になり我慢できずカスタマーセンターに電話して問い合わせたところ、すでに落選結果が登録されていたという虚脱したエピソードを語ったこともあります。このように画面エラーで混乱する時は、直接オペレーターを通じてコンピュータ検索結果を確認するのが最も確実な方法です。当選者選定過程や棟・部屋番号の割り当て結果にエラーが疑われる場合も、検証手続きを経ることができます。コンピュータ記録は厳密に管理されているため、漏れの心配は捨てて、冷静に確認手続きを進めれば大丈夫です。 💡 核心ポイント 当選者発表日に画面エラーで結果照会が難しい場合は、カスタマーセンターを通じてコンピュータ検索結果を直接確認できます。 5. 抽選通帳およびホームページ利用エラーの解決 住宅抽選総合貯蓄を長期間納付してきたのに、突然の名義変更や加入銀行変更の問題で頭が痛くなる時があります。名義者が亡くなったり改名が発生したりした場合は、銀行訪問と 청약ホームシステムの連動が同時に進行する必要があります。インターネットウェブサイトを利用する過程で、共同認証書のエラーやブラウザの互換性問題でログインが阻まれることも珍しくありません。セキュリティプログラムが競合して次のステップに進めない時の苛立ちを経験した人しか分かりません。これらの技術的なエラーや通帳関連の手続き上の問題も、カスタマーセンターが案内役を務めてくれます。認証書の相互連動体系が構築されて銀行アプリや国税庁のホームタックスなどとの連動は便利になりましたが、依然として変数は存在します。新しく発行された金融認証書が抽選システムで認識されず、受付締切時間を目前にして涙を流しかけた若者もいました。幸いなことに、カスタマーセンターの案内に従いブラウザキャッシュを削除して再起動した後に無事に受付を完了できたそうです。このように予期しない技術的な壁にぶつかった時、慌てず技術サポートの相談を依頼する必要があります。普段使っているデバイスではない場合や、セキュリティ設定が厳格な環境であれば、事前に接続テストを行うのが上策です。 💡 核心ポイント 認証書エラーやホームページ利用中に発生する技術的な問題は、カスタマーセンターの案内に従って解決策を見つけることができます。 6. 成功する抽選のためのカスタマーセンター活用戦略 前述したように、住宅抽選の過程は数多くの変数と複雑な規定で満ちており、一人で解決するのは困難です。 청약ホームカスタマーセンターは単なる苦情受付窓口ではなく、マイホーム実現の夢を叶えてくれる頼もしい助っ人です。疑問が生じた時、インターネットコミュニティの検証されていない噂に頼るのではなく、公式番号で直接確認する姿勢が必要です。今後も住宅供給制度は変化を続け、それに伴いシステムの利用方法も細かく修正されるでしょう。変化する流れに合わせて公式チャネルを積極的に活用する知恵が、かつてなく重要になる時です。読者の皆様にも、今日お伝えした電話番号と利用のコツをスマートフォンのメモ帳に必ず保存しておくことをお勧めします。実際に緊急の状況に直面すると、番号を探すのに時間を無駄にしてしまうため、事前に準備する姿勢が成功する分譲の基盤になります。マイホームという大きな目標に向かって走る道で、カスタマーセンターという頼もしい盾を積極的に活用してみてください。小さな疑問点一つでも流さず、確実に確認する習慣が、不適格当選という最悪のミスを防いでくれます。徹底した事前準備と正確な情報確認により、皆様全員が希望する物件に当選する喜びを味わえることを心から応援しています。 💡 核心ポイント 不確実な噂に頼らず、公式カスタマーセンターを積極的に活用することが、成功するマイホーム実現の近道です。 よくある質問 청약ホームカスタマーセンターの電話番号は何ですか? 公式代表電話番号は1644-7445で、平日午前9時から午後5時30分まで運営されています。 週末や祝日でもオペレーターと通話できますか? 週末と祝日はカスタマーセンターが運営されていないため、平日の勤務時間に事前に問い合わせる必要があります。 当選者発表日に画面がフリーズしたらどうすればいいですか? システム負荷で照会が難しい場合は、カスタマーセンターに連絡してコンピュータ検索結果を直接確認できます。 抽選資格条件が分からない場合も電話相談は可能ですか? … Read more

4大保険計算機で労働者と事業主の負担金を一目で確認する方法

4大保険計算機を活用すれば、毎月給与から天引きされる国民年金、健康保険、雇用保険の正確な金額と、労働者と事業主がそれぞれ負担すべき比率を一目で把握できます。毎月届く給与明細を見て、なぜこんなに多くの額が控除されているのか首をかしげた経験は、誰にでもあるでしょう。昇給や職級が変わるたびに税金とともに控除額が変わるため、事前に計算しておかないと実際に手元に残る金額を推測するのは困難です。特に会社を経営する事業主にとっては、従業員を一人増やす際に発生する追加の人件費負担を計算するために、必ず確認すべき指標です。本記事では、4大社会保険情報連携センターのシミュレーションツールや各種簡易計算機を活用して、詳細な控除項目を綿密に検討する方法を詳しく見ていきましょう。 = 4大保険計算機で労働者と事業主の負担金を一目で確認する方法 1. 4大保険の基本概念と構成要素 1. 4大保険の基本概念と構成要素 毎月給与から控除される4大社会保険は、国民年金、健康保険、雇用保険、労災保険で構成され、国家が管理する社会保障制度です。国民年金は、定年後や老後に安定した生活を続けるために、加入期間中に保険料を納め、後に年金を受給する仕組みです。健康保険は、予期せぬ病気やケガによる高額な医療費が発生した際に、家計の経済的負担を軽減する非常に重要な役割を担っています。雇用保険は、労働者が失業した場合の再就職支援や職業能力開発を助けるだけでなく、育児休業などの多様な給付金の基盤となります。最後に、労災保険は職場での業務上の災害に遭った際に治療と補償を受けられるように保障する制度で、全額を事業主が負担します。このように、それぞれの保険は私たちの日常生活と直結しており、毎月定められた率に基づいて自動的に計算され、給与から差し引かれます。 💡 核心ポイント4大保険は国民年金、健康保険、雇用保険、労災保険で構成され、労働者の生活安定を保障します。 2. 労働者と事業主の負担比率の理解 2. 労働者と事業主の負担比率の理解 4大保険の保険料は、労働者と事業主が半々で負担する項目が多いですが、保険の種類によって負担比率にわずかな違いがあります。国民年金は総報酬月額基準の9パーセントを納め、労働者と事業主がそれぞれ4.5パーセントずつ均等に負担します。健康保険料も報酬月額基準で算定され、労働者と事業主がそれぞれ半額ずつ負担する構造になっています。雇用保険の場合、失業給付の率などを考慮すると労働者と事業主が一定の比率で負担しますが、雇用安定および職業能力開発事業部分は事業主が追加で負担します。労災保険は前述の通り、労働者は一切負担せず、事業主のみが全額を負担する方式で運営されています。したがって、事業主が従業員を雇用する際は、労働者に支払う基本給だけでなく、こうした事業主負担金まで全て考慮して予算を立てる必要があります。 💡 核心ポイント国民年金と健康保険は労使折半負担であり、労災保険は全額を事業主が負担します。 3. 簡易計算機を活用した給与の手取り額確認 3. 簡易計算機を活用した給与の手取り額確認 4大保険計算機を活用すれば、複雑な数式を直接解かなくても、課税給与を入力するだけで正確な手取り額を簡単に算出できます。インターネットポータルサイトや4大社会保険情報連携センターのシミュレーションツールを利用すれば、いくつかの情報を入力するだけで国民年金と健康保険料が自動的に算出されます。例えば、月給300万ウォンの会社員の場合、労働者負担金である国民年金、健康保険、雇用保険を全て合計すると、おおよそ総給与の約9.4パーセントが控除されます。これに所得税と地方所得税も差し引かれると、実際に口座に入ってくる手取り額は予想よりも少し少なくなります。非課税給与項目である食事手当や自家用車通勤手当などがある場合は、課税対象金額が変わるため、計算機を使用する際にこの部分を正確に区別して入力する必要があります。 💡 核心ポイント課税給与と非課税項目を正確に入力することで、4大保険計算機で正しい手取り額を知ることができます。 4. 時間制労働者と短時間労働者の加入基準 週間の所定労働時間が短いアルバイトや短時間労働者の場合は、4大保険の加入対象に該当するかを綿密に検討する必要があります。国民年金と健康保険は、1ヶ月間の所定労働時間が一定時間以上の場合にのみ義務的に加入する必要があり、基準に達しない場合は除外されることがあります。雇用保険は労働形態に関係なく、1ヶ月間の労働時間が一定基準を超えれば加入するのが原則ですが、週15時間未満の勤務者については一部の例外が適用されます。日給労働者や短時間労働者を雇用する事業所では、労働時間の計算が不正確だと、後に追徴金を納付するなど不利益を被る可能性があります。したがって、労働契約書を作成する段階から週休手当と所定労働時間を明確に記載し、4大保険の加入基準に合致しているか事前にシミュレーションを行うのが賢明です。 💡 核心ポイント所定労働時間と週休手当によって4大保険の加入義務の有無が変わるため、基準をよく確認する必要があります。 5. 事業主のための人件費予算シミュレーション 会社を経営する経営者にとって、労働者が受け取る手取り額よりも、4大保険を含む総人件費支出規模の方がはるかに重要な管理指標です。従業員を一人増やそうとする場合、基本給に加えて事業主が毎月納付すべき4大保険料と退職金積立金まで考慮して初めて正確な採用計画が立てられます。労災保険料は業種別の危険度に応じて率が異なり、製造業かオフィス業務中心のサービス業かによって支出費用に差が出ます。事業主用シミュレーションツールを活用すれば、社員別の報酬総額を基準に毎月支出される社会保険料の合計を事前に算出し、資金の流れを円滑に管理できます。税金申告期間や精算時に予期せぬ費用が発生しないよう、普段から計算機を通じて人件費支出を定期的にチェックする習慣が必要です。 💡 核心ポイント事業主は労働者負担金だけでなく、事業主負担の労災保険料および雇用保険料を含む総人件費を計算する必要があります。 6. スマートフォンでの照会と今後の財務管理の方向性 最近では、スマートフォンアプリやモバイルWebページを通じて、いつでもどこでも簡単に自分の4大保険納付履歴や予想年金受給額を照会できます。過去には公共機関に直接訪問したり、複雑な手続きを経なければなりませんでしたが、今はタッチ数回で自分の加入履歴を透明に確認できます。老後準備を体系的に行おうとする会社員が増える中、定年後に受け取る国民年金の受給額を事前に仮想で照会する人が多くなっています。毎月給与から差し引かれる金額が惜しく感じられるかもしれませんが、これは結局、将来の自分と家族のための確かな社会的セーフティネットの役割を果たします。今後も多様な財務計算ツールやモバイル簡易計算機機能がさらに便利になる見込みなので、自分の給与条件に合わせて積極的に活用することを推奨します。 💡 核心ポイントモバイル照会サービスと計算機を積極的に活用すれば、将来の老後準備と財務管理を体系的に行えます。 よくある質問 4大保険の労働者負担率は合計いくらですか? 国民年金、健康保険、雇用保険の労働者負担率を全て合計すると、おおよそ報酬月額の約9.4パーセント程度です。 労災保険は誰が全額負担しますか? 労災保険は労働者が一切負担せず、会社を経営する事業主が全額を負担します。 アルバイトも4大保険に加入する必要がありますか? 1ヶ月間の所定労働時間が法定基準以上の短時間労働者やアルバイトは、義務的に4大保険に加入する必要があります。 非課税給与は保険料計算に含まれますか? 食事手当や自家用車通勤手当のような非課税給与項目は、4大保険料の算定基準となる報酬月額から除外されます。 =

江南の富裕層が継続的に注目するブラジル国債投資の魅力と展望

最近、江南の富裕層は高い利回りと非課税特典を前面に打ち出したブラジル国債に再び注目を集め、資金を集中的に投入しています。ブラジルの経済が予想以上に堅調な流れを維持し、基準金利の引き下げ傾向が重なることで、投資魅力がさらに高まったためです。実際に周囲を見渡すと、資産管理専門家と相談しながら海外債券のポートフォリオを充実させようとする富裕層の姿を容易に見かけることができます。過去には為替変動のリスクを理由に躊躇していた人々も、最近の安定した経済指標に触れた後は、積極的に購入ボタンを押しています。この記事では、江南の富裕層がなぜブラジル国債を継続的に購入しているのか、その具体的な背景と詳細な収益構造を徹底的に掘り下げていきます。普段から資産ポートフォリオの多様化に関心があった方々にとって、今回の内容を通じて新たな投資のインスピレーションを得られるでしょう。 = 江南の富裕層が継続的に注目するブラジル国債投資の魅力と展望 1. 江南の富裕層がブラジル国債に注目する理由 1. 江南の富裕層がブラジル国債に注目する理由 最近の金融業界のニュースを見ると、江南地域の資産管理支店を中心にブラジル国債に関する問い合わせが途絶えることがありません。国内外の経済不確実性が高まる状況の中、確実な利子収益を確保できる商品が希少だからです。実際にソウルのアプクジョンやテチ洞などの有名な資産管理センターでは、富裕層向けの非公開説明会が盛んに開催されることもあります。彼らは単に預金や定期積金に資金を眠らせておく代わりに、高金利と非課税という二兎を追える海外債券に目を向けています。周囲の知人の成功した投資体験談を聞いた富裕層が、自然にその商品へと足を運ぶ雰囲気です。このような流れは一時的な流行に留まらず、長期的な資産配分戦略の一つの柱として確固たる地位を築きつつあります。投資家たちからは、変動の大きい株式市場や不動産規制を避け、安全に現金を運用できる代替手段として評価されています。 💡 核心ポイント江南の富裕層は、高金利と非課税特典を同時に享受できるブラジル国債を好んでいます。 2. 現在のブラジル国債の驚異的な収益率構造 2. 現在のブラジル国債の驚異的な収益率構造 金融投資業界によると、現在主要な証券会社の場外債券市場で販売されているブラジル国債の買付利回りは、非常に高い水準を形成しています。例えば、2037年に満期を迎える特定のブラジル国債の場合、買付利回りは年14パーセントを超える魅力的な数値を記録しています。表面利子率も年10パーセントに達し、6ヶ月ごとに定期的に利息が口座に入金される構造になっています。これを税引き前銀行換算利回りに換算して見ると、年16パーセントを大幅に上回り、一般的な金融商品とは次元の異なる収益をもたらします。もし余剰資金1,000万ウォンを投資して満期まで保有し、現地通貨の価値が現在の水準をそのまま維持すると仮定してみましょう。この場合、満期時に受け取る元本と利息の単純な合計額が約2,500万ウォンまで膨れ上がる驚くべき結果に直面することになります。もちろん為替変動という変数は存在しますが、それを上回るほど莫大な利息収益が投資家たちの心を掴んでいます。 💡 核心ポイント年14パーセントを超える買付利回りと6ヶ月ごとの利息支払いは、強力な投資インセンティブです。 3. 堅調なブラジル経済と基準金利の動向 3. 堅調なブラジル経済と基準金利の動向 過去、ブラジル国債は高い物価上昇率と不安定な政治状況のため、リスク資産として分類され、一般投資家から敬遠されることもありました。しかし、最近数年間でブラジル政府が強力な財政緊縮と物価安定政策を展開したことで、経済指標が目に見えて改善されました。予想以上に堅調な実体経済の流れが続く中、グローバルな格付け会社もブラジルの国家信用度に対して肯定的な評価を下しています。特に最近では、世界的な金利引き下げの傾向に合わせて、ブラジル国内でも基準金利を段階的に調整しようとする動きが捉えられています。基準金利が下がると債券価格は逆に上昇するため、今この時点で長期国債を購入すれば、将来のキャピタルゲインも期待できます。このようなマクロ経済指標のポジティブな変化は、富裕層が莫大な資金を安心して投入できる確かな支え役を果たしています。専門家もブラジル経済の体質改善は過去とは明らかに異なると述べ、安易な懸念よりも冷静なデータ分析を求めています。 💡 核心ポイントブラジル経済の体質改善と基準金利引き下げの傾向は、債券価値上昇への期待を高めます。 4. 非課税特典がもたらす驚くべき節税効果 4. 非課税特典がもたらす驚くべき節税効果 韓国とブラジルの間で締結された租税条約のおかげで、ブラジル国債から生じる利息所得とキャピタルゲインには税金がかかりません。金融所得総合課税の対象となり、税金の重荷を恐れている江南の富裕層にとって、この非課税特典はまさに久し振りの恵みの雨です。国内金融商品に投資すると収益の相当な部分を税金として納めなければなりませんが、ブラジル国債は収益が丸ごと自分の懐に入ります。資産規模が大きいほど、税金として流出する金額が雪だるま式に膨らむため、節税効果が優れた商品ほど人気があります。実際に江南の資産管理税理士も、顧客との相談時に海外国債を活用した合法的な資産増殖方法を最優先で推奨しています。数十億ウォンを運用する富裕層にとって、税金を少しでも節約することは、最も確実な投資収益を上げる近道です。このような圧倒的な節税特典のため、富裕層は為替変動のリスクを承知の上で、ポートフォリオに必ず債券を組み込んでいます。 💡 核心ポイント韓国とブラジルの租税条約に基づく非課税特典は、富裕層の税金負担を完全に軽減します。 5. 為替変動性という隠れたリスクと対策 5. 為替変動性という隠れたリスクと対策 ブラジル国債投資がどれほど利点多くても、現地通貨であるレアルの価値変動という致命的なリスクを決して無視することはできません。過去にレアルの価値が急落した際に元本損失を被った投資者が存在するため、為替の流れを常に注視する必要があります。もし多くの利息を受け取っても、元本を両替する時点で為替が大幅に下落すれば、実際の損益計算書には赤字が表示される可能性があります。したがって、専門家たちは余剰資金を一度にすべて投入するのではなく、為替の推移を見ながら複数回に分けて購入することを推奨しています。また、為替変動リスクを分散するために、総資産の中で負担可能な適切な比率を設定して投資する知恵が必要です。無理に借金をしたり、全財産を投入したりする方式是絶対に避けるべきで、徹底した分散投資が成功の鍵です。為替の波に揺らぐことなく、10年以上の満期期間 boyunca黙々と耐えられる長期的な視野が何よりも重要です。 💡 核心ポイントレアルの為替変動性は最大のリスク要因であるため、分割購入と適切な比率の維持が不可欠です。 6. 成功する海外債券投資のための最終アドバイス 6. 成功する海外債券投資のための最終アドバイス これまで、江南の富裕層がブラジル国債を継続的に買い物かごに入れる理由と、それに伴う明確な長所と短所を詳細に見てきました。高金利と非課税という巨大なインセンティブの裏には、徹底的に管理すべき為替変動というリスクが共存しているという事実を銘記する必要があります。他人が買うからといって安易に追随する投資は禁物で、自身の総資産状況と投資スタイルを冷静に検討する過程が先行しなければなりません。証券会社の営業店を訪れ、専門のコンサルタントに正確なシミュレーションを依頼し、詳細な税金申告手続きまで事前に確認してください。今後もグローバル経済状況は数えきれないほど揺らぐでしょうが、徹底的な準備を済ませた投資家には、常に新しい機会の扉が開かれています。今日得た有用な情報を基盤に、皆さんの貴重な資産を安全かつ賢く増やしていく素晴らしい一歩を踏み出してみてください。長期的な視点で継続的に資産を管理すれば、間もなく望んでいた経済的自由という目標にぐっと近づいている自分自身を発見することでしょう。 💡 核心ポイント徹底的なリスク管理と長期的な視点を基盤に、慎重に投資判断を下すべきです。 よくある質問 ブラジル国債投資の最大の利点は何か? 年14パーセントを超える高い買付利回りと、利息所得に対する非課税特典を同時に享受できる点が最大の利点です。 満期まで保有できず、途中で売ってもいいか? はい、場外債券市場を通じて中途解約が可能ですが、中途解約時には市場状況や為替によって損失が発生する可能性があるため、可能な限り満期まで保有することを推奨します。 税金を節約できる理由は何か? 韓国とブラジル間の租税条約に基づき、ブラジル国債から生じる利息とキャピタルゲインに対して非課税特典が適用されるためです。 投資時に最も注意すべきリスクは何か? ブラジルの現地通貨であるレアルの為替下落に伴う元本損失リスクが最も大きいため、為替の推移を継続的に観察する必要があります。 … Read more

IRP口座開設方法と税額控除特典の総まとめ:サラリーマン必見の資産運用

個人型確定拠出年金(IRP)口座の開設は、確定申告時の税額控除と老後資金の準備を同時に実現できる最も確実な資産運用手段です。30代の会社員であるキム係長は、昨年の確定申告で還付金を確認して驚きました。同僚がIRP口座を開設することで数十万ウォンを還付されていたことを後から知ったのです。いざ加入しようとしても、銀行、証券会社、保険会社のどこで口座を作ればよいのか複雑で難しいと感じるかもしれません。この記事では、忙しいサラリーマンでも10分で済む口座開設方法から、税制優遇を最大化するノウハウまで徹底的に解説します。普段から年金貯蓄や退職金の管理に関心があった方は、この機会に確かな基準を設けてみてください。複雑な金融用語は避け、誰もが簡単に理解できるよう実生活の事例を中心に解説します。これから始める実用的な情報を上手に活用すれば、毎年訪れる確定申告が待ち遠しくなる魔法のような体験ができるでしょう。 = IRP口座開設方法と税額控除特典の総まとめ:サラリーマン必見の資産運用 1. IRP口座とは何か、なぜ必ず作るべきなのか 1. IRP口座とは何か、なぜ必ず作るべきなのか 個人型確定拠出年金(IRP)とは、所得のある労働者や自営業者が自ら資金を投入し運用できる、老後準備専用の「カゴ」のようなものです。会社勤めで受け取る退職金はもちろん、個人が別途追加拠出した金額まで一緒に運用できるという大きな利点があります。周囲から「確定申告の必需品」と口を揃えて言われる理由は、強力な税額控除特典にあります。年間最大拠出限度額以内であれば税金を還付してもらえるため、実質的な収益率を大きく高めることができます。 特に55歳以降に年金形式で受給する場合、一時金で受け取る場合と比べて退職所得税を最大50%まで減免してもらえます。会社員のパク課長は、毎月一定額をコツコツ積み立てたおかげで、老後の生活への不安を大きく軽減できたと話しています。単なる貯蓄ではなく、多様な金融商品に投資して資産を増やせる点も大きな魅力です。転職や退職時に受け取った退職金をこの口座にそのまま集約しておけば、税金を払わずに資産を成長させ続けることができます。 💡 核心ポイントIRP口座は、税額控除特典と退職金管理を同時に解決してくれるサラリーマン必見の老後準備ツールです。 2. 銀行と証券会社の違い、自分に合った金融機関の選び方 2. 銀行と証券会社の違い、自分に合った金融機関の選び方 口座を作る際に最初に向き合う悩みは、どの金融機関を選ぶかということです。銀行、証券会社、保険会社はいずれも扱っていますが、運用可能な商品の種類や手数料体系に大きな違いがあります。安全に元本を守りたい預金中心の傾向であれば、メインバンクを選ぶのが便利かもしれません。一方、少しでも高い収益を上げたいと考えて多様なファンドや上場投資信託(ETF)に投資したい場合は、証券会社が圧倒的に有利です。 証券会社で開設すると、資産を直接運用できる商品の選択肢が広がり、非対面で加入する場合、管理手数料が免除される特典も受けられます。社会人経験の浅いイ・さんは、先輩のアドバイスに従い、スマホアプリを通じて手数料無料の証券会社口座をあっという間に作成しました。各金融会社が提供するモバイルプログラムの利便性やイベント内容は異なるため、丁寧に比較検討するのがおすすめです。週末や祝日もスマホがあればいつでも非対面で開設でき、窓口への直接訪問は不要です。 💡 核心ポイント投資性向に応じて、元本保証を望むなら銀行を、多様な商品投資を望むなら証券会社を選ぶのが賢明です。 3. モバイル非対面IRP口座開設を5分で完了させる方法 3. モバイル非対面IRP口座開設を5分で完了させる方法 以前は年金口座を作るには窓口に出向いて大量の書類を書き上げる手間がありました。しかし最近では、スマホアプリ一つあれば所要時間はわずか5分未満で済むほど手軽になりました。まずよく使用する金融会社のアプリを起動し、検索窓で年金や確定拠出年金関連のメニューを探して進みます。住民登録証や運転免許証などの身分証を事前に用意しておくと、本人確認プロセスがよりスムーズに進みます。 加入過程で、退職金受給を目的としているのか、それとも純粋に個人での追加拠出と税額控除を目的としているのかを選択する画面が表示されます。目的に合わせてチェックを済ませ、規約に同意し、投資性向診断テストを経ると開設手続きが完了します。会社員のチョイ・さんは昼休みに時間を確保し、会社の休憩室でスマホを使って簡単に口座を作成し、すぐに自動振替を設定しました。口座が正常に作成されると、KakaoTalkの通知やSMSを通じて口座番号をすぐに確認できます。 💡 核心ポイントスマホアプリと身分証があれば、窓口訪問なしで非対面により5分で口座を開設できます。 4. 税額控除限度額と確定申告を最大化する戦略 この口座を利用する最大の理由は、間違いなく税負担を減らし、手厚い還付金を得ることです。年間拠出可能な最大金額は定められており、その範囲内で一定割合の税額控除特典を受けられます。総給与額によって控除率が異なるため、自身の年収水準を正確に把握し、拠出計画を立てることが重要です。年金貯蓄商品と限度額が統合管理されるため、両方を適切に配分して加入する知恵が必要です。 例えば、年金貯蓄にすでに一定額を拠出している場合、残りの限度額分をここに追加拠出することで控除特典を埋めることができます。共働き夫婦のチョン夫妻は、毎年確定申告シーズン前に夫婦それぞれの拠出額を確認し、最大限の還付金を受け取っています。「13ヶ月目の給料」と呼ばれる確定申告で、他の人よりも多くのお金を還付してもらいたいなら、毎月コツコツ自動振替を設定しておくのがおすすめです。一度設定しておけば、気にせず自動的に資金が積み上がっていくだけでなく、税減免特典も受けられるため、これ以上の資産運用はありません。 💡 核心ポイント年間拠出限度額と自身の所得に応じた控除率を計算し、体系的に資金を投入することで、税制優遇を最大化できます。 5. 退職金受給と中途解約時の注意点 転職や退職を行うと、これまで積み立ててきた貴重な退職金がこの口座にそのまま入ってきます。この際の注意点は、55歳以前は原則として退職金を現金で即時引き出せず、必ず年金口座へ振替なければならないことです。もしやむを得ず急な資金が必要で、中途解約したり一時金で全額引き出したりすると、莫大な税金の「爆弾」に見舞われる可能性があります。これまで受けていた税額控除特典をすべて返還しなければならないだけでなく、その他所得課税も追加で負担しなければならないため注意が必要です。 政府が認める特別な事由(無住宅者による住宅購入や借家保証金の準備、破産宣告など)でない限り、解約は絶対に避けるべきです。実際に安易に解約して税金で大きな損失を出した後輩サラリーマンの話を聞くと、胸が痛まないわけがありません。退職金は退職時まで安全に運用し、途中で資金が必要であれば他の緊急予備資金を活用する方がはるかに賢明です。やむを得ず資金を使わなければならない場合、解約の代わりに担保融資制度を検討するのも良い代替案になります。 💡 核心ポイント55歳以前の中途解約は税金の「爆弾」に見舞われる可能性があるため、特別な事由がない限り退職時まで維持すべきです。 6. 成功した老後に向けた賢い資産運用の見通し これからの低成長時代には、単に口座に現金を預けておくだけでは物価上昇率に勝つことは困難です。IRP口座の中で、預金だけでなく安全な上場投資信託(ETF)や優良債券に分散投資し、収益率を管理する必要があります。金融市場の変化に合わせて、スマホアプリを通じていつでもポートフォリオを変更できるため、積極的な資産管理が可能です。老後準備の過程で、継続的な関心と小さな実践が積み重なり、老後の生活の質を完全に変えてくれます。 最初は口座を開設し、資金を投入する過程が陌生で複雑に感じられるかもしれませんが、実際にやってみれば想像よりもずっと簡単です。今日すぐにスマホを起動し、自分に合った証券会社のアプリを通じて口座を開設し、少額からでも貯蓄を始めてみてください。数年後に口座に積み上がった残高と、確定申告時に増えた還付金を確認したとき、この記事を読んで本当に良かったと膝を打つことになるでしょう。確かな老後資金を自ら作り上げていく達成感とともに、資産運用のプロへと成長する自分自身を発見することでしょう。今すぐ行動に移す小さな一歩が、未来の豊かな生活を決定づける最も重要な鍵となります。 💡 核心ポイント単なる預金から脱却し、多様な商品でポートフォリオを構築し、継続的に実践することで、成功した老後を迎えられます。 よくある質問 所得のない主婦や学生でも口座を作れますか? 所得がない場合でも加入は可能ですが、確定申告時の税額控除特典は受けられません。ただし、後で本人が直接資金を拠出して老後資金を貯める用途としては活用できます。 以前勤めていた会社を辞めると、既存の口座はどうなりますか? 会社を退職すると、会社が管理していた退職金が本人名義の個人型口座に自動で移管されます。新しい会社に就職した場合、その口座をそのまま維持するか、新しい場所と連携させて引き続き使用できます。 毎年どのくらい拠出するのが最も有利ですか? 自身の年間所得水準と年金貯蓄の拠出額を合わせて考慮し、最大税額控除限度額に合わせて埋めるのが最も有利です。余裕資金があれば限度額以上でも追加拠出できますが、控除特典は限度額分までしか適用されません。 口座を解約せずに他の金融機関に移すことはできますか? 既存の金融会社のサービスや商品運用に満足できない場合、他の金融会社に口座を丸ごと移すことができます。これを年金口座移管制度と呼び、既存の税制優遇をそのまま維持したまま移動できます。 =