行政安全部 成果管理担当官 公務職労働者 書類選考合格者・面接試験日程 公告
行政安全部が本日、成果管理担当官 公務職労働者(行政実務員 障がい者区分)の書類選考合格者を発表し、面接試験の日程を併せて公告しました。今回の公告は、障がい者区分採用を通じて公共部門の多様性を高めることを目的とした措置です。多くの求職者が書類選考の結果を気にしつつ面接準備に入るタイミングに合わせて情報が提供されています。本記事では、公告の核心内容と合格者確認方法、面接日時・場所の案内を順に確認します。また、面接準備のコツと障がい者区分採用が持つ社会的意義についても一緒に説明します。最後に、次のステップと読者が取るべき行動を提示し、実用的な助けとなるよう努めます。では、具体的な内容を一つずつ掘り下げて、皆さんの準備をサポートしていきます。 = 行政安全部 成果管理担当官 公務職労働者 書類選考合格者・面接試験日程 公告 1. 公告主要内容の要約 1. 公告主要内容の要約 行政安全部 成果管理担当官 公務職労働者(行政実務員 障がい者区分)採用公告は、本日である2026年9月22日に公式ウェブサイトを通じて掲載されました。公告文の上部には、募集分野と職級、そして障がい者区分採用という特性が明確に表示されています。書類選考合格者名簿は添付ファイル形式で提供され、応募者は自分の受験番号や名前を検索して確認できます。面接試験の日程は、10月5日から10月7日までの3日間にわたって実施されると明記されています。面接場所は、ソウル特別市鍾路区にある行政安全部庁舎内の面接室に指定されました。また、面接当日には身分証の携帯とともに服装規定および到着時間を必ず遵守しなければならないという案内が含まれています。公告全体には、障がい者応募者に提供される便利施設と支援手続きが詳細に説明されており、準備に役立ちます。このように、公告は合格者発表と面接日程を一目で把握できるように構成されており、応募者の混乱を最小限に抑えています。 💡 核心ポイント本日の公告は、書類選考合格者名簿と面接日時・場所を併せて提示し、障がい者区分採用の手続きを透明に公開しました。 2. 書類選考合格者の確認方法 2. 書類選考合格者の確認方法 合格者名簿は、行政安全部ウェブサイトの「ニュース・お知らせ>新着情報>お知らせ」メニューからPDFファイル形式で提供されています。ファイルをダウンロードした後、検索機能を使って自分の応募番号を入力すれば、迅速に結果を確認できます。あるいは、ページ下部にある表形式のリストをスクロールして、名前順で見つける方法もあります。応募者は個人情報保護のため、自分の情報のみを確認し、他人のデータを漏洩させないようにしなければなりません。もしPDFファイルが開かない場合は、最新バージョンのPDFリーダーをインストールするか、ブラウザ内蔵ビューアを使用することをお勧めします。また、モバイル環境でも同じリンクを通じてアクセス可能なので、スマートフォンやタブレットでも確認しやすいです。確認過程でエラーが見つかった場合は、公告文に記載された担当連絡先へ問い合わせ、訂正を依頼できます。これらの手順を通じて、応募者は不必要な待ち時間なく正確な結果を得ることができます。 💡 核心ポイント合格者確認は、ウェブサイトからPDFをダウンロードし、検索またはリストのスキャンを通じて簡単に実行できます。 3. 面接試験日時および場所の案内 3. 面接試験日時および場所の案内 面接試験は、2026年10月5日(月)から10月7日(水)まで、毎日午前9時から午後5時まで実施されます。各日ごとに、応募者番号帯に応じて面接時間が割り当てられ、具体的なタイムテーブルは公告文に添付されたExcelファイルに含まれています。面接場所は、ソウル特別市鍾路区世宗路にある行政安全部本館3階の面接室であり、建物内の案内デスクで訪問者登録を受け付けています。公共交通機関を利用する場合、地下鉄5号線光化門駅8番出口から徒歩で約5分の距離に位置しています。駐車希望の訪問者は近隣の公営駐車場を利用する必要があり、駐車料金は別途課金されます。面接当日には、身分証原本とともに応募書写を携行し、受付デスクに提出しなければなりません。また、面接待合室では水と簡単な軽食が提供され、喫煙は指定された区域でのみ許可されています。これらの詳細な案内は、応募者が混乱なく面接場に到着できるようにするために用意されました。 💡 核心ポイント面接は10月5日〜7日に行政安全部本館3階の面接室で時間帯別に実施され、交通手段と持ち物が明確に案内されています。 4. 面接準備のコツ 4. 面接準備のコツ まず、職務に関連する基礎知識をもう一度整理し、予想質問に備えるのがよいでしょう。成果管理担当官の主要業務は政策評価、指標管理、部門間協力調整などであり、関連事例を具体的に考えてみるのが効果的です。第二に、自己紹介の際、障がい者区分採用の趣旨と自分がどのように組織に貢献できるかを明確に述べると、良い印象を与えられます。第三に、面接官の質問をよく聴き、答える前に少し考えを整理する習慣をつけると、論理的な回答ができます。第四に、友人や家族と模擬面接を実施し、声のトーンや身だしなみをチェックするのも助けになります。第五に、面接当日は快適だが整った服装を選び、過度なアクセサリーは避けるのがプロフェッショナルなイメージを与えます。第六に、面接後は簡単な感謝メールを送り、関心を示すとポジティブな印象を残せます。これらの準備を通じて、応募者は自信を持って面接に臨むことができるでしょう。 💡 核心ポイント職務理解、自己紹介戦略、模擬練習、服装およびフィードバックまで、総合的な面接準備が必要です。 5. 障がい者区分採用の意味と支援政策 5. 障がい者区分採用の意味と支援政策 障がい者区分採用は、公共機関が社会的弱者に均等な機会を提供するために導入された制度です。行政安全部も今回の採用を通じて障がい者人材を確保し、組織内の多様性を増進させようとしています。採用過程では、障がい者応募者に試験時間延長、補助機器提供、別室試験場設置などの便宜が保証されます。また、採用後は職務適応のためのメンタープログラムと継続的な職業リハビリテーション支援が行われます。これらの政策は、単に採用数を埋めることを超えて、長期的な職場内インクルーシブ文化の醸成を目的としています。応募者は、採用公告に明記された支援資格と優遇事項を慎重に確認し、自分に合った職務を見つける必要があります。障がい者区分採用に関心のある他の方々も、今回の機会を通じて公共部門への参入を検討できます。結果として、このような制度は社会全体の認識改善とともに経済的自立を助ける重要な役割を果たします。 💡 核心ポイント障がい者区分採用は、平等な機会の提供と組織多様性の増大を目標とし、多様な支援政策が伴います。 6. 次のステップと読者の行動促し 6. 次のステップと読者の行動促し 面接が終了した後、最終合格者は個別に通知され、その後健康診断とセキュリティ教育手続きを経て正式に任用されます。したがって、面接結果を待つ間にも必要な書類を事前に準備しておくと、手続きが円滑に進みます。応募者は、面接後も継続的に行政安全部ウェブサイトの採用公告を確認し、追加の機会を逃さないようにするのがよいです。もし面接で惜しい点があった場合は、フィードバックを依頼し、次の受験時に補完点を見つけることができます。読者の皆さんは、本日発表された情報を基にスケジュール表を作成し、通知機能を設定しておけば、重要な日付を逃すことがありません。また、周囲に同じ条件を持つ知人がいれば、この公告内容を共有することで互いに助け合うことができます。最後に、ポジティブな心構えと継続的な準備を維持すれば、望む目標に一歩近づけるでしょう。では、皆さんの成功する面接を応援し、今後も有益な情報を継続的に提供していきます。 💡 核心ポイント面接後の手続きを把握し、通知設定や情報共有を通じて次のステップを効率的に準備しましょう。 よくある質問 … Read more
年金積立保険の税額控除と非課税の違い、および加入時の注意点まとめ

年金積立保険は毎年掛金を支払う際に税額控除の恩恵を受けられますが、後で年金を受け取る際に所得税を支払う必要があるため、通常の年金保険とは構造が全く異なります。周囲の人が年金商品に加入したからといって、必ずしも税金を節約できるわけではなく、自身の所得水準や資金が必要なタイミングに合わせて選択しなければ後悔することになります。昨年、会社員の金さんは税額控除だけを気にして年金積立保険に加入しましたが、急に資金が必要になり中途解約した結果、逆に税金の負担が大きく増え、大いに驚きました。このように商品の正確な特徴を知らずに加入すると、予期せぬ損失を被る可能性があるため、慎重な比較が不可欠です。今回の記事では、年金積立保険の税制優遇から非課税商品との違い、そして賢い資産管理のコツまで、すべて詳しく解説していきます。退職後の安定した生活費を作るために、今どのような選択をするべきか、一つずつ見ていきましょう。 = 年金積立保険の税額控除と非課税の違い、および加入時の注意点まとめ 1. 年金積立保険と通常の年金保険の決定的な違い 1. 年金積立保険と通常の年金保険の決定的な違い 年金積立保険は掛金支払い期間中に税額控除の恩恵を受けられる税制適格商品ですが、通常の年金保険は支払い時に控除がない代わりに、一定の条件を満たせば非課税の恩恵を受けられます。多くの人が名前が似ているため、両方とも「年金」という言葉が入っているからといって、恩恵も同じだと誤解しがちです。しかし、国税庁の基準によると、年金積立は総合所得や給与所得がある人が所得税を減らすために加入する代表的な節税手段です。一方、通常の貯蓄性保険の性質を持つ年金保険は、支払い時に税制上の優遇は一切ない代わりに、後で受け取る際に利息所得に対する所得税が免除される構造を持っています。 実際に会社員の朴さんは、年金商品を選ぶ際に税額控除を受けられるかどうかを全く確認せずに加入し、後に年末調整で何の恩恵も受けられず失望しました。このように、両商品は出発点からして税法上の適用条項が全く異なるため、まず自身の財務状態を確認する必要があります。毎年所得税を支払っている会社員や自営業者であれば、税額控除効果を最大化できる年金積立が有利になる可能性があります。一方、すでに所得が多く課税標準区分が高い、または非課税の恩恵を十分に受けたい富裕層であれば、年金保険を選択する方が合理的かもしれません。 💡 核心ポイント年金積立保険は支払い時に税額控除を受け、通常の年金保険は後で非課税の恩恵を受けるという構造的な違いがあります。 2. 税額控除の恩恵と限度額を完璧に活用する 2. 税額控除の恩恵と限度額を完璧に活用する 年金積立保険の最大の魅力は、毎年の年末調整や総合所得税申告時に、支払額の一定割合を税額控除として受けられる点です。総給与が50万ウォン以下である、または一定の基準を満たす労働者の場合、支払限度額内でかなりの金額を還付してもらえるため、体感効果が大きいです。例えば、年間支払限度額である一定の金額まで 꾸준히積み立てれば、毎年数十万ウォンから100万ウォン以上の税金を節約する効果を得ることができます。 周囲の同僚が年末調整の時期に厚めの還付金を受け取っているのを見て羨ましがり、年金積立に加入する会社員が多い理由もここにあります。ただし、この恩恵は無制限に提供されるわけではなく、法律で定められた年間支払限度額が存在するため、無理に資金を入れすぎず、予算に合わせて調整する必要があります。また、退職年金口座と合算して適用される限度額が設定されているため、全体の年金資産ポートフォリオを構築する際には、この部分を必ず考慮しなければなりません。ただ多く支払うからといって税額控除の限度額が増えるわけではないため、国税庁の指針と自身の年間所得を正確に照合する知恵が必要です。 💡 核心ポイント年金積立保険は、年間定められた支払限度額内で、所得水準に応じて段階的な税額控除の恩恵を提供します。 3. 中途解約時に直面する恐ろしい税金の負担 3. 中途解約時に直面する恐ろしい税金の負担 年金積立保険を加入期間を満了させる前に中途解約したり、年金ではなく一時金として受け取ったりした場合、これまで受けていた税額控除分を返還する必要があります。加入者の李さんは、数年間誠実に保険料を支払い続けていましたが、突然まとまった資金が必要になり口座を解約したところ、予想もしなかった雑所得課税が課され、驚きました。国が税金を減額して老後準備を奨励していた以上、その目的通りに使用しない場合は強力なペナルティを科すのが原則だからです。 さらに、名義を勝手に変更したり、家族の口座へ解約返戻金を不正に移そうとして、裁判所から贈与税や追徴金の判決を受けるケースもよく発生します。したがって、年金積立保険は一度加入したら、少なくとも退職時点まで維持できる余裕資金としてのみ支払額を設定するのが最も安全です。もし急に資金が必要になった場合は、解約よりも規約に基づく貸付や支払一時停止などの制度を活用する方が、税金の損失を防ぐ賢明な方法です。老後のための資金である以上、短期的な資金難に動じないように、最初から負担できる金額のみを投入するのが上策です。 💡 核心ポイント年金積立保険を中途解約すると、これまで受けていた税額控除の恩恵を返還する必要があり、雑所得課税が課されます。 4. 年金受給時に知っておくべき年金所得税と受給限度額 年金積立保険で積み立てた資産を退職後に年金形式で受け取る場合、税額控除の恩恵を受けていた元本と運用収益に対して、低い税率の年金所得税が課されます。この際、年齢が高くなるほど税率が徐々に低くなるため、高齢時に受け取ると税金の負担が大きく軽減される構造になっており、老後の生活に役立ちます。ただし、1年間にあまり多くの金額を引き出そうとすると、年金受給限度額を超えてしまい、超過分は通常の所得税として課税される可能性があるため注意が必要です。 退職後の生活費が不足するのを心配し、初年度から年金を過剰に引き出そうとしていた崔さんは、受給限度額制度を後から知り、現在は毎年適切な金額のみを分割して受け取っています。国では、年金資産があまり早く消耗することを防ぎ、老後の所得を安定的に分散させるために、このような受給限度額制度を徹底して運用しています。したがって、退職設計を行う際には、無条件に一度に資金を引き出すのではなく、毎月または毎年一定の周期で分割して受け取る計画を立てる必要があります。税金の負担を最小限に抑えながら、長期的に安定したキャッシュフローを維持することが、年金積立保険を最もよく活用する秘訣です。 💡 核心ポイント年金受給時には年齢に応じて低い税率の年金所得税が適用され、年間受給限度額を遵守することで税金上の不利益を避けることができます。 5. 保険商品以外の他の年金手段との比較選択 年金積立保険以外にも、証券会社で加入する年金積立ファンドや、銀行・証券会社の個人型退職年金など、様々な手段が存在し、選択肢が広いです。保険商品は元本保証や確定利回りを提供する安定性がある一方、ファンド商品は直接投資してより高い収益を追求できる利点があります。安定志向の投資家であれば、確定利回りを提供する保険商品の方が安心かもしれませんが、物価上昇率に対抗するには収益率がやや物足りないかもしれません。 実際に、直近数年の金利変動性が高まるにつれ、確定金利を提供する商品に再び資金が集中する流れが見られる一方で、依然として投資を好む人も多くいます。したがって、周囲の勧めに無条件に従って加入するのではなく、自身の投資性向が元本保証型なのか、実績分配型なのかをまず把握することが重要です。複数の金融機関の商品を比較しながら、手数料構造や長期保有時のメリット・デメリットを慎重に見極める姿勢が必要です。自分に最も合った組み合わせを見つけ、ポートフォリオを分散することが、老後資産を守る堅固な盾となります。 💡 核心ポイント自身の投資性向と目標収益率に応じて、保険やファンドなど多様な年金手段を適切に組み合わせることが有利です。 6. 成功した老後準備のための最終チェックのコツ これまで見てきた内容を基に、自身の財務状況を振り返り、すぐに実行できる年金計画を見直すことが何よりも重要です。毎年年末調整シーズンになるとため息をついていた会社員の方は、今すぐ年金積立商品の支払額を確認し、節税効果を最大化すべきです。また、中途解約のリスクを防ぐために、今後のキャッシュフローを綿密に予測し、負担可能な水準の月次支払額を維持する知恵を発揮する必要があります。 今後の金融環境は刻々と変化しますが、老後準備の基本原則は、長期的に資産を守り、増やしていくことにあります。今日からでも、自身の口座残高と税金納付履歴を落ち着いて見つめ、退職後の素晴らしい人生のための第一歩を踏み出してみてください。小さな関心と実践が積み重なり、将来豊かで余裕のある老後生活を贈ってくれるという信念を持って、賢い金融生活を送りましょう。 💡 核心ポイント徹底的な財務チェックと長期的な視点に基づいて年金積立保険を維持することで、成功した老後を迎えることができます。 よくある質問 年金積立保険と年金積立ファンドの違いは何ですか? 年金積立保険は保険会社が運用し、元本保証や確定利回りの安定性がありますが、年金積立ファンドは証券会社が株式や債券型商品に直接投資し、高い収益を追求できます。 中途解約するとどのくらいの税金を支払う必要がありますか? これまで年末調整などで受けていた税額控除分をすべて返還する必要があり、運用収益についても雑所得課税が課されるため、大きな損失を被る可能性があります。 年金受給年齢によって税金は変わりますか? はい、年金受給時の加入者の年齢に応じて、55歳以上は5%、70歳以上は4%、80歳以上は3%の低い年金所得税率が適用されます。 月次支払額はどのくらいが適切ですか? 中途解約せずに退職時点まで … Read more

福祉・ケアのAIによる大転換ロードマップ策定に向けた関係専門家への意見聴取

人工知能(AI)技術の急速な発展に伴い、私たちの福祉・ケアの環境も大きな転換期を迎えています。政府は、現場の声を積極的に反映し、実効性のある対策を講じるため、関係する専門家の意見を募っています。単なる技術導入にとどまらず、脆弱な層が実質的な支援を受けられる構造を作ることが核心です。本記事では、こうした大転換ロードマップがなぜ必要であり、どのようにして意見が収斂されているかを詳しく見ていきます。読者の皆様にも、私たちの社会のケア環境がどのように変化するべきか一緒に考えるきっかけとなることを願っています。これから到来する未来社会において、誰も取り残されず、誰もが恩恵を受けられる 방안을検討していきましょう。 = 福祉・ケアのAIによる大転換ロードマップ策定に向けた関係専門家への意見聴取 1. 福祉・ケア現場の変化とAI大転換の必要性 1. 福祉・ケア現場の変化とAI大転換の必要性 私たちの日常に深く浸透した人工知能は、今や福祉・ケアの分野でも核心的な役割を担っています。かつては人が直接足を運び確認しなければならなかった危機的状況にある世帯の発見や安否確認作業も、今では技術の助けを借りることで、はるかに迅速に対応できるようになりました。例えば、一人暮らしの高齢者の家庭に設置された機器が電力使用量や動きを検知し、異常兆候を即座に住民センターに伝達する方式が代表的です。こうした変化は、単に業務を軽減するだけでなく、ゴールデンタイムを逃さずに貴重な命を救うことに決定的な貢献をします。現場の福祉担当者もまた、増加する業務量の中でAIの支援が切実に必要だと口を揃えています。したがって、政府が推進する今回の大転換は選択肢ではなく必須となり、体系的な青写真が不可欠な時期にあります。従来の福祉提供体系は、限られた人員と予算のため、盲点を完全に解消するには構造的な限界が明白でした。高齢者の健康状態や障害者の日常生活支援の需要は日々多様化していますが、これらを手作業で一つずつ追いつくのは力及ばない状況でした。まさにこの点でAIが投入されれば、膨大な量の情報をリアルタイムで分析し、支援が必要な人を正確に特定することができます。現場の公務員が反復的な行政業務から解放され、本当に支援が必要な人に直接会い、相談に乗る本来の業務に集中できる環境が整います。結局、技術と人がそれぞれの役割を調和して分担する構造こそが、私たちが夢見る真の福祉先進国の姿と言えるでしょう。こうした前向きな変化を引き出すために、政府は各界の専門家の知恵を集める作業を着々と進めています。 💡 コアポイントAI技術は福祉の盲点を減らし、現場担当者の業務効率を高めることで、真の意味での個別最適化された支援を可能にします。 2. 関係専門家への意見聴取の具体的な進行過程 2. 関係専門家への意見聴取の具体的な進行過程 成功するロードマップを作成するには、政府単独の力では不十分であり、現場、学界、そして現役の専門家の声を均等に傾聴する必要があります。厚生労働省をはじめとする関係省庁は、今回のロードマップ策定過程において、多様な分野の権威たちと頭を突き合わせています。学界の研究者は最新の技術動向を分析し、現場の実務者は実務で経験する生々しい困難や改善点を隠さず打ち明けています。さらに、情報セキュリティの専門家やAI倫理の学者も参加し、脆弱な層の個人情報保護の問題や技術の悪用防止策を綿密に検討しています。こうして集められた意見は、単に議事録として残るだけでなく、実際の政策文書に反映され、具体的な実行計画へと昇華されます。意見を集める過程では、現場で実際に機能するかどうかの厳格な検証が行われています。理論上は優れて見える技術でも、実際に移動が困難な高齢者や機器操作に不慣れな障害者が使うのに難しければ意味がないからです。そのため、座談会やパブリックコメントの場では、実際の受益者となる当事者たちやそのケアをする保護者の意見も重視されています。例えば、画面をタッチする方式よりも音声でコミュニケーションする方式の方がはるかに有用だという現場の声が反映され、技術開発の方向性が修正されることもあります。こうした対話の過程を経て、ロードマップの完成度は日々高まっており、すべての世代が共感できる方向へと向かっています。政府は今後も多様なチャネルを開き、現場の生々しい反応を継続的に収集する方針です。 💡 コアポイント学界や現場の専門家だけでなく、実際の受益者の声も均等に反映し、実効性の高い政策代替案を策定しています。 3. 技術導入に伴う期待効果と主要な課題 3. 技術導入に伴う期待効果と主要な課題 福祉分野にAIが本格導入されれば、私たちは今とは全く異なる次元の便利で安全なケアサービスを利用できるようになります。緊急事態が発生した際、人が手動で通報ボタンを押さなくても、機器が自ら危機を検知し救急隊に連絡する仕組みが普及するでしょう。また、移動が困難な人々が遠隔で健康状態をチェックされ、必要な薬の服用タイミングを案内されるなど、日常生活の自立度が大きく向上します。こうした変化は、結果として保護者の介護負担を画期的に軽減し、家族全体の生活の質を高めることに貢献します。さらに、自治体ごとにバラバラに運営されていた福祉情報が一つの体系で接続され、必要な人がいつでもどこでも隙のない支援を受けられるようになります。しかし、こうした楽観的な展望の裏側には、解決すべき課題が山積みであることも見逃してはなりません。まず浮上する問題は、技術に不慣れなデジタル弱者が逆に疎外される逆説的な状況への懸念です。すべての高齢者が最新のスマートデバイスを巧みに扱えるわけではなく、彼ら向けの丁寧な教育と補助装置が必ず伴わなければなりません。また、個人の健康記録や機微な福祉相談内容が外部に漏洩したり悪用されたりしないよう、徹底したセキュリティ体制の構築が何より重要です。技術開発にのみ注力して、人間が持つ温かい人情や交流が消えてしまうという懸念の声にも耳を傾ける必要があります。結局、技術はあくまで人間を助ける道具として機能すべきであり、その中心には常に人間がいるという哲学を忘れてはなりません。 💡 コアポイント緊急事態への対応能力と生活の質が向上する一方で、脆弱な層の疎外やセキュリティ問題など、慎重に解決すべき課題も存在します。 4. 自治体と現場の現状および今後の計画 4. 自治体と現場の現状および今後の計画 中央政府の大きな構想に合わせて、全国の各地方自治体もそれぞれの地域特性に合ったAIケア事業を迅速に推進しています。ある地域では、一人暮らしの高齢者人口が多いという特性を考慮し、話し相手機能を持つ人形型の機器を普及させ、大きな好評を得ています。別の地域では、移動が困難な障害者世帯のために、遠隔で家電製品を制御し安否を確認するIoTネットワークを密に構築しています。こうした自治体ごとの成功事例は、中央政府がロードマップを策定する際の貴重な基盤となり、全国的な普及の可能性を測る尺度となります。政府は、各地で検証された成功モデルを選別して普及させ、予算と人員を効率的に配分できる詳細な計画を練り上げています。残りの期間中、政府は関係機関との継続的な協議を経て、ロードマップの完成度を最高潮に高める計画です。専門家シンポジウムやパブリックコメントで集められた多様な意見を体系的に分類し、優先順位をつけて、実行可能な課題から着々と実行していきます。最終的に確定されるロードマップには、今後数年間、韓国の福祉・ケア分野が進むべき明確な指針が盛り込まれるでしょう。単に計画を立てるだけでなく、毎年実施実績を確認し、不足点を補完するフィードバック体制も併せて整備される予定です。こうした体系的な努力が支えられれば、韓国は超高齢化社会が直面する危機を、むしろ技術革新の機会とすることができるでしょう。現場の声が十分に盛り込まれた今回のロードマップが、私たちの社会の暗い部分を明るく照らす温かい光となることを期待しています。 💡 コアポイント自治体ごとの成功事例を基に詳細な実行計画を練っており、体系的な点検体制を通じて完成度の高いロードマップを確定する予定です。 5. 持続可能な福祉エコシステム構築に向けた提言 5. 持続可能な福祉エコシステム構築に向けた提言 AIによる大転換が成功裏に定着するためには、一時的な予算投入を超えて、持続可能な福祉エコシステムを自ら構築できる必要があります。技術は日進月歩で発展するため、一度作られた機器や仕組みが数年後には無用にならないよう、柔軟なアップグレード構造を整えることが不可欠です。そのため、民間の優れた技術力を持つ企業と公共部門が緊密に協力し、現場に合ったソリューションを継続的に開発する必要があります。企業が公益性を考慮した合理的な価格で技術を供給し、政府が制度的基盤と予算を支える共生の構造が定着すべきです。さらに、こうした技術を扱う福祉現場の実務者や社会福祉士が、新しいツールを巧みに活用できるよう、専門教育プログラムも常時運営されるべきです。また、福祉サービスの受益者となる国民自身が技術の主人となり、積極的に意見を表明できる対話の場が日常化されるべきです。政策の成否は、机に向かっている専門家たちが決めるのではなく、実際にサービスを利用し、涙を流し笑いをする当事者の評価にかかっています。定期的な満足度調査を実施し、現場から聞こえてくる不便さを即座に反映できる柔軟な行政プロセスが支えられなければ、信頼される政策は完成しません。技術が人間を支配するのではなく、人間の尊厳を守り、生活の価値を高める方向でAIが活用されるべきという大原則を忘れてはなりません。関係する専門家、政府、そして国民が一心同体で知恵を結集すれば、韓国は真の意味でのスマート福祉強国へと飛躍できるでしょう。 💡 コアポイント公共と民間の緊密な協力に加え、実務者教育および受益者中心の常時コミュニケーション体制が支えられなければ、持続可能な福祉は実現できません。 6. 未来の展望と読者が進むべき方向 6. 未来の展望と読者が進むべき方向 これまで、厚生労働省が推進する福祉・ケアのAI大転換ロードマップ策定過程と主要な論点を多角的に検討してきました。今後、私たちの社会は、AIがより多くの分野でケアの手を代行し、より密で安全な福祉網を形成していくでしょう。技術の発展速度に合わせて制度や意識のレベルも共に成熟すれば、盲点のない温かい社会を作ることは不可能ではありません。読者の皆様にも、私たちの身近に移動が困難な隣人や、デジタル機器の使用に困難を感じている高齢者がいないか、温かい目で見ていただきたいと思います。政府の政策的な努力だけでなく、市民一人ひとりの温かい関心と配慮が加わって初めて、完全な福祉エコシステムが花開くことができます。到来する未来社会において、誰も疎外されず、誰もが幸せな生活を楽しめるよう、今後の政策変化の過程に継続的な関心を寄せてください。私たち全員が技術の受益者に留まるのではなく、より良い世界を共に作り上げる主体者として声を上げるときです。自治体や政府が主催するパブリックコメントや意見聴取の過程に積極的に参加し、現場の生々しい声を伝えることも良い方法です。小さな関心と参加が、韓国全体の福祉水準を一段階引き上げる巨大な原動力になることを疑いなく信じています。今後発表される最終ロードマップの内容に耳を傾け、私たちの地域のケア環境がどのように変わっていくかを継続的に見守っていただきたいと思います。技術の温もりと人間の情が満ちた未来へと向かうこの旅路に、読者の皆様の温かい同行を期待しています。いつも健康で、幸福に満ちた日常をお過ごしになることを心より願い、本記事を締めくくります。 💡 コアポイント技術と制度の発展だけでなく、市民の温かい関心と積極的な参加が調和して初めて、完成度の高い未来の福祉が実現します。 よくある質問 福祉・ケアのAI大転換ロードマップはいつ最終確定されますか? 政府は、関係専門家や現場の意見を十分に聴取した後、調整過程を経て最終報告書を確定する予定です。 AIが福祉現場に導入されると、何が最も良くなりますか? 危機的な状況にある世帯を迅速に発見し、緊急事態にリアルタイムで対応できるため、福祉の盲点が大きく減少します。 デジタル機器の扱いに不慣れな高齢者は疎外されませんか? 政府と自治体は、こうした懸念を解消するため、脆弱な層向けの教育や音声認識など簡単なインターフェースを併せて検討しています。 一般国民も今回のロードマップ策定過程に意見を述べられますか? 国民提案プラットフォームや電子パブリックコメントなど、多様なコミュニケーション窓口を通じて、国民や専門家の意見を広く聴取しています。 … Read more

所得税控除用年金貯蓄の誤解はもう終わり!税額控除の限度額と特典を完全整理

「所得税控除用年金貯蓄」という名前で呼ばれる商品の正確な法的名称は、年末調整で税額控除を受ける年金口座です。過去の記憶や周囲の話のせいで、まだ所得税控除だと思っているサラリーマンが想像以上に非常に多いです。しかし、現在の税法上、これは年末調整で拠出金の一部を返還される税額控除方式で運営されています。毎年訪れる年末調整シーズンで税金の負担を重くしないためには、今から制度を正しく理解し準備する必要があります。この記事を通じて、年金口座の正確な限度額と活用方法を隅々まで把握することができます。漠然としていた老後準備と節税を同時に解決する具体的な方法を今から確認してみてください。 = 所得税控除用年金貯蓄の誤解はもう終わり!税額控除の限度額と特典を完全整理 1. 名前は所得税控除、実は税額控除 1. 名前は所得税控除、実は税額控除 私たちがよく呼ぶ「所得税控除用年金貯蓄」は、実は税額控除商品であるということをまず知っておく必要があります。過去には所得税控除という表現を使いましたが、税法の改正により完全に税額控除に変わりました。所得税控除は課税標準自体を下げる方式であり、税額控除は算出された税金から直接一定の割合を差し引く方式です。年金口座に資金を拠出すると、年末調整時に拠出金額の13.2パーセントまたは16.5パーセントを直接受け取ることができます。総給与が5,500万ウォン以下のサラリーマンであれば、16.5パーセントという高い控除率が適用され、かなりの還付金を受けられる可能性があります。このような税制上の優遇措置の違いを正確に知っておかなければ、毎年適切な年末調整戦略を立てることができません。周囲で所得税控除だと言うから同じだと思って油断し、困った目に遭うケースが少なくありません。過去の税法改正により名称と特典の適用方式が変わったため、最新の基準を把握することが不可欠です。税額控除は拠出した金額に比例して直接税金を減らしてくれるため、節税の体感効果がはるかに大きいです。 💡 コアポイント所得税控除用年金貯蓄の正しい名称は年末調整税額控除用年金口座であり、拠出金の13.2パーセントから16.5パーセントを直接還付されます。 2. 年金貯蓄とIRPの限度額を組み合わせる 2. 年金貯蓄とIRPの限度額を組み合わせる 年金貯蓄単体では、年間600万ウォンまで税額控除の拠出限度額が与えられます。これに個人型退職年金(IRP)を追加で活用すれば、限度額を900万ウォンまで大幅に増やすことができます。サラリーマンのキムさんの場合、毎月コツコツと資金を貯め、年金貯蓄に600万ウォンを満額入れ、個人型退職年金に300万ウォンを追加拠出しました。このように組み合わせることで総計900万ウォンの拠出限度額を満額使い切ったおかげで、年末調整で数十万ウォンの還付金を受け取ることができました。限度額を最大限活用することが節税の鍵ですが、自分の資金状況に合わせて無理のないように設定する必要があります。毎月一定額を自動引き落としに設定しておけば、一度にまとまった金額を入れる負担を軽減できます。個人型退職年金を組み合わせれば追加の限度額を確保できるため、自分の収入水準に合わせて戦略を立てる必要があります。無理な拠出は中途解約につながる可能性があるため、月々の拠出額を現実的に計画することが重要です。 💡 コアポイント年金貯蓄単体の600万ウォンに個人型退職年金の300万ウォンを加え、最大900万ウォンまで税額控除の限度額を埋めることができます。 3. 加入条件と誰でも享受できる特典 3. 加入条件と誰でも享受できる特典 所得税控除用年金貯蓄は、大韓民国の国民であれば、収入のある労働者や自営業者誰でも加入できます。特別な資格制限が厳しくないため、社会人デビューしたばかりの人から退職間際の中高年層まで幅広く活用されています。毎月一定の収入が発生し、税金を納めているサラリーマンであれば、誰でも年末調整特典の対象になります。ただし、全く収入のない主婦や学生の場合は、税額控除特典を直接受けられない点に注意が必要です。このような場合は、名義を収入のある家族にするか、他の資産運用方法を模索するのが賢明です。毎月誠実に所得税を納めているサラリーマンであれば、今すぐ加入条件を確認してみることをお勧めします。収入が発生する労働者と自営業者の両方に開かれた制度であるため、社会人デビューしたばかりの頃から始めるのが有利です。非所得者の場合は税額控除特典が適用されないため、加入前に必ず自分の収入の有無を確認しなければなりません。 💡 コアポイント収入のある労働者と自営業者なら誰でも加入でき、サラリーマンの年末調整に必須の節税商品です。 4. 中途解約時に直面する税金の負担 年金口座は老後準備と節税を同時に叶える優れた手段ですが、中途解約すると大きな損失を被る可能性があります。急いで資金が必要だという理由で中途解約を選択すると、これまで受けていた税額控除特典をすべて返還しなければなりません。さらに、運用収益に対して雑所得税の名目で高い税率が課せられるため、元本損失が発生することもあります。実際に多くのサラリーマンが、年末調整の還付金だけを見て加入し、急な資金必要時に解約して、かえって税金を多く払う状況を経験しています。したがって、この口座に入れるお金は、少なくとも退職時期である55歳までは絶対に引き出さないという気持ちで運用すべきです。やむを得ず資金が必要な場合は、解約よりも口座内で一部の金額のみを引き出したり、担保融資を探したりする方が賢明です。税額控除特典を受けた金額と収益に対して雑所得税が課せられるため、まず長期維持の能力を確認する必要があります。短期間の資金運用目的ではなく、退職資金の確保という本来の趣旨に合わせてアプローチすることが安全です。 💡 コアポイント中途解約時はこれまで受けた税額控除の還付金を返還する必要があり、雑所得税が課せられるため、長期維持が必須です。 5. 55歳以降に年金として受給する方法 積み立てた資金は、55歳以降に年金形式で分割して受給できることで初めて真の節税効果が完成します。一度にまとまった金額として引き出して使えば、退職所得や雑所得の税率が高くなり、税金の負担が大きくなる可能性があります。年金として分割して受給する場合は、年金所得税が適用され、税率は3.3パーセントから5.5パーセント程度まで大幅に低くなります。年齢が高くなるほど税率が徐々に低くなるため、退職後の生活費の不足を埋める優れた生存戦略になります。退職金を年金口座に移して受給すると、退職所得税の負担を半分近く軽減できるという利点もあります。55歳以降、毎月安定したキャッシュフローを生み出すことが、老後破産を防ぐ最も確実な方法です。年金を一括払いではなく分割受給の形式で受け取ることで、低い税率の年金所得税が適用されます。退職金の移転を活用すれば、追加的な税額減免効果も享受できるため、退職設計に非常に有利です。 💡 コアポイント55歳以降に年金形式で受給すると、低い年金所得税率が適用され、税金の負担を最小化できます。 6. 成功する老後準備のための実践戦略 これまで見てきた所得税控除用年金貯蓄は、単なる貯蓄を超えて、生涯のお金の心配を終わらせる強力な武器です。毎年年末調整シーズン마다ため息をついていたサラリーマンであれば、今すぐ自分の拠出限度額を確認する必要があります。2026年現在の物価上昇と退職後の生活に備えるため、年金口座の活用は選択ではなく必須となりました。毎月少しずつでもコツコツと拠出する習慣をつけることで、複利効果を十分に享受できます。今日からすぐにメインバンクや証券会社のアプリを開き、年金貯蓄口座の開設から始めてみてください。小さな実践 하나가数年後に数百万ウォンの税金還付と豊かな老後という大きな結果として返ってくるでしょう。継続的な拠出と長期維持が、成功する老後資産形成を決定づける最も重要な要因です。今すぐ口座を確認し、自分に最適な拠出額を設定して節税を始めましょう。 💡 コアポイント徹底した限度額管理と長期拠出計画を通じて、豊かな老後と確実な節税の両方を手に入れましょう。 よくある質問 所得税控除用年金貯蓄と一般の貯蓄商品との最大の違いは何ですか? 一般の貯蓄は利息に対して税金を払いますが、年金口座は年末調整時に税額控除特典を受け、後に年金として受給する際に低い税率が適用されます。 主婦や学生も税額控除特典を受けられますか? 収入のない主婦や学生は、総合所得や給与所得がないため、直接的な年末調整税額控除特典を受けられません。 年金貯蓄ファンドと年金貯蓄保険の違いは何ですか? 年金貯蓄ファンドは株式や債券などに直接投資して運用収益を追求し、年金貯蓄保険は安定した公告利回りや確定金利を提供します。 中途で転職したり退職したりした場合、口座はどうなりますか? 退職しても年金口座自体は維持され、転職先の会社の個人型退職年金と連携したり、引き続き個人として拠出を続けたりできます。 =

退職年金の受給方法:一時金より年金受給の方が税金を節約できる理由

退職年金の受給方法の選択によって、最終的に手元に残る金額は数百万円から数千万円まで大きく変動する可能性があります。ある会社員である金氏は、退職金を一括で受け取って車を乗り換えようとしたところ、莫大な税金を支払うことになりそうだと聞いて驚きました。実際、無意識に一時金として受け取ると、退職所得課税がそのまま適用され、大きな損失を被る可能性があります。直ちにまとまったお金が必要な状況でなければ、税負担を大幅に軽減してくれる年金方式を選択する方がはるかに有利です。この記事では、退職金を最も賢く分割して受け取り、税金を節約する具体的な手順を詳しく見ていきます。退職後の安定した老後資金を守るために、私たちが必ず知るべき核心情報を一つずつ確認していきましょう。 = 退職年金の受給方法:一時金より年金受給の方が税金を節約できる理由 1. 一時金受給と年金受給の決定的な違い 1. 一時金受給と年金受給の決定的な違い 退職年金の受給方法を選ぶ際に、まず比較すべき点は税制優遇の規模です。退職金を一時金として受け取ると、これまで蓄積された退職所得課税が一度に課せられ、貴重な資産が大幅に減少します。一方、個人型退職年金(IRP)口座に退職金を移管した後、年金形式で分割して受け取れば、退職所得課税の30パーセントを免除してもらうことができます。これだけで終わらず、年金受給から10年を超えると免除率が40パーセントまで拡大し、税負担を劇的に低減できます。節約した税金は再び口座内で運用されるため、時間が経つほど複利効果を十分に享受できるようになります。 多くの退職者がまとまったお金を一度に手に入れたいと願いますが、税控除額を計算すると、年金受給の方が圧倒的に有利です。実際、周囲の知人の事例を見ても、年金で毎月生活費を受け取っている人の方が、長期的な資産管理においてより成功しています。一時金として受け取ったお金は簡単に使われがちですが、年金は毎月決まった日に振り込まれるため、計画的な消費が可能になります。結局、税金を減らしながら老後の生活費を安定して確保するには、最初から年金受給方式を念頭に置く必要があります。 💡 核心ポイント退職金を年金で分割して受け取れば、一時金よりも最大40パーセントまで税金を節約できます。 2. 個人型退職年金(IRP)口座の重要性と活用方法 2. 個人型退職年金(IRP)口座の重要性と活用方法 退職年金の受給方法の核心ツールは、個人型退職年金(IRP)口座です。会社を退職したり転職したりする際に受け取る貴重な退職給付金は、必ずこの個人型退職年金口座に移管しなければ、年金受給の資格が与えられません。最近、多くの金融消費者が銀行や保険会社にあった資金を証券会社の口座に移す動きが活発になっています。証券会社の口座では、多様な株式型商品や上場投資信託(ETF)などに直接投資して、より高い収益率を追求できるためです。 自分で口座を作る際、手数料条件や自分の投資スタイルに合った金融機関を慎重に見極めるプロセスが不可欠です。口座開設後は、単にお金を預けておくだけでなく、自分の年齢や投資スタイルに合わせて資産を運用する必要があります。退職時期が近づくにつれて、安全資産の比率を高めながら変動性を減らす戦略が、老後資産を守る近道です。普段から金融プラットフォームを活用し、自分の口座の残高や収益率を随時確認する習慣を身につけるべきです。 💡 核心ポイント退職年金を正常に受給するには、必ず個人型退職年金口座を開設して資産を移管する必要があります。 3. 年金受給期間と年齢に応じた戦略 3. 年金受給期間と年齢に応じた戦略 退職年金の受給方法を設計する際は、いつから受け取るかという受給時期を調整する知恵が必要です。退職年金と個人年金は、受給時期を少し遅らせることで、積立期間と運用期間をさらに確保できるため有利です。若いうちに退職した場合は受給期間を長く取り、退職時期が遅かった場合は期間を調整して毎月受け取る金額を高める必要があります。 例えば、65歳から毎月一定の金額を確実に受け取るために、退職直前まで 꾸준히拠出・運用する戦略を立てることができます。国民年金の受給時期と連動させ、年金の空白期間を埋めるよう、退職年金の受給期間を10年以上と長く設定するのが望ましいです。毎月口座に振り込まれる年金金額が生活費に十分であるとき、初めて退職後の生活に安定感が出てきます。ただ早く受け取ることが万能ではなく、自分の期待寿命と資金需要を総合的に考慮する必要があります。 💡 核心ポイント年金受給時期を遅らせ、期間を長く設定すれば、資産運用期間が延びてより安定した老後を送ることができます。 4. 金融機関の選択とマネー・ムーブのトレンド 退職年金の受給方法を知る過程で、どの金融機関と組むかを決めることは非常に重要です。最近、投資家の間では、伝統的な銀行や保険会社から証券会社へ資金を移す流れが明確に観察されています。証券会社では、多様な上場投資信託や債券商品に直接投資できるため、相対的に高い収益率を期待できるからです。 メインで利用している銀行や証券会社への訪問が難しい場合、スマートフォンアプリを通じて非対面で簡単に口座を開設できます。非対面口座開設のプロセスでは、各種手数料免除特典やイベントの有無を慎重に比較検討することが、賢い消費者の姿勢です。金融機関ごとに提供する資産管理ソリューションやコンサルティングサービスの品質が異なるため、事前に口コミを探してみるのも役立ちます。老後資産を扱う重要な口座であるため、セキュリティが高く、便利なインターフェースを備えた場所を選ぶべきです。 💡 核心ポイント自分の投資スタイルと手数料条件を考慮し、最も有利な金融機関の口座を選択すべきです。 5. 書類準備と申請手続きの完全ガイド 退職年金の受給方法を実際に実行に移すには、会社と金融機関の間で必要な書類を漏れなく揃える必要があります。会社は、従業員が退職すると、確定給付型または確定拠出型に蓄積された退職金を、個人型退職年金口座に漏れなく入金しなければなりません。従業員は、退職証明書と身分証、そして本人名義の口座コピーなどを準備し、該当する金融機関に提出すれば大丈夫です。 支店に直接行く時間を確保するのが難しい、またはどこで確認すればよいかわからず申請を先延ばしにするケースが想像以上に多いです。統合年金ポータルのような公的システムを活用すれば、自分が加入しているすべての年金情報を一目で照会・管理できます。書類を提出した後、通常は営業日基準で数日以内に口座振替が完了し、その後年金開始申請を進めることができます。複雑に見える手続きでも、順番に従って一つずつ進めれば、誰でも一人で簡単に処理できます。 💡 核心ポイント退職年金を受給するには、会社の退職給付移転確認と金融機関の年金開始申請手続きを正確に経る必要があります。 6. 成功した老後のための年金運用の見通し 退職年金の受給方法を正しく理解し実践することは、豊かで余裕のある老後を作る最も確実な鍵です。今後の経済環境の変化に合わせて、継続的に資産をチェックし、職務能力を強化して収入を高める努力も並行して行う必要があります。職場にいる間、 꾸준히拠出し、退職後は税制優遇を最大化する方向で引き出す知恵を発揮しましょう。今すぐスマートフォンを起動し、統合年金ポータルで自分の隠れた年金資産を照会して、第一歩を踏み出してみてください。小さな関心と実践が積み重なり、後日毎月口座に振り込まれる安定した年金収入として返ってくるでしょう。 💡 核心ポイント徹底した退職年金受給戦略と継続的な資産管理が、成功した退職生活を完成させます。 よくある質問 退職金を一時金で受け取ると、どれくらいの税金がかかりますか? 一時金で受け取ると、退職所得課税が全額課せられ、年金で受け取る場合よりも税負担がはるかに大きくなります。 IRP口座は証券会社でしか作れないのですか? 証券会社だけでなく、銀行や保険会社でも作成できますが、投資商品の多様性により証券会社が好まれる傾向があります。 年金受給期間は最低何年にするべきですか? 年金受給期間は、通常10年以上と長く設定することで、税制優遇と複利効果を最大化できます。 統合年金ポータルでは何を確認できますか? 自分が加入している国民年金、退職年金、個人年金の全加入内訳と予想受給額を一目で照会できます。 … Read more

2026년 국가기술자격 취득 우수 학교 및 학생 선정과 시상 계획 공고 내용

고용노동부가 발표한 2026년 국가기술자격 취득 우수 학교 및 학생 선정과 시상 계획은 전문 기술 인재를 양성하는 교육 기관과 학생들에게 큰 동기를 부여하고 있습니다. 매년 수많은 학생들이 산업 현장에서 필요로 하는 자격증을 취득하기 위해 밤낮으로 노력하고 있으며, 이러한 노력이 실질적인 보상으로 이어지는 제도가 바로 이 시상 계획입니다. 과거에는 단순히 자격증 취득 여부만 중요하게 여겼지만, 이제는 어떤 … Read more

揺れる中東原油サプライチェーン、米産輸入拡大は解決策になり得るのか

国内石油エネルギー供給網の中核をなしていた中東地域の比重が徐々に低下し、米産原油輸入の拡大が新たな代替案として浮上しています。中東戦争の長期化によりホルムズ海峡封鎖などの地政学的リスクが高まる中、国内製油会社は生き残りをかけた輸入先多角化に総力を挙げています。かつては精製設備の性質上の問題や長期契約構造のため代替原油の導入に懐疑的でしたが、現在は原油をブレンドして使用する技術的な実験すら厭わない状況です。本記事では、揺れる中東サプライチェーンの中で韓国が直面しているエネルギー危機の実態と、米産輸入拡大が根本的な解決策となり得るかどうかを詳しく掘り下げます。韓国経済の生命線であるエネルギーが多様化されるまでの過程を綿密に確認し、製油産業がこの危機を機会に変え、堅牢なエネルギー安全保障を構築できるかどうかを共に探ります。 = 揺れる中東原油サプライチェーン、米産輸入拡大は解決策になり得るのか 1. 中東依存度の低下とサプライチェーンの再編 1. 中東依存度の低下とサプライチェーンの再編 中東産原油を中心とした国内エネルギー供給網に確実な亀裂が入り始めたのは最近のことです。米国とイラン間の長年の対立が遂に戦争に発展し、国内大手製油会社は中東依存度を下げるための非常事態体制に移行しました。実際に韓国石油公社の資料によると、今年上半期中東からの輸入原油物量比率は前年同期比で大幅に下落しました。依然として中東地域がシェア1位を維持していますが、数十万バレルに達する物量が減少し、依存度が目に見えて緩和されました。 こうした空白はそのまま米大陸とアフリカ大陸の原油が埋め始めています。特に米産原油を含む米州からの輸入物量と全体のシェアは目覚ましい上昇曲線を描きました。アフリカ大陸からの原油物量も爆発的に増加し、シェアが数倍以上に急増するという快挙を成し遂げました。国別で見ると、コンゴやガボンなどのアフリカ諸国からの輸入量が想像以上に大きく増加していることが確認できます。 💡 コアポイント中東戦争の長期化により、国内製油会社は中東原油への依存度を下げ、米国およびアフリカ産の輸入を大幅に増やしています。 2. 危機の中で始まった多角化の実験 2. 危機の中で始まった多角化の実験 昨年春、ホルムズ海峡が封鎖される危機に直面した当時、政府は製油会社に対し米産原油の輸入を積極的に推奨しました。しかし当時の現場の反応は極めて冷ややかで、概ね懐疑的な視線が支配的でした。戦争がすぐに終わるという安易な期待もあったものの、何よりも国内の製油設備の特性と合わないという現実的な問題が足かせとなっていました。米国や欧州地域の原油を無計画に輸入すれば、精製設備に故障が発生したり停止したりする恐れがあるという懸念が蔓延していました。 しかし戦争が予想以上に長引くにつれ、製油会社はもう後戻りできない絶体絶命の状況に直面しました。結局、生き残るために輸入先を多角化しなければならない運命に立たされ、異なる性質の原油を既存の設備に合うよう適切にブレンドして投入するという大胆な実験に踏み切りました。異なる成分を持つ原油を調和的に配合する技術力を確保することで、製油会社は新たな活路を開拓し始めました。こうした努力は単なる危機対応に留まらず、長期的には韓国のエネルギー体質を改善する契機として作用しています。 💡 コアポイント初期の懸念と異なり、製油会社は性質の異なる原油を配合する技術的な実験を通じて、輸入先多角化という新たな道を切り拓きました。 3. 中東産原油が人気だった理由 3. 中東産原油が人気だった理由 昨年まで中東原油は輸入総量の70%前後を占め、国内エネルギー市場で絶対的な王座に座っていました。中東地域に世界最大規模の油田が密集しているという地理的優位性も大きかったですが、原油の物理的特性と製油産業の古い契約構造が決定的な役割を果たしました。原油は産地によって品種や成分がそれぞれ異なり、これが精製時に得られる最終石油製品の比率を決定します。 原油の価値や等級を分ける最も重要な尺度は、米石油協会が定めた比重測定単位と硫黄含有量です。数値が高いほど軽く澄んだ油に分類され、数値が低いほど重く粘つく性質を帯びます。中東で主に生産されるドバイ原油は、硫黄含有量がやや高く重い性質を持つ代表的な重質油に分類されます。世界中の製油会社は長年にわたり、こうした重質油の精製に最適化された大規模な設備インフラを堅牢に構築してきました。 💡 コアポイント中東産原油は長年構築された製油インフラと価格競争力のおかげで、国内エネルギー市場で絶対的な比重を占めてきました。 4. 軽質油と重質油の精製科学 4. 軽質油と重質油の精製科学 原油の世界において、軽く澄んだ油を意味する軽質油は、精製過程が比較的非常に単純であるという利点を持っています。英国北海産ブレント原油や米国西部テキサス産原油が代表的な軽質油ですが、これらは多くの精製工程を経なくても高価なガソリンや高級石油製品を大量に得ることができます。そのため、原油自体の価格は当初から高く形成されており、世界中のバイヤーによる激しい奪い合いが起きていることもあります。 一方で、中東の代表的な原油は比較的軽くなく粘つく性質を持っており、一見すると扱いにくく見えます。しかし国内の製油会社は、こうした汚く粘つく重質油を効率的に分解し、高品質な製品を取り出す高度な分解設備を備えていました。安価な重質油を輸入し、精密な工程を経て価値ある製品に変貌させることが、国内製油産業のコア競争力であったと言えます。まさにこの理由から、製油会社は性質が全く異なる米産軽質油をすぐに大量に導入することに負担を感じざるを得ませんでした。 💡 コアポイント軽い軽質油とは異なり、粘つく重質油は複雑な精製工程が必要ですが、国内製油会社はこれに特化した設備を保有してきました。 5. 米産原油輸入拡大の光と影 5. 米産原油輸入拡大の光と影 中東サプライチェーンが揺れる状況において、米産原油輸入の拡大は表面上非常に優れ、確実な代替案のように見えます。世界最大の産油国の一つに浮上した米国の物量を安定的に確保できれば、中東リスクに対する脆弱性を大きく低減できます。実際、多くの専門家は国家エネルギー安全保障の観点から、特定の地域にエネルギーを過度に依存する構造を大胆に脱却すべきだと声を上げています。 しかし現実的に、米産原油を無計画に増やすことはコスト面で大きな課題を伴います。地理的にはるかに遠い距離を移動しなければならないため、物流費と輸送時間は増えざるを得ず、これは 곧原価上昇につながります。また、国内製油工場の物理的設備は重質油の精製に合わせて設計されているため、米産軽質油の比率が高すぎると全体の工程効率が低下する恐れもあります。結局、経済性と安全保障という二兎を追うためには、製油会社の継続的な技術革新と柔軟なブレンド戦略が不可欠です。 💡 コアポイント米産原油の輸入はエネルギー安全保障を強化しますが、長い輸送距離や設備適合性の問題など、解決すべき経済的課題も併せ持っています。 6. エネルギー安全保障の未来と私たちの課題 6. エネルギー安全保障の未来と私たちの課題 急変する国際情勢の中で、韓国が安定的なエネルギーを供給されるためには、もはや過去の慣行だけに留まることはできません。中東中心の長年のサプライチェーンから脱却し、米国とアフリカを網羅する多様化されたネットワークを構築することは、選択ではなく必須となりました。製油会社は、異なる性質の原油を完璧に融合させる技術力をさらに高度化し、いかなる危機的状況でも工場が停止しないよう備える必要があります。 政府もまた、税制優遇や物流支援など多角的な政策的な裏付けを通じて、民間企業が大胆に輸入先を広げられる土壌を整えてあげなければなりません。読者の皆様にも、国際原油価格の変動や中東のニュースに少しだけ関心を向け、国家エネルギー安全保障の重要性を共に理解していただければ幸いです。これから来る未来社会において、安定的なエネルギーはまさに国家の強力な競争力であり、国民の生活の質を守る堅固な盾となるでしょう。揺れるサプライチェーンの中で、韓国が賢明な解決策を見出し、エネルギー強国として堂々と立つことを心から期待しています。 💡 コアポイントサプライチェーンの多角化と技術革新に基づく柔軟な対応のみが、不安定な国際情勢の中で韓国のエネルギー安全保障を守ることができます。 よくある質問 なぜ急に中東産原油の輸入比重を減らそうとしているのですか? 米国とイランの戦争が長引くにつれ、ホルムズ海峡封鎖など中東地域の地政学的リスクが高まったため、エネルギー供給の安定のために輸入先を多角化しようとしているのです。 … Read more

年金保険加入前に必ず知るべきメリット・デメリットと節税および健康保険料基準まとめ

定年後の安定した生活を望むなら、通常の預金や貯蓄よりも年金保険を活用して長期的な資産フローを設計する方がはるかに有利です。毎月発生する固定支出や物価上昇を考慮すると、単にお金を貯めるだけでなく、生涯にわたって一定の現金フローを生み出す仕組みが不可欠だからです。市中銀行の貯蓄商品と比較した場合、年金保険には税制優遇や非課税条件など様々なメリットがあり、多くのサラリーマンが注目しています。しかし、安易に加入して中途解約すると大きな損失を被る可能性があるため、自身の経済状況に合った納付期間を慎重に選ぶ必要があります。この記事では、年金保険の具体的な特徴から健康保険料への影響まで詳しく解説します。普段から老後準備に関心があった方にとっては、本日の内容を通じて大きな助けとなるでしょう。 = 年金保険加入前に必ず知るべきメリット・デメリットと節税および健康保険料基準まとめ 1. 小見出し 1. 小見出し 年金保険と通常の預貯金の違いと選択基準 市中銀行の通常の預貯金は短期間でまとまったお金を貯めるのに適していますが、物価上昇率を考慮すると、実質的な資産増の効果は期待に届かないことが多いです。一方、年金保険は最低5年以上継続して払い込み、定年後に年金形式で分割して受け取るよう設計された長期金融商品です。例えば、毎月50万ウォンずつ貯蓄しているサラリーマンが短期預金だけに加入した場合、満期ごとに利子所得税を差し引かれ、また商品を解約する手間が発生します。しかし、年金保険は一定の条件を満たせば非課税の恩恵を受けられるため、税後収益率の面でははるかに有利な立場を占めることができます。銀行窓口で勧められる商品だけを無条件に信じるのではなく、自分の収入サイクルと退職時期を正確に計算するプロセスが必須です。 最近では、10年維持時に高い返戻率を謳う短期払い年金保険商品も人気を集め、多くの加入者の目を引いています。これらの商品は払い込み期間を比較的短く保ちつつ、長期維持時に複利効果を享受できるように作られており、実用性を重視する人にとって最適です。ただし、払い込み期間が短い分、毎月支払う保険料の負担が相対的に大きくなる可能性があるため、自分の給与口座の残高を綿密に確認する必要があります。もし収入が不規則な自営業者やフリーランサーであれば、無理に短期払いを選ぶのではなく、払い込み金額を柔軟に調整できる商品を選ぶのが賢明です。金融機関ごとに提供される追加払い込みや中途引き出し機能を上手に活用すれば、想定外の資金需要にも柔軟に対応できます。 💡 核心ポイント年金保険は通常の預貯金よりも長期的な資産形成と税制優遇の面で有利であり、自分の収入サイクルに合った払い込み期間の設定が重要です。 2. 小見出し 2. 小見出し 短期払い年金保険のメリット・デメリットと注意点の分析 ここ数年、金融市場で大きな注目を集めている10年満期の短期払い年金保険は、速い返戻率を武器に加入者を獲得しています。一般的な年金商品が20年以上払い込まなければ初めてその価値を発揮するのに対し、これらの商品は比較的早い段階で元本を回復できるという利点があります。実際、周囲の知人の中にも、退職が目前に迫ったタイミングで短期払い商品を通じて老後資金を効率的に確保しようとする人々を簡単にみつけることができます。しかし、返戻率が高いという華やかな広告の裏には、中途解約時の元本損失という巨大なリスクが潜んでいることを決して忘れてはいけません。 加入後1年や2年で急に資金が必要になり解約した場合、これまで積み立てた金額の半分も戻ってこないという事態に直面する可能性があります。したがって、短期払い年金保険は直ちに使う必要のない余裕資金でのみ加入すべきであり、決して緊急予備金口座のように考えてはいけません。保険設計士の言葉だけを信じて無理に加入するのではなく、商品説明書に記載された解約返戻率の表を直接綿密に確認する努力が必要です。特に金利連動型か固定金利型かによって、今後受け取れる年金の額が大きく異なる可能性があるため、契約条件を細かく検討すべきです。周囲の勧誘に流されるのではなく、自分の経済的な体力に合った範囲内で契約を維持することが、最も安全な資産運用の秘訣です。 💡 核心ポイント短期払い年金保険は速い返戻率と税制優遇が魅力的ですが、中途解約時に大きな損失が発生する可能性があるため、余裕資金でのみ加入すべきです。 3. 小見出し 3. 小見出し 年金収入と健康保険被扶養者喪失基準との相関関係 退職を控えたサラリーマンが最も恐れているものの一つは、退職後に地域加入者に転換され、爆弾のように届く健康保険料の請求書です。在職中は会社の負担分のおかげで負担が少なかったものの、退職後は保有する住宅や自動車だけでなく、各種収入まで綿密に合算されて課税されます。特に健康保険被扶養者資格を維持するためには、年間合計収入が一定の基準を超えてはいけませんが、ここでは公的年金と私的年金の両方が含まれます。もし私的年金収入が年間一定額を超えてしまった場合、気づかないうちに被扶養者資格を喪失し、地域健康保険料を自ら納付しなければならない状況に陥ります。 実際に、退職後に国民年金と個人年金を合算して毎月十分な現金を受け取っていたキムさんは、健康保険被扶養者から外れ、大きな衝撃を受けました。年金で生活費は賄えたものの、想定外の健康保険料支出が毎月発生し、全体的な退職予算計画が完全に崩れてしまったのです。したがって、年金保険に加入し受給時期が近づいてきた際には、受給額を年ごとに適切に分散させたり、非課税限度額を綿密に検討したりする知恵が必要です。節税のために加入した年金商品が、健康保険料負担というブーメランとして返ってくる可能性があるため、専門家の助けを求めるのも良い方法です。老後準備は、単に多く受け取るだけでなく、税金や準租税まで総合的に考慮して賢く受給することが核心です。 💡 核心ポイント年金保険の受給額は健康保険被扶養者喪失基準に影響を与えるため、退職後の収入合算額を事前に計算し、受給時期を調整する必要があります。 4. 小見出し 様々な金融セクターの年金保険トレンドとバンカシュアランスの活用方法 最近、市中銀行や証券会社などの金融プラットフォームでは、預金金利の低下傾向に対応するため、様々な形態の年金保険や貯蓄型商品を積極的に展開しています。銀行窓口のバンカシュアランスチャネルを通じて、シンハンライフやハンファ生命などの大手保険会社の年金保険を簡単に手にすることができます。過去には終身保険中心の販売が主流でしたが、最近ではモバイル非対面チャネルを通じて、顧客自身が保障型や生活密着型商品を比較し加入する傾向にあります。例えば、スマートフォンアプリを通じて自分の退職時期を入力すると、予想年金額をリアルタイムで計算してくれるサービスが普及し、誰でも簡単にアクセスできるようになりました。 このような非対面チャネルの活性化は、顧客の立場から手数料負担を減らし、自分に最も有利な条件を直接比較できるという大きな利点を提供します。しかし、バンカシュアランス商品の特性上、銀行職員の説明だけ聞いて加入し、後で保険会社とトラブルになる場合も少なくないため注意が必要です。加入しようとする商品が預金保険の対象であるか、あるいは変額商品で元本損失の可能性が存在するかなど、約款を綿密に読むのが安全です。また、各金融グループの関連会社が提供する特販商品やイベント金利を上手に活用すれば、他者よりも少し高い収益率を確保できます。変化する金融環境の中で、自分にぴったりの年金保険を見つけるためには、継続的な情報収集と賢い比較分析が不可欠です。 💡 核心ポイントモバイル非対面チャネルとバンカシュアランスを通じて、様々な年金保険を簡単に比較でき、約款と預金保険対象かどうかを必ず確認すべきです。 5. 小見出し 年金基金の資産配分戦略と個人年金の類似性 国内外の大型年金基金は、最近の人工知能技術の急速な普及と激変するグローバル市場環境の中で、資産配分の重要性を日々強調しています。フィンランドの相互年金保険運用会社は、先端技術の光と影を分析するために、むしろ人工知能を活用するというアイロニカルな投資戦略を展開しています。このように巨大な資金を運用する機関投資家ですら、一か所に集中投資するのではなく、リスクを分散するために数十種類の資産に分割して投資する方式を堅持しています。私たち一般個人も、年金保険を通じて老後を準備する際、こうした巨大機関の資産配分哲学をそのまま模倣する必要があります。 単一の年金保険商品にすべての資産を注ぎ込むのではなく、公的年金である国民年金を基本骨格とし、税額控除用の年金貯蓄と非課税年金保険を適切に組み合わせるべきです。例えば、所得税控除の恩恵が大きい商品で毎年税金を還付してもらうと同時に、10年以上維持すると非課税が可能な年金保険を併せて保有するポートフォリオが最も理想的です。株式市場が暴落したり金利が急騰急落したりする混乱した経済状況の中でも、揺るぎない自分だけの年金の盾を構築できます。専門家が毎回分散投資を唱えるのは、まさにこうした予測不可能な未来のリスクから貴重な資産を守るためです。退職資金という重い籠を扱うほど、卵を複数に分けて入れる知恵を発揮しなければ、後悔のない老後を迎えることはできません。 💡 核心ポイント巨大年金基金の分散投資戦略のように、個人も年金保険と年金貯蓄を適切に組み合わせ、リスクを低減し安定性を高めるべきです。 6. 小見出し 成功した老後のための年金保険活用戦略と実践案 これまで年金保険の主要な特徴、短期払い商品のメリット・デメリット、そして健康保険料への影響まで多角的に検討しました。老後準備は明日に回せば回すほど、加入時の年金額が著しく減少するため、今すぐ少額でも始めることが最も賢明です。毎月コーヒー数杯の代金を節約したり、不要なサブスクリプションサービスを解約して作った余裕資金を、年金保険口座にコツコツ積み立てていくことが、本当の資産運用の始まりです。周囲の人々が短期商品で大金を稼いだという噂に流されるのではなく、自分の収入と支出パターンを正確に把握し、黙々と道を歩んでいくべきです。 今後、高齢化の速度はさらに加速し、国家が保証する公的年金だけでは余裕のある退職生活を営むことがますます難しくなるでしょう。したがって、個人が主体的に非課税年金保険や様々な私的年金装置を整備し、未来の不確実性に備える姿勢が必須です。今日この文章を読んだことをきっかけに、スマートフォンを起動し、現在加入している保険の払い込み期間と予想受給額を気軽な気持ちで照会してみてください。小さな関心と実践が積み重なり、10年後、20年後の自分の確実で平穏な老後を守る最も強力な武器となるでしょう。これ以上迷わず、今すぐ自分に合った年金保険プランを確認し、第一歩を踏み出してください。 💡 核心ポイント老後準備は先延ばしにせず今すぐ始め、自分の収入に合った年金保険プランを確認し、継続的に維持することが成功の鍵です。 よくある質問 年金保険は必ず10年を満たさないと非課税恩恵を受けられないのですか? はい、関連税法上、月次積立年金保険は10年以上維持しなければ、保険差益に対する利子所得税の非課税恩恵を完全に享受できません。 短期払い年金保険を中途解約するとどうなりますか? … Read more

イ・ジョンソプ豪亡命無罪判決の理由とVIP激怒認定の背景整理

채상병 순직 사건 수사 외압 의혹의 핵심 인물이었던 이종섭 전 장관의 호주대사 임명 건이 1심 재판에서 무죄 선고를 받았습니다. 재판부는 윤석열 전 대통령의 격노 사실을 처음으로 공식 인정하면서도, 특검팀이 제기한 범인도피 혐의에 대해서는 무죄를 선고했습니다. 도대체 무엇 때문에 이런 법적 판단이 내려졌는지 많은 사람들이 궁금해하고 있습니다. 이번 글에서는 판결문 내용을 바탕으로 무죄가 선고된 결정적인 이유 … Read more

国民大学とNC AI、生成AIベースの映像制作プロジェクトの成果発表会を開催

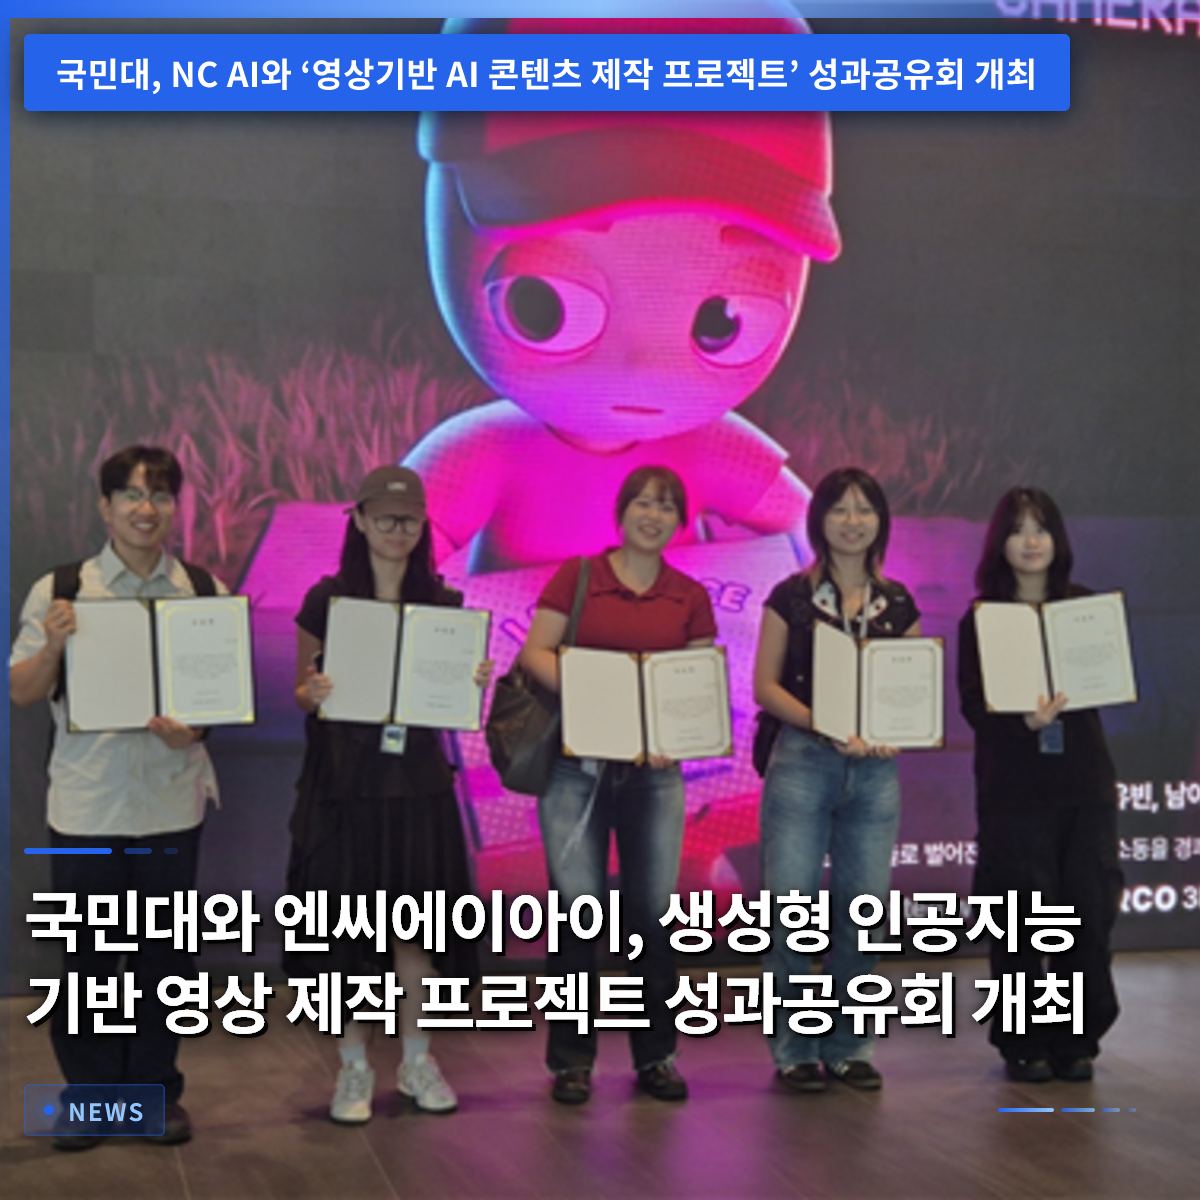
国民大学のアンカー事業団は、NC AIの本社にて「映像ベースのAIコンテンツ制作プロジェクト」の成果発表会を開催し、学生たちが自ら制作した映像作品を公開しました。今回のイベントは、5月から約4ヶ月間実施された課外プログラムの成果を共有する場として設けられました。参加した学生たちは、現場で実際に使用されている最新技術を扱い、実務能力をさらに高めることができました。特に、単なる理論教育にとどまらず、企画から大画面での上映までの全プロセスを経験した点に大きな意義があります。今後、大学と産業現場がどのように協力して未来の人材を育成しているのか、詳しく見ていきましょう。読者の皆様も、AI技術が変える創作の未来を一緒に確認してみてください。 = 国民大学とNC AI、生成AIベースの映像制作プロジェクトの成果発表会を開催 1. 産学連携で生まれたAI映像制作プロジェクト 1. 産学連携で生まれたAI映像制作プロジェクト 国民大学とNC AIが協力して進めた今回のプロジェクトは、ソウル地域のイノベーション・アンカー事業における創造産業人材育成課題の一環として推進されました。大学生が現場の専門家と直接コミュニケーションを取り、実務を学び、就職や起業にすぐに活用できる成果物を作ることを核心的な目標としました。参加した学生たちは、過去4ヶ月間、企画中心のデザイナーとして成長するための体系的な指導を受けました。現場の実務者たちは、AI時代にクリエイターが備えるべき 역량とポートフォリオの企画方向を惜しみなく伝授しました。このような産学連携モデルは、学生が学校を離れ、実際の産業現場の動向を素早く把握する上で大きな助けとなりました。 参加した学生たちは、現場の専門家のメンタリングを通じて、個人プロジェクトをさらに高度化することができました。特に初回に開催された特別講義には、参加学生だけでなく、関連学科の在学生50名余りが集まり、高い関心を示しました。技術変化に伴う産業現場の生々しい雰囲気を伝え聞き、進路に関する具体的な悩みを共有하기도しました。大学教育と実際の産業現場の技術が有機的に結びつく模範的な事例を十分に示したと言えるでしょう。 💡 核心ポイント国民大学とNC AIが協力し、学生に実務中心のAI制作教育と現場専門家のメンタリングを提供しました。 2. 最新AIソリューション「Barco」を活用した制作過程 2. 最新AIソリューション「Barco」を活用した制作過程 今回のプロジェクトに参加した学生たちは、NC AIが開発したAI制作ソリューション「Barco」を活用し、自ら映像作品を企画・完成させました。テキスト入力だけで立体モデルを生成する「Barco 3D」技術が実際の制作過程に積極的に導入されました。また、画像や映像を分析して適切なBGMや効果音を自動生成するサウンドツールも併用されました。学生たちは自らツールを扱い、創作の領域を広げ、技術の有効性を肌で感じる貴重な機会となりました。 かつては長い時間がかかり、専門家の手が必要だった作業も、AIの助けを借りることではるかに効率的に処理できるようになりました。学生たちは、単に技術を扱うだけでなく、自らの芸術的企画力を映像にそのまま反映させることに集中しました。技術と芸術がどのように調和すべきかを自ら考え、解決策を見つけていく過程自体が素晴らしい学びとなりました。こうした経験は、今後学生たちが社会に出た際、どのような職務を担っても強力な武器となるでしょう。 💡 核心ポイント学生たちは「Barco 3D」やサウンド生成ツールなどの最新AIソリューションを活用し、独創的な映像を制作しました。 3. 大型メディアウォールを埋め尽くした5本の個性豊かな作品 3. 大型メディアウォールを埋め尽くした5本の個性豊かな作品 成果発表会の当日、NC AI本社にある大型メディアウォールを通じて、学生たちが自ら制作した全5本の作品が華やかに上映されました。チョ・ユビンとナム・イラン学生が共同制作したペパーロニ・ピザから、ソン・ヘヨン学生の山神作品まで、観客の目を惹きつけました。チョン・ダ Eun学生の「Love Ocean Star」、イ・ダヒョン学生の「Aedelgard」、そしてイ・スンビン学生の「Seongbuk Local Department Store」まで、多彩なジャンルの映像が公開されました。漫画のような雰囲気の映像から、バーチャルアイドルのプロモーション映像、立体環境作品まで、学生たちの想像力がそのまま反映されていました。 観客たちは、大画面で展開される高品質な映像美に感嘆の声を上げ、拍手喝采を送りました。学生たちが単独で企画から最終完成まで達成したという事実は信じられないほど完成度が高く、そんな評価が続きました。作品上映が終了した後、現場に出席したメンターたちと学生たちが集まり、制作過程の裏話や感想を共有しました。互いの努力を励まし合い、成果物を見て誇らしげな学生たちの顔には、達成感で満ちていました。 💡 核心ポイント成果発表会では、漫画やバーチャルアイドルなど多様なジャンルを含む5本の高完成度映像が大型メディアウォールで上映されました。 4. 未来のクリエイターに贈られる特別な修了証と未来の機会 4. 未来のクリエイターに贈られる特別な修了証と未来の機会 全過程を成功裏に修了した国民大学の学生たちには、NC AI「Barco」公式クリエイター修了証が授与されました。今回発行された修了証は、学生たちが今後関連業界に進出する際に、自らの実務能力を証明する貴重な証となるでしょう。単に教育を修了するだけでなく、自分だけの確固たるポートフォリオを手に入れたという点で大きな意義があります。 今後、彼らが制作した創作物が実際の市場で商用化につながるよう、多様な連携活動の機会も継続的に提供される予定です。大学と企業が手を携えて人材を発掘した以上、事後支援も体系的に行われることが期待されています。学生たちは今回の経験を足がかりとして、より大きな舞台へと進む準備を整え、社会の各分野で活躍する日を心待ちにしています。学校と企業の確かな支援のもと、未来のAI映像デザイナーたちが輝かしい成長を続けています。 💡 核心ポイント全過程を修了した学生たちに公式クリエイター修了証が授与され、今後の商用化連携の機会も提供されます。 5. 未来の創造産業を牽引する人材育成の揺りかご 5. 未来の創造産業を牽引する人材育成の揺りかご … Read more