公務員年金の受給時期と支給停止条件を完全整理
公務員年金の受給時期は、採用時期と退職時期によって異なり、再就職時の支給停止規定まで細かく検討する必要があります。最近では初任給の競争力が以前ほどではないという声が多いですが、依然として公務員生活における最大の安全策は、退職後の確かな保障制度です。しかし、実際に退職の時期が近づくと、いつから年金を受け取れるのか、他の収入があると減額されないか心配になります。実際、最近の裁判所でも採用時期に応じた支給開始年齢の差は財産権の侵害にあたらないという判決が出ており、多くの注目を集めました。今日は、公務員年金に関する核心的な疑問を一つずつスッキリと解決していきましょう。この記事を読み終えれば、複雑な年金制度の核心を正確に把握できるでしょう。 = 公務員年金の受給時期と支給停止条件を完全整理 1. 公務員年金の支給開始年齢の秘密 1. 公務員年金の支給開始年齢の秘密 公務員年金の支給開始年齢は、過去とは異なり徐々に引き上げられており、採用時期によって受け取れる年齢が異なります。かつては退職直後からすぐに年金を受け取れましたが、財政の安定のために支給開始年齢が段階的に引き上げられました。例えば、1996年以前に採用された人とそれ以降に採用された人では、年金を受け取る年齢に差が出るのは当然です。最近の裁判所でも、こうした差別的な規定は平等権や財産権の侵害にあたらないと判示しています。したがって、自分がいつ公務員生活に足を踏み入れたのか、正確な時期を確認することが何よりも重要です。周囲で「友達はもうもらっているのに、なぜ自分はまだ先なのか」と言っている方をよく見かけます。これは改正法の適用時点と自身の加入期間が絡み合って生じる自然な現象です。今後、定年延長の議論と並行して、年金受給の空白を縮小するための様々な補完策も言及されています。そのため、自分の正確な受給開始年齢を事前に計算し、退職後の家計簿を作成する必要があります。退職のカウントダウンは止まらないため、制度の変化を素早くキャッチする人が経済的に有利です。 💡 核心ポイント公務員年金の受給時期は採用時期によって異なり、法律で定められた支給開始年齢を事前に確認する必要があります。 2. 再就職と公務員年金の全額支給停止規定 2. 再就職と公務員年金の全額支給停止規定 公務員や教員として長年勤務し、退職後に保健所や公共機関に再就職する場合は、特別な注意が必要です。退職後に公務員身分として再び採用されると、勤務期間中、従来受け取っていた公務員年金が全額支給停止になるためです。最近、一部の地域の保健所で医師の採用難に苦しむ中、退職した大学病院の教授を採用しようとしたものの、年金停止規定により難航する事例がありました。年金受給者が一定基準以上の収入がある機関に再就職すると、給与に加えて年金が途切れる状況が発生する可能性があります。こうした規定は、二重の利益を防ぎ、公的資金の健全性を維持するために設けられました。したがって、退職後に小さな再就職を検討している方は、自分が行く先が年金支給停止の対象機関かどうか必ず確認してください。安易に給与だけを見て転職し、毎月もらっていた年金が突然途切れて困るという厄介な状況に陥る可能性があります。機関の性質や給与体系によって減額率や停止の有無が異なるため、事前に人事担当部署に確認するのが安全です。 💡 核心ポイント退職後に公共機関や公務員身分で再就職すると、勤務期間中、年金が全額支給停止になる可能性があるため注意が必要です。 3. 10年のハードルと早期退職年金の減額率 3. 10年のハードルと早期退職年金の減額率 公務員生活を始めると、最初に越えなければならない巨大な山でありハードルは、まさに10年という在職期間です。9級公務員の初任給が大企業と比較してやや物足りないとしても、多くの人が黙々と耐える理由は、10年を満たせば年金受給資格が得られるからです。この10年という最低加入期間を満たした瞬間に、ようやく確かな老後保障の資格を手にします。もし定年まで満たさずに若くして退職しても、早期退職年金制度を通じて時期を早めて受け取ることができます。もちろん、定められた年齢より早く受け取る早期退職年金は、未達年数に応じて一定の割合で減額されて支給されます。毎年一定の割合で減額されるため、直近の生活費が急ぎでない限り、慎重に検討する必要があります。それでも、全く受け取れない国民年金加入者に比べれば、公務員年金は最低加入期間を超えれば確かな支えになってくれます。職場のコミュニティやブログのレビューを見ると、10年を満たしてからは心の平穏が訪れたという投稿がよく見られます。 💡 核心ポイント最低在職期間10年を満たさないと年金受給権が発生せず、早期受給時には減額率が適用されます。 4. 公務員年金公団の福祉モールと様々な付加特典 公務員年金公団は、毎月年金を支払う役割だけでなく、現役公務員や年金受給者の家族のための様々な福祉事業を展開しています。代表的な例が公務員年金公団の福祉モールで、ここでは生活に便利な商品や提携特典を一目で比較してショッピングできます。初めて利用する方は、本人確認と簡単な資格確認手続きを経れば、誰でも便利な専用ショッピングモールにアクセスできます。退職後もこうした福祉特典を楽しめるという点は、長年公務員として務めてきた人々にとって小さな誇りになります。また、公団は消防官のように公務上の負傷や疾病を負った人々のために、訪問型補償支援センターを運営し、現場での相談を支援しています。年金という金銭的支援以外にも、医療補償や生活安定資金の融資など、実用的な支援制度がかなり多くあります。周囲の退職した先輩公務員の話によると、こうした公団の制度をよく活用するだけでも大きな助けになると言います。情報が力である時代だからこそ、公団が提供する様々な福祉プログラムや支援センターの情報を頻繁にチェックするのが良いでしょう。 💡 核心ポイント公務員年金公団は、福祉モールの運営や訪問型補償支援など、退職者向けの多様な生活特典を提供しています。 5. 国民年金との違いおよび合算承継制度 公務員は、一般的な企業の従業員とは異なり、原則として国民年金ではなく公務員年金に加入し、別の体系で運営されています。しかし、社会人初期に一般企業で勤務し、国民年金に加入していた期間がある方は、両制度が混同されやすいです。幸いなことに、公務員年金と国民年金は、それぞれの加入期間を連携させたり、返還一時金を精算したりする制度が整っています。過去の経歴をただ無駄にするのではなく、条件に応じて合算し、老後に有利に活用できる道が開かれています。例えば、公務員として採用される前に一般民間企業で3年間誠実に払っていた国民年金の記録があれば、これを後で連携させることができます。退職時に離婚や財産分与の問題が絡む場合も、一般的な国民年金の分割年金制度と公務員年金の詳細な規定は異なって適用されます。単に「年金」という言葉だけを見て計算方法を同じように適用すると、大きな失敗を招く可能性があるため、専門家の助言が必要です。自分の全キャリアを総合的に分析し、空白のない老後の設計図を描く必要がある理由がまさにここにあります。 💡 核心ポイント過去の一般企業在職時に加入していた国民年金の履歴は、連携制度を通じて公務員経歴と有機的に接続できます。 6. 成功した退職のための年金管理戦略 公務員年金制度は、毎年社会的環境と財政の健全性に合わせて微調整されているため、常に最新のニュースに注目する必要があります。退職が目前に迫った時点では、漠然とした不安に震えるよりも、自分の予想受給額と開始年齢を正確に計算することが順序です。国家が保証する確かな安全策があるという事実だけでも、退職後の生活はより余裕があり、安定したものになります。今この瞬間にも、無数の公務員が黙々と自分の席を守り、未来の確かな老後を一つずつ積み重ねています。今後、定年延長や制度の追加改正により、退職設計の景色も少しずつ変化する可能性が高いです。変化の波の中で自分の資産を守る最も賢い方法は、正確な法令や公団の案内事項を耳を傾ける姿勢です。今日確認した支給開始時期や再就職時の支給停止などの注意事項を、ぜひ頭に入れておいてください。退職は終わりではなく、新しい人生の素晴らしい出発点ですので、徹底的な準備で余裕のある老後を迎えてください。 💡 核心ポイント変化する年金制度に合わせて、自分の受給時期と資産計画を事前に点検し、徹底的な退職設計を準備する必要があります。 よくある質問 公務員年金の受給開始年齢は全員に同じように適用されますか? いいえ。採用時期と退職時期によって、法律で定められた受給開始年齢が段階的に引き上げられるため、自分の採用年度を確認する必要があります。 退職後に公共機関に再就職すると、年金を全く受け取れなくなりますか? 退職後に公務員身分として再び採用されたり、一定基準以上の収入が発生する機関に再就職したりすると、勤務期間中、年金が全額支給停止になる可能性があります。 公務員年金の最低加入期間は几年ですか? 最低在職期間10年を満たさないと正式な年金受給資格が与えられず、これを満たさなければ一時金形式で支給されます。 公務員になる前に払っていた国民年金はどうなりますか? 国民年金連携制度を活用すれば、過去の民間企業勤務時に加入していた期間を公務員年金と合算または連携し、将来の老後に反映させることができます。 =
LXハウスシスのB2Cおよび自動車素材事業に注目、目標株価5万円見通し

現代自動車証券は最近のレポートにおいて、LXハウスシスがB2C事業の拡大や自動車素材・産業用フィルムなどの非建築資材部門の売上高増加を背景に、業績回復基調を継続すると予想し、目標株価5万ウォンと投資判断「買い」を維持しました。前日の終値基準で上昇余地がかなり高いと評価されており、投資家の注目が集まっています。かつて建設景気の低迷だけに依存していた体質から脱却し、事業多角化に成功した点が効いたという分析が主流です。実際、周囲を見渡すと、アパートのインテリアを変更する際に直接店舗を訪れて相談を受ける消費者が増えていることを容易に実感できます。こうした変化が企業の業績防衛にどのような影響を与えているのか、詳しく見ていきましょう。これからLXハウスシスの今後の成長ドライバーと証券業界の見通しを一つずつ確認していきましょう。 = LXハウスシスのB2Cおよび自動車素材事業に注目、目標株価5万円見通し 1. 住宅取引量の増加と建築資材の業績回復 1. 住宅取引量の増加と建築資材の業績回復 今年第2四半期は住宅関連規制が強化される厳しい環境の中にあっても、住宅取引量が前年同期比で増加し、建築資材の売上高が大幅に伸びる快挙を達成しました。さらに、米国市場での関税還付効果が一時的に反映されたことで、営業利益が急激に上昇する結果となりました。実際、不動産市場に冷ややかな風が吹いていたにもかかわらず、引っ越しシーズンに合わせて壁紙や床材を新しくする需要が継続的に続いていたことが、業績改善の足がかりとなりました。企業側はこうした市場の微細な反発の機会を見逃さず、迅速に対応して主要製品の販売量を最大化することに成功しました。複雑な流通構造を経ずに現場中心の営業を展開した点も、収益性改善に大きく貢献しました。このように、建築資材部門は依然として企業全体の売上高を支える最も確かな柱としての役割を果たしています。 💡 核心ポイント住宅取引量の増加と一時的な還付効果が重なり、建築資材の売上高と営業利益が大幅に向上しました。 2. 非建築資材部門の確かな業績防衛力 2. 非建築資材部門の確かな業績防衛力 下半期の住宅市場を見据える視線は依然として保守的な基調を維持しており、楽観視しにくい状況が展開されています。基準金利の引き上げや住宅ローン金利の上昇により、消費者の財布の紐が引き締められ、住宅取引量が減少する可能性が高まったためです。さらに、国際情勢の不安定化により原材料価格や海上輸送コストが急騰し、全体のコストに重い負担として作用しています。しかし、こうした悪材料の中でも、自動車素材や産業用フィルムなどの非建築資材部門が安定した海外売上高を確保し、確かな防波堤となっています。海外 완성車メーカー向けの部品供給が滞りなく行われることで、国内市場の低迷を十分に相殺する姿が見られます。こうしたポートフォリオの多角化戦略のおかげで、外部ショックにも動じない堅固な体質を備えることができました。 💡 核心ポイント非建築資材部門が安定した海外売上高を基盤に、対外悪材料や国内住宅市場の低迷を成功裏に防いでいます。 3. 体質改善を牽引するB2C事業の拡大 3. 体質改善を牽引するB2C事業の拡大 過去にはアパート建設現場向けの大量納入の比率が圧倒的に高かったものの、最近では一般消費者に向けた営業網を積極的に拡大しています。個別の消費者が直接店舗を訪れてインテリア資材を選び、施工まで依頼する体制が定着することで、建設景気の変動に伴うリスクが大幅に減少しました。例えば、周囲の知人が引っ越しをする際に大型ショールームを訪れ、窓や床材を直接目で確認して契約する姿を身近によく見かけます。こうしたB2C中心の流通構造の変化は、中間マージンを削減し収益性を最大化する鍵として機能しています。消費者の厳しい目線に合わせた高付加価値製品を継続的に展開することで、ブランド価値も自然と高まる傾向にあります。このように、建設業況への依存度を低くする経営戦略が、長期的な成長ポテンシャルを盤石なものにしています。 💡 核心ポイントB2C比率の拡大と流通競争力の強化を通じて、建設景気の変動に脆弱な構造的限界を成功裏に克服しています。 4. 上方修正された業績見通しと財務健全性 4. 上方修正された業績見通しと財務健全性 現代自動車証券は、こうした事業構造の多様化の成果を反映し、今年の通期業績見通しを従来のものより高く上方修正しました。今年の予想売上高は数兆ウォン規模に達し、営業利益も市場の期待値を上回る水準を記録すると予想しています。純利益見通しも大幅に上方修正され、企業の全体的な財務健全性がさらに盤石になったことを証明しています。不確実な経済環境の中にあっても、こうした業績推計が上方修正される企業は、市場から肯定的な評価を受けるのが常です。詳細なコスト削減努力と生産工程の効率化作業が重なり、営業利益率の改善スピードも当初の予想より速まっています。こうした財務指標の改善は、今後の株価上昇を支える最も強力な根拠として機能する見込みです。 💡 核心ポイント堅調な業績の流れを基盤に、売上高・営業利益・純利益の見通しがすべて上方修正され、ポジティブなシグナルを送っています。 5. 配当再開への期待感と投資魅力 5. 配当再開への期待感と投資魅力 長らく株価上昇を待ってきた株主にとって最も嬉しいニュースは、業績の黒字転換に伴う配当再開の可能性です。これまで業績低迷により物足りなさを残していた株主還元政策が、段階的な業況回復とともに再び活気づくことが期待されています。遅いが確実に業績が改善される流れを示しているため、長期投資の観点でアプローチする投資家の関心が途絶えません。現在の株価水準から目標株価までの上昇余地を計算すると、投資魅力がかなり高いことが容易に把握できます。企業内部でも株主価値を高めるために多様な方案を模索しており、コミュニケーションを強化する雰囲気です。こうした株主フレンドリーな姿勢は、長期投資家にとって確かな信頼を与える重要な要素として作用しています。 💡 核心ポイント業績の黒字転換に伴う配当再開の可能性と高い上昇余地が重なり、投資魅力が一層際立っています。 6. 今後の見通しと成功する投資戦略の策定 6. 今後の見通しと成功する投資戦略の策定 結論として、今回の証券業界レポートは、LXハウスシスが単なる建築資材企業を超えて総合生活空間企業へと進化していることを明確に示しました。下半期の金利上昇や原材料価格上昇という障害が存在しますが、それを乗り越えるだけの海外輸出動力とB2C競争力を確保しています。したがって、短期的な相場変動に一喜一憂するのではなく、会社の根本的な体質改善のプロセスに注目する知恵が必要です。自らインテリア店舗を訪れて消費者の反応を観察したり、関連産業の動向を継続的に追跡したりすることも良い方法です。黙々と内実を固めてきた企業が今後どのような株価推移を見せるのか、落ち着いて見守る時です。徹底した分析に基づき、自分自身の投資原則を定めて市場に臨めば、良い結果を得られるでしょう。 💡 核心ポイント国内外の変数の中でも体質改善を完了したLXハウスシスの長期的な成長性と投資戦略を検証すべきです。 よくある質問 現代自動車証券が提示したLXハウスシスの目標株価はいくらですか? 現代自動車証券はLXハウスシスについて目標株価5万ウォンと投資判断「買い」を維持しています。 下半期の業績にネガティブな影響を与える要因は何ですか? 基準金利引き上げと住宅ローン金利上昇による住宅取引量の減速、そして国際情勢の不安定化に伴う原材料価格および運賃の上昇が負担要因として挙げられています。 建築資材部門以外で業績を防衛する主要事業は何ですか? 自動車素材や産業用フィルムなどの非建築資材部門が安定した海外売上高を確保し、業績を確実に防衛しています。 B2C事業の拡大が企業にもたらす主な利点は何ですか? 建設業況への過度な依存度を低減し、流通競争力を強化することで、構造的な業績変動を減らすのに大きく役立ちます。 … Read more

ペ・ギョンフン副総理、中秋節を前に民生現場および社会福祉施設を訪問

ペ・ギョンフン副総理は、民族の大きな祝日である中秋節を前に、全国の民生現場および社会福祉施設を直接訪問し、温かい慰めと分かち合いを実践しました。今回の行動は、祝日を前に取り残されがちな近隣住民を顧み、現場で頑張る従事者の労をねぎらうために企画されました。社会の隅々まで温かさが均等に届くよう、政府が率先して動き出したという点で大きな意味を持っています。特に物価上昇と景気低迷により困難を 겪っている商人や住民の生の声を身近に聴く貴重な時間となりました。祝日の雰囲気が台無しになるほど、厳しい冬を心配する人々に実質的な支援と希望を届ける機会ともなりました。今後、政府は国民との対話を最優先とし、弱者のための確かな支えとなるという意志を改めて確認しました。 = ペ・ギョンフン副総理、中秋節を前に民生現場および社会福祉施設を訪問 1. 中秋節を前にした民生現場訪問の意味 1. 中秋節を前にした民生現場訪問の意味 民族の大きな祝日である中秋節は、私たち皆が豊かさや分かち合いを楽しむべき貴重な時間ですが、ある人にとってはむしろ孤独が深まる時期でもあります。ペ・ギョンフン副総理はこうした点を深く察し、華やかな行事の代わりに、国民の暮らしがそのまま映し出された民生現場を直接訪れました。商人や市民は、高い物価や長期化した景気低迷により、例年より厳しくなった生活への懸念を打ち明けました。副総理はこの場で商人の手を握り、庶民経済の困難を全身で共感し、深い慰めの言葉を贈りました。伝統市場の隅々まで回り、必要な物品を自ら購入し、商人の悩みをメモしながら解決策を模索しました。こうした現場中心の行動は、単なる見せかけではなく、庶民の実質的な苦しみから解放するための誠実な歩みでした。現場で出会ったある商人は、久しぶりに高位の公職者が直接訪れ、商売の心配事を聞いてくれたことに涙が出るほど感謝していると伝えました。このように足で稼ぐ対話は、机上の政策よりもはるかに強力な癒しと変化のエネルギーを生み出します。 💡 核心ポイントペ・ギョンフン副総理の民生現場訪問は、庶民経済の困難に共感し、実質的な対話を行うために実施されました。 2. 社会福祉施設を訪れた温かい支援の手 2. 社会福祉施設を訪れた温かい支援の手 民生現場を視察したペ・ギョンフン副総理は、続いて地域内の疎外層が居住する社会福祉施設を順次訪問し、温かい支援を届けました。移動が困難な高齢者や障害者が生活する空間を隅々まで確認し、施設運営に不足はないか細かく点検しました。温かい祝日を過ごせるよう事前に準備した生活必需品や慰問品を渡し、施設関係者の労に心からの感謝を表しました。福祉施設関係者は、政府の継続的な関心と支援が現場でどれほど大きな力になっているかを詳しく説明し、感謝を述べました。副総理は、社会福祉従事者の処遇と労働環境が改善されてこそ真の福祉が完成すると述べ、現場の声を政策に積極的に反映すると約束しました。施設で生活する子どもたちや高齢者は、明るい笑顔で副総理を迎え、久しぶりに祝日の温かい雰囲気を一緒に楽しみました。小さな手つき一つにも目を合わせ、会話をする姿は、温かい共同体の真の価値を改めて思い起こさせる機会となりました。 💡 核心ポイント社会福祉施設訪問を通じて、疎外された近隣住民を慰め、現場従事者の労をねぎらい、福祉の盲点を点検しました。 3. 現場中心の対話による政策点検 3. 現場中心の対話による政策点検 今回の中秋節を契機とした訪問は、単なる一回性の慰問行事を超え、政府政策が現場でどのように機能しているかを点検する重要な機会でした。ペ・ギョンフン副総理は、各現場で収集された生の意見を関係省庁と共有し、即座に補完策を講じるよう指示しました。特に福祉予算が実際に必要な場所に透明かつ効率的に届いているか、現場の目で直接確認することに注力しました。商人や福祉士が経験する細かな苦しみは、従来の統計データや報告書だけでは決して把握できない貴重な情報です。政府は、今回の訪問で得られた様々な提案事項を、今後の民生安定対策策定の主要な指標として活用する方針です。現場の声こそが法であり指針であるという姿勢で、国民が実感できる政策変化を引き起こすという強い意志です。こうした対話のプロセスは、政府と国民間の信頼を厚くし、政策の受容性を高める最も確実な方法となります。 💡 核心ポイント現場で収集された生の意見や提案事項は、今後の民生安定政策策定において主要な資料として活用されます。 4. 脆弱層のための政府の多角的支援 4. 脆弱層のための政府の多角的支援 中秋節を前に、政府は民生安定を最優先課題とし、脆弱層のための多様な支援策を稼働させています。ペ・ギョンフン副総理の今回の現場訪問も、こうした政府全体の努力と軌を一にし、実践力を高める役割を果たしました。物価安定のための多様な割引支援や農畜水産物の需給管理に加え、脆弱層向けの 맞춤형生活支援が綿密に行われています。祝日の前後で資金が急に必要な中小零細企業のために、特別資金貸出や保証支援プログラムも順調に進められています。福祉の盲点にある危機家庭を先行的に発見し、緊急生活費や住宅支援と連携させるシステムも強化されました。国民誰もが疎外感なく、温かく豊かな祝日を過ごせるよう、行政力を総動員して隙間を埋めています。政府のこうした努力は、単なる物質的支援を超え、私たちの社会が互いをケアする健全な共同体であることを示しています。 💡 核心ポイント政府は祝日を前に、物価安定、中小零細企業資金支援、福祉盲点の発見など多角的な支援を展開しています。 5. 社会的連帯と分かち合い文化の普及 5. 社会的連帯と分かち合い文化の普及 祝日を契機に行われるこうした分かち合い活動は、社会全体に前向きな連帯意識を広める導火線のような役割を果たします。ペ・ギョンフン副総理の行動は、公務員社会だけでなく、民間企業や一般市民の間でも自発的な寄付や奉仕の雰囲気を引き出しています。周囲の困難な近隣住民を顧みる小さな関心が集まり、巨大な社会的セーフティネットを構築する確かな礎となるのです。各級機関や団体もリレー形式で伝統市場での買い物や福祉施設慰問行事に参加し、温かい支援の火を灯しています。冷たくなった現代社会の中にあっても、隣人に向けた温かい視線と配慮は、依然として私たちの社会を支える強力な力です。政府は、こうした民間の自発的な参加がさらに活発化できるよう、多様な制度的基盤を整え、奨励する計画です。共に分かち合う生活の価値が日常に深く根付いたとき、真に幸福で健全な社会が完成します。 💡 核心ポイント副総理の行動は、民間の自発的な寄付や奉仕参加を引き出し、社会的連帯と分かち合い文化を普及させます。 6. 今後の課題と温かい展望 6. 今後の課題と温かい展望 ペ・ギョンフン副総理の今回の中秋節を前にした民生現場訪問は、一回性のイベントに留まらず、持続的な対話の出発点となるでしょう。祝日が過ぎた後も、政府は民生経済の動向を綿密にモニタリングし、必要な後続措置を迅速に進める予定です。国民が実感する経済的な温かさが完全に回復するまで、現場との緊密な対話の糸を切らない方針です。読者の皆様も、周囲にいる一人暮らしの近隣住民や困難を 겪っている中小零細企業に、温かい言葉をかける祝日を過ごしてください。小さな関心と配慮が集まれば、今年の中秋節は私たち皆にとって、いつよりも温かく豊かな記憶として残るでしょう。政府と国民が手を携え、共に困難を乗り越えれば、大韓民国の未来はより明るく希望に満ちた光を放つでしょう。すべての国民が笑顔を見せるその日まで、政府の温かい同行は止まらず、これからも続いていくものと期待されます。 💡 核心ポイント政府は、持続的な現場対話と後続措置を通じて、国民が実感できる民生安定を最後まで責任を持って進めます。 よくある質問 ペ・ギョンフン副総理が今回民生現場を訪問した理由は何か? 中秋節を前に厳しくなった庶民経済の困難に直接共感し、商人や住民の生の声を聴くためです。 社会福祉施設訪問ではどのような活動が行われたか? 移動が困難な近隣住民を慰め、必要な慰問品を渡し、現場従事者の苦情を聴き、福祉環境を点検しました。 政府は中秋節を前にどのような民生対策を推進しているか? 物価安定管理、中小零細企業特別資金支援、福祉盲点の発見など、多角的な … Read more

水協銀行長人事、公務員就職審査の争点浮上を徹底解説

次期水協銀行長(代表理事)の座をめぐり、現職のシン・ハギ(辛學基)行長とイ・ヘジュ(李亨柱)金融情報分析院(FIU)院長が激しい二強対決を演じている中、公務員就職審査と利益相反問題がホットトピックとして浮上しました。水協銀行行長候補推薦委員会は面接プロセスを経て、まもなく最終候補者を決定する予定であり、金融業界の注目が集まっています。現職の高官が民間金融機関のトップの座に挑戦するなか、法的なハードルを無事に乗り越えられるのかどうかに関心が集中しています。今回の人事結果は、今後公務員出身者の民間企業への移籍慣行にも相当な波紋を呼ぶものと見られています。どのような争点が絡み合っているのか、詳しく見ていきましょう。読者の皆様にも、今回の件を通じて金融業界の人事プロセスの裏側を深く理解していただければ幸いです。 = 水協銀行長人事、公務員就職審査の争点浮上を徹底解説 1. 水協銀行長人事、二強対決の構図形成 1. 水協銀行長人事、二強対決の構図形成 現職のシン・ハギ行長とイ・ヘジュ金融情報分析院院長が、次期水協銀行長の座をめぐり強力な競争を繰り広げています。水協銀行行長候補推薦委員会は、間もなく候補者の面接を行い、直ちに最終候補者を確定する計画です。今回の面接対象者には、2人の有力候補に加え、元副行長や社外取締役、教授ら合計6名の人物の名前が挙がっています。金融業界の専門家は、現在シン行長とイ院長の2人を最も有力な候補として挙げています。このように強力な経歴を持つ候補たちが、それぞれの強みを打ち出し、最後まで激しい競争を繰り広げています。 水協銀行は、ここ数年で目覚ましい資産成長を記録し、飛躍的な発展を遂げました。シン・ハギ現行長は在任中、複数の非銀行系子会社の買収を積極的に推進し、金融持株会社体制への転換に向けた堅固な基盤を築きました。実際、水協銀行の総資産は数年の間に大幅に増加し、初めて70兆ウォンを突破する快挙を達成しました。一方、イ・ヘジュ院長は、長年にわたり金融政策全般を歴任し、豊富な実務経験を積んだ正統派の金融官僚であることが最大の武器です。行政高試(国家公務員上級試験)出身で、公務員に就任した後、金融委員会で中核的な要職を歴任し、その専門性を認められています。 💡 核心ポイント水協銀行長の座をめぐり、シン・ハギ現行長とイ・ヘジュ院長が、それぞれの明確な強みを武器に二強対決を繰り広げています。 2. 公務員倫理法による就職審査規定の壁 2. 公務員倫理法による就職審査規定の壁 イ・ヘジュ院長が現職の高官という身分であるため、今回の人事プロセスにおいて公務員就職審査が巨大な変数として台頭しました。現行の公務員倫理法によると、退職後一定期間、業務との関連性が密接な機関への就職は原則として制限されています。公務員在職中に所属していた部署の業務と、今後就職する機関の間に利害関係が絡み合っている場合、管轄委員会の厳格な審査を経なければなりません。金融情報分析院という機関の特性上、水協銀行を直接監督・検査する位置にあったため、業務関連性に関する論争は避けられません。実際、同機関は最近、水協銀行に対して高額な過怠金の課付を事前通知するなど、管理監督権限を行使した経緯があります。 こうした規定は、公務員社会と民間企業間の癒着を防ぎ、公正な秩序を維持するために設けられた制度的装置です。したがって、現職の官僚が民間銀行の最高経営責任者(CEO)に直ちに移動することについて、内部から懸念の声が上がっているのは自然な現象です。もし就職審査において業務関連性が過度に密接だと判断された場合、承認プロセス自体が難航する可能性があります。金融業界の関係者は、イ院長が 과연この面倒な法的関門を無事に通過できるのか、神経を尖らせています。公務員倫理委員会は、候補者が過去に当該機関にどの程度関与していたかを綿密に検証し、最終決定を下すことになります。 💡 核心ポイント現職官僚出身のイ・ヘジュ院長にとって、公務員倫理法上の業務関連性審査が最大の法的障害として作用しています。 3. 就任後の業務取扱制限に関する争点 3. 就任後の業務取扱制限に関する争点 たとえ公務員就職審査を無事に通過して承認を得たとしても、就任後の実際の業務遂行範囲においてまた別の難関が待っています。公務員倫理法は、退職前一定期間に直接処理していた法定業務を、退職後一定期間一切取り扱えないよう禁止しています。銀行の最高トップの座に就けば、資金洗浄防止(AML)内部統制を含む広範な業務を総括・指揮するという重大な責務を負うことになります。もし過去の公務員時代に扱っていた職務と、銀行長として遂行すべき核心任務が正面から衝突すれば、深刻な業務空白が発生する可能性があります。銀行を率いるトップが、まさに核心的な規制や内部統制業務に直接関与できない状況は、経営上大きな弱点となり得ます。 こうした矛盾した状況は、銀行の正常な運営にも少なからぬ支障をきたす可能性があるため、事前に綿密な検討が必要です。金融当局出身の人物が民間金融会社のトップに就くたびに、常に付きまとう定番のメニューが、まさにこの職務制限論争です。銀行業務は非常に複雑で有機的に結びついており、特定の業務をナイフで切るように分離して処理することは現実的に非常に困難です。結局、就職承認が下りても、詳細な業務範囲の設定過程で法的論争が続く可能性が高いです。水協銀行の未来を担うトップを選ぶ場である以上、こうした潜在的リスクを徹底的に検証すべきだという指摘が相次いでいます。 💡 核心ポイント就職が承認されても、銀行長の核心任務と退職者の職務制限規定が衝突し、実際の経営に制約が生じる可能性があります。 4. 金融業界の利益相反懸念と見方 4. 金融業界の利益相反懸念と見方 金融業界内部では、今回の人事をめぐり、官僚出身者の民間再就職慣行に対する対照的な見方が共存しています。一部では、専門性を備えた官僚が銀行経営を担うことは、組織の体質改善に役立つ可能性があるという肯定的な評価を出しています。しかし、一方で、監督機関出身の人物が被監督機関のトップに就くことは明白な利益相反であり、公正な競争を損なう行為だと批判しています。過去から指摘されてきた官僚支配金融(官治金融)の論争が再び水面に浮上し、金融消費者の視線も厳しくなっています。銀行という公共性が強い組織において、公正な人事システムが機能しているかを監視することは非常に重要な事項です。 実際、金融会社はリスク管理と内部統制機能を強化するため、社内・外の監視網をより密に構築する傾向にあります。こうした時期に、監督権限を行使していた高官が銀行長候補として自ら名乗りを上げる姿は、一般市民の常識とはやや乖離して見えるかもしれません。ある会社員キム氏は、民間企業への就職において一般の会社員は様々な面倒な制約を受けるのに、高官出身者が優遇されているように見えないかと指摘しました。金融当局の規制を受ける被監督機関に、監督機関出身者がトップに座れば、本当に独立した経営が可能なのか疑問が残ります。こうした利益相反の懸念を払拭するためにも、今回の人事プロセスはより透明で公正に行われるべきです。 💡 核心ポイント監督機関出身者の民間銀行長への就任は、公正な競争と利益相反防止の観点から、金融業界の熱い論争の的となっています。 5. 行推委(行長候補推薦委員会)の最終決定と今後の日程 5. 行推委(行長候補推薦委員会)の最終決定と今後の日程 水協銀行行長候補推薦委員会は、予定された日程に従い、候補者の面接を厳格に行い、迅速に最終候補者を確定する方針です。今回の人事プロセスで浮上した様々な法的論争や利益相反争点が、面接審査においてどのように扱われるのか、その行方が注目されています。候補者は、それぞれの経営ビジョンと実績を証明すると同時に、自身を取り巻く法的リスクについても妥当な説明をしなければなりません。委員会は、単に銀行の業績向上能力だけでなく、公務員倫理法違反の有無や今後の経営安定性まで総合的に評価するでしょう。最終的に指名される人物が誰であれ、就任初期から厳しい検証の視線に耐えなければならないという重大な負担を背負うことになります。 金融産業の環境が急変しているこの時期、水協銀行はこれまで以上に安定しつつも革新的なリーダーシップを必要としています。総資産70兆ウォンを突破した巨大組織を率いるトップの座は、数人の利害関係で決定されるような軽率な事項ではありません。行推委の委員たちは、外部の視線と法的基準の両方を満たす合理的かつ客観的な決定を下さなければなりません。もし手続き上に少しでも瑕疵が見つかった場合、今後銀行の対外的な信用度に大きな打撃を与える可能性があります。したがって、今週下される最終候補者の決定は、単なる人事以上の意味を持ち、金融界全体の大きな関心事となっています。 💡 核心ポイント行推委は、迫る面接と最終決定を通じて、法的リスクと経営能力の両方を検証し、最適なトップを選出しなければなりません。 6. 今回の人事が残す課題と展望 6. 今回の人事が残す課題と展望 今回の水協銀行長人事騒動は、我々の社会に公務員再就職制度の欠陥と改善すべき課題を改めて痛感させてくれました。専門性を備えた人材が民間領域に進出することは自然な現象ですが、その過程で公正さと透明性が必ずしも担保されなければなりません。法の不備な隙間を利用して利益相反の懸念を生む慣行は、長期的に見て金融市場全体の信頼を崩壊させる可能性があります。今後、金融当局と関係機関は、こうした論争が繰り返されないよう、より明確で厳格な基準を確立すべきです。読者の皆様にも、今後発表される最終人事結果とその後のフォローアップ措置について、継続的な関心を持っていただければ幸いです。 金融は私たちの日常生活と切り離せない密接な関係にあるため、健全なガバナンス体制の確立は最も重要な価値です。透明で公正な人事が定着したとき、初めて金融消費者は安心して資産を預けられる信頼環境を享受できます。今回の水協銀行の選択が、単なる一企業のトップ選出を超え、大韓民国の金融システム全体の成熟度を示す尺度となることを期待します。これから展開される金融業界の変化の波の中で、我々全員が目を大きく見開き、正しい方向に進んでいるかを見守る必要があります。変化する経済トレンドと人事ニュースを誰よりも早く把握し、賢明な金融生活を送っていただくことを心より願います。 💡 核心ポイント公務員再就職制度の透明性を高め、金融市場の信頼を守るため、今回の人事後も継続的な監視と制度改善が必要です。 よくある質問 水協銀行長人事はいつ最終決定されますか? 行長候補推薦委員会が面接プロセスを経て、まもなく最終候補者を確定する予定であり、金融業界の注目が集まっています。 … Read more

退職年金の受給方法:一時金ではなく年金で受け取り、税金を節約する現実的な戦略

退職年金の受給方法を正しく理解せず、安易に一時金として引き出してしまい、数百万円に達する税金を一度に支払って、悔やんでも悔やみきれないという会社員が本当に多いです。退職金は長年にわたり汗水たらして働いた対価として受け取る貴重なまとまったお金ですので、税金を最大限節約しながら、老後の生活費として安全に活用する知恵が必要です。銀行や証券会社の窓口を訪れる前に、一時受給と年金受給の税制上の違いを正確に比較すれば、なぜ年金方式を選ぶべきなのか、思わず膝を叩きたくなるほど納得できるでしょう。最近、多くの人が証券会社の口座に資金を移し、複利の恩恵を受ける理由も、まさにこの節税メリットと資産運用の自由度にあります。本記事では、退職年金を最も賢く受給し、老後資金をしっかりと守るための具体的な方法を一つずつ丁寧に解説していきます。複雑に感じられるかもしれない申請手続きや書類準備の過程まで分かりやすくお伝えしますので、最後までじっくりとついてきてください。 = 退職年金の受給方法:一時金ではなく年金で受け取り、税金を節約する現実的な戦略 1. 退職年金受給の基本構造を理解する 1. 退職年金受給の基本構造を理解する 職場で定年退職したり、転職したりする際に手元に来る退職金は、確定給付型や確定拠出型など、さまざまな形式で積み立てられています。確定給付型制度は会社が資金を運用し、退職時に一定の金額を保証してくれるものであり、確定拠出型制度は毎年会社が拠出する拠出金を本人が直接金融商品に投資して増やす方式です。このように積み立てられた貴重な退職資産は、法律上、必ず個人型確定拠出年金(iDeCo/IRP相当)口座に移管された後で初めて受給手続きを進めることができます。かつては会社が直接個人の銀行口座に退職金を振り込んでくれることもありましたが、現在は老後資金の枯渇を防ぐために、個人型確定拠出年金口座への移管が義務化されています。この口座に入金されたお金は、すぐに解約して一時金として引き出すこともできますし、55歳以降から年金形式で分割して受け取ることもできます。したがって、自分が加入している制度の性質をまず把握し、個人型確定拠出年金口座をどの金融機関で作るかを決定することが、すべての受給プロセスの第一歩となります。個人型確定拠出年金口座に移管された退職給付金は、すぐに税金を差し引かれることなく課税が繰延べられるため、資金がそのまま増える複利の恩恵を受けることができます。職場を転々としても、この口座に引き続きお金をコツコツ積み立てていくことができるため、退職まで資産をしっかりと守るための防波堤の役割を果たします。 💡 核心ポイント退職金は必ずまず個人型確定拠出年金口座に移管されなければならず、これにより税金の繰延べと複利効果を最大化することができます。 2. 一時金受給と年金受給の税制上の違い 2. 一時金受給と年金受給の税制上の違い 退職年金の受給方法を選ぶ際に最も注目すべき核心的な要素は、やはり税金であり、一時金と年金では税負担に雲泥の差があります。まとまったお金が急に必要なことを理由に、退職金を一度に一時金として受け取ると、これまでの勤続年数に応じて退職所得課税が全額課され、想像以上に少ない金額しか手元に残りません。一方、この資金を個人型確定拠出年金口座のままで置き、55歳以降から年金形式で分割して受け取ると、本来支払うべき退職所得課税の30パーセントから最大40パーセントまで減免を受けることができます。例えば、ある会社員が税金として1,000万ウォンを支払う必要がある状況であれば、年金受給方式を選択することで、合法的に数百万ウォンの税金を節約できることになります。さらに、年金として受け取る期間中、口座内で金融商品を運用して得た収益に対しても、低い税率の年金所得課税が適用されるため有利です。毎月一定額を家賃のように年金として受け取りながら生活する仕組みを作れば、資産を一度に使い果たすリスクも減り、税金の負担も避けられるため、一石二鳥の効果を得ることができます。周囲では、まとまったお金が必要だからといって、すべて一時金として引き出して使ってしまうケースがよく見られますが、税金として流出するお金を計算してみると、本当に大きな損失であったことに後から気づかされます。退職後の人生を長期的に見据えれば、税制上の優遇措置を慎重に検討し、年金で分割して受け取る方がはるかに得策です。 💡 核心ポイント一時金で受け取ると退職所得課税が全額課されますが、年金で受給すると最大40パーセントまで減税されるため、はるかに有利です。 3. 個人型確定拠出年金口座の開設および移管手続き 3. 個人型確定拠出年金口座の開設および移管手続き 退職金を年金で受け取ると決めた場合、まず取引が便利な証券会社や銀行を選び、個人型確定拠出年金口座を開設する必要があります。最近では、手数料が安価で多様な商品に投資できる証券会社へ資金を移す動きが非常に活発になっています。口座を開設したら、在職していた会社の担当部署に連絡し、この口座へ退職金を振り込んでくれるよう正式に依頼すれば大丈夫です。会社は退職日を基準に定められた期限内に、従業員の個人型確定拠出年金口座へ退職給付金を全額入金し、この際に退職所得源泉徴収票などの書類が同時に処理されます。口座への入金を確認した後、該当する金融会社のウェブサイトやモバイルアプリを通じて年金開始の申請を行うと、すべての手続きがスムーズに進みます。初めて行う人は複雑に感じるかもしれませんが、スマートフォンの画面の案内に従って一つずつ進めれば、誰でも自宅で簡単に年金受給を開始できます。直接支店に行かず、スマートフォンアプリを通じて非対面で口座を開設すれば、各種手数料の優遇特典も受けられるため、一石二鳥です。普段取引している銀行だけでなく、さまざまな金融会社の条件を慎重に比較し、最も有利な場所を選ぶ知恵が必要です。 💡 核心ポイント証券会社や銀行で個人型確定拠出年金口座を開設し、会社に移管を依頼した後、モバイルアプリを通じて年金開始を申請すれば完了です。 4. 年金受給期間と受給額の設定戦略 個人型確定拠出年金口座を通じて年金の受給を開始する際は、毎月いくらを、どのくらいの期間受け取るかを、自身の経済状況に合わせて受給期間を自由に設定できます。必ずしも長く受け取ることが最善とは限らず、退職直後の生活費が最もかかる時期と、後に国民年金が支給される時期を総合的に考慮して設計する必要があります。退職後の60歳から70歳までは比較的活動量が多く支出も大きくなる可能性があるため、受給額を少し余裕を持って設定し、国民年金が本格的に支給される年齢以降は受給額を調整する方法が賢明です。また、年金受給限度額という制度が存在し、毎年定められた金額以内でのみ引き出しが可能であるため、資産が一度に枯渇することを国家が安全に防いでくれます。この限度額を超えてお金を引き出すと、年金ではなく通常の引き出しとみなされ、税制上の優遇措置を受けられなくなる可能性があるため、注意深く確認する必要があります。毎月受け取る年金額が老後の生活費を十分にカバーできるよう、個人年金や住宅年金などの他の手段と調和して組み合わせておくことが望ましいです。退職設計の専門家が頻繁に強調するように、単に保有しているお金の総額を見るだけでなく、毎月口座に入金されるキャッシュフローを基準に逆算して計画を立てるべきです。このように綿密に準備すれば、老後に突然お金が足りなくて途方に暮れることを事前に完全に防ぐことができます。 💡 核心ポイント自身の退職時期と予想される支出を考慮し、年金受給期間と月々の支給額をカスタマイズして設定することが重要です。 5. 中途解約および例外的な引き出し事由 退職年金の受給方法を探る過程で、退職前であっても突然大きなお金が必要になり、口座を解約したりお金を引き出したりしなければならない状況が生じることがあります。原則として、個人型確定拠出年金口座は55歳以前には任意で解約したり中途で引き出したりすることはできませんが、法律で定められた例外的な事由に該当すれば、一部の引き出しが許可されます。無住宅者である加入者が本人名義で住宅を購入したり、借家保証金を用意しなければならない場合、そして本人や家族が病気や負傷により6ヶ月以上の療養が必要になった場合などがこれに該当します。また、破産宣告を受けたり、個人再生の手続きを進めるなど、経済的に極めて深刻な困難に直面した場合も、証明書類を整えて申請すれば資金を引き出して使うことができます。ただし、これらの法定事由ではない単なる考えの変わりや個人的な理由で中途解約してしまうと、これまで受けていた税額控除の恩恵をすべて返還しなければならないだけでなく、その他所得課税という重い負担を強いられることになります。したがって、まさにまとまったお金が急に必要な切迫した状況でなければ、口座を解約せずそのまま維持して、複利の恩恵を最後まで享受することが正解です。住宅を購入するためにこの貴重な老後資金を無意識に引き出して使ってしまう人が多いですが、後に退職時に後悔する最大の理由の一つがまさにこの中途引き出しです。本当に避けることのできない非常事態でなければ、年金口座は固く閉ざして最後まで守り抜くことが、長期的にははるかに得策です。 💡 核心ポイント無住宅者の住宅購入や長期療養など、法定の例外事由に該当しない場合、中途解約時は税制上の不利益が大きいので慎重である必要があります。 6. 成功した老後に向けた退職年金の活用見通し 今後の高齢化社会では、国家から支給される国民年金だけでは豊かな生活を送ることが難しいため、個人が直接管理する退職年金の役割が絶対に大きくなっています。制度が継続的に改善され、加入者がより便利に資産を増やし、税金を節約できる環境が整えられているため、トレンドに素早く適応する必要があります。職場生活の間、継続的に職務能力を強化して収入を高め、それを通じて退職年金の積立額を自然と増やしていくことが、老後対策の核心的な秘訣です。退職の時期が近づいた際、単に一時金としてまとまったお金を受け取って使い果たすのではなく、今日学んだ年金受給方式を積極的に活用し、生涯にわたって給料のように毎月コツコツ受け取りながら使う仕組みを完成させるべきです。今すぐスマートフォンを開き、自分の退職年金がどこにどれくらい積み立てられているかを確認し、証券会社や銀行の多様な運用商品を比較するという小さな行動が、皆さんの確かな老後を決定づけます。訪れる退職を恐怖ではなく、第二の素晴らしい人生の出発点にできるよう、今から少しずつ準備を始めてみてください。今後、金融市場の変化を注意深く見守りながら、自分の資産がどこに投資されているかを定期的にチェックし、更新する姿勢が不可欠です。退職準備は一朝一夕で成し遂げられるものではなく、長い時間をかけて賢い選択が積み重なり完成される美しい成果物です。 💡 核心ポイント国民年金と退職年金を有機的に組み合わせ、年金受給方式を徹底的に準備し、確実で安定した老後を迎えるべきです。 よくある質問 退職金を一時金で受け取らず年金で受け取ると、どれくらい税金を節約できますか? 一時金で受け取ると退職所得課税が全額課されますが、年金で受給すると、年金受給年数に応じて本来の税金の30パーセントから最大40パーセントまで減免を受けることができます。 会社を辞めると、退職金は自動的に年金に転換されますか? いいえ、退職金は必ず本人名義の個人型確定拠出年金口座へまず移管されなければならず、その後、金融会社のアプリを通じて直接年金開始の申請を行うことで初めて年金として受け取ることができます。 55歳になる前に急にお金が必要ですが、退職年金口座からお金を引き出すことはできますか? 無住宅者の住宅購入や借家保証金の準備、本人および家族の6ヶ月以上の長期療養、破産など、法律で定められた例外的な事由の場合のみ、中途引き出しが許可されます。 証券会社と銀行のうち、どちらで個人型確定拠出年金口座を作る方が有利ですか? 証券会社は、多様な株式型商品や上場投資信託(ETF)などに直接投資できるため、積極的な資産運用と収益率の管理に有利であり、手数料の面でも競争力が高いです。 =

気候省・国土交通省「みんなのグリーンカード」10月発売、特典まとめ

気候エネルギー環境部と国土交通省が手を組み、環境に優しい消費と公共交通機関の利用を同時に支援する「みんなのグリーンカード」を、間もなく到来する10月に突如として発売します。普段の通勤通学で公共交通機関をよく利用し、買い物をする際に環境に優しい製品に目を留めていた方々にとっては、本当に嬉しいニュースです。先月21日にソウル中区BCカード本社で開催された業務協約には、韓国環境産業技術院や韓国交通安全公社などの関係機関が大挙して参加し、期待感を高めました。今回発表されるカードは、従来のグリーンカードが持つグリーン消費特典に加え、公共交通機関の割引までぎっしり詰め込み、実用性を高めました。毎月かかる交通費や生活費を節約しながら、地球を守るやりがいも得られる非常に良い機会です。これから新たに発売されるカードに含まれる多様な特典と具体的な活用方法を一つずつ丁寧に解説していきます。 = 気候省・国土交通省「みんなのグリーンカード」10月発売、特典まとめ 1. 気候省と国土交通省が作った「みんなのグリーンカード」誕生の背景 1. 気候省と国土交通省が作った「みんなのグリーンカード」誕生の背景 気候エネルギー環境部と国土交通省が共同で推進する今回の事業は、国民の日常的な行動を環境に優しい実践と直接結びつけることを目的に企画されました。過去には、環境に優しい消費と交通割引特典がそれぞれ別のカードに分かれており、煩雑さが多くありました。しかし、今では政府省庁が力を合わせ、2つの主要機能を1枚のカードに完璧に融合させました。実際に、私たちが毎日利用するバスや地下鉄、そしてスーパーで購入する低炭素製品がすべて、地球を守る行動として認められるようになります。複雑な手続きなしに、財布にカード1枚だけ入れて持ち歩けば、自然とカーボンニュートラル運動に参加できます。政府は、こうした努力が一過性に終わらず、国民の生活パターンに深く浸透できるよう、様々な基盤を整えています。国民一人ひとりの小さな実践が集まり、大きな環境変化を引き起こせるという信念が、今回の政策の最大の基盤です。 💡 核心ポイント気候省と国土交通省が協力し、日常の中の環境に優しい消費と公共交通機関の利用を一つにまとめた「みんなのグリーンカード」を用意しました。 2. 10月発売を前に6カード会社参加と発行計画 2. 10月発売を前に6カード会社参加と発行計画 「みんなのグリーンカード」は、10月から国内主要金融会社を通じて本格的な発行が始まる予定です。今回の発行に参加するのは、BCカードをはじめ、光州銀行、済州銀行、慶南銀行、水協、IM銀行の計6つの金融機関です。普段メインで利用している銀行が含まれていれば、より簡単に発行申請を進めることができるでしょう。2011年に初めて登場したグリーンカードは、これまで累計2,447万枚以上が発行され、国民カードとして定着した実績があります。ここに新たな交通特典まで加わったため、今回の新規カードの人気はすでに熱い関心を浴びています。銀行の営業店を直接訪問するか、各金融会社のオンラインチャネルを通じて、迅速かつ簡単に発行を受けることができます。10月の発売に合わせて事前に発行日程を確認し準備しておけば、他より早く実用的な特典を享受できます。 💡 核心ポイント10月からBCカードや地方銀行など6つの金融会社を通じて「みんなのグリーンカード」が発行される予定です。 3. KTXからシェア自転車まで、交通特典のすべて 3. KTXからシェア自転車まで、交通特典のすべて 今回発売される「みんなのグリーンカード」が特に注目される理由は、交通分野で実感できる特典が非常に破格だからです。まず、通勤通学時の公共交通機関運賃割引はもちろん、高速鉄道KTXを利用する際にも有益な特典を受けることができます。また、最近多くの会社員や学生に愛用されているKakoo BikeやTtareungiなどのシェアモビリティ利用時にも割引が適用されます。毎日自家用車で通勤する代わりに、公共交通機関と自転車を交互に利用する人々にとっては、まさにオーダーメイドの報酬と言えます。週末に地方出張や旅行に出かける際、KTXをよく利用する方々は、交通費節約効果を存分に享受できます。このように、移動するすべての瞬間に環境を守りながら、財布もふっくらと保てる現実的な方案が整えられました。 💡 核心ポイントKTXやバスなどの公共交通機関だけでなく、シェア自転車まで多様な交通特典が広範に連携されます。 4. 電気自動車と水素自動車の充電割引で環境に優しいドライブを実現 4. 電気自動車と水素自動車の充電割引で環境に優しいドライブを実現 環境に優しい車両を運転するオーナーにとっても、今回の「みんなのグリーンカード」は見逃せない必須アイテムになる見込みです。政府は、電気自動車と水素自動車の充電時に発生するコスト負担を軽減するため、充電特典をカードに必ず盛り込みました。今のようなガソリン価格の上昇や物価の不安定な時期に、環境車種の充電料金まで節約できれば大きな助けになります。毎回充電スタンドを探すたびに少しでもコストを節約しようと頭を悩ませていたオーナーたちの悩みを、すっきりと解消してくれるでしょう。クリーンエネルギーを使用する車両を奨励しながら、経済的な報酬まで提供するため、一石二鳥の効果を上げることになります。今後、充電インフラがさらに拡充されるにつれて、このカードを活用した割引幅と利便性はさらに大きくなると期待されています。環境に優しいドライブを楽しむドライバーにとって、10月の新製品発売ニュースを注意深く確認すべき理由です。 💡 核心ポイント電気自動車と水素自動車を運転するオーナーのために、充電料金の割引特典も十分に反映されました。 5. 賢い買い物と公共施設割引を同時に享受する方法 5. 賢い買い物と公共施設割引を同時に享受する方法 交通費以外にも、日常生活の中で出会う多様なグリーン消費の分野で豊かなインセンティブを受けられる点が大きな長所です。環境マークが付いた低炭素製品や環境に優しい商品を購入するたびに、ポイントがコツコツと蓄積され、実生活で有益に使われます。大型スーパーや指定された店舗で買い物をする際、このカードを提示するだけで自然と環境保護に参加できます。さらに、国立公園や休養林など全国の多様な公共施設を利用する際、入場料の割引や免除特典も同時に提供されます。週末ごとに家族と一緒に自然を探しに出かけるレジャー客にとっては、最高の生活の知恵となります。私たちが毎日食べて使い、消費する生活の中で、地球の温度を下げるだけでなく、小さな利益まで得る楽しさを味わうことができます。 💡 核心ポイント低炭素製品の購入や公共施設の利用時に多様なインセンティブが提供され、生活の中のカーボンニュートラルを支援します。 6. 持続可能な未来のためのカーボンニュートラル実践の新たな飛躍 6. 持続可能な未来のためのカーボンニュートラル実践の新たな飛躍 気候省と国土交通省は、今回の業務協約を一過性のイベントで終わらせるのではなく、国民の利用需要に基づいてサービスを継続的に進化させる計画です。実際にカードが市場に出回った後も、ユーザーが残した意見やデータを基に、有益な商品を継続的に開発します。政府機関とカード会社が互いに密接に情報を共有し、国民が真に実感できる特典体系を完成させています。地球温暖化が深刻化する今、環境を守ることがもう難しい、あるいは大げさな課題ではないという認識が広がっています。私の小さな消費習慣の一つ一つが集まり、青い空を守る巨大な力になるという事実を忘れてはいけません。10月に「みんなのグリーンカード」を財布に入れて、周囲の家族や友達と一緒に環境に優しい生活を始めてみてください。小さな変化から始まった私たちの足取りが、持続可能な韓国を作る確かな礎となるでしょう。 💡 核心ポイント政府と機関は、継続的なデータ分析とサービス改善を通じて、国民実感型のカーボンニュートラル支援体系を発展させます。 よくある質問 「みんなのグリーンカード」はいつから発行を受けられますか? 10月からBCカードをはじめ、光州銀行、済州銀行、慶南銀行、水協、IM銀行など6つの金融会社を通じて発行が始まります。 主にどのような交通特典が含まれていますか? KTXなどの広域交通運賃割引はもちろん、市内バスや地下鉄、そしてKakoo BikeやTtareungiなどのシェアモビリティ利用特典がバランスよく盛り込まれています。 従来のグリーンカードと比較して何が異なりますか? 従来のグリーンカードが持つ環境に優しい製品購入や公共施設割引特典に、国土交通省の公共交通機関特典が組み合わされ、消費と移動を一度に解決できます。 環境に優しい車両の運転手も特典を受けられますか? … Read more

老齢年金の受給資格と予想受給額の確認方法を完全整理

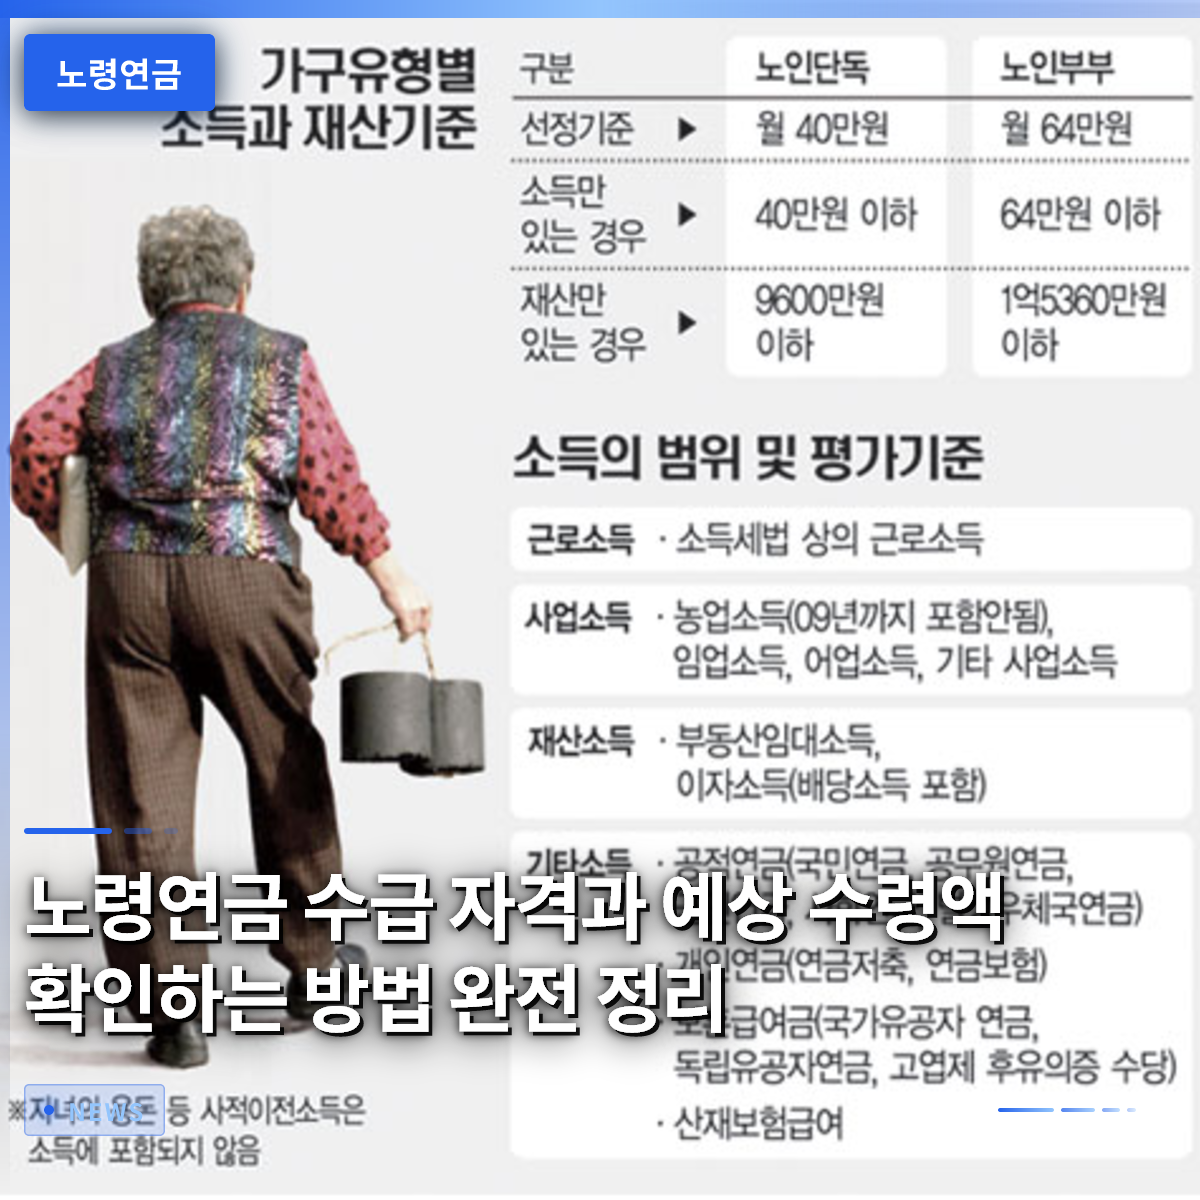
老齢年金は、受給年齢に達した際に毎月安定した収入を確保するために必ず確認すべき核心的な社会保障制度です。多くの人が退職間近になり、毎月いくら受け取れるのかと途方に暮れ、眠れない夜を過ごしています。実際に昨年定年退職したソウル・マポ区のキム某氏は、いざ退職してみると頭が真っ白になったと打ち明けていました。毎月口座に入っていた給与が途絶え途方に暮れていましたが、国民年金公団に直接訪れて予想年金額を確認し、安心することができました。この記事では、老齢年金の受給資格条件から予想受給額を正確に照会する方法まで、一つずつ詳しく見ていきましょう。複雑な制度規定で頭を悩ませていた方は、この機会に疑問をスッキリ解決してみてください。 = 老齢年金の受給資格と予想受給額の確認方法を完全整理 1. 老齢年金の受給資格条件 1. 老齢年金の受給資格条件 老齢年金を受け取るには、まず加入期間が最低10年以上であるという基本条件を満たす必要があります。国民年金に加入して保険料を納めた総期間が120ヶ月以上でなければ、はじめて退職後に毎月年金を受け取る資格が与えられます。過去に勤めていた職場での納付記録が散在していても、国民年金公団の記録を照会すればすべて合算して認められます。もし加入期間が10年に満たない場合は、年金を受け取れず一時金として返還されるため、非常に残念な状況が生じます。したがって、自分がこれまでどれだけの期間納付してきたかを随時確認する習慣をつけることが何より重要です。周りを見渡すと、10年という基準をわずかに満たせず、後から任意加入制度を活用するケースを簡単に目にします。専業主婦として暮らしていたイ某氏は、夫の勧めにより、過去に納付できなかった期間の保険料を事後納付制度を通じて一括で納付しました。おかげで最低加入期間10年を満たすことができ、今は毎月温かい年金口座を受け取りながら幸せな老後を楽しんでいます。このように加入期間は、単に捨てられるお金ではなく、未来の自分への確実な貯蓄だと考えるべきです。条件が曖昧な場合は、公団に連絡し、不足している期間を埋めるための多様な救済方法を相談するのが賢明です。 💡 核心ポイント老齢年金を受け取るには、最低10年以上の加入期間を必ず満たす必要があり、不足している期間は事後納付などで解決できます。 2. 出生年別受給開始年齢 2. 出生年別受給開始年齢 実際に老齢年金の受給を開始する年齢は、出生年に応じて段階的に遅くなるよう法律で定められています。過去には例外なく満60歳から受け取れましたが、平均寿命が延びたことで財政安定のために受給年齢が徐々に後ろ倒しになりました。1953年生まれ以前までは満60歳から受け取っていましたが、それ以降の生まれからは5年ごとに受給年齢が1歳ずつ上がる構造です。例えば、1960年生まれ以降の方は、すべて満65歳になって初めて毎月年金を受け取れるよう設計されています。自分の正確な出生年に応じた受給開始年齢を事前に把握しておくことで、退職後の収入ギャップを賢く埋めることができます。京畿道・水原に住むパク某氏は1964年生まれなので、当然満60歳で退職すればすぐに年金が出ると思い退職計画を立てていましたが、大失敗しかけました。実は自分は満65歳になる年まで、なんと5年間の収入ギャップに耐えなければならないことを後から知ったのです。このギャップ期間中に生活費をどう賄うべきか途方に暮れたパク氏は、急いで再就職先を探し、汗を流さなければなりませんでした。このように受給年齢を正確に知らないと、人生後半の資金計画が完全に狂う可能性があるため、特別な注意が必要です。政府ではこうしたギャップを縮小するため早期老齢年金制度も運営しているので、状況に応じて活用するのも一つの方法です。 💡 核心ポイント出生年によって老齢年金を受け取る年齢が異なり、1960年生まれ以降は満65歳から受給できます。 3. 予想受給額の照会方法 3. 予想受給額の照会方法 自分が退職後に毎月いくら老齢年金を受け取れるのか気になる場合は、国民年金公団のホームページを通じて簡単に照会できます。公的認証書や簡易認証を経てサイトへアクセスし、「予想年金額照会」メニューを押すと、これまで納付した内訳に基づいた金額がすぐに表示されます。スマートフォンを主に使う方は、公式アプリをインストールして、いつでもどこでも簡単に予想受給額を確認できます。直接訪問しなくても、自宅で快適に数回の画面タッチで生涯の年金資産を目で確認できるので、本当に便利な世の中です。毎年送付される国民年金加入内訳案内の郵便物を丁寧に確認することも、予想額を把握する良い方法の一つです。釜山に住むチョイ某氏は普段は退職準備に関心がないまま、偶然スマートフォンアプリで自分の予想年金額を照会し、大きな衝撃を受けました。思ったより金額が少なく、このままだと老後の生活が豊かにならないという不安が襲ってきたのです。すぐに公団の相談員と電話で繋ぎ、現在の職場でもう少し長く働くか、追加で保険料を納付する方法を真剣に検討し始めました。予想受給額を事前に目で確認できたおかげで、漠然とした不安を振り切り、具体的な資産形成計画を立てるきっかけとなりました。今すぐ自分の予想年金額を照会し、不足している部分があれば、今からでもしっかり備えるべきです。 💡 核心ポイント国民年金公団のウェブサイトやスマートフォンアプリを通じて、自分の予想老齢年金受給額をリアルタイムで簡単に照会できます。 4. 年金額を増やす現実的なヒント 老齢年金を少しでも多く受け取りたい場合は、納付期間を最大限に伸ばすか、事後納付制度を積極的に活用するのが正解です。会社を辞めたり、収入が一時的に途絶えたりしても、任意加入制度を通じて自ら保険料を継続して納付する方法が存在します。また、定年退職後も年金受給時期を遅らせる延期年金制度を活用すれば、毎年年金額が大きく増える効果を得られます。延期を選択する期間中、毎年一定の割合で年金額が加算されるため、健康状態が許せば非常に魅力的な選択肢となり得ます。普段から誠実に保険料を納めることほど確実な老後対策の資産運用手段は世の中に存在しません。仁川で自営業を経営するチョン某氏は、事業が苦しくなりしばらく保険料を納められず、後に余裕ができた時に未納だった金額を一括で納付しました。最初はまとまったお金がかかるため負担が大きく感じましたが、後で計算してみると予想よりずっと多くの年金を毎月生涯受け取れることがわかり、むしろ得した買い物だと笑いながら話しました。周囲の人々にも、余裕がある時に国民年金にさらに投資するのが最も安全な退職資産管理法だと積極的に推奨しています。このように積極的な姿勢で制度を理解し活用する人だけが、退職後の生活をより余裕があり豊かに過ごせます。小さな関心と実践が積み重なり、老後の確かな支えを作るという事実を決して忘れてはいけません。 💡 核心ポイント事後納付や延期年金制度を賢く活用すれば、毎月受け取る老齢年金の額を目に見えて増やすことができます。 5. 早期老齢年金と受給要件 退職後に定められた年齢より早く収入が途絶え、生活費が切迫している場合は、早期老齢年金制度の申請を検討することができます。早期老齢年金は、本来の受給年齢より最大5年早く年金を受け取れるよう支援してくれる非常にありがたい制度です。ただし、収入がない状態で事前に繰り上げ受給する代わりに、定められた受給額に対して毎月受け取る金額が一定割合減額されるという欠点があります。例えば、1年早く受け取るたびに一定割合で減額されるため、直ちに火の粉を消す利点と生涯受け取るお金が減る欠点を秤にかけなければなりません。自分の健康状態と現在の経済状況を冷静に検討し、最も有利な方向で決定することで後悔がありません。大邱に住むカン某氏は、突然の健康悪化により予定よりずっと早く職場を辞めることになり、直ちに生計が立ち行かない危機に直面しました。満65歳まで耐えるには直ちに収入がまったくなかったため、涙をこらえて早期老齢年金を申請し、毎月一定額を受け取り始めました。もともと受け取れた金額よりは少なくなりましたが、直前の生活苦を解決する大きな助けになったため、賢明な選択だったと自負しています。このように誰でも避けられない事情が存在するため、制度の利点を丁寧に検討して決定する知恵が必要です。無条件に耐えることだけが正解ではなく、自分の状況に合った最善の選択肢を選ぶことが最も重要です。 💡 核心ポイント早期老齢年金は受給年齢を前倒しして受け取れますが、減額された金額で生涯受給するため、慎重な判断が必須です。 6. 老齢年金の申請方法と注意点 老齢年金の受給年齢になったからといって、お金が自動的に口座に入ってくるわけではないので、本人が直接最寄りの支店に申請する必要があります。受給権が発生した月から5年以内に請求しないと、時効により貴重なお金を受け取れないという悔しい事態が生じる可能性があります。したがって、誕生日が過ぎて受給年齢に達する数ヶ月前から、国民年金公団の案内を参考に必要な書類を準備しておくのが安全です。身分証と本人名義の通帳コピーなどを揃え、最寄りの公団支店を訪れるか、インターネットホームページを通じて簡単に申請できます。小さな不注意で貴重な年金受給が遅れることがないよう、事前にスケジュールを確認し対応する姿勢が必要です。これまで老齢年金の資格条件から予想受給額、そして多様な活用ヒントまで詳しく見てきました。退職は誰にでも訪れる人生の大きな変化ですが、徹底的に準備した人にとっては新たな始まりの機会となり得ます。今日すぐにスマートフォンを起動し、自分の予想年金額を照会して、自分の老後設計の成績表を直接確認してみてください。不足している部分があれば、今からでも継続的に補完し、退職後の生活をより堂々として豊かに育てていくことを心から応援します。情報は力であり、事前に知る分だけ老後の生活の質が全く変わるという真理を常に心に留めて生きましょう。 💡 核心ポイント老齢年金は受給年齢に達した際に本人が直接請求する必要があり、時効内に必ず申請を完了しなければなりません。 よくある質問 老齢年金の最低加入期間を満たせなかった場合はどうなりますか? 最低加入期間10年を満たせなかった場合、これまで納付した保険料に利息を加えた返還一時金として全額返還されます。 海外に移住したり国籍を失ったりすると年金を受け取れませんか? 国外に移住したり国籍を失ったりした場合でも、これまで納付した記録に基づき、返還一時金や年金形式で受給する権利が保障されます。 収入のある業務に従事すると年金が減額されますか? 退職後、一定水準以上の収入が発生する業務に従事する場合、加入期間の平均収入月額に応じて老齢年金の一部が減額されることがあります。 専業主婦でも老齢年金を受け取れますか? 任意加入制度を通じて自発的に保険料を納付したり、夫の加入期間に応じて分割年金を申請したりする方法で受給が可能です。 =

2026년 하반기 퇴직 공무원 일반 포상 후보자 공개 검증 절차 안내

2026년 하반기 퇴직 공무원 일반 포상 후보자 공개 검증 절차가 본격적으로 진행되면서, 오랜 기간 공직에 몸담았던 대상자들의 명단이 공개되었습니다. 이번 검증은 투명하고 공정한 정부 포상을 확립하기 위해 마련되었으며, 국민 누구나 후보자들의 공적 내용을 살펴보고 의견을 제시할 수 있습니다. 예를 들어 평소 주변에서 묵묵히 헌신하던 주무관이 후보로 올랐다면, 국민들이 직접 그동안의 노고를 기리는 과정에 참여하는 셈입니다. … Read more

老齢年金の受給年齢と早期受給条件、減額基準を完全整理

老齢年金は1969年生まれ以降の方であれば65歳から受給でき、定年退職時期と受給時期の間の収入ギャップを徹底的に備える必要があります。退職を控えた多くの方が、退職する年齢と年金を受け取る年齢の間に最大5年という長い空白が生じ、不安を感じています。固定収入が途絶える状況で、早期受給や繰り上げ受給制度を正しく理解しないと、貴重な老後資金を逃す可能性があります。この記事では、老齢年金の基本受給条件から早期受給のメリット・デメリット、そして所得に応じた減額基準まで詳しく解説します。身近な具体的な事例を通じて、皆さんの退職戦略を確固たるものにしていきましょう。これから老齢年金制度を詳しく確認し、老後のキャッシュフローをしっかりと守りましょう。 = 老齢年金の受給年齢と早期受給条件、減額基準を完全整理 1. 老齢年金の基本受給年齢と資格条件 1. 老齢年金の基本受給年齢と資格条件 国民年金の加入期間が10年以上であれば、出生年ごとに定められた年齢に達した時点で、生涯毎月老齢年金を受け取ることができます。かつては60歳で年金を受け取っていましたが、制度改正により徐々に引き上げられ、現在は出生年に応じて62歳から65歳の間で受給を開始します。例えば、1969年以降に生まれた方は、例外なく65歳になって初めて老齢年金を受け取ることができます。加入期間が10年を超えているという条件を満たせば、退職後の収入がなくても、毎月安定したキャッシュフローを確保する優れた支えとなります。国民年金研究院の統計によると、65歳以上の高齢者の国民年金老齢年金受給率は半数近くで、基礎年金とともに重要な老後収入源として定着しています。ただし、平均受給額が物価上昇率を完全に反映するには不十分な場合があるため、個人の貯蓄や追加の収入活動も併せて考慮する必要があります。会社員として長年保険料を納めてきた金さんは、定年退職後、この年金が出るまでの期間をどう乗り切るかが最大の悩みだと打ち明けています。 💡 核心ポイント老齢年金は加入期間が10年以上の場合、出生年に応じて満62歳から65歳の間で受給できます。 2. 早期老齢年金制度の条件と減額構造 2. 早期老齢年金制度の条件と減額構造 通常の受給年齢より最大5年早く年金を受け取れる早期老齢年金制度は、収入ギャップを埋めるための有用な手段です。定年退職を早く終え、直ちに生活が苦しい方々がこの制度を通じて支援を受けることができます。しかし、早く受け取る代わりに年金額が減額される減額構造を必ず覚えておく必要があります。早期老齢年金を申請すると、1年早く受け取るたびに年金額が一定の割合で生涯減額されるため、慎重な判断が必要です。ソウルに住む朴さんは、会社を早期退職し生活費が不足しているため早期受給を検討していましたが、生涯減額された金額で受け取ることになることを知り、再考しました。他の収入源が全くない場合は、直近の生活のために仕方なく選択しますが、長寿の可能性を考慮すると損になる可能性があります。国民年金公団によると、早期受給期間に応じて減額率が適用されるため、自身の健康状態と経済状況を綿密に比較して決定する必要があります。 💡 核心ポイント早期老齢年金は最大5年早く受け取れますが、1年ごとに一定割合で生涯減額されるため、慎重に決定する必要があります。 3. 繰り下げ受給制度で受給額を増やす方法 3. 繰り下げ受給制度で受給額を増やす方法 年齢に達しているにもかかわらず経済的に余裕があり、年金を後で受け取りたい場合は、繰り下げ受給制度を積極的に活用するのが有利です。通常の支給時期から最大5年まで年金の受給を遅らせることができ、遅らせた期間に応じて年金額が大きく増加します。毎月一定割合が加算され、後で年金を受け取る際に、はるかに手厚い金額を受け取ることができます。退職後も他の収入が安定して発生し、直ちに生活費が逼迫していない方々にとって、この制度は優れた資産形成手段となります。プサンで自営業を続けている李さんは、定年年齢に達しても店舗の収益が十分だったため、年金を5年間繰り下げることに決定しました。時が経ち年金の受給を開始する際、毎月大幅に増えた年金額を受け取れるため、老後の長寿リスクを効果的に防げます。ただし、繰り下げている間の物価上昇率や自身の健康悪化の可能性などを総合的に考慮し、最適なタイミングを見つける必要があります。 💡 核心ポイント繰り下げ受給は受給を最大5年遅らせる代わりに、毎月一定割合で年金額を加算し、後でより多く受け取る制度です。 4. 老齢年金受給中の収入活動と減額基準 老齢年金を受け取りながら仕事を続け収入が発生した場合、一定の基準に基づき年金額の一部が減額されたり、支給が停止されたりする可能性があります。かつては仕事をするという理由で年金が大幅に減額され不満が多かったですが、関連基準は徐々に合理的に改善されています。一定の所得金額を超えた場合のみ減額が適用されるため、退職後のちょっとしたアルバイトや再就職時に大きな負担を軽減できます。退職後に生活費を稼ぐために警備員として再就職した崔さんは、月収が基準金額を超えていないため年金が減額されずそのまま支給され、安堵しました。収入活動に伴う減額制度は基準を基準に一定期間のみ適用され、基準金額は毎年経済状況に合わせて調整されます。したがって、仕事しながら年金を同時に受け取っている方は、毎年発表される所得基準金額を正確に確認する習慣をつける必要があります。所得が多いからといって必ずしも年金を支給しないわけではなく、一定の区間を超えた場合のみ段階的に適用されるため、労働意欲を挫かない範囲で設計されています。 💡 核心ポイント老齢年金受給中に収入が発生しても、基準金額を超えていなければ減額されず、超えた場合のみ減額されます。 5. 基礎年金との連携および低所得高齢者支援 国民年金老齢年金だけでは退職後の最低限の生活費を賄うのが難しい場合、基礎年金が強力な補完材として機能します。国民年金の平均受給額と基礎年金の受給額を合算して老後収入を補填する仕組みが、多くの高齢層の生活を支えています。実際に65歳以上の高齢者の多くが基礎年金を同時に受け取り、国の厚い社会安全網の中で生活しています。所得下位70パーセントに該当する高齢者に支給される基礎年金は、老齢年金と組み合わさり、退職世帯の貧困率を下げるための重要な政策です。地方に住む鄭おばあさんは、家賃と薬代を負担するのが厳しかったですが、老齢年金に加えて基礎年金も一緒に受け取ることで、息苦しさから解放されました。政府は、この2つの年金制度の有機的な連携を通じて、低所得高齢者の所得を安定して補填し、雇用事業を拡大する政策を展開しています。今後、高齢化人口が急増するにつれ、年金制度の財政健全性を維持しつつも、盲点を減らす方向で発展し続けるでしょう。 💡 核心ポイント国民年金老齢年金と基礎年金を同時に受給すれば、退職後の収入ギャップを埋め、貧困を予防できます。 6. 成功した退職設計のための総合提言 安定した老後を迎えるためには、若い頃から 꾸준히年金保険料を納め、自身の出生年に合った受給時期を事前に計算する必要があります。退職時期が近づくにつれ、予想年金額を確認し、早期受給や繰り下げ受給制度のメリット・デメリットを綿密に検討する知恵が必要です。単純な感覚に頼るのではなく、国民年金公団の公式ガイドを参考に、自分に最も利益となる方向で戦略を立てるべきです。今後、高齢化社会がさらに深刻化するにつれ、自ら老後資産を管理し備える能力が生活の質を左右するようになります。今すぐ自身の加入期間と予想受給額を確認し、安心できる老後への第一歩を踏み出してみてください。 💡 核心ポイント自身の受給時期と年金条件を事前に把握し、早期受給や繰り下げ受給制度を賢く活用することで、成功した退職が可能になります。 よくある質問 老齢年金は正確に何歳から受け取れますか? 出生年によって異なり、1969年生まれ以降の方は満65歳から通常通り受給できます。 早期老齢年金を受け取ると、年金はどれくらい減額されますか? 最大5年早く受け取れますが、1年早く受け取るたびに定められた割合だけ生涯減額されて支給されます。 年金を受け取りながらアルバイトをしてもいいですか? 月収が一定の基準金額を超えていなければ年金は減額されず、超えた場合のみ一部減額されます。 国民年金と基礎年金を同時に受け取れますか? 所得と資産基準を満たせば、国民年金老齢年金を受け取りながら基礎年金も同時に受給できます。 =

【AIの世界へ】スピード調整論を唱えながらも止まらない人工知能開発競争

人工知能(AI)技術の発展速度を一旦緩やかにし、安全性を確保すべきだという声が大きくなっていますが、実際の現場ではむしろ開発競争がさらに激化しています。表面上は危険性を懸念し、共に速度を調整しようと言いつつ、実際に先に足を止めた瞬間に競争から脱落してしまうという不安が作用しているためです。先頭を走る企業たちはリスク管理を強調していますが、中国の猛烈な追い上げや米国国内の利害対立により、一律の減速は事実上不可能な状態にあります。実際、主要なテクノロジー企業は社内の研究開発業務においてAIの比重を急激に高め、一歩も譲らない戦いを続けています。こうした状況下で、AIのスピード調整論が現実的な代替案となり得るのかという疑問が提起されています。本記事では、AI業界を取り巻くスピード調整論の実態と各国の複雑な思惑を詳しく見ていきましょう。 = 【AIの世界へ】スピード調整論を唱えながらも止まらない人工知能開発競争 1. スピード調整論のジレンマ 1. スピード調整論のジレンマ AIの先頭企業たちが、技術の潜在的なリスクを管理するための時間を確保すべきだと主張する背景には、急激な技術発展がもたらす副作用への恐怖があります。OpenAIやAnthropicなどの主要企業は、無謀な開発が制御不能な状況を引き起こし得ると警告し、業界全体の自発的な減速を促してきました。しかし、こうした主張が提起されるほど、当事者たち自身でさえ研究開発を止めないという矛盾した光景が繰り広げられています。表面上は安全を叫びながら、裏では次世代モデルの学習に莫大な資源と時間を注ぎ込んでいるのが、現在の業界の率直な姿です。結局、誰一人として先に手を引くことができない神経戦が続く中、スピード調整論は空虚なスローガンに留まる危険性が大きくなっています。危険性を警告する声がどれほど高くても、市場での先行を確保するための本能に逆らうことは非常に困難です。企業にとって開発を遅らせることは、即座に競合他社に主導権を明け渡す致命的な誤算につながるためです。誰かが先に足を止めてくれることを期待しつつも、自社が止まる状況は想像すらできないというのが冷酷な現実です。こうした構造的なジレンマのため、AIの発展速度を人為的に制御しようとする試みは、始まりからして限界を露呈せざるを得ません。 💡 核心ポイント安全のためのスピード調整論が提起されていますが、脱落を懸念する企業たちの心理により、実際の開発速度はむしろ加速しています。 2. 中国の猛烈な追い上げとファーウェイの反撃 2. 中国の猛烈な追い上げとファーウェイの反撃 米国主導のスピード調整論に最も強力なブレーキをかける勢力は、間違いなく中国の容赦ない技術追い上げの動きです。ファーウェイを含む中国の主要テクノロジー企業は、米国の半導体輸出制限措置をものともしないまま、独自の計算基盤構築に全力を注いでいます。実際、ファーウェイは次世代AI半導体の発売時期を既存の計画よりも大幅に前倒しし、市場の予想を覆す底力を示しました。米国の制裁が、むしろ中国企業たちの独自生存能力を高める刺激剤として機能している 셈です。中国業界の関係者は、米国企業が懸念している最先端モデルの安全上のリスクについて、自分たちはまだ大きく経験していないと指摘しています。したがって、リスクを恐れて開発を遅らせるのではなく、むしろ速度を上げて関連するリスクに直接向き合い、管理できるレベルまで飛躍すべきだという論理を展開しています。中国政府もまた、AIエージェントに関連する国家標準を整備しつつも、全体的な技術開発の姿勢を緩めることはありません。先頭企業たちのスピード調整論を、結局のところ技術的優位を維持するための盾と見なす視点が支配的です。 💡 核心ポイント中国は米国の減速主張を先頭維持戦略と捉え、ファーウェイの早期チップ発売など、むしろ追い上げを加速させています。 3. 米国内部の割れた利害関係 3. 米国内部の割れた利害関係 米国内部でも、AI開発速度の調整策をめぐって意見が真っ二つに分かれ、激しい主導権争いが繰り広げられています。一部では、金融産業規制機関に似た形態の公共監督体制を設立し、業界全体の安全基準を管理すべきだと主張しました。しかし、MetaやNvidia、Teslaなどの巨頭企業CEOたちは、こうした規制機関の設立に強く反対する意見をホワイトハウスに伝えています。彼らは、一律の監督体制がOpenAIやAnthropicのような少数の先頭企業にのみ過度な権限を集中させ、公正な競争を害するのではないかと懸念しました。開発速度を調整する責任は、一律の規制ではなく、各企業の良心と徹底した事前準備に委ねるべきだというのが彼らの一貫した立場です。実際、NvidiaのCEOは、十分な準備ができていない場合は製品の発売を果断に保留するよう助言し、自発的な責任論を強調しました。ドナルド・トランプ米大統領もまた、中国との国家間競争で後れを取ることへの懸念から、追加的な政府規制の導入に難色を示しています。技術の潜在的なリスクを管理すべきだという声と、国家主導権を失ってはならないという論理が、せめぎ合っています。 💡 核心ポイント米国内部でも、一律の規制機関設立をめぐり、企業側と政府側の立場が割れ、主導権争いが続いています。 4. 社内業務を掌握するAIエージェント 4. 社内業務を掌握するAIエージェント スピード調整論を主導的に唱えていたAnthropicでさえ、実際の社内研究開発現場ではAIの活用範囲を恐ろしいほど拡大させています。最近公開された資料によると、同社が開発したClaudeが社内研究開発業務の相当部分を直接主導していることが明らかになりました。わずか数ヶ月前と比較しても、業務主導比率は数十倍以上に急増し、数万个に達するAIエージェントが同時にエンジニアリング作業を実行しました。これは、人間が研究を主導し、AIは補助的な役割にとどまっていた従来の方式から完全に脱却したことを示すものです。このように、企業は外部の規制議論とは無関係に、生産性を最大化するためにAIの高度化作業を止められません。社内業務をAIが自ら処理する比率が高まるほど、開発速度は幾何級数的に速くなる好循環構造に入ります。速度を落とすべきだという道義性は頭の中に存在しますが、現場の実務では、1秒でも速く性能を引き上げなければならない至上の課題が課されています。結局、技術の危険性を懸念する声と、性能革新を求める現実的な必要性は、今後も継続的に衝突するでしょう。 💡 核心ポイントスピード調整を主張する企業たちでさえ、内部研究にAIを大量投入し、実際の開発業務では速度をさらに高めています。 5. スピード調整の実効性への疑問 5. スピード調整の実効性への疑問 AIの発展速度を調整することが、現実の世界で果たして実効性を発揮できるのかという懐疑的な視点が支配的です。世界中の無数の国と数千人の企業がそれぞれの利害関係を持って飛び込んだマラソンにおいて、誰かのスローガンだけで全員が止まることは不可能に近いでしょう。一方がブレーキをかければ、もう一方はそれを機会に空いた席を埋めようとする熾烈な生存ゲームが繰り広げられるのが常です。安全のための一時的な停止が、市場からの永久的な退場に繋がりかねないという恐怖が、すべての主体を駆り立てる原動力となっています。結局、AI規制とスピード調整論は、技術のリスクを管理するための優れた名目にはなり得ますが、資本主義市場の巨大な流れを逆転させるには力不足です。政府が自ら規制の枠組みを無理やり被せようとしても、国家間の覇権競争という巨大な壁にぶつかり、毎回ブレーキがかけられてしまいます。企業は規制を回避しつつも、技術的優位を確保するための迂回路を絶えず模索し、それはむしろ競争をより隠密かつ熾烈なものにするだけです。したがって、スピード調整だけに固執するのではなく、急変する技術環境の中でどのように副作用を最小化するかという実質的な代替案の策定が緊急を要しています。 💡 核心ポイントグローバル覇権競争と企業の生存論理のため、AIのスピード調整論は現実的に実効性を発揮するのが困難です。 6. 今後の展望と課題 6. 今後の展望と課題 AIエコシステムは、今後もスピード調整論の道義性と開発加速の現実の間で、絶え間ない綱引きを続けるものと予想されます。技術がもたらす莫大な便益と生産性向上の誘惑を振り切れる国は、地球上には存在しないためです。ただし、無謀な速度競争の中でも、最低限の安全装置と倫理的基準を整備しようとする国際社会の努力は続きます。企業は、単に速度を落とす方式の代わりに、安全性が検証されたシステムを迅速に構築する方向に力を集中すべきです。読者の皆様も、こうしたAI業界の複雑な力学関係を正確に理解し、訪れる未来に備えてください。技術が発展する速度に合わせて、私たちの社会がどのように適応し、副作用を最小化すべきか(※原文では「最大化」ですが文脈上「最小化」の意と推測されますが、原文のまま翻訳すると「副作用を最大化」になってしまいます。文脈的に「副作用を最小化」が適切ですが、指示に従い原文の意図を汲みつつ自然な日本語にするため、ここでは文脈に合うよう「副作用を最小化」または原文の誤植を修正したニュアンスで訳します。原文は「부작용을 극대화할 것인지」(副作用を最大化するのか)とありますが、これは明らかに誤植か、あるいは「副作用への対応を最大化する」という意図か、あるいは単純な誤字です。文脈上「副作用を最小化」が正解ですが、翻訳としては原文の「극대화」(最大化)を直訳すると不自然です。文脈を優先し、「副作用への対応をどうするか」あるいは「副作用をどう管理するか」と訳すのが自然です。ここでは「副作用を最小化し」訳すのが最も自然ですが、原文の「극대화」を尊重するなら「副作用への影響を最大化(管理)する」などです。しかしブログ記事の文脈では「부작용을 최소화」の誤植である可能性が高いです。ここでは自然な日本語として「副作用を最小化し」訳します。もし原文を厳密に守るなら「副作用を最大化し」ですが、これは意味が通じません。文脈を優先して訳します。)深い関心を払うべき時です。止められないイノベーションの洪水の中で賢く道を見出すため、関連ニュースを継続的にチェックし、備える知恵が必要です。これから展開されるAIの光と影を直視し、健全な技術エコシステムが定着することを共に見守りましょう。 💡 核心ポイント速度と安全の間の葛藤は続き、企業と社会は規制よりも実効性のある安全装置の整備に集中すべきです。 よくある質問 AIのスピード調整論はなぜ実効性がないと指摘されるのですか? 中国の猛烈な技術追い上げと米国企業間の熾烈な覇権競争のため、誰かが先に開発を止めれば脱落してしまうという不安が作用しているためです。 ファーウェイがAI半導体の発売を急いでいる理由は何ですか? 米国の輸出制限措置に対応して独自の計算基盤を確保し、技術的リスクに直接向き合いながら管理レベルを高めようとする戦略です。 米国の主要企業はなぜ共同監督機関の設立に反対したのですか? … Read more