国民年金だけに頼って老後を甘く見ていると、いざ定年退職の時期に深刻な生活費不足の問題に直面することになります。そのため、今すぐ個人年金の準備を始める必要があります。最近では、若年層から退職を控えた40代・50代まで、公的年金の財政安定性に対して深い不信感を示しています。実際、子供が毎月数百万円もの小遣いを送ってくれるという状況は現実ではほとんど起こらないため、自ら生存のためのセーフティネットを構築しなければなりません。かつては国家が老後を完全に責任を負ってくれるという信頼がありましたが、現在はそうした構造が大きく揺らいでいるのが実情です。したがって、私たちは年金ピラミッドの最後のピースであり、最も確実な武器である個人年金を積極的に活用すべきです。この記事では、なぜ今個人年金に加入すべきか、そしてどのようにポートフォリオを組むべきかを具体的に 살펴見ます。
=
個人年金の準備が不可欠な理由、国民年金の枯渇に備える老後設計の方法
1. 公的年金の限界と個人年金の必要性
毎月誠実に納付している国民年金だけでは、退職後の生活を完璧に支えることが徐々に困難になっています。経済専門家たちは、少子高齢化が深刻化するにつれ、基金の枯渇時期がどんどん早まっているという警告を絶えず発信しています。子供世代に扶養を期待することは経済的な現実から見てほぼ不可能に近いので、完全に自分自身の力で老後資金を貯めなければなりません。もし準備なしで退職を迎えれば、社会安全網が機能せず、過酷な生存競争に追い込まれる可能性があります。こうした不安定な状況を打開するため、毎月一定額を貯蓄する私的年金制度が不可欠です。国家制度が揺らぐとき、私を守ってくれる唯一の盾は、結局自分の名義で加入した貯蓄商品しかありません。
国民年金の所得代替率が継続的に低下する傾向にあるため、不足する生活費を補う手段が切実に求められています。退職後、最低限の品位を保ちながら生活するためには、想像以上に多くの資金が必要であることを銘記すべきです。会社員のキムさんは最近、退職シミュレーションを行い、驚きの結果に直面し、すぐに年金商品の追加拠出を開始しました。このように、他人の手を借りず、自分の手で直接老後を設計する姿勢が、かつてなく重要な時期にあります。不確実な未来をただ恐れるのではなく、今すぐ実行可能な貯蓄計画を立てなければなりません。
公的年金制度の財政不安定さが大きくなるにつれ、自ら老後を守るための私的年金への加入が必須となりました。
2. 年金3層ピラミッドの構造と隠れた税金の罠
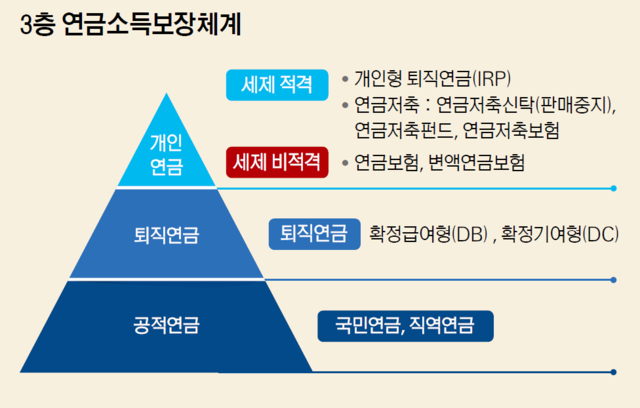
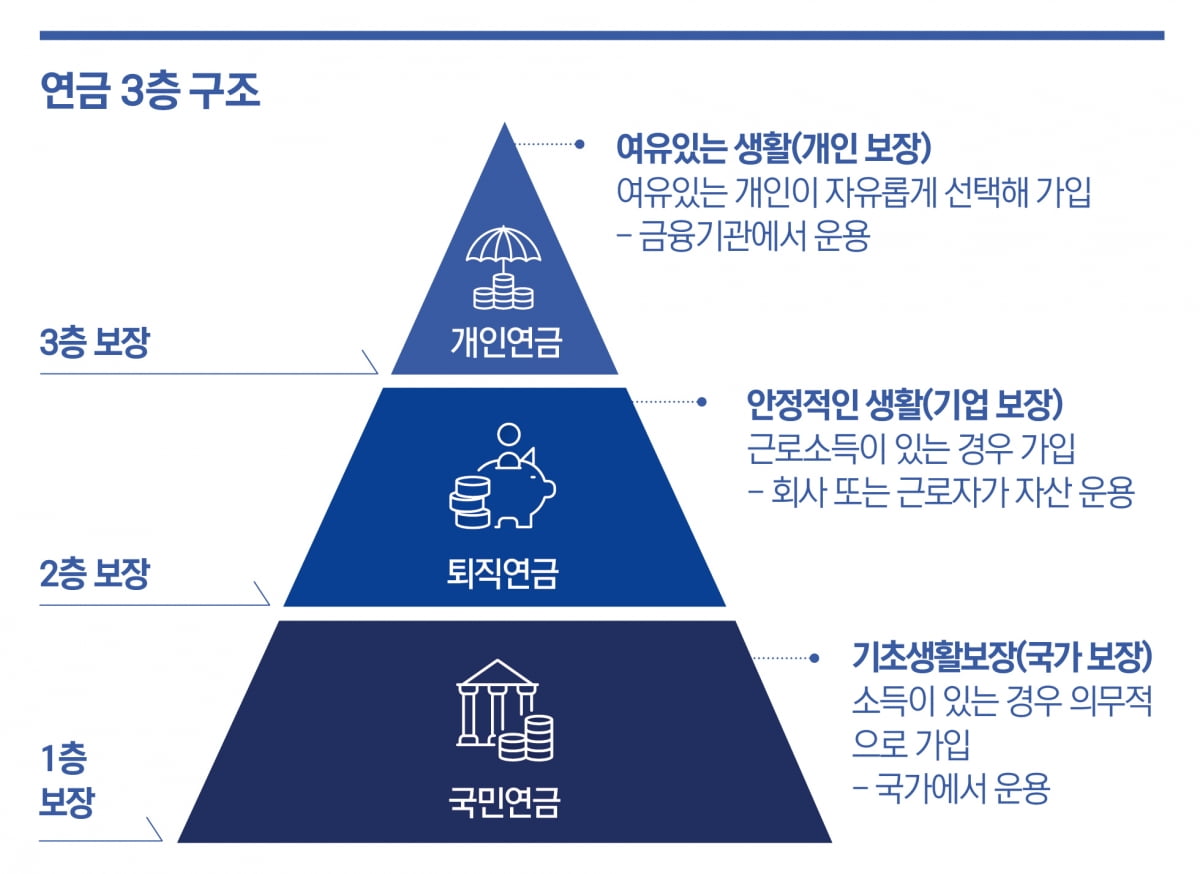
多くの人が、国民年金、退職年金、そして個人年金を合わせていわゆる3層年金ピラミッドを堅固に積み上げたことを誇りにしています。しかし、実際に退職後に年金の受給を開始し、口座に入金される金額を見ると、大きく驚くケースが非常に多いです。設計段階でよく目にする予想受給額は、ほとんどが税金が一切控除されていない税引前基準の金額だからです。実際、各段階の年金を受給する際には、所得税や年金所得税など様々な名目の税金が課され、実受給額が減ります。こうした税制構造を事前に正確に把握していないと、退職後の想定生活費計画が完全に崩れる可能性があります。
例えば、退職金を年金形式で受け取ったり、個人年金貯蓄に加入して税額控除を受けた金額は、後に受給する際に課税対象となります。総合所得の課税対象に含まれるかどうかによって、税金の弾丸(高額な税金)を浴びる可能性もあるため、専門家の助言を求めるのが 좋습니다。老後設計は、単に多く貯めることだけでなく、どれだけ賢く税金を減らせるかが全体の収益率を左右します。したがって、商品を選ぶ段階から、税制優遇の規模と後に発生する税負担まで、細かく検討する知恵が必要です。表面に出ている数字だけを信じるのではなく、実際に自分の口座に入る税引後金額を基準に徹底的に備えるべきです。
堅固に積み上げた年金ピラミッドであっても、受給時に発生する税金を計算しなければ、実際の生活費が大きく不足します。
3. 節税効果を最大化する年金貯蓄の活用方法
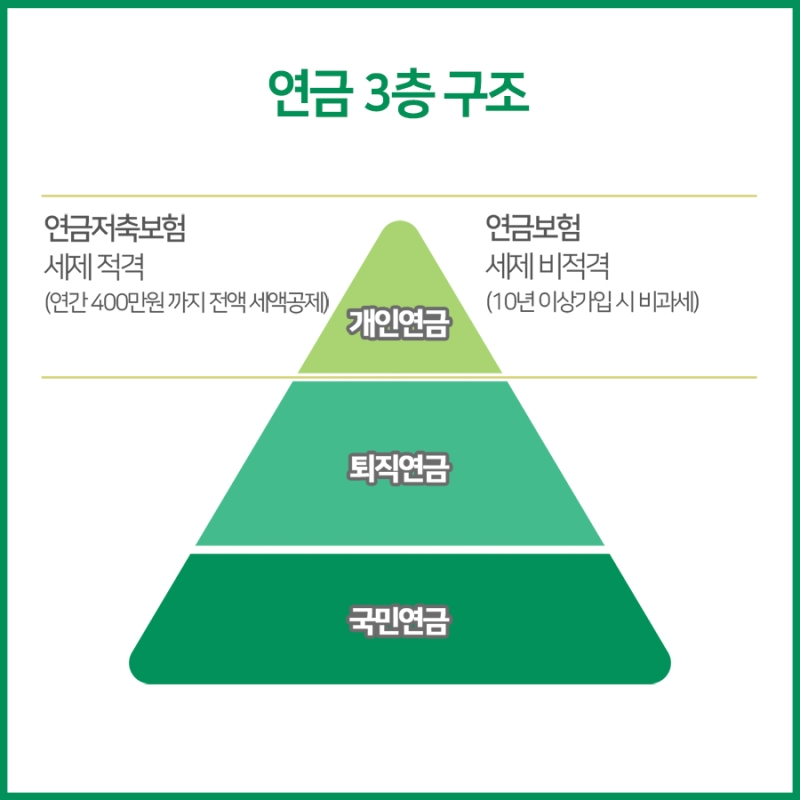
会社員や自営業者にとって、年金貯蓄商品は毎年確定申告時に大幅な税額控除をもたらす、ありがたい資産形成手段です。拠出金額に応じて一定の割合が還付されるため、合法的に税金を節約する最も確実な方法の一つです。最近では、証券会社が投資家の利便性を高めるため、様々な節税型金融商品を大幅に増やしています。若い会社員のパクさんは、毎年確定申告の還付金をそのまま年金口座に再投資し、他人より早く資産を増やしています。このように、税制優遇を賢く活用しながら、同時に将来の老後資金も確保するという一石二鳥の効果を得ることができます。
ただし、年金貯蓄商品を中途解約した場合、これまで受けていた税制優遇を返還しなければならないという不利益が生じる可能性があります。したがって、すぐに使わない余剰資金を中心に、毎月コツコツと拠出する長期的な視点でのアプローチが非常に重要です。市場にある様々な証券会社のプラットフォームを活用すれば、自分の投資傾向に合わせてファンドや上場投資信託(ETF)に直接投資することもできます。元本保証を追求して安定した利子を受け取るか、それとも積極的な投資を並行するかは、本人の選択に委ねられています。徹底した計画に基づき、税制優遇と投資収益を同時に手に入れれば、退職後の生活はより豊かになるでしょう。
年金貯蓄は毎年貴重な税額控除の恩恵を受けられ、長期的な資産形成を助ける最高の節税商品です。
4. 安全かつ確実な資産管理のためのポートフォリオ戦略
物価上昇率が急騰し、経済環境が急変するニューノーマル時代には、年金資産をどう運用するかが生存を左右します。毎月無計画に一定額を積み立てるだけでは不十分で、グローバルな経済の流れに合わせた定期的な資産配分が必要です。最近の金融市場では、資産保管専門企業との提携を通じて、貴重品や実物資産を安全に守るサービスも登場しました。このように、様々な金融機関が退職顧客向けのプレミアム資産管理体制を次々と導入しています。退職専門ブログを見れば、毎月一定額を積立投資するポートフォリオの共有記事が大きな人気を博しています。
投資型商品に加入する際は、株式と債券の比率を自分の年齢とリスク許容度に合わせ、適切に調整する必要があります。退職時期が近づくにつれ、安全資産の比率を段階的に高め、資産の元本を守る戦略が安全です。逆に、まだ若い世代であれば、やや攻撃的な投資商品を混ぜて物価上昇に備える方が有利です。専門家は、資産を一つ所に集中させず、複数の籠に分けて入れる分散投資の原則を常に強調しています。毎月継続的なリバランスのプロセスを経れば、市場がどのように揺れ動いても、揺るぎない老後資産を完成させることができます。
急変する経済状況の中で成功した老後を送るためには、定期的な資産配分と徹底した分散投資が不可欠です。
5. 国民年金の予想受給額照会と不足分の計算
自分の正確な老後準備状況を点検するには、まず国民デジタルサービスなどを通じて予想受給額を正確に照会する必要があります。ポータルサイトや関連公団のホームページを訪れれば、数回の本人確認だけで自分が受け取る予定の金額を簡単に知ることができます。この過程では、将来の所得変化や物価上昇率、そして全加入者の平均所得水準などが複合的に反映されます。照会を終えた後、予想より受給額が非常に少ない場合は、すぐに不足している金額を算出しなければなりません。通常、退職後に必要な最低生活費から公的年金の予想額を引いた残りが、まさに私たちが個人年金で埋めるべき目標金額です。
主婦のイさんは最近、国民年金の予想受給額を照会し、予想外に少ない金額に衝撃を受け、不足部分を個人年金で補うことを決意しました。このように、漠然とした不安に震えるのではなく、数字で明確に自分の現実を直視することが、問題解決の第一歩です。不足する生活費がいくらであるかを具体的に把握することで、毎月いくら貯蓄すべきかという正確な目標が設定されます。毎年告示される経済指標によって予想受給額は少しずつ変わる可能性があるため、定期的に照会する習慣をつけるのが 좋습니다。自分の現在地を客観的に点検する小さな行動が、快適で余裕のある老後を作る魔法の鍵となります。
国民年金の予想受給額を定期的に照会し、不足する生活費を計算することで、正確な個人年金の目標を立てることができます。
6. 未来を変える小さな習慣、今日から始める年金設計
老後準備は、いつ始めるかが成功と失敗を分ける最も決定的な要因であり、今すぐ始めるのが最も賢明です。時間が経つにつれ複利効果が強力に作用するため、1年でも早く加入した人がはるかに有利です。退職という巨大な山を登るためには、今日実践する小さな貯蓄習慣が、何よりも頼もしい登山装備となります。社会人経験の浅い人であれば、少額でも負担のない金額で年金口座を作ることからが、偉大な第一歩です。未来の私が過去の私に最も感謝する瞬間は、まさに今日果敢に年金加入を決心したその瞬間でしょう。
政府の年金改革議論や金融市場の変化に耳を傾けつつ、結局自分の人生を守る主体は自分自身であることを忘れないでください。途方もなく恐ろしく感じられていた退職後の生活も、具体的な計画と継続的な実践が加われば、十分に美しいものになることができます。今日すぐにスマートフォンアプリを開いたり、メインバンクを訪れたりして、自分に合った個人年金商品を丁寧に比較検討してください。小さな決意 하나가、後日子供に手を伸ばさず、堂々とした品位のある老後を贈ってくれるでしょう。あなたの輝かしい退職を応援し、今すぐ行動に移して、生涯枯れない資産の泉を掘り当てていただきたいと思います。
老後準備は先延ばしにするほど損をするため、今日すぐに少額でも年金貯蓄を開始するのが最も確実な退職戦略です。
よくある質問
=