所得税控除用年金貯蓄の加入限度額と税額控除特典まとめ

所得税控除用年金貯蓄は厳密には所得税控除ではなく税額控除を受ける金融商品ですが、多くのサラリーマンは依然として慣れ親しんだ表現である「所得税控除用」と呼び、年末調整の必須項目として管理しています。毎年13ヶ月分の給与を期待しながら年末調整を準備するサラリーマンにとって、代表的な節税手段として定着しています。昨年に予想外の税金の重荷に直面して落胆したサラリーマンの金さんは、今年初めにすぐに年金貯蓄口座を作り、毎月一定額を拠出し始めました。周囲の同僚たちが年末調整で数十万円を還付されるのを独りでため息をついていた記憶を思い出し、今回はしっかりと還付を受けようと決意して貯蓄額を増やしました。この記事では、所得税控除用年金貯蓄の正確な限度額と特典、そして加入時に必ず知っておくべき注意点まで詳しく解説します。 = 所得税控除用年金貯蓄の加入限度額と税額控除特典まとめ 1. 所得税控除用年金貯蓄の正確な名称と実態 1. 所得税控除用年金貯蓄の正確な名称と実態 多くの人が日常的に「所得税控除用年金貯蓄」と呼んでいますが、税法上の正式な名称は「年金口座税額控除対象金融商品」です。かつて所得税控除制度が税額控除方式に変更されたにもかかわらず、長年使われてきた慣習のため、依然として「所得税控除用」という言葉が広く通用しています。このような名称の混同により、実際に税金を減額する原理を誤解するケースが少なくありません。課税標準から一定額を差し引く所得税控除とは異なり、算出された税金そのものから直接一定割合を差し引く税額控除方式の方が、より有利な場合が多いです。したがって、制度の本質を正確に理解してアプローチすることで、年末調整シーズンが到来した際に慌てることなく予想還付額を計算できます。金融機関で商品を加入する際も、従業員が自然に「所得税控除用」という表現を使うため、消費者はさらに混乱を招かざるを得ません。しかし、国税庁に申告されたり年末調整簡素化サービスに登録されたりする際には、すべて「年金口座税額控除」項目として正確に分類・処理されます。サラリーマンにとって用語が何であれ、実際に自分の口座にお金がいくら入ってくるかが最も重要であり、税額控除特典の構造を把握することが核心です。税法の改正により控除率や限度額が少しずつ変化してきたため、過去の情報のみに頼って加入すると困ったことになる可能性があります。最新の税法基準に基づき、自分の所得水準に合った拠出戦略を立てることが賢い資産運用の始まりです。 💡 コアポイント所得税控除用年金貯蓄の実際の名称は年金口座税額控除商品であり、課税標準を減らすのではなく、算出税額から直接差し引く構造を持っています。 2. 年間拠出限度額と税額控除限度額の違い 2. 年間拠出限度額と税額控除限度額の違い 年金貯蓄口座を運用する際に最も混乱しやすい部分は、総拠出限度額と税額控除が適用される限度額の概念の違いです。年金貯蓄口座自体には年間最大1,800万ウォンまで自由に資金を拠出できるため、資産家にも魅力的な投資先となります。しかし、この1,800万ウォンという大きな金額全体に対して税額控除特典を与えるわけではないので注意が必要です。実際に税額控除特典を受けられる拠出限度額は、年金貯蓄ファンドや保険単独商品の場合、年間600万ウォンに制限されています。これに個人型退職年金口座を追加で活用して拠出すれば、両口座を合算して最大900万ウォンまで税額控除限度額を拡張できます。社会人経験の浅い朴さんは、年金貯蓄に必ず多く入れればすべて税金還付を受けられると思っていたが、加入限度額の説明を聞いて大きく驚いたことがあります。余裕資金が十分であれば、1,800万ウォンの限度額を満額まで拠出しながら長期投資を行うことも、節税と老後準備を同時に達成する良い方法です。しかし、直近のキャッシュフローが逼迫しているサラリーマンであれば、税額控除限度額である600万ウォンまたは900万ウォンに合わせて拠出額を設定するのが効率的です。毎月口座から引き落とされる金額が負担にならず、かつ年末調整時に最大限の還付を引き出せる最適なポイントを見つけることが重要です。金融会社のアプリや国税庁の案内資料を通じて、自分の年間拠出累計額を随時確認する習慣を身につける必要があります。 💡 コアポイント年金口座の総拠出限度額は年間1,800万ウォンですが、実際の税額控除特典は年金貯蓄単独の場合600万ウォン、個人型退職年金合算の場合最大900万ウォンまで適用されます。 3. 自分の所得に応じた税額控除率の計算方法 3. 自分の所得に応じた税額控除率の計算方法 年金貯蓄口座に資金を拠出した際に還付される税金の割合は、個人の総給与額によって異なり適用されるため、丁寧な確認が必須です。総給与が5,500万ウォン以下の労働者の場合は、拠出金額の16.5パーセントという破格の税額控除率が適用されます。一方、総給与が5,500万ウォンを超える高所得サラリーマンの場合は、控除率が13.2パーセントに調整され、相対的に還付額が減少します。例えば、総給与が5,000万ウォンのサラリーマンが税額控除限度額である600万ウォンを満額まで拠出すれば、実に99万ウォンの税金が還付されます。同じく600万ウォンを拠出しても、総給与が6,000万ウォンのサラリーマンは13.2パーセントが適用され、約79万ウォンが還付される構造です。このような差があるため、自分の年収区間を正確に把握し、年末調整シミュレーションを実行しながら拠出額を調整する戦略的なアプローチが必要です。毎年年末が近づくにつれ、証券会社や銀行では不足している拠出額を埋めるよう案内メッセージを送り、サラリーマンの参加を促しています。実際にあるサラリーマンは、12月末に慌ててまとまった金額を振込不足分を埋めたことで、翌年の春に嬉しいボーナスのような気分を味わいました。所得税率区間によって体感する節税効果が異なるため、税金還付額が大きい低年収区間ほど年金貯蓄加入の必要性がより大きくなります。自分の財務状況を客観的に分析し、毎月 꾸준히拠出するか、年末に一括で拠出するかの決定が必要です。 💡 コアポイント総給与5,500万ウォンを基準に、以下である者は16.5パーセント、超過である者は13.2パーセントの税額控除率が適用され、還付額に差が出ます。 4. 年金貯蓄ファンドと保険の違いおよび選択 팁 所得税控除用年金貯蓄商品を加入しようと考えた場合、証券会社のファンド口座と保険会社の保険商品のどちらかを慎重に選択する必要があります。過去には安定した利回りを保証する保険商品を好む傾向が強かったものの、最近では高い収益率を追求するファンド口座への移行が明確になっています。証券会社の年金貯蓄ファンドは、株式や上場指数ファンド(ETF)などに直接投資できるため、物価上昇率を防衛し資産を増やすのに有利です。一方、保険会社の商品は毎月一定額を確定利回り形式で積み立ててくれるため、投資損失に対する不安感が大きい人に適しています。社会人初期に母親の勧めで年金保険に加入したサラリーマンの崔さんは、数年間物価上昇に追いつけない低い収益率を見てファンドに乗り換えました。ファンド口座に乗り換えた後は、優良な上場指数ファンドを自ら選び資産を配分する楽しみを感じながら、老後資金を積極的に増やしています。もちろん株式型資産の比率が高くなると、市場状況に応じて評価額が変動する可能性があるため、自分の投資性향을真剣に考慮する必要があります。安全に元本を守りながら小さな利子を受けるのが目的なのか、それとも退職時により大きな資産を作るために変動性を許容するのか判断すべきです。金融会社ごとに手数料体系や運用方式に微妙な差が存在するため、複数の条件を比較検討して決定するのが賢明です。周囲の噂に惑わされず、自分の投資哲学と退職時期までの残存期間を総合的に検討すべきです。 💡 コアポイント年金貯蓄は安定性を重視する保険と高い収益率を追求するファンドに分かれ、自分の投資性향と退職期間に合わせて選択すべきです。 5. 中途解約時に発生する税金の重荷と注意点 年末調整の税額控除特典が魅力的だからといって安易に加入し、急な資金必要で中途解約すると、莫大な税金の重荷に直面する可能性があります。所得税控除用年金貯蓄口座は名前の通り老後のために長く保有する商品であるため、最低5年以上維持するという厳格な条件が付いています。もしやむを得ない事由なく5年以内に解約したり、年金形式ではなく一時金で受給したりすると、これまで受けていた税額控除分をすべて返還しなければなりません。さらに、運用収益に対してその他の所得税が課されるため、むしろお金を貯めても損失を被るような荒唐無稽な状況が起きる可能性があります。結婚資金を準備するために年金貯蓄を解約したところ、税金追徴通知書を受け取り涙を流したサラリーマンの物語は、すでに有名な失敗事例です。やむを得ずお金を引き出して使う状況が発生した場合、解約よりも口座内の一部金額のみを引き出す制度を探ったり、約款貸付を利用したりするのが賢明です。税法で定められた無住宅者の住宅購入や破産、天災地変のような特別な事由に該当する場合のみ、不利益なく中途引き出しや解約が許可されます。したがって、毎月拠出する金額は、絶対に途中で引き出さなくても済むような余裕資金の範囲内で設定することが鉄則中の鉄則です。サラリーマンコミュニティでは、年金貯蓄を絶対に崩さない貯金箱と呼び、退職するまでないお金だと思って埋めておくことで初めて真の節税効果を享受できると助言しています。長期商品の特性を無視し、短期的な税金還付のみを見てアプローチすると、大損をする可能性があることを心に留めておくべきです。 💡 コアポイント5年以内の中途解約や年金以外の形式での受給は、これまで受けた税額控除特典を返還し、その他の所得税を納める必要があるため慎重であるべきです。 6. 成功する年末調整のための実戦加入戦略 所得税控除用年金貯蓄を通じて来るべき年末調整で最大限の還付金を受け取るためには、今から緻密な拠出戦略を立てて実行に移す必要があります。毎月給与日に自動振替で一定額を 꾸준히拠出するのが最も正統的な方法ですが、年末に一括で不足分を埋める裏技も活用できます。12月末までに口座にお金が 입금されれば、その年の年末調整控除対象に含まれるため、資金状況が流動的なサラリーマンにとって非常に有用なヒントです。昨年にボーナスを受け取った直後に年金貯蓄口座に限度額を埋めたサラリーマンの正さんは、今年の春の年末調整還付金で家族旅行に行きました。このように徹底的な事前準備と小さな関心の差が、サラリーマンの口座残高を豊かにしてくれる決定打となる可能性があります。政府の税法改正案により、税額控除限度額や比率が時折変動するため、毎年秋に関連ニュースを注意深く観察する姿勢も必要です。社会人生活を始めた社会人初期の人であれば、無理な金額で始めるよりも、毎月10万ウォンや20万ウォンから軽く第一歩を踏み出すことをお勧めします。時間が経つにつれ給与が上がり余裕資金が増えるにつれ、拠出金額を段階的に増額していく方式の方がずっと持続可能です。退職後の生活をしっかり支えつつ、毎年手厚い税金還付まで提供してくれる所得税控除用年金貯蓄は、現代サラリーマンの必須生存戦略です。今日すぐにメインバンクや証券会社のアプリを開き、自分の年金口座を開設したり、拠出限度額を確認したりしてみてください。 💡 コアポイント毎月自動振替で 꾸준히拠出したり、年末に不足分を一括納付する戦略を活用して、年末調整還付金を最大化し、老後を準備すべきです。 よくある質問 所得税控除用年金貯蓄は必ず年末調整時に自動反映されますか? いいえ、自動反映されません。国税庁の年末調整簡素化サービスで年金口座拠出証明書を照会し、会社の人事担当者に直接提出することで初めて税額控除を受けられます。 フリーランサーや事業者も所得税控除用年金貯蓄に加入して特典を受けられますか? はい、総合所得税申告を行う事業者やフリーランサーも、総合所得税申告過程で同様に税額控除特典を受けられます。ただし、全く所得のない無所得者は税金を納めないため、加入しても還付を受ける実益はありません。 年金貯蓄ファンドで損失が出たら、受けた税額控除も返還する必要がありますか? いいえ、年金貯蓄ファンド運用過程で発生した投資損失は、受けた税額控除額とは無関係です。税額控除は拠出金額を基準に行われるため、投資が失敗してもすでに受けた還付金を返還する必要はありません。 55歳以降に年金を受け取る際、税金はいくら払わなければなりませんか? 55歳以降の年金受給年齢に応じて、受給額に対して3.3パーセントから5.5パーセントの低廉な年金所得税が課されます。一般的なその他の所得税や利子所得税よりもはるかに有利な税率が適用されるため、節税効果が非常に大きいです。 =
キム・ヒジョン国会議員の教育委員会委員長選出の背景と主要な経歴プロフィール整理

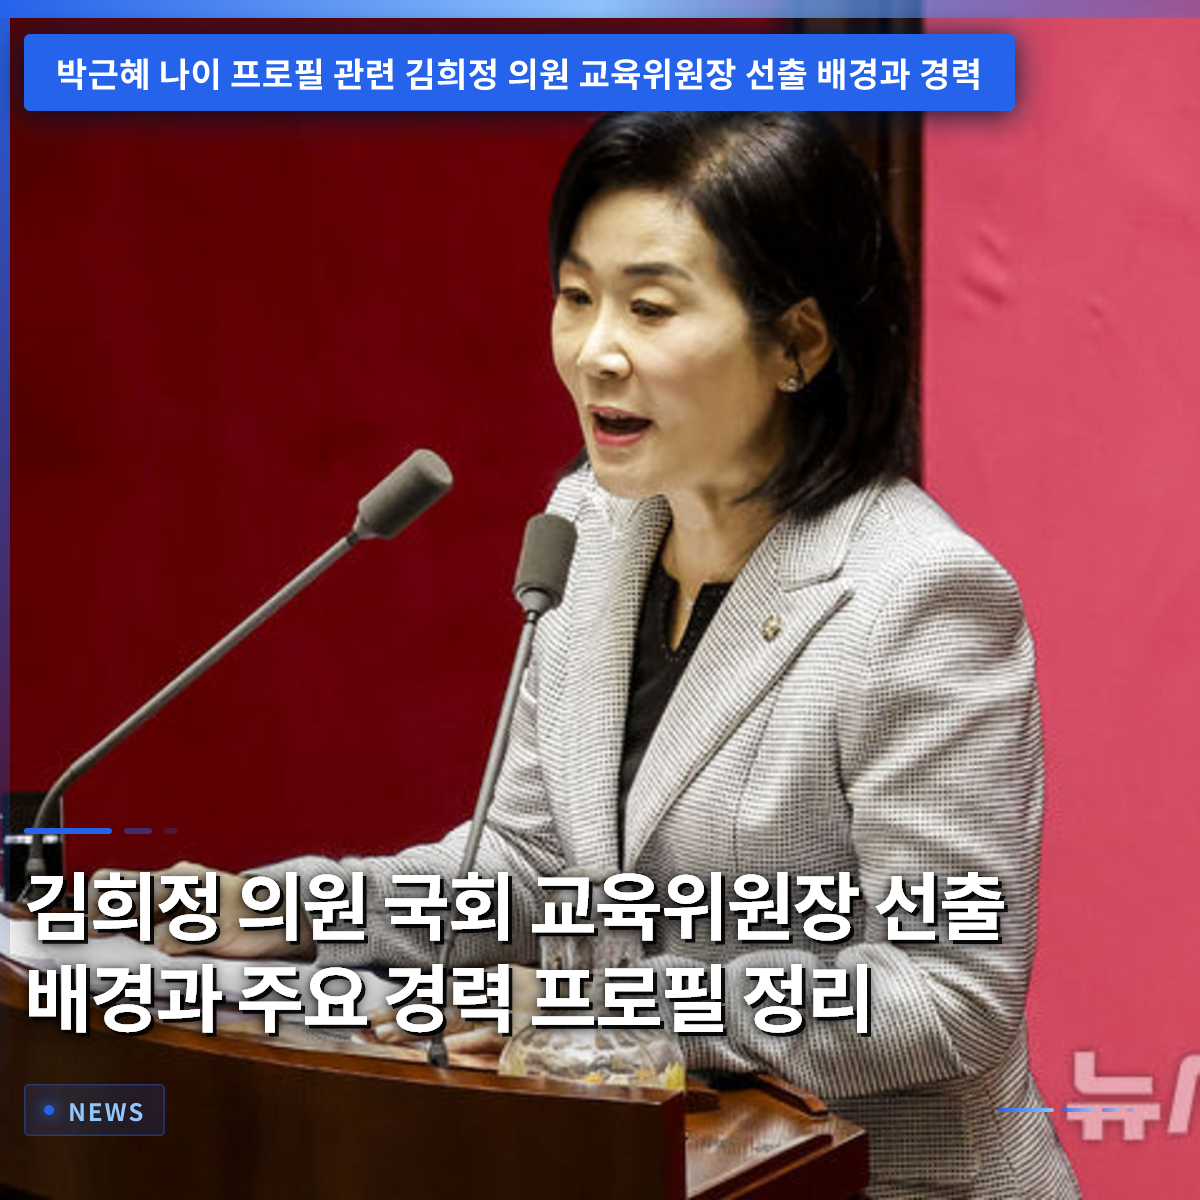
国民の力のキム・ヒジョン議員が第22代国会後반기の教育委員会委員長に最終選出され、政界・官界の注目が集まっています。かつて朴槿恵政権で女性家族部長官を務めた彼女は、8年ぶりの国会復帰と同時に主要な常任委員会委員長の座を任されることになりました。教育は保護者と子どもの未来に直結する分野であるため、彼女のリーダーシップがこれまで以上に重要な時期にあります。本記事では、キム・ヒジョン議員の輝かしい政治経歴と長官時代の経験が、教育委員会委員長の職務遂行にどのような影響を与えるのかを詳しく見ていきましょう。教育政策に関心をお持ちの読者の皆様も、今回の人事が持つ意義を簡単に理解していただけるはずです。政治的激動期を経て再び中心に立った彼女の歩みが、私たちの子どもたちの教室にどのような変化をもたらすのか、一緒に追跡していきましょう。 = キム・ヒジョン国会議員の教育委員会委員長選出の背景と主要な経歴プロフィール整理 1. 教育委員会委員長選出の意味と所感 1. 教育委員会委員長選出の意味と所感 キム・ヒジョン議員は、最近行われた国会本会議で教育委員会委員長に最終選出され、重大な任務を担うことになりました。彼女は議員総会において、教育はすべての政治家や国民が自分自身の明確な哲学を持たなければならない分野であると強調しました。特に、保護者の気持ちを心から理解し、実質的な政策役割を果たすという強い抱負を表明しました。最近、公教育の信頼回復と入試制度の改革を求める声が大きくなっている状況において、こうした決意は大きな注目を集めました。彼女は特に、40代と50代の保護者層とのコミュニケーションをさらに強化するという具体的な青写真を提示しました。机上の空論的な政策から離れ、実際に子どもを育てている保護者が実感できる変化を引き出すという意図です。実際、政界では保護者世代との接点を広げることが現案解決の鍵であると口を揃えています。キム委員長がこうしたコミュニケーション能力を基盤に、教育現場の対立をどのように調整するのか、すでに期待が寄せられています。 💡 コアポイントキム・ヒジョン議員は、教育委員会委員長選出の所感として、4050保護者層とのコミュニケーション強化と実質的な政策の策定を約束しました。 2. 朴槿恵政権時代の女性家族部長官経歴 2. 朴槿恵政権時代の女性家族部長官経歴 キム・ヒジョン議員は、2014年から2016年まで朴槿恵政権時代に女性家族部長官を務めた経歴を持っています。当時、彼女は家族政策の枠組みを整え、女性の社会進出と権益向上のための多様なプロジェクトを主導しました。長官職を遂行する中で蓄積した豊富な行政経験は、今後の教育委員会を率いていく上で確かな基盤となるでしょう。省庁を横断して予算を調整し、政策を貫徹した経験は、国政運営を理解する上で大きな資産です。長官職を退いた後は、釜山大学国際専門大学院の客員教授として在職し、学界と実務の両方を経験しました。理論と現場の両方を体験した人物であることから、教育現場の複雑な声を軽視しないだろうという期待が大きいと言えます。過去の長官時代に示していた独特の粘り強さと推進力が、教育分野でもそのまま発揮されるのかに注目が集まっています。行政と立法の両方を網羅した政治家が教育のトップに就いた点から、政策の実行力面では合格点を付けるに値します。 💡 コアポイント朴槿恵政権時代の女性家族部長官と大学客員教授としての行政および学界の経験が、教育委員会委員長職務遂行の強力な武器となります。 3. 大韓民国最年少女性国会議員の記録 3. 大韓民国最年少女性国会議員の記録 キム・ヒジョン議員は、2004年の第17代総選挙当時、釜山延世区で当選し、大韓民国議会史上の最年少女性国会議員という大記録を打ち立てました。当時、彼女の年齢はわずか33歳であり、先輩政治家たちの間で若い気概と情熱をもって現案に迫りました。国会補佐官として働いていた当時、昼夜を問わず勉強し資料を分析していた彼女の姿は、今も政界関係者の間で語られることがあります。初当選の頃から築き上げてきた堅固な地域区基盤は、彼女が政治的風波の中でも堅固に生き残ることができた原動力でした。その後、第19代総選挙に続き、今回の第22代総選挙まで連続して勝利し、堂々と3選中堅議員の列に名を連ねました。若い時代の新鮮な衝撃だった初当選議員が、いつの間にか国会の中心で常任委員会を率いる中核的な人物となったのです。波乱万丈な韓国政治の激動期を全身で経験しながら、自分自身の政治哲学を黙々と磨いてきました。こうした個人の物語は、単なるタイトルに留まらず、教育現場の多様な世代とのコミュニケーションに大きな助けとなるでしょう。 💡 コアポイント33歳の若さで最年少女性国会議員に当選した後、17、19、22代総選挙で成功し、堅固な政治基盤を築きました。 4. 青瓦台報道官とインターネット振興院長の経験 4. 青瓦台報道官とインターネット振興院長の経験 国会議員や長官職以外にも、キム・ヒジョン議員は国政運営の中核的な要職を歴任し、政務感覚を堅固に培ってきました。李明博政権時代の2010年から2011年まで青瓦台報道官を務め、政府の政策メッセージを国民に正確に伝達しました。メディアと国民の架け橋としての役割を滑らかにこなしながら、危機的な状況でも動じない対外コミュニケーション能力を証明しました。また、2009年には韓国インターネット振興院の初代院長を務め、情報通信分野の専門性を遺憾なく発揮しました。こうした経歴は、最近急変している教育環境でさらに光を放つと予想される部分です。人工知能や先端技術が教室に入るこの時点において、情報通信分野の専門性は教育政策の立案に大きなシナジーを生み出すことができます。政務感覚と技術的理解度を同時に備えた人物が教育のトップに座ったことは、教育界のデジタル転換の速度を高める契機となります。過去の青瓦台や政府省庁で培ったノウハウが、国会教育委員会の運営でも効率的なコミュニケーションにつながることでしょう。 💡 コアポイント青瓦台報道官と韓国インターネット振興院長の経験を通じて、政務感覚と未来技術分野の専門性を両立させました。 5. 教育委員会委員長が直面する今後の課題 5. 教育委員会委員長が直面する今後の課題 キム・ヒジョン委員長が率いる国会教育委員会の前には、学齢人口の減少や入試制度の改善など、大きな難題が山積しています。直ちに迫っている人工知能教科書の現場定着とデジタル教育環境の構築は、もはや先送りできない課題です。彼女はこうした現案を解決するために、何よりも保護者と現場教師の声を加減なく聞くことを最優先事項に挙げました。机の上で作られた政策ではなく、教室の現場で実際に息づいている政策を作り出すという意志です。教育は世代をまたぐ重大事であるため、党派的利益を超えて、子どもの未来だけを見据えて合意を引き出す知恵が必要です。過去の長官時代に示していた独特の推進力と調整能力が、今回の教育委員会でも十分に証明されなければなりません。保護者が実感できる実質的な代替案を提示できなければ、教育改革は常に失敗に終わったという歴史的教訓があります。キム委員長が率いる教育委員会が、こうした長年の課題をどのように滑らかに解決するのか、国民が鋭い目で注視しています。 💡 コアポイント入試制度の改善、学齢人口減少への対応、デジタル教科書の導入など、山積する教育現案を解決するための実質的な代替案の策定が急務です。 6. 政治復帰と今後期待される役割 6. 政治復帰と今後期待される役割 8年ぶりに国会に華麗に復帰したキム・ヒジョン議員の今回の教育委員会委員長への就任は、今後の政局運営の重要な指標となるでしょう。国民の力にとっても、保護者層の支持を堅固に固め、外延を拡大できる非常に戦略的な布石と解釈されます。複雑な政治的計算を一旦棚上げにし、学生と保護者の目線に合わせた政策を展開してくれることを国民は願っています。教育現場の対立を癒やし、未来志向的な教育エコシステムを構築するために、彼女のすべての能力が集中されるべきです。急変するグローバルな教育トレンドの中で、大韓民国が教育強国の地位を守るためには、国会の支えが絶対に必要です。学術的知識と豊富な国政経験を兼ね備えた委員長が率いる国会教育委員会が、その中心を堅固に支えてくれると信じています。今後次々と登場する多様な教育改革法案が、政治闘争の道具ではなく、実効性のある答えとなることを期待します。キム・ヒジョン議員が描く教育政策の青写真が、私たちの子どもたちのより良い明日を開く鍵となることを心から応援しています。 💡 コアポイント8年ぶりの国会復帰と同時に任された教育委員会委員長職は、今後の教育政策の変化と保護者支持確保の重要な転機となるでしょう。 よくある質問 キム・ヒジョン議員にはどのような経歴がありますか? 17、19、22代国会議員を務め、朴槿恵政権時代の女性家族部長官と李明博政権時代の青瓦台報道官を歴任した中堅議員です。 =

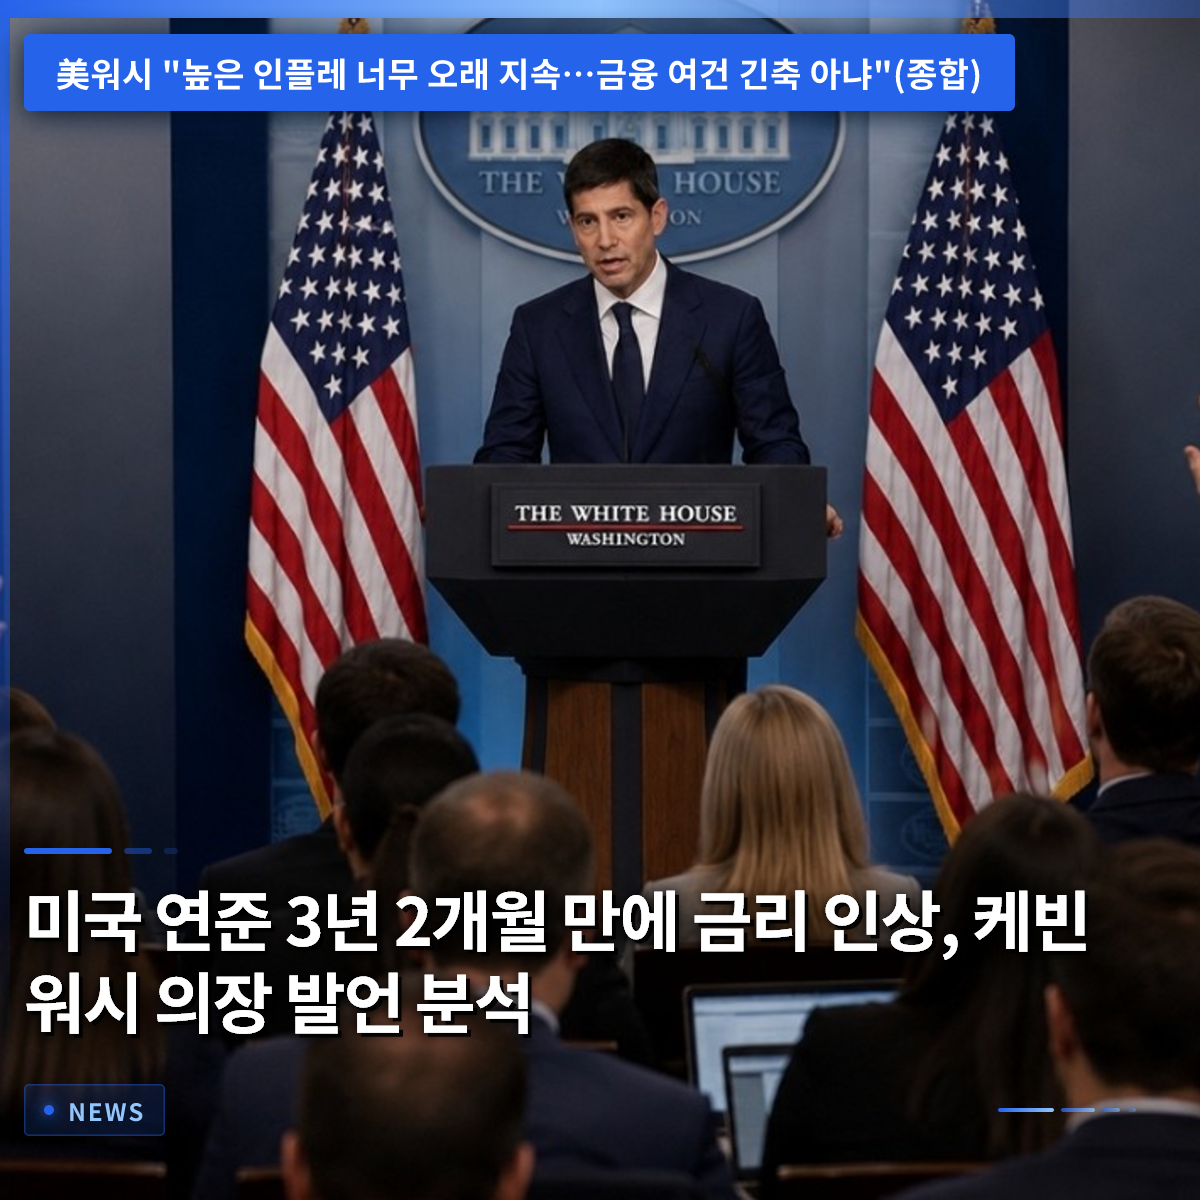
FRB、3年2ヶ月ぶり利上げ、ケビン・ウォーシュ議長の発言分析

アメリカ連邦準備制度理事会(FRB)が長期間の据え置き方針を破り、3年2ヶ月ぶりに基準金利を引き上げ、世界の金融市場に大きな衝撃を与えました。ケビン・ウォーシュFRB議長は、物価上昇が非常に高く、長期間にわたって続いているとして、タカ派的な姿勢を隠そうとしませんでした。私たちが毎日飲むコーヒー一杯の価格から、借り入れの利息に至るまで直接的な影響を受ける理由がまさにここにあります。市場では、今回の措置が一過性ではなく、さらなる引き締めにつながるかどうかを注視しています。この記事では、FRBの今回の決定の背景と、ウォーシュ議長の発言が込めている真の意味を徹底的に掘り下げます。果たして私たちの財布にどのような波紋が及ぶのか、これから一つずつ詳しく見ていきましょう。 = FRB、3年2ヶ月ぶり利上げ、ケビン・ウォーシュ議長の発言分析 1. 3年ぶりの利上げ実施 1. 3年ぶりの利上げ実施 アメリカ連邦準備制度理事会(FRB)は、今回の定例会議で基準金利の目標範囲を従来の水準から0.25ポイント引き上げることを決定しました。これは2023年7月以来、実に3年2ヶ月ぶりの歴史的な利上げ措置であり、特に注目されています。物価が安定するどころか、依然として高い水準を維持しているため、FRBがついに行動に移したのです。実際、今年の夏に発表された物価指標は、基調的なトレンドが有意に改善されていないことを示していました。18名の委員全員が今回の結論に一致したという事実は、物価安定がいかに緊急の課題であるかを証明しています。過去には物価上昇は一時的であるという見方が優勢でしたが、現在は長期化の可能性に重みを持たせています。近所のスーパーマーケットで売られている野菜の価格や外食費が下がる気配を見せないのと、まさに一致する流れです。FRBの指導部は、物価上昇をこれ以上放置できないという切迫感の中で今回の決定を下しました。一般市民が感じている体感インフレはすでに限界に達しており、これは政策決定者にとって大きな圧力となっています。 💡 核心ポイントFRBは物価安定のため、3年2ヶ月ぶりに全会一致で基準金利を引き上げました。 2. ケビン・ウォーシュ議長のタカ派的な立場 2. ケビン・ウォーシュ議長のタカ派的な立場 ケビン・ウォーシュFRB議長は、記者会見を通じてインフレに対する強い警戒感を示し、タカ派的な基調を隠さずに表明しました。彼は、物価が非常に高く、長期間その状態が続いていることは明白な事実だと繰り返し強調しました。追加の利上げの可能性について直接的な期限を設けることはしませんでしたが、可能性を残すことで緊張感を高めました。市場参加者は、彼の一言一言に集中し、次の一歩がどうなるかを計算に追われました。ウォーシュ議長は、基調インフレが目標値に向かって十分な速度で収斂しているという確信がまだ不足していると指摘しました。委員会の全会一致の投票は、物価安定をより緊急に達成しようとする強い決意を示す部分です。過去のジャクソンホール会議で原則に専念すると公言していた発言が、今回の行動によって証明された形です。彼は、今回の措置は物価安定目標を必ず実現するという真摯な姿勢の始まりだと力強く述べました。口先だけの警告ではなく、実際の行動で示すという意志を明確に印象付けた場でした。 💡 核心ポイントケビン・ウォーシュ議長は、物価安定のために追加引き締めの可能性を残し、強い意志を示しました。 3. 金融環境はまだ引き締めではない 3. 金融環境はまだ引き締めではない 多くの専門家が現在の金利水準は十分に引き締まり効果があると評価していますが、ウォーシュ議長の考えは正反対でした。彼は現在の金融環境について、引き締まり状態と規定するのは難しいとし、意外な診断を下しました。会議に参加した同僚委員たちも、現在の市場状況を引き締め状態と表現することに躊躇があったと伝えられています。これは、今後基準金利をさらに上げるための根拠と余地が依然として十分にあるというシグナルとして解釈されます。実際、街中の商店主や借入を抱えるサラリーマンは、すでに利息負担で息苦しい状態です。しかし、中央銀行の視点では、まだ経済が過熱を冷ますのに十分な圧力を受けていないと判断しているようです。私たちが体感している高金利の苦しみと、巨大な経済指標が示す現実の間には、相当な乖離が存在しています。こうした発言は、今後株式市場や不動産市場に冷水を浴びせる決定的な要因として機能せざるを得ません。引き締めはまだ終わっていないというメッセージは、投資家たちにリスク管理の重要性を改めて思い出させます。 💡 核心ポイントFRBは現在の金融環境が十分に引き締まり状態ではないと判断し、追加利上げの可能性を示唆しました。 4. ドットプロットが示す今後の経路 4. ドットプロットが示す今後の経路 今回同時に公開されたドットプロットを見ると、FRB委員たちの今後の金利見通しがどれほどタカ派的であるかが鮮明に現れます。全18名の委員のうち16名が、年内に少なくとも1回以上金利を引き上げる可能性があるとの見通しを示しました。さらに、そのうち4名は、今後2回も金利が引き上げられる可能性があるという攻撃的な見通しを提示しました。ウォーシュ議長は、先行指標を別途提供しないと線を引きましたが、ドットプロットの数字はすでに方向性を語っています。毎月返済しなければならない住宅ローン利息が増えるのではないかと夜も眠れない家計にとっては、青天の霹靂のようなニュースです。企業もまた、資金調達コストが雪だるま式に膨らむ中、新規投資計画を次々と保留しています。中央銀行のこうしたタカ派的な基調は、当面、市場の流動性を強く絞る鞭として機能するでしょう。ドットプロットに打たれた点の位置は、最終的に私たちが今後直面する経済的現実が決して楽ではないことを予告しています。 💡 核心ポイントドットプロットに参加した委員の大多数が、年内の追加利上げが必要だと見通しました。 5. 行政部の圧力と独立性の守護 5. 行政部の圧力と独立性の守護 ドナルド・トランプ大統領は、これまでFRBに対し基準金利を継続的に引き下げるよう強く圧力をかけてきました。この日の記者会見でも、大統領との関係や圧力に関する質問が出ましたが、ウォーシュ議長は特有の余裕でかわしました。彼は、大統領との具体的な協議内容を明らかにする代わりに、経済的に困難な立場にある市民にとって物価安定が最大の恩恵であると強調しました。行政部の激しい要求にもかかわらず、中央銀行の独立性を揺るぎなく守り抜くという意志を間接的に表明したものです。大統領が金利を引き下げなければ貿易赤字国との取引を断つと脅したことに対しても、特に動揺を見せませんでした。政界の意向に振り回されず、議会が与えた物価安定という責務のみを見据える姿勢です。過去にも政治と経済の力関係は常に存在してきましたが、今回のように物価上昇期が重なると、その緊張感は最高潮に達します。市民の買い物カゴの物価を安定させることが、政治的圧力よりも優先されるという原則を改めて確認させました。 💡 核心ポイントFRBは行政部の利下げ圧力にもかかわらず、独立した金融政策を堅持する意志を表明しました。 6. 今後の見通しと読者への対応戦略 6. 今後の見通しと読者への対応戦略 今回のFRBの利上げ実施とタカ派的な発言は、今後のグローバル経済の地図に巨大な地殻変動を引き起こしています。物価が確実に安定するまで高金利の長期化は避けられないため、個人の資産管理戦略も全面的な修正が必要です。無理な借入れで資産を増やすよりも、キャッシュフローを確保し、安全資産の比率を高める方が賢明です。毎月出ていく固定支出を見直し、不要な消費を減らす生活の知恵が、かつてないほど切実な時期です。政府や中央銀行の意向に一喜一憂するのではなく、マクロ経済の大きな流れを読み、自ら防衛線を張る必要があります。為替変動や金利変動が自分の家計に及ぼす影響を綿密に検討し、対策を立てるべきです。年末までの追加利上げの可能性が開かれているため、投資の保留と現金の確保を最優先事項にすべきです。今回の危機を賢く乗り越えるために、今日から自分の資産状況をもう一度正直に点検してみてください。 💡 核心ポイント高金利の長期化が見込まれるため、個人は負債を管理し、安全資産中心に対応すべきです。 よくある質問 FRBが突然金利を上げた本当の理由は何か? 今年の夏に発表されたインフレ指標が有意な改善を示さず、非常に高い水準を維持していたためです。物価安定をこれ以上先送りできないという判断のもと、全会一致で決定を下しました。 ケビン・ウォーシュ議長は現在の金融市場をどのように評価したか? ウォーシュ議長は、現在の金融環境が十分に引き締まり状態にあるとは見にくいと評価しました。これは、今後追加の利上げが行われる余地が依然として残っていることを示唆しています。 今後さらに金利が上がる可能性は高いか? 同時に公開されたドットプロットでは、委員の大多数が年内に少なくとも1回以上の追加利上げを予想しました。したがって、当面高金利基調が維持され、あるいはさらに強化される可能性が高いです。 一般の借り手は今後どう対処すべきか? 追加利上げと高金利の長期化に備え、無理な借入れを減らし、キャッシュフローを確保すべきです。資産ポートフォリオを安全資産中心に再編成することが安全です。 =

個人年金貯蓄の税額控除限度額とファンド投資による老後準備の仕方

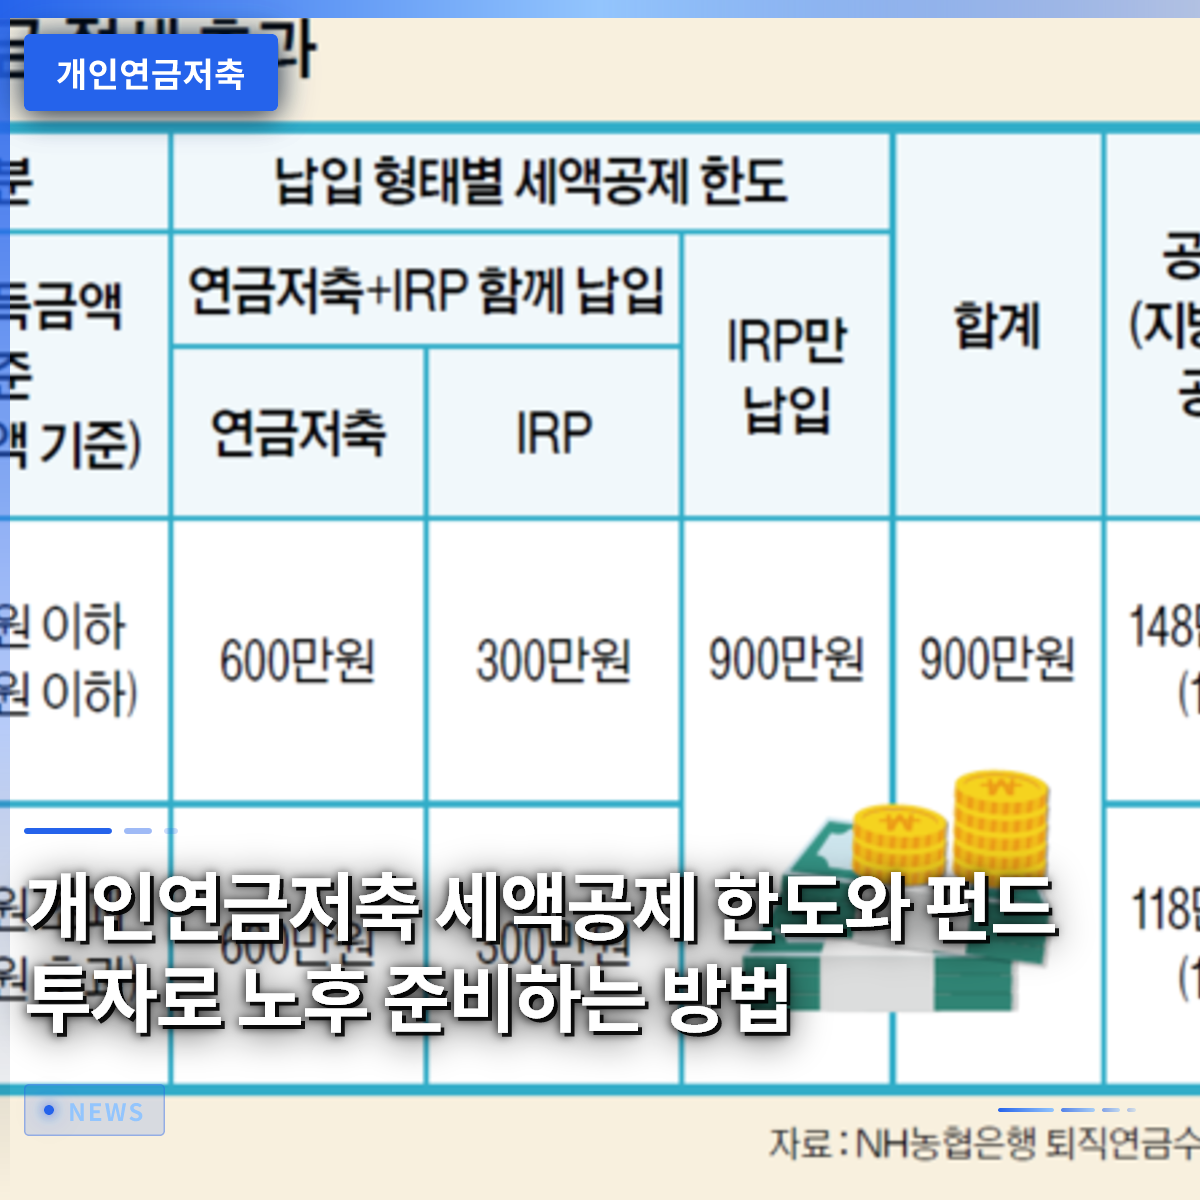
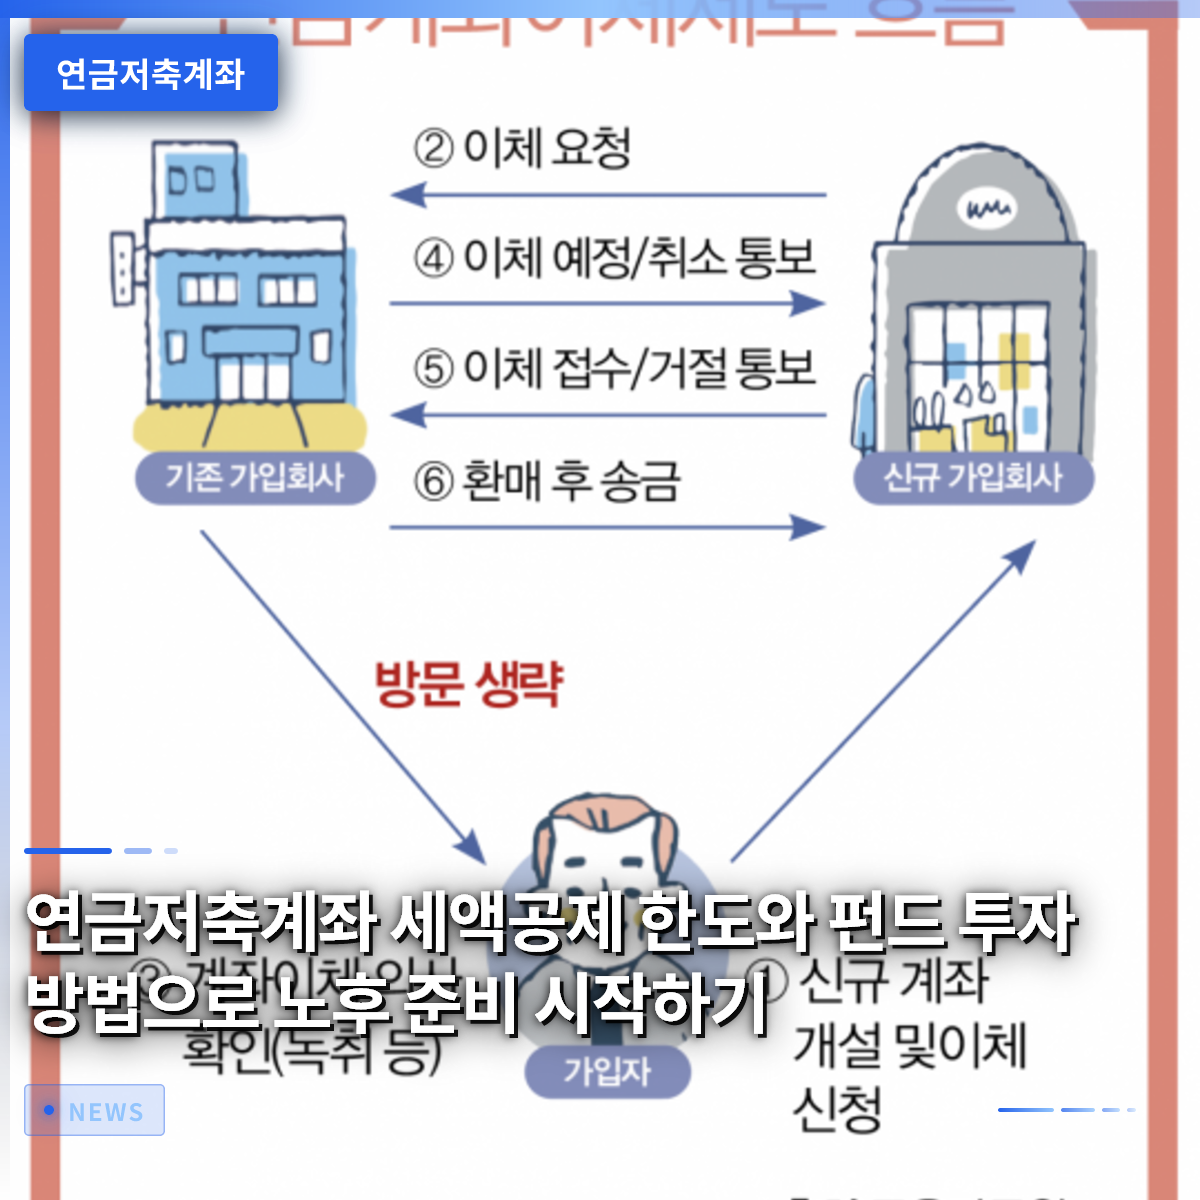
個人年金貯蓄は、定年退職後の生活を安定して守るために必ず加入すべき必須の金融商品です。毎年の年末確定申告で一喜一憂せず、実質的な税金の還付金を得たいのであれば、今すぐ準備を始める必要があります。最近のサラリーマンは、単に銀行の預金や定期預金にお金を預けるだけでなく、株式や上場投資信託(ETF)を活用して積極的に資産を築いています。実際、昨年一年間に関連する積立金が爆発的に増加し、多くの人が老後のポートフォリオを再構築しています。この記事では、年末確定申告の還付金を最大化し、賢く資産を成長させる具体的な戦略を徹底的に掘り下げていきます。他の人が受け取っている節税メリットを見逃さないためには、最後までお読みいただくことをお勧めします。 = 個人年金貯蓄の税額控除限度額とファンド投資による老後準備の仕方 1. 個人年金貯蓄とは何か、なぜ今始めるべきなのか 1. 個人年金貯蓄とは何か、なぜ今始めるべきなのか 個人年金貯蓄は、国が老後保障を奨励するために設けた代表的な貯蓄商品であり、毎年拠出する金額に対して強力な税制優遇措置を提供します。50代のサラリーマンが退職を前に資金計画を立てる際、最初に確認する項目がこの年金口座です。目の前の生活費や緊急予備費の確保も重要ですが、退職後の収入が途絶える時期に備えるためには、若いうちから少しずつ準備する姿勢が必要です。かつては単に利回りを求める預金性が強かったものの、最近では多様な金融商品を自ら選択して運用する傾向に完全に変わりました。毎月一定額をコツコツと積み立てる習慣をつけると、複利効果も享受でき、長期的に大きな資産を形成できます。特に、収入が発生する時期から事前に準備しておくことで、後でゆとりのある老後生活を送ることができます。多くのサラリーマンは、退職後の予想受取額を計算してみると、想像よりも少ない金額に驚かされます。国民年金だけでは物価上昇率に追いつくのが難しいため、個人で準備する資金が必ず裏付けとなる必要があります。周囲で年末確定申告の「爆弾」に見舞われてため息をつく同僚を見たことはありますか?逆に、毎年数十万ウォンから数百万ウォンもの還付金を得ている人々の多くは、年金口座を効果的に活用している人たちです。複雑な経済ニュースを知らなくても、基本的な口座開設一つで将来の不安をかなり和らげることができます。今始めなければ、後でさらに多くの金額を投入しなければならなくなるため、時間という強力な武器を今こそ活用すべきです。 💡 核心ポイント個人年金貯蓄は、老後準備と節税を同時に達成できる最も確実な資産形成手段です。 2. 年末確定申告のメリットを最大化する税額控除限度額の構造 2. 年末確定申告のメリットを最大化する税額控除限度額の構造 年金貯蓄口座を活用する際、最も魅力的な部分は断然税額控除の恩恵であり、年間拠出限度額によって還付額が大きく変わります。現在の税法上、年金貯蓄単体では年間最大拠出限度額が設定されており、これに個人型退職年金(iDeCo)の合算有無によって控除額が増加します。総給与額基準に基づいて控除率が異なり、一定水準以下の所得の場合、より高い割合で税金が還付されます。毎月コツコツとお金を積み立てるだけで、年末確定申告時に13%から最大16.5%に相当する金額を現金のように受け取ることになります。これは、市中のどの金融商品と比較しても圧倒的な利回りを提供するのと同じです。例えば、毎月一定額をコツコツと積み立てて年末に限度額まで埋めれば、数十万ウォンから100万ウォンを超えるお金を口座に戻してもらうことができます。この還付金を再投資するか、緊急予備費の口座に入れておけば、資産増殖の速度がさらに速まります。たまにまとまった資金が不足しているという理由で限度額を埋められないケースが多いですが、年末に余裕資金が生じた際に一括で追加拠出することも可能です。金融会社が年末ごとに顧客獲得のために様々なイベントを行うのは、まさにこの税額控除需要を先取りするためです。自分の年収水準と今年の拠出額を事前に計算し、不足している金額があれば残りの期間で埋める知恵が必要です。 💡 核心ポイント年末確定申告の税額控除限度額を満額まで拠出すれば、実質的な利回りを最大化できます。 3. 安全な預定期金と積極的なファンド投資の賢い調和 3. 安全な預定期金と積極的なファンド投資の賢い調和 かつては年金貯蓄といえば、無条件に安定した利回り型商品に加入するのが正解のように考えられていました。しかし、低金利基調が続く一方で物価が急騰する現在の時代では、物価上昇率に抗うことすら難しい状況です。最近、多くの投資家が上場投資信託(ETF)を活用して株式市場に直接参入し、積極的に資産を築いています。とはいえ、すべての資金をリスクの高い株式型資産に注ぎ込むことは、退職資金の性質上、非常に危険な賭けになり得ます。安全資産とリスク資産の比率を適切に配分し、市場の変動に揺らがない堅固なポートフォリオを構築する必要があります。サラリーマンのコミュニティで年金口座のスクリーンショットを見ると、債券と株式型の上場投資信託を適切に混ぜて運用している事例を簡単に発見できます。例えば、市場が不安定なときは安全な債券型資産の比率を高めて元本を守り、上昇相場では株式型資産で収益を最大化する方法です。金融会社が提供する自動積立購入機能を活用すれば、指定した日に自動的に希望する銘柄を購入してくれるため、忙しいサラリーマンには最適です。毎回株価チャートに目を凝らしてストレスを感じる必要がなく、長期的な視点で資産を預けておくことができます。自ら投資性向を診断し、変動性を許容できる範囲でポートフォリオを設計することが重要です。 💡 核心ポイント上場投資信託と債券を調和的に組み入れ、安定性と収益性を同時に確保すべきです。 4. 総合資産管理口座(ISA)満期資金の年金口座への転換活用術 コツコツ資産形成をしてきた人なら誰でも一つは持っている総合資産管理口座(ISA)が満期を迎えた際、どのように処理すべきか悩むことが多いです。満期解約された資金をそのまま普通預金口座に入れておくと、利息に対する税金をそのまま支払わなければならないため、非常に惜しい状況が生じます。このとき、満期資金を60日以内に個人年金貯蓄または個人型退職年金(iDeCo)口座へ振替えると、驚くほど追加の節税メリットを享受できます。転換入金した金額の一定割合に対して追加の税額控除を受けられるため、「節税の最終兵器」と呼ぶに値します。すでに税額控除の限度額に達していても、追加振替を通じて税負担を大幅に軽減できる素晴らしい出口となるのです。周囲の知人が総合資産管理口座の満期資金をどう使えばよいか尋ねてきたら、断然年金口座への転換を強くお勧めすべきです。まとまった資金を一括で年金に移しておけば、老後資産の規模がさらに確実になるだけでなく、税金も節約できる一石二鳥の効果を得られます。銀行や証券会社のアプリを通じて、複雑な書類提出なしに数回のタップで簡単に転換手続きを完了できます。退職時期が近づくほど、税金を減らすことは 곧収入を増やすことと同じであることを痛感します。普段から金融制度の変化を注意深く観察している人だけが、こうした隠れたメリットを漏れなく受け取ることができます。 💡 核心ポイント総合資産管理口座(ISA)の満期資金を年金口座に転換すれば、追加の税額控除メリットを受け取れます。 5. 散在している自分の年金を一目で集めて管理するコツ 何度も転職したり、長期間経済活動を行ったりすると、複数の金融会社に年金資産が細かく分散しがちです。ある口座には少額が残っており、別の場所には退職金が眠っているため、全体の資産規模を把握するのが非常に困難です。このような場合、統合照会プラットフォームを利用すれば、自分が加入しているすべての年金の予想受取額と拠出状況を一つの画面で簡単に確認できます。公的年金から個人年金まで漏れなく呼び出せるため、退職設計のための基礎データを正確に確保できます。分散した資産をそのまま放置しておくと、利回り管理が疎かになり、後で受け取れないお金が生じることもあります。スマホアプリで数回の認証を経れば、隠されていた自分の年金資産が瞬時に画面に表示されるのを見ることができます。こうして集めた情報を基に、利回りが低い商品は果断に整理し、有利な条件の口座に移す作業を進める必要があります。金融会社間の年金口座実物移転制度が整っているため、複雑な解約手続きなしに安全に資産を移動できます。自分の老後を支える貴重な資金であるため、定期的に状況を点検し、主体的に管理する姿勢が必要です。年金の状況を定期的に確認するだけでも、退職後の生活に対する漠然とした不安を大きく軽減できます。 💡 核心ポイント統合照会プラットフォームを活用して分散した年金を集め、定期的に管理すべきです。 6. 55歳以降の年金受取と節税のための最終チェック 一生懸命お金を貯めて増やしていくことと同様に重要なプロセスが、退職後にお金を引き出す方法です。55歳以降から年金を受給する資格が与えられますが、一括でまとまった金額として引き出してしまうと、爆弾のような雑所得税や総合所得税の「テロ」に遭う可能性があります。したがって、最低5年以上の期間に分けて年金形式で受給することで、最も低い税率である年金所得税が適用されます。拠出時に税額控除の恩恵を受けた元本と運用収益については、年金として受給する際にのみ低廉な税金が課されるため、必ず分割受給を原則とすべきです。生活費が逼迫しているからといって、口座を解約したり一括で引き出したりするミスは絶対に犯してはいけません。専門家たちは、退職後に毎月安定したキャッシュフローを作ることは、老後の幸福にとって最も重要な要素だと口を揃えて言います。個人年金貯蓄は、退職後に毎月一定の給料のように振り込まれる、自分だけの頼もしい「水筒(年金)」を作ってくれる最高の手段です。今後、高齢化社会がさらに深刻化するにつれ、徹底した個人年金準備の有無によって生活の質が極端に二極化されます。今すぐスマホを起動し、自分の年金拠出履歴と税額控除の残り限度額を丁寧に確認してみてください。小さな関心と実践が積み重なり、いつか豊かでゆとりのある老後という甘い実りとして返ってくるでしょう。 💡 核心ポイント55歳以降の年金は、必ず5年以上分割受給することで税負担を最小限に抑えなければなりません。 よくある質問 年金貯蓄口座を中途解約するとどのような不利益がありますか? 中途解約の場合、これまで受けていた税額控除の恩恵をすべて返還しなければならず、雑所得税が課されるため、可能な限り維持することを推奨します。 年金貯蓄と個人型退職年金(iDeCo)の税額控除限度額は別々に適用されますか? 両口座にはそれぞれ限度額が存在し、合算して年間最大900万ウォンまで税額控除を受けることができます。 退職後、年金を受給する際にどのくらいの税金を払いますか? 55歳以降、年金形式で分割受給すると、年齢に応じて3.3%から5.5%の低い年金所得税が課されます。 株式に詳しくありませんが、年金貯蓄のファンド運用は可能ですか? 初心者の方は、市場指数に連動する安全な上場投資信託(ETF)や資産配分型ファンドに自動積立購入を設定しておけば、簡単に運用できます。 =

年金積立口座の税額控除限度額とファンド投資で老後資金の準備を始めよう

年金積立口座は、毎年の年末調整で確実な税金の還付を受けながら、同時に退職後の資金を増やせる最も強力な節税ツールです。「年金積立をしないのは愚かだ」という言葉を周囲からよく聞きますが、実際にはどう始めればよいか分からず先延ばしにしてしまうケースが多いです。毎月一定額を貯蓄しながら、所得控除ではなく税額控除の恩恵を存分に受けられる仕組みを理解することが重要です。実際にソウルで働く30代の会社員キムさんは、昨年遅まきながら年金積立に加入し、還付金を受け取った直後に毎月の自動振替を設定しました。本記事では、年金積立口座の基本概念から納付限度額、そして成功적인資産運用方法まで順を追って解説します。 = 年金積立口座の税額控除限度額とファンド投資で老後資金の準備を始めよう 1. 年金積立口座の概念と必要性 1. 年金積立口座の概念と必要性 年金積立口座は、退職後の生活に備えるために国が力強く推進している代表的な節税型金融商品です。かつては単にお金を預けて利子を受け取る貯蓄の性格が強くありましたが、最近では株式や債券型商品を自ら選ぶ投資口座へと進化しました。会社員が毎年支払う税金を節約しつつ、長期的な複利の恩恵も受けられるため、老後準備の必需品とされています。 退職時期が近づくにつれ、給与所得が途絶えた後の生活への不安は大きくなります。周囲の先輩たちが国民年金だけでは生活費が全く足りないと嘆いている姿を容易に見かけます。このような状況下で、年金積立口座は空っぽの老後所得の隙間をしっかりと埋めてくれる頼れる存在です。したがって、社会人になったばかりの頃から早めに加入しておけば、少ない金額でも大きな複利効果を享受できます。 💡 核心ポイント年金積立口座は単なる貯蓄を超え、退職後の生活費を確保し税金を節約するための重要な投資手段です。 2. 税額控除限度額と還付メリット 2. 税額控除限度額と還付メリット 年金積立口座の最大の魅力は、何と言っても年末調整時に受け取る手厚い税金の還付金です。年間納付可能な限度額は最大180万ウォンですが、税額控除の対象となる金額は年金積立単独で最大60万ウォンまでです。個人型退職年金口座と合算する場合、控除対象限度額は最大90万ウォンまで拡大し、還付効果を最大化できます。総給与が550万ウォン以下であれば納付額の16.5%が還付され、それを超える場合は13.2%が控除されます。 例えば、年間60万ウォンを満額納付した会社員であれば、税率に応じて最大99万ウォンに相当する金額を現金で受け取る計算になります。この還付金を再び口座に再投資したり、必要な箇所に使ったりすれば、資産形成の効率が格段に高まります。毎年1月から月々の納付額を計算して自動振替を設定しておけば、年末にまとまった資金を確保するのに苦労する必要はありません。税金を節約するだけでも、年10%を超える確実な収益を上げるのと同じであることを覚えておきましょう。 💡 核心ポイント年金積立口座は年間最大60万ウォンまで税額控除を受けられるため、会社員の年末調整には欠かせない項目です。 3. ファンドとETF投資戦略 3. ファンドとETF投資戦略 過去の年金積立は銀行が販売する安定型商品が中心でしたが、現在は証券会社口座を通じて多様な商品に投資できます。特に国内外の指数に連動する上場投資信託(ETF)を活用すれば、長期的にインフレ率を上回る収益率を期待できます。毎月入ってくる資金で米国大型株指数や債券型商品を積立投資で買い集める方法が最も一般的です。 株式市場が急騰したり急落したりしても、一喜一憂せず 꾸준히数量を増やしていくことが長期投資の鍵です。退職まで数十年ある若い世代であれば、変動に耐えながら株式型商品の比率を高く保つことが有利です。逆に退職が目前に迫っている中高年層であれば、安全資産の比率を増やして元本を守る方向でポートフォリオを調整すべきです。専門家は、定期的に口座を確認し、資産配分比率を調整する作業を強調しています。 💡 核心ポイント証券会社の年金積立口座を通じて指数型ETFに積立投資することで、長期収益率を高めることができます。 4. 総合資産管理口座との連携活用 総合資産管理口座(ISA)で満期を迎えた資金を年金積立口座に移管すると、素晴らしい追加メリットを得られます。移転金額の10%に相当する金額を最大30万ウォンまで追加で税額控除を受けられるため、一石二鳥です。まとまった資金を一度に年金へ移すのは負担に感じるかもしれませんが、節税効果を考えるとこれ以上の得策はありません。 多くの投資家が、退職時まで資金が完全に拘束されてしまうことを心配して口座移転をためらっています。しかし、税制優遇の規模を考慮すれば、長期的な資産形成のプロセスで必ず通らなければならない関門です。一時的に収入が途絶えたり、まとまった資金が必要になったりしても、口座ごとの特性を理解し分散して管理しておけば、柔軟に対応できます。2つの口座を目的に合わせて使い分けて管理することが、税金の負担を避ける近道です。 💡 核心ポイント総合資産管理口座の満期資金を年金積立へ移転すると、追加の税額控除メリットを受けられます。 5. 中途解約時の注意点と年金受給 年金積立口座は名前の通り、老後に年金として受け取るために作られた商品なので、中途解約すると重い税金のペナルティを受ける可能性があります。やむを得ず中途解約したり、年金以外の形式で資金を受け取ったりすると、これまで受けていた税額控除の恩恵をすべて返還しなければなりません。さらに、その他所得税として16.5%という高い税率が課されるため、可能な限り退職時まで維持することが鉄則です。 高齢になって年金を受け取る際も、年間受取額が一定額を超えないように調整しなければ、総合所得税のペナルティを避けることはできません。受給期間を長くしたり、毎年受け取る金額を分散したりすれば、低い年金所得税のみを納めて資金を引き出すことができます。退職後のキャッシュフローを設計する際には、この受給順序と税率を慎重に検討する知恵が必要です。税務専門家の助言を求めるか、自ら関連制度を勉強する努力が不可欠です。 💡 核心ポイント中途解約時の税金ペナルティが大きいため、退職時点まで維持し、年金形式で分割受給すべきです。 6. 証券会社のイベントと今後の展望 最近、証券会社ごとに年金顧客を獲得するために多様な景品をかけたキャンペーンイベントを実施する傾向にあります。新規加入者や既存口座を積極的に活用する顧客に商品券を配布するイベントが多いので、これを積極的に活用するのが 좋습니다。老後準備は先延ばしにするほど損をするため、今日すぐにメインの証券会社アプリを開いて口座開設を試みることをお勧めします。 政府の税制改革の方向性も、老後資産形成を支援する方向で継続的に緩和され、有利に変わっています。高齢化社会が加速するほど、自ら老後の責任を負う個人年金の重要性は、いくら強調しても強調しすぎることではありません。少額でも毎月 꾸준히積み立てる習慣が、10年後、20年後の自分の口座をしっかりと守る盾になります。本記事を読んだことをきっかけに、自分の名義で年金積立口座を作り、最初の納付を開始してみてください。 💡 核心ポイント証券会社のイベントを活用して加入メリットを確保し、今すぐ少額でも貯蓄を始めましょう。 よくある質問 年金積立口座と個人型退職年金の違いは何ですか? 年金積立口座は誰でも加入できますが、個人型退職年金は所得のある労働者や自営業者のみ加入可能です。税額控除限度額も、年金積立単独で60万ウォン、合算で90万ウォンまでと異なります。 途中で資金が必要になったらどうすればいいですか? 中途解約すると税金ペナルティが大きいため、やむを得ない場合は約款貸付や口座内の部分引き出し制度を確認するのが有利です。 株式に詳しくないですが、どの商品を買えばいいですか? 株式型商品が負担に感じる場合は、指数に連動する安全な上場投資信託(ETF)や債券混合型商品からゆっくり始めるのがよいです。 … Read more

サウジ原油の迂回供給報道で国際原油価格が3%下落した理由

2日連続で急騰していた国際原油価格が、サウジアラビアの原油迂回供給のニュースと安定した在庫指標のおかげで、1バレルあたり100ドル前後まで下落しました。16日、ロンドンとニューヨークの主要先物取引所では、ブレント原油と西テキサス原油(WTI)はそれぞれ2.69%と3.21%下落した価格で取引を終えました。最近、中東地域の主要な輸送路が被害を受けたことで供給混乱への懸念が高まっていたため、今回の下落は市場に大きな安堵感をもたらしました。まるで毎日上がっていた通勤時のガソリン代が突然割引セールを開始したかのように、消費者や企業は一息つけることになりました。しかし、中東地域を取り巻く地政学的緊張は依然として解消されておらず、不安材料は残っています。この記事では、国際原油価格が急落した背景と今後のエネルギー市場の動向を詳しく見ていきましょう。 = サウジ原油の迂回供給報道で国際原油価格が3%下落した理由 1. サウジ輸送路への被害と供給不安の始まり 1. サウジ輸送路への被害と供給不安の始まり サウジアラビアの紅海方面の主要輸送路である東西パイプラインが攻撃を受け、国際エネルギー市場は一瞬で恐怖に包まれました。ヤンブ港での原油積み込み作業が全面的に中断されたことで、世界の原油サプライチェーンに深刻な支障が生じるという懸念が高まりました。実際、このような物理的な衝突のニュースが伝わった直後、2日間で原油価格はブレーキのない車のように急騰しました。毎朝出勤時にガソリンスタンドの価格表示を見てため息をつく自営業者や運輸業従事者の心配事は並大抵のものではありませんでした。原油サプライチェーンの小さなひび割れ一つが、いかに速やかに世界の物流コストや工業製品価格を押し上げるかを身をもって実感した瞬間でした。専門家は、主要産油国の施設への被害は単なる局地的な事件を超え、グローバル経済全体に致命的な打撃を与える可能性があるとして警告しました。 💡 核心ポイントサウジの主要パイプラインへの攻撃と積み込み中断により、供給混乱への懸念が高まり、原油価格が急騰しました。 2. 海上迂回供給の検討で不安が鎮静化 2. 海上迂回供給の検討で不安が鎮静化 市場が極度の恐怖に陥っていたその時、サウジ国営石油会社アラムコが新たな突破口を開いたというニュースが伝えられました。ロイター通信などの報道によると、アラムコはアジア地域の長期契約買い手に対して、オマーンのソハール港付近の海上での原油トランシップ(船間荷移し)を追加提案したとされています。陸上パイプラインが閉鎖された状況で、海上経由の迂回供給ルートを迅速に開拓し、輸出量を維持しようとする戦略でした。このような代替供給方案が具体化されると、市場の最悪の恐怖感は嘘のように急速に鎮静化し始めました。まるで渋滞した高速道路で路肩通行が許可され、徐々に渋滞が解消されるのと同じ理屈でした。買い手たちは、サウジが何とか原油を供給する意志を示したことに安堵し、売り出しを開始しました。 💡 核心ポイントアラムコが海上トランシップによる迂回供給を提案し、市場の供給不足への不安が大幅に緩和されました。 3. 原油および製油在庫指標の安定傾向 3. 原油および製油在庫指標の安定傾向 さらに、米国エネルギー情報局(EIA)などの機関が発表した週間在庫指標も、原油価格を引き下げる決定的な要因となりました。市場の専門家は原油在庫が大幅に減少すると予想していましたが、実際の減少幅は予想よりはるかに小さいものでした。むしろ、ガソリンやディーゼルなどの製油在庫は前週比で増加傾向を示し、予想を上回る堅調な流れを維持しました。消費財を生産する工場や車両を運行するドライバーにとって、燃料の需給が円滑であることを示す確実なシグナルを受け取った形です。在庫が枯渇するという市場の漠然とした懸念がデータによって反証され、投機的な資金が急速に流出し始めました。需給の不均衡が解消される兆しが見えると、トレーダーは売り物を投げ出し、価格の安定を図りました。 💡 核心ポイント予想より少なかった原油在庫の減少と、製油在庫の堅調な流れが原油価格の下落を後押ししました。 4. ブレント原油とWTIの具体的な下落幅 4. ブレント原油とWTIの具体的な下落幅 指標の発表と迂回供給のニュースが重なり、ロンドンとニューヨークの原油市場は揃って赤い終値チャートを描きました。ロンドンICE先物取引所で取引された11月限ブレント原油先物は、前場比2.69%下落した1バレル105.83ドルを記録しました。ニューヨーク商品取引所(NYMEX)の10月限米国西テキサス原油(WTI)先物も、前場比3.21%下落した1バレル102.43ドルで取引を終えました。2日間にわたって急騰していた上昇幅の大部分を1日で巻き戻し、100ドルライン付近で激しい攻防戦を展開しました。投資家は、短期的な急騰に伴う疲労感とともに、悪材料が一定程度解消されたとの判断から利益確定に走りました。おかげで、企業の原材料購入コストの負担も軽くなり、息苦しさから解放されました。 💡 核心ポイントブレント原油は2.69%、西テキサス原油は3.21%下落し、100ドルラインに落ち着きました。 5. 依然として残る中東の地政学的リスク 5. 依然として残る中東の地政学的リスク 今回の迂回供給のニュースで急場はしのぎましたが、中東地域を取り巻く根本的な危険要因は依然として山積みです。ホルムズ海峡の通航量は依然として不安定な状態を維持しており、主要産油国の精製施設も脅かされています。いつどこでまた別の物理的な衝突や施設への攻撃のニュースが聞こえてくるか分からない、薄氷を踏むような政情が続いています。このような地政学的不確実性は、いつでも再び原油市場を揺るがす可能性のある巨大な時限爆弾のようなものです。平和な天気が続いても、瞬時に台風が襲来する海のように、エネルギー価格は予測が難しいジェットコースター相場になりやすいです。したがって、関連業界の従事者は、短期的な価格下落に甘んじず、徹底したリスク管理体制を維持する必要があります。 💡 核心ポイントホルムズ海峡の通航量減少と地政学的緊張が依然として価格変動性を高めています。 6. 今後のエネルギー市場の見通しと対応戦略 6. 今後のエネルギー市場の見通しと対応戦略 今後の国際原油価格は、サウジの迂回供給量がどれだけ安定的に維持されるかに 따라方向性が決まる見込みです。産油国の追加増産の有無や主要国の経済指標の発表も、市場参加者が注目すべき重要な指標です。企業は、原材料価格の急激な変動に備え、多角化されたサプライチェーンを構築し、長期契約を柔軟に調整する必要があります。一般消費者も、省エネの習慣を身につけ、原油価格の動向を定期的に確認する知恵が必要です。不確実性が支配する時代だからこそ、正確な情報に耳を傾け、冷静に対処する姿勢が最も強力な武器となります。今後もエネルギー市場の動向を見逃さず、継続的にモニタリングしながら、賢明に経済活動を行っていただければ幸いです。 💡 核心ポイント迂回供給の持続性と地政学的リスクに注視し、柔軟な対応戦略を立てる必要があります。 よくある質問 サウジ原油の迂回供給とは何ですか? 主要パイプラインが攻撃を受けて陸上輸送が遮断されたため、オマール近海の海上で船間荷移し(トランシップ)を通じて原油を迂回して輸出する方案を指します。 国際原油価格が下落した決定的な理由は何か? サウジの迂回供給の検討により供給混乱への懸念が緩和され、予想より良好だった米国の原油および製油在庫指標が発表されたためです。 ブレント原油と西テキサス原油はそれぞれどれくらい下落しましたか? 11月限ブレント原油は2.69%下落した1バレル105.83ドル、10月限西テキサス原油は3.21%下落した1バレル102.43ドルで終値をつけました。 今後、原油価格が再び上昇する可能性はありますか? 中東地域の地政学的緊張やホルムズ海峡の通航量減少など、不安要因が依然として残っているため、変動性は当面継続する見通しです。 … Read more

公務員年金受給者が必ず知っておくべき金融特典と変更点まとめ

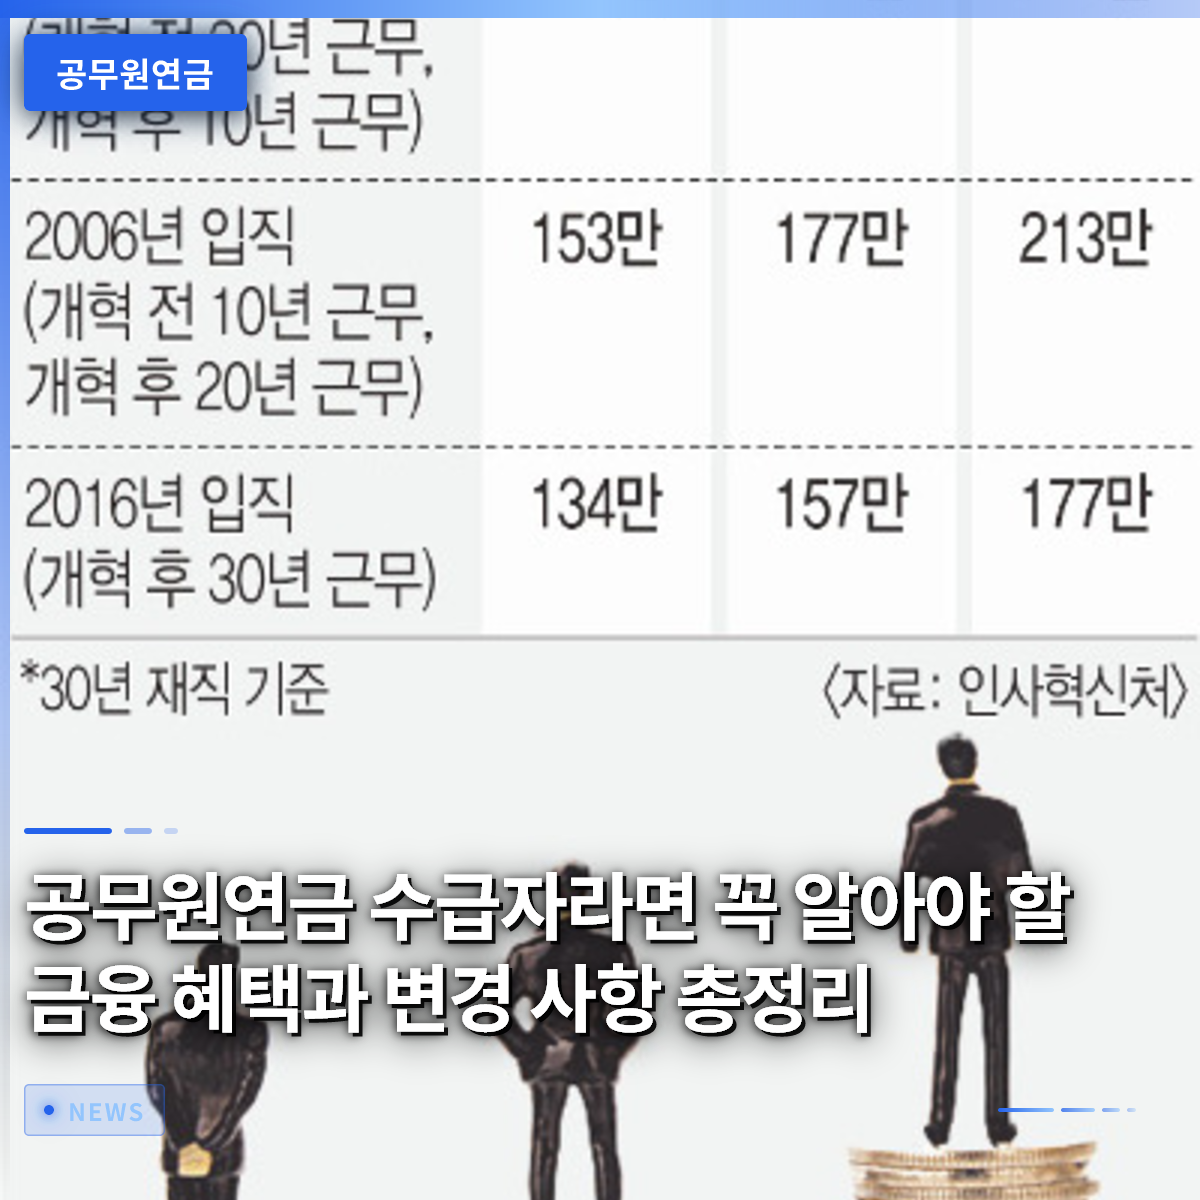
公務員年金を初めて受給される方にとって、最近金融機関が提供している専用メンバーシップや多様な現金性特典を逃さずに受け取ることは非常に重要です。昨年定年退職された私の大叔父も、今回初めて年金を受け取った際に、予想もしなかった5万ウォンの現金キャッシュバック特典を受け取り、大変喜ばれていました。このように、国民年金や公務員年金などの公的年金を初めて受給する退職者を対象に、民間銀行は専用スペースを設け、オーダーメイドの金融商品を展開しています。退職後の生活では固定収入の安定性が何よりも重要であるため、こうした金融優遇条件を事前に把握しておくことが大きな助けになります。これから訪れる制度の変化とともに、退職資金を賢く管理する方法を一つずつ見ていきましょう。身近でよくある具体的な事例を通じて、皆様の老後資産管理に実用的な情報を提供いたします。 = 公務員年金受給者が必ず知っておくべき金融特典と変更点まとめ 1. 公務員年金初回受給者向けの金融特典 1. 公務員年金初回受給者向けの金融特典 公務員年金を初めて受け取るタイミングで銀行窓口を訪れると、想像以上に多様な種類の金銭的メリットを利用できます。最近、民間銀行では国民年金や公務員年金などの4つの公的年金を初めて受給する顧客のために専用のスペースを設け、積極的な顧客獲得に力を入れています。実際に、年金の初回受給口座をその銀行に指定するだけで、最大5万ウォンの現金キャッシュバックという幸運を手にすることができます。退職後の初任給のように振り込まれる年金に加えて、余分に発生する資金ですので、生活費やちょっとした小遣いとして有効に活用できます。こうした金融商品の加入過程で、ボイスフィッシングやハッキングなどのデジタル犯罪に不安を感じるシニア顧客のために、無料保険加入の機会も同時に提供されています。金融会社と損害保険会社が提携して提供する関連する安心保険に無料で加入でき、退職後に陥りかねない金融詐欺のリスクを軽減してくれます。銀行を直接訪れる高齢者が複雑な画面や難しい用語で不便を感じないよう、画面構成を大幅に簡素化した専用通帳商品も人気を集めています。優遇条件を丁寧に満たせば、通常の預金よりも高い利子収益を期待できるため、加入前に銀行員と詳しく相談することをお勧めします。 💡 核心ポイント公務員年金を初めて受け取る際に銀行の専用商品を活用すれば、現金キャッシュバックや安心保険の無料加入など、実用的な特典を受け取ることができます。 2. 退職後の安定した資金管理と通帳の活用方法 2. 退職後の安定した資金管理と通帳の活用方法 退職生活の成否は、毎月振り込まれる年金収入をいかに賢く分散し管理できるかに掛かっています。一生職場に縛られて生きてきた中で、毎月決まった日にコツコツと振り込まれる年金通帳を受け取ると、初めて退職を実感します。しかし、数十年間続いてきた給料日の概念が年金支給日に変わるだけでなく、公共料金の自動振替や生活費の出金サイクルもそれに合わせて新たに調整する必要があります。シニア向け専用年金通帳は、優遇金利を適用させるために一定金額以上の年金受給実績を満たせばよく、ハードルはそこまで高くありません。例えば、ソウルに住むキムさんは、退職後に従来使っていた普通預金通帳を年金専用口座に変更した後、毎月付く追加の利子特典を存分に享受しています。退職者は急な医療費支出や慶弔費などで現金流動性が重要になる時期であるため、手数料免除特典も慎重に検討すべきです。銀行への訪問が困難な高齢層のために、文字サイズを大きくし、よく使う機能だけをまとめた簡易モバイル画面や窓口専任スタッフの利用が賢明です。子供たちに依存せず独立した経済生活を維持するためには、自分の名義の年金通帳をメイン口座として賢く活用する習慣が不可欠です。 💡 核心ポイント退職後は年金専用通帳をメイン口座とし、手数料免除と優遇金利のメリットを受け取りつつ、支出サイクルを再調整する必要があります。 3. 公務員年金と貸付制度の正しい理解 3. 公務員年金と貸付制度の正しい理解 現代社会において、退職者であっても子供の結婚資金や住宅維持費などで緊急に資金が必要な瞬間が訪れることは珍しくありません。一般的な民間銀行の信用貸付以外にも、公務員年金公社が提供する在職者および受給者向けの貸付制度を活用すれば、市場金利よりも有利な条件で資金を調達できます。市場金利が頻繁に変動する時期には、提携銀行別の貸付金利と公社協定商品の条件を慎重に比較する分析プロセスが必ず先行しなければなりません。職位や勤続年数、退職前の年収水準によって限度額や優遇特典が大きく異なるため、安易な申請ではなく事前照会が必須です。昨年退職したパクさんは、子供の事業資金を準備するために様々な金融商品を探していた中で、公務員年金貸付制度の金利が一般銀行よりも低いことを後から知り、大きく安堵しました。もちろん、無謀な借金は老後破産の近道となり得るため、必ず返済計画を徹底して立てた後に実行に移すべきです。公社が主管する貸付は、複雑な書類提出なしにインターネットやモバイルを通じて簡単に限度額を照会できるため、アクセス性が非常に優れています。急なたびに非正規金融を利用するのではなく、自分が拠出した掛金とこれまで積み重ねてきた公務員としてのキャリアに基づく合法的な制度的支援を最大限に活用する知恵が必要です。 💡 核心ポイント緊急資金が必要な際は、市場金利と公務員年金公社の貸付制度を慎重に比較し、自分に最も有利な方案を選択すべきです。 4. 公務員年金の分割と離婚に関する法的常識 人生を送る中で、予期せぬ家庭不和や法的紛争により年金受給権まで影響を受ける残念な状況が起きることもあります。最近増加している黄昏離婚訴訟の中で、最も激しく争われる財産分割対象の一つが、毎月支給される公務員年金です。婚姻期間が一定以上継続した状態で配偶者と別れる場合、相手方が受け取る年金金額の一定部分を分割して受け取る年金分割制度が厳格に適用されます。この過程で、相手側の有責事由や繰り返される生活問題により訴訟を進める場合、専門的な法的知識と徹底的な証拠収集が勝敗を左右します。地方に住むイさんは、長年の葛藤の末に配偶者との離婚訴訟を進める中で、これまで相手方が積み重ねてきた公務員年金の分割比率を算定するために数ヶ月間、心労を極めました。年金分割は離婚成立と同時に自動的に実行されるものではなく、当事者が直接公社に請求するか、裁判所の判決文を添付する必要があるため、手続きを正確に理解しておく必要があります。特に国民年金や軍人年金と同様に、公務員年金も夫婦共同の老後資産として認められる傾向があるため、一方的に放棄する必要は一切ありません。感情的な対応で時間を浪費するのではなく、関連判例と専門家の助言に基づき、自分の権利を堂々と主張する態度が何よりも重要です。 💡 核心ポイント離婚訴訟時、公務員年金の分割請求は法的な手続きと婚姻期間の要件を正確に把握し、正当な自分の 몫(取り分)を確保すべきです。 5. 今後訪れる公務員年金制度の変化と展望 国家財政の健全性と人口構造の変化に伴い、公務員年金制度は数年ごとに大きな枠組みの改正議論が絶えず行われています。近い将来、公務員年金を含む職業別年金制度と基礎年金の連携方案が本格的に議題に上がるものと予想されます。過去には公務員年金受給者という理由で基礎年金の対象から一律に除外されていましたが、制度の公平性を整えるための多様な補完策が継続的に研究されています。こうした変化の流れを事前に読み取れなければ、退職後に予想していた現金フローに大きな支障が生じる可能性があるため、常に耳を傾ける必要があります。周囲の公務員先輩たちの話を聞くと、若い頃は年金だけに頼って生きていたが、実際に退職時期が訪れると、受給開始年齢や支給額調整のために不安感が少なくないそうです。政府の政策発表を単なる他人の事のように扱うのではなく、自分の予想受給額と物価上昇率を代入して、長期的な財務設計図を再描画する必要があります。若年層の場合でも、公務員年金公社が主管する多様な雇用やインターンシップ制度を通じて公共セクターの流れを事前に体験するなど、多角的に備えています。不確実性が高まる未来ほど、年金制度の細かな変更条項まで細かくチェックする勤勉さが安らかな老後を保障します。 💡 核心ポイント急変する年金制度の改正と基礎年金連携の流れに合わせて、長期的な退職資産計画を柔軟に修正すべきです。 6. 成功した老後のための公務員年金活用戦略 結論として、公務員年金は単なる毎月の生活費通帳を超え、退職後の生活全体を支える最も確かな支えであり資産です。退職を控えている方やすでに受給を開始された方であれば、今日扱った金融特典から貸付のコツ、そして法的権利まで、漏れなく受け取るのが賢明です。今後、私たちの社会はさらに急速に高齢化社会へ移行し、それに伴い個人の年金資産を守り増やす金融知識の重要性は日に日に高まるでしょう。今すぐメイン銀行の年金専用商品案内を確認したり、公社のホームページを訪れて自分の年金状態をチェックしたりすることをお勧めします。小さな関心と努力が、皆様の退職後の数十年の生活を豊かで安定したものにしてくれるでしょう。今日から自分の年金通帳をもう一度点検し、隠れた特典を倹約的に受け取って、心配のない老後を完成させてみてください。 💡 核心ポイント公務員年金に関連する金融特典と制度を積極的に活用し、点検することで、平穏で安定した老後生活を用意すべきです。 よくある質問 公務員年金を初めて受け取る際、銀行からもらえる現金キャッシュバックはどうやって受け取りますか? 4つの公的年金を初めて受給する顧客を対象に、指定された民間銀行に年金受給口座を登録すると、条件を満たした場合最大5万ウォンの現金キャッシュバック特典を受け取れます。 公務員年金公社が提供する貸付は、一般銀行と比べて何が優れていますか? 市場金利の変動性に対して比較的有利な条件の金利が適用され、インターネットを通じて簡単に限度額を照会し申請できるため、退職者の利息負担を軽減します。 離婚する際、元配偶者の公務員年金を分割して受け取れますか? 婚姻期間が法的要件を満たし、関連手続きに従って公社に分割請求を行ったり訴訟を経たりすれば、相手方の年金の一定部分を分割して受け取れます。 公務員年金受給者でも基礎年金を受け取る可能性はありますか? 職業別年金と基礎年金の連携および制度改正の議論が継続的に進行しているため、政府の政策変化と受給基準の改正事項を継続的に確認する必要があります。 =

부산主要企業の10社中8社が中秋節連休4日間を休む 賞与の実態調査

부산の主要企業10社中8社が今回の中秋節連休期間中、正確に4日間休むというニュースが伝えられ、地域のサラリーマンたちの連休の計画にも大きな変化が生じています。부산経営者総協会の地域主要企業100社を対象に行った実態調査の結果によると、今年の中秋節の休務期間は4日という回答が圧倒的な割合を占めました。カレンダー上の祝日と週末が連続する構造のため、ほとんどの事業所が4日間の休息を決定したのです。連休を前にサラリーマンの最も関心が高い事項の一つである賞与の支給有無も、今回の調査を通じて具体的な輪郭が明らかになりました。果たして当地域企業の具体的な休務日程と賞与支給の現状はどうなっているのか、詳しく見ていきましょう。 다가오는連休を準備するサラリーマンたちや地域経済の主体たちが必ず知るべき核心情報を丁寧に整理してお伝えします。 = 부산主要企業の10社中8社が中秋節連休4日間を休む 賞与の実態調査 1. 中秋節の休務日数状況 1. 中秋節の休務日数状況 今年の부산地域企業の中秋節連休の休務日数は、4日が主流であることが確認されました。부산経営者総協会が発表した資料によると、今回の連休期間中4日間休むという回答が全体の79.2パーセントに達しました。これは祝日と週末が重なるカレンダーの特性を反映した結果と解釈され、ほとんどの企業が標準的な休務日程を採用したことを示しています。次に5日間休む企業が9.4パーセントと続き、3日以下で休む場所は7.6パーセントでした。稀に6日以上という長期の休務を保証する企業も約3.8パーセント存在すると集計されました。このように企業ごとにわずかな違いは存在しますが、大多数の労働者が4日間という恵みの雨のような休息を享受できるものと期待されています。 💡 核心ポイント부산主要企業の79.2パーセントが今回の中秋節に4日間の休務を実施します。 2. 中秋節賞与の支給計画 2. 中秋節賞与の支給計画 連休期間と同様にサラリーマンの心を躍らせてくれる中秋節賞与については、부산地域企業の62.7パーセントが支給予定だと明らかにしました。業種別に 살펴보면、製造業分野は60.0パーセントが賞与を支払うと答え、非製造業分野は72.7パーセントと相対的に高い支給比率を記録しました。企業の規模別の差を 살펴보면、大企業の66.9パーセントと中小企業の61.9パーセントがそれぞれ所属社員に賞与を渡す計画であることが調査で明らかになりました。すべての企業が賞与を支払うわけではありませんが、依然として半数以上の事業所が連休ボーナスを用意している 셈です。こうした金銭的支援は、物価上昇で悩む労働者の連休中の家計負担を少しでも軽減する役割を果たすものと見られています。 💡 核心ポイント부산地域企業の62.7パーセントが今回の中秋節に賞与を支払う計画です。 3. 賞与の支給方法と未支給の理由 3. 賞与の支給方法と未支給の理由 企業が賞与を支払う方法を覗いてみると、定期賞与の形態のみで支給するという回答が65.6パーセントで最も大きな割合を占めました。事業主の裁量に応じて別途賞与のみを支給する場合は31.3パーセントであり、定期賞与と別途賞与を同時に支給する場所はわずか3.1パーセントに過ぎませんでした。一方、昨年は賞与を支給したが今年はやむを得ず支給しないと決めた事業所も一部存在しました。彼らが賞与を減額できなかったり中止したりした最も主な理由は、企業の支払余力が悪化したためで、全体の56.0パーセントを占めました。その他にも、団体協約や就業規則の改定により支給名目自体が消滅したという意見が8.0パーセントと現れました。 💡 核心ポイント定期賞与の支給形態が最も多く、支払余力の悪化が未支給の主な原因です。 4. 体感景気と企業の雰囲気 4. 体感景気と企業の雰囲気 부산経総の今回の世論調査では、地域企業が体感する今年の中秋節の景気状況についての声も一緒に盛り込まれました。回答企業の半数に達する割合は、今年の中秋節の景気が昨年と同レベルだと評価し、現状維持を予測しました。しかし、景気が昨年よりもむしろ悪化했다고回答した割合も39.3パーセントに達し、景気後退の影を実感させました。一方で、昨年より景気が多少改善されたという肯定的な回答を出した企業は10.7パーセントに留まりました。こうした指標は、地域経済が依然として回復の足場を固める過程にあり、完全な温もりを感じるにはもう少し時間がかかることを示唆しています。 💡 核心ポイント回答企業の半数は景気が昨年と同様だと見ていますが、悪化했다는意見も39.3パーセントに達しました。 5. 連休を前にした地域社会の反応 5. 連休を前にした地域社会の反応 企業の休務日程と賞与支給のニュースが伝えられる中、地域商圏と労働者の喜びと悲しみが分かれています。4日間という決まった連休期間中に故郷を訪れたり短い旅行を計画したりする市民たちの動きが活発になっています。賞与を受け取るサラリーマンたちは、久しぶりにスーパーや伝統市場を訪れ、供え物の食材を買い込みながら、少しずつ連休の雰囲気を体感しています。一方で、賞与を受け取れないことや景気が厳しいというニュースを聞いた自営業者たちは、例年より繁忙期の景気が縮小するのではないかと心配している様子です。このように連休を迎える各主体の立場は少しずつ異なりますが、皆が無事に平穏な連休を過ごせることを願う気持ちは同じです。 💡 核心ポイント連休日程の確定と賞与支給の有無により、地域労働者と商人の反応が分かれています。 6. 今後の見通しと連休準備のアドバイス 6. 今後の見通しと連休準備のアドバイス 今回の부산地域企業の中秋節休務実態調査は、当地域経済の現在の所在をありのままに示す重要な鏡です。幸いなことに、ほとんどの企業が決められた4日間の休息を保証し、半数以上の場所で賞与を支払うことはポジティブなシグナルです。一部の企業が支払余力の悪化で困難に直面していますが、危機を克服しようとする現場の努力は続いています。 다가오는連休には、各家庭に温かい温もりが満ち、地域経済にも多少なりとも活気が戻ることを期待します。読者の皆様も事前に連休日程を確認し、賞与計画を考慮して、充実した意義ある連休を準備してください。 💡 核心ポイント徹底した連休準備を通じて充実した連休を過ごし、地域経済の回復を一緒に応援すべきです。 よくある質問 今年の부산主要企業の中秋節連休の休務日数は主に何日ですか? 調査対象企業の79.2パーセントが正確に4日間休むと回答し、最も高い割合を占めました。 부산地域企業の中秋節賞与の支給比率はどれくらいですか? … Read more

退職年金の受給方法まとめ:一時金と年金受給の税金差と申請手続き

退職年金の受給方法において最も有利な選択は、税制優遇を最大化するために年金口座へ移管し、分割して受給することです。職場で働き、退職を目前に控えたサラリーマンであれば、誰しもが口座に入ってくるまとまったお金をどのように管理すべきか深く悩むことになります。実際に会社を辞める際に退職金を一括で受け取ると、一時的には大金が入り安心感がありますが、高い税金の負担に苦しむ可能性があります。実際に、多くの退職者が税金の計算を適切に行わず、一時金で受け取った後に後悔しているケースが少なくありません。この記事では、退職年金を最も賢く受給する方法、税金を節約する秘訣、そして実際の申請手続きまでを一つずつ詳しく見ていきましょう。 = 退職年金の受給方法まとめ:一時金と年金受給の税金差と申請手続き 1. 確定給付型と確定拠出型の基本的な理解 1. 確定給付型と確定拠出型の基本的な理解 確定給付型(DB)とは、従業員が退職する際に受け取る退職給付金が事前に決められている制度で、会社が資金を運用します。会社在籍中に給与が上がれば、それに比例して退職金も増える仕組みのため、賃金上昇率が高い職場の従業員にとって有利です。一方、確定拠出型(DC)は、会社が毎年年間給与総額の12分の1以上を従業員名義の退職年金口座に拠出し、従業員自身が直接資産を運用する方式です。この2つの制度は、会社を辞める際に資金を扱う方法が全く異なるため、自分の加入タイプを正確に把握する必要があります。周囲の同僚が一括受給したからといって安易に真似するのではなく、自分の退職資産の規模に合った戦略を立てることが重要です。確定給付型の加入者は、退職時に会社が自分の口座に直接お金を振り込んでくれるため、別途運用指示をする必要はありません。しかし、確定拠出型の加入者は、退職した時点で自分の名義の個人型退職年金(iDeCoやIRPなど)口座へ資産を移した後で初めて、受給手続きを進めることができます。 💡 核心ポイント確定給付型と確定拠出型は運用主体と受給方式の基礎が異なるため、まず自分の加入タイプを確認する必要があります。 2. 一時金と年金受給の決定的な違い 2. 一時金と年金受給の決定的な違い 退職年金を一度に受け取る一時金方式は、急いで多額の資金が必要になる場合に有用ですが、税務面で大きな不利が生じる可能性があります。退職所得課税は納付期間が長いほど控除 혜택(優遇)が大きくなりますが、まとまったお金を一度に引き出すと課税標準が高くなり、税金負担が急激に増加します。一方、年金を選択すると、退職所得課税をすぐに支払わず、年金口座へ移管されることで課税繰延べの恩恵を受けることができます。このように繰延べられた資金を55歳以降、毎月年金形式で分割して受け取ると、本来支払うべき退職所得課税の30パーセントから40パーセントまで減免されます。毎年受け取る年金額が一定の限度額を超えない場合、安価な年金所得課税率が適用され、サラリーマンの実質所得を大きく高めることができます。例えば、退職金が3,000万ウォンだったキム課長がこれを一時金で全額受け取ると、すぐに数百万ウォンの税金を納めなければなりません。しかし、このお金を個人型退職年金口座に移し、10年間にわたって分割して受け取れば、税金を大幅に削減し、老後の生活費を安定して確保することができます。 💡 核心ポイント年金受給は税金を繰延べ、税率を下げてくれるため、長期的な資産管理に 훨씬(はるかに)有利です。 3. 個人型退職年金口座の活用方法 3. 個人型退職年金口座の活用方法 個人型退職年金口座は、退職資金を安全に守りながら増やし、年金受給を開始するための必須の金融口座です。職場を退職する際、確定拠出型や確定給付型にあった積立金は、必ずこの個人型退職年金口座に移管しなければなりません。この口座内では、株式、債券、預金、上場指数ファンド(ETF)など多様な商品に投資して資産を増やすことができます。最近では、安全な債券商品や元本保証商品を選択する退職者が増え、安定性と収益性を同時に確保しています。また、追加で資金を拠出すると、年末調整で税額控除 혜택(優遇)を受けることができ、一石二鳥の効果を得られます。もし他の金融機関へ資産を移したい場合は、保有している商品の解約手続きを経る必要があるため、手数料や中途解約の不利益を慎重に検討すべきです。専門家と相談し、自分の投資傾向に合ったポートフォリオを構築し、老後のキャッシュフローを事前にシミュレーションしてみることが賢明です。 💡 核心ポイント個人型退職年金口座は、退職金を移管し、税制優遇を受けながら老後資産を増やすための核心的なツールです。 4. 年金受給の申請手続きと必要書類 退職年金を実際に受け取るためには、会社の退職処理完了と並行して、金融機関に直接申請 접수(届出)を行う必要があります。まず会社を辞めると、会社は退職所得源泉徴収領収書を発行し、確定拠出型や確定給付型の資金を従業員名義の個人型退職年金口座へ移管します。資金が口座に正常に着金したことを確認した後、該当金融機関の営業店を訪れるか、モバイルアプリを通じて年金開始申請を行います。この際、身分証明書、退職年金申請書、通帳コピーなど必要な書類を事前に準備しておけば、面倒な訪問回数を減らすことができます。申請書の記入時には、受給期間、受給頻度、年金受給額を自分のライフスタイルに合わせて慎重に設定する必要があります。申請が完了すると、毎月指定された日に定期的に年金が振り込まれ、その後は条件に応じて受給額や頻度の変更も可能です。 💡 核心ポイント退職後、個人型退職年金口座への資産着金を確認し、金融機関に年金開始を申請すれば完了です。 5. 生涯所得設計のための総合チェック 成功した老後生活のためには、退職年金だけでなく、国民年金と個人年金をすべて包含する総合的な所得設計が必要です。退職後、毎月定期的に流入するキャッシュフローがどれくらいになるかを事前に把握しておくことで、生活費不足による不安を払拭できます。銀行や証券会社が運営する年金診断プログラムを活用すれば、複数の年金の受給時期と予想金額を一目で比較できます。退職初期は活動量が多く生活費がより多くかかる可能性があるため、年金受給額を柔軟に調整する戦略が必要です。周囲の知人の話だけを信じて安易に資金を凍結するのではなく、自分の健康状態や予想寿命を考慮して、受給期間を賢く設計すべきです。老後資産は一度使い始めると再び埋めるのが難しいため、毎年定期的に資産状況を点検する習慣を身につける必要があります。 💡 核心ポイント国民年金と個人年金を一緒にチェックし、退職後の予想キャッシュフローを事前に設計すべきです。 6. 賢い年金受給の将来展望と実践 これからの退職市場では、単にお金を貯めることよりも、年金をどのように分割して受け取り、管理するかが老後の生活の質を左右します。政府や金融機関も、国民が税金負担を減らし、安定した老後を送れるよう、多様な年金受給方式を導入しています。複雑に感じられる年金制度を事前に勉強し、準備した人だけが、退職後も余裕のある経済的自由を享受できます。今日からでも自分の退職年金加入状況を確認し、専門家の助けを借りて一つずつ受給計画を立ててみてください。小さな関心と実践が、確実で幸せな老後生活を作る最も確実な方法になるでしょう。今すぐスマートフォンアプリを開いたり、メインバンクを訪れたりして、自分の退職年金残高と予想年金額を確認することから始めてみてください。 💡 核心ポイント徹底した事前準備と賢い年金受給計画が、豊かで安定した老後生活を実現します。 よくある質問 退職年金を一時金で受け取ると、税金はどれくらいかかりますか? 退職金を一時金で受け取ると、勤続年数に応じた控除を経て退職所得課税が課され、金額が大きい場合は高い税率が適用されます。一方、年金口座へ移管して分割して受け取ると、課税繰延べを受け、30パーセントから40パーセントの減免 혜택(優遇)を受けることができます。 会社を辞めると、退職金はすぐに銀行口座に入りますか? 確定給付型や確定拠出型に加入している退職金は、会社が退職処理を行った後、従業員名義の個人型退職年金口座へ移管される手続きを経ます。そのため、通常の預金口座にすぐに入るわけではなく、必ず個人型退職年金口座の開設が先行する必要があります。 年金受給はいつから開始できますか? 法的には満55歳以上になると、退職年金を年金形式で受け取り始めることができます。自分の経済状況や資金必要時期に合わせて、受給開始年齢を自由に選択することが可能です。 他の金融機関へ退職年金口座を移すことはできますか? 自分が希望する他の金融機関の退職年金口座へ資産を移す口座離脱や契約移転はいつでも可能です。ただし、既存の加入商品の中に中途解約が必要な場合があるため、手数料条件を事前に確認しておくのが 좋습니다。 =

韓国人の黒字人生は33年間だけ、61歳から再び赤字になる理由

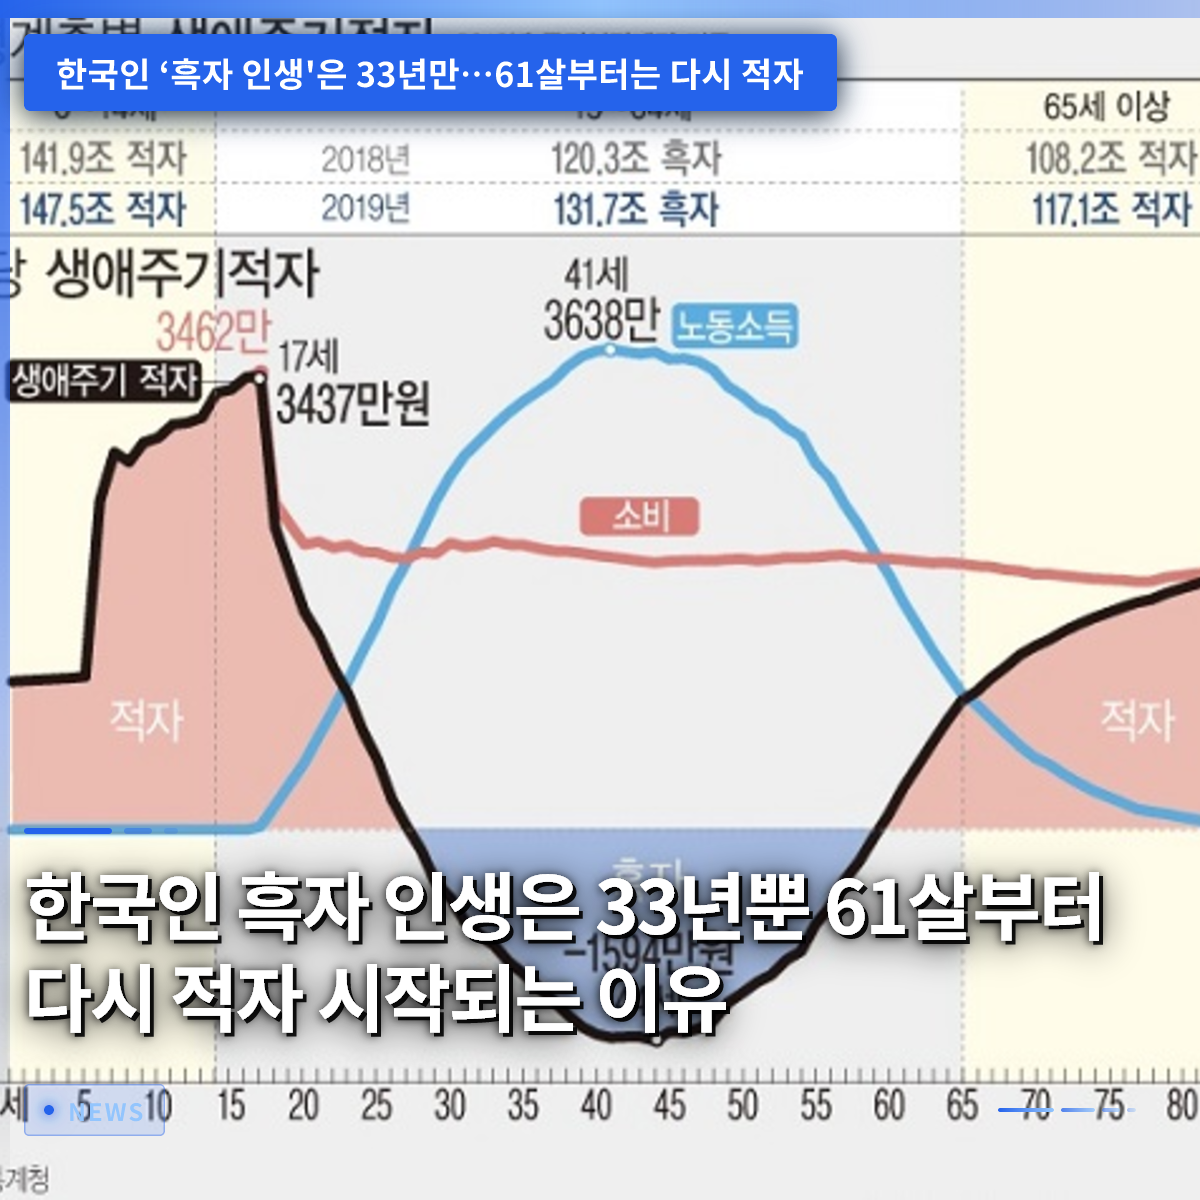
国家機関の生涯周期統計によると、韓国人は平均28歳でようやく黒字期間に入り、61歳から再び赤字人生に転換することが明らかになりました。生まれてから就職するまでは学業や生活費により継続的な赤字を経験し、社会に出ても経済的安定を見つけるまで時間がかかるためです。特に人生で得る収入よりも支出が多くなる赤字期間が想像以上に早く訪れるという点で、多くの人の注目を集めています。周囲を見渡せば、退職を目前に控えているか、すでに定年を迎えた知人が、固定収入の途絶と増加する医療費負担のために深い溜息をついている姿を容易に目撃できます。今日は、私たちの生活の財政的な流れがどのように進み、なぜ特に61歳という年齢が分水嶺となるのかを詳しく見ていきましょう。この記事を通じて、訪れる老後を事前に備え、賢い資産管理を実践できる具体的な方向性を一緒に考える時間を持ちましょう。 = 韓国人の黒字人生は33年間だけ、61歳から再び赤字になる理由 1. 28歳の黒字転入の意味 1. 28歳の黒字転入の意味 韓国国民が本格的に稼いだお金が使うお金より多くなる時点は、平均28歳という年齢と集計されました。大学を卒業し、兵役を終えて就職戦線に飛び込み、初めて給料を受け取り始める時期がだいたいこの頃であるため、統計的にも一致する姿が見られます。親の庇護から離れ、完全に自分の力で衣食住を解決し、貯蓄を始めることで初めて経済的独立を成し遂げる重要な分岐点です。もちろん、最近は就職難が深刻化するにつれ、初就職の時期がどんどん後ろにずれ込む傾向にあるため、28歳という年齢は誰かには少し厳しく感じられるかもしれません。それでも、この時期から消費者としての生活から離れ、生産者として堂々と社会の一翼を担うようになるという点で大きな意味があります。最初の職場に入り、積立口座を作り、最初の給料で親にプレゼントを買って嬉しかった記憶は、私たち誰もが一度は経験した親しみのある日常の一場面です。大学卒業後に就職準備を経験する数々の挫折と合格通知の喜びは、まさにこの黒字人生の扉をノックする前哨戦と言えるでしょう。28歳という年齢は、単に年齢が一歳増えるだけでなく、社会的責任を引き受け自立した真の大人になる出発線です。 💡 コアポイント韓国人は平均28歳でようやく収入が支出を上回る黒字期間に入ります。 2. 16歳の最大赤字と教育費 2. 16歳の最大赤字と教育費 生まれてから27歳まで続く長い赤字期間の中でも、最も赤字幅が深刻な年齢はまさに16歳の中学生時代です。この時期には1人当たり実に4000万ウォンを超える莫大な金額が消費され、その主な原因は私教育費を含む教育関連支出です。人より遅れてはいけないという不安の中で、塾代や家庭教師代のために財布を開かなければならない親たちの背骨が曲がる時期がまさにこの頃です。中学校と高校時代を経て、子供を一人きちんと育てるのに掛かる費用は想像を絶するほどの規模を誇ります。統計数字に刻まれた16歳の巨大な赤字額は、私たちの社会が教育にどれほど多くのコストとエネルギーを注いでいるかを示す典型的な証拠です。名門大学に進ませるために昼夜を問わず働き、塾代の請求書を受け取る親の心は常に重くせざるを得ないのが冷酷な現実です。子供の将来のためにすべてを犠牲にする親たちの献身のおかげで、思春期は人生で最も多くの財政的投資が行われる時期になります。この時期の莫大な支出は、後に子供が成長を終え社会に出た時に初めて、借金を返済する形で徐々に埋められていきます。 💡 コアポイント16歳の思春期は、過剰な教育費支出により生涯周期の中で赤字規模が最も大きい時期です。 3. 45歳の収入ピークと最大黒字 3. 45歳の収入ピークと最大黒字 人生を送る中で最も多くのお金を稼ぎ、貯蓄できる黄金期は、まさに45歳という中年の年齢です。この時期は職場で一定の職位と年収が上がっている状態であるため、労働収入が生涯最高値を記録する時点です。稼ぐ収入が一年に4000万ウォンを大きく上回り、使うお金を除いても毎年数百万ウォンの黒字を着実に積み上げることができます。子供たちが成長期で塾代や食費にお金が 많이 掛かることもありますが、親の経済的収入能力も最高潮に達しており、これを十分に防げます。周囲の40代後半の会社員友達に会えば、会社でチーム長や課長の座を担い、最も忙しく走り回ると同時に最も多くの年収を得る時期であることを実感します。こうして必死に稼いだ資金は、訪れる退職後の生活を耐えさせる最も頼もしい盾であり、種銭となるため、この時期の管理が非常に重要です。人生の黒字ピークを記録する45歳こそ、未来のための資産を増やし、老後資金を本格的にセットすべき決定的なタイミングです。しかし、この時期には子供の大学学費や住宅購入ローン元利返済など支出要因も小さくないため、油断すればすぐに口座が空っぽになる可能性があります。 💡 コアポイント45歳は労働収入がピークに達し、人生で最も大きな黒字規模を記録する黄金期です。 4. 61歳に再び訪れる赤字 4. 61歳に再び訪れる赤字 そうして一生懸命働き、貯蓄しながら生きていっても、必ず訪れる61歳には、再び収入より支出が多い赤字人生に戻ります。定年退職や勧奨解雇などにより、固定的な給料が途絶えたり大幅に減る一方で、体が不調を訴え始め、病院費支出が増加します。若い頃は健康を信じて過ごしてきましたが、年齢を重ねるにつれ更年期疾患や慢性疾患の治療のために薬代や病院費に出るお金が雪だるま式に膨らみます。収入は0ウォンに収束するのに、固定支出は減る気配が見えないため、口座残高が瞬時に底を突く恐ろしい状況が演じられます。還暦を迎え、人生の第二幕を祝うべきですが、経済的不安感が大きくなり、安心して笑えないのが、私たちの親たちの自画像です。実際に退職時期を迎えた多くの退職者が、定期的な収入の欠如と医療費爆弾という二重苦に苦しんでおり、大きなストレスを訴えています。退職後に経験するこのような財政的逆転現象は、誰もが避けられない自然な手順ですが、その衝撃は想像以上に鋭く残酷です。したがって、61歳という赤字転換年齢になる前に、どれだけ徹底的に老後資金を準備していたかが、残りの人生の質を決定づけます。 💡 コアポイント61歳からは、退職による収入減少と医療費増加により、再び赤字人生に入ります。 5. 赤字再転入時期が遅れる理由 5. 赤字再転入時期が遅れる理由 幸いなことに、最近の統計を見ると、61歳という赤字再転入時期が過去に比べて少しずつ後ろに遅れている肯定的な変化が感じられています。過去2010年には56歳で赤字に戻っていましたが、最近の調査では61歳までその時期が5年も延びたことが確認されました。このような現象は、定年を過ぎても孫の零用钱を稼ぐために警備員や清掃労働などで再び前線に飛び込む高齢層が急増したためです。退職年齢が法的に延長されたり、働ける健康な高齢者が増えるにつれ、労働収入をもう少し長く維持できるようになりました。若い頃のように大金を稼ぐことはできなくても、最低限の生活費を自分で稼ぐ高齢者が増えたおかげで、赤字転換時点が遅れたのです。政府の高齢者雇用事業の拡大と民間企業の高齢者雇用親和的な雰囲気も、このような統計的指標の改善に少なくない貢献をしました。働く高齢層が増えることで経済的自立期間が延長されることは、国家全体の財政健全性にとっても非常に好ましい信号と言えるでしょう。しかし、依然として体力の限界と質の高い雇用の不足問題により、このような傾向がいつまで持続するかどうかは、慎重に見守るべき点です。 💡 コアポイント高齢層の経済活動参加増加により、赤字再転入時期が2010年の56歳から最近の61歳まで遅れました。 6. 展望と老後準備の重要性 6. 展望と老後準備の重要性 人生全体を通して見ると、私たちが完全に黒字を享受できる期間はわずか33年しかないという点を深く銘記すべきです。28歳から始まり61歳で終わる、この短くも貴重な33年間に、残りの長い老後を耐え抜く資金をすべて準備するという宿題を抱えています。物価は絶えず上昇し、平均寿命はどんどん延び、100歳時代を超えて120歳時代を見据える今の状況では、より緻密な戦略が必要です。若い頃の華やかな消費パターンを大胆に減らし、貯蓄と投資を並行して行い、訪れる61歳以降の赤字時期を徹底的に防がなければなりません。周囲で「老後破産」という言葉がニュースに上がる時、他人のことのように扱うのではなく、自分の未来の軌道として直視し、備えなければなりません。今この瞬間にも時は流れ、黒字人生のカウントダウンは絶えず作動しているという事実を絶対に忘れてはいけません。今日からでも、自分の収入と支出構造を綿密に点検し、不要な固定費を減らして、退職口座に少しでも多く加える知恵を発揮してみましょう。堅固な経済的基盤の上で迎える老後こそ、真に余裕があり幸せな人生の本当の黄金期となるでしょう。 💡 コアポイント生涯33年しかない黒字期間を賢く活用し、長くなった老後の赤字時期に備えなければなりません。 よくある質問 韓国人が人生で黒字を記録する期間は合計何年ですか? 統計によると、韓国人は平均28歳で黒字に入り、61歳で赤字に転換するため、合計33年間黒字人生を過ごします。 生涯周期の中で赤字規模が最も大きい年齢はいつですか? 16歳の思春期で、莫大な教育費と塾費支出により、1人当たり4000万ウォンを超える最大の赤字を記録します。 61歳から再び赤字に転換する主な理由は何か? 定年退職などにより労働収入が急激に減る一方で、病院費や薬代のような保健消費が大きく増加するためです。 過去に比べて赤字再転入時期にどのような変化がありましたか? … Read more