ウリ金融、生産的金融の年間目標を116%達成…25.3兆ウォン供給

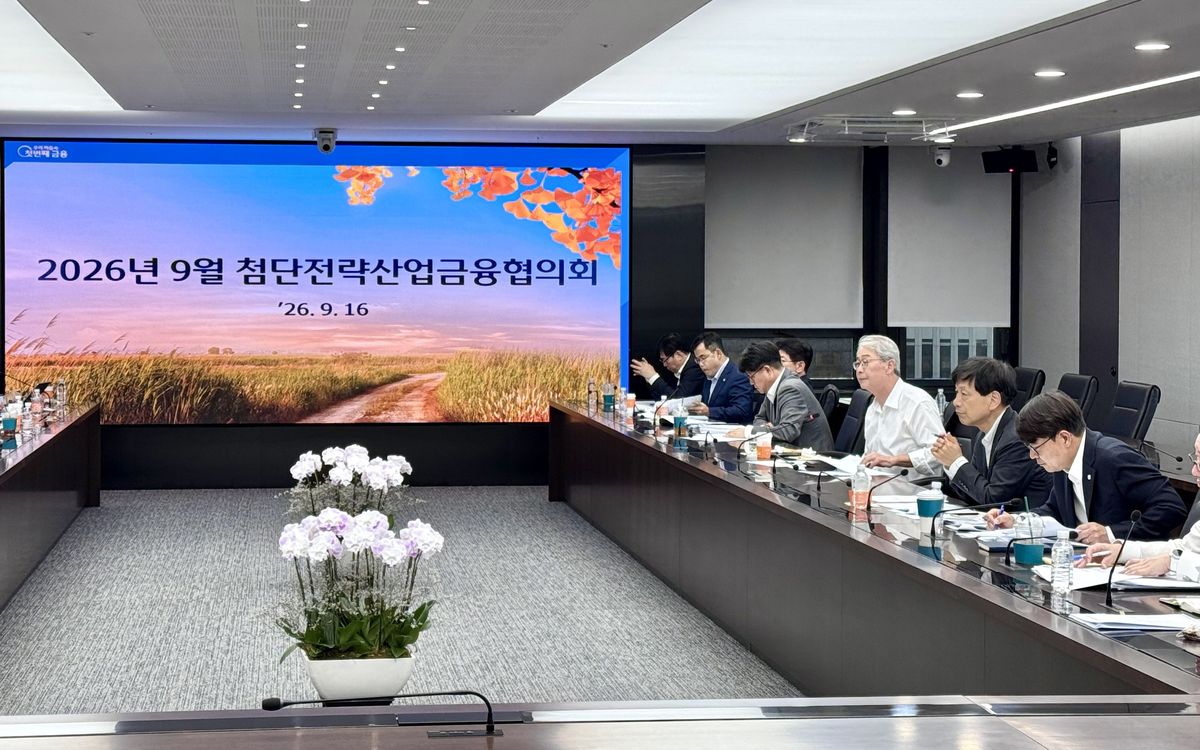
ウリ金融グループは、今年8月までに生産的金融分野に総額25兆3,000億ウォンを投入し、年間目標を116%以上も早期達成するという驚異的な成果を上げました。イム・ジョンヨン会長が主宰した先端戦略産業金融協議会でこの事実が公式に確認され、単なる数値の達成を超えて、実質的な経済活力の向上に焦点を当てています。今回の成果は、投資分野の1兆5,000億ウォンと融資分野の23兆8,000億ウォンが組み合わさって実現したもので、「未来 동반成長プロジェクト」の5カ年目標に対してすでに35.7%に達しています。ウリ金融はこれまで蓄積してきた能力を基盤に、今後は地方や優れた技術力を備えた中小企業への支援の幅をさらに広げる計画です。この記事では、ウリ金融の生産的金融の供給状況、具体的な支援方法、そして包摂金融の成果まで詳しく見ていきます。経済的に困難な状況にある隣人たちに実質的な助けとなる金融支援の流れを、ぜひ一緒に確認してみてください。 = ウリ金融、生産的金融の年間目標を116%達成…25.3兆ウォン供給 1. 生産的金融の年間目標116%早期達成の背景 1. 生産的金融の年間目標116%早期達成の背景 ウリ金融グループが今年8月時点で生産的金融分野で達成した総供給額は25兆3,000億ウォンに達しています。これは当初設定していた年間目標と比較して、実に116.3%に相当する驚異的な超過達成数値です。これほど迅速に目標を達成できた秘訣は、現場のニーズに合わせた積極的な資金執行と徹底的な計画遂行のおかげです。特に融資分野で23兆8,000億ウォンを供給し、投資分野で1兆5,000億ウォンを投入することで、資金の好循環構造を作り出しました。16日に開かれた協議会で、イム・ジョンヨン会長はこれまでの成果を称え、今後の方向性を明確に示しました。今後はウリ金融は首都圏に集中していた視線を離れ、地方の隠れた企業たちや技術中心の中小企業に向けて目を向けています。中小企業が資金難に苦しむことなく、適切な場所に資金が回るようにすることが、今回のプロジェクトの核心的な目標の一つです。実際に現場で奔走する社員たちの努力のおかげで、企業が体感する資金調達のハードルが一段と低くなったという評価を受けています。今後もこうした傾向が続けば、地域経済の活性化はもちろん、国家全体の産業競争力強化にも大きく貢献すると期待されています。 💡 コアポイントウリ金融は8月までに25兆3,000億ウォンを供給し、生産的金融の年間目標を116%超過達成しました。 2. 国民成長ファンドとベンチャーキャピタル投資の成果 2. 国民成長ファンドとベンチャーキャピタル投資の成果 ウリ金融は、企業の成長段階に応じた 맞춤형資金支援のために、国民成長ファンドへの参加とベンチャーキャピタルの供給を積極的に拡大しています。代表的な事例として、ウリ銀行が発掘した2,200億ウォン規模のプロジェクトファンドが金融委員会の傘下にある成長企業発掘協議会で最終承認を受けました。これは金融委員会の関連協議会を経た最初の承認事例であるという点で、業界の熱い注目を一身に集めています。ウリ銀行が有望な企業を直接発掘・推薦した後、政策金融と結びつける全過程に深く関与した点が最大の特色です。10月には国民成長ファンドが500億ウォンを拠出し、ウリ金融が650億ウォン規模で直接参加し、ファンドの設立と本格的な執行が控えています。ウリ投資証券もベンチャーキャピタル供給分野で目覚ましい成績表を受け取り、グループ全体の成長を力強く支えています。今年8月までにウリ投資証券が供給したベンチャーキャピタルの規模は3,651億ウォンで、当初設定した目標に対して180%を超過達成しました。新技術事業への投資が活発になるにつれ、資金が本当に必要なイノベーション企業が羽ばたくことができる環境が整いました。こうした投資が止まらずに続く背景には、リスクを恐れずに有望な企業を見つけ出す現場組織の粘り強い努力が隠れています。 💡 コアポイント国民成長ファンドの初回承認とベンチャーキャピタルの180%超過達成により、企業成長の確かな足場を 마련しました。 3. 地方および中小企業支援とAI転換の速度 3. 地方および中小企業支援とAI転換の速度 ウリ金融はこれまでの成果に甘んじず、今後地方や技術力中心の中小企業への支援対象をさらに広げていく方針です。首都圏に比べて相対的に資金調達に困難を抱える地方企業たちに息抜きを与える役割を誠実に果たすという意志の表れです。こうした大規模な資金供給を円滑に処理するために、内部業務プロセスのAI転換作業にも加速を付けています。生産的金融に関連するAI転換課題75件のうち、与信審査とリスク管理、そして企業営業支援などの分野で13件の課題開発がすでに完了しました。先端技術を積極的に導入することで、貸付審査と資金執行の過程がはるかに速く、正確になったという利点があります。複雑で難しい審査手続きがAIの助けで簡素化されることで、現場営業店の社員たちは顧客相談と有望企業発掘により集中できるようになりました。技術力を備えていても担保不足や情報不足で貸付を受けられなかった中小企業たちに実質的な恩恵がもたらされています。地方の隠れた真珠のような企業たちが資金難を解消し、研究開発に専念できる土台が整った 셈です。 💡 コアポイントAI転換による業務革新で、地方および中小企業への資金支援の速度と正確度を高めました。 4. 包摂金融の拡大と脆弱層の債務負担緩和 4. 包摂金融の拡大と脆弱層の債務負担緩和 ウリ金融は生産的金融だけでなく、経済的に困難な状況にある庶民のための包摂金融拡大計画も着実に履行しています。6月に発表した包摂金融拡大計画に従い、今年8月までに庶民金融9,500億ウォンと中金利貸付7,900億ウォンなどが供給されました。小商工業者貸付まで全て含めると、脆弱層のために市場に放出された資金は総額2兆2,000億ウォンに達します。特にウリ銀行が野心を持って実施している個人信用貸付の年7%金利上限制度は、8月末までに約7万5,000人の顧客に恩恵をもたらしました。おかげで、急騰する金利による利息負担に呻吟していた多くの庶民が、総額30億ウォン規模の利息軽減恩恵を直接体感することができました。金融脆弱層が債務の鎖から抜け出し、正常な経済活動に戻れるよう、長期延滞債権の消却作業も大々的に進行しています。ウリ銀行は今年上半期だけで424億ウォン規模の長期延滞債権を消却し、2,300人余りの再起を温かく支援しました。9月末には追加で120億ウォンを消却する予定で、ウリカードも120億ウォンを消却するなど、グループ単位で総額2,800億ウォンの債権を整理します。こうした多角的な努力は、単にお金を貸し付けることを超えて、崩壊した庶民経済のセーフティネットを堅固に固める重要な導火線となっています。 💡 コアポイント包摂金融を通じて2兆2,000億ウォンを供給し、金利上限制度と債権消却で脆弱層を支援しています。 5. 未来 동반成長プロジェクトへの大規模資金投入 5. 未来 동반成長プロジェクトへの大規模資金投入 ウリ金融グループは、国家経済の持続可能な発展を企図するために、未来 동반成長プロジェクトへの投資を惜しみません。6月、ウリ金融は同プロジェクトに実に10兆ウォンの資金を追加投入することを大胆に決断しました。これにより、ウリ金融が生産的金融と包摂金融という両大軸に投入する総資金規模は、実に90兆ウォンという巨大な額に膨れ上がりました。90兆ウォンという莫大な資金は、大韓民国経済の体質を改善し、未来の食料を掘り出す核心的な原動力として作用しています。単なる一時的な支援に留まらず、5年という長いスパンで体系的に資金を執行しているため、市場の信頼度も非常に高いです。資金が必要な場所に適切に流れるように、グループ単位のコントロールタワーが常時稼働し、実行力を高めています。イム・ジョンヨン会長は、包摂金融もまた誠実さをもち、経済的に困難な状況にある顧客に必要な資金が適時に届かなければならないと繰り返し強調しました。こうした経営哲学は現場社員たちの心構えまで変え、顧客中心の金融サービスを実現する基盤となっています。 💡 コアポイント未来 동반成長プロジェクトへの追加投入により、生産・包摂金融への投入資金が総額90兆ウォンに拡大されました。 6. 今後の展望と経済的波及効果 6. 今後の展望と経済的波及効果 ウリ金融グループの今回の生産的金融目標超過達成は、国内金融産業全体に新鮮な刺激と模範的な先例を残しています。利益追求だけに没頭していた過去の慣行から抜け出し、国家経済の実物部門と共生しようとする努力が具体的な実りにつながっているからです。残りの下半期にもこうした資金供給の基調は揺るぎなく維持され、受益対象はさらに拡大する見通しです。特に地方経済の毛細血管のような中小企業たちが活力を取り戻すことで、雇用創出と投資活性化にも肯定的な波及効果が現れると期待されています。読者の皆さんも、ウリ金融のこうした歩みが私たちの社会や経済にもたらす肯定的な変化に関心を持ってください。周囲に資金難を抱える小商工業者や中小企業がいたら、ウリ金融が提供する多様な金融支援プログラムを紹介するのも良い方法です。今後も金融界が庶民の痛みを包み込み、企業の成長を助ける頼もしいパートナーとしての役割を誠実に果たせるよう、温かい視線で見守ってください。経済的な困難の中でも希望を失わず前に進む私たちの企業たちと庶民たちに、多くの応援を送ります。 💡 コアポイントウリ金融の生産的金融拡大は、実物経済共生の模範事例として、今後大きな波及効果をもたらすでしょう。 よくある質問 ウリ金融が達成した生産的金融の具体的な規模はどれくらいですか? … Read more
年金貯蓄保険に加入する前に必ず知っておくべきメリットと中途解約時の注意点

年金貯蓄保険は、長期間にわたり継続的に維持する場合、確実な税額控除の恩恵と安定した老後資金を築いてくれますが、途中で解約すると元本損失と重い雑所得課税が発生するため、加入期間と自身の財政状況を慎重に検討する必要があります。最近、株式市場がボックス圏に閉じ込められ変動性が大きくなる中、銀行窓口を通じた貯蓄や老後商品への加入需要が増加しています。会社員の金さんは、毎月支払う税金を節約しようと思い立って安易に加入したところ、急な出費が必要になり解約した結果、かえって数百万円の税金を納めなければならなくなりました。このように、商品の構造や特徴を正確に理解せずに加入すると、予期せぬ損失を被る可能性があります。今回の記事では、年金貯蓄保険の実質的な利回りから合理的な活用方法まで、詳しく見ていきましょう。 = 年金貯蓄保険に加入する前に必ず知っておくべきメリットと中途解約時の注意点 1. 年金貯蓄保険の基本構造と税額控除の恩恵 1. 年金貯蓄保険の基本構造と税額控除の恩恵 年金貯蓄保険は、毎年納付する金額に対して一定の割合で税額控除を受けられるため、年末調整の必須項目として挙げられています。年金貯蓄単独商品は年間納付額の最大600万ウォンまで控除対象となり、退職年金口座と合算すると最大900万ウォンまで税制優遇措置を受けることができます。毎年支払う所得税の負担を大幅に軽減してくれるため、社会人初年度の人から高所得の会社員まで、魅力的な資産形成手段として注目されています。銀行や保険会社を通じて加入する際、こうした税制優遇措置だけを見て安易に加入するケースが非常に多いです。しかし、税額控除の恩恵の裏に隠れた長期契約義務と手数料体系をまず把握することが賢明です。 実際には、毎月一定額を10年以上誠実に納付しなければ、政府が提供する実質的な節税効果を十分に享受することはできません。周囲の同僚が年末調整で多額の還付金を受けたという話に惹かれて契約してしまうと、後から後悔しやすいです。自分の月収と支出構造に基づき、毎月負担なく支払える金額を設定するプロセスが不可欠です。国家が長期貯蓄を奨励するために作った制度であるため、短期的な利益を狙う目的には全く適していません。したがって、自身の退職時期と資金の流れを事前に予測した上で加入 여부를決定することが安全です。 💡 コアポイント年金貯蓄保険は年間最大600万ウォンまで税額控除を受けられるため年末調整での節税に有利ですが、10年以上維持しなければ恩恵は維持されません。 2. 低い利回りの現実とファンドとの違い 2. 低い利回りの現実とファンドとの違い 老後資産を積み上げる過程で最も重要に検討すべき指標は、物価上昇率に打ち勝てる投資利回りです。最近の金融業界の資料を見ると、元本利子保証中心の年金貯蓄保険の利回りは、実績分配型商品である年金貯蓄ファンドと比較して著しく低い水準を記録しています。例えば、株式や上場指数ファンド(ETF)に直接投資する方法では年間の二桁の利回りを上げることもありますが、保険商品は元本保証を掲げながら1パーセント未満の低調な利回りに留まるケースが多いです。物価は上がり続けるのに、利息収入が物価上昇率に追いつかなければ、退職時に実際に手元に入るお金の価値は大きく低下するしかありません。 銀行や保険会社の窓口担当者の勧誘だけを信じて安定性だけを追い求めると、老後資金の実質的な購買力が低下する状況に直面する可能性があります。自営業をしていた朴さんは、「安全だ」という言葉だけを信じて年金貯蓄保険に加入した後、年金ファンドへの乗り換えを検討すべきか真剣に悩んでいました。元本が保証されるという心理的な安心感は良いですが、長期的に資産を増やす観点では明確な限界が存在します。したがって、安定した元本管理を好む傾向なのか、それとも多少のリスクを負っても高い収益を追求する傾向なのか、自身の投資傾向を確認する必要があります。専門家は、ポートフォリオを構築する際には、自分の年齢と退職までの残り期間を考慮して商品種別を多様化することを助言しています。 💡 コアポイント年金貯蓄保険は元本が保証される安定性が長所ですが、年金貯蓄ファンドと比較して利回りが大きく低いため、長期的な資産増殖には不利になる可能性があります。 3. 中途解約時に直面する税金爆弾の危険 3. 中途解約時に直面する税金爆弾の危険 最も注意すべき点は、契約を維持できず中途解約した際に発生する莫大な経済的損失と税金の追徴です。税制優遇措置を受けた年金貯蓄商品を中途解約すると、これまで受けていた恩恵を返還するだけでなく、雑所得課税の名目で多額の金額が源泉徴収されます。保険会社は解約返戻金を支払う際に税法に基づき高い税率を適用するため、実際に口座に入ってくるお金は元本にも大幅に届かない可能性があります。突然事業資金が必要になったり、失業などで収入が途絶えて保険料を払えなくなり解約したりする事例が周囲で頻繁に発生しています。 結婚資金や住宅購入資金のように数年以内に使う予定のあるお金をこの商品に入れることは、絶対に避けるべき行動です。実際に会社員の李さんは、急な資金必要により加入から3年で商品を解約したところ、元本の相当部分を損出し、さらに税金まで追徴されました。長期貯蓄商品は加入時よりも維持する過程の方がはるかに難しいため、将来の所得変動性まで事前に計算する必要があります。納付期間が10年を超えても、途中で解約すればこれまでの努力が水泡に帰すため、契約前に緊急予備資金を別途確保しておく必要があります。解約返戻金案内書に記載された数字が、自分が想像した金額と全く異なる可能性がある点を常に心に留めておくべきです。 💡 コアポイント中途解約をすると、これまで受けた税額控除を返還する必要があり、重い雑所得課税が課せられるため、元本損失を被るリスクが非常に大きいです。 4. 契約移管による救済方法と手続き もし低い利回りや過剰な保険料のために解約を検討している場合、安易に解約する前に口座移管制度を活用するのが 좋습니다。税法上の要件を満たす年金口座間の移転は、単純な引出しや解約とは見なされないため、不要な税金ペナルティを回避できます。既存の保険会社の利回りが低すぎる場合は、証券会社へ口座を丸ごと移管し、直接株式や上場指数ファンドを運用する方式に変更することが可能です。このプロセスを通じて、貴重な税額控除の履歴をそのまま維持しながら、より良い投資先へ資産を切り替える機会が生まれます。 実際に多くの投資家が、保険会社の商品から証券会社のファンド口座への乗り換えを試み、利回りの改善を図っています。銀行や保険会社の担当者が移転を止めても、自身の退職資金を守るために冷静に判断し実行する姿勢が必要です。口座を移す際には、既存商品の解約控除額や手数料の発生有無を慎重に検討し、損益を計算する必要があります。単なる訪問一回で口座移動が完了する場合もありますが、各金融機関間の事務処理に時間がかかる場合があります。退職準備の方向性が変わった場合、無条件に解約するのではなく、まず他の金融機関への口座移転の案を探ることが賢明です。 💡 コアポイント利回りが不満であれば、解約の代わりに年金口座間の移転制度を活用し、税金上の不利益なしに他の金融機関へ移すことができます。 5. 他の節税商品との比較と賢い選択 市場には年金貯蓄保険以外にも、個人型退職年金や個人総合資産管理口座(ISA)など、様々な節税・貯蓄商品が存在します。個人型退職年金は年金貯蓄と合算してより大きな金額を控除を受けることができますが、中途引出しの条件が厳しく、手数料が発生する可能性があります。一方、個人総合資産管理口座は一定期間内に発生した利益に対して非課税の恩恵を与え、中途引出しが比較的自由的であるため、中期の資産形成に適しています。自身の投資目的が短期的なまとまった資金の確保なのか、それとも退職後の老後生活費の確保なのかによって、選択肢が全く異なります。 社会人初年度の崔さんは、税額控除の限度額を埋めるために無理やり複数の商品に加入したところ、生活費が不足し困窮しました。自分の年収水準と今後の支出計画を総合的に考慮し、最も効率的な商品組み合わせを見つける能力が重要です。退職時期が50代以降と比較的余裕がある場合は収益性の高い商品の比率を増やし、直ちに数年後に資金が必要であれば他の貯蓄方式を選ぶべきです。無分別な加入よりも、一つの主力口座を堅固に維持する戦略の方が長期的にははるかに有利です。専門家の助言や金融監督院の公開資料を参考に、自分にぴったりの資産配分計画を立ててみてください。 💡 コアポイント個人型退職年金や個人総合資産管理口座など他の節税商品と比較し、自身の投資目的に最適な商品を選択すべきです。 6. 老後準備のための望ましい実践方案 成功した退職生活を作るためには、短期的な税額控除の恩恵だけに惑わされず、長いスパンで資産を管理する姿勢が必要です。年金貯蓄保険は退職後に毎月安定した現金フローを作る頼もしい支え柱になることができますが、管理が疎かになるとかえって損失を被る可能性があります。毎月引き落とされる保険料が家計経済に負担をかけていないかを定期的にチェックし、所得水準の変化に応じて納付金額を調整する必要があります。今後、金融市場の変動性がさらに大きくなる可能性が高いため、固定金利商品と実績分配型商品の比率を適切に維持する知恵が求められます。 周囲の噂や広告に振り回されず、自分の名義の年金口座の状況を統合年金ポータルなどの公共システムで随時確認する習慣を身につけてみてください。今すぐ少し面倒でも、慎重に検討し準備した人だけが、快適で余裕のある老後を迎えることができます。今日からでも自身の支出内訳を整理し、退職時に必要な予想生活費を計算してみる小さな行動を開始することを勧めます。確実な計画と継続的な実行だけが、老後破産を防ぎ、真の経済的自由を贈り物としてくれるでしょう。 💡 コアポイント継続的な資産チェックと徹底した納付計画に基づき、長期的な老後の現金フローを設計することが何よりも重要です。 よくある質問 年金貯蓄保険は中途解約すると元本を全額返してもらえますか? いいえ、加入期間が短い場合の解約では、これまで支払った保険料よりもはるかに少ない返戻金を受け取り、さらに税金が差し引かれるため元本損失が大きくなります。 年金貯蓄保険を年金貯蓄ファンドに移すと税金上の不利益が生じますか? 税法上の要件を満たした正規の口座移転は引出しや解約とは見なされないため、税金ペナルティなしに他の金融機関へ移すことができます。 年金貯蓄保険の税額控除限度額はどれくらいですか? 年金貯蓄単独商品は年間納付額の最大600万ウォンまで控除を受けることができ、退職年金と合算すると最大900万ウォンまで限度額が増えます。 退職後に年金を受給する際の税金はどうなりますか? … Read more

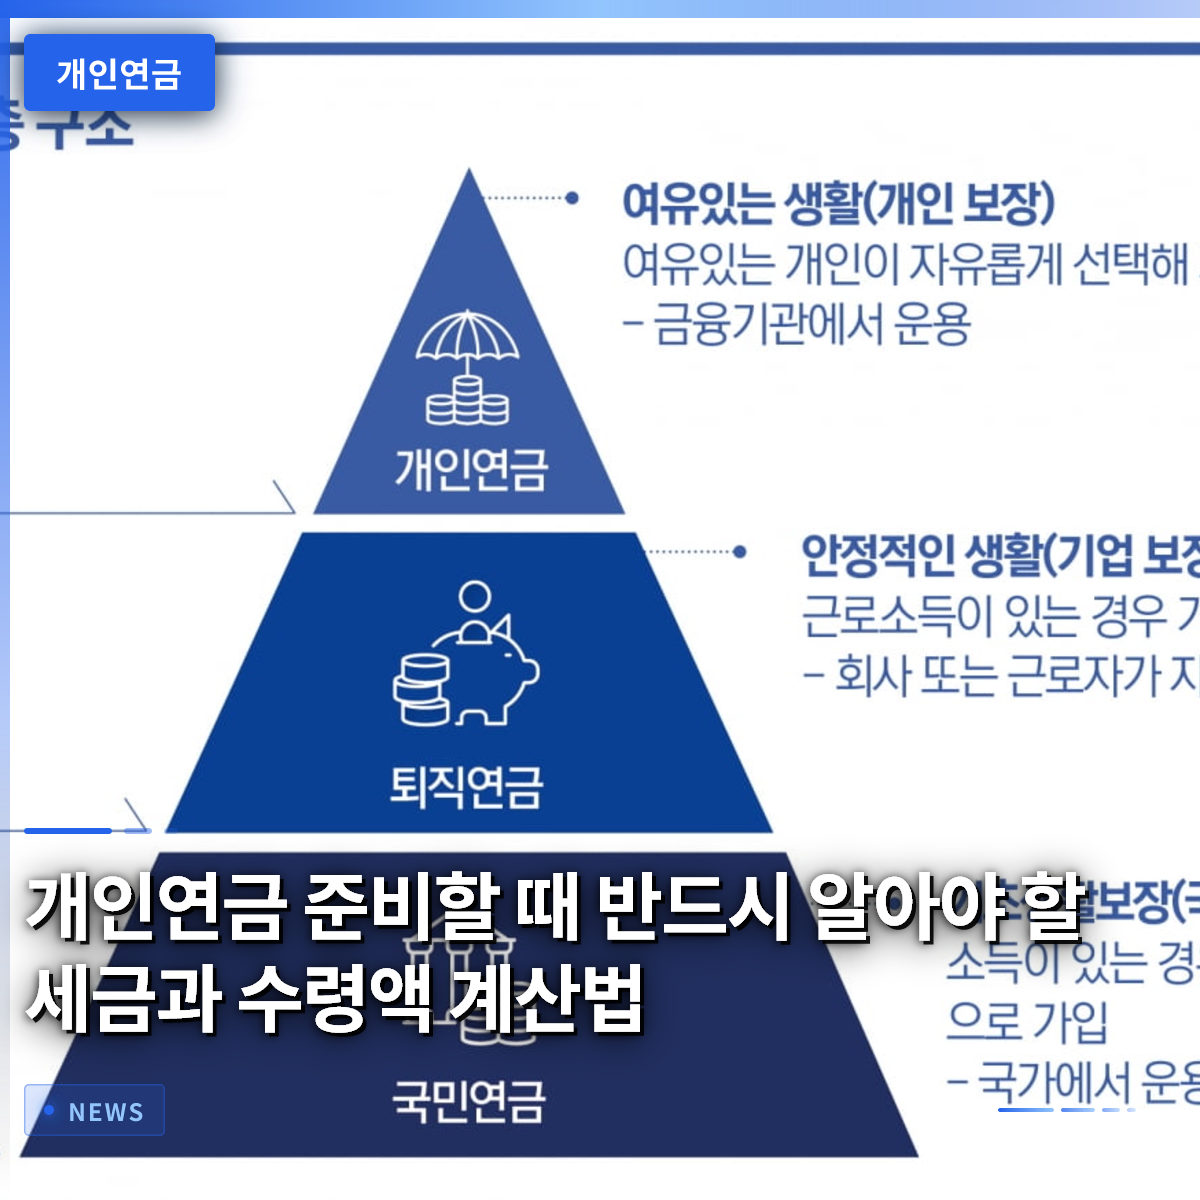
個人年金を準備する際に必ず知っておくべき税金と受給額の計算方法

個人年金は、定年後の安定したキャッシュフローを確保するために、会社員も自営業も必ず準備すべき不可欠な老後対策です。最近の高齢化の急速な進展に伴い、配偶者の収入に頼らず、自分の資産だけで独立した生活を送りたいと考える人々が增加しています。しかし、実際に年金準備を始めると、税金の負担がどの程度になるのか、国民年金とはどのように管理すべきなのかと途方に暮れるばかりです。周囲では年金積立ファンドや年金積立保険などの商品についてよく耳にしますが、自分の状況に何が有利なのか判断するのは容易ではありません。Naver Payのような簡易照会ツールを活用すれば、公的年金と私的年金をまとめて予想受給額を簡単に確認できます。この記事では、個人年金を賢く積み立て、税金の負担を避ける具体的なコツを分かりやすく解説します。 = 個人年金を準備する際に必ず知っておくべき税金と受給額の計算方法 1. 国民年金と個人年金の違い 1. 国民年金と個人年金の違い 老後準備を始めるとき、最初に直面する悩みは、公的年金である国民年金と私的年金である個人年金をどのような比率でバランスよく組み立てるべきかということです。国民年金は物価上昇率を反映し、生涯にわたって受給できるという強力な利点がありますが、加入期間が短いと実際に受け取る金額が予想より少なくなる可能性があります。実際の統計を見ると、新規の高齢年金受給者の平均加入期間が予想より短く、学業や育児、キャリアの断絶などで生じたブランクを埋めるための追加納付制度を検討するケースが多いです。一方、個人年金は若い頃からコツコツ積み立てたお金を基盤として定年後に受け取る仕組みであるため、完全に個人の貯蓄努力と運用成果に左右されます。会社員がよく加入する年金積立は、一定の条件を満たせば年末調整で税額控除の恩恵も受けられるため、一石二鳥の効果があります。したがって、国民年金だけでは豊かな老後生活費を賄うのが難しいため、個人年金を通じて不足分を必ず補完する必要があります。個人年金を追加で準備する際は、自分の月収から生活費を差し引いた残りの金額がいくらになるかを冷静に計算するプロセスが不可欠です。例えば、50代の会社員が子供の教育費と住居費を差し引いた余剰資金で年金納付額を設定しようとする場合、収入が途切れる時期に備えて事前に計算しておかなければ、大きな困難に直面します。国民年金の任意加入と個人年金のどちらに優先的に資金を充てるべきか悩む人も多いですが、税額控除の恩恵と柔軟性を慎重に比較して選択すれば後悔しません。 💡 核心ポイント国民年金の不足している加入期間を埋め、老後収入を確実に確保するには、個人年金による追加貯蓄と税額控除の活用が不可欠です。 2. 個人年金の税金負担を避ける基準 2. 個人年金の税金負担を避ける基準 定年後、コツコツ積み立てた個人年金の受給が始まるとき、最も恐れる部分は税金と健康保険料の負担です。年間受給する私的年金の収入が一定額を超えると、重い税金負担にならないかと心配する声が現場で非常に多く聞かれます。実際に、年間私的年金受給額が1,500万ウォンを超える場合、15%の税率で分離課税を選択するか、それとも他の総合所得と合算して総合課税で申告するか、自分に有利な方を検討する必要があります。税金の計算構造を正確に知らずに年金を受給し、突然増えた税金の通知書を受け取って慌てるケースが周囲でしばしば発生しています。定年前に金融知識を身につけるため、地域住民が参加するマネー管理アカデミーのような教育プログラムに登録し、税金と健康保険料の相関関係を学ぶ人も多くいます。年金受給額が増えると、健康保険料の地域加入者への転換時に扶養家族の資格を失う可能性があるため、受給時期と金額を分散させる戦略が非常に賢明です。毎月受け取る年金の額を調整し、税率区分を下げる方法を使えば、不要な支出を大幅に削減できます。 💡 核心ポイント年間私的年金受給額が1,500万ウォンを超える場合は、分離課税と総合課税のうち有利な方式を選択することで、重い税金負担を防げます。 3. Naver Payで予想受給額を簡単に照会する 3. Naver Payで予想受給額を簡単に照会する 自分がこれまで準備してきた年金が老後にどれくらいの金額になるのか一目で把握することは、定年準備の出発点です。過去には各金融機関ごとにログインし、公的認証書を入力する必要があったため、年金照会が面倒な宿題のように感じられました。しかし、最近ではNaver Payのような統合金融プラットフォームを通じて、国民年金はもちろん、各種個人年金まで一度に連携して照会できます。実際に確認してみたら、現在まで積み立てた金額だけでなく、65歳以降に毎月いくら受け取れるかの予想受給額まで非常に親切に計算されており、思わず感嘆が漏れました。このような便利な機能を活用すれば、自分が定年時に目標とする金額に対してどれほど不足しているかをリアルタイムで目で確認できます。毎月のコーヒー代や不要な外食費を節約して年金積立ファンドへの自動振替を設定しておく動機付けが自然と生まれます。金融アプリで提供されるシミュレーション機能を通じて、納付額を少しずつ増やしながら将来のキャッシュフローを視覚的にチェックする習慣が重要です。 💡 核心ポイントNaver Payなどの統合金融プラットフォームを活用すれば、公的年金と個人年金の予想受給額を一目で簡単に確認できます。 4. 50代会社員の現実的な年金貯蓄戦略 子供が大学に入学したり、まとまった出費が生じる時期を控えた50代の会社員は、年金納付と生活費の間で深い悩みに陥ります。例えば、収入が安定していた人が突然休職したり会社を辞めたりすると、定期的な収入が途絶え、年金口座に余裕資金を入れるのが難しくなります。実際に、数年分の緊急資金と固定支出を事前に計算しておかなければ、順調に維持していた個人年金口座を中途解約してしまう残念な事態が起きることもあります。中途解約をすると、これまで受けていた税額控除の恩恵を返還しなければならないだけでなく、複利効果も完全に失われます。したがって、収入の変化が見込まれる時期には、年金納付額に無理にこだわるのではなく、一時的に減額したり納付猶予制度を活用したりする柔軟性が求められます。とはいえ、全く貯蓄を手を引くと定年後の生活が非常に厳しくなるため、耐えられる最低限のラインを守る事が賢明です。周囲の金融専門家への相談を通じて自分の資産状況を客観的にチェックし、不要な保険や株式資産を整理して年金財源に再配分すべきです。 💡 核心ポイント50代以降に収入変動が生じた場合、無理な納付よりも資産状況を点検し、柔軟に年金口座を維持する戦略が不可欠です。 5. 高齢層の独立した生活と年金の役割 配偶者の収入や子供の扶養に完全に依存せず、自分の力で堂々と生きていく高齢層の姿が新たな社会的風俗として定着しました。実際に60歳以上の単身世帯や離婚した人口が急増する中、再婚よりも自分の資産と年金で老後を独立して送ろうとする人々が增加しています。このような変化は、個人が享受できる選択肢が 그만큼広がったことを意味しますが、逆にすべての経済的責任を自分で背負わなければならないということでもあります。若い頃からしっかり準備した個人年金がなければ、独立した生活は遠い夢に過ぎず、常に経済的不安に苦しむことになります。定年後に趣味を楽しみ、友人と交流し、余裕のある時間を過ごすためには、毎月口座に入金される安定した年金が最高の支えになります。国家が支給する国民年金だけに頼るのではなく、自分で準備した個人年金の柱がもう一つあれば、安心して旅行にも行き、医療費も解決できます。自分を最も確実に守る武器は、結局若い頃からコツコツ積み立ててきた年金資産であることを心に刻むべきです。 💡 核心ポイント高齢層が独立かつ安定した生活を維持するには、若い頃からコツコツ準備した個人年金が最も強力な支えになります。 6. 成功した定年を迎えるための実践案 個人年金は一夜にして完成するものではなく、長い時間にわたる継続的な関心と小さな実践が積み重なることで初めて実を結ぶ長距離レースです。今日すぐにスマートフォンを起動して、自分が加入している年金商品を照会し、予想受給額が老後生活費として十分かどうか冷静に評価することを推奨します。税金の恩恵を丁寧に受け取りながら、収入水準に合った最適な商品を選び、余裕が生まれたら追加納付を実践する姿勢が成功した定年を作ります。今後、金融環境と税法が引き続き変わることがあるため、関連ニュースや情報に耳を傾ける勤勉さも忘れてはいけません。未来の豊かな生活は、まさに今日自分が下す小さな金融決定の一つから始まるという事実を覚えておいてください。今すぐに年金口座を点検し、確実な老後に向けた第一歩を堂々と踏み出しましょう。 💡 核心ポイント今すぐに年金口座を照会し、税金の恩恵と納付額を点検して、成功した定年に向けた実践を始めましょう。 よくある質問 年金積立商品は会社員だけが加入できるのですか? 収入のある自営業やフリーランサーだけでなく、収入のない主婦や学生も加入でき、税額控除は収入が発生した時点から適用を受けられます。 個人年金を受給中に中途解約するとどのような不利益がありますか? これまで年末調整で受けていた税額控除額を返還する必要があり、その他所得税が課されるため、解約よりも納付猶予や減額を推奨します。 国民年金と個人年金を同時に受け取ると税金は多くかかりますか? 公的年金と私的年金を合算した際の年間所得金額に応じて総合課税の対象となる可能性があるため、受給時期を分散させる戦略が有利です。 Naver Payで照会できない年金商品もありますか? 大部分の主要金融機関の商品は連携されていますが、一部の特殊な共済会や非常に古い保険商品については、直接該当機関のホームページで確認する必要があります。 … Read more

個人年金を準備すべき本当の理由と賢い加入方法まとめ

定年退職後の生活をゆとりを持って過ごしたいなら、国民年金だけでなく個人年金も必ず一緒に準備しなければなりません。最近の統計を見ると、国民年金の平均加入期間が予想よりもかなり短く、老後に受け取れる金額が極端に不足しているケースが多いことがわかります。実際、多くのサラリーマンが退職後に予期せぬ収入の空白に直面し、株式や預金資産を急いで手放してしまう失敗を犯しがちです。こうした問題を予防するためには、若いうちからコツコツと自分自身の老後資金を貯める習慣をつけるのが望ましいです。この記事では、個人が直接準備する年金商品の種類から、予想受取額を簡単に確認する方法まで、詳しく解説していきます。今から始める小さな準備が、10年後のあなたの人生を根本から変えるかもしれません。 = 個人年金を準備すべき本当の理由と賢い加入方法まとめ 1. 老後貧困を防ぐ最後の砦 1. 老後貧困を防ぐ最後の砦 韓国の多くの退職者が定年退職後、深刻な生活費不足に苦しんでいます。若い頃は一生懸命働いて貯蓄してきたつもりでも、実際に収入が途絶える時期が来ると、思っていたよりも支出すべき場所が非常に多いことに後から気づかされます。特に、子供の教育費や住宅購入費用にすべての資産を注ぎ込んだ場合、本来自分の老後のために備えるべき貯蓄が空っぽになっているケースが後を絶ちません。このような時に、コツコツと積み立ててきた年金資産があれば、毎月息抜きをしてくれる頼もしい支えとなります。周囲で退職を迎えた知人の話を聞くと、国民年金だけに頼って生活するのは物価上昇率に追いつくのが難しいという告白を簡単に聞くことができます。したがって、私たちは国家制度だけに依存せず、自ら未来に備える知恵を発揮する必要があります。 💡 核心ポイント国民年金だけでは退職後の豊かな生活を保障するのは難しいため、個人レベルでの追加準備が不可欠です。 2. 公的年金の限界と空白の埋め方 2. 公的年金の限界と空白の埋め方 国民年金制度は、基本的に長期間にわたって継続的に保険料を納付することで、適切な金額を受け取れるように設計されています。しかし現実を見ると、学業や兵役、育児、キャリアの断絶など様々な理由で加入期間が途中で途切れる人が非常に多いです。統計庁の資料によると、新たに老齢年金を受け取る人々の平均加入期間が20年にも満たないケースが非常に多いとされています。こうして生じた加入期間の空白は、そのまま後に受け取る年金受取額の削減につながり、当事者にとって大きな打撃となります。不足した加入期間を埋めるために事後納付制度を活用することもありますが見積もりですが、これにも余裕資金がなければ絵に描いた餅に過ぎません。結局、個人が事前に加入しておいた私的年金が、こうした空白期間を埋めてくれる唯一の救世主となり得ます。 💡 核心ポイント様々な理由で生じる公的年金の加入空白は、個人が直接準備した年金商品を通じて安全に埋めることができます。 3. 年金貯蓄商品の種類と特徴比較 3. 年金貯蓄商品の種類と特徴比較 市場には非常に多様な種類の個人年金商品が存在し、それぞれが明確な長所と短所を持っています。代表的に広く使われている年金貯蓄ファンドの場合、本人が直接株式や債券などの金融資産を選択して運用できるという利点があります。一方、年金貯蓄保険は毎月一定の金額を安定して納付しながら、元本をある程度保証してほしいと願う保守的な投資家に向いています。一般的な年金保険商品もまた、税制優遇よりも長期的な受取の安定性に焦点を当てた顧客から継続的に選ばれています。どの商品が絶対的に良いとは断定できず、自身の投資傾向や経済状況に合わせて賢く選ぶ必要があります。周囲の金融専門家の助言を求めたり、関連するアカデミーの教育コースを通じて基礎知識を身につけた後に加入するのが最も安全です。 💡 核心ポイント年金貯蓄ファンドや保険など多様な商品の中から、自身の経済状況と投資傾向に合った方法を選択すべきです。 4. 税額控除と税金の隠れた秘密 個人年金に加入する際、多くの人が最初に注目する部分は、年末調整時に受けられる税額控除の優遇措置です。毎年納付する一定金額に対して税金が還付されるため、サラリーマンにとっては事実上必須の節税手段とされています。しかし、税金を節約することが全てではなく、後に年金を受け取る際に課される税金や健康保険料の問題も事前に検討する必要があります。受取方法や財源の性質によって税負担が大きく変わることがあるため、長期的な視点から受取計画を立てることが重要です。実際に、十数年間年金をコツコツ積み立てていても、退職後に予期せぬ税金の爆弾に直面して慌てるケースをしばしば見かけます。したがって、納付時の優遇措置だけでなく、受取時の実受取額まで 꼼꼼に計算する賢い姿勢が必要です。 💡 核心ポイント納付時点の税額控除優遇だけでなく、長期的に年金を受け取る際に発生する税金や健康保険料も一緒に考慮すべきです。 5. スマートフォンで簡単に予想受取額を照会する 自分の老後準備の状況を客観的に把握したい場合は、Naver Payなどの簡易決済プラットフォームの年金照会機能を活用してみるとよいでしょう。スマートフォンの画面を数回タップするだけで、これまで加入していた国民年金、退職年金、そして個人年金まで一目で呼び出すことができます。特に、現在までに準備された金額だけでなく、定年年齢である65歳になった際に毎月いくら受け取れるのかという予想受取額まで正確に計算してくれます。こうして可視化されたデータを直接目で確認した後、今後毎月いくら貯蓄を増やすべきかが明確な目標となります。金融知識が不足している一般の人でも、別途複雑な書類なしに簡単に自分の老後の成績表を受け取れる素晴らしい方法です。今日すぐにスマートフォンを起動して、自分の隠れた年金を探し出し、どれだけ不足しているか診断してみることをお勧めします。 💡 核心ポイントモバイルアプリケーションを通じて公的年金と私的年金の予想受取額を一目で照会し、老後計画をチェックできます。 6. 独立した老後のための賢い実践戦略 配偶者の収入や子供の扶養だけに頼らず、完全に自分の資産で老後を送る高齢層が徐々に増えています。これは人生の主導権を自ら握ろうとする前向きな変化ですが、それだけ徹底的な経済的独立が裏付けされて初めて可能になることです。今すぐ余裕がないという理由で先延ばしにすれば、実際に退職時期が来た時に手立てのない絶望的な状況に直面することになります。たとえ少額であっても、毎月コツコツと個人年金口座に送金する習慣は、未来の自分への最大の贈り物です。訪れる未来では、現在よりも物価がさらに上昇するため、通貨価値の下落を防げる投資型年金の併用も考慮すべきです。今日学んだ内容を基に、明日からでも自分の給与口座から自動振替される年金貯蓄を始めてみてください。 💡 核心ポイント徹底的な個人年金の準備は、退職後の堂々とした独立した生活を支える最も確実な投資戦略です。 よくある質問 個人年金は必ず若いうちから始めなければならないのですか? 早いほど複利効果と税額控除の優遇を大きく享受できるため有利ですが、収入が発生している今この瞬間が最も早い時期です。 年金貯蓄ファンドと年金貯蓄保険、どちらを選ぶべきですか? 元本が保証され、安定した管理を望む場合は保険を、直接株式や債券を運用して収益率を高めたい場合はファンドを選択するのがよいでしょう。 途中で資金が必要で解約すると大変ですか? 中途解約の場合、これまで受けていた税額控除の優遇を返還する必要があり、その他所得課税が課されるため、可能な限り維持することを推奨します。 Naver Payで照会する予想受取額は正確ですか? 現在のまでの納付履歴と国民年金公団のデータを基に算出されるため、全体的な老後資金の規模を測るには十分に信頼できます。 =

ユーロ圏7月の工業生産は0.1%減、2ヶ月連続の減少を記録

ユーロ圏の7月の工業生産指標は前月比0.1%の減少となり、2ヶ月連続の減少が続いたことが明らかになりました。欧州連合(EU)統計局が発表した関連統計によると、ユーロを使用する各国の生産指標はこのように推移し、地域経済の上昇力がやや弱まっていることを示しています。当初、専門家は今回の指標がこれより大きな幅で下落するのではないかと懸念していましたが、実際の結果は予想をわずかに上回る堅調な姿を見せました。こうした主要経済指標が連続してマイナスを記録する中、現地の工場や製造業現場の体感景気がどれだけ縮小しているかを見極めることができます。身近な例で言えば、近所のパン屋の店主が毎日売上が伸びず在庫を減らしているのと同じ文脈で理解すると分かりやすいでしょう。本記事では、ユーロ圏の工業生産が2ヶ月連続で減少した具体的な背景、加盟国ごとの明暗、そして今後の景気見通しを詳しく掘り下げていきます。 = ユーロ圏7月の工業生産は0.1%減、2ヶ月連続の減少を記録 1. ユーロ圏工業生産の2ヶ月連続下落の全貌 1. ユーロ圏工業生産の2ヶ月連続下落の全貌 欧州連合統計局が公開した最新の資料によると、ユーロ使用地域の7月の工業生産は前月比0.1%の低下となりました。前月も生産量が減少していたため、今回の結果は2ヶ月連続でマイナスの成績表を受け取ったことになります。市場の専門機関は今回の指標が概ね0.2%程度減少する見通しを示していましたが、実際の集計値はそれより好調な結果となりました。EU全体の状況を見ると、全加盟国の工業生産も前月比で0.3%の減少傾向を示しました。こうした指標の鈍化は、工場が製品を生み出す現場の活気が以前ほどではないことを客観的な数値で証明しています。まるで近所の衣料品店で服が売れず、店主が新商品の注文を先延ばしにしている様子と完全に一致します。 非耐久消費財の生産が大きく減少した点が、全体の数値下落を加速させた主な原因と指摘されています。実際、非耐久消費財の生産は前月に続き今回も大幅に減少し、工場の稼働率を低下させました。一方、エネルギー生産部門は比較的増加基調を維持していましたが、前月と比較すると勢いが目に見えて鈍化しました。中間財や資本財などの品目は幸いにもマイナスからプラスへ転換し、完全な不況を免れる姿を見せました。耐久消費財の生産もわずかながら増加する傾向を示し、品目ごとに明暗が分かれました。このように細かな分野ごとに状況が異なるのは、消費者が財布の紐を締め込む品目と、どうしても必要な品目を区別して扱っているためです。 💡 核心ポイントユーロ圏7月の工業生産は0.1%減で2ヶ月連続の減少となったが、市場予想よりは良好な結果だった。 2. 加盟国ごとに分かれた工場稼働の成績表 2. 加盟国ごとに分かれた工場稼働の成績表 ユーロ圏内部の主要国を一つずつ詳しく見てみると、各国の経済状況に応じて生産指標がそれぞれ異なる道を歩んでいます。欧州経済の核とされるドイツは、工業生産がなんと1.5%も急減し、周辺国の懸念を一身に受けました。フランスも工場生産量が0.4%減少し、全体的な不況の雰囲気から完全に自由ではない姿を露呈しました。一方、南欧のスペインは逆に0.6%増加する底力を示し、対照的な風景を演出しました。これはまるで同じクラスの中でも、ある生徒は成績が急落し、別の生徒はぐんぐん伸びる現象と非常に似ています。国ごとに主力とする産業構造が異なるため、対外的な環境変化に対する反応速度も千差万別なのです。 EU全体の範囲を広く見てみると、加盟国間の格差はさらに明確に目につきます。デンマーク、ブルガリア、リトアニアなどの国は、前月比で生産量が最も大きく落ち込んだという不名誉な記録を刻みました。逆に、ルクセンブルク、クロアチア、アイルランドなどの地域では工場が活気づき、最も急峻な増加率を記録しました。このように国ごとに明暗が極端に分かれる状況は、ユーロ圏全体で統一された政策効果を上げにくくする要因となっています。専門家は、特定の国の低迷が全体の平均を押し下げていますが、一部の国の好調さが支え役になっていると説明しています。結局、ある一つの国の問題というよりも、欧州全体が巨大な経済的転換期を過ごしていることの証左です。 💡 核心ポイントドイツやフランスは生産が減少した一方、スペインは増加するなど、ユーロ圏加盟国ごとに異なる流れが見られた。 3. 品目別生産増減の明暗分析 3. 品目別生産増減の明暗分析 今回の工業生産統計で最も注目すべき点は、品目ごとに極端に分かれた増減の流れです。前述したように、非耐久消費財の生産はなんと1%を超える減少率を記録し、全体の指標を押し下げる主犯となりました。スーパーでよく買う生活必需品や食料品などがこれに該当し、消費者が支出を減らした影響を直撃しました。これと対照的に、資本財の生産は前月のマイナス基調を断ち切りプラスに転換し、一息つける結果となりました。工場が新しい機械を導入したり設備を拡充したりする投資が完全に止まったわけではないと解釈できます。企業が将来に備えるために必要な主要な機器については、依然として財布の紐を緩めている 셈です。 エネルギー生産部門も増加基調を維持しましたが、その幅は以前より大幅に鈍化し、物足りなさを残しました。暖房費や電力使用量に直結するエネルギーは、季節要因と相まって増加はしましたが、その勢いは一段と衰えました。耐久消費財の生産も増加幅が拡大し、自動車や家具といった大きな品物の販売はそれなりに健闘しました。このように細かな品目の成績がそれぞれ異なる状況は、一般市民の消費心理と企業の投資心理が異なる方向に動いていることを示しています。主婦が買い物かごの物価を心配して食料品の出費を節約している間、大企業は工場の自動化設備について検討しているのと同じです。経済全体が完全な不況に陥ったのではなく、セクターごとに息を調整する過程だと見るのが妥当です。 💡 核心ポイント非耐久消費財は急減した一方、資本財や耐久消費財は増加基調に転じ、品目別の温度差が顕著だった。 4. 年間基準と国別ランキングの意味 4. 年間基準と国別ランキングの意味 月次の変動を超え、前年同期と比較する年間基準で見ると、ユーロ圏の成績はまた別の物語を語っています。7月のユーロ圏工業生産は、昨年同月と比較してちょうど横ばいの水準を記録し、停滞した姿を見せました。前月は0.3%減少していたのに対し、下落幅を 방어したものの、市場の期待値であった小幅減予想とは少し異なる結果となりました。EU全体の年間工業生産は逆に0.3%増加する基調を維持し、ユーロ圏よりもわずかに良い体力を証明しました。毎月上下する短期的な指標に一喜一憂するのではなく、長いスパンで1年単位の流れを把握することが重要です。毎月受け取る給与の額よりも、1年間に積み立てた総額の方がより重要であるのと同じ理屈です。 EU加盟国の中で年間基準で最も低調だったのは、北欧や東欧の一部の国々でした。これらの国はグローバルな貿易量の減少とエネルギーコストの負担を正面から受け、生産活動に大きな支障をきたしました。一方、アイルランドやルクセンブルクのような小国強国は、多国籍企業の本社や先端製造施設のおかげで堅調な成長を続けています。このように国境を接する欧州大陸内でも、国の経済体質によって危機対応力が大きく分かれます。堅固な産業基盤を持つ国は外部ショックを柔軟に吸収しますが、そうでない国は簡単に揺さぶられます。読者が海外投資や関連ビジネスを計画する際、単純に欧州全体の平均だけを信じてはならない理由がまさにここにあります。 💡 核心ポイント前年同月比でユーロ圏の工業生産は横ばいを記録し、EU全体は小幅な増加傾向を示した。 5. 専門家が診断する今後の製造業景気 5. 専門家が診断する今後の製造業景気 経済アナリストは、最近の指標の鈍化を、欧州製造業の上昇力が以前ほどではないというシグナルとして解釈しています。年初まではアジア地域の競合国に対して比較的優位に立ち、堅調な流れを誇っていたのとかなり異なります。当時、防衛費支出を大幅に増やし、独自の産業構造を守ろうとして工場は休む間もなく回っていました。しかし、時間が経つにつれて中東地域の地政学的な紛争と高止まりするエネルギー価格が製造原価を圧迫し始めました。まるで休むことなく走っていた自動車が、燃料不足と激しい向かい風に同時に遭遇して速度を落とすような状況です。企業が感じるコスト負担が限界に達し、新規注文を受けても利益がほとんど残らない状況が生まれました。 こうした背景の中で、専門家は来るべき第3四半期の国内総生産(GDP)成長において、製造業が大きな力を貸すことは難しいだろうと口を揃えています。工場が製品を少なく作り、在庫を積み上げる雰囲気の中で経済成長を牽引するのは、もともと不可能に近いからです。ただし、暗い展望ばかりではなく、年末に向けて製造業景気が徐々に回復する可能性に期待を寄せています。季節的な需要が集中する時期が訪れ、利下げなどの外部環境が好転すれば、工場も再び伸びをすることができるでしょう。たとえ今すぐ指標がマイナスを記録して不安感を与えていても、長い底固めの過程なのかもしれません。賢い経済参加者であれば、短期的な数値に揺らぐのではなく、こうした構造的な変化の流れを冷静に観察すべきです。 💡 核心ポイント専門家は第3四半期の製造業成長が鈍化する見込みながらも、年末の回復可能性に期待を寄せている。 6. ユーロ圏経済指標が私たちに与える示唆 6. ユーロ圏経済指標が私たちに与える示唆 ヨーロッパ大陸の向こう側で起きているユーロ圏の工業生産減少のニュースが、韓国で暮らす私たちにとってどのような意味を持つか深く考える必要があります。グローバル経済は巨大なクモの巣のように密接に繋がっており、欧州の工場が止まれば韓国の輸出企業も打撃を受けます。欧州の消費者が財布の紐を締め、非耐久財の購入を減らせば、そこに商品を売っていた私たちの企業の業績にもすぐに火の粉が飛びます。まるで近所の商圏で大型スーパーの売上が悪くなると、周辺の食材卸売業者まで連鎖的に苦しくなる理屈と正確に一致します。したがって、私たちは海外経済ニュースを単なる他国の話として片付けるのではなく、来年の景気の流れを占う予告編として活用すべきです。 今後発表される追加の経済指標を注意深く見極めながら、グローバル市場の需要がいつ完全に底を打って回復するかを注視する必要があります。為替変動や金利政策の変化まで総合的に考慮し、来年の資産管理や事業計画を一つ一つ丁寧に立てる知恵が必要です。目の前の0.1%の減少に過度な恐怖心を抱く必要はありませんが、だからといって油断してはならない理由がここにあります。多角的な視点で世界経済の脈を捉えれば、急変する市場環境の中에서도十分にチャンスを見つけ出せるでしょう。今回のユーロ圏の工業生産鈍化のニュースをきっかけに、私たちの周りの経済指標をもう一度振り返る機会となることを願っています。読者の皆さんも、今日共有した内容を基に、より一層賢い経済的な見識を広げていけるよう応援しています。 💡 核心ポイントユーロ圏経済指標の鈍化は、グローバルサプライチェーンと連動した韓国経済にも重要な示唆を与えるため、綿密な観察が必要である。 よくある質問 ユーロ圏7月の工業生産はどれほど減少しましたか? … Read more

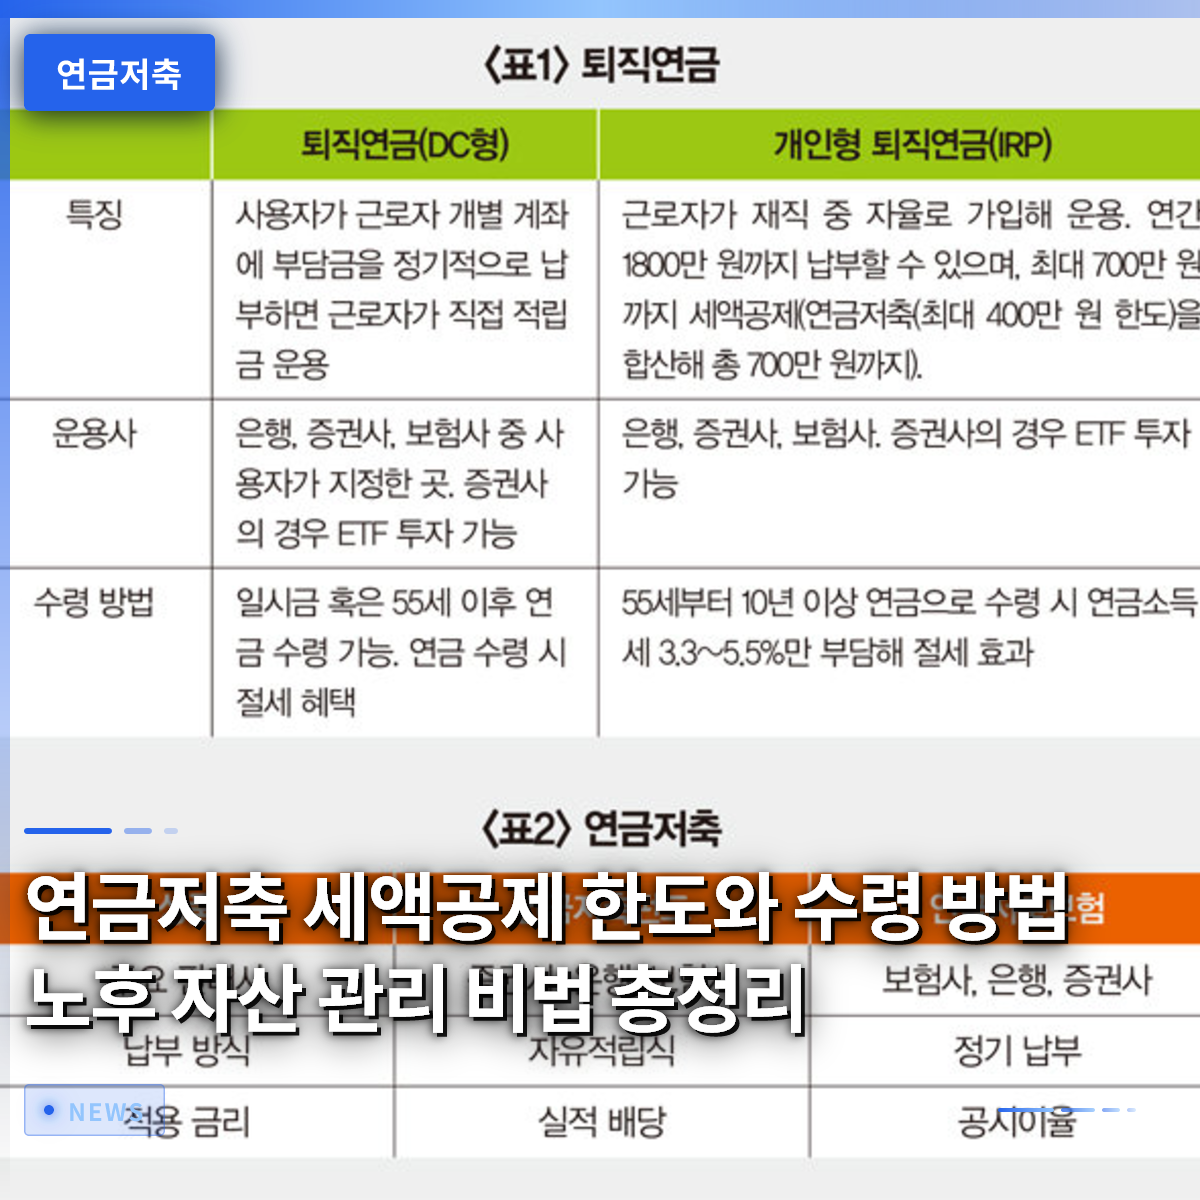
年金貯蓄の税額控除限度額と受給方法、老後資産管理の秘訣まとめ

安定した老後生活を目指すなら、年金貯蓄口座を通じた資産管理は必須です。多くのサラリーマンは退職準備の重要性を理解していても、どこから始めればいいかわからず迷っていることが多いものです。特に介護費用の増加や予期せぬ出費により、従来の退職公式が崩れるケースが増えているため、体系的な準備がより重要になっています。最近、証券会社が実施している様々なイベントや資産管理プログラムも注目すべき要素です。この記事では、年金貯蓄の税額控除特典から効率的な投資方法、そして退職後に賢く資金を引き出す方法まで詳しく解説します。他人事のように思えていた老後資金の準備が、思っているよりずっと身近にあることに気づくでしょう。 = 年金貯蓄の税額控除限度額と受給方法、老後資産管理の秘訣まとめ 1. 年金貯蓄とIRPの税額控除限度額の真実 1. 年金貯蓄とIRPの税額控除限度額の真実 年金貯蓄と退職年金を合算した税額控除の限度額は、年間最大900万ウォンまで適用されます。多くの人が年金貯蓄でそれぞれ900万ウォンずつ別途控除を受けられると誤解していますが、実際には両方の口座を合算して計算されるため、自分の納付能力に合わせて比率を調整することが賢明です。例えば、年金貯蓄に600万ウォンを入れ、個人型退職年金(IRP)に300万ウォンを入れるという組み合わせを作ることもできます。 こうした限度額の構造を正確に理解しなければ、税額還付効果を最大化できません。ただ漠然と多く入れれば必ず控除が増えるわけではないので注意が必要です。年末調整の時期になると、サラリーマンの最大の関心事はこの税額控除特典です。専門家たちは、所得水準と将来のキャッシュフローを考慮し、毎月納付する金額を事前に計算しておくことをアドバイスしています。 💡 核心ポイント年金貯蓄と退職年金を合算した年間の税額控除限度額は最大900万ウォンであり、自分の状況に合わせて配分すべきです。 2. 自己主導型資産管理と投資商品の活用 2. 自己主導型資産管理と投資商品の活用 今の時代、年金資産を単に預金に預けるだけでなく、自ら投資する方法が主流になっています。証券会社の口座を通じて多様な上場指数ファンド(ETF)などに投資すれば、長期的に物価上昇率に対抗できます。毎月一定額を高品質な資産に分散して積み立てる戦略は、変動の大きい市場でのリスクを軽減してくれます。 周囲では株式市場の動向に合わせて資産を頻繁に移動させる姿をよく見かけます。しかし、退職資産については長期的な視点を持ち、揺るぎない軸を持つことが重要です。証券会社が提供する様々な資産配分レポートや投資指針を参考にすると大きな助けになります。自らポートフォリオを構築し管理する能力を磨くことが、成功した老後の鍵です。 💡 核心ポイント年金貯蓄口座を通じて上場指数ファンドなどの多様な投資商品に直接資金を配分し、長期的な収益率を高める必要があります。 3. 退職後の年金受給順序と節税戦略 3. 退職後の年金受給順序と節税戦略 退職を迎えた後、積み立てた資金を引き出す際、どの口座から先に引き出すかによって税金が変わります。非課税元本や繰延べ退職所得など、資金の性質によって適用される税率が異なるためです。ただ漠然と引き出すのではなく、税負担を最小化できる順序を検討することが有利です。 実際に資金を引き出す際に「税金の爆弾」を避けるために専門家の助けを求める人も多くいます。年金の受給期間や方法は、退職後も自分の生活費支出に合わせて柔軟に変更できます。毎月一定のキャッシュフローが得られるように設計することで、老後生活の不安を軽減できます。小さな差が数年後に積み立てられる資金の規模を完全に変えることを覚えておきましょう。 💡 核心ポイント年金の引き出し時に資金の性質と順序を慎重に検討し、税負担を減らしつつ安定したキャッシュフローを維持すべきです。 4. 予想受給額の照会とシミュレーション方法 将来毎月いくら受け取れるかを正確に把握するには、統合照会サービスを活用するのがおすすめです。国民年金とは別に加入している個人年金の予想額を一目で確認するのが難しい場合は、デジタルプラットフォームを利用してみてください。スマートフォンアプリやNaver Payなどのサービスを通じて、数回のタップで老後資産全体を照会できます。 現在保有する資産に、今後10年間にわたり毎年一定額を追加納付するシミュレーションを行うことができます。十数年後に夫婦合算で受け取れる金額を事前に計算しておくと、モチベーションが確実に高まります。生活費と個人年金の納付額を除いた余剰資金を正確に把握することが優先です。毎月貯蓄できる金額を現実的に算定し、退職貯蓄口座を回復させていきましょう。 💡 核心ポイントデジタルプラットフォームと照会サービスを積極的に活用し、国民年金と個人年金の予想受給額を定期的に確認すべきです。 5. 証券会社のイベントと実用的な口座の活用方法 多くの証券会社が新規顧客と既存顧客を対象に、様々な特典を付けたキャンペーンを継続的に実施しています。「年金貯蓄ジャンプアップイベント」のようなプロモーションを上手に活用すれば、ちょっとした商品券や投資支援金を得られます。単に特典のためだけでなく、手数料条件やモバイルアプリの利便性を 꼼꼼と比較して証券会社を選ぶべきです。 銀行や証券会社の中で、自分の投資スタイルに合った金融機関を選ぶことが、長期レースで勝利する秘訣です。給与や年金を受け取る顧客向けに優遇金利を提供する普通預金と連携して資金を管理する方法も有用です。余剰資金を一時的に待機させるパーキング口座と年金貯蓄口座を有機的に連携させれば、資金の回転率を高めることができます。 💡 核心ポイント証券会社の多様な加入イベントと優遇特典を比較し、自分に最も有利な金融機関を選択すべきです。 6. 成功した老後準備のための最後のアドバイス 今はまだ退職が遠く感じられるかもしれませんが、時間は思っているより早く過ぎ去ることを心に留めておきましょう。毎月コツコツと貯蓄し、正しい方向に投資する習慣だけが、豊かな未来を保証してくれます。介護費用や予期せぬ出費要因が生じても動じないよう、緊急資金と年金資産を徹底的に分離しておきましょう。 今日からでも自分の年金貯蓄口座を開き、納付限度額とポートフォリオを確認してみてください。小さな実践の積み重ねが、十数年後に莫大な経済的自由と安定感として返ってくるでしょう。未来の自分への最も確実で賢い投資を、今すぐ始めてみましょう。継続的な関心とチェックこそが、成功した老後資産管理の完成です。 💡 核心ポイント徹底的な事前計画と継続的な実践を通じて、揺るぎない老後資産を構築し、未来に備えるべきです。 よくある質問 年金貯蓄とIRPに同時に加入すると、税額控除限度額はそれぞれ適用されますか? いいえ。両方の口座を合算して、年間最大900万ウォンまでしか税額控除を受けられません。 年金の受給を開始した後でも、受給期間や方法を変更できますか? はい。証券会社や銀行の年金口座は、受給中でも期間、金額、頻度を自由に 변경できます。 予想年金受給額はどこで一目で確認できますか? Naver … Read more

成功する投資のための講座選び方と正しい資産管理戦略

成功した資産運用を実現するためには、安易に飛び込むのではなく、徹底的な準備プロセスと適切な投資講座を通じた基礎知識の習得が不可欠です。周囲で耳にする噂や検証されていない情報だけを信じて資金を投入し、大きな損失を被るケースは少なくありません。実際、子供の大学入学資金のために長期間かけて貯めた大切な資金を、無謀な株式投資ですべて失ってしまうという痛ましい事例も存在します。このように明確な計画や知識なく行う行為は投資ではなく、単なる投機に過ぎません。したがって、賢明な意思決定を支援する質の高い教育プログラムを見つける必要があります。本記事では、数多くの教育プログラムの中から自分にぴったりの過程を選ぶ方法と、実践的な資産管理のノウハウを詳しく解説します。 = 成功する投資のための講座選び方と正しい資産管理戦略 1. 基礎を固める投資講座の重要性 1. 基礎を固める投資講座の重要性 初期段階で正しい方向性を掴むためには、体系的な教育プログラムが大きな助けになります。金融市場の動向を読み取り、自分なりの基準を確立するには、専門家の経験を間接的に学ぶプロセスが必ず必要です。多くの人がYouTubeやSNSに流れる無料情報に依存しがちですが、こうした断片的な知識では全体像を描くことには限界があります。体系的なカリキュラムを備えた教育を受講すれば、市場を見る視野が広がり、リスクを自ら管理する能力が養われます。 実際に、サラリーマンが退勤後の時間を割いて資産運用に関する教育を受講し、着実に資産を積み増している事例は容易に見つかります。明確な目標意識を持って継続的に学習を続けた人々は、急激な市場変動の中でも動じない強固な姿勢を身につけます。基礎が不十分な状態で無理に収益を追求すると、結局、対処できない危機に直面しやすくなります。したがって、コストや時間をかけてでも検証済みのプログラムを通じて実力を固めることが、長期的に見て最も賢明な道です。 💡 核心ポイント体系的な教育プロセスを通じて基礎知識を蓄えることで、市場の変動の中でも資産を安全に守ることができます。 2. 自分に合った教育プログラムを見極める基準 2. 自分に合った教育プログラムを見極める基準 数多くの講座の中から自分のレベルや目標に合った過程を選ぶことは、想像以上に難しく慎重なアプローチを求められます。最近では、有名な金融会社や専門家の名を騙り、無料で銘柄を推奨すると近づいてくる詐欺の手口が横行しているため、特に注意が必要です。無条件に高い収益率を保証するという刺激的な文言で誘惑する場所よりも、現実的な資産配分とリスク管理を強調する場所を選ぶべきです。講師の経歴が確実であるか、そして受講生の実際の評判がどのようなものかを慎重に見極める知恵が求められます。 周囲の知人の推薦やインターネットコミュニティの評判を参考にする一方で、最終的な選択は自分の投資傾向に合わせて行うべきです。例えば、1年後に必ず使う必要がある資金であれば、元本が保証される預金や定期積立商品を扱う過程を参考にするのが望ましいです。一方、4年以上の長期的な視点で資産を増やしたい場合は、実戦投資や再開発などの具体的な分野を扱う上級過程を選ぶのが 좋습니다。自分の現在の財務状況と目的を正確に把握した上で、それに合ったカリキュラムを提供する場所を選ぶことで、後悔のない選択ができます。 💡 核心ポイント華やかな収益率の広告に惑わされず、自分の財務目標や傾向に合った実用的なカリキュラムを選択すべきです。 3. 目的別資金と期間に応じたカスタマイズされた資産配分戦略 3. 目的別資金と期間に応じたカスタマイズされた資産配分戦略 成功した資産運用の核心は、手持ちのすべての資金を一か所に集中させるのではなく、目的に応じて分けて管理することにあります。1年から2年以内に必ず支出しなければならない短期資金は、変動の大きい株式市場に入れるよりも、元本が完全に保全される安全な預金や定期積立で束ねておくべきです。一方、4年から5年以上の余裕資金は、インフレに備え、より高い収益を期待できる多様な投資先へ分散運用することが効果的です。 もし投資成績が良く資産が増えている最中に、予期せぬ支出が発生して資金を現金化しなければならない時期が来たら、最低でも1年程度の余裕を持って事前に売却計画を立てる必要があります。安易に急いで資産を現金化すると損失を被る確率が非常に高いため、常に時間的な余裕を持って行動する習慣を身につけるべきです。1対1のグループコンサルティングや財務設計の相談を通じて、自分のポートフォリオを定期的にチェックしてもらうのも良い方法です。誰もがやっているからといって安易に追随するのではなく、自分の資金がいつどこで使われるのか明確なスケジュールを立てておくことが資産管理の基本です。 💡 核心ポイント使用時期に応じて短期資金と長期資金を厳密に区別し、それに合った安全性と収益性を調整する必要があります。 4. 実戦で直面する試行錯誤と克服する方法 どれほど優れた教育を修了し、徹底的な計画を立てたとしても、実際に市場に参入すれば予期せぬ難関に直面するものです。株価が下落したり不動産市場が冷え込んだりするなど、外的要因によって不安感が襲ってきた際に、感情に流されて誤った決定を下してしまいます。このような時こそ、教育過程で学んだ原則を思い返し、冷静に現在の状況を客観的に分析する姿勢が必要です。 2回のキャリアブレイクという大きな苦痛を乗り越え、起業メンターとして定着したある社長の事例のように、失敗を学びの機会とする姿勢が重要です。事業も投資も最初から完璧であることはできず、数多くの試行錯誤を経ることで自分なりのノウハウが蓄積されていくものです。予想以上に学費や教材費が支出されて慌てた瞬間が来ても、動じずに家計簿を再整備する柔軟性が必要です。焦った気持ちで一攫千金を狙って無理な賭けをするのではなく、一歩引いて市場を観察する余裕を持つべきです。 💡 核心ポイント投資過程で経験する失敗や試行錯誤を冷静に分析し、原則中心の対応能力を養う必要があります。 5. 具体的な目標設定による自分だけのロードマップ構築 成功した資産運用と資産形成のためには、漠然とした期待感ではなく、具体的な数字で構成されたロードマップを描く必要があります。例えば、30代半ばで中堅企業に勤めているサラリーマンであれば、現在の年収と月給を基準に、貯蓄と投資の比率を厳格に分けるべきです。月給の半分以上を貯蓄と投資に割り当て、残りの金額で生活費を賄うなど、厳格な予算管理が支えなければ、資産は速やかに増えません。 オンラインやオフラインで開催される実戦投資講座を受講し、メンターが提示するロードマップを参考にしながら自分なりの基準を確立するのが 좋습니다。単に他人が良いと言っている銘柄を買う行為は、理由なき投資に過ぎず、いつか大きな損失につながります。ビラやアパートなどの不動産分野に興味がある場合は、その地域の価値を分析する目を磨くことに集中すべきです。毎月一定額をコツコツ貯めて増やしていく過程を可視化して記録しておくと、モチベーションを維持する上で大きな助けになります。 💡 核心ポイント具体的な貯蓄比率と明確な投資ロードマップを自ら設計することで、揺るぎなく資産を増やしていくことができます。 6. 賢明な投資家になるための継続的な学習姿勢 金融や経済環境は日ごとに変化しており、これに合わせて私たちの知識も絶えず更新されなければなりません。一度良い教育を受けたからといってすべてが終わるわけではなく、市場の動向を継続的に観察し、学ぶ姿勢が不可欠です。世の中には無料のものなど存在せず、努力や時間の投入なしに得られる確実な富は存在しないという事実を常に心に留めておくべきです。 今後とも私たちは数多くの誘惑や情報の洪水の中で生きていくことになりますが、そのたびに軸を保つのは結局、自分の内面力です。専門家の助言を参考にする一方で、最終的な判断と責任は完全に自分自身にあるという点を忘れてはいけません。今日からでも先延ばしにしてきた財務状態のチェックを始め、自分に必要な質の高い学習過程を探してみることをお勧めします。小さな学びが積み重なり、最終的に大きな資産の差を生み出し、私たちの未来をより安全で豊かにしてくれるでしょう。 💡 核心ポイント変化する環境の中で継続的な学習と主体的な判断力を維持することが、長期的な成功の鍵です。 よくある質問 初心者にとって最も適した教育過程にはどのような特徴があるべきですか? 華やかな収益率を強調するのではなく、リスク管理と基礎的な資産配分の原則を詳しく教えてくれる過程を選ぶのが 좋습니다。 1年以内に使用する短期資金はどこに保管するのが安全ですか? 元本が確実に保証され、いつでも必要な時に引き出せる銀行の預金や定期積立商品を利用するのが最も望ましいです。 無料で銘柄を推奨するという広告を見ても大丈夫ですか? 有名な金融会社や専門家を騙った詐欺の手口である可能性が高いため、刺激的な広告に惑わされないよう特に注意が必要です。 … Read more

シン・ウンウ プロフィール『夫婦の世界』俳優 校内暴力論争『飛べ、蝶よ』総まとめ

俳優のシン・ウンウはJTBCドラマ『夫婦の世界』でミン・ヒョンソ役を演じ、大衆的な知名度を得ましたが、その後の校内暴力論争により活動の空白期を経験し、最近新たな立場を示すとともに再び注目を集めています。1992年生まれの彼女は本名パク・ソリで、江原道東海出身であり、龍仁大学ミュージカル演劇科を専攻した才女です。数々の映画やドラマで脇役や単発役を経て、堅実な演技キャリアを築いてきました。急激な人気裏に浮上した過去の論争とそれに伴う謝罪、そして次作予定だったドラマまで、多くの大衆が関心を持つ事項です。本記事では、彼女の詳細なプロフィール情報から演技活動の足跡、そして論争の全貌まで丁寧に確認していきましょう。疑問に思っていた点をスッキリ解決できるよう、核心となる内容だけを凝縮してまとめました。 = シン・ウンウ プロフィール『夫婦の世界』俳優 校内暴力論争『飛べ、蝶よ』総まとめ 1. シン・ウンウのプロフィールと基本情報 1. シン・ウンウのプロフィールと基本情報 俳優シン・ウンウの本名はパク・ソリで、1992年6月2日生まれであり、2026年時点で満34歳を迎えました。江原道東海市出身で、幼少期から学生時代を地域で過ごし、北平女子中学校と北平女子高等学校を卒業しました。その後、龍仁大学ミュージカル演劇科に進学し、本格的な演技の基礎を固め、芸術的素養を広げていきました。ポータルサイトに公開されているプロフィール資料によると、身長159センチメートル、体重46キログラム、血液型はA型と紹介されています。小柄な体格ですが、画面を圧倒する力強い眼差しと安定した発声で、多様なキャラクターをこなす力を備えています。デビュー後、本名の代わりに芸名シン・ウンウで活動を続け、徐々に大衆に顔を刻み込み始めました。幼少期から舞台に立つことを憧れ、俳優の道を夢見ていた彼女は、大学進学後は演劇舞台を中心に経験を積みました。一気に主演に飛躍するのではなく、数多くの単発役や脇役を経て現場の感覚を体得する、典型的なプロセスを踏みました。江原道出身特有の素朴さと真面目さで、関係者間でも真面目な俳優としての評判が立ち始めました。学生時代の名前のパク・ソリが、後に不名誉な論争とともに世間に再び知られるようになったのは、皮肉な部分です。徹底的な自己管理と継続的な作品活動がいかに重要であるかを示すエピソードと言えるでしょう。今後彼女が歩む俳優の道において、過去の経験がどのように作用するのか、大衆の視線が注がれています。 💡 核心ポイントシン・ウンウは1992年生まれの俳優で、本名はパク・ソリ。龍仁大学ミュージカル演劇科を専攻した後、多数の作品で脇役として内面を磨きました。 2. デビューから『夫婦の世界』までの演技経歴 2. デビューから『夫婦の世界』までの演技経歴 シン・ウンウの演技活動は2015年の映画『二人姉妹』を通じて始まり、その後ブラウンチューン(テレビ)へと活動領域を広げていきました。2016年のSBSドラマ『WANTED』でイ・ジウン役を演じ、本格的にテレビドラマの視聴者に名を知られ始めました。その後、『怪しいパートナー』のホン・チャウン、『ラジオ・ロマンス』のカムム、『悪い刑事』のチョン・ジュヨンなど、作品ごとに全く異なる人物を演じました。『阿斯達年代記』のタピエンや『検事内戦』など、ジャンルを問わず多様なキャラクターに挑戦し、演技の幅を広げました。主演の座ではありましたが、登場するシーンごとに強い印象を残し、シンスティーラーとしての存在感を着実に築いていきました。休むことなく作品に出演し、演出家や共演者に信頼を与える真面目な歩みを続けた時期でした。このように着実に積み重ねてきた演技の内面が爆発した決定的な契機は、2020年に放送されたJTBCドラマ『夫婦の世界』でした。劇中のミン・ヒョンソ役を演じた彼女は、デートDVに苦しめられながらも主人公ジ・ソンウを助ける複雑な内面を完璧に消化しました。不安定でありながら人間味のあるミン・ヒョンソの感情線を繊細に描き出し、視聴者の胸を締め付けました。ドラマ自体がシンジromeに近い人気を博したことで、その中に出演したシン・ウンウという名前も一躍、人気俳優の仲間入りを果たしました。『夫婦の世界』は彼女にとって単なる出演作以上の意味を持ち、俳優人生で最も輝かしい全盛期を開いてくれました。その後、『ラブシーンナンバー』などの主演級キャスティングが続き、順風満帆な歩みを見せるようでした。 💡 核心ポイント2015年にデビュー後、多数のドラマ脇役として内面を磨いたシン・ウンウは、2020年の『夫婦の世界』ミン・ヒョンソ役を通じて大衆的な知名度を爆発的に獲得しました。 3. 2021年の校内暴力論争の全貌 3. 2021年の校内暴力論争の全貌 華やかなスポットライトを浴びていた2021年3月、インターネットコミュニティを中心に、シン・ウンウから校内暴力の被害を受けたという暴露記事が投稿されました。投稿者は本名であるパク・ソリを名指しし、中学校時代、継続的ないじめと精神的暴力により大きな傷を受けたと主張しました。当時、『夫婦の世界』でようやく名前を知られ始めた時期であったため、大衆への衝撃はより大きく、メディアの集中取材を受けました。事件直後、所属事務所側は事実関係を調査し、物理的な暴力やいじめの主導などは事実ではないという立場を明らかにしました。しかし、追加的な暴露や証言が相次ぎ、論争は収まらず、予定されていた次作の撮影にも非常事態が宣言されました。一瞬で築き上げた名声が揺らぐ、最大の危機的な状況に直面したのです。論争が激化する過程で、当時撮影最中だったドラマ『飛べ、蝶よ』の制作陣とも緊密な議論が交わされることになりました。大衆文化芸術界全体で校内暴力論争がセンシティブな議題として定着していた時期であったため、大衆の反応は非常に冷ややかでした。初期に疑惑を積極的に否定していた所属事務所と俳優側の態度は、世論をさらに悪化させる要因ともなりました。過去の記憶について当事者間の立場の差が存在したため、真実の攻防戦に発展する可能性も提起されました。しかし、大衆の前に立つ職業の特性上、論争自体がイメージに致命的な打撃を与えるのに十分でした。普段から真面目なイメージを築いていた俳優であったため、ファンたちの失望感も非常に大きかった事件でした。 💡 核心ポイント2021年3月、中学校時代のいじめを主張する暴露記事が投稿され、シン・ウンウはデビュー後最大の校内暴力論争に直面しました。 4. 論争後の謝罪と立場の変化 4. 論争後の謝罪と立場の変化 世論の非難を浴びていたシン・ウンウは、最終的に暴露の当事者と直接会い、当時の状況について率直な対話を行いました。2021年3月末、自身のソーシャルメディアを通じて直接執筆した謝罪文を掲載し、頭を下げました。彼女は、学生時代、未熟だった自分の言動によって友人に心の傷を与えたことを遅まきながら悟ったと明らかにしました。被害者の家族を直接訪ね、当時の話を傾聴し、心からの謝罪の意を伝えたとも説明しました。初期に事実関係を明確に把握せず否定した点についても謝罪し、反省の姿勢を示しました。この過程は、大衆に芸能人の過去の行動に対する責任がいかに重いのかを改めて気づかせてくれる機会となりました。謝罪後、シン・ウンウはしばらくの間、自粛の時間を過ごし、放送局やスクリーンから姿を消し、演技活動を中断しました。過去の過ちを認め反省する姿勢を見せたにもかかわらず、大衆の冷ややかな視線は簡単に収まりませんでした。本名であるパク・ソリという名前とともに付いて回るレッテルは、彼女の今後の活動に大きな障害として作用せざるを得ませんでした。それでも、静かに時間を過ごし、演技への情熱を再確認する機会にしようと努力しました。一部のファンは彼女の誠実な謝罪を受け入れ、いつか再び舞台に立つことを応援하기도しました。過去の過ちを乗り越え、真の成熟さを示すことが、残された俳優人生で最大の課題となりました。 💡 核心ポイント被害者に直接会って謝罪したシン・ウンウは、謝罪文を発表し、自粛の道を歩き、過去の未熟だった言動について深く反省しました。 5. ドラマ『飛べ、蝶よ』出演と裏側 5. ドラマ『飛べ、蝶よ』出演と裏側 校内暴力論争の余波の中、シン・ウンウが撮影を終えていた事前制作ドラマ『飛べ、蝶よ』は多くの関心を集めました。美容室を舞台にヘアデザイナーたちの物語を描いたこの作品で、彼女は主要出演者として合流し撮影を進めました。しかし、主演俳優の校内暴力論争が浮上したことで、同ドラマの編成や放送日程には大きな支障が生じるのは必至でした。放送局側と制作陣は、世論の推移を見守りながら、編成の延期や編集方針を検討するなど、深い悩みに陥りました。俳優個人の論争が作品全体に与えるネガティブな影響がいかに大きいのかを示す代表的な事例として残りました。視聴者間でも、同俳優の出演シーンについて議論が交わされ、ホットトピックとなりました。『飛べ、蝶よ』は美容室スタッフたちの成長を温かい視線で描いた作品であるという点で、より一層の惜しみを残しました。シン・ウンウは、劇中の人物を完璧に消化するために、撮影前からハサミの練習や美容技術を別途学ぶなど、並外れた努力を払いました。作品のために流した汗が、個人的な論争により輝きを失った状況は、制作陣や共演者にとっても大きな残念な出来事でした。放送演技と編成が遅延する過程で、俳優本人も大きな精神的負担を抱えていたと伝えられています。それでも現場では最善を尽くして撮影に臨んでいたため、作品への愛情は並大抵のものではなかったでしょう。論争を乗り越え、作品が世間に完全に披露できるかどうかについても、多くの人の注目が集まりました。 💡 核心ポイント校内暴力論争当時、シン・ウンウが撮影を終えていたドラマ『飛べ、蝶よ』は編成に大きな支障をきたし、多くの人の残念がる気持ちを引き起こしました。 6. 今後の展望と俳優としての課題 6. 今後の展望と俳優としての課題 論争と空白期を経てきたシン・ウンウが、今後大衆の前にどのような姿で再び立てるのか、その行方が注目されています。一度背を向けた大衆の心を再び掴むのは決して簡単なことではなく、長い時間誠実さを示す必要があります。自粛期間中に自らを振り返った分、より成熟し、深い演技力で報いることが唯一の答えとなるでしょう。華やかなスポットライトの裏に隠されていた人間的な悩みや試練を足がかりに、堅実な俳優として生まれ変わることをファンは期待しています。過去の傷を癒やし、再びカメラの前で輝く演技を見せることができるのか、関心が集まっています。視聴者に信頼を与える俳優として再び認められるためには、今後示す歩みが何よりも重要です。結果として、俳優シン・ウンウの人生とキャリアは、『夫婦の世界』という栄光と校内暴力論争という試練が共存しています。大衆芸術人としての社会的責任の重さを身をもって感じた彼女が、今後どのような作品で大衆と対話するのか、見守るべきところです。焦って復帰するのではなく、心からの反省とともに実力で勝負しようとする姿勢が必要な時期です。大衆もまた、批判すべきことは厳正に行いつつ、真の反省を経た者にはもう一度機会を与える知恵が必要です。彼女が過去の痛みを乗り越え、『飛べ、蝶よ』のタイトルのように、再び美しく飛翔できるのか、応援と厳しい声が交錯しています。これから展開される彼女の俳優人生の第2幕が、成功裏に幕を開けることを心から願っています。 💡 核心ポイント徹底的な反省と成熟した演技力で大衆の信頼を取り戻すことが、シン・ウンウに残された最も重要な課題であり展望です。 よくある質問 シン・ウンウの本名と年齢はどのくらいですか? シン・ウンウの本名はパク・ソリで、1992年生まれであり、2026年時点で満34歳です。 シン・ウンウを大衆に印象付けた代表作は何ですか? 2020年に放送されたJTBCドラマ『夫婦の世界』でミン・ヒョンソ役を演じ、大きな注目を集めました。 校内暴力論争について、シン・ウンウはどのような立場を取りましたか? 初期には否定していましたが、被害者に直接会って謝罪した後、未熟だった言動を認め、反省文と謝罪文を発表しました。 論争当時撮影中だったドラマは何ですか? … Read more

成功する投資講座の選び方と安全な資産管理戦略ガイド

適切な投資講座を選ぶことが、大切な資産を守り増やすための最も確実な近道です。最近では、無料の株式情報や銘柄推奨を餌にして近づいてくる詐欺の手口が増加しており、多くの人が被害に遭っています。子供の学費のために貯めたお金を夫がこっそり株式投資に充てて全額を失ったり、安易にマンションを購入して後悔する事例が後を絶ちません。したがって、私たちは客観的な指標に基づき、自分の資産状況に合った現実的な知識を身につける必要があります。この記事では、世の中に溢れる数多くの情報の中から、本当に役立つ学習の機会を見つける方法を徹底的に掘り下げていきます。財務目標の設定から実践的な感覚を磨くノウハウまで、段階的に見ていきましょう。無分別な噂に振り回されず、自ら判断できる力を養う時間となることを願っています。 = 成功する投資講座の選び方と安全な資産管理戦略ガイド 1. 無料投資講座の隠れた罠と詐欺の手口 1. 無料投資講座の隠れた罠と詐欺の手口 インターネットでよく見かける、有名金融機関を名乗る無料投資講座の多くは、資産を狙った危険な罠です。専門家であるかのように近づき、短期間で莫大な利益を得られるという幻想を抱かせるケースが大半です。実際、子供の大学学費や生活費を貯めた一般市民の切実な心情につけ込み、元本をすべて奪う犯罪が横行しています。彼らは周到に練られたシナリオに従い、最初は少額の利益を見せ信頼を築いた後、多額の入金へと誘導します。そのため、「誰でも簡単に稼げる」と誘惑する煽情的な言葉には、まず疑いの目を向け警戒する姿勢が必要です。公式に認証された機関や正規の金融会社が主催する教育かどうか、必ず事業登録番号や経歴を確認しなければなりません。努力なしに得られる確実な収益など存在しないという事実を常に心に刻むべきです。知らない人に自分の財布を丸ごと任せるような行動を事前に防ぐことが何よりも重要です。 💡 核心ポイント有名金融機関を名乗る無料教育や銘柄推奨は、大半が資産を奪おうとする詐欺の手口であるため、特に注意が必要です。 2. 自分の資産状況に合った財務目標の設定 2. 自分の資産状況に合った財務目標の設定 本格的な学習を始める前に、現在の自分の資産規模と収入構造を正確に把握するプロセスが不可欠です。例えば、中堅企業に勤める会社員であれば、給与の半分程度を貯蓄や資金運用に配分する現実的な計画を立てる必要があります。1年から2年後に必ず使用しなければならない資金であれば、収益性よりも元本が安全に保証される預金や定期積金に入れておくべきです。一方、4年から5年以上余裕のある資金であれば、適切なリスクを引き受けて資産増殖のための運用を試みてみることができます。ただし、資金が必要になる時期の少なくとも1年前には現金化のプロセスを経て、市場の変動に備える知恵が求められます。こうした基本的な資金配分の原則を無視し、安易に他人の言葉だけを信じて飛び込めば、危機的な状況に対応することが困難になります。専門家とのグループ相談や1対1の財務相談を通じて、自分の立ち位置を客観的にチェックしてもらうことも良い方法です。 💡 核心ポイント使用時期に応じて資金を預金・積金と運用商品に徹底的に分けて管理する具体的な財務目標を立てる必要があります。 3. 実践的な感覚を養う真の学習の基準 3. 実践的な感覚を養う真の学習の基準 世間に出回っている数多くの講座の中から、自分のお金を守ってくれる真の教育を選ぶ明確な基準があります。単に「みんなが良いと言っているから」という理由で受講したり、安易な投資法を教えている場所を避けるのが上策です。例えば、再開発不動産を学ぶ際、単にマンションを購入して値上がりだけを待つのは投資ではなく投機に過ぎません。事業全体の進捗手順や法的リスクを綿密に分析する実践的な感覚を養うカリキュラムかどうかを見極める必要があります。講師自身が実際に実績を上げた経験があるか、そして受講生が残した率直なレビューが裏付けられているかを慎重に確認すべきです。金融業界への就職や専門資格の取得を目標としている場合は、検証済みのオンライン講座や体系的なカリキュラムを提供する場所を選ぶのが賢明です。費用が多少かかっても、自分の実力を実質的に高めることができる中身のある過程を選ぶことで、時間と金を節約できます。 💡 核心ポイント盲目的な銘柄推奨よりも、市場を読む目と事業構造を分析する実践的な能力を養う過程を選ぶべきです。 4. 徹底的なインフラ分析と成功する投資哲学 女子サッカーの価値を認め、大規模なインフラを構築してクラブを頂点に導いたミシェル・キョンの事例は、学習の本質をよく示しています。目の前の利益だけを追い求めるのではなく、長期的な視点から体系的な環境を構築する投資こそが真の成功をもたらします。私たちが接する教育や資産管理も同様で、堅固な基礎体力とシステムを整える過程が先になければなりません。短期間で急騰する銘柄を追いかけるよりも、経済の流れを読み、自ら判断できる実力を固めることに集中すべきです。トレーニングセンターを最高水準に引き上げるように、私たちの知識レベルやマインドセットも徹底的に準備されてこそ、市場で生き残ることができます。同じ環境や条件の中でも、自分だけの哲学と原則を持って臨む人々が最終的に笑うのです。外見だけ華やかな教育に惑わされず、実力を固めてくれる堅固な哲学を学ぶことに焦点を当てるべきです。 💡 核心ポイント短期的な収益追求よりも、長期的な視点と堅固なインフラを構築する哲学を学ぶことが成功の鍵です。 5. 失敗を減らす具体的な資金運用ノウハウ 資産を増やす過程と同じくらい重要なのが、予期せぬ危機的状況から守るリスク管理です。子供を育てていると、予想よりもはるかに多くの塾代や教材費がかさみ、緊急資金が揺らぐ可能性があります。普段から徹底的に立てた予算案が崩れた場合に備え、緊急資金を別途確保しておく習慣をつけなければなりません。夫や妻に内緒で家族の重要な資産を特定の銘柄に全額投資する無謀な行動は、家庭崩壊に繋がりかねません。すべての資産を一つ所に集中させず、分散してリスクを下げる基本的な原則を常に身に着けておくべきです。小さなミス一つが、これまで積み上げてきたすべての努力を崩壊させうるという危機感を持つ必要があります。周囲の甘い誘惑に揺らぐ前に、家族と十分に相談し、透明性を持って資産を管理する姿勢が必要です。 💡 核心ポイント徹底的な緊急資金の確保と分散投資を通じて、予期せぬ支出やリスクから大切な資産を安全に守る必要があります。 6. 持続可能な資産成長のための心構え キャリアの断絶という痛みを乗り越え、起業メンターとして成長し、大きな企業価値を認められたイム・ウンジョン代表の話のように、学習には終わりがないものです。変化する時代の中で変わらない価値を見つけ出し、絶えず勉強する人だけが経済的自由に近づけます。今日からでも衝動的な消費を減らし、自分と家族の未来のための健全な学習計画を段階的に立ててみてください。焦りから他人の言葉だけを信じて金を注ぎ込む愚かなミスを二度と繰り返してはいけません。徹底的な検証と明確な目標意識を持って一歩ずつ進めば、皆さんの資産口座は確実に前向きに変化するでしょう。これから訪れる金融市場の変化の中でも、揺るがず固い自分だけの投資ロードマップを完成させていくことを心から応援しています。 💡 核心ポイント絶え間ない学習と明確な目標意識を基盤に、変化する時代に合わせて持続可能な資産成長を実現すべきです。 よくある質問 無料で銘柄を推奨してくれるというSMSや広告は信じてよいですか? 絶対に信じてはいけません。有名金融機関を名乗って近づき、元本を奪う典型的な詐欺の手口なので、すぐにブロックすべきです。 短期資金と長期資金はどう分けて管理すればよいですか? 1年以内に使うお金は元本が保証される預金・積金に入れ、5年以上余裕のあるお金だけを資産運用商品に配分するのが安全です。 良い教育過程を選ぶ最も確実な基準は何ですか? 安易な銘柄推奨よりも、市場を分析する目と体系的なリスク管理法を教えてくれる実践中心のカリキュラムかどうかを確認すべきです。 家族に内緒で資産を運用して失敗した場合はどうすればよいですか? すべての資産運用計画は家族と透明性を持って共有すべきであり、緊急資金を別途確保して予期せぬ支出に備えるのが 좋습니다。 =

MistralとMozillaの協力から始まる、プライバシー重視の多言語AIブラウジング

MozillaとフランスのAI企業Mistralが手を組み、FirefoxウェブブラウザにAIベースの検索アシスタント機能を導入することを決定しました。今回の協力関係は、世界中の多くの人々が利用するウェブ環境において、個人情報保護と地域に特化したAI技術の両立を目指す重要な転換点です。私たちが毎日直面するインターネット検索やタブ管理の方法がどのように変わるのか、深く掘り下げてみましょう。普段から開いている数十ものタブの中で道に迷ったり、必要な情報を見つけられずに途方に暮れた経験がある方にとって、今回の変化は非常に歓迎すべきものとなるでしょう。単に技術を導入するだけでなく、ユーザーのコントロール権を保障しながら、複雑な文脈を理解できるアシスタントを提供するという点において大きな意義があります。これから展開される新しいウェブ探索の地勢図を、ここから詳しく掘り下げていきます。 = MistralとMozillaの協力から始まる、プライバシー重視の多言語AIブラウジング 1. スマートウィンドウの登場背景と機能 1. スマートウィンドウの登場背景と機能 Firefoxブラウザの新しいAI検索アシスタント「Smart Window」ベータ版は、ユーザーのウェブサーフィンの方法を根本から変えつつあります。私たちがよく経験する状況のように、以前開いて閉じてしまった重要なウェブページを思い出すことや、複雑な検索意図を把握する点で卓越した能力を発揮します。現在開いている複数のタブを基に、必要な情報を正確に特定し、時間の浪費を大幅に削減してくれます。フランスと北米地域のユーザーが最初にこの機能を体験しており、英国やドイツを含む他の地域への展開は今年末までに段階的に進められる予定です。単に一回性の回答を出す機械ではなく、ユーザーがウェブを探索する際に残した足跡を賢く結びつけてくれる秘書のような役割を忠実に果たします。AIアシスタントが私たちのすべての動きを監視しているのではないかという懸念の声も自然に出てきています。しかし、開発企業はユーザーの会話内容がMozillaの中央サーバーに保存されないよう徹底的に設計し、プライバシー侵害の懸念を軽減しました。 💡 核心ポイントFirefox Smart Windowは、開いているタブと過去の検索文脈を記憶し、複雑な情報を検索してくれる革新的なアシスタントです。 2. 地域特化型AIの重要性と限界 2. 地域特化型AIの重要性と限界 世界中のすべての人に対して同じように動作する画一的なAIでは、各国固有の言語的な微妙なニュアンスを捉えることは困難です。MozillaとMistralは、この問題を解決するために、各地域の言語や方言、そして文化的な文脈を細部まで反映させ、モデルを調整しています。フランス語や英語圏だけでなく、各地域の特徴やライフスタイルを理解したカスタマイズされた回答を提供することで、より自然なコミュニケーションが可能になります。ソウルで検索したときとパリで検索したときで、その社会の文脈に合った結果が出てこそ、初めて真の意味で有用な技術と言えるでしょう。もちろん、国ごとに言語の微妙な違いを完全に学習させるプロセスは、想像以上に難しく複雑な努力が必要です。技術企業がどれだけローカライゼーションを叫んでも、ユーザーが日常で使う生々しいスラングや方言をリアルタイムで反映することは、技術的に依然として巨大な挑戦です。それでも、標準語中心の冷たい回答から脱却し、地域住民の息吹を理解する方向へ進むことは、非常に前向きな現象です。 💡 核心ポイント地域言語や文化的な文脈を反映させたファインチューニングにより、ユーザーの居住地やコミュニケーションスタイルにぴったり合ったカスタマイズされた体験を提供します。 3. オープン技術とユーザーのコントロール権の融合 3. オープン技術とユーザーのコントロール権の融合 Mozillaは、20年以上にわたり、誰にでも開かれたウェブエコシステムを守るために絶えず声を上げてきました。Mistralもまた、最初の製品を世に送り出したときから、透明性の高いオープンウェイトフロンティアモデルを公開し、オープンイノベーションを主導してきました。両企業の出会いは、閉鎖的な巨大テック企業の独占に立ち向かい、誰でも見ることができ信頼できるオープンソースの力を示す素晴らしい模範です。ユーザーが自分のブラウジング体験を完全にコントロールし、どの技術を選ぶかを自ら決定できる権利を最優先の価値としています。主に企業顧客を対象としていた技術が、今や一般大衆の日常的なウェブブラウザの奥深くに浸透できる理由も、まさにこうした哲学のおかげです。自分が使っているプログラムが自分のデータをどのように扱うのかを透明に知ることができなければ、真の意味での技術的主権は完成しないと言えます。巨大資本が主導するAI市場において、開放性と透明性を武器にした今回の協力関係がどのような波紋を呼ぶのか、注目が集まっています。 💡 核心ポイントMozillaのオープンな哲学とMistralの透明なモデルが出会い、ユーザーが主導権を握る新しいエコシステムを生み出します。 4. クラウド推論とプライバシー保護のジレンマ 技術がどれだけ発展しても、一般的な個人用ノートPCの性能だけで複雑なAIモデルを完璧に動作させることは依然として困難です。無数のタブを開いて作業している最中に、高性能なAIまでデバイス内で直接動かそうとすると、膨大な量のメモリとバッテリー消費を処理しなければなりません。そのため、クラウドサーバーの力を借りて処理する方式を選択せざるを得ませんが、ここには常に個人情報漏洩への不安が付きまといます。MozillaとMistralは、会話内容をサーバーに保存しないことで合意し、こうした不安を払拭しようと努めています。しかし、一部では、ユーザーが自分のプロンプトや対話が外部サーバーに送信される事実を明確に認識し同意しているかどうかについて、懸念の目を向けています。技術に慣れたくない大衆がうっかり機能をオンにした瞬間、貴重な検索履歴の一部が外部に向かう可能性があるという点は、厳然たる現実です。開発企業がこうした構造的な限界を隠さず、より透明に説明し、ユーザーの事前同意を求める倫理的責任が強調される部分です。 💡 核心ポイントデバイス性能の限界によりクラウドサーバーを利用せざるを得ない状況において、強力なデータ非保存合意と透明な告知が不可欠です。 5. ブラウザが守るべき選択の自由と未来 AIが私たちの日常的なウェブ探索プロセスに深く浸透するほど、特定の単一のパターンに閉じ込められないよう注意が必要です。ブラウザは、多様なAIプロバイダーが公平に競争し、オープンソースが自由に参入できる広い広場のような空間であるべきです。ユーザーが新しいアイデアを発見し、次にどのウェブサイトに向かうかを自ら決定する自由を奪われることは、決してあってはなりません。特定の企業の利益に合わせて作られたアルゴリズムがウェブの多様性を損なう瞬間、インターネットは活力を失わざるを得なくなります。私たちがFirefoxのようなツールを支持し注目する理由は、まさにこの点において、ユーザーの選択権を最後まで守ろうとする意志がうかがえるからです。AIという強力な武器が特定の勢力の専有物ではなく、すべての利用者の可能性を広げるツールとして使われるよう監視しなければなりません。多様な技術や思想が交差するウェブの本質を失うことなく、利便性を享受する賢いバランス点を見出す過程が、今まさに進行中です。 💡 核心ポイントAIが日常化する時代においても、ユーザーが自ら経路を選択し、多様な技術を探索できる自由を保障しなければなりません。 6. 展望と読者の行動 今回のMozillaとMistralの協力関係は、単に新しい機能を一つ追加するレベルを超え、今後のウェブエコシステムが向かうべき方向性を示しています。プライバシーを守りながら、ローカライズされたAIの恩恵を受けられるモデルが成功を収めれば、他の企業もこれに追随せざるを得なくなります。読者の皆様も、今後Firefoxをはじめとするブラウザのアップデート情報に耳を傾け、自分の情報がどのように扱われるかを細かく確認する習慣をつけてみてください。技術の利便性だけに夢中にならず、自分のデジタル主権を堂々と行使する賢い消費者でありユーザーになることが、何よりも重要です。今すぐ自分が使っているブラウザの設定画面を開き、個人情報保護の項目をチェックするという小さな行動から実践してみてください。これから展開されるオープンAIの波の中で、自分の主導権を固く守りながら、より広いインターネットの世界を存分に楽しんでいただくことを応援しています。 💡 核心ポイントユーザーのプライバシーを保護しながら地域特化型技術を提供する今回の試みは、今後のウェブブラウジング環境の標準を変えることになるでしょう。 よくある質問 FirefoxのSmart Window機能とは何ですか? 開いている複数のタブの文脈を理解し、以前見た重要な内容を記憶してユーザーの検索を助けるAIアシスタントです。 会話内容は外部サーバーに保存されますか? MozillaとMistralは、会話内容をサーバーに保存・保管しないことで合意し、プライバシーを保護しています。 この機能はすべての国ですぐに使用できますか? 現在、フランスと北米地域のユーザーを対象に提供されており、英国とドイツは今年末までに段階的にサポートされる予定です。 なぜデバイス内で直接AIを動作させないのですか? 一般的な個人用コンピュータの性能やメモリの限界により、スムーズな動作のためにクラウドベースの処理を並行して行っています。 =