自閉症関連遺伝子が1200個を超えても、脳内の変化は2つの系統に収束

自閉スペクトラム症(ASD)に関連する遺伝子が実に1200個以上あることをご存知ですか?原因が多岐にわたりすぎて、共通の治療法を見つけるのは難しいと考えられていましたが、最近、韓国の研究チームが驚くべき逆転の事実を明らかにしました。数多くの遺伝子変異が、最終的には脳内でたった2つの対照的な分子パターンに収束するという研究成果です。まるで無数の支流が最終的に2つの大きな川に合流するのと同じ理屈です。基礎科学研究院(IBS)と韓国科学技術情報研究院(KISTI)の共同研究チームは、マウスモデルを大規模に分析することで、この事実を世に報告しました。今回の発見は、個々の遺伝子にのみ注目していた従来の限界を乗り越え、新たな治療の地平を開いたと評価されています。今後、自閉症研究や個別化治療法の開発にどのような革新をもたらすのか、詳しく見ていきましょう。 = 自閉症関連遺伝子が1200個を超えても、脳内の変化は2つの系統に収束 1. 数多くの自閉症遺伝子、共通点を見つける 1. 数多くの自閉症遺伝子、共通点を見つける 自閉スペクトラム症は、これまで医学界で最も解きにくい課題の一つでした。関連する遺伝子が1200個以上確認され、患者ごとに遺伝的背景が非常に異なっていたためです。ある患者は特定の遺伝子に問題が生じ、別の患者は全く異なる遺伝子に変異が見られるといった具合でした。原因が多様であるため、共通の発病原理を解明することは研究者にとって巨大な壁でした。まるで何千もの鍵がそれぞれ異なる形をしており、共通の錠前を見つけるのが難しい状況に似ていました。 しかし、韓国の研究チームは発想の転換を通じて、この複雑な迷宮を解き始めることにしました。個々の遺伝子の違いにのみ注目するのではなく、脳内で起きている全体的な変化の傾向を追跡しました。その結果、驚くべきことに、互いに異なるリスク遺伝子変異が最終的に2つの巨大な分子的流れに収束している事実を捉えました。これは複雑な生命現象の背後に隠れた共通の原理を見出した点で、学界の大きな注目を集めました。科学技術情報通信部の支援のもとで行われた今回の研究は、国際学術誌『Science』に掲載され、世界的な評価を得ました。 💡 核心ポイント1200個を超える多様な自閉症遺伝子変異が、脳内では2つの共通の分子パターンに収束することが明らかになりました。 2. マウスモデル17種と膨大な脳情報の分析 2. マウスモデル17種と膨大な脳情報の分析 研究チームは、この巨大な仮説を検証するために、自閉症リスク遺伝子17種にそれぞれ突然変異があるマウスモデルを大規模に構築しました。そして、各マウスモデルの脳前頭前野から、実に1008個に達する遺伝子活性情報を綿密に確保しました。この情報は、特定の遺伝子がマウスの脳内でどれほど活発に機能しているかを示す精密な指標でした。大規模な情報を処理するためには莫大な計算と分析プロセスを伴い、研究陣の粘り強い努力が続けられました。 ついに導き出された分析結果は、研究陣自身も感嘆するほど明確な規則性を示しました。遺伝子の活性状態を基準にマウスを分類したところ、正確に2つの対照的なグループに分けられました。遺伝子の種類がそれぞれ異なっていたにもかかわらず、脳内で起きている最終的な変化は2つの系統にきれいに整理されました。この過程で利用された精密な遺伝子活性分析技術は、現代科学の粋を示す素晴らしい事例でした。マウスモデルによる徹底した検証があったからこそ、次の段階のより深い分析が可能になりました。 💡 核心ポイント17種の自閉症遺伝子変異を持つマウスモデルと1008個の膨大な脳情報を分析した結果、2つの明確なグループが確認されました。 3. 2つの系統に分かれた脳内分子パターンの正体 3. 2つの系統に分かれた脳内分子パターンの正体 発見された2つのグループは、脳内で起きている様子が完全に正反対であるという特徴を示しました。最初のグループでは、神経細胞間でシグナルを伝達する重要なシナプス関連遺伝子の発現が急激に低下しました。一方で、遺伝子発現を調節し、関連物質を精製する加工関連遺伝子の発現は、むしろ目に見えて増加しました。 2番目のグループでは、これとは真逆の現象が観察され、研究陣を驚かせました。シナプス遺伝子は増加する一方、調節関連遺伝子は減少する傾向が見られました。さらに興味深いのは、こうしたグループの分類が不変の法則ではないという事実です。同じ遺伝子変異を持つマウスであっても、性別や発達段階によって属するグループが異なることがありました。これは、自閉症の特徴が静的な状態ではなく、状況に応じて変化する動的な分子状態であることを示唆しています。数十万個の細胞核を一つ一つ詳細に調べた精密な調査でも、こうした2つのグループの顕著な差は例外なく確認されました。 💡 核心ポイントシグナル伝達遺伝子と調節遺伝子が互いに反対方向に変化する、2つの対照的な分子パターンが確認されました。 4. 実際の人の脳でも発見された共通点 4. 実際の人の脳でも発見された共通点 動物実験で得られた結果が実際の人間にも適用されるかどうかは、科学研究において常に最も重要な関門です。研究チームはそこで留まらず、実際に自閉症症状を持つ人の脳情報と比較分析を試みました。驚くべきことに、マウスモデルで確認していた2つの分子パターンが、実際の患者の脳内でもそのまま観察されました。 特に、マウスと人間の脳で同じ方向に一緒に変化する重要なシナプス遺伝子14個が新たに発見されました。これは、マウスを用いた実験結果が単なる動物特有の現象ではなく、人間の自閉スペクトラム症を理解するためにも優れた鍵となることを証明します。患者個々の遺伝的原因が千差万別であっても、脳が反応する最終的な経路は人間と動物の両方で共通して機能するという意味です。こうした発見は、今後、人間の自閉症の本質を把握し、治療法を設計する上で大きな足がかりとなるでしょう。世界中の無数の患者と家族に新たな希望の火種を与えた、偉大な成果と言えなくもありません。 💡 核心ポイント実際の自閉症患者の脳でも、マウスモデルと一致する分子パターンが発見され、重要なシナプス遺伝子14個が確認されました。 5. 薬物反応の違いと個別化治療の可能性 5. 薬物反応の違いと個別化治療の可能性 2つの分子パターンの発見は、単なる学術的業績を超え、実際の治療の可能性まで開いています。研究チームは、2つのグループのマウスモデルにそれぞれ抗うつ薬と気分安定剤を投与し、反応を観察しました。その結果、最初のグループに属するマウスは、薬物投与後、複数の遺伝子発現様相が正常対照群と似たレベルまで回復する傾向を示しました。 しかし、2番目のグループのマウスは薬物に対して全く異なる反応を示し、遺伝子の種類によって結果を予測することが困難でした。この実験は、脳内の分子的状態によって、同じ薬物でも効果が全く異なる可能性があることを明確に示しました。もちろん、今回の研究はあくまでマウスモデルの遺伝子発現変化を確認した段階であり、実際の行動改善や臨床的な治療効果が完全に証明されたわけではありません。それでも、患者の分子的特性に合わせた個別化薬物治療の時代が間近に迫っていることを予告する、有望なシグナルであることは間違いありません。今後、患者の状態を正確に診断し、それに適した処方を行うことができる精密医療の基盤が整った 셈です。 💡 核心ポイント脳内の分子状態によって薬物反応が異なり、今後の自閉症患者のための個別化治療の可能性を開きました。 6. 新しい研究枠組みが開く自閉症克服の未来 6. 新しい研究枠組みが開く自閉症克服の未来 今回の研究は、自閉スペクトラム症研究のパラダイムを完全に覆す歴史的な転換点を用意しました。1200個を超える遺伝子を一つずつ分析しながら道に迷っていた過去から脱却し、2つの分子パターンという大きな地図を手にしました。基礎科学研究院のキム・ウンジュン団長と韓国科学技術情報研究院のカン・ヒョジン責任研究員を含む共同研究陣の粘り強い協力が発光した瞬間でした。バイオ分野と情報技術分野の専門家が頭を寄せ合い、膨大な情報を精密に処理した成果です。 今後、研究陣は2つの分子状態を引き起こす正確な原因をさらに深く掘り下げる計画です。また、実際の臨床現場で患者に適用できる治療戦略を磨いていく予定です。数多くの難治性疾患の中で、自閉スペクトラム症もまた精密な科学的分析を通じて克服できるという信念が高まっています。科学が明らかにしたこの2つの分岐点で、間もなく患者と家族に実質的な助けとなる温かいニュースが届くことを期待します。読者の皆様も、私たちの社会が達成したこうした輝かしい科学的成果に温かい応援を送っていただければ幸いです。 💡 核心ポイント個々の遺伝子研究の限界を乗り越えた今回の研究は、自閉スペクトラム症の精密治療のための確かな礎となるでしょう。 よくある質問 自閉スペクトラム症に関連する遺伝子は本当にそんなに多いのですか? はい、現在までに医学界に報告された自閉症リスク遺伝子は1200個以上と非常に多様です。原因が多様であるため、これまで共通の発病原理を見つけるのは非常に困難でした。 … Read more
個人年金:確かな老後準備のための必須ガイドと賢い活用術

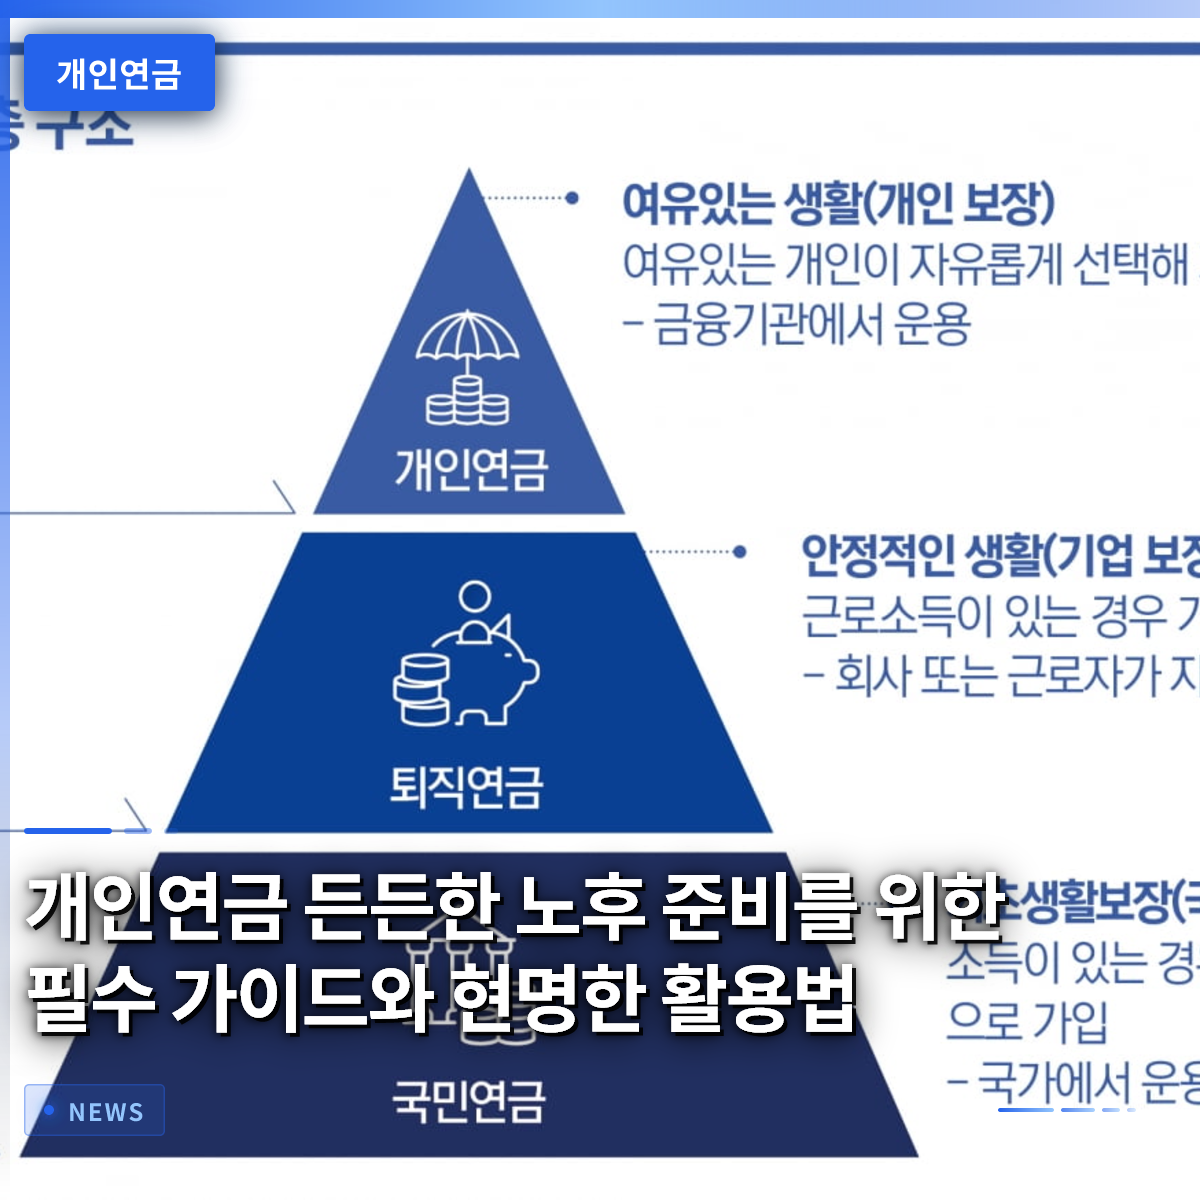
安定した退職後の生活を送るためには、国民年金だけに頼るのではなく、個人年金を徹底的に準備する必要があります。最近、周囲を見渡すと、退職後の適切な生活費を確保できず心配している方が非常に多いです。実際、各種統計調査によると、夫婦が人間らしい生活を送るために必要な適切な生活費は、月額300万ウォンから350万ウォン程度とされています。しかし、国から支給される国民年金だけでは、この金額を完全に満たすのは現実的に非常に困難です。そのため、会社員や自営業者 alike、退職年金と個人年金を併用してキャッシュフローを多角的に補完する必要があります。この記事では、個人が直接加入する年金商品の種類から、税制優遇を最大化する具体的なコツまで、細かく見ていきましょう。 = 個人年金:確かな老後準備のための必須ガイドと賢い活用術 1. 国民年金だけでは足りない、退職後のキャッシュフローの真実 1. 国民年金だけでは足りない、退職後のキャッシュフローの真実 多くの人は、年を取れば国家から支給される年金だけでも余裕のある生活を送れるだろうと漠然と期待しがちです。しかし、物価は毎年急騰し、私たちの退職後の人生は想像以上に長くなるため、公的資金だけでは到底足りません。実際にソウルに住むキム某氏は、最近の退職を前にして予想受給額を照会して驚いたそうです。若い頃に一生懸命働いて納付したにもかかわらず、実際に手元に入るお金は生活費の半分にも届かなかったためです。このように、退職後の生活を隙間なく埋めるためには、自ら準備する私的資金が不可欠です。同僚たちと昼休みに退職後の計画について話すと、誰もが不安を吐露し、追加の資金 마련の必要性に共感しています。私たちがよく言う退職準備の基本は、堅固な多層構造を完成させることから始まります。最も底辺には国家が保証する公的制度があり、その上を会社が責任を負う退職制度が支えなければなりません。そしてその最上部には、個人が直接準備する私的商品をしっかり積み重ねて初めて安心できます。もしこの構造のいずれかが脆弱であれば、老後に突然の医療費や生活費の支出によって大きな困難に直面する可能性があります。したがって、今すぐ自分の資産状況を冷静に点検し、不足している部分を埋めていく知恵が必要です。 💡 コアポイント公的制度だけでは足りない老後の生活費を埋めるため、多層的な構造の資金 마련が不可欠です。 2. 税制優遇とまとまった資金の確保を同時に叶える商品選び方 2. 税制優遇とまとまった資金の確保を同時に叶える商品選び方 資産を積み立てる過程で税金を減らすことは、収益を上げるのと同じくらい重要で賢い戦略です。市場には様々な形態の商品が存在し、大きく分けて税額控除を受けられる貯蓄型と、即時受給可能な型に分かれます。例えば、毎年年末の確定申告時に大きな還付金を期待する会社員であれば、貯蓄型の商品の方がはるかに有利です。一方、すでに退職時期が近づいており、まとまった資金を一括で納付した後にすぐに毎月生活費を受け取りたい場合は、即期年金が優れた代替案となります。周囲の知人の一人は、まとまった資金を預金だけに置いていたところ、税金の負担が重くなり、それからすぐに受け取れる商品に切り替えたそうです。このような金融商品を選ぶ際には、単に還付率や金利だけを追い求めるのではなく、まず自分のライフスタイルを考慮すべきです。将来予想される支出規模や資金の流動性まで細かく検討してから加入することが望ましいです。また、金融監督院が運営する統合年金ポータルなどのオンライン窓口を利用すれば、自分が加入しているすべての商品を一目で照会できます。このシステムを通じて、現在加入している内容を詳しく確認し、重複している保証がないかを点検することが賢明です。複雑な手続きが面倒だからといって放置しておくと、後で貴重な優遇措置を見逃す可能性があるため、こまめに確認する習慣をつける必要があります。 💡 コアポイント税額控除の優遇と即時受給の長所を検討し、自分の状況に合った商品を選択すべきです。 3. 金融監督院の統合年金ポータルを活用して自分の資産を一目で把握する 3. 金融監督院の統合年金ポータルを活用して自分の資産を一目で把握する 自分がこれまでどのような商品にどのくらい加入しているかを正確に把握している人は、意外に多くありません。転職するたびに加入していた退職商品や、過去に無意識に加入していた貯蓄商品がいたるところに散らばっているためです。このような時に役立つのが、政府が運営する統合サービスで、すべての資産内訳を一つの場所でまとめて確認できます。公的認証書や簡易認証を通じてアクセスするだけで、国民年金から退職制度、個人が加入した商品まですべて照会できます。実際にパソコンの前に座って照会してみると、予想受給額がいくらかが具体的な数字で表示されるため、大きな助けになります。母親の退職資金を確認するために、直接そのサイトにアクセスしてみたことがありますが、本当に驚くべき経験でした。忘れていた少額の積立金から予想外の受給額まですべて明らかになり、今後の生活費の計画がはるかにしやすくなりました。シミュレーション機能を活用すれば、毎月いくら追加で納付すれば目標金額に到達できるかが直感的に表示されます。漠然と不安に感じているだけの過去と違い、具体的な数値を目で確認すると心がずっと安らぎます。周囲の友人たちにもこの方法を強くおすすめしたところ、皆週末に時間を割いて自分の資産を確認したと言っていました。 💡 コアポイント統合資産照会システムを積極的に活用し、散らばっている自分の退職資金を正確に把握すべきです。 4. カスタマーセンターとサイバー窓口を賢く利用するコツ 商品に加入した後、疑問点が生じたり契約内容を変更する必要があったりする場合、カスタマーセンターに問い合わせることは避けられません。しかし、実際に電話をかけてみるとオペレーターへの接続がスムーズでなく、貴重な時間を無駄にするケースが頻繁に発生します。特に昼休みや業務終了直前には待ち時間が長くなり、イライラを感じる人が非常に多いです。私も先月、住所変更と納付額調整のためにオペレーターへの接続を試みましたが、しばらく待たされた記憶があります。このような場合は、無闇に通話接続を待つよりも、各金融会社が運営するサイバー窓口や専用モバイルアプリを利用する方がはるかに速いです。ほとんどの保険会社や証券会社は、インターネットホームページや専用アプリケーション内に苦情処理のための専用スペースを設けています。ここでは、オペレーターと直接通話しなくても、一般的な契約照会や変更業務を数回のタッチで簡単に処理できます。さらに、夜間や週末でも制限なく利用できるため、忙しい現代人にとって最高の代替案となります。もしデジタル機器の操作に不慣れでインターネットでの処理が難しい場合は、電話相談予約制度を活用するのも良い方法です。決まった時間に先に連絡を受け取れるため、無闇に待たなければならない煩わしさを大きく減らすことができます。 💡 コアポイント電話接続の不便さを減らすため、サイバー窓口や予約相談制度を積極的に活用するのが 좋습니다。 5. 安定した老後のための資産配分と投資戦略の策定 長期間にわたってお金を増やしていく性質の商品であるため、どのような資産に投資するかが非常に重要です。単に金利だけを信じて元本保証商品だけに資金を投入すると、物価上昇率に追いつけず実質的な価値が低下する可能性があります。しかし、無理にリスクの高い株式型資産だけに集中投資すると、市場が揺れ動いた際に元本を失うリスクが高まり、夜も眠れなくなる可能性があります。したがって、株式と債券、そして安全な現金性資産を適切な比率で分けて保有する分散投資が正解です。最近の証券業界では、退職資産管理の重要性が高まるにつれ、債券や様々な信託商品を組み合わせたポートフォリオを積極的に推奨しています。実際に周囲で資産配分をうまく行った人々を見ると、市場が大きく揺れても比較的落ち着いて心を保っているのが分かります。毎月一定額を継続的に納付し、市場の価格変動を自然に吸収する積立投資方式を採用するのが有利です。専門家の講演や関連書籍を読めば、例外なく日常の小さな業務に全力を尽くす姿勢と長期的な視点の重要性を強調しています。不確実な未来を突破する最も強力な武器は、結局焦りを捨てて継続的に実行する姿勢から生まれます。毎月一定の日に自動で引き落としされる自動振替設定をしておくと、強制的にでも貯蓄を続けられるため非常に効果的です。 💡 コアポイント物価上昇に対応しリスクを減らすため、株式と債券を混ぜた分散投資を実践すべきです。 6. 成功した退職設計のための最終チェックと実践 これまで見てきた内容を基に、今日すぐに自分の退職準備状況を率直に点検すべきです。他人が良さと言う商品を無闇に追いかけるのではなく、自分の収入水準と支出計画に合った具体的な青写真を描く必要があります。これから訪れる高齢化時代には、自ら自分の人生を守れなければ誰も責任を取ってくれないという冷酷な現実が待っています。毎月国民年金に加えて一定額を私的資金としてコツコツ積み重ねる努力が、後に大きな差を生み出します。今夜は家族と一緒に集まり、それぞれの予想受給額を確認しながら話し合ってみるのはいかがでしょうか。小さな実践が積み重なり、初めて堅固な退職後の生活という大きな達成を成し遂げられることを肝に銘じるべきです。金融環境は絶えず変化し、新しい制度が生まれますが、自分の資産を守ろうという固い意志だけは変わらなければなりません。今後も関連情報を継続的に探し、周囲の人々と情報を共有しながら、より良い方向性を模索していきましょう。退職は終わりではなく、また別の始まりであり、その始まりをどれだけ美しく飾るかは、完全に今の私たちの選択にかかっています。これ以上迷わず、今すぐ近くの金融会社のホームページや統合照会システムにアクセスして、第一歩を踏み出してみてください。 💡 コアポイント先延ばしにせず、今日すぐに自分の退職資産を点検し、具体的な実行計画を立てるべきです。 よくある質問 国民年金以外に必ず別途準備すべき理由は何か? 物価上昇と長くなった老後期間を考慮すると、公的資金だけでは実際に必要な生活費に大きく届かないためです。 税額控除を受けるには、どのような商品を選ぶのが有利か? 年末の確定申告時に税金の還付を受けたい場合は、税制優遇が与えられる貯蓄型の商品を選ぶのが 좋습니다。 加入したすべての商品を一目で確認するにはどうすればよいか? 金融監督院が運営する統合年金ポータルのオンライン窓口を利用すれば、自分のすべての資産内訳と予想受給額を照会できます。 電話相談への接続が非常に難しい場合は、どのような方法を使えばよいか? 各金融会社のインターネットサイバー窓口やモバイルアプリを利用するか、電話相談予約制度を活用すれば便利に処理できます。 =

公務員年金の受給時期と改革論点の総まとめ:2027年の予想上昇率と支給時期の変化

公務員年金の支給時期は採用時期によって異なり、財産権侵害という主張とは異なり、法的に適法であるとする判決が続いています。昨年公務を離れた故郷の友人は、内心50歳前後ですぐに年金を受け取れると思っていたものの、改正法律の附則により予想が外れ、大きく動揺しました。かつては比較的早い年齢で年金が支給されていましたが、受給時期が徐々に遅れていくにつれ、老後資金計画を全面的に修正しなければならない状況が生じています。本記事では、公務員年金の最近の支給時期の変化と物価上昇率を反映した上昇見通し、そして退職後に必ず知っておくべき実用的な情報を詳しく見ていきます。制度の大きな流れを正確に理解することで、途方に暮れる退職準備の過程で確かな備えを築くことができます。身近でよく見られる具体的な事例を基に、複雑な年金の常識を一つずつ解き明かしていきましょう。 = 公務員年金の受給時期と改革論点の総まとめ:2027年の予想上昇率と支給時期の変化 1. 採用時期別の年金支給時期の違い 1. 採用時期別の年金支給時期の違い 公務員年金法改正により、採用時期に合わせて退職年金を受け取る時期が3段階に分かれて異なっています。過去に採用された者は比較的早い年齢で年金を受給できますが、最近採用された公務員は定年と年金の早期受給開始時点の間に空白が生じます。最近のソウル行政法院の判決でも、公務員の採用時期に応じて退職年金の支給開始時点に差を設ける規定は平等権や財産権の侵害にあたらないと判示しました。国家財政の持続可能性を確保し、世代間の公平性を図るために避けられない司法府の判断と言えるでしょう。私の知人の一人は、こうした変化を事前に知らず、退職直後の所得空白期間中に生活費を確保するためにアルバイトを探していました。自分の正確な採用年を確認し、年金公団のウェブサイトを通じて予想受給時期を事前に照会することが何よりも重要です。過去の入職者と新規採用者の年金受給時点が異なるため、個別的な退職設計が不可欠です。裁判所の判決を通じて制度の適法性が認められたため、今後この基準が揺るぎなく維持される見込みです。 💡 核心ポイント採用時期による支給時期の差は合法であり、個人別の退職シナリオを再構築する必要があります。 2. 2027年の公務員年金上昇率の予想と物価反映方式 2. 2027年の公務員年金上昇率の予想と物価反映方式 毎年物価上昇率を反映して引き上げられる公務員年金は、退職者の実質購買力を守る重要なセーフティネットの役割を果たしています。昨年の経済指標と物価上昇の傾向に基づいて予想すると、2027年の公務員年金も前年の消費者物価変動率と連動して引き上げられる可能性が高いです。物価が上昇する分だけ年金額も調整されなければ、退職後の生活水準をある程度維持できないからです。国民年金と同様に、公務員年金も物価上昇という大きな経済的圧力の中で受給者の生計を保護する中核的な仕組みです。毎年年初に公務員年金公団が発表する正確な上昇率の通知を確認しなければ、実際に口座に入ってくる金額を正確に見積もることができません。物価が急騰する時期には年金上昇幅への関心がさらに集中し、関連ニュースが毎日メディアで報道されることが多いです。物価上昇率連動方式は、固定された年金額の実質価値が低下する現象を防ぐ有用な装置です。毎年発表される上昇率の数値に目を配り、翌年の家計予算を事前に計画する知恵が必要です。 💡 核心ポイント物価上昇率と連動する年金引き上げ構造のおかげで、退職者の実質所得が一定水準で維持されます。 3. 辞職(議員免職)後の退職金と年金申請方法 3. 辞職(議員免職)後の退職金と年金申請方法 公務を途中で辞める辞職(議員免職)の場合、勤続期間が10年未満であれば、通常の年金形態ではなく退職一時金として精算されます。実際に若いうちに果敢に辞表を提出して退職した私の先輩は、公務員年金公団のウェブサイトを通じてこれまで支払った拠出金を返還してもらう手続きを経ました。この際、年金受給を円滑に進めるためには、人事部門が発行する経歴証明書や辞職に関する人事発令公文書などの書類を事前に用意しておく必要があります。書類が欠けると公団との行政処理過程で不要な時間的遅延が生じるため、退職前に書類を揃えておくのがコツです。時折、国民年金と公務員年金の加入期間を単純に合算すればよいと誤解するケースが多いですが、退職一時金の受給有無によって申請時点が全く異なります。職種間を移動した者であれば、公的年金連携制度の詳細な要件を慎重に検討しなければ不利益を避けることができません。退職後の迅速な生計資金の確保には、公団に提出する書類を事前に準備する徹底さが求められます。経歴証明書の発行から最終請求までの手順を事前に把握しておけば、時間を大きく節約できます。 💡 核心ポイント10年未満の勤続者における辞職時の退職一時金申請には、正確な証明書類が不可欠です。 4. 公務員年金改革と地方自治体の財政負担 最近、地方自治体中心の自治分権の議論が活発化する中、公務員年金負担金の増加分が基準人件費の算定から除外される制度的変化が生じました。地方自治体の立場から見ると、公務員年金負担金は毎年増加する固定支出であり、自治行政の運営にかなりの圧力として作用してきました。一部の代替人件費と年金負担金が予算限度の算定から除外されることで、地方自治体は福祉や災害対応などの民生現場に予算をもう少し使える余裕が生まれました。かつてウルサン環境公社の再推進過程で、技術職公務員が身分変動と年金の不利益を懸念して転職を拒否した事例は、年金制度が雇用安定性にどれほど大きな影響を与えるかを示しています。準公務員身分への転換時に、既存の公務員年金加入期間や給付がどのように変わるかという不安感が現場の労働者を動かしたのです。このように公務員年金制度の微細な変化は、単なる個人の老後問題を超えて、公共機関の組織改編や人材需給にも直接的な波紋を及ぼします。地方自治体の財政健全性を維持しつつ、公務員の身分安定を図る精緻な政策設計が求められる時期です。現場の声を反映しない一方的な推進は、深刻な労使紛争や人材流出を招きかねません。 💡 核心ポイント年金負担金の例外認可是地方自治体の負担を軽減しますが、現場公務員の身分不安の解消が先行しなければなりません。 5. 国民年金との違いと統合連携制度の活用 公務員年金は1960年に先に導入され、大韓民国の公的年金制度の基盤を築き、一般国民を対象とする国民年金よりも歴史が古いです。その後、1988年に国民年金が本格実施され、1999年の全国民拡大と2003年の小規模事業場適用を経て、現在の枠組みが整いました。職種年金である公務員年金と社会保険である国民年金は、それぞれ加入対象と拠出金積立方式に違いがありますが、老後保障という究極的な目標は同じです。両方の制度を経験した加入者であれば、公的年金連携制度を通じて両側の加入期間を繋げ、最低加入期間を満たすことができます。しかし、退職一時金をすでに受給していたり、ある年金から別の年金に移行したかどうかによって、申請締切期限と資格要件が全く異なります。制度を正しく活用できなければ、受け取れる年金を逃す可能性もあるため、国民年金公団と公務員年金公団の案内を同時に参照する必要があります。両年金制度の歴史を理解すれば、大韓民国の社会保障制度がどのように発展してきたのか全体の像を描くことができます。理系や行政職など多様な職種を経た退職予定者であれば、連携制度を積極的に活用することが有利です。 💡 核心ポイント公務員年金と国民年金の歴史は異なりますが、連携制度を通じて加入期間を合算して給付を受けることができます。 6. 成功した退職設計のための心構え 公務員年金制度が絶えず改革され、受給時期が遅れていく現実の中で、退職者に最も必要なのは柔軟な資産管理の姿勢です。過去の安易な考えで老後を準備していたのでは、増えた所得空白期間中に生活苦を味わう可能性があるため、今からでも徹底的な備えを始めなければなりません。毎年発表される年金上昇率と自分の予想受給額を正確に照合し、不足する生活費は個人年金や他の資産で補完する戦略が必要です。公務員年金公団が提供する多様なオンライン照会ツールや説明資料を頻繁に活用し、最新の制度変更を見逃さないようにしてください。周囲の噂に頼るのではなく、公的機関の信頼できる案内を基に、退職後の生活を少しずつ描いていくことをお勧めします。退職は終わりではなく、新しい人生のスタートポイントであるため、変化する制度を恐れるよりも、賢く活用する主体的な姿勢が重要です。政府政策と年金制度の変化の推移を継続的に観察し、個人の財務ポートフォリオを定期的にチェックする習慣を身につけてみてください。確かな情報力を基盤に準備された退職を迎えれば、これから訪れる老後の生活ははるかに余裕があり、豊かになるでしょう。 💡 核心ポイント変化する公務員年金制度に合わせて、能動的に老後計画を修正し、徹底的に備える必要があります。 よくある質問 公務員年金の支給時期はさらに遅くなる可能性がありますか? 公務員年金法改正により、すでに採用時期別に支給開始年齢が段階的に遅くなっており、国家財政状況と人口構造の変化に応じて、今後さらなる制度改善の議論が続く可能性があります。 10年未満の勤務後に退職し、年金の代わりに一時金を受け取ると不利益がありますか? 10年未満の勤続者は年金形態で受給できず、退職一時金として精算されます。この場合、後日の国民年金との連携申請要件を慎重に確認してこそ損失を減らすことができます。 公務員年金と国民年金の両方に加入していますが、合算できますか? 公的年金連携制度を利用すれば、両年金の加入期間を合算して最低加入期間を満たすことができます。退職一時金の受給有無によって申請時期が異なるため、注意が必要です。 2027年の公務員年金上昇率はどのように決定されますか? 公務員年金は前年の消費者物価変動率と連動して引き上げられるため、毎年年初に統計庁の物価上昇率発表と公務員年金公団の公式通知を通じて正確な上昇幅を確認できます。 =

3600t級「ソヒ」潜水艦のベールを脱ぐ…世界最長クラスの潜航能力で実戦配備準備

全長89メートルに達する3600トン級の次世代国産潜水艦「ソヒ」が、ついに水面に堂々たる姿を現しました。今回公開された「ソヒ」は、ディーゼル潜水艦の中で世界最高水準の潜航能力を誇り、国防技術の新たな地平を開きました。巨済にある造船所で最後の仕上げを行っている「ソヒ」は、間近に迫った進水式に向けて徹底的な最終作業に入りました。従来の常規潜水艦が抱えていた限界を乗り越え、長期間の水中作戦が可能になったことで、韓国海軍の水中防衛力は飛躍的に向上する見通しです。韓米国防協議体の代表団も現場を直接訪れ、この巨大な威容を確認しながら感嘆を禁じえませんでした。本記事では、世界を驚かせた「ソヒ」の核心技術力と今後の海軍戦力強化の見通しを詳しく見ていきます。 = 3600t級「ソヒ」潜水艦のベールを脱ぐ…世界最長クラスの潜航能力で実戦配備準備 1. ベールを脱いだ3600t級「ソヒ」の圧倒的な威容 1. ベールを脱いだ3600t級「ソヒ」の圧倒的な威容 巨済の沖合に位置する造船所の特殊艦事業場で、次世代潜水艦「ソヒ」がついに大衆の前に姿を現しました。全長89メートルという巨大な船体は、遠くから見ても圧倒的な規模感を誇り、現場関係者の視線を釘付けにしました。今回公開された「ソヒ」は、チャンボIII Batch-IIの2番艇として、韓国の水中戦力の核心と位置づけられています。正式な進水式を目前に控えた今回の公開は、国内外の防衛産業界の注目を一身に集めました。現場を訪れた専門家たちは、船体の仕上げ状態と建造完成度を絶賛し、親指を立てました。巨大な鉄の巨人が海に出る準備を完了させる過程は、韓国の防衛産業の底力を証明する代表的な光景です。 数多くの技術陣の汗が結集して完成した「ソヒ」は、単なる軍艦以上の意味を担っています。厳重なセキュリティの中で建造されていた核心施設の一部が公開され、韓国技術力の現状を推し量ることができました。長期間にわたり蓄積された造船技術と最先端の兵器体系が結合して誕生した成果物であるため、より一層意義深いものです。現場を訪れた外国使節団も、韓国の驚くべき建造速度と技術力に深い印象を受けたと伝えられています。この巨大な艦艇が荒波を切り裂きながら作戦海域を巡る日は、もうすぐそこまで来ています。 💡 核心ポイント全長89メートル規模の3600トン級「ソヒ」が巨済の造船所でその威容を披露し、実戦配備への期待を高めています。 2. 世界最長水準の潜航能力を備えた秘訣 2. 世界最長水準の潜航能力を備えた秘訣 「ソヒ」が特別な注目を集める最大の理由は、間違いなくディーゼル潜水艦の中で世界最高水準を誇る潜航能力にあります。従来の常規潜水艦は、酸素不足の問題により頻繁に水面に浮上しなければならない致命的な弱点がありました。しかし「ソヒ」は、空気非依存推進システム(AIP)と最先端のリチウムイオン電池を結合した革新的なハイブリッドシステムを採用し、この限界を完全に克服しました。これにより、過去のディーゼル潜水艦とは比較にならないほど長い時間、水中に留まりながら隠密な作戦を実行することが可能になりました。水中で長期間留まる能力は、敵の探知資産を回避する上で絶対的に有利であり、生存性を最大化します。 海中で音を立てずに長期間潜伏できることは、相手海軍に多大な心理的圧迫感を与えます。乗組員が狭い空間で経験する環境的制約も、新型バッテリーと換気技術の発展により、さらに快適になりました。エンジン作動中に発生するノイズまで徹底的に低減し、海の幽霊のように移動できるように設計されています。電力供給の安定性が高まったことで、各種最先端の電子機器と戦闘手段を同時に作動させることも可能になりました。世界舞台でも指折りのこの独自の水中作戦持続能力は、韓国海軍の作戦範囲を太平洋全域に拡大します。 💡 核心ポイント空気非依存推進システムとリチウムイオン電池を結合したハイブリッド駆動方式により、世界最長水準の水中滞在時間を達成しました。 3. 一層強くなった武装と戦略的価値 3. 一層強くなった武装と戦略的価値 水中での隠密性だけでなく、「ソヒ」は韓国海軍の戦略的抑止力を完成させる強力な武装まで完璧に内包しました。特に、潜水艦発射弾道ミサイル(SLBM)を運用できる垂直発射管(VLS)の能力が一層強化され、立体的な打撃能力を備えました。有事の際、敵の核心施設を隠密に打撃できる水中ミサイル発射機能は、国家安全保障の最も強力な盾となります。水上艦や航空機が接近しにくい地域でも、水中から直接戦略的任務を実行できる点が最大の強みです。こうした武装能力は、周辺国の海軍力増強に対抗し、韓国軍がバランスの取れた抑止力を維持する上で核心的な役割を担います。 最先端のソナー設備と統合戦闘体系が有機的に連動し、敵の動向をリアルタイムで探知・分析します。水中で収集された膨大な情報は、即座に指揮本部と共有され、完璧な作戦成功確率を保証します。過去には想像しがちかった精密打撃と広範な偵察任務を同時にこなす多目的潜水艦へと進化しました。敵には見えない恐怖として迫り、国民には確かな安心を与える真の海の守護者です。自主国防の歴史を新たに書き写している「ソヒ」の実戦配備過程は、今後世界の防衛市場でも大きな波紋を巻き起こすでしょう。 💡 核心ポイント強化された垂直発射管を通じて潜水艦発射弾道ミサイルの運用能力を強化し、強力な戦略的抑止力を確保しました。 4. 「プンテク」艦と共に輝くK-防衛産業の現在 4. 「プンテク」艦と共に輝くK-防衛産業の現在 「ソヒ」が建造されている同じ空間では、ウルサン級 Batch-IIIの5番艇である「プンテク」艦も、最終的な実戦配備準備に精を出しています。韓国海軍の水上戦闘艦と水中核心戦力が並んで建造されている様子は、国内造船産業の絶頂期を証明しています。巨済造船所の巨大なドックの中で、2隻の艦艇が同時に完成されていく光景は、訪問者の感嘆を誘うのに十分でした。水上と水中を網羅する最先端の戦闘艦が同時に建造される事例は、世界的にも指折りの例外的な成果です。両艦艇とも厳密な海上試運転を経て、来年頃に順次海軍に引き渡され、領海守護の最前線に投入される予定です。 ハンファ・オシャンの特殊艦事業場は、連日押し寄せる建造スケジュールと訪問客で活気に満ちています。技術陣は、たった一つの誤差も許さないという決意で溶接の火花を散らしながら、最後の部品組み立てに没頭しています。国産技術で完成した軍艦が次々と海に出ていく様子を見守る国民の誇りも、日に日に高まっています。こうした輝かしい成果は、単なる軍事力増強にとどまらず、韓国経済全体に活力を吹き込む触媒の役割を果たしています。世界最高水準の建造品質を認められたK-防衛産業の底力が、巨済の沖合で毎日証明されています。 💡 核心ポイント「ソヒ」とウルサン級「プンテク」艦が同じ造船所で同時に最終作業を経て、韓国防衛産業の底力を誇示しています。 5. グローバル防衛市場に向けた新たな挑戦 5. グローバル防衛市場に向けた新たな挑戦 国内で建造能力を証明した「ソヒ」の成功は、自然と海外市場に向けた巨大な挑戦へとつながっています。現在、カナダをはじめとする複数の海洋強国が韓国型潜水艦の優秀性に注目し、ラブコールを送っている状況です。ハンファ・オシャンが主導する今回の潜水艦受注競争において、「ソヒ」の検証済みプラットフォームは最も強力な武器として機能しています。世界最長水準の潜航能力と優れた居住快適性を同時に備えた機種であるという点が、海外バイヤーの心を掴みました。数多くの競合国が激しい競争を繰り広げるグローバル受注市場で、韓国製潜水艦が堂々と最終勝者になるかどうか、その行方が注目されています。 防衛産業は、もはや単なる兵器取引を超え、国家間の信頼と技術同盟を象徴する重要な指標となりました。厳格な品質管理と納期遵守という韓国特有の長所が、海外市場で信頼を築く最大の原動力になっています。巨済造船所を訪れた韓米国防協議体代表団も、こうした防衛協力の可能性について深い共感を示しました。国産技術で作られた潜水艦が太平洋を渡り、世界の海を巡る日が現実のものに近づいています。韓国が名実ともに世界3大防衛輸出国へと飛躍するその日まで、「ソヒ」の歩みは続きます。 💡 核心ポイント優れた技術力を基盤に、カナダなどグローバル潜水艦受注競争で有利な高台を確保しています。 6. 未来の海軍力の核心となる「ソヒ」の見通し 6. 未来の海軍力の核心となる「ソヒ」の見通し 来年の海軍引き渡しを目標に最終仕上げに入った「ソヒ」は、間もなく韓国の海洋安全保障の核心戦力として定着するでしょう。目に見えませんが、海の深い場所で鉄壁のような警戒態勢を維持する「ソヒ」の存在は、敵にとって最も恐ろしい対象です。最先端のハイブリッド推進システムと強力な武装能力が調和し、韓国海軍の作戦範囲を一層飛躍させました。残りの海上試運転過程でも、すべての性能指標が完璧に検証され、無事に実戦配備されることを期待します。国民全員が一丸となって応援する「ソヒ」が、荒波を切り開きながら韓国を力強く守ってくれるでしょう。 防衛産業の発展は、国家の存亡と直結する重大な課題であり、それを現実のものにするのは現場の熱い汗です。今後も、私たちの技術で作られた名品兵器が世界舞台でさらに輝くよう、継続的な関心と投資が必要です。読者の皆さんが今回のニュースを通じて韓国海軍の威容を確認し、国防安全保障の重要性を改めて深く認識するきっかけとなることを願います。間近に迫った進水式で堂々たる姿を誇示する「ソヒ」の力強い航海を、皆さんと一緒に熱く拍手しながら見守りましょう。 💡 核心ポイント徹底的な試運転を経て来年海軍に引き渡される「ソヒ」は、韓国の海洋安全保障の確かな核心戦力として活躍する見通しです。 よくある質問 「ソヒ」の規模と艦級はどのようになっていますか? … Read more

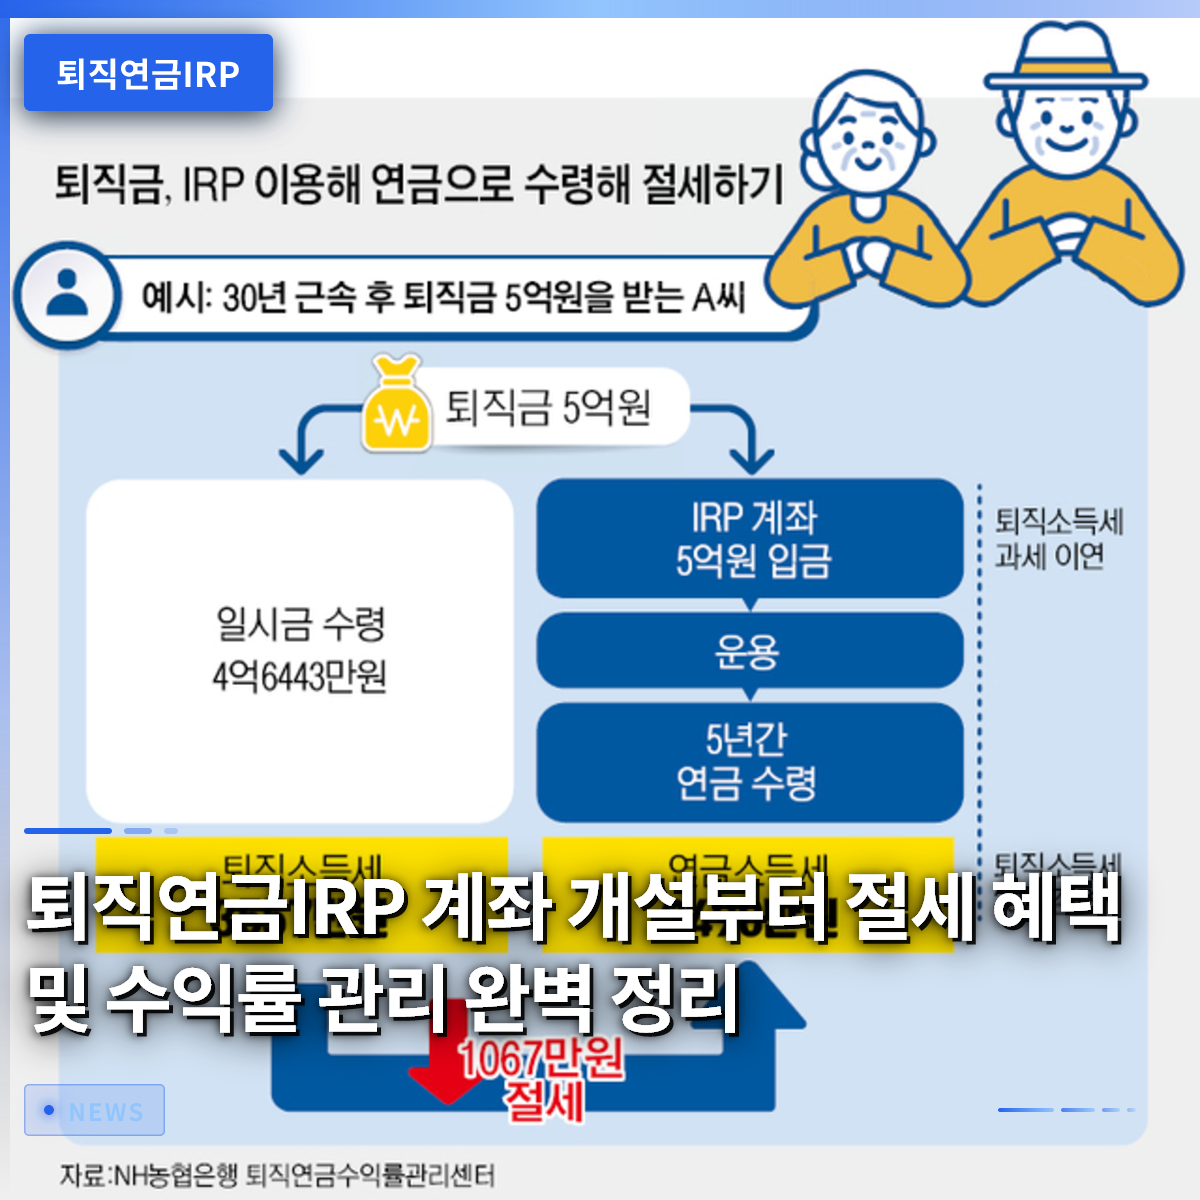
退職年金IRP口座開設から節税メリットおよび収益率管理まで完全整理

退職年金IRP口座は、転職や退職時に受給した退職金を安全に蓄え、年末調整での税額控除まで受けられる必須の金融商品です。昨年転職したキム係長は、前職の退職金をそのまま放置していたことに気づき、個人型退職年金口座に移管したことで数十万ウォンの税金を節約できることを知りました。多くの人が老後準備の重要性を感じていても、複雑な用語や厳しい条件 때문에加入をためらう傾向があります。しかし、この制度を正しく理解し活用すれば、老後資金の確保と節税という二兎を追うことができます。この記事では、口座開設方法から安全な資産運用戦略、注意点まで詳しく見ていきましょう。今から始める小さな関心が、将来の確かな支えとなるでしょう。 = 退職年金IRP口座開設から節税メリットおよび収益率管理まで完全整理 1. 退職年金IRPとは何か、加入対象者は誰か 1. 退職年金IRPとは何か、加入対象者は誰か 個人型退職年金(IRP)は、労働者が在職中または転職時に受給した退職給付金を自分の名義の口座に積み立て、退職時まで運用し続けられる制度です。かつては退職者だけが加入可能でしたが、現在は所得のあるすべての就業者や自営業者まで加入範囲が広がりました。フリーランサーや労務提供業者など、従来のサラリーマンの枠にはまらない方々も、所得を証明できれば誰でも加入してメリットを享受できます。サラリーマンであれば、会社が加入してくれる確定給付型や確定拠出型に加え、個人で追加拠出を行うことで余剰資金をさらに増やせるという利点があります。周囲で、年末調整の還付金を増やすためにこの口座を新規作成する同僚をよく見かける理由もここにあります。退職後の生活を事前に準備したい方は、誰でも今日すぐに金融会社のアプリを通じて加入対象かどうかを確認し、口座を作成できます。個人型退職年金制度は、労働者の安定した老後生活を保障するために国家が積極的に推奨している代表的な老後設計手段です。定期的に給与を受け取るサラリーマンだけでなく、事業を営む自営業者も自身の老後資金を直接積み立て、税制上のメリットを受けることができます。 💡 核心ポイント所得のある労働者と自営業者なら誰でも加入できる個人型退職年金IRPは、老後資金確保のための必須の仕組みです。 2. 退職年金IRP口座の確認および開設手続き 2. 退職年金IRP口座の確認および開設手続き 自身の退職年金IRP口座を確認したり新規作成したりしたい場合は、メインバンクや証券会社のモバイルアプリを活用するのが最も迅速で便利です。スマートフォンで該当金融機関のアプリにログインし、年金や資産管理メニューに入れば、現在保有している口座の内訳を一目で確認できます。もし口座がなければ、非対面での身分証確認手続きを経て、支店に足を運ぶことなく数分で新しい口座を開設できます。転職を控えたサラリーマンは、退職前に新しい金融会社で口座を作成しておかなければ、退職金の円滑な移管受け取りができません。口座を開設した後、旧会社の担当部署に新しい口座情報を伝え、退職金が安全に振り込まれるよう手配する必要があります。口座開設過程で、元本保証商品と実績配当商品のどちらを選ぶべきか悩む方が多いですが、自身の投資傾向を考慮して慎重に決定すべきです。モバイルアプリによる非対面口座開設は、サラリーマンが勤務時間中に銀行を訪れる手間をきれいに解決してくれます。口座番号を発行した後、金融監督院の統合年金ポータルサービスを通じて、散在している自身の年金情報を一箇所に集めて確認することも可能です。 💡 核心ポイントスマートフォンアプリを使えば、支店訪問なしに非対面で簡単に口座を開設し、既存の年金内訳を確認できます。 3. 年末調整の税額控除メリットと節税効果の最大化 3. 年末調整の税額控除メリットと節税効果の最大化 年末調整シーズンが近づくと、サラリーマンが最初にチェックする項目の一つが、この口座への拠出金に対する税額控除メリットです。普段からコツコツと追加拠出を行っていれば、年末に国税庁から受け取る還付金額が目に見えて増加し、満足度が非常に高くなります。年間拠出限度額内で一定の割合を税額から直接控除できるため、所得のあるサラリーマンにとって最高の節税手段とされています。例えば、毎月一定額をコツコツ貯めて1年間に積み立てた拠出額に対して高い控除率を適用すれば、数十万ウォンから数百万ウォンまで税金を節約できます。他の金融商品と合算して限度額が適用されるため、自身の年間総給与水準に合わせて拠出金額を戦略的に調整する知恵が必要です。税制上のメリットを賢く活用したい場合は、毎月自動振替を設定しておき、気にせず自然と資金が蓄まるようにシステムを整えるのが有利です。税額控除を受ける際の注意点として、中途解約するとこれまで受けたメリットを返還しなければならない可能性があります。したがって、直ちに使用しない余剰資金を中心に計画を立てるべきであり、やむを得ず資金が必要になった場合は、中途払い戻し制度をまず確認するのが賢明です。 💡 核心ポイント年末調整時に高い税額控除メリットを受けられるため、計画的な追加拠出はサラリーマンにとって必須の資産形成戦略です。 4. 安全資産の義務比率と効率的な資産運用方法 個人型退職年金IRP口座内では、預金のような安全資産だけでなく、株式型上場指数ファンドなど多様な投資商品に資金を運用できます。ただし、投資リスクが高い商品に全資産を投資できないよう、法律で安全資産を一定比率以上必ず確保するよう定めています。総積立金のうち一定比率以上は元本保証商品で埋めなければならないため、積極的な投資を望む人にとってはやや物足りなく感じられるかもしれません。しかし、安全資産側にも金利連動型商品や債券型投資商品を適切に配分すれば、安定性を保ちながら収益率を高めることができます。最近では、様々な証券会社が手数料を下げ、収益率の競争力を強化するにつれ、加入者が選べる投資商品の幅がさらに広がりました。自身の投資傾向に合わせて、株式型資産と安定した債券型資産を適切に組み合わせ、長期的な視点で 꾸준히管理する姿勢が何よりも重要です。実際に口座内を確認すると、安全資産の規定を守りつつ株式比率を最大限に高めて積極的に収益を追求する加入者を容易に見つけることができます。金融会社ごとに提供されるポートフォリオ推奨サービスを活用すれば、複雑な金融知識がなくても簡単に資産配分比率を調整できます。 💡 核心ポイント安全資産の義務比率を遵守しつつ、多様な金融商品を組み合わせ、長期的な投資収益率を管理すべきです。 5. 転職および退職時の退職金管理と実物移転制度の活用 会社を移ったり退職したりした際に手元に入る退職給付金は、必ず個人型退職年金IRP口座に移管して引き続き運用しなければ、税負担を減らすことができません。かつては転職時に退職金を現金で受け取り、税金を差し引かれることが多かったですが、今は制度が改善され、より有利に管理できます。退職金を口座にそのまま移管しておけば、直ちに税金を支払うことなく退職時点まで課税が繰延べられ、複利効果を最大化できます。最近では、複雑な売却手続きを経ずに、既存の保有商品をそのまま他の金融会社に移動できる実物移転制度が導入され、便利になりました。ただし、年金貯蓄口座と個人型退職年金口座間の移動は、依然として現金化プロセスを経る必要があるなど、細かな規則の違いがあります。したがって、転職を計画しているサラリーマンは、自身が加入している商品の特性を事前に把握し、不要な手数料や損失が発生しないよう慎重に検討すべきです。退職金が手元に入ったからといってすぐに消費してしまうと、後で退職時にまとまった資金が消えてしまい、大きな困難に直面する可能性があるため注意が必要です。退職年金口座を通じて 꾸준히管理すれば、税金を節約し、老後資金も安全に守れるため、一石二鳥の効果を享受できます。 💡 核心ポイント退職時に退職金をIRP口座に移管して課税繰延べメリットを享受し、実物移転制度を通じて効率的に管理しましょう。 6. 成功した退職生活のための長期的な展望と実践 退職後の生活をゆとりがあり豊かにするためには、今日すぐに自身の退職年金IRP口座を開いて状態を確認するという小さな実践が必要です。専門家は、今後高齢化社会がさらに深刻化するほど、自ら老後資金を準備する能力の重要性がより大きくなると口を揃えて強調しています。毎月一定額を 꾸준히拠出し、収益率を定期的に確認する習慣をつけると、退職時に直面する経済的負担を大きく軽減できます。周囲の噂に揺らぐのではなく、自身の所得水準と退職時期を冷静に計算し、それに合った月次拠出額を設定するのが賢明です。今は目の前の支出が惜しく感じられるかもしれませんが、未来の自分にとって最も確実で安全な投資であるという事実を決して忘れてはいけません。この記事を読んだことをきっかけに、スマートフォンアプリを開いて自身の年金資産を確認し、確かな未来への第一歩を踏み出してみてください。今後、金融市場の変化に合わせて、多様な節税商品と収益率向上策が次々と登場すると期待されています。変化する流れに関心を寄せ、積極的に対応する姿勢こそが、成功した退職生活を完成させる最強の武器となるでしょう。 💡 核心ポイント 꾸준な関心と定期的な口座チェックだけが、豊かな退職生活と成功した老後資産形成を保証します。 よくある質問 会社を辞めたら、必ずこの口座で退職金を受け取らなければならないのですか? はい、法律で義務化されており、退職時に本人名義の個人型退職年金IRP口座で退職金を受領し、退職時まで年金形式で運用しなければ、税制上のメリットを完全に享受できません。 途中で必ずお金を使わなければならない場合、税金上の不利な点がありますか? やむを得ない事由を除き、一般的な事由で中途解約や払い戻しを行うと、これまで受けた税額控除メリットを返還する必要があり、その他所得課税が課される可能性があるため慎重であるべきです。 毎年いくらまで拠出するのが税制上のメリット面では最も有利ですか? 年間拠出限度額と税額控除限度額が定められているため、自身の年間総給与額と他の年金商品への加入状況を考慮し、自分に最適な金額を決めるのが 좋습니다。 銀行と証券会社、どちらで口座を作るのが良いですか? 元本保証商品中心の安定した管理を望むなら銀行が有利で、多様なファンドや株式型商品で積極的な収益率を追求したいなら証券会社を選ぶのが 좋습니다。 … Read more

中秋の供膳準備費用が前年比1.5%低下した理由:平均19万6000ウォン

今年の中秋節(チュソク)の供膳(チェチェサング)準備費用は平均19万6630ウォンと集計され、前年同期比で1.5%低下したことが確認されました。祝日を目前に控え、生活必需品の物価が急騰するのではないかという懸念が高まっていましたが、幸いなことに一部の需要期品目の価格が安定傾向を示しています。韓国農水産食品流通公社(aT)が全国の伝統市場と大型流通企業を対象に行った調査結果によると、果物類と水産物の供給量が増加したことが、全体費用の低下を牽引しました。さらに、政府が支援する多様な割引特典や農協の半額供膳キャンペーンが加わることにより、消費者の負担が大幅に軽減されました。実際に伝統市場で買い物をしている主婦たちは、リンゴやナシなどの果物コーナーで、例年よりも財布の紐が緩みやすくなったことを実感しています。本記事では、具体的な品目別の価格変動の推移とともに、生活必需品の物価を下げることができた背景を詳しく見ていきましょう。 = 中秋の供膳準備費用が前年比1.5%低下した理由:平均19万6000ウォン 1. 品目別の価格変動と総買い物コスト 1. 品目別の価格変動と総買い物コスト 供膳に並ぶ24の品目を綿密に調査した結果、全体の平均費用は19万6630ウォンとなり、前年よりわずかに減少しました。4人家族を基準に、野菜や果物、畜産物まで幅広く買い物をした場合、例年と同等か、むしろ安くなった品目が目立ちます。祝日の準備を始める主婦にとっては嬉しいニュースであり、買い物カゴを埋める手が少し軽くなっています。もちろん、すべての品目の価格が下がったわけではなく、品目ごとに喜ぶ者と悲しむ者が分かれる様子を容易に見つけることができます。どの食材の価格が上がり、どの食材の価格が下がったかを事前に把握して買い物をする知恵が、かつてないほど重要になっています。伝統市場と大型流通企業で同時に調査を実施した結果、流通チャネルごとに割引幅にわずかな差がありました。特に大型流通企業は独自の割引キャンペーンを大規模に展開し、前年より供膳費用を大幅に削減したことが明らかになりました。政府が支援する農畜産物割引クーポンと組み合わせることで、体感される物価はさらに低くなったという評価が支配的です。例えば、普段は価格が高くて購入を躊躇していた品目も、今回の機会を活用すればはるかに合理的な価格で購入できます。供膳の準備を控えている方は、こうした流通企業別の割引キャンペーンを事前に確認することが賢明な消費方法です。 💡 核心ポイント供膳の平均費用は19万6630ウォンで前年比低下し、政府支援と割引キャンペーンが大きな役割を果たしました。 2. 果物類の価格下落傾向と供給の安定化 2. 果物類の価格下落傾向と供給の安定化 今年の中秋節の買い物カゴの物価を最も大きく安定させた立役者は、まさに果物類と言えるでしょう。リンゴ5個の価格は1万1468ウォンで、前年同期比で実に13.4%も急落し、主婦たちの歓声を呼びました。昨年の不作で金価格に匹敵していたリンゴも、今年は気象条件が改善し収穫量が増えたことで本来の姿を取り戻しました。一方、ナシ3個の価格は9274ウォンで前年比1.8%と小幅に上昇しましたが、果物全体の予算に大きな打撃を与えるレベルではありません。供膳に必ず並ぶナツメ、クリ、干しナツメもそれぞれ10.7%、9.8%、23.8%と価格が下落しました。果物の価格が 이처럼安定傾向を示したおかげで、供膳を準備する際に最も負担が重かった果物費用への懸念を大きく軽減できました。祭礼用の果物を選ぶ際、例年のように個数が不足するのを心配する必要はなく、今年は充実した構成で供膳を豊かに彩ることができます。伝統市場の果物店を訪れた店員たちも、客が果物を選ぶ際に価格表示を見てためらう姿が減ったと口を揃えています。中秋節を目前に控え、果物の供給量がさらに増加すると見込まれており、祝日当日まで安定傾向が続くことが期待されています。新鮮で美味しい新果物を手頃な価格で味わえることが、今年の祝日の最大の利点です。 💡 核心ポイントリンゴやクリなどの主要果物類の供給が増加し、前年比で価格が大幅に下落して家計負担を軽減しました。 3. 畜産物と野菜類の価格の明暗 3. 畜産物と野菜類の価格の明暗 果物類が嬉しい下落傾向を示した一方で、畜産物や一部の野菜類は価格が上昇するか、膠着状態を維持しています。牛肉のソルド(薄切り肉)900グラムは3万7053ウォンで前年比3.2%上昇し、ヤンジ(バラ肉)や豚肉の前腿肉も小幅に上昇しました。特に卵10個の価格は2370ウォンで11.3%も跳ね上がり、料理を準備する主婦たちのため息を誘いました。野菜類の場合、白菜やホウレンソウの価格は小幅に下落しましたが、大根とズッキーニはそれぞれ8.0%と18.6%上昇し、対照的な様相を呈しました。山野草の副菜やスープを作る際に必須の食材の価格変動が激しいため、綿密な価格比較が不可欠です。畜産物の価格上昇は、飼料価格の高騰と出荷量の調整など複合的な要因が作用したためと分析されています。祝日の需要が集中する時期の特性上、肉類の価格は簡単に下がらない傾向があるため、買い物予算を立てる際に注意が必要です。野菜類も、夏場の豪雨と猛暑の影響で一部の品目の生育が不振だったことが、価格上昇に直接的な影響を与えました。しかし、政府が備蓄量を放出し、割引支援を集中させることで、急激な上昇をある程度抑制する効果を上げました。品目ごとに価格の上下が異なるため、伝統市場とスーパーのチラシを比較しながら倹約的に買い物をする知恵が必要です。 💡 核心ポイント畜産物と一部の野菜類は価格が上昇しましたが、政府の備蓄量放出により急騰を食い止めることができました。 4. 水産物、林産物、加工食品の動向 4. 水産物、林産物、加工食品の動向 祭礼用に欠かせない水産物や林産物の価格も、品目ごとに喜ぶ者と悲しむ者が分かれる様相を見せました。スケトウダラ800グラムは1万493ウォン、サケ3匹は4926ウォンで、それぞれ0.8%と23.2%価格が下落しました。一方、干しスケトウダラ1匹は6061ウォンで8.5%上昇し、ワラビの価格も4.9%上昇して対照をなしました。林産物に属するナツメ、クリ、干しナツメが大きく下落したおかげで、水産物と林産物全体の買い物コストは比較的安定しています。祝日の膳に並ぶ品目が非常に多様なため、特定の品目が上がっても他の品目が下がれば全体のバランスが保たれます。加工食品の場合、豆腐、清酒、ソンピョン(餅)の価格が前年比で2%から10%程度上昇したと調査されています。一方、小麦粉、シクヘ(米飴飲料)、ヤクァ(餅菓子)の価格は小幅に下落し、加工食品全体の平均は緩やかな水準を維持しました。ソンピョンは祝日の雰囲気を醸し出す核心的な食べ物のため、価格上昇は少し残念ですが、伝統市場で直接作ったものを買うか、割引キャンペーンを利用すれば負担を軽減できます。祝日の料理を準備する際に加工食品の割合が高くない場合、全体予算への影響は小さい傾向です。多様な割引特典を活用すれば、実際の支出金額は調査結果よりも大幅に減少する可能性があります。 💡 核心ポイントサケや果物加工品などは価格が下落しましたが、一部の水産物やソンピョンなどは小幅に上昇しており、綿密な比較が必要です。 5. 割引支援とオンヌリ商品券の還付特典の活用方法 5. 割引支援とオンヌリ商品券の還付特典の活用方法 供膳費用を実質的に下げることができた最も強力な武器は、政府と流通企業が手を組んで展開した大規模な割引キャンペーンです。農産物、畜産物、林産物を最大40%まで安く購入できる割引クーポンが9月30日まで発行されます。大型流通企業も独自のマージンを縮小しながら、祝日の商機を狙った半額割引キャンペーンを大々的に展開しています。こうした政府支援と流通企業の努力が相まって、消費者が体感する買い物カゴの物価は目に見えて軽くなりました。祝日が近づくほど、流通企業の割引競争がより激しくなるため、買い物のタイミングをうまく調整することが有利です。伝統市場をよく利用する消費者であれば、オンヌリ商品券の還付キャンペーンを積極的に活用することが非常に賢明な方法です。伝統市場で国産農水畜産物を購入したレシートを持って還付ブースを訪れると、購入金額の最大30%を返金してもらうことができます。今回の還付キャンペーンは中秋節直前まで行われるため、市場を訪れる際は事前に日程を確認して訪問するのが 좋습니다。政府支援金と商品券還付制度を十分に活用すれば、実際の供膳買い物費用は19万ウォン台よりもさらに低くなる可能性があります。近隣の中小企業者を助け、家計支出も節約できる一石二鳥の祝日買い物の機会を逃さないようにしましょう。 💡 核心ポイント最大40%の割引と伝統市場のオンヌリ商品券還付キャンペーンを活用すれば、買い物費用をさらに節約できます。 6. 中秋節の買い物見通しと倹約消費の決意 6. 中秋節の買い物見通しと倹約消費の決意 今年の中秋節を前に、需要期品目の供給量が継続的に増加すると予想され、買い物物価は下落安定傾向が続く見通しです。祝日当日が近づくほど、新製品が本格的に市場に溢れ、流通企業のセールや割引キャンペーンがピークに達するためです。したがって、一度にまとめて買い込むよりも、必要な時期に合わせて少しずつ分けて購入する戦略の方がはるかに有利です。政府も物価安定のために備蓄量を継続的に放出すると表明しているため、庶民経済の負担は大幅に軽減されるでしょう。今回の機会を通じて、無駄のない倹約的な買い物習慣を身につけ、家族と温かい祝日を迎える準備をしましょう。物価が安定していると言っても、不要な品目を衝動的に購入すれば予算を超過しやすいです。買い物に出かける前に、必ず必要な品目だけをリストアップし、それに合わせて購入する習慣が何よりも重要です。伝統市場と大型スーパーの価格の長所と短所を事前に把握し、オンライン割引キャンペーンまで綿密に比較する努力が必要です。家族や親戚が集まり情を分かち合う貴重な中秋節だからこそ、賢明な消費で財布の負担を減らし、笑顔を増やしましょう。残りの期間中に実施される多様な割引特典を十分に活用し、充実した中秋節の供膳を完成させてください。 💡 核心ポイント祝日直前まで新製品供給と割引キャンペーンが続くため安定傾向が見込まれ、倹約的な消費戦略が必要です。 よくある質問 今年の中秋節の供膳費用はいくらですか? 4人家族を基準に平均19万6630ウォンが必要で、前年比1.5%低下したとされています。 価格が最も大きく下がった品目は何ですか? 果物類と水産物の供給量が増加し、リンゴ、クリ、ナツメの価格が大きく下落しました。 買い物費用をさらに節約するにはどうすればいいですか? 政府の割引支援を活用するか、伝統市場でオンヌリ商品券の還付キャンペーンを利用すると、最大30%まで返金を受け取れます。 中秋節直前の買い物見通しはどうですか? … Read more

退職年金の受給方法、税金を節約するノウハウとIRP・年金貯蓄の総まとめ

退職金を一時金として全額引き出して使ってしまうと、莫大な税金を課される可能性があります。そのため、必ず年金口座を通じて分割して受け取る必要があります。退職を控えた社会人が最も悩むのは、一括で受け取るか、毎月分割で受け取るかという点です。実際に退職したAさんは、窓口担当者の勧めに従い一時金を選択したところ、数百万円の税金をそのまま納付した後に大きく後悔しました。もし退職金を個人型確定拠出年金(IRP)口座に先に移管し、年金形式で受け取っていれば、最大で半額まで税金を減らすことができたのです。国民年金、退職年金、個人年金を有機的に結びつけ、生涯にわたる収入の流れを設計する知恵が不可欠です。この記事では、最も有利な退職年金の受給方法と税金の計算構造を、具体的な事例を挙げて詳しく解説します。 = 退職年金の受給方法、税金を節約するノウハウとIRP・年金貯蓄の総まとめ 1. 退職年金受給方法の二つの分岐点 1. 退職年金受給方法の二つの分岐点 退職金を受け取る際、一括受給(一時金)と毎月分割受給(年金)のどちらかを選択する必要があります。すぐにまとまったお金が必要だからといって、安易に一時金で引き出して使ってしまうと、国家が課す退職所得税を全額支払わなければなりません。しかし、55歳以降に年金口座を通じて分割して受け取れば、一時金で受け取る場合よりも税金を大幅に減らすことができます。長期間勤めた人ほど退職金の規模が大きいため、税金の差は数百万円から数千万円にまで開くこともあります。したがって、退職した瞬間にお金を引き出さず、必ず個人型確定拠出年金(IRP)口座への移管手続きを経る必要があります。この小さな選択の差が、退職後の生活の質を根本から変える決定的な要因となります。 退職者にとって安定したキャッシュフローを作ることは何より重要であり、年金形式が有利です。一度にまとまったお金を手に入れると、知らず知らずのうちに不要な出費が増え、老後資産が瞬く間に底をつくことが容易です。一方、毎月一定の日に銀行口座に生活費が振り込まれるようになれば、長期的な資金計画を立てる方がずっと楽になります。専門家も口を揃えて、退職資金は一度に使い切らず、複数の段階に分けて生涯にわたって口座に入ってくるようにするよう助言しています。退職年金の受給方法を正しく理解し実践するだけで、老後破産を防ぐ最も確実な防波堤を築くことになります。 💡 核心ポイント退職金は一時金よりも年金として受給することで、税金を節約し、安定した老後のキャッシュフローを作ることができます。 2. 個人型確定拠出年金(IRP)口座と節税効果 2. 個人型確定拠出年金(IRP)口座と節税効果 会社が支払う退職金は、必ず個人型確定拠出年金(IRP)口座に振替えることで、税制上のメリットを十分に享受できます。この口座に振替えた退職金は、すぐに課税されるわけではなく、実際に年金を受給する時点まで納税が先送りされる課税繰延べの恩恵を受けます。さらに、年金として受給する期間中、本来支払うべき退職所得税の30パーセントから最大40パーセントまで減免を受けることができます。例えば、2億ウォンの退職金を一時金で受け取ると数百万ウォンの税金が発生しますが、年金に切り替えると税金が大幅に減少します。実際に計算してみれば、なぜ周りの人々が年金口座への移転を強く推奨しているのか、納得させられるでしょう。 社会人が年末調整時に積極的に活用すべき税額控除機能も見逃せない大きな利点です。普段からこの口座に自分のお金を追加で拠出すれば、年末調整時に拠出金額に応じてかなりの税金が還付されます。年収レベルによって控除率が異なりますが、毎年 꾸준히お金を積み立てれば、老後資産を積み上げると同時に税金も節約できる一石二鳥の効果を得られます。ただし、このお金は55歳以前には特別な事情がない限り引き出すことが難しいため、長期的な視点で資金を運用する必要があります。十分な事前準備なしに安易に加入するのではなく、自身の収入と支出構造を慎重に見極めた上で拠出金額を決定することが望ましいです。 💡 核心ポイント個人型確定拠出年金(IRP)口座を活用すれば、課税繰延べと税額控除の恩恵を同時に受け、大幅な節税が可能です。 3. 年金受給条件と詳細要件の確認 3. 年金受給条件と詳細要件の確認 退職金を年金形式で受け取るには、法律で定められた3つの厳格な条件をすべて満たす必要があります。第一の条件は加入期間が最低5年以上であること、第二の条件は年齢が満55歳以上であることです。第三の条件は、年金受給限度額以内で毎年分割して受け取ることですが、この限度額を超えると一時金とみなされます。もしこれらの条件を満たさない状態で口座を解約すると、これまで受けてきた税制上の優遇措置を返還しなければならない可能性があります。したがって、退職時期が近づいたら、自身の加入期間と生年月日を事前に確認し、受給タイミングを正確に調整する必要があります。 場合によっては、退職金額が非常に少ない場合や、緊急に医療費が必要な場合などに例外規定が適用されることもあります。残高が一定基準以下である場合や、法律で定められたやむを得ない事由が発生した場合、年金開始年齢に達していなくても例外的に引き出すことができます。しかし、一般的な社会人であれば、退職後55歳になるタイミングに合わせて年金開始申請を行うのが最も一般的かつ有利です。銀行や証券会社の専用カスタマーセンターを通じて、自身の推定年金受給額と加入期間を事前に照会しておくのが 좋습니다。退職設計は突然直面すると途方に暮れるため、在职中のうちに事前に準備する姿勢が必要です。 💡 核心ポイント年金受給には、加入期間5年以上、満55歳以上、年金受給限度額の遵守という3つの条件を満たす必要があります。 4. 株式と債券を活用した老後資産の増やし方 年金口座に入った貴重な退職金は、ただ放置するのではなく、様々な金融商品に投資して運用する必要があります。株式型商品で積極的な収益を追求する一方で、安全な債券型商品を組み合わせて、資産全体のボラティリティ(変動性)を下げるべきです。最近では、個人向け国債や多様な実績分配型保険商品を活用し、退職後も資産を安定して増やそうとする人々が increasing しています。若い頃は株式の比率を高めて積極的に資産を増やし、退職時期が近づくにつれて債券の比率を高めて資産を守る戦略が安全です。退職後は元本を削る恐怖から解放され、毎月発生する利息や配当金で生活する構造を作らなければなりません。 投資経験が少ない退職者は、元本が減ることを過度に恐れ、単純に預金だけに資金を預ける傾向があります。物価上昇率に対して預金金利が低すぎると、実質的な資産価値がむしろ減少する結果を招きます。したがって、専門家の助けを借りて、自身の性格に合った生涯所得設計プログラムを確認し、定期的にポートフォリオを見直す必要があります。退職後の人生は想像以上に長いため、資産が自ら働いてお金を稼いでくるシステムを必ず構築しなければなりません。金融機関が提供する退職専用ラウンジを訪れ、専門家と相談することも良い選択肢になります。 💡 核心ポイント退職年金口座内で株式と債券を適切に配分し、インフレに備えながら資産を継続的に運用する必要があります。 5. 中途解約および解約時の注意点 退職年金口座を運用していく中で、やむを得ず事前に引き出さなければならない中途解約の状況に直面することもあります。住宅の購入や家賃保証金の準備、あるいは本人や家族の大病による治療費が必要な場合など、法的に中途解約が許可されています。しかし、こうした特別な事由でないにもかかわらず、単なる気まぐれや娯楽費のために口座を解約すると、これまで受けてきた恩恵がすべて失われます。中途解約するとまとまったお金を手に入れることができますが、直ちに支払わなければならない税金の負担と老後資産の空白という大きな代償を払うことになります。したがって、本当に避けることのできない状況でない限り、年金口座は最後まで維持することが絶対に得策です。 口座を解約する前に、金融機関の窓口やHomeTaxを通じて推定税金を必ず事前にシミュレーションする必要があります。想像以上に多くの金額が税金として差し引かれることを目で確認した瞬間、安易に解約しようとした気持ちが消え去ります。転職するたびに受け取る退職金を途中で使わず、継続してIRP口座に積み立てていくことが、真の資産管理の秘訣です。退職時に初めてその真価を発揮するこの年金口座は、将来の老後の確かな支えであり、最も強力な緊急資金となります。今の利便性よりも、遠い未来の安定した生活を見据え、誘惑に打ち勝つ賢明な態度が必要です。 💡 核心ポイント特別な事由以外の中途解約や無分別な解約は、税金負担と老後破産につながるため、徹底的に避けるべきです。 6. 国民年金と個人年金の調和的な組み合わせ 成功した老後を完成させるためには、退職年金だけに頼るのではなく、国民年金と個人年金を組み合わせる必要があります。国家が支給する国民年金は、受給時期を少し遅らせてより多くの金額を受け取るように設計することも優れた方法です。これに会社の退職年金と、個人が別途加入した年金貯蓄を加えることで、三層年金の堅牢なセーフティネットがようやく完成します。毎月決まった日にこの3つの経路からキャッシュフローが入ってくるようになれば、退職後も現役時代と変わらない安定した生活を楽しむことができます。退職後に10億ウォンという莫大なまとまったお金を一度に集めるのではなく、毎月流入するキャッシュパイプラインを複数作ることに集中すべきです。 今すぐ銀行アプリを開き、自身の年金加入状況を詳細に照会し、不足している部分を埋めていく小さな行動が必要です。10年後、20年後の自分の姿は、今日自分が下す金融判断一つ一つによって正直に形作られていきます。税制上のメリットを細かく 챙み、年金受給方法を賢く選択する習慣が、豊かで余裕のある老後を贈ります。今日からすぐに一時金受給の誘惑を振り払い、年金中心の資産設計へと方向を大胆に転換してみてください。一生働いた対価として得た貴重な資産を最後まで守り、賢く増やしていく素晴らしい退職者になることを心から応援しています。 💡 核心ポイント退職年金、国民年金、個人年金を有機的に組み合わせ、多層的な老後のキャッシュフローを構築する必要があります。 よくある質問 退職金を一時金で受け取ると、どれくらい税金が増えますか? 一時金で受け取ると退職所得税がそのまま課税されますが、年金口座に移管して分割して受け取れば、税金の30パーセント以上を減免を受けられ、税金負担が大幅に軽減されます。 IRP口座にあるお金はいつから年金として受け取れますか? 加入期間が5年以上であり、満55歳以上の年齢に達した時点で、年金受給限度額内で毎月分割して受け取ることができます。 … Read more

ゴルファー・ヤン・ユンソのプロフィール 女子ゴルフ ヤン・ユンソ 身長 優勝 賞金 ドライブ距離 総まとめ

2026年現在、韓国女子ゴルフ界で最も輝かしい活躍を見せ、一気に大型有望株として台頭した人物こそ、国家代表のヤン・ユンソ選手です。多くのファンが検索窓に「ヤン・ユンソプロ」という呼称を入力しますが、実際には彼女はプロ資格を取得する前のアマチュア身分として、優れた実力を証明しています。2008年生まれという若さにもかかわらず、国内舞台はもちろん、世界的なメジャー大会まで駆け巡り、圧倒的な存在感を発揮しています。特に爽快な長打と熟練した試合運営能力を基盤に、韓国ゴルフの新たな歴史を次々と書き連ねています。今回の記事では、多くの方が気になっているヤン・ユンソ選手の身体的条件から各種大会の優勝経歴、そしてプロ転向計画まで徹底的に掘り下げていきます。周囲で知人들과ゴルフの話を交わす際に、まるで知っているかのように振る舞うのに最適な、実用的な情報だけを厳選しましたので、最後までお読みいただければ大きな助けとなるでしょう。 = ゴルファー・ヤン・ユンソのプロフィール 女子ゴルフ ヤン・ユンソ 身長 優勝 賞金 ドライブ距離 総まとめ 1. 国家代表有望株・ヤン・ユンソ選手の基本プロフィール 1. 国家代表有望株・ヤン・ユンソ選手の基本プロフィール ゴルファーのヤン・ユンソは現在、女子ゴルフ国家代表チームの核となる戦力として挙げられ、2008年生まれで今年18歳を迎えた非常に若い選手です。ポータルサイトや各種メディアでは「ヤン・ユンソプロ」と呼ばれることがありますが、これは優れた実力から生じた誤解に過ぎず、現在はアマチュア身分を維持しています。現在、仁川女高附属放送通信高等学校に在学中で、学業と過酷な国家代表のトレーニング日程を完璧に両立させる真面目さも見せています。公式選手登録基準によると、彼女の身長は174センチメートルに達し、その高身長のおかげでフィールド上で並外れたオーラを放っています。試合中使用するゴルフボールはタイテリスト製品を登録して使用しており、精密なショットコントロールの秘訣でもあります。若い年齢にもかかわらず、プロの先輩たちと堂々と優勝争いを繰り広げる姿は、数多くのゴルフファンに新鮮な衝撃を与えています。今後、韓国女子ゴルフの未来を担う次世代の看板スターとして、彼女の歩みは常に世間の熱い関心を集めています。 💡 核心ポイントヤン・ユンソは2008年生まれの18歳の国家代表で、身長174センチメートルのアマチュアゴルフ有望株です。 2. 韓国ゴルフの歴史を変えた偉大な優勝記録 2. 韓国ゴルフの歴史を変えた偉大な優勝記録 ヤン・ユンソ選手の 이름을ゴルフファンの脳裏に確実に刻み込んだ決定的な契機は、アジア太平洋女子アマチュアゴルフ選手権大会の頂点に立ったことです。ニュージーランドで開催されたこの大会で、ヤン・ユンソは最終合計16アンダーパー272ストロークという驚異的な成績を収め、堂々と優勝トロフィを掲げました。特に2位に入った選手と実に8ストロークという圧倒的な差をつけ、圧倒的な実力で1位を記録し、全世界を驚かせました。この優勝が特に特別な理由は、大韓民国国籍の選手として史上初めてこの大会の頂点に立ったという偉業を達成したためです。大会優勝者の特権として、シェブロン・チャンピオンシップやエビアン・チャンピオンシップを含む世界最高峰のメジャー大会に出場できる貴重な機会を手にしました。実際に参戦したLPGAメジャーの舞台でも、全く怯むことなく3ラウンドまで上位に名前を上げ、ベストアマチュアの座を占めました。こうした国際舞台での経験は、若い選手が世界的な選手に成長する上で、何とも交換できない貴重な足がかりとなっています。 💡 核心ポイントヤン・ユンソはアジア太平洋女子アマチュアゴルフ選手権大会で韓国人として初めて優勝を果たし、世界的な注目を浴びています。 3. アマチュア身分と賞金にまつわる興味深い真実 3. アマチュア身分と賞金にまつわる興味深い真実 国内舞台でヤン・ユンソ選手の底力が爆発した代表的な試合は、まさに強豪プロ選手たちが総出動した韓国女子オープンゴルフ大会でした。彼女は最後の瞬間まで優勝トロフィをめぐって激しい接戦を展開し、延長勝負の末に最終準優勝という偉大な成果を手にしました。大会終了後、多くの人が準優勝賞金として設定された1億5000万ウォンという巨額が彼女に渡ったのか気になり、検索窓を叩きました。しかし規定上、ヤン・ユンソ選手はアマチュア身分であったため、1ウォンたりとも正規の賞金を受領できないという独特な状況に直面しました。主催側から支給された少額の激励金130万ウォンを受け取ったのが全てであり、もし優勝を達成していても4億ウォンに達する賞金は絵に描いた餅に過ぎなかったでしょう。したがって、インターネットで「ヤン・ユンソ 賞金」というキーワードを検索する際、プロ選手の累積賞金の概念と同じように考えると、絶対に誤解が生じる可能性があります。まだお金を稼ぐよりも名誉と実力を積み重ねる純粋な過程にあり、今後プロに転向した後、本当の賞金レースが始まるでしょう。 💡 核心ポイントヤン・ユンソは韓国女子オープンで準優勝を果たしましたが、アマチュア身分のため正規の賞金ではなく少額の激励金のみを受け取りました。 4. 圧倒的なドライブ距離と長打者の面目 4. 圧倒的なドライブ距離と長打者の面目 ゴルファーのヤン・ユンソを語る際に絶対に外せない最強の武器の一つは、まさに爽快に伸びていくドライブ距離です。最近出場したプロ大会であるHana Financial Group Championshipの試合中、最大ドライバー距離が実に279ヤードまで記録され、会場を揺るがしました。メートル法に換算すると約255メートルに達する驚異的な距離であり、まだ高校に通う学生選手であることを考えると驚異的な数値です。174センチメートルという優れた身体的条件を基盤に、力を十分に込めて送るスイングメカニズムは、すでにプロの舞台でも最高級レベルに達しています。単にボールを遠くへ打つだけでなく、精密なアイアンショットと大胆かつ果敢なコース攻略能力を兼ね備え、相手選手を圧迫します。長打を打つ選手は正確性に欠けるという偏見をみごとに打ち砕き、毎試合知能的なプレイでギャラリーの感嘆を誘発しています。こうした爆発的なドライブ距離能力は、今後彼女が世界的な舞台で長く活躍するための最も確実な武器となるでしょう。 💡 核心ポイントヤン・ユンソは最大279ヤードに達する驚異的なドライバー距離を放つ強力な長打者です。 5. アジア大会代表選抜とプロ転向計画 5. アジア大会代表選抜とプロ転向計画 2026年9月現在、急激な上昇基調にあるヤン・ユンソ選手の視線は、今や国家的な大イベントであるアジア大会の舞台に向けて固定されています。2026年愛知・名古屋アジア大会女子ゴルフ国家代表に堂々と選抜され、大韓民国を代表する太極マークを付けて出場することになりました。今回の代表チームでは、実力派の同僚選手たちと共に船に乗り、団体戦と個人戦の両方で金メダルを直視しながら、汗を流しています。ゴルフファンの中では、今回のアジア大会の日程が終了した直後に、彼女がついにプロ選手に転向するという噂が確実視されています。アマチュアとして達成できるほぼすべてのトップティアの業績を達成したため、プロの舞台にデビューして見せる活躍に、すでに膨大な期待が注がれています。KLPGAの舞台に正式に参加する瞬間、既存のプロ選手たちの勢力図を一気に揺るがすダークホースとして指名され、スポンサーからのラブコールも殺到します。アマチュアとしての最後の美しい締めくくりを成し遂げ、プロとして華麗に飛躍する彼女の未来を応援しないわけにはいかない理由です。 💡 核心ポイントアジア大会国家代表の出場を控えるヤン・ユンソは、大会終了後に本格的なプロ転向を準備しています。 6. 世界舞台へ飛躍するゴルフの女王 6. 世界舞台へ飛躍するゴルフの女王 まだ正式なプロデビューの名刺を差し出す前ですが、ヤン・ユンソ選手が示した足跡は、すでに韓国ゴルフの歴代級有望株の列に彼女を上げました。174センチメートルの高身長から放たれる279ヤードの爽快な長打力は、男女老少のゴルフファンの心を一瞬で掴みました。アジア太平洋地域を制覇した初の韓国人というタイトルと、メジャー大会でのベストアマチュア登壇は、彼女の潜在力が世界的であることを証明しています。今やアジア大会金メダル獲得という巨大な目標を達成し、プロの舞台に足を踏み入れる瞬間、韓国女子ゴルフの地勢図は完全に変わるでしょう。読者の皆様も、今後国内外のゴルフ中継をご覧になる際、ヤン・ユンソ選手の名前を覚えておき、熱い応援を送ってください。間もなく世界最高峰の舞台であるLPGAツアーの優勝カップを高く掲げる彼女の輝かしい未来を一緒に見守る喜びを味わってみてください。徹底した自己管理と絶え間ない練習を通じて、大韓民国を超えて世界ゴルフ界を制する偉大な選手の誕生を心から祝福することとなるでしょう。 … Read more

ファン・ギヨン KEXIM銀行頭取、忠清北道の戦略産業に5兆ウォン供給、メガプロジェクト支援

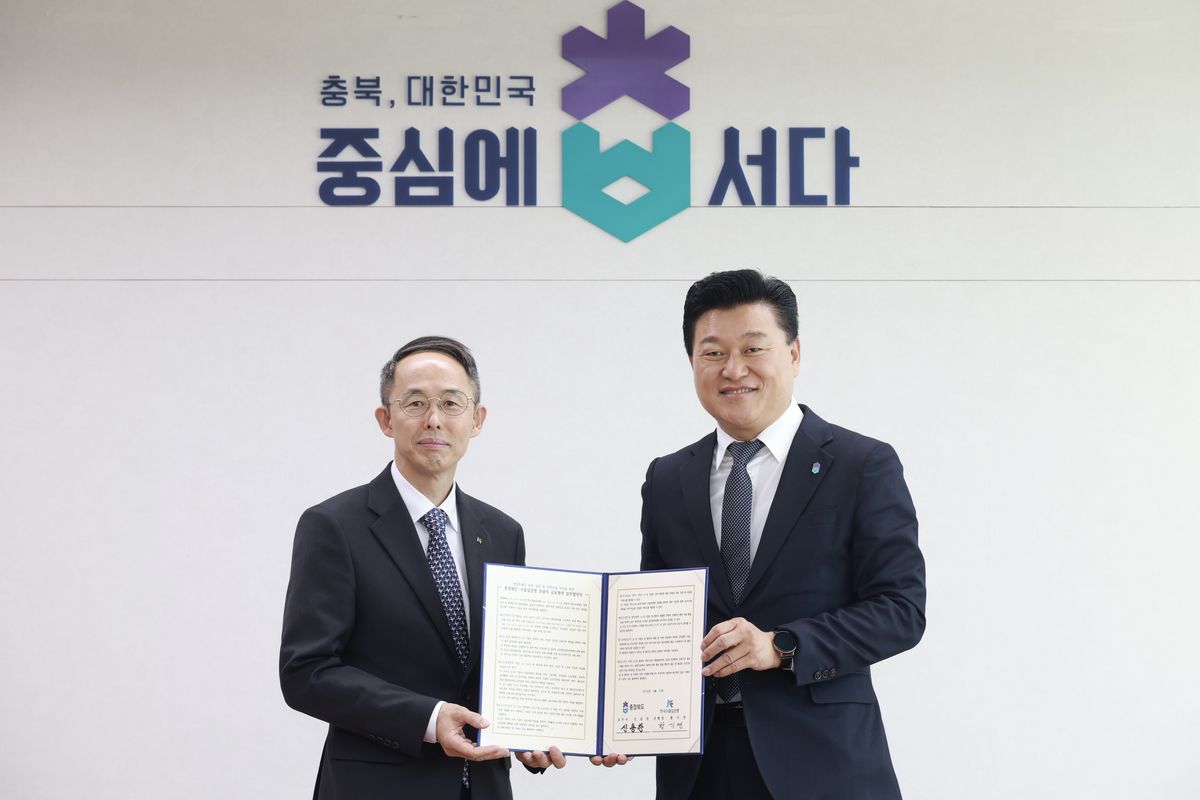
韓国輸出入銀行(KEXIM)は、忠清北道と協力して地域間の均衡ある成長を牽引するため、総額5兆ウォン規模の巨額資金を投入することを決定しました。ファン・ギヨン輸出入銀行頭取とシン・ヨンハン忠清北道知事は最近、清州市の忠清北道庁で会談し、忠清圏の成長エンジンを始動させ、大型事業を後押しするための包括的な協力覚書に署名しました。今回の協定は、首都圏に集中していた成長動力を地方へ拡散させ、先端産業分野における圧倒的な競争力を確保するための触媒となる役割を担います。忠清北道にはすでに半導体、二次電池、バイオなど未来の成長を担う企業が堅固な基盤を築いており、今回の資金投入が大きな活力をもたらすと期待されています。実際、現場の声によると、中小企業が資金調達で直面してきた困難が相当程度解消されるという期待が高まっています。今後、KEXIMがどのような形で資金を供給し、現場の息苦しさを和らげるのか、詳しく見ていきましょう。 = ファン・ギヨン KEXIM銀行頭取、忠清北道の戦略産業に5兆ウォン供給、メガプロジェクト支援 1. 忠清圏の成長エンジン育成のための5兆ウォン規模の包括的協力 1. 忠清圏の成長エンジン育成のための5兆ウォン規模の包括的協力 輸出入銀行は、今回の協定を通じて今後3年間にわたり忠清北道に対し、総額5兆ウォン以上の大規模な金融パッケージとオーダーメイド型の優遇政策を提供することとしました。この措置は、政府が推進する地域均衡成長の方向性と歩調を合わせ、地方の中核産業を牽引するための戦略的な一歩です。単に資金を貸し出すことに留まらず、企業が世界市場で堂々と競争できるよう、力強い支えとなる役割を自ら担い出しました。地方経済が活気づくためには、何よりも確実な財政的支援が不可欠ですが、今回の協定はその渇望を一度に解消する鍵となる見込みです。ファン・ギヨン頭取は、現場の企業人が実感できる実質的な支援が行われるよう、すべての力を注ぐと繰り返し強調しました。 💡 コアポイント輸出入銀行が今後3年間にわたり忠清北道地域に5兆ウォン規模の金融パッケージを支援し、地域均衡成長を牽引します。 2. 半導体や二次電池など先端戦略産業の拠点飛躍 2. 半導体や二次電池など先端戦略産業の拠点飛躍 忠清北道は、すでに韓国先端産業の心臓部としての役割を十分に果たしている、潜在力に満ちた地域です。半導体分野ではSKハイニックスやDBハイテックのような大手企業から、革新的な技術力を持つ中小企業まで、堅固なエコシステムを形成しています。二次電池部門でもLGエネルギーソリューションやエ코プロのような先駆企業が拠点を構え、世界市場を舞台に活躍しています。さらに、オソン第3国家産業団地やバイオ特化団地の整備が加わり、バイオ産業の集積度も日々高まる傾向にあります。今回の資金供給は、こうした先端製造インフラを一段階飛躍させ、主要原材料の安定した供給を支援することに焦点を当てています。 💡 コアポイント半導体、二次電池、バイオなど忠清北道の主要な先端産業が、今回の資金支援を通じて世界市場の先頭に立ちます。 3. メガプロジェクトの実行と製造基盤施設拡充支援 3. メガプロジェクトの実行と製造基盤施設拡充支援 KEXIMと忠清北道は、今回の協力を通じて地域経済を揺るがす大規模事業であるメガプロジェクトの成功裏の定着に合意しました。大規模な製造施設の建設やグローバル輸出前哨基地の構築過程で生じる財政的負担を大幅に軽減する計画です。特に、先端素材のサプライチェーンを安定して維持し、主要原材料を適時に確保することが、今回のプロジェクトの成否を分ける隠れた鍵となります。行政機関と国策銀行が手を組んだからこそ可能となる大胆な投資と政策的支援が、現場の隅々まで浸透していきます。企業は不確実な対外経済環境の中にあっても、揺るぎなく大規模な施設投資に注力できる足場を得ることになりました。 💡 コアポイント大規模な製造インフラの構築と主要な輸出基盤施設の拡充を通じて、忠清北道のメガプロジェクトが滞りなく推進されます。 4. 中小企業の資金難解消のための抜本的な金利引き下げ 4. 中小企業の資金難解消のための抜本的な金利引き下げ 大手企業だけでなく、地域経済の実力者である中小企業や中堅企業のための実質的な救済策も併せて 마련されました。首都圏外に位置する中小企業が資金圧力から脱却できるよう、貸出金利を最大年2.2ポイントまで大幅に引き下げます。年内に忠清北道と共同で中小企業育成資金の利子補填支援事業を本格実施し、現場の息苦しさを和らげる方針です。忠清北道が推薦した企業を対象に、KEXIMが審査を経て貸出を実行し、利子の一部を補填する共生構造です。 💡 コアポイント首都圏外の中小企業に最大2.2ポイントの金利引き下げ特典を提供し、年内に利子補填事業を実施します。 5. 中部圏域本部を中心とした現場密着型金融支援の拡散 5. 中部圏域本部を中心とした現場密着型金融支援の拡散 7月に新たに開所したKEXIMの中部圏域本部が、今回の地域密着型金融支援の前哨基地としてその役割を十分に果たす予定です。机上の空論ではなく、現場に直接足を運び、企業の真の悩みを聞き、オーダーメイド型の解決策を提示します。忠清北道が持つ豊富な投資誘致情報とKEXIMの専門的な金融ノウハウが融合し、強力なシナジー効果を創出します。行政的支援と資金供給が歯車のように噛み合いながら、政策の実効性が最大化される構造を完成させました。 💡 コアポイント新設された中部圏域本部を中心に現場密着型の金融支援を展開し、地域企業に実質的な支援を届けます。 6. 地域均衡成長の新たなマイルストーンと今後の展望 6. 地域均衡成長の新たなマイルストーンと今後の展望 今回の5兆ウォン規模の包括的協力は、単なる資金投入を超え、韓国の地方時代を開く重要なマイルストーンとなるでしょう。首都圏一極集中体制による副作用を克服し、地方が自ら生き残れる自立力を養う模範的な事例として残る可能性が高いです。読者の皆様も、地域経済の変化の流れや政府の政策方向を継続的に注視し、新たな機会を捉えてください。忠清北道の先端企業が世界舞台でどのような成果を挙げるのか、今後の動向に注目すべき時です。 💡 コアポイント5兆ウォン規模の今回の協定は、韓国の地域均衡成長の模範的なマイルストーンとなり、新たな飛躍を牽引します。 よくある質問 今回の協定で忠清北道が受け取る資金の規模はどれくらいですか? 韓国輸出入銀行は、今後3年間にわたり忠清北道に総額5兆ウォン以上の大規模な金融パッケージと優遇政策を提供することとしました。 今回の支援の対象となる主要な産業分野はどれですか? 半導体、二次電池、バイオなど忠清北道を代表する未来の先端戦略産業および関連企業が主要な支援対象です。 地域中小企業のための具体的な特典は何ですか? 首都圏外の中小企業の貸出金利を最大年2.2ポイント引き下げ、年内に利子補填支援事業を実施して資金難を軽減します。 今回の協力事業を統括し、現場を支援する組織はどこですか? … Read more

IRP退職年金の節税効果を最大化する方法と商品選択ガイド

IRP退職年金口座を積極的に活用すれば、年末調整での税額控除 혜택을最大化すると同時に、確実な老後資産を築くことができます。サラリーマンが毎年支払う税金を還付してもらうと同時に、退職後の生活費を準備する最も現実的な手段がこの口座です。最近では金融環境が多様に変化する中、現物移転制度の導入など、加入者に有利な変化が続いています。ソウルに住むサラリーマンのキム氏は、昨年年金貯蓄と合算して税額控除の限度額を埋めたおかげで、数十万ウォンの税金を還付されました。この記事では、IRP退職年金の構造から具体的な活用方法、収益率を高める投資戦略まで詳細に解説します。初めて触れる方でも簡単に理解できるよう、実際の事例を交えながら徹底的に掘り下げていきます。 = IRP退職年金の節税効果を最大化する方法と商品選択ガイド 1. IRP退職年金の基本コンセプトと構造を理解する 1. IRP退職年金の基本コンセプトと構造を理解する 職場生活の中で発生する退職給付金を老後に安定して受け取れるように設計された制度がIRP退職年金です。確定給付型、確定拠出型、そして個人型退職年金に分けられ、このうち個人が直接管理し拠出する領域が個人型口座です。転職や退職時に受け取る退職金は必ずこの口座に振替なければならず、自発的に追加拠出を行うことも可能です。過去には退職時に商品をすべて現金化しなければならなかったため不便さが大きかったですが、制度の改善により加入者の利便性が大きく向上しました。現在では、保有していた商品を売却せずにそのまま他の金融会社の口座に移すことができる現物移転制度が定着しました。これにより、不要な売買手数料や中途解約に伴う損失を防ぐことができるようになりました。 退職給付金を一時金で受け取るのと、年金形式で分割して受け取るのでは、税負担に大きな差が出ます。一時金で受け取ると退職所得税が一括して課税されますが、年金として受け取れば税率が低くなり、税負担を大幅に軽減できます。サラリーマンであれば誰でも退職する時期が来ますが、この時にどのように資産を受け取るかによって老後資金の規模が変わります。したがって、退職金を受け取る際に無条件に現金で引き出して使うよりも、年金口座に入れて55歳以降に分割して受け取る方がはるかに有利です。 💡 核心ポイントIRP退職年金は、退職金を安全に保管し、年金形式で受け取ることで税負担を軽減するための重要な老後準備手段です。 2. 税額控除の限度額と節税効果を最大化する 2. 税額控除の限度額と節税効果を最大化する 年金貯蓄とIRP退職年金を併用すれば、毎年年末調整で大きな税額控除 혜택을享受できます。年金貯蓄単独では年間拠出額基準で最大600万ウォンまで控除を受けられますが、IRP口座を合算すると総額900万ウォンまで限度額が拡大します。総給与が5,500万ウォン以下の労働者であれば、16.5%という高い控除率が適用され、最大148万5,000ウォンを還付してもらうことができます。京畿道に住むサラリーマンのイ氏は、毎月一定額をコツコツ積み立てた結果、年末調整で「爆弾」を避け、むしろ還付を受けました。ただし注意すべき点は、口座に振替受けた退職金や他の口座から移してきた金額は税額控除の対象から除外されるという事実です。 税額控除だけでなく、課税繰延べ効果もIRP退職年金の強力な武器の一つです。口座内でファンドや上場指数ファンド(ETF)など多様な金融商品に投資して収益が発生しても、すぐに税金を徴収されません。将来、退職後年金を受け取るまでまで税金の納付が繰延べられるため、その間に増えた収益金が複利効果を発揮し、資産増大に大きく役立ちます。配当金を受け取る際も、すぐに税金を支払わずに完全に再投資に活用できるため、長期投資に非常に有利です。このような節税構造を理解し、計画的に資金を運用することが、サラリーマンの資産形成の基本公式として定着しています。 💡 核心ポイント年金貯蓄とIRPを組み合わせ、年900万ウォンまで拠出すれば、最大の税額控除と課税繰延べ 혜택을同時に享受できます。 3. 元本利子保証商品から実績配当型までの選択戦略 3. 元本利子保証商品から実績配当型までの選択戦略 IRP退職年金口座内では、預金や積立預金のような元本利子保証商品だけでなく、株式型ファンドのような実績配当型商品にも投資できます。過去には安定性重視で資産が運用されていましたが、最近では収益率を高めるために多様な商品組み合わせを試みる加入者が増えています。例えば、全資産の一部を安全な預金に入れて元本を守り、残りは株式型上場指数ファンドに投資する方法が人気を集めています。生命保険会社や証券会社が提供する元本利子非保証商品の中には、優れた収益率を記録し、加入者の目を引く場合も多いです。 最近では、個人投資用国債もIRP口座を通じて申込できるようになり、選択の幅がさらに広がりました。国債投資を通じて安定性を確保しながら、国家が保証する利子収益も得られるため、保守的な投資家から好評を得ています。一方、攻撃的な傾向の投資家であれば、米国バリュー株や成長株を含む上場指数ファンドを積極的に組み入れ、長期成長を図ることもあります。ただし、安全資産の義務比率規定が存在するため、全資産の最低30%は元本利子保証型商品などで埋めなければならない点を覚えておく必要があります。自身の投資傾向と退職までの残り期間を慎重に検討し、適切な資産配分ポートフォリオを組むことが成功の鍵です。 💡 核心ポイントIRP口座内で、預金のような安全資産と株式型商品を適切に配分し、安定性と収益性を同時に確保すべきです。 4. 現物移転制度で金融会社の乗り換えを容易にする 退職年金を管理する金融会社を変えたいと思っても、既存の加入商品をすべて解約しなければならない手間 때문에躊躇する人が多くいました。しかし、金融当局が退職年金現物移転制度を導入したことで、加入者は商品を売却せずにそのまま口座を移すことができるようになりました。この制度が施行された後、収益率が高いか手数料が安い金融会社へ移ろうとする資産移動作業が続いています。実際、多くの証券会社や銀行が年金顧客を獲得するために多様なイベントを行い、激しい競争を繰り広げています。 現物移転を利用する際は、既存の口座で保有していた商品が移転先の金融会社でも取り扱いがあるか事前に確認するプロセスが必要です。もし相手会社が取り扱っていない商品であれば、やむを得ず売却プロセスを経なければならない可能性があるため、加入前に慎重に確認すべきです。プサンに住むサラリーマンのパク氏は、既存銀行の低い収益率に不満を抱いていましたが、現物移転を通じて手数料が安く商品選択肢が広い証券会社へ口座を移しました。このように消費者の選択権を広げる制度が継続的に補完されているため、自分の年金口座の条件を定期的にチェックする必要があります。金融会社間の競争が激しくなるほど、加入者が享受できる 혜택とサービス品質はさらに高まる傾向にあります。 💡 核心ポイント現物移転制度を活用すれば、保有商品を売却せずに、より有利な条件の金融会社へ簡単に口座を乗り換えることができます。 5. 中途解約および受取時に注意すべき点 IRP退職年金は老後のための長期貯蓄商品であるため、中途解約する場合、予期しない不利益を被る可能性があるため注意が必要です。無住宅者の住宅購入や転居保証金の準備、本人や家族の介護治療など、法律で定められた例外状況でなければ、中途解約は避けるべきです。もしやむを得ず一般的な理由で解約した場合、これまで受けていた税額控除 혜택을すべて返還しなければならないだけでなく、その他所得課税が課されます。税制 혜택을期待して加入したのに、逆に税金の「爆弾」に遭う可能性があるため、急な資金が必要になった場合は、口座担保ローンなどの他の代替手段をまず探すべきです。 年金を受け取る際は、一括で受け取るよりも毎月一定額ずつ分割して受け取る方が、税の面ではるかに有利です。年金所得として受け取ると、年次に応じて3.3%から5.5%の低い年金所得税率が適用され、税負担を大きく軽減できます。さらに、年間受取額が一定の限度額を超えないように調整すれば、総合所得課税対象から除外され、健康保険料の負担も減ります。退職後の生活を設計する際、キャッシュフローをどのように作るかは非常に重要な課題であり、年金受取期間を長く持つことが賢明です。退職時期が近づくほど、受取時期を分散し、税金計算を事前に検討する綿密な準備が必要です。 💡 核心ポイント中途解約時は税制上の不利益が大きいので、できるだけ維持し、受取時には年金形式で分割して受け取り、税金を最小化すべきです。 6. 成功した老後準備のための実践戦略 これまでIRP退職年金の概念、節税効果、商品選択および現物移転制度まで具体的に検討してきました。老後準備は一夜にして成し遂げられるものではなく、毎月コツコツ積み立てて管理する長期レースである点を忘れてはいけません。社会人初期から年金貯蓄とIRP口座を連動させ、少額でも継続的に拠出する習慣をつけることが、最も確実な資産形成の秘訣です。訪れる退職時に慌てないためには、今すぐ自分の年金口座の収益率を確認し、ポートフォリオをチェックする行動力が必要です。 金融市場の変化に合わせて有利な商品に乗り換え、税制 혜택을漏れなく享受する加入者だけが、豊か な老後を迎えることができます。今後も政府の制度改善と金融会社の競争により、年金関連の有用な機能が継続的に追加される見通しです。自ら関心を持ち情報を検索する人に、より多くの機会と 혜택がもたらされるという事実を覚えておいてください。今日から直ちに月次拠出額を確認し、税額控除限度額を埋めるための計画を立てることを推奨します。堅固な年金資産と共に、余裕があり幸せな未来を一つずつ完成させていくことを心から応援します。 💡 核心ポイント継続的な拠出と積極的な資産管理を通じてIRP口座を管理することが、成功した老後を作る唯一の道です。 … Read more