所得税控除用年金貯蓄に加入する前に必ず知っておくべき税額控除の限度額とファンド比較のコツ
「所得税控除用年金貯蓄」と呼ばれる商品の正確な法的名称は、年金貯蓄税額控除が適用される年金口座であり、毎年の年末調整で納付額の最大16.5パーセントまで税金の還付を受けられる代表的な節税手段です。多くの人がよく「所得税控除」と誤って呼びますが、実際には税額から直接差し引いてくれる方式であるため、会社員にとっては毎年13ヶ月目の給与を届けてくれるありがたい存在として知られています。かつて会社員として毎月50万円ずつコツコツ年金貯蓄に積み立てていた金さんは、毎年年末調整の時期が近づくと、還付金の「爆弾」を受け取りながら微笑むことが多かったそうです。単に税金を節約するだけでなく、55歳以降に生涯安定した老後資金を確保できるという点で、一石二鳥の効果を得ることができます。今回の記事では、年金貯蓄の正確な限度額の計算方法から、ファンド商品に乗り換える際に必ず確認すべき手数料構造まで、細部まで詳しく見ていきましょう。老後準備と節税という二兎を追いたい方は、今日お伝えする内容にぜひ注目してみてください。 = 所得税控除用年金貯蓄に加入する前に必ず知っておくべき税額控除の限度額とファンド比較のコツ 1. 年金貯蓄と所得税控除の違いと、正確な税額控除の理解 1. 年金貯蓄と所得税控除の違いと、正確な税額控除の理解 よく「所得税控除用年金貯蓄」と口にしますが、税法上この商品は所得金額を減らしてくれる所得税控除ではなく、計算された税金そのものを減らしてくれる税額控除方式で運営されています。課税標準区分により、総給与が550万ウォン以下の労働者であれば納付額の16.5パーセント、それ以上の労働者であれば13.2パーセントを年末調整で還付されます。例えば、年間600万ウォンを満額納付した会社員の場合、税額控除率16.5パーセントが適用されれば、なんと99万ウォンというかなりの金額を現金で還付してもらうことができます。これは一般的な預金商品に加入して得られる利息所得とは次元の異なる節税効果をもたらすため、賢い資産家なら絶対に手放さない必須のコースです。時々、税金の優遇を受ける代わりに、後で年金を受け取る際に莫大な税金を払わなければならないのではないかと心配する方もいます。しかし、年金受給段階では一般的な総合所得税率よりもはるかに低い3.3パーセントから5.5パーセントの安価な年金所得税が課されるため、全体の税金負担は目に見えて軽減されます。したがって、現在の税金還付の優遇と将来の低税率課税という二重のメリットを正確に理解してアプローチすることが、成功した資産管理の出発点と言えるでしょう。年末調整シーズンごとに税金の「爆弾」を受け、ため息をついていた周囲の同僚たちが、年金貯蓄に加入後、還付額を自慢している姿を見ると、羨ましくなるものです。毎年コツコツと納付する習慣をつけるだけで、国が直接自分の税金を返してくれるようなものなので、これ以上の確実な資産運用の秘訣を見つけるのは難しいでしょう。 💡 核心ポイント所得税控除ではなく税額控除方式で運営され、最大16.5パーセントの還付優遇を提供します。 2. 年金貯蓄とIRP口座の納付限度額と、メリット最大化戦略 2. 年金貯蓄とIRP口座の納付限度額と、メリット最大化戦略 所得税控除用年金貯蓄の単独商品だけでは、年間最大600万ウォンまでしか税額控除の限度額が適用されませんが、個人型退職年金であるIRP口座を併用すれば、限度額を900万ウォンまで大きく増やすことができます。年金貯蓄口座に600万ウォンを納付し、不足する300万ウォンをIRP口座に充てる方法を使えば、控除限度額を完璧に満たすことになります。実際、共働きである朴さん夫婦は、毎年の年末調整の還付金を最大化するために、毎月給与支給日に年金貯蓄とIRPから自動的に引き落としされる自動振替を設定していました。このように2つの口座を有機的に組み合わせて運用すれば、税額控除の限度額メリットを最大限に享受できるだけでなく、強制的に貯蓄する習慣も身につけることができます。特にIRP口座の場合、会社員本人の追加納付分に加えて、会社が支払う退職金を合算して管理できるため、資産規模を拡大するのに非常に有利です。退職金を一時金で受け取らず、年金形式で分割して受け取れば、退職所得税の負担を30パーセントから最大50パーセントまで劇的に軽減できるという利点も存在します。結局、年金貯蓄とIRPの素晴らしい組み合わせは、退職後の生活を力強く守ってくれる最も現実的で強力な盾となります。限られた月給の中で、どのようにすれば税金を節約できるか悩んでいたところ、IRPとの組み合わせという解決策を見つけ、膝を叩いて感心しました。毎月少しずつ、呼吸するだけで出ていく税金を合法的に取り戻し、再び投資の種銭として活用できるので、好循環の構造が生まれます。 💡 核心ポイント年金貯蓄600万ウォンにIRP300万ウォンを加え、合計900万ウォンまで税額控除メリットを最大化できます。 3. 保険会社商品から証券会社年金貯蓄ファンドへ乗り換えるべき理由 3. 保険会社商品から証券会社年金貯蓄ファンドへ乗り換えるべき理由 以前に加入した所得税控除用年金貯蓄商品が保険会社形式の場合、今でも証券会社の年金貯蓄ファンド口座への移管を真剣に検討すべきです。過去に人気だった保険会社商品は、初期事業費や解約控除費用の名目で差し引かれる手数料が想像以上に多く、実際に自分の口座に積み上がる元本利子の増加速度が遅くなる 수밖에ありません。これに対し、証券会社が運用する年金貯蓄ファンドは、加入者が直接国内外の優良株式型ファンドや上場指数ファンド(ETF)などを選択して投資できるため、はるかに高い収益率を期待できます。数年前、銀行の勧めに従って年金保険に加入していた会社員の崔さんは、数年経っても元本に近い積立額を見て失望し、証券会社に口座を丸ごと移しました。口座を移す際、既存の税額控除受給履歴や加入期間までそのまま引き継がれるため、税制上の不利益を心配する必要は一切ありません。証券会社のアプリを通じてグローバル指数に連動する商品に定期投資を始めたところ、過去とは比較にならないほど資産が増える楽しさを感じるようになりました。物価上昇率を防ぎ、退職後に豊かな資金を作るためには、単にお金を眠らせておくのではなく、積極的に運用できる環境を作る必要があります。周囲で収益率がひどいと不満を漏らしているとき、静かに手数料体系を分析すれば原因を簡単に把握でき、残念な気持ちになります。証券会社口座への移行プロセスは複雑だと思われがちですが、金融機関間の簡易移転制度を通じて、クリック数回ですぐに解決できます。 💡 核心ポイント保険会社商品の高い手数料を避け、証券会社のファンドに移行すれば、収益率と資産増大に大きく役立ちます。 4. 長期維持の重要性と、中途解約時に直面する税金「爆弾」の危険 所得税控除用年金貯蓄は、最低5年以上納付し、55歳以降に年金形式で受け取らなければ、真の税制優遇を完全に享受できる長期商品です。すぐにまとまったお金が必要だからといって中途で口座を解約してしまうと、これまで年末調整でしっかり還付されていた税金を吐き出さなければならないだけでなく、その他所得税まで追加で課される悲劇が起きます。急な出費が必要なときは、口座を崩すのではなく、年金口座担保融資制度を活用して必要な資金を安価な金利で調達する知恵が必要です。実際に周囲の知人の一人は、家賃保証金を上げるために急いで年金貯蓄を解約し、数年分の還付金を一度に吐き出して、地面を叩いて後悔した辛い経験を打ち明けました。長期で維持する特性上、途中で収入が途切れたり経済的危機に直面しても、納付額を一時的に減額したり猶予したりする制度を積極的に活用するのが賢明です。国でもこうした庶民の苦悩を察し、やむを得ない事由で解約する場合は低い税率を適用してくれることもありますが、最も良いのは最後まで口座を守り抜くことです。10年以上の時をかけて黙々と積み立ててきた年金口座が、退職時に巨大な資産に変身する姿を想像すれば、中間の誘惑を簡単に振り切ることができます。まとまったお金が必要な時に無意識に解約ボタンを押した瞬間、国に税金として返すお金がどれほど惜しいかを計算してみれば、絶対に手を出せなくなります。長期戦というマインドセットを持ち、マラソンレースのように黙々と積み立てていく姿勢が、何よりも重要な成功要因です。 💡 核心ポイント中途解約時は税額控除受給額を吐き出さなければならないため、最低55歳まで長期維持する戦略が必須です。 5. 55歳以降の年金受給方法と、総合所得税節税の秘訣 頑張って納付して育ててきた所得税控除用年金貯蓄の積立金を、55歳以降に受け取る際にも、税金を節約できる非常に賢い受給戦略が存在します。年金受給額を年間1,200万ウォン以下に調整して受け取れば、分離課税が適用され、最も低い税率である3.3パーセントから5.5パーセントのみ差し引かれるため、税金負担を最小限に抑えることができます。もし受給額が年間1,200万ウォンを超過すると、他の所得と合算されて総合所得税の課税対象となる可能性があるため、受給期間を長くして毎月受け取る金額を調整する必要があります。退職を迎えた退職者の鄭さんは、この事実を事前に知っており、年金受給期間を20年と長く設定し、毎月適切な生活費を受け取りながら、税金の「爆弾」を賢く回避しました。また、退職金を年金口座に移して受給する場合、一般的な年金よりも退職所得税自体を30パーセント以上減免してもらえるため、節税効果が倍増します。国が用意した多様な年金制度の隙間を突くのではなく、合法の枠組みの中で最も有利なポジションを確保することが、資産管理の核心です。退職後に固定的な収入が途絶えた状況で、税金を1ウォンでも節約することは、老後の生活の質を決定づける絶対的な変数となります。退職すればすべてが終わると思っていたのに、年金を受け取る過程でも税金の計算をきちんとしなければならないと気づき、改めて勉強の必要性を感じます。毎月口座に入金される年金額からどれだけの税金が差し引かれるかを細かく検討する習慣が、老後資産を守ってくれる頼もしい柵になります。 💡 核心ポイント年間受給額を適切に調整し、分離課税を活用すれば、退職後の税金負担を大幅に軽減できます。 6. 2026年以降の年金貯蓄トレンドと、会社員の必須生存戦略 2026年現在、高インフレと低成長の傾向が続く経済状況の中で、所得税控除用年金貯蓄は、会社員が生き残るための最も確実で安全な生存戦略として定着しました。単に税金を節約するレベルを超え、超低金利時代に自ら資産を成長させられる唯一無二のプラットフォームの役割を果たしているからです。周囲の多くの同僚たちが、今では株式のデイトレードから離れ、年金貯蓄ファンドを通じた長期積立投資に目を向けているのが、最近の明確な風俗図です。今後も政府の税制支援政策は、老後準備を促す方向でさらに強化される可能性が高いため、まだ口座を作っていない場合は、今すぐ始めるべきです。毎月スマホの画面を開いて不要な支出をチェックし、そのお金を年金口座に振替えるという小さな行動の変化が、10年後の自分の口座残高を完全に覆し変えます。世界がどう変わろうと、自分の老後を守る盾は結局、自分が直接握らなければならず、年金貯蓄はその盾の中で最も頑丈な鎧のようなものです。今日この記事を読んだことをきっかけに、先延ばしにしてきた年金口座の開設や既存商品の手数料チェックを実際に行動に移すことを強くお勧めします。いつまでも漠然と老後が来るのを待てるわけではなく、今日すぐに行動に移す人だけが、未来の豊かさを享受できます。小さな実践が積み重なり、巨大な資産の城壁を築き上げるという真理を信じ、今日からすぐに年金貯蓄計画を立てましょう。 💡 核心ポイント高インフレ時代における生存のための必須の節税手段であり、今すぐ口座を確認して始めるべきです。 よくある質問 所得税控除用年金貯蓄は本当に所得税控除になるのですか? 正確な名称は税額控除用年金貯蓄であり、所得を減らすのではなく、年末調整の算出税額から直接金額を差し引く方式です。 年金貯蓄とIRPを合わせて、いくらまで税額控除を受けられますか? 年金貯蓄単独では年600万ウォンまでですが、IRP口座に300万ウォンを追加納付すれば、合計900万ウォンまで優遇を受けられます。 保険会社の年金貯蓄を証券会社のファンドに移すと不利益はありますか? 既存の税額控除受給履歴や加入期間がすべてそのまま引き継がれるため、税制上の不利益は一切なく、むしろ手数料を節約できます。 55歳前にやむを得ず解約するとどうなりますか? これまで年末調整で還付されていた税額控除額を、その他所得税とともに全額返還しなければならないため、長期維持が非常に重要です。 =
余剰資金が9億ウォンしかないなんて? 銀行の資産管理センターの敷居を上げた理由と富裕層の事情

余剰資金がたった9億ウォン程度だと、銀行の資産管理センターの門を叩くのが恥ずかしいほど、最近金融業界の基準が度を越して高くなっています。しかし、このように敷居を極限まで高めたにもかかわらず、全国の資産管理センターはむしろ資産を増やそうとする人々で連日大混雑を極め、溢れかえっている状況です。一般の庶民が急騰する物価と貸付規制にため息をついている間、少数の資産家は莫大な規模のお金を運用しながら、自分たちだけのリーグをさらに固めていっています。果たして今の金融市場の最前線では何が起きているのか、詳しく見ていきたいと思います。銀行がなぜ突然難しい条件を掲げて顧客を選別し始めたのか、その背景も一緒に確認していきましょう。また、敷居が高くなったにもかかわらず富裕層が減るどころかむしろ急増するという奇怪な現象の原因を深く掘り下げてみます。普通の会社員が見る資産市場の温度差がどれほど極端なのか、現実的な事例に基づいて一つ一つ明らかにしていきましょう。 = 余剰資金が9億ウォンしかないなんて? 銀行の資産管理センターの敷居を上げた理由と富裕層の事情 1. 高くなった銀行資産管理センターの敷居 1. 高くなった銀行資産管理センターの敷居 最近、大手銀行が運営する資産管理専任窓口の加入基準は、以前と比較にならないほど厳しくなりました。かつては数億ウォン程度の余剰資金があれば専任スタッフによるきめ細かい管理を受けられましたが、今はその壁がはるかに高くなっています。実際に、우리銀行の「To Chears」プログラムや国民銀行の一般資産管理センターを利用するには、要求される残高基準を軽々と超えなければなりません。銀行側としては、限られた専門人材で効率的な資産管理を提供しなければならないため、やむを得ない選択という立場を堅持しています。しかし、こうした変化は疎外感を感じる一般の顧客にまた別の剥奪感を与える主要な要因ともなっています。銀行が収益性の高い高額資産家の獲得競争だけに注力するあまり、普通の取引顧客は自然と後回しにされる形になっています。状況がこうなると、今ではそこそこまとまった資金を持つ人々でも、資産管理センターの門を簡単に開けられず、足が止まるケースが増えています。数億ウォンというお金が決して小さい金額ではないにもかかわらず、銀行では歓迎されない冷や飯同然になるのが常です。銀行支店の窓口スタッフは、以前よりもずっと冷徹になった基準で、まず顧客の資産規模を確認し、相談が可能かどうかを問い詰めます。こうした世相は、結局、富の二極化が金融サービスの利用過程からして赤裸々に現れていることを示す、ほろ苦い場面です。 💡 核心ポイント銀行が専門人材の効率的な運用を理由に資産管理センターの加入基準を大幅に引き上げ、一般顧客の参入障壁が大きく高まりました。 2. 基準が高くなっても富裕層が溢れる理由 2. 基準が高くなっても富裕層が溢れる理由 銀行がこのように敷居を上げたにもかかわらず、全国の資産管理センターではむしろ管理対象顧客が爆発的に増加するという奇怪な現象が起きています。統計によると、主要大手銀行の高額資産家専任顧客数は、ここ数年で着実に上昇曲線を描きながら急増しました。これは、資産を持つ人々の全体のパイ自体が大きくなっただけでなく、彼らが分散投資や節税戦略のために専門機関を積極的に探しているからです。株式や不動産など多様な投資市場で莫大な収益を上げた新興富裕層が絶えず流入していることも重要な原因の一つです。過去の富裕層が単に貯蓄を通じてお金を貯めたのに対し、今の富裕層は積極的な投資と金融商品の活用で資産を急速に増やしています。結果として、銀行の敷居が高くなったことは、富裕層の参入を防ぐよりも、むしろ彼らだけの特別な空間というプレミアム感を強化する逆効果を生みました。資産管理センターを訪れる顧客は、一般営業店とは差別化された高級な情報とオーダーメイドの投資ソリューションを受けながら、大きな満足感を示しています。銀行もまた、彼らにより高い手数料収益を期待できるため、お互いの利害が完全に一致する構造が形成されました。普通の人間には限りなく高く、冷たく感じられる金融の壁が、富裕層にとってはむしろより多くの恩恵を受ける特権の門になった 셈です。こうした傾向は、当面の間も続く可能性が高く、富の集中現象はさらに深刻化すると見られます。 💡 核心ポイント厳しい条件にもかかわらず、投資で資産を築いた新興富裕層が増加し、資産管理センターの顧客数はむしろ急増しています。 3. 資産家が銀行の専任窓口を探す本当の目的 3. 資産家が銀行の専任窓口を探す本当の目的 富裕層が銀行の資産管理センターに列をなして訪れる理由は、単純にお金を預金に縛っておくためではなく、高度な資産防衛戦略のためです。彼らは刻々と変わる税法の変化に対応し、相続や贈与の過程で発生する税金を合法的に減らすことに大きな関心を持っています。一人の力では対応しきれない複雑な金融規制の中で、税理士や弁護士などの専門家集団の助けを受ける方がはるかに有利だからです。実際に資産管理センターに常駐する専門家は、顧客の傾向にぴったり合った債券やデリバティブ投資を設計し、資産を安全に守ってくれます。単に収益率を高めるだけでなく、資産を子孫に完全に受け継ぐための家門単位の長期プランを立てるのです。また、ここでは一般大衆には公開されないプライベートな投資情報や特販商品を優先的に目にできる機会が与えられます。人より一歩早く有望な投資先に資金を投入できるという点は、富裕層にとって何より魅力的な要素として作用します。経済危機が訪れたり市場が不安定な時ほど、専門家のきめ細かい管理を通じてリスクを最小化しようとする心理がより強く作用します。結局、資産管理センターは単にお金を預ける窓口ではなく、富の継承と増殖のための重要なベースキャンプとしての役割を十分に果たしています。 💡 核心ポイント富裕層は単純な預金加入を超えて、節税と相続設計、そして他とは違う投資情報を得るために資産管理センターを積極的に活用しています。 4. 一般大衆との開く金融格差と剥奪感 4. 一般大衆との開く金融格差と剥奪感 銀行が高額資産家の獲得に命を懸けている間、普通の一般顧客は相対的に深刻な疎外感と金融剥奪感を感じています。貸付規制が強化され、預金・積立金の金利が物価上昇率に追いつかない状況の中で、庶民は適切な資産増殖手段を見つけるのが難しいです。以前は一般営業店の窓口でも親切な資産相談を受けられましたが、今はほとんどが非対面アプリサービスに置き換えられ、冷たい壁を実感させられます。銀行が収益性が落ちる一般顧客よりも、多くの手数料をもたらす優良顧客に営業力を集中させることは、資本主義の論理としては当然かもしれません。しかし、これにより金融サービスの質的差が階層別に鮮明に分かれ、社会的二極化が金融という媒介を通じてさらに加速化されています。資産管理センターの敷居が高くなるほど、普通の会社員が感じる相対的剥奪感は雪だるま式に膨らむしかない構造的矛盾を抱えています。一生懸命働いて貯めたお金では銀行の敷居すら越えられないという現実は、誠実な労働意欲を挫く否定的なシグナルとして作用することもあります。金融機関が公共性を叫びながらも、実際にはお金になる顧客にだけ門を大きく開いている姿は、ほろ苦い余韻を残します。今後、こうした金融二極化現象が社会全体にどのような波紋を呼ぶのか、真剣に検討すべき時です。庶民のための実質的な金融セーフティネットと資産形成の機会は徐々に減る一方で、富裕層の資産はさらに加速化する悪循環が懸念されます。 💡 核心ポイント銀行の高額資産家中心の営業強化は、一般大衆に深刻な金融剥奪感をもたらし、社会的二極化をさらに煽っています。 5. 今後の金融市場の見通しと富裕層の動き 5. 今後の金融市場の見通しと富裕層の動き 今後、金融市場では高額資産家を掴むための大手銀行間の競争がさらに激しくなる見通しで、基準はさらに厳しくなるでしょう。超高齢化社会に突入する中で、資産の規模を大きくすることと同じくらい、安全に管理し移転する問題が富裕層の最大の課題として浮上しました。これに伴い、銀行は単純な資産管理を超えて、家門の資産を専任するファミリーオフィス形式の最高級サービスを競って導入しています。富裕層もまた、こうした流れに合わせて、国内を超えて海外の有望な資産にも目を向け、グローバルレベルの分散投資を急いでいます。市場の不確実性が大きくなるほど、専門家の助言に基づいて素早く動く資産家の生存本能はさらに鋭くなるでしょう。こうした変化の波の中で、普通の投資家は安易に富裕層を追従するのではなく、自分の現実にあった堅実な資産管理に集中すべきです。人々がどこに投資して大金を稼いだという噂に揺らぐのではなく、自分の財務状態をチェックし、リスクを徹底的に管理する知恵が必要です。銀行の敷居がどれほど高くなっても、結局重要なのは、自分の手で守り、増やしていく貴重な資産の基礎体力です。変化に富む金融環境の中で軸を定めて、自分だけの投資原則を守り続ける人だけが、揺るぎない資産を構築できます。これから訪れる経済的な変化に備え、徹底的な計画を立て、賢く対処する姿勢こそが、今私たちに最も必要な徳目です。 💡 核心ポイント専門家中心の高級サービス競争が深刻化する中、普通の投資家は他人の投資に揺らぐことなく、自分の財務状態を固める必要があります。 6. 賢い資産管理のための最後の助言 6. 賢い資産管理のための最後の助言 銀行の資産管理センターが敷居を上げたというニュースは、私たちに資本市場の冷酷な現実をありのままに示す代表的な事例です。お金がお金を呼ぶ構造の中で、資産の格差は簡単に縮められず、金融機関すらこうした流れに乗っています。だからこそ、私たちは他人の華麗な投資成功談に一喜一憂するのではなく、自分の現在の資産状態を直視し、堅固な基礎を築かなければなりません。たとえすぐに資産管理センターのVIP顧客になれなくても、継続的な貯蓄と健全な投資を通じて自立した経済基盤を築くことが重要です。急変する経済状況の中で、自ら学び判断できる能力を磨くことが、真の富裕層への第一歩なのです。今この瞬間にも、時間は私たちを待ってはくれず、徹底的な準備と実行だけが、自分の資産を守る唯一の盾となります。今日からでも漠然とした不安感を振り払い、具体的で現実的な資産計画をもう一度一つ一つ立ててみることをお勧めします。 💡 核心ポイント冷酷な金融現実の中で、他人の基準に萎縮せず、自分の財務状況に合った徹底的な計画と投資を実践すべきです。 よくある質問 銀行の資産管理センターの加入基準はどうしてこんなに高くなったのですか? 銀行が限られた専門人材で高額資産家により特化し、効率的なサービスを提供するために基準を厳しく調整したためです。 余剰資金が基準に届かない場合、資産管理服务を全く受けられないのですか? 一般営業店でも基本的な相談は受けられますが、専任スタッフによるきめ細かい管理や専門的な節税・相続ソリューションには制限を受ける可能性があります。 富裕層が銀行の資産管理センターに必ず訪れる理由は何か? 単純な預金加入を超えて、複雑な税金問題の解決、相続設計、そして他とは違う投資情報を得るために専門家の助けが必要だからです。 … Read more

個人年金貯蓄の税額控除限度額とファンド投資方法まとめ

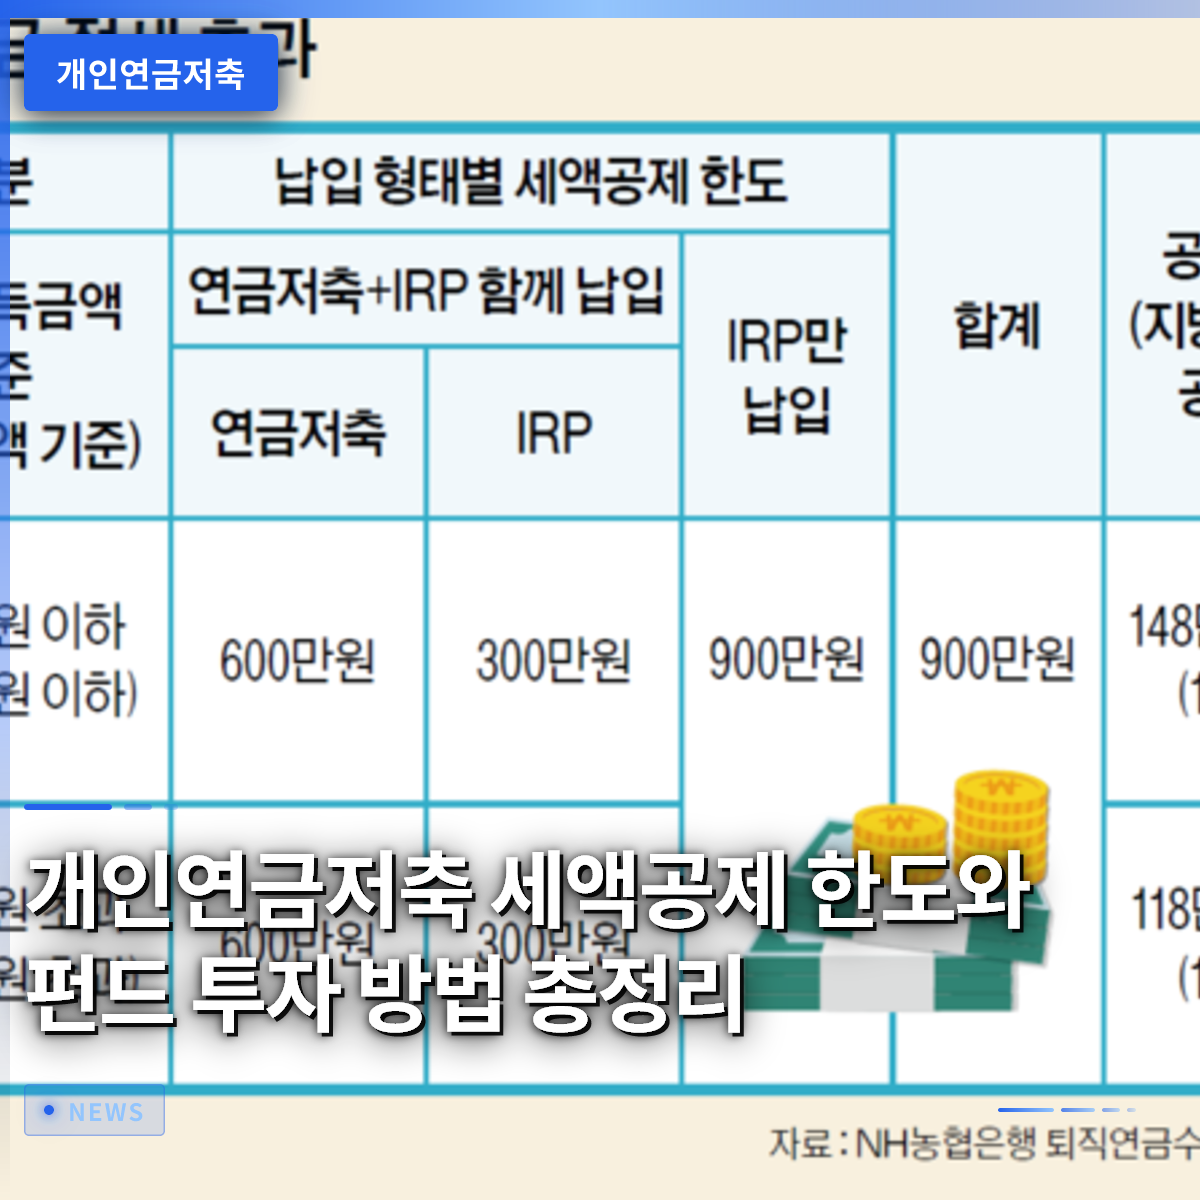
個人年金貯蓄は、老後準備と年末調整の税額控제를同時に叶える最も確実な金融商品です。最近の高齢化の急速な進展に伴い、国民年金だけでは退職後の生活を支えるのが難しいという声が大きくなっています。周囲で年末調整の還付金が数十万ウォンも増えたという話を聞くたびに、羨ましく思っていませんか?会社員だけでなく、自営業の人々も所得税の負担を減らすために加入が必須となっている傾向です。本記事では、個人年金貯蓄の基本概念から税額控除の限度額、そして成功した資産増殖のための運用方法まで、詳しく解説していきます。 = 個人年金貯蓄の税額控除限度額とファンド投資方法まとめ 1. 個人年金貯蓄とは何か 1. 個人年金貯蓄とは何か 個人年金貯蓄は、国が奨励する老後対策の貯蓄口座であり、毎月一定額を拠出し、退職後に年金形式で受給する制度です。過去と違い、現在は銀行の定期積金形式だけでなく、証券会社のファンド口座を通じて直接株式や上場指数ファンド(ETF)に投資できる形式で加入する人が多くなっています。職場からの退職金や国から支給される国民年金に加え、個人が自ら準備する「三層年金」の重要な柱の一つと言えるでしょう。実際に多くの会社員が、毎月の定期的な貯蓄を通じて将来の資産収入を着実に積み重ねています。少子高齢化時代を迎え、高齢層の経済的自立度がますます重要になる今、必ず備えるべき必須の金融資産です。この口座を通じて、退職後の安定したキャッシュフローを作り出し、多様な金融商品に分散投資することが可能です。特に若い頃からコツコツ準備した人とそうでない人の退職後の生活の質は、天と地ほどの差が生まれます。 💡 コアポイント個人年金貯蓄は、自ら老後を備え、税制優遇も受けられる代表的な貯蓄口座です。 2. 税額控除限度額と還付金の計算 2. 税額控除限度額と還付金の計算 個人年金貯蓄の最大の魅力は、何と言っても年末調整時に受けられる税額控除の恩恵です。年金貯蓄口座は単独で年間最大600万ウォンまでの拠出額に対して税額控除を受けることができます。これに個人型退職年金(IRP)口座を組み合わせると、限度額が合計900万ウォンまで拡大し、節税効果を最大化できます。総給与が5,500万ウォン以下の会社員であれば16.5%の控除率が適用され、最大99万ウォンの税金が還付されます。一方、総給与が5,500万ウォンを超える場合は13.2%の控除率が適用され、最大79万ウォンが還付されます。毎年支払う税金が惜しいと感じていた方にとって、この制度を活用するのが最もスマートな節税戦略です。総合所得税申告を行う個人事業主も、この口座を積極的に活用することで税負担を目に見えて減らすことができます。わずか数十万ウォンでも節約したい場合は、毎年12月末までに自分の年間拠出限度額を確認し、不足分を補填する必要があります。 💡 コアポイント年金貯蓄は年間600万ウォンまで税額控除が可能で、所得に応じて最大16.5%の還付を受けられます。 3. 年金貯蓄ファンドと年金貯蓄保険の違い 3. 年金貯蓄ファンドと年金貯蓄保険の違い 年金貯蓄商品を選ぶ際、多くの人がファンドと保険のどちらを選ぶべきか深く悩むことになります。年金貯蓄保険は保険会社が運用を代行するため元本が保証されますが、収益率は物価上昇率にようやく追いつく程度に留まる場合が多いです。一方、年金貯蓄ファンドは加入者が直接証券会社で口座を開き、多様な株式型商品や上場指数ファンドに投資して高い収益を追求できます。会社員の金某氏は、数年前に安定性だけを重視して保険に加入したものの、低い収益率に失望し、最近証券会社のファンド口座に移管しました。若い年齢で加入し、長期間資金を運用しなければならない会社員にとって、物価上昇率を防衛できるファンド形式の方がはるかに有利です。もちろん、投資傾向が極端に保守的である場合や、株式市場の変動に耐えられない加入者にとっては、保険商品が心の安定をもたらす良い代替案となり得ます。自分の投資傾向と退職までの残り期間を慎重に検討し、最も適した方法を選ぶ知恵が必要です。 💡 コアポイント資産増殖を望む場合は収益率の高いファンド形式を、安定性を重視する場合は保険形式を選ぶのが 좋습니다。 4. 年金貯蓄口座で投資可能な商品 年金貯蓄ファンド口座を開くと、国内外の株式市場に上場している多様な上場指数ファンドや債券型商品などに自由に投資できます。最近では、米国代表指数を追跡する商品や配当成長が優れた株式型商品に投資する賢い投資家が増えています。ただし残念なことに、レバレッジやインバース形式の高リスクデリバティブ商品は、個人年金口座での売買が法的に厳しく制限されています。これは退職資金を保護するための安全装置であり、無理な投機よりも安定した優良資産を中心にポートフォリオを組むべきです。毎月自動振替を通じて優良な上場指数ファンドを少しずつ積み立てていく長期積立投資方式が最も推奨される運用方法です。株価が下がるときには安く数量をより多く集めることができ、長期的には元本損失のリスクを大きく低減できます。周囲の短期的な市況に揺らぐことなく、黙々と優良資産を積み立てていけば、退職時に笑える資産を手に入れることができます。 💡 コアポイント年金貯蓄口座では多様な上場指数ファンドへの投資が可能ですが、レバレッジとインバース商品の取引は制限されています。 5. 中途解約時の注意点と不利益 個人年金貯蓄は必ず老後まで長期的な視点で保有すべき商品であり、中途解約すると莫大な財政的打撃を受けます。急な資金必要を理由に中途解約すると、これまで受けていた税額控除の恩恵をすべて返還しなければなりません。さらに、運用収益に対してはその他所得税の名目で実に16.5%という高い税率が適用され、税金の爆弾に見舞われる可能性があります。会社員の李某氏は、急な資金必要で年金口座を解約したところ、年末調整時にむしろ税金をより多く返還しなければならないという荒唐無稽な経験をしました。やむを得ず資金が必要な状況では、解約よりも口座を担保に融資を受けるか、拠出猶予制度について調べる方がはるかに賢明です。国もこうした国民の誤りを防ぐために長期保有を強く推奨し、多様な救済制度を整えています。貴重な老後資金が一瞬のミスで失われないよう、安易に解約ボタンを押さないという心構えが必要です。 💡 コアポイント中途解約時は税額控除受給額を返還する必要があり、その他所得税が課されるため、長期保有が必須です。 6. 成功した退職のための実践戦略 これまで見てきた内容を基に、今日からすぐに実践できる自分だけの老後資産管理計画を立てる必要があります。まず、自分の年間所得水準と税額控除限度額を正確に把握し、毎月いくら貯蓄するか金額を確定しなければなりません。証券会社のアプリを通じて非対面で簡単に口座を作り、自動振替を設定しておけば、面倒さを克服してコツコツ貯蓄を続けることができます。表面に出る一時的な市場下落に動揺せず、自分が選んだ優良商品を信じて黙々と積み立てていく姿勢が核心です。政府の税制支援政策と複利効果を最大限に享受しながら、退職後の生活を堅実に準備することは、私たち全員にとって権利であり義務です。今流す小さな貯蓄の誠実さが、数年後の退職時には非常に頼もしい経済的支柱として返ってくるでしょう。躊躇していた過去から脱却し、今日こそ自分の未来のための第一歩を力強く踏み出してみてください。 💡 コアポイント毎月の定期的な自動振替と長期投資を通じて退職資金を準備し、未来の経済的自由を完成させましょう。 よくある質問 年金貯蓄とIRPは何が違いますか? 年金貯蓄は単独で加入できる貯蓄口座であり、IRPは退職金を受け取ったり追加拠出したりできる個人型退職年金口座です。両方の口座を合わせて年間最大900万ウォンまで税額控除の恩恵を受けられます。 年金受給時の税金はいくらですか? 年金受給年齢に応じて3.3%から5.5%の低廉な年金所得税が課されます。年間受給額が1,500万ウォンを超える場合は、総合課税と分離課税のいずれかを選択できます。 所得のない主婦も加入できますか? 所得のない専業主婦も加入できますが、直ちに税額控除の恩恵は受けられません。ただし、後で年金を受け取る際に非課税の恩恵や課税繰延べ効果を享受できる利点があります。 転職した場合、既存の口座はどうなりますか? 会社を移っても、既存の年金貯蓄口座はそのまま維持され、引き続き拠出できます。退職金の場合は、新しい職場の退職年金や個人型退職年金口座に安全に移管できます。 =

退職年金IRP口座の活用法:税額控除限度額から国債投資まで完全ガイド

退職年金IRP口座を適切に活用すれば、毎年の年末調整で数十万円から数百万円に及ぶ税金の還付を受けながら、確実な老後資金も同時に準備できます。最近、証券会社や銀行のアプリ環境が整備され、サラリーマンが自ら商品を切り替えて管理するプロセスが非常に便利になりました。かつては退職金を単に眠らせておくお金と考える人が多かったものの、今はこの口座を積極的に運用して収益率を高めることが資産運用の基本戦略として定着しています。例えば、サラリーマンのキム係長は毎月安定して余剰資金を積み立て、年末調整の税額控除を確保すると同時に、変動の大きい相場でも安全な債券商品を組み合わせて資産を守っています。本記事では、税額控除限度額を最大限に活用するコツから最新の投資トレンドまで詳しく解説します。口座の構造を正確に理解し、自分の資産を安全に増やす具体的な方法について一緒に見ていきましょう。 = 退職年金IRP口座の活用法:税額控除限度額から国債投資まで完全ガイド 1. 退職年金IRPとは何か 1. 退職年金IRPとは何か 個人型退職年金と呼ばれるIRPは、サラリーマンが転職や退職時に受け取る一時金を自分の名義の口座に積み立て、55歳以降に年金として受け取れるように支援する制度です。かつては会社が指定した金融機関に資金が拘束されていましたが、現在は個人が直接金融会社を選び、自由に資産を運用できる環境が整いました。特にサラリーマンだけでなく、自営業者や公務員など、収入がある誰もが加入できる点が大きな利点です。周囲を見渡すと、会社が毎月拠出する確定拠出型(DC型)口座とは別に、自分で追加拠出を行い税制優遇を最大化するために活用するケースが多く見られます。この口座は単にお金を預ける貯蓄口座ではなく、株式、債券、上場指数ファンド(ETF)など多様な金融商品に投資できる総合的な資産管理窓口です。したがって、自分の投資性向と退職時期を考慮し、適切な商品を選ぶ知恵が必要です。自分が加入している商品のタイプが確定拠出型(DC型)か個人型(IRP)かを正確に把握し、後で資産を移管したり管理したりする際に誤りが生じないようにしましょう。金融会社が提供する統合年金ポータルやスマートフォンアプリを活用すれば、現在の積立額と運用状況を一目で簡単に確認できます。多くの人はまだ退職まで時間があると考えてこの口座を放置しがちですが、若い頃から継続的に管理した口座とそうでない口座では、退職時に大きな差が生まれます。毎月一定額を自動振替に設定しておけば、強制的に貯蓄する効果を得られ、サラリーマンの資産運用成功確率を大きく高めます。今すぐスマートフォンアプリを開いて自分の口座状態を確認し、どの商品に資金が入っているかチェックすることから始めてみてください。 💡 核心ポイントIRPは、個人が自ら資産を運用し老後を準備するための必須口座です。 2. 年末調整の税額控除メリットを最大化する 2. 年末調整の税額控除メリットを最大化する サラリーマンが退職年金IRP口座を必ず作らなければならない最も決定的な理由は、強力な年末調整の税額控除メリットにあります。年金貯蓄ファンドとIRPを合算すると、年間最大900万ウォンまで税額控除を受けられ、特にIRP単独でも最大900万ウォンまで限度額が適用されます。総給与が550万ウォン以下のサラリーマンであれば、控除率16.5%が適用され、最大148万5,000ウォンという大きな金額を税金の還付として受け取れます。総給与がそれ以上のサラリーマンでも、13.2%の控除率が適用され、最大118万8,000ウォンの節税効果を得られます。「13ヶ月目の給料」と呼ばれる年末調整でこれだけの現金を戻すことは、サラリーマンにとって非常に大きな財政的な活力になります。実際に、サラリーマンのパク課長は毎年年末が近づくと、不足している税額控除限度額を埋めるためにIRP口座に追加で入金する恒例行事を行っています。普段は余剰資金が不足していると感じますが、還付される税金を計算すると、実質的にこれ以上の収益率を上げている 셈であり、絶対に手放せない資産運用手段だと述べています。ただし注意すべき点は、税額控除を受けた金額と運用収益は、後に年金として受給する際に年金所得税が課されるため、退職後のキャッシュフロー設計時に一緒に考慮する必要があります。無条件に限度額を埋めるのではなく、自分の収入水準と将来のキャッシュフローを慎重に検討し、毎月の拠出額を合理的に決定することが賢明です。税金を節約し、老後資金も積み立てる二重のメリットを得られる唯一無二の制度が、まさにこの口座です。 💡 核心ポイントIRPは年間最大900万ウォンの拠出で、お得な税額控除還付をもたらします。 3. 元本保証商品から実績分配型までの運用方法 3. 元本保証商品から実績分配型までの運用方法 IRP口座内には、預金や貯蓄のような安全な元本保証型商品から、株式型のETFのような攻撃的な実績分配型商品まで、多様な商品を組み込むことができます。投資資産の比率は、安全資産が必ず30%以上含まれる必要があり、残りの70%の限度内で株式型商品に積極的に投資する戦略が一般的です。最近では市場変動が大きくなるにつれ、株価下落時でも損失を防げる多様な構造の商品が 출시され、投資家の選択肢が広がりました。例えば、50歳以上の加入者を対象に、一定期間経過後に安定して年金を受け取れる保証型の実績分配商品も人気を集めています。このように、自分の年齢と退職までの残り期間に合わせて、資産配分比率を定期的にチェックし調整するプロセスが不可欠です。社会人経験の浅いイ係長は、退職まで時間があるため、変動を少し許容しても収益率の高い株式型ETFを中心に70%を充てました。一方、退職間近の親世代は、元本が保証される預金や安定型債券の比率を高めて、資産を守ることに全力を注いでいます。金融会社が提供する自動資産配分サービスを利用すれば、市場状況に合わせてポートフォリオを自動的に定期的に変更してくれるため、忙しいサラリーマンにとって大きな助けになります。一つ心に留めておくべき点は、収益率だけを追い求めて退職時期間近に大きな損失を被ると回復が困難だという事実です。したがって、安全資産とリスク資産の黄金比率を自ら見つけ出し、継続的に維持することが、長期レースで勝利する秘訣です。 💡 核心ポイント安全資産とリスク資産の比率を適切に調整し、オーダーメイドのポートフォリオを構築する必要があります。 4. 個人投資用国債と最新の投資トレンド 最近、個人投資用国債が退職年金IRP口座でも取引可能になり、安全資産を好む投資家の中で爆発的な反応を得ています。政府が発行する国債に直接投資することで安定性を確保しつつ、満期まで保有すれば付加金利を受け取れるため、魅力的な代替手段として台頭しました。実際に今年の秋の初回申込時には、目標金額を大きく上回る巨額の資金が殺到し、国債投資の人気を実感させました。従来は通常の証券口座でのみ購入可能でしたが、年金口座経由でもアクセス可能になり、節税メリットと安全性を同時に確保しようとする賢い投資家が大量に流入しました。10年物や20年物などの長期国債を年金口座に組み込めば、退職時点まで長期的に資産を安定して運用できます。サラリーマンのチェ氏は、変動の激しい株式市場の代わりに、比較的安定的かつ確実な利子を受け取れる国債を年金口座に組み込むことに決定しました。株価下落へのストレスなく、安心して長期投資を続けられる点から、同僚のサラリーマンに積極的に推奨しています。このように、金融市場の変化に伴い新たに開かれる投資商品を素早く把握し、自分の口座に適用する能力が、現代のサラリーマンにとって必須となりました。国債以外にも、米国代表指数を追跡する多様な配当型商品やカバードコール商品が、年金口座内の長期資金を集める主要な牽引役を果たしています。多様な投資ツールを適切に活用し、退職資金の規模を拡大していくことが、成功した老後準備の核心です。 💡 核心ポイントIRP口座への個人投資用国債の導入により、安全資産の選択肢がさらに広がりました。 5. デフォルトオプションの活用と口座切り替えのコツ 既存の退職年金の収益率が満足できない場合、他の金融会社へ口座を移す「切り替え」を検討できます。会社を移ったり金融機関を変更したりする際、既存の退職金をIRP口座に移管すると、税金をすぐに納めず課税を繰延べられるため非常に有利です。この際、加入している口座が確定拠出型(DC型)か個人型(IRP)かを明確に区別し、デフォルトオプション制度をどのように活用するか事前に確認する必要があります。デフォルトオプションとは、加入者が別途指示を出さなくても、事前に指定した商品で自動的に資産が運用される事前指定運用制度です。放置された資産が低金利状態で腐らないように、この制度を積極的に設定しておくことが収益率管理の近道です。周囲を見渡すと、数年間退職年金に一度も目を向けず、物価上昇率にも追いつかない低調な収益率を記録している残念なケースをよく見かけます。そのような場合は、スマートフォンアプリを通じて簡単に他の金融会社の条件を比較し、モバイルで簡単に口座移転できるサービスを利用すればよいです。証券会社ごとにシステムを大規模に刷新し、顧客が資産管理能力をより簡単に強化できるよう多様な利便機能を提供しています。自ら商品を選ぶ時間的余裕がない場合は、専門家が事前に設計したポートフォリオに基づくデフォルトオプション商品を選択して任せることも優れた方法です。自分の資金がどこでどのように増えているかを定期的に確認する小さな関心が、快適で豊かな老後を決定づけます。 💡 核心ポイント収益率が物足りない場合は口座移転を活用し、デフォルトオプションを通じて放置された資産を活性化させる必要があります。 6. 成功した老後のための実践的な提案 退職年金IRP口座は、単なる節税口座ではなく、一生共にする確実な退職設計の羅針盤であり、核心的な資産管理プラットフォームです。目の前の税額控除メリットだけを見て加入するのではなく、55歳以降に直面する退職生活をイメージしながら、継続的に資産を積み立てる姿勢が必要です。市場が揺れるたびに一喜一憂し、口座を解約したり全額現金化したりするミスを犯せば、長期レースで絶対に完走できません。毎月一定の日に自動振替で積立金を拠出し、年に1〜2回ほどポートフォリオを落ち着いてチェックするルーティンを作ってみましょう。小さな習慣の違いが、10年後、20年後の自分の口座に記される資産総額を完全に変える可能性があります。今日この記事を読んだ後、すぐに自分の年金口座の状態を確認し、今年の税額控除限度額にまだどれくらい残っているかチェックしてみてください。 💡 核心ポイント継続的な自動拠出と定期的なチェックのルーティンが、成功した退職資金を作ります。 よくある質問 IRPと年金貯蓄ファンドの違いは何ですか? 年金貯蓄ファンドは株式比率を100%まで含めることができますが、IRPは法律により安全資産を30%以上必ず含める必要があります。また、税額控除限度額も年金貯蓄は600万ウォン、IRPを合算すると最大900万ウォンまで認められます。 IRP口座を中途解約するとどのような不利益がありますか? やむを得ない事由を除き、中途解約する場合、これまで受けていた税額控除メリットをすべて返還しなければならず、運用収益に対しても雑所得課税が適用されるため、可能であれば退職時点まで維持することが望ましいです。 退職金をIRPで受け取ると税金を払わなくてよいですか? 退職一時金をIRP口座に移管すると、退職所得税をすぐに納付せず、年金受給時まで課税が繰延べられ、税金負担を減らしつつその資金も増やせます。 IRP口座はどの金融会社でも作れますか? 銀行、証券会社、保険会社など多様な金融機関で開設でき、自分が希望する投資商品のラインナップと手数料条件を慎重に比較した後、最も有利な場所を選択するのが 좋습니다。 =

国民年金、新基金運用本部長に李圭弘氏就任、福祉理事は金大順氏

国民年金公団は、膨大な資金を管理する新たな司令塔として、李圭弘候補者を基金運用本部長に正式に任命しました。これに伴い、福祉事業全体を牽引する新任の福祉理事には金大順候補者が名を連ねることになりました。今回の人事は、国内資本市場で強大な影響力を持つ国民年金の方向性を占う重要な転換点です。毎月口座から引き落とされる大切な老後資金がどのように管理されるか心配していたサラリーマンたちの視線は、自然と新たなトップに注がれています。数千万億ウォンに達する巨大な資産を運用するポジションであるため、彼らの経歴や今後の動きに世間の関心が集中するのは当然です。果たして彼らはどのような戦略を展開し、国民の不安を解消し信頼を回復できるのか、一つずつ詳しく見ていきましょう。 = 国民年金、新基金運用本部長に李圭弘氏就任、福祉理事は金大順氏 1. 李圭弘新基金運用本部長の任命背景と主要経歴 1. 李圭弘新基金運用本部長の任命背景と主要経歴 新任の基金運用本部長に抜擢された李圭弘候補者は、民間金融市場と公的年金基金の双方を経験したベテランの投資専門家として広く知られています。1966年生まれの彼は、三星資産運用やDB資産運用をはじめ、様々な大手資産運用会社で実務経験をしっかりと積み重ねました。その後、NHアムンディ資産運用で最高投資責任者(CIO)を務め、アセンダス資産運用の代表取締役も経験しました。特に私立学校年金公団でもCIOとして働き、公的年金基金の資産を安定的に運用した実戦感覚を証明しました。民間の積極的な投資手法と公共機関の安定的な資産管理能力の両方を理解しているという評価を受けています。 こうした華やかな経歴は、多くの利害関係が絡み合う国民年金を率いる上で大きな資産となるでしょう。かつて民間企業時代から市場を見る目は一筋違いで、同僚の間でも優れた戦略家として通っていました。複雑に揺れ動く国内外の金融市場の中で、毅然と中心を握れる人物だという評価が支配的です。単に収益率だけを追い求めるのではなく、長期的な視点から国民の大切な老後資産を守り抜かなければならない重大な使命を帯びています。今回の任命は、これまで市場が求めてきた専門性と安定性を同時に満たす人事だという分析が主流です。 💡 核心ポイント民間と公共金融の双方を経験した李圭弘新本部長が、国民年金の新たな司令塔に任命されました。 2. 金大順新福祉理事の選任と内部昇進の意味 2. 金大順新福祉理事の選任と内部昇進の意味 基金運用本部長と共に国民年金公団の一角を担う新任の福祉理事には、金大順候補者が堂々と名を連ねました。金大順福祉理事は1999年に公団に初めて入社した後、内部で着実に昇進し、主要なポストを歴任してきた正統派の公団マンです。戦略経営部長として組織全体の方向性を調整し、未来革新企画団長として革新を主導하기도しました。また、情報化本部長を歴任しながら、公団の膨大なシステムと行政手続きを効率的に改善することに貢献しました。外部公募を経ずに内部出身者が福祉理事の座に就いたことは、公団内部の事情を手のひらを見るようによく知っているという利点があります。 長期間現場で国民と直接コミュニケーションを取りながら積み重ねてきた実務経験は、福祉事業を推進する上で大きな力となるでしょう。老後準備支援事業から障害者支援業務まで、国民生活と密接な関連を持つ現案を隙なく 챙めることができる適任者として挙げられています。組織内部での信頼が厚いことから、社員とのコミュニケーションも円滑に進むことが期待されています。公団内部の仕組みをよく知る人物が経営陣に加わることで、組織の安定化にもプラスの影響を与えるでしょう。外では基金運用の専門性を高め、内では福祉行政の実態を固める、素晴らしい連携を期待しています。 💡 核心ポイント1999年の入社以降、主要ポストを歴任した金大順候補者が、内部出身者として福祉理事に任命されました。 3. 任期と選任手続きが持つ透明性と公正さ 3. 任期と選任手続きが持つ透明性と公正さ 今回任命された基金理事と福祉理事の任期は基本的に2年であり、業務遂行実績に応じて1年単位での再任が可能です。最高意思決定者たちの任期が定められているため、短期的な成果に固執するのではなく、長期的な視点で業務に取り組むことができます。基金運用本部長の場合、公団内部にある基金理事推薦委員会の厳正な推薦プロセスを経なければなりません。さらに、保健福祉部長官との業務遂行契約の承認という厳しい手続きを通過して初めて、最終的に公団理事長が任命できます。福祉理事もまた、別途推薦委員会を経るなど、透明で公正な手続きを経て選任されました。 このように複雑で厳しい検証段階を経る理由は、国民の老後を責任を持つ重大なポストだからです。一瞬の油断や誤った選択が、数千万人の国民の経済的安定を揺るがしかねないため、徹底的な検証が不可欠です。過去の一部の「降下傘人事(外部から突然要職に就くこと)」の論争を沈め、専門性と道徳性を兼ね備えた人物を選ぶため、制度はますます厳格になっています。今回の人事プロセスもまた、公正で透明な手続きを経たため、市場や国民から肯定的な反応を得ています。今後もこうした公正な選任制度が堅固に維持され、国民年金に対する信頼がさらに深まることを願っています。 💡 核心ポイント両執行部の任期は2年であり、厳格で透明な推薦および承認手続きを経て選任されました。 4. 千兆ウォン超の巨大資金運用の現状と課題 4. 千兆ウォン超の巨大資金運用の現状と課題 新たなトップを迎えた国民年金基金運用本部は、すでに千兆ウォンを大きく超える莫大な規模の資産を運用しています。韓国の資本市場の「恐竜」と呼ばれるほど、国内外の株式や債券、代替投資などポートフォリオの範囲が非常に広いです。グローバル経済が刻々と変動し、為替レートや金利が乱高下する状況で、この巨大な資金を守るのは容易なことではありません。李圭弘新本部長は、就任と同時に世界中の金融市場の流れを読み、収益率を防衛するという重い宿題を背負うことになりました。国内株式市場だけでなく、海外優良資産への投資多様化をどのように実現するかが、彼の能力を証明するリトマス試験紙となるでしょう。 毎年、無数の加入者が誠実に保険料を納め、退職後の生活を年金に頼っています。資金運用でわずかな収益率の差が生じても、全体基金規模には莫大な波紋として波及せざるを得ません。したがって、新たな本部長は政治的な外圧に揺らぐことなく、専ら専門的な投資原則に基づいて基金を運用しなければなりません。徹底的なリスク管理を基盤に、安定性と収益性を同時に掴む賢明な戦略が切実に求められる時期です。市場の専門家たちは、今回の人事を契機に、国民年金がより柔軟で先進的な資産配分体制を整えることを期待しています。 💡 核心ポイント千兆ウォンを超える莫大な資産を運用する以上、徹底的なリスク管理と投資多様化が急務の課題です。 5. 福祉事業の強化と国民が実感できるサービス向上の方向性 5. 福祉事業の強化と国民が実感できるサービス向上の方向性 基金運用と同様に重要なもう一つの柱である福祉事業分野は、金大順新福祉理事の手により力強く牽引される予定です。高齢化社会が急速に進むにつれ、国民年金公団が提供する老後準備支援や福祉サービスの重要性は日に日に高まっています。単にお金を預けて後で返すだけでなく、退職後の生活を実質的に設計してくれるパートナーでなければなりません。金福祉理事は、長年積み重ねてきた行政経験を活用し、国民が肌で感じられるオーダーメイドの福祉を展開すべきです。情報化本部長の経歴があるため、デジタル技術を融合した便利な福祉行政システムの構築にもスピードが出る見通しです。 退職間際の中高年層には体系的な老後設計カウンセリングを提供し、脆弱な層には確かな支えとならなければなりません。障害者支援業務もまた、死角が生じないよう細かく点検し、制度の欠点を補完することが最優先課題です。福祉サービスは、数字で表される基金収益率とは異なり、国民が直接的に感動を感じる領域であるため、細やかなアプローチが必要です。内部出身者として組織をよく知っている長所を活かし、社員の士気を高め、現場中心の行政を展開することを応援します。温かく実効性のある福祉政策が次々と登場し、国民の日常が少しだけ安らぐことを期待しています。 💡 核心ポイント老後準備や障害者支援など、実生活と密接な福祉事業をさらに実質的に強化する必要があります。 6. 新たなリーダーシップの始動に伴う展望と読者の視線 6. 新たなリーダーシップの始動に伴う展望と読者の視線 国民年金公団の新たな二頭体制が本格始動するにつれ、今後2年間に展開される変化に注目が集まっています。資本市場を揺るがす巨大資金の司令塔にはベテランの投資専門家、内部行政と福祉には正統派の公団マンが配置されました。異なる長所を持つ二人がシナジーを発揮し、国民年金の信頼を一段階引き上げられるかどうかを見守る必要があります。国民は壮大なスローガンよりも、自分の口座に振り込まれる安定的な年金受給額や確かな福祉恩恵を求めています。今回の人事を契機に、国民年金が外部の懸念を完全に洗い流し、より透明で健全な組織に生まれ変わることを願っています。 読者の皆様も、毎月納付している大切な年金がどのように管理され、誰が率いているのかを継続的に関心を持って見守る必要があります。ニュースで接する情報は遠く感じられるかもしれませんが、結局は私たちの老後と直結する最も現実的な問題です。今後発表される新たな運用戦略や福祉政策の変化を見逃さず、細かく確認することを推奨します。国民年金がすべての国民にとって確かな支えとなるよう、私たち全員が厳しい視線と温かい応援を同時に送らなければなりません。透明で専門的な経営を通じて、国民全員が笑顔になれる安定した未来が満開に開かれることを心から祈ります。 💡 核心ポイント新たなリーダーシップの始動を契機に、国民年金に対する信頼が回復し、安定的な運営が実現されることを期待しています。 よくある質問 新たに任命された国民年金基金運用本部長は誰ですか? 民間資産運用会社や私立学校年金で最高投資責任者(CIO)を歴任した李圭弘候補者が、新任の基金運用本部長に任命されました。 … Read more

実損保険比較の核心ガイド:世代別違いと賢い選択方法

実損保険を比較する際、単に月々の保険料だけを見て既存の契約を安易に解約すると、後で高額な医療費に直面して後悔することになりかねません。毎月引かれていく保険料が惜しいという理由で、無意識に古い商品を解約した結果、いざ大きな手術を控えた際に制度変更による高い自己負担金に涙を流す加入者は非常に多いです。周囲の知人の話だけを信じて安易に乗り換えるのではなく、現在自分が加入している契約の保障範囲と更新条件を隅々まで確認することが何よりも重要です。例えば、会社員の金さんは1世代目商品の高い保険料に耐えきれず最近の商品に変更しましたが、頻繁に受けている物理療法費の保障が大幅に縮小していることを知り、大きく動揺しました。この記事では、世代別実損保険の明確な違いを比較し、自身の健康状態と経済状況に合わせて最も有利な商品を選ぶ方法を詳しく見ていきます。保険料の負担を軽減しながらも、必要な医療費をしっかりと保障받을 수 있는実践的なコツをこれから一つずつ解説いたします。 = 実損保険比較の核心ガイド:世代別違いと賢い選択方法 1. 1世代目と2世代目実損保険の特徴と長所・短所 1. 1世代目と2世代目実損保険の特徴と長所・短所 過去に加入した1世代目と2世代目の商品は、医療費の自己負担額がほとんどないか非常に低いため、加入者にとって病院通いが非常に楽であるという長所があります。実際に十数年前に加入した親御さんの保険証券を見ると、風邪をひいただけでも医療費のほぼ全額が戻ってくるように設計されているケースが珍しくありません。しかし、こうした構造的な特性により損害保険会社の損益率が急激に上昇し、これはそのまま毎年更新時期ごとに莫大な幅で保険料が引き上げられるというブーメランとして返ってきています。退職を控えた50代以上の加入者は、毎年雪だるま式に膨らんでいく更新保険料の通知書を受け取るたびに深い溜息をつきながら契約の維持に悩まされています。とはいえ、安易に古い契約を解約して新しい商品に移行するには、過去の広い保障範囲が非常に惜しく感じられるのが現実です。過去の商品は自由診療や手技療法などの制限が少なかったため、長期的に医療利用量が多い方にとっては依然として有利な側面が存在します。しかし、物価上昇率と医療技術の発展に伴う自由診療費の高騰を考慮すると、今後負担しなければならない固定支出は加入者にとって計り知れない経済的圧力となります。特に収入が一定でない高齢層にとって、毎年数十パーセントずつ上がる更新時の保険料高騰は、家庭の経済を大きく揺るがすほどの脅威になり得ます。したがって、無条件に古い方がよいと頑張り続けるのではなく、現在の自身の健康状態と今後予想される病院利用頻度を冷静に検討する必要があります。もし普段ほとんど病院に行かず、健康管理を 잘しているタイプであれば、大胆な整理を検討してみることも賢い資産管理の方法になります。逆に持病があったり定期的な治療が必要であったりする場合、現在の高い保険料を覚悟してでも既存の契約を維持する方が長期的にははるかに得策かもしれません。 💡 コアポイント1・2世代目の実損保険は保障範囲が広いものの、更新時の保険料高騰リスクが大きいので、自身の医療利用傾向に応じて慎重に維持 여부를決定すべきです。 2. 最新世代実損保険の構造と自己負担金の理解 2. 最新世代実損保険の構造と自己負担金の理解 最近販売されている実損保険商品は、公定診療と自由診療を完全に分離し、透明で合理的な保険料算定が可能になるよう改変されました。過去の商品と比較した場合、最も大きな違いは、医療費を使用する際に加入者が直接負担しなければならない自己負担金の割合が相当に高くなった点です。例えば、過去には医療費の90パーセント以上が戻っていたのに対し、最新商品では自由診療を利用する場合、本人が負担しなければならない金額は最低30パーセント以上に設定されています。こうした変化は、一部の加入者の過度な医療ショッピングや不要な自由診療注射治療の乱用を防ぎ、全加入者の公平な保険料負担を促すための措置です。実際に周囲でも、栄養注射や手技療法を無分別に受けて保険金請求回数が伸び、翌年の保険料が割増されるケースを非常に簡単に目にすることができます。こうした構造のおかげで、最新商品は初期の月払額が過去の商品に比べて著しく低くなり、若年層や新規加入者の参入障壁が大幅に下がりました。毎月出ていく固定支出を減らしたい実用重視の加入者にとって、非常に魅力的な代替案として定着しており、比較サイトを通じて簡単に見積もりを取得できます。しかし、病院利用が多い慢性疾患患者や高齢層の場合、逆に頻繁に発生する自己負担金により、実際の医療費支出に対する満足度が低下する可能性があります。したがって、単に月々の支払いが安くなったという理由だけで安易に契約を結ぶのではなく、普段の自身の病院訪問頻度を正確に把握するプロセスが不可欠です。保険比較プラットフォームや協会の公定資料を活用して、各損害保険会社の条件を隅々まで対照すれば、自分に最も合った最適な選択肢を見つけることができます。 💡 コアポイント最新の実損保険は月払い料金が安いが代わりに自己負担金が高いため、自身の普段の病院利用パターンを考慮して選択すべきです。 3. 既存契約を解約する前に必ずチェックすべき注意点 3. 既存契約を解約する前に必ずチェックすべき注意点 長期間維持してきた既存の実損保険を解約して新しい商品に乗り換える際、絶対に保険料の数字一つだけを見て安易に決定してはいけません。保険比較の過程でよく犯すミスは、目の前の数千ウォンを節約しようとして、より広く確実な保障権を自ら放棄してしまうケースです。現在加入している契約に特約として一緒にパッケージされている他の傷害や疾病関連の診断費保障が、解約と同時に消えてしまう可能性があることを念頭に置く必要があります。もしその間に年齢が上がったり、新しい病歴が生じたりした場合、既存の契約を解約した後、新しい商品に加入しようとしても拒否されたり、条件が不利になったりする可能性があります。実際に持病が生じた後に怒りに任せて古い保険を解約し、再加入できずに足踏みしている加入者の悲しいエピソードをニュースやコミュニティでよく見かけます。また、転換制度を活用すれば、新規で再加入する複雑な審査プロセスを経なくても、スムーズに最新商品に移行する道が開かれます。損害保険会社の窓口やカスタマーセンターを通じて、現在の契約の保障内容を維持しながらも不要な部分を調整できるかどうかをまず探ってみるのが安全です。専門家は、既存契約の更新周期と今後残りの払込期間、そして自身の累積保険金請求履歴を総合的に分析した後に移行を決定するよう助言しています。感情に流されて衝動的に解約書類に印鑑を押す前に、担当設計士や客観的な比較プラットフォームを通じて十分な相談を受ける知恵が必要です。一度解約した保険は絶対に元の条件のまま元に戻せないと常に心に留め、慎重を重ねなければなりません。 💡 コアポイント既存の実損保険を解約する前に、保障範囲の縮小と再加入拒否リスクを防ぐため、必ず転換制度の可能性を確認すべきです。 4. 年齢別 맞춤実損保険比較および加入戦略 若い二十代や三十代の会社員と、退職を控えた五十代以降の中高年層では、実損保険を選ぶ際に全く異なる基準を適用する必要があります。若い世代の場合、病院に行く機会が比較的少ないため、月払額が安く自己負担構造が合理的な最新商品を中心に構成するのが有利です。一方、親御さんの世代の実損保険を探す際、一般商品の厳しい年齢制限や過去の病歴審査の壁にぶつかって加入が拒否される状況に直面することがよくあります。この場合、一般商品ではなく、加入年齢が大幅に緩和されていたり、既往症者でも簡単に加入できるようにハードルを下げた専用商品を互いに比較する必要があります。保険会社ごとに既往症者の引受基準や最大加入可能年齢が75歳から80歳までそれぞれ異なるため、複数の会社のデータを一目で対照することが核心です。例えば、高血圧や糖尿病の薬を定期的に服用している母親のために商品を探す場合、一般審査型よりも簡易告知型商品を比較する方がはるかに効率的です。最近では様々な比較サイトや公定システムが整っているため、自宅でも簡単に親御さんの年齢層に合った最適な順位と条件を確認できます。無条件に名前の知られた大手会社の商品にこだわるのではなく、自身の年齢層で実際に保険金を最も多く受給した実績のあるところを見るのが 좋습니다。年齢を重ねるにつれて医療費支出の割合が急激に増えるため、更新時の保険料高騰を避けることができる非更新型特約や合理的な周期を持つ商品を選ぶ必要があります。家族の健康周期に合わせた細やかな比較設計は、不要な支出を防ぎ、危機的な状況で真の支えとなる役割を果たします。 💡 コアポイント年齢層によって必要な保障と加入基準が異なるため、若年層は実用型、高齢層は既往症者専用商品中心の比較が不可欠です。 5. 保険比較サイトと公定資料活用Tips 市販の保険比較サイトやプラットフォームは数多く存在しますが、これを無条件に信頼するのではなく、客観的な公定資料と合わせてクロスチェックする知恵が必要です。損害保険協会や生命保険協会が運営する公式比較公定ページを活用すれば、各会社別の更新率と実際の損益率を透明に確認できます。特定の業者の商業的な広告や人為的なランキングに惑わされず、客観的な数値とデータに基づいて自分に合った合理的な商品を絞り出すプロセスが重要です。例えば、同じ年齢と性別を基準に複数の損害保険会社から見積もりを一括で算出すると、会社ごとに月払額に微妙な違いがあることが分かります。こうした価格差は各会社の危険率適用方式と事業費構造から生じるため、隅々まで比較するほど家計経済に役立ちます。また、最近ではオンラインダイレクトチャネルを通じて加入すると、設計士を経由する過程で発生する手数料が省かれるため、月払額をさらに大幅に節約できます。インターネットホームページやモバイルアプリを通じて、必要な保障項目だけをピンポイントで選んで組み込む方式を活用するスマートな加入者が増加傾向にあります。ただし、自分で保障内容を軽視しすぎたり、必ず必要な特約を漏らしたりすると、後で大きな医療費に直面した際に困窮する可能性があるため注意が必要です。比較データを確認しながら、自分が負担できる適正な保険料ラインをまず決め、その枠の中で最も保障内容が充実した商品を選ぶのが正解です。賢い消費者とは、目の前の華やかな広告文句に揺らぐことなく、自ら事実を確認し、最も有利な条件を引き出す人を指します。 💡 コアポイント公式公定資料とダイレクトチャネルを併用して客観的に比較すれば、手数料を節約し、自分にぴったり合う商品を見つけることができます。 6. 医療環境の変化に伴う実損保険の未来と賢い姿勢 今後の医療環境は、先端治療技術の発展と自由診療項目の多様化により、加入者が負担しなければならない医療費構造がさらに複雑になるでしょう。最近、肥満治療注射や各種新しい施術が爆発的な人気を博し、関連医療費が急増しており、これは結局、実損保険全体の財政健全性にも大きな影響を及ぼします。こうした変化の中で民間保険の役割はますます重要になりますが、同時に無分別な医療利用は全加入者の保険料引き上げというブーメランとして返ってきます。したがって、私たち全員は、実損保険が単に医療費を無制限に返してくれる魔法の財布ではなく、本当に必要な時に互いを助ける社会的セーフティネットという認識を持つべきです。健康なうちに普段から正しい食習慣と運動を通じて自身の健康を守ることは、不要な医療費を減らし、保険料負担を下げる最も根本的な方法です。実損保険の比較プロセスは、単に安い商品を見つける行為を超えて、今後訪れる老後の医療リスクに賢く備える人生設計の重要な一ピースです。毎年変わる政府の医療政策と保険会社の商品改訂トレンドを軽く注視し、自分の保険の状態を定期的にチェックする習慣を身につける必要があります。周囲に流されず、自身の実際の病院利用パターンと家族歴、そして経済的余力を冷静に対照し、最も合理的な選択を下すことを願います。小さな関心と隅々までの比較が積み重なり、将来の大きな経済的負担から貴重な家庭経済を堅固に守る最も強力な盾となるでしょう。今日からすぐに自分の証券を取り出し、保障内容を確認し、専門家の客観的な助言を参考に、賢い保険生活の第一歩を踏み出してください。 💡 コアポイント医療環境の変化に合わせて実損保険を賢く管理し、定期的なチェックと隅々までの比較で老後の医療リスクに備えるべきです。 よくある質問 1世代目の実損保険を継続して維持するのがよいですか? 病院利用が多く、広い保障が必要であれば有利ですが、毎年高騰する更新保険料が大きな負担であれば、専門家と相談した後に転換を検討するのが 좋습니다。 4世代目と最新実損保険の最も大きな違いは何ですか? 最新商品は公定診療と自由診療が徹底的に分離され、自由診療利用時の自己負担金割合が以前より大幅に高くなりました。 既存の実損保険を解約する際に最も注意すべき点は何か? 保障範囲が狭くなったり、以前一緒にパッケージされていた他の診断費特約が消えたりする可能性があるため、再加入時に審査を通過できないリスクに注意が必要です。 親御さんの実損保険はどのような基準で比較すべきですか? 一般商品は年齢や病歴の理由で拒否される可能性があるため、加入年齢が緩和されていたり、既往症者でも加入できる専用商品の引受基準を隅々まで比較する必要があります。 … Read more

カンブク区渓谷の不法占用、20年間抵抗してきた2店舗の閉鎖措置と取り締まり状況

ソウル市カンブク区は、ウイドン渓谷のインチュ川一帯で、届出なしに違法営業を続けてきた2つの飲食店を、ついに完全に閉鎖しました。今回の措置は、実に20年以上にわたり取り締まりの目をかいくぐり、強引な営業を続けてきた店舗を対象としている点で大きな注目を集めています。該当する店舗は、これまで何度も告発措置を受けたにもかかわらず、それを無視して営業を続けてきた悪質な事例でした。区側は、営業所の入口に違法で適法でない営業所であることを知らせる掲示物を貼り、調理器具や冷蔵庫などに封印シールを貼りました。このような強力な現場措置は、市民が清潔で安全な自然環境を取り戻すための重要な契機となるでしょう。本記事では、今回の取り締まりの具体的な背景と今後の区政の方向性を詳しく見ていきます。 = カンブク区渓谷の不法占用、20年間抵抗してきた2店舗の閉鎖措置と取り締まり状況 1. ウイドン渓谷の違法営業の実態と20年の歴史 1. ウイドン渓谷の違法営業の実態と20年の歴史 ウイドン渓谷は、夏になると多くの市民が避暑のために訪れるソウルを代表する休憩スポットです。しかし、一部の業者は渓谷の敷地を無断で占有し、テラス席を設置したり飲食店を営業したりして不当な利益を得てきました。今回閉鎖された2つの飲食店は、実に20年以上にわたり、正式な届出手続きを経ずに営業を強行してきました。管轄官庁からの罰金や数回の告発措置にも関わらず、強引に抵抗し続けてきたのです。自然を破壊し、公共の財を私有物のように使用してきたこうした行為は、周辺の商圏の秩序までも深刻に崩壊させました。住民や訪問者は、毎年夏になると不法占用により渓谷に正しくアクセスできないという大きな不便を味わってきました。長期間放置されてきたこうした違法な施設が、ついに法の裁きを受けることになったのは、遅いながらも幸いなことです。数十年にわたって続いた不法占用は、単なる違法行為を超え、市民の安全と衛生を深刻に脅かす要因でした。 💡 核心ポイント20年間届出なしで抵抗してきたウイドン渓谷の飲食店が、ついに強力な行政処分を受けた。 2. カンブク区の毅然とした現場取り締まりと封印措置 2. カンブク区の毅然とした現場取り締まりと封印措置 カンブク区は今回の取り締まりにおいて、単なる警告にとどまらず、実質的な営業の根本的な阻止に乗り出しました。閉鎖措置が行われた当日、区庁の職員は該当する店舗の入口に、ここが適法な営業所ではないことを知らせる公式な掲示物を貼り付けました。また、調理に不可欠なコンロや食材を保管する冷蔵庫など、主要な営業施設全体に封印シールをしっかりと貼りました。店主が勝手にこれを剥がして営業を再開することを防ぐため、強力な事後管理体制を予告しました。もし封印や掲示物を損壊する行為が発覚した場合は、客室や調理場全体へと封印範囲をさらに拡大する方針です。このように徹底した現場措置は、違法営業主体に対して二度と営業できないという確実な警告を伝えます。行政機関の毅然とした態度が現場でどのように執行されているかを示す模範的な事例と言えるでしょう。一度の警告で終わらせず、施設全体を封印したのは、違法行為を根絶やしにしようとする強い意志の表れです。 💡 核心ポイント区庁は調理器具や冷蔵庫に封印シールを貼り、入口に案内文を貼って営業を根本的に封鎖した。 3. 常時監視体制の稼働と徹底した事後管理 3. 常時監視体制の稼働と徹底した事後管理 カンブク区は、今回の措置後も緩みかねない取り締まりの隙間を埋めるため、常時監視体制を本格稼働させます。インチュ川周辺の河川や渓谷を専任で守る監視員が毎日現場を巡回し、違法行為が再び頭をもたげているかどうかを徹底的に確認する予定です。もしも営業をこっそり再開しようとする動きが捕捉された場合、直ちに追加の法的措置を講じる方針です。一時的なイベントに終わらせず、持続的な巡回を通じて違法の火種を完全に断ち切ろうとする構想です。このような密な監視網は、業者たちに違法行為はもう通用しないと認識を確実に植え付けるでしょう。渓谷を訪れる訪問者も、現場で常時監視が行われている様子を見て、より一層安心して自然を楽しむことができるようになりました。行政の信頼性を高めるためには、こうした徹底した事後管理が裏付けられなければならないことをよく示しています。現場に配置された監視員たちの継続的な巡回は、違法営業が再び再発しないよう防ぐ確かな盾の役割を果たしています。 💡 核心ポイントインチュ川の監視員を常時配置し、違法営業の再開 여부를継続的に確認・管理する。 4. 追加の未届出店舗の整理と自主廃業の誘導 4. 追加の未届出店舗の整理と自主廃業の誘導 ウイドン渓谷のインチュ川一帯には、まだ違法な要素を抱えながら営業を続けている一部の店舗が残っています。カンブク区は、今回摘発された2店舗の閉鎖を合図として、残りの未届出店舗に対しても剣を抜きました。該当区域に残っているすべての違法営業所の実態を隅々まで把握し、持続的な現場確認を続けていく予定です。強制的な撤去だけを一方的に進めるのではなく、店舗が自ら誤りを悔い改め、自主廃業するよう積極的に誘導しています。公正な秩序を確立する過程で不要な衝突を減らしながらも、確実な成果を収めようとする戦略です。自主廃業を拒否し、最後まで抵抗する店舗については、先の事例と同様に強力な行政力を動員します。渓谷の主は業者ではなく、完全に市民の手に戻るよう、全方位的な整備が進められています。残っている違法店舗に対する持続的な自主廃業の誘導は、区政の公正性と一貫性を示す重要なポイントです。 💡 核心ポイント残りの未届出店舗も継続的に点検し、自主廃業を誘導して清潔な渓谷を作る計画だ。 5. 区長の強力な意志と公正な秩序の確立 5. 区長の強力な意志と公正な秩序の確立 チョン・チャンス カンブク区長は、今回の事件に関連して、区民の安全と衛生を最優先とする毅然とした立場を明らかにしました。河川や渓谷一帯で起こる違法営業は、単なる商行為を超え、区民の安全を脅かす明白な犯罪行為であると強調しました。今後も妥協のない持続的な点検と強力な行政処分を通じて、地域社会全体の公正な営業秩序を正すことを約束しました。行政機関のこうした最高責任者の確固たる意志は、現場の実務者にも大きな力となり、政策の実効性を高めます。法を遵守し、正当に営業している善良な業者が被害を受けないように保護することも、重要な課題の一つです。違法行為を犯せば必ず代償を払わなければならないという公正な原則が定着したとき、地域社会はより健全に発展できます。今回の措置は、単に2つの飲食店を閉めさせることを超え、公共の法秩序を正す意味のある事件です。区長の毅然とした行政哲学は、法と原則が正しく機能する安全な地域社会を作る基盤となります。 💡 核心ポイントカンブク区長は、区民の安全を脅かす違法営業に対し、持続的な点検と強力な処分を続けると述べた。 6. 渓谷本来の姿の回復と清潔な自然の見通し 6. 渓谷本来の姿の回復と清潔な自然の見通し 長年、鉄条網やテラス席に遮られていたウイドン渓谷が、ようやく本来の美しい姿を取り戻しつつあります。不法占用施設が消えた場所に、澄んだ水と涼しい風が完全に市民の手に戻る感動的な変化が起きています。今回のカンブク区の果断な措置は、他の自治体にも大きな示唆を与え、同様の違法行為の根絶に良い手本となります。読者の皆様も、身近な公共施設や自然環境を損なう違法行為を目撃した場合は、積極的に通報して力を貸してください。清潔に整備された自然環境は、私たちの子孫に受け継がなければならない貴重な資産であり、私たち全員が共に守るべき義務です。今後も渓谷が特定の個人の私有物ではなく、すべての市民が自由に享受できる憩いの場であり続けることを心から期待します。今年の秋には、家族と一緒に違法行為が完全に消えたウイドン渓谷を散歩し、澄んだ空気を満喫してみてください。市民の持続的な関心と行政機関の毅然とした執行が合わさったとき、初めて私たちの社会はより住みやすい場所へと変わります。 💡 核心ポイント違法行為が消えた渓谷は完全に市民の手に戻り、今後徹底した管理が持続されるだろう。 よくある質問 今回閉鎖された飲食店はどのような場所ですか? ソウル市カンブク区ウイドン渓谷のインチュ川一帯で、20年以上にわたり未届出状態で営業し、長期間にわたって告発措置を受けてきた食品接客業所2店舗です。 具体的にどのような行政処分が下されましたか? 営業所の入口に未届出の違法店舗であることを知らせる掲示物を貼り、調理に使用するコンロや冷蔵庫などに封印シールを貼って、営業を根本的に阻止しました。 今後、残っている違法飲食店はどのように扱われますか? カンブク区は、残りの未届出店舗の営業状況を継続的に確認し、自主廃業を誘導するとともに、必要に応じて強力な追加行政措置を実施する計画です。 渓谷の違法営業を発見したらどうすればいいですか? … Read more

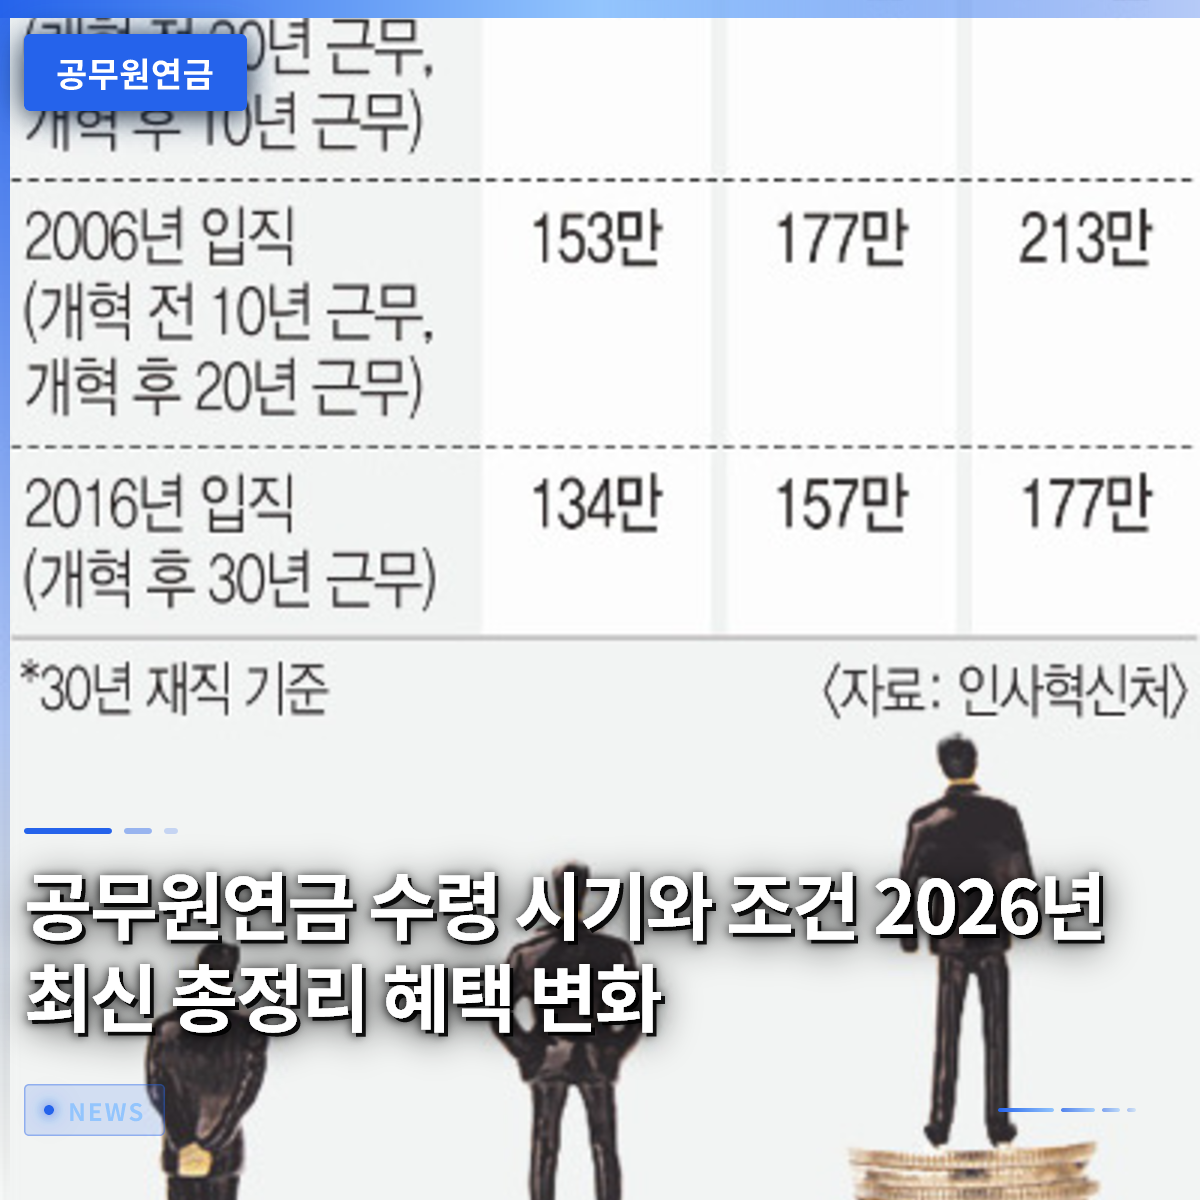
公務員年金の受給時期と条件 2026年最新版まとめ 特典の変化

2026年現在、公務員年金の受給時期や条件に多くの変化が生じているため、退職を控えている方は必ず最新の基準を再確認する必要があります。かつて安定した職場の象徴として老後対策の核とされていたこの制度は、毎年物価上昇率や財政状況に合わせて少しずつ調整されています。周囲で長年公務員として勤めていた知人が、退職後に口座に入金される金額を見て、想像以上に差があることに首を傾げている姿をしばしば見かけるでしょう。私自身も、退職時期が目前に迫った知人が、年金の開始年齢がいつになるのか、自分が払った分だけきちんと戻ってくるのかを毎日電卓で計算しているのを目にしてきました。単に過去の記憶だけを頼りに退職計画を立てると、予期せぬ資金の空白期間に直面する可能性があるため注意が必要です。この記事では、2026年基準の公務員年金の正確な受給時期と詳細な条件、そして私たちが必ず知っておくべき主要な特典を、非常に分かりやすく解説いたします。 = 公務員年金の受給時期と条件 2026年最新版まとめ 特典の変化 1. 公務員年金の受給時期と開始年齢の変化 1. 公務員年金の受給時期と開始年齢の変化 退職後、いつから年金を受け取れるかは、在職期間と退職時点によって異なって適用されます。過去には定年になるとすぐ受け取れましたが、現在は出生年次ごとに受給時期が徐々に後ろ倒しになる構造に変わりました。例えば、1960年代生まれの公務員は、定年を満たしてもさらに数年待つことで初めて年金口座を受け取れる状況が生じます。こうした制度的な変化により、多くの現役職員が退職直後の所得空白期間をどう乗り切るべきか深く悩まされています。 実際に、私の周囲のある主務官の方は、退職後に所得が途切れる期間が生じたため、再就職の門を叩いたり、個人的に加入していた他の年金を事前に調べたりして大変苦労しました。このように受給時期が遅くなる傾向を正確に把握できていないと、老後資金の設計が完全に狂う可能性があるため、自分の出生年次別の支給開始年齢を必ず確認する必要があります。公務員年金基金が提供する年金見込み額照会ツールを活用すれば、自分が正確に何歳から毎月お金を受け取れるかを1年単位で確認できます。退職時期を調整する際、こうした空白期間を事前に計算しておかなければ、心穏やかな老後を迎えることはできません。 💡 核心ポイント出生年次によって年金の受給時期が異なるため、退職後の所得空白期間に備え、正確な開始年齢を事前に確認する必要があります。 2. 在職期間と受給条件のすべて 2. 在職期間と受給条件のすべて 公務員年金を適切に受給するには、最低加入期間というハードルを越えなければならず、条件を満たさない場合は不利益が生じる可能性があります。基本的には最低10年以上在職することで、退職年金の形態で毎月お金を受け取れますが、それ未満の場合は一時金として精算され、やや残念な結果となります。ここで多くの人が混乱する部分が、途中で休職したり、名誉退職した場合の在職期間の算定方法です。 例えば、育児休業を1年間取得した場合、その期間が年金の算定にどのように反映されるのかと疑問に思っている先生方が非常に多いです。育児休業期間は法的に在職期間に包含されますが、自己負担金の納付方法によって、最終的に受け取る金額がわずかに異なる可能性があります。私の周囲にも、2回も育児休業を取得した教師の方がいましたが、後に年金見込み額を出して、休職期間中に納付した拠出金を細かく検証して安心したという記憶があります。このように、些細な休職歴や兵役期間の算入有無が後の老後受給額を左右するため、自分の納付履歴を随時チェックする習慣が必要です。 💡 核心ポイント最低10年以上の在職期間を満たす必要があります。休職や兵役期間の反映有無は、自己負担金の納付履歴によって異なります。 3. 2.7%の引き上げと実際の受給額の体感 3. 2.7%の引き上げと実際の受給額の体感 毎年物価上昇率を反映して年金額が少しずつ上がりますが、実際に口座に入金される金額を見ると、想像ほど実感がないという声が多数です。最近発表された公務員年金の引き上げ率のニュースに対し、多くの退職者が電卓を叩いて歓迎する一方で、物価上昇幅を考慮すると残念だという反応を示しています。パーセンテージだけ見ればかなり上がっているように見えますが、実際に生活費として使うと、光熱費や食料品費の上昇スピードの方がはるかに速いからです。 退職後、固定収入で生活している方々にとって、このわずかな引き上げ率は1ヶ月の生活の質を決定づける非常に重要な要素となります。私の知人の一人は、毎年年金が小幅に引き上げられるたびに、買い物かごの物価の方がより大きく上がっており、実際に財布が厚くなったという感覚はほとんどないと同様に率直に打ち明けてくれました。それでも、物価上昇をある程度補填する構造が整っているという事実自体は、一般的な民間企業の退職年金と比較して大きな長点であることに違いありません。したがって、単に引き上げ率の数字だけに固執するのではなく、自分の全体的な支出構造をチェックし、予算を立てる現実的なアプローチが必要です。 💡 核心ポイント年金額は毎年小幅に引き上げられますが、実際に体感する物価上昇の速度を考慮すると、退職後の追加的な支出管理と予算編成が不可欠です。 4. 公務員年金基金の提携福利と隠れた特典 退職後も、公務員年金基金が提供する様々な提携福利施設や割引制度を活用すれば、生活費をかなり節約できます。多くの人が年金の月々の受給額にのみ注目し、現役・退職公務員向けの強力な福利厚生特典を見逃しがちです。全国各地にある年金受給者専用の保養施設やホテルを、一般的な市価よりもはるかに安い価格で予約できるため、非常に人気があります。 実際に、私の親戚の一人は、毎年秋になると年金基金と提携している全国の保養林やリゾートを予約し、安価に旅行を楽しむことを楽しみにしていると話しています。また、健康診断の支援や団体保険加入割引など、実生活に不可欠な医療特典もきちんと活用すれば、年齢を重ねるにつれて医療費の負担を大きく軽減できます。教職員や一般公務員として長年勤務された方は、在職中だけでなく退職後もこうした基金の提携サービスを積極的に探求することが賢明です。インターネットのホームページや専用アプリを通じて、常に新しい割引制度が更新されるため、定期的に情報を確認する勤勉さが求められます。 💡 核心ポイント基金が提供する専用保養施設や医療割引など、様々な提携福利を活用すれば、退職後の生活費を大幅に節約できます。 5. 他の公的年金との比較および資産管理戦略 国民年金や私立学校年金などの他の公的年金と比較した場合、公務員年金は拠出率と給付構造において固有の特徴を持っています。最近、政府や金融機関は、公的年金の受給口座を特定の銀行に指定した場合、追加のキャッシュバックや優遇金利を提供するマーケティングを活発に展開しています。例えば、メインバンクを하나銀行(Hana Bank)のような場所に指定し、公務員年金の受給口座として連携させておけば、些細ですが確実な現金キャッシュバック特典を受け取ることができます。 こうした金融商品の小さな違いが積み重なることで、退職後のちょっとした小遣いや管理費の節約効果を生み出すため、見過ごすには惜しい部分です。私の知人は、退職を前に複数の銀行の年金受給口座特典を細かく比較した後、最も有利な条件を提示する場所に口座を移し、毎年お得な副次的な効果を楽しんでいます。公務員年金だけに頼って安心するのではなく、こうした多様な金融特典や退職後の副次的な収入パイプラインも一緒に検討する必要があります。老後資産管理は、壮大な投資よりも、毎月入ってくる固定収入をどのように安全に管理し、増やしていくかが核心だからです。 💡 核心ポイント年金受給口座を優遇特典のある銀行に指定し、他の公的年金との違いを理解して、徹底した資産管理を行う必要があります。 6. 未来を変える賢い年金の活用術 これまで見てきたように、公務員年金は単に退職後に出る小遣いの概念を超え、人生の後半戦を支える最も頼もしい支えです。制度の変化の傾向を正確に読み取り、自分の在職期間や休職歴を細かく管理する人だけが、後に笑いながら余裕のある老後を迎えることができます。今後、物価は引き続き上昇し、高齢化社会が深化するにつれて、安定したキャッシュフローの価値は、いかなる資産よりも高く評価されるでしょう。 今すぐ公務員年金基金のウェブサイトへアクセスし、自分の年金見込み額を照会して、不足している部分があれば事前に個人年金や貯蓄で補完する知恵が必要です。周囲の噂や漠然とした不安に揺らぐことなく、自分の口座に入金される正確な数字を直接確認することこそが、真の老後準備の始まりです。この記事を通じて、皆さんの退職時計がどのように進んでいるかを静かに点検する貴重な時間になればと心から願っています。これからも、私たちの生活に不可欠な実用的な金融および福祉情報を、最も速く正確にお届けしますので、継続的なご関心をお願いいたします。 💡 核心ポイント年金見込み額を直接照会し、不足部分を事前に補完することで、成功かつ安定した退職後の生活を完成させることができます。 よくある質問 公務員年金を受け取るには最低何年勤務する必要がありますか? 最低10年以上在職することで、退職年金の形態で毎月受給できます。それより短い場合は一時金として支給されます。 育児休業を取得した期間も年金の在職期間に含まれますか? 法的には在職期間に包含されますが、自己負担金の納付有無によって最終受給額が異なる可能性があるため、確認が必要です。 年金受給口座を変更する際、銀行によって特典は異なりますか? はい、特定の銀行に公的年金の受給口座を指定すると、キャッシュバックや優遇金利などの追加金融特典を受け取れます。 … Read more

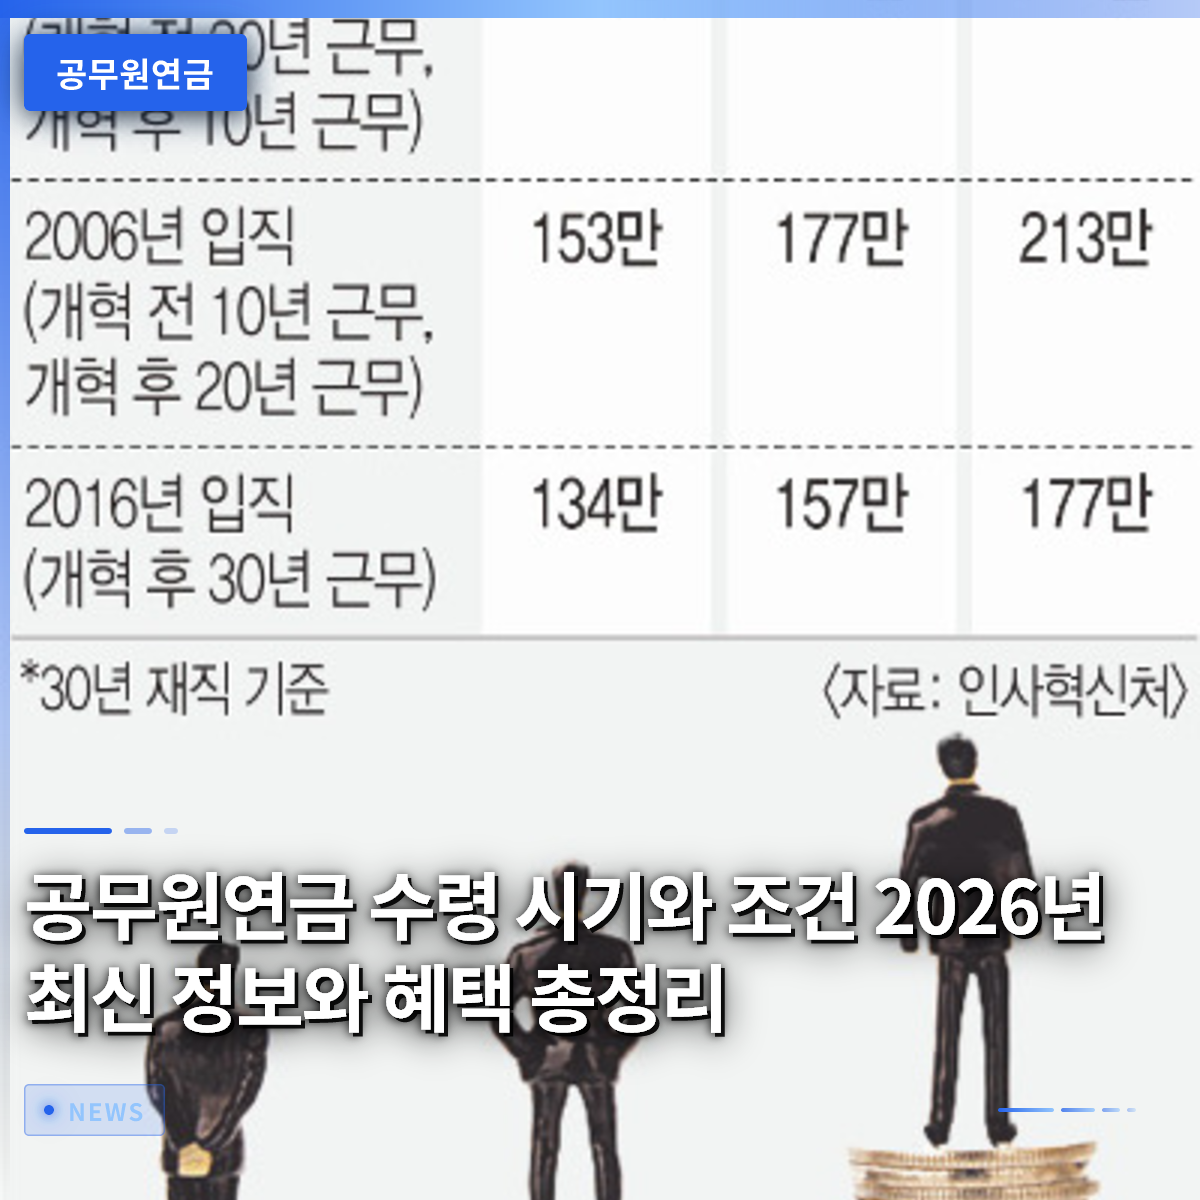
公務員年金の受給時期と条件:2026年最新情報と特典まとめ

2026年現在、公務員年金を受け取れる年齢や要件を事前に把握しておくことで、退職後の生活を安定して準備することができます。かつては安定した職業の代名詞であり、老後保障の象徴とされていたこの制度は、社会の変化に合わせて絶えず整備が進められています。周囲では、長年公務員として勤務してきた先輩たちが、退職後に毎月口座に振り込まれる金額を見て安堵している姿をしばしば見かけます。しかし、実際に自分が退職する時期になると、いつからいくら受け取れるのか分からなくなるケースが多いものです。この記事では、受給時期や資格条件から最近の引き上げ情報まで、誰でも分かりやすく解説していきます。 = 公務員年金の受給時期と条件:2026年最新情報と特典まとめ 1. 公務員年金の受給時期と年度別の受給開始年齢 1. 公務員年金の受給時期と年度別の受給開始年齢 公務員年金の実際の受給開始年齢は、退職時点と在職期間に応じて段階的に引き上げられています。以前は定年退職後すぐに受給可能でしたが、現在は受給開始年齢が徐々に引き上げられており、自身の出生年を慎重に確認する必要があります。例えば、特定の年度以降に退職する方は、定年と年金受給時期の間に収入の空白期間が発生する可能性があるため、特に注意が必要です。このような空白期間に備え、個人年金や他の資産管理方法を併せて検討する職員が増加傾向にあります。周囲の同僚と話をすると、退職後の収入途絶を最大の懸念事項として挙げるケースが多いようです。したがって、正確な受給開始年度を事前に計算し、退職資金計画を立てることが賢明です。退職を控えた公務員の方は、自身が属する出生年別の受給開始年齢表を必ず確認する手続きが必要です。定年退職と同時に口座にお金が入ると誤解している場合もありますが、法定年齢に達して初めて支給が始まります。この時期を逃さず申請することでスムーズに年金を受給できるため、関連機関の案内を随時チェックすることが望ましいです。退職設計の基本は時間との勝負ですので、余裕を持って事前に準備する姿勢が何よりも重要です。 💡 核心ポイント公務員年金は出生年によって受給開始年齢が異なるため、自身の受給時期を事前に確認する必要があります。 2. 2.7%引き上げのニュースと実際の受給額の変化 2. 2.7%引き上げのニュースと実際の受給額の変化 最近、公務員年金が2.7パーセント引き上げられたというニュースが伝えられ、物価上昇の中で退職者の関心が集まっています。パーセントの数値だけでは実感しにくいかもしれませんが、毎月口座に振り込まれる実際の受給額を計算してみると、わずかな違いを感じることができます。公務員として長年尽力して退職した高齢者にとって、このような物価反映型の引き上げ率は生活維持に少なからず役立ちます。ただし、公務員年金を受給していない一般の会社員も、関連記事が出るたびに福祉制度と比較しながら関心を示すことが多いです。物価が急上昇する今のような時期には、年金のわずかな引き上げ幅であっても家計経済に与える影響は決して小さくありません。実際に周囲の知人の中には、引き上げられた年金のおかげで毎月上がる買い物物の物価負担を少し軽減できたと言っている方もいます。しかし、全体的な年金受給構造が過去と比較して調整されたことで、以前ほど恩恵が得られないという声も絶えません。国家財政の健全性と受給者の老後生活の安定の間にバランスを取ろうとする努力が続いています。物価上昇率を完全に反映できていないという指摘も存在しますが、毎年定期的に調整される流れは維持されています。 💡 核心ポイント公務員年金の定期的な引き上げは物価上昇への対応手段ですが、実感できる効果は個人によって異なります。 3. 育児休業期間も年金に算入されるのか?条件を検証 3. 育児休業期間も年金に算入されるのか?条件を検証 在職期間中に取得した育児休業が公務員年金の算定にどのように反映されるのかと疑問に思っている若い公務員は非常に多いです。単に休業したからといって、すべての期間が自動的に同じように計算されるわけではなく、具体的な要件を確認する必要があります。育児休業期間中に本人が負担すべき拠出金を納付したかどうかによって、後で受け取る金額に差が生じます。子育てのために休業届を提出した同僚が、後で年金を計算する際にこの部分に遅く気づいて驚いたという話もあります。したがって、休業中でも経済的に余裕があれば、拠出金を誠実に納付することが長期的には有利な選択になります。制度の詳細な規定を正確に理解しないと、退職時に予期せぬ損失を被る可能性があるため、注意が必要です。人事担当部門や関連公社に直接問い合わせ、自身の納付履歴を中間チェックするのが最も確実な方法です。キャリアの断絶なく公務員生活を送りながら子育ても両立している方々にとって、この年金算定方式は非常に重要な情報です。法的に認められた権利を享受しつつ、老後資産を守るためには、制度の隙間を慎重に確認する知恵が必要です。 💡 核心ポイント育児休業期間の年金反映有無は、拠出金の納付状況や規定によって異なるため、事前に確認する必要があります。 4. 公務員年金公社の多様な社会貢献と福祉特典 公務員年金公社は、退職者の生活支援だけでなく、地域社会と連携した多様な公益活動を積極的に展開しています。例えば、祝日前に脆弱な世帯のために生活必需品を詰めた「幸せパック」を支援するなど、温かい分かち合いを実践しています。これらの活動には、複数の公共機関が力を合わせ、道内の困窮した隣人に実質的な支援を届けています。また、将来を担う世代のために情報保護の重要性を知らせるキャンペーンを開催し、社会的責任を果たす姿も見せています。公務員を退いた退職者も、自身の専門性を活かして地域社会のボランティア活動に参加し、やりがいを見出すケースが多いです。地方自治体と協力して実施する「訪問趣味教室」のようなプログラムは、退職後の生活の質を高めるのに大きく貢献しています。花菓子作りや工芸授業など、普段なかなか触れることのない文化講座を通じて、日常の活力を取り戻す退職者が非常に多いです。単なる金銭的な給付金の支給を超えて、生活全体の福祉をケアするこうした役割は、公共機関の重要な使命です。周囲に退職を控えた知人がいる場合は、こうした提携福祉や文化プログラムの情報を事前に伝えるのも良い方法です。 💡 核心ポイント公務員年金公社は年金の支給以外にも、地域社会貢献や退職者福祉のための多様な活動を展開しています。 5. 公的年金受給者向け優遇金融商品の活用 公務員年金や国民年金などの公的年金を受給する口座を特定の金融機関に指定すると、多様な優遇特典を受けることができます。銀行業界では、年金受給顧客を獲得するためにキャッシュバックキャンペーンや手数料免除など、実用的なサービスを提供しています。例えば、指定された口座に毎月年金が振り込まれるように設定するだけで、現金のように使えるポイントを得られることもあります。退職後は安定した収入が貴重な時期ですので、こうした小さな金融特典の一つ一つが家計に大きな助けになります。普段のメインバンクを変えるのは面倒に感じられるかもしれませんが、条件をうまく満たせばお得なメリットを得ることができます。金融商品を選ぶ際は、単にキャッシュバックの金額だけでなく、長期的な優遇金利や付帯サービスまで慎重に比較する必要があります。銀行支店に直接訪問するか、モバイルアプリを通じて申請できるため、デジタル機器に不慣れな場合は子供の助けを借りることができます。退職設計は年金そのものだけでなく、入ってきたお金をどのように管理し増やしていくかまでを含む総合的なプロセスです。賢い金融生活を通じて、退職後の資産を安全に守り増やしていく知恵を発揮してみてください。 💡 核心ポイント公的年金の受給口座を指定すると、キャッシュバックや手数料免除など多様な金融優遇特典を利用できます。 6. 成功する老後準備のための最後のアドバイス 公務員年金は安定した老後のための頼もしい支えですが、急変する経済環境の中でこれだけに頼って安心するのは容易ではありません。受給時期の遅延や制度の微調整という傾向を考慮し、個人的な貯蓄や追加的な資産計画を同時に立てる必要があります。周囲を見渡すと、退職後も活発に第二の人生を準備し、多様な挑戦を続ける先輩たちの姿を容易に見ることができます。若い頃から継続的に年金納付履歴を管理し、制度の変化に関心を寄せる姿勢が最も重要です。今日確認した受給条件や福祉特典の情報を基に、皆さんの退職後の未来を少しずつ描いてみてください。今後も公務員年金に関連する政策は時代の流れに合わせて変化し続けるため、最新情報を定期的に確認する必要があります。疑問点があれば、関連公社の公式案内を参照するか、直接問い合わせして正確な事実関係を把握することが望ましいです。退職は終わりではなく新しい始まりを意味しますので、徹底した準備を通じて余裕があり幸せな生活を送られることを応援しています。今すぐ自身の予想受給額と条件を確認し、堅牢な老後の第一歩を踏み出してみてください。 💡 核心ポイント公務員年金だけに依存するのではなく、多角的に退職計画を立て、最新制度を確認する姿勢が必要です。 よくある質問 公務員年金を受け取れる年齢はどのくらいですか? 出生年によって受給開始年齢が段階的に引き上げられ、通常、定年退職時点と数年の空白期間が生じる可能性があります。 育児休業をした期間も年金算定に含まれますか? 休業期間中に本人が拠出金を誠実に納付していた場合、年金算定期間に正常に反映される可能性があります。 年金受給口座を変更するとどのような特典がありますか? 主要銀行では、公的年金受給口座指定顧客を対象に、キャッシュバックや手数料免除などの優遇特典を提供しています。 公務員年金公社が提供する退職者福祉にはどのようなものがありますか? 趣味教室プログラムや地域社会貢献活動との連携など、退職者の生活の質を高める多様な福祉特典があります。 =

4大保険の加入条件と計算方法、完全ガイド

4大保険とは、国民年金、健康保険、雇用保険、労災保険を総称して呼ぶもので、韓国の会社員であれば誰でも毎月給与から一定額が控除される、必須の社会保険制度です。多くの人がこれを単に給与から差し引かれる税金のようなものと誤解しがちですが、実は私たちの生活のセーフティネットとして重要な役割を果たす貴重な制度です。会社に入社したばかりのときや人事担当として働いていると、予想以上に複雑な加入基準や保険料率に戸惑うことが多いものです。特に週15時間未満で働く短時間労働者や、無人店舗の起業を準備している予定の事業主の方は、将来起こりうる法的紛争や流動性危機を予防するため、この制度の正確な適用範囲を必ず把握しておく必要があります。この記事では、4大保険の正確な概念と各項目の特徴、そして実生活でよく混乱する具体的な状況別の対処法まで、丁寧に解説していきます。複雑に感じられていた給与明細書の控除内訳を徹底的に分析し、自分の権利を賢く守る方法をこれから一緒に見ていきましょう。 = 4大保険の加入条件と計算方法、完全ガイド 1. 国民年金と健康保険の基本理解 1. 国民年金と健康保険の基本理解 国民年金は、加入者が高齢になり労働活動ができなくなった際に安定した老後を過ごせるよう、国家が支給する年金制度であり、韓国の国民であれば義務的に加入しなければならない社会保険の一つです。毎月、所得の一定割合を事業主と労働者が半々で負担する構造になっており、将来の退職後の生活を支える頼もしい柱の役割を果たします。健康保険は、国民が疾病や負傷により発生した高額な医療費によって経済的に破綻することを防ぐために作られた医療保障制度です。病院の治療費の負担を劇的に軽減してくれるため、実生活で実感する満足度が最も高い保険の一つと言えます。健康保険料も会社加入者の場合は会社と労働者が半々で負担し、長期介護保険料も一緒に課税されることで、高齢性疾患に苦しむ高齢者の介護負担も軽減しています。これらの2つの保険は、安定した社会生活を送るための最も基本的なセーフティネットなので、会社に通っているなら必ず加入状態を確認する必要があります。もし会社が保険料を滞納したり、適切に申告しなかったりした場合、将来の年金受給やローン審査などで不利になる可能性があるため、自分の加入履歴を定期的に照会しておくのが 좋습니다。 💡 核心ポイント国民年金と健康保険は老後と疾病に備えるための必須の社会保障制度であり、会社と労働者が半々で負担します。 2. 雇用保険と労災保険の役割 2. 雇用保険と労災保険の役割 雇用保険は、労働者が失業した際に再就職できるよう一定期間失業給付金を支給し、職業能力開発を支援する積極的な労働市場政策の中核です。失業という人生の大きな危機の中でも、最低限の生計を立てながら次の機会を準備できるよう助けてくれるため、会社員にとっては生命線のような存在です。労災保険は、労働者が業務上の理由で負傷したり疾病にかかった場合に、国家がその損害を補償する制度で、事業主が保険料を全額負担するのが特徴です。他の3つの保険と異なり、会社の負担だけで運営されるため、労働者の給与から控除される金額が全くないという利点があります。無人店舗や小規模事業所を経営する事業主であれば、こうした労災保険の加入要件を徹底確認し、もしもの産業災害事故に備える必要があります。週15時間未満で働く短時間労働者は雇用保険や労災保険の適用を受けないと誤解している場合も多いですが、特定の要件を満たせば例外として加入対象となることがあります。したがって、雇用形態が少し特殊であっても、関連法令や公団の指針を丁寧に確認する知恵が必要です。 💡 核心ポイント雇用保険は失業時の生計と再就職を助け、労災保険は業務上の災害を事業主の全額負担で保障します。 3. 週15時間未満の短時間労働者への適用基準 3. 週15時間未満の短時間労働者への適用基準 週15時間未満で働くいわゆる超短時間アルバイトの場合、4大保険に全て加入しなければならないのかと混乱するケースが非常に多いです。原則として、週所定労働時間が15時間未満の労働者は国民年金と健康保険の義務加入対象から除外され、雇用保険も原則として適用されません。しかし、3ヶ月以上継続して労働を提供する場合は雇用保険の適用対象に含まれる可能性があるため、細心の注意が必要です。また、労働基準法上、労災保険は労働者であれば雇用形態や勤務時間に関係なく、すべての事業場で例外なく適用される安全装置です。実際にコンビニやコーヒーショップで短い時間だけ働く従業員であっても、作業中に怪我をした場合は当然に労災保険の恩恵を受けることができます。アルバイト自身も自分の労働時間を正確に計算し、事業主とコミュニケーションを取り、不当な状況に陥らないよう権利を主張する姿勢が重要です。人事担当者もこうした労働基準を正確に把握していないと、将来労働청への申告や過料課徴などの行政処分を受ける可能性があるため、徹底した管理が求められます。 💡 核心ポイント週15時間未満の労働者は年金と健康保険が免除されますが、3ヶ月以上勤務する場合は雇用保険と労災保険が適用される可能性があります。 4. 給与明細書の控除内訳を詳しく見てみよう 毎月、給料日を心待ちにして受け取る給与明細書を見ると、様々な控除項目がびっしりと記載されており、ため息が出てしまいます。非課税給与を除いた課税給与を基準に、国民年金、健康保険、長期介護保険、雇用保険料がそれぞれ計算され、手取り額を減らします。例えば、月課税給与が400万ウォンの会社員の場合、各種保険料を合計すると、毎月約30万ウォン後半の金額が源泉徴収形式で控除されます。ここに所得税と地方所得税が加わると、実際に口座に入るお金は予想していた金額よりずっと少なくなり、驚く瞬間を迎えることになります。しかし、こうした控除内訳を丁寧に確認すれば、会社が法定保険料率通りに正確に税金を差し引いているのか、それとも過大に控除しているのかを自分で検証できます。1年間累積する控除額は予想以上にかなりの規模になるため、給与明細書を見過ごさず、毎月確認する習慣をつける必要があります。会社の計算ミスや誤解により誤って控除された金額が見つかった場合は、直ちに人事部に修正を要求し、貴重な自分のお金を守らなければなりません。 💡 核心ポイント給与明細書の控除項目は法定保険料率に基づいて計算され、毎月丁寧に確認することで財政的損失を防げます。 5. 事業主が必ず知るべき滞納リスクと流動性危機 企業を経営する事業主の立場からすると、4大保険料は毎月固定的に流出するかなりの出費であり、経営状況が悪化すると大きな負担となります。実際に無人店舗フランチャイズや中小企業を買収したり起業したりする際、国税、地方税とともに4大保険料の滞納有無は非常に重要な指標になります。従業員の給与や保険料が滞納されている場合、それは当該企業が深刻な流動性危機に直面している最も確実な兆候の一つだからです。こうした財政的リスクを軽視して安易に事業所を買収すると、前所有者の滞納額まで引き受けたり、法的紛争に巻き込まれて困窮したりする可能性があります。したがって、契約を締結する前に必ず関連書類と完納証明書を要求し、会社の健全性を徹底的に検証する手続きが必須です。国家機関でもこうした滞納問題を解決するために様々な照会サービスを提供しているため、事業主はこれを積極的に活用すべきです。透明な経営と誠実な保険料納付は、企業の信頼度を高める最も早い道であり、長期的な成功を保証する鍵です。 💡 核心ポイント4大保険料の滞納有無は企業の流動性危機を示す核心指標であるため、事業買収時には必ず確認する必要があります。 6. 加入履歴の照会と今後の展望 自分がこれまでどの会社で働き、保険料を誠実に納付してきたか気になる場合は、政府が提供するオンライン照会サービスを通じて簡単に確認できます。公的認証書や簡易認証を通じてアクセスすると、過去のすべての職歴と加入期間を一目で確認でき、経歴証明書の代わりとしても有用に使えます。スマートフォンアプリでも数回のタッチで照会が可能になったため、デジタル環境に合わせて権利を求める方法もますます便利になっています。今後、人工知能技術とビッグデータ分析を通じて、より精緻で個人に合わせた社会保障制度へと進化していくことが期待されています。変化する労働環境の中で、プラットフォーム労働者や特殊雇用職従事者を 위한新しい形のセーフティネットに関する議論も活発に行われています。私たち全員がこうした制度の変化の流れを注視し、自分の権利と義務を果たすことで、より健全で安全な社会が作られるでしょう。今すぐスマートフォンをオンにして、自分の加入内訳を照会し、漏れがないか確認するスマートな会社員を目指してみてください。 💡 核心ポイントオンライン照会サービスを通じて加入履歴を簡単に確認でき、変化する労働環境に合わせて制度が発展しています。 よくある質問 週15時間未満のアルバイトですが、本当に4大保険に加入しなくてもいいですか? 原則として国民年金と健康保険は義務加入対象ではありませんが、3ヶ月以上継続して働く場合は雇用保険が適用される可能性があり、労災保険は時間に関係なく常に適用されます。 =