退職年金IRPの加入条件から税額控除の上限まで、確実な老後準備を総まとめ
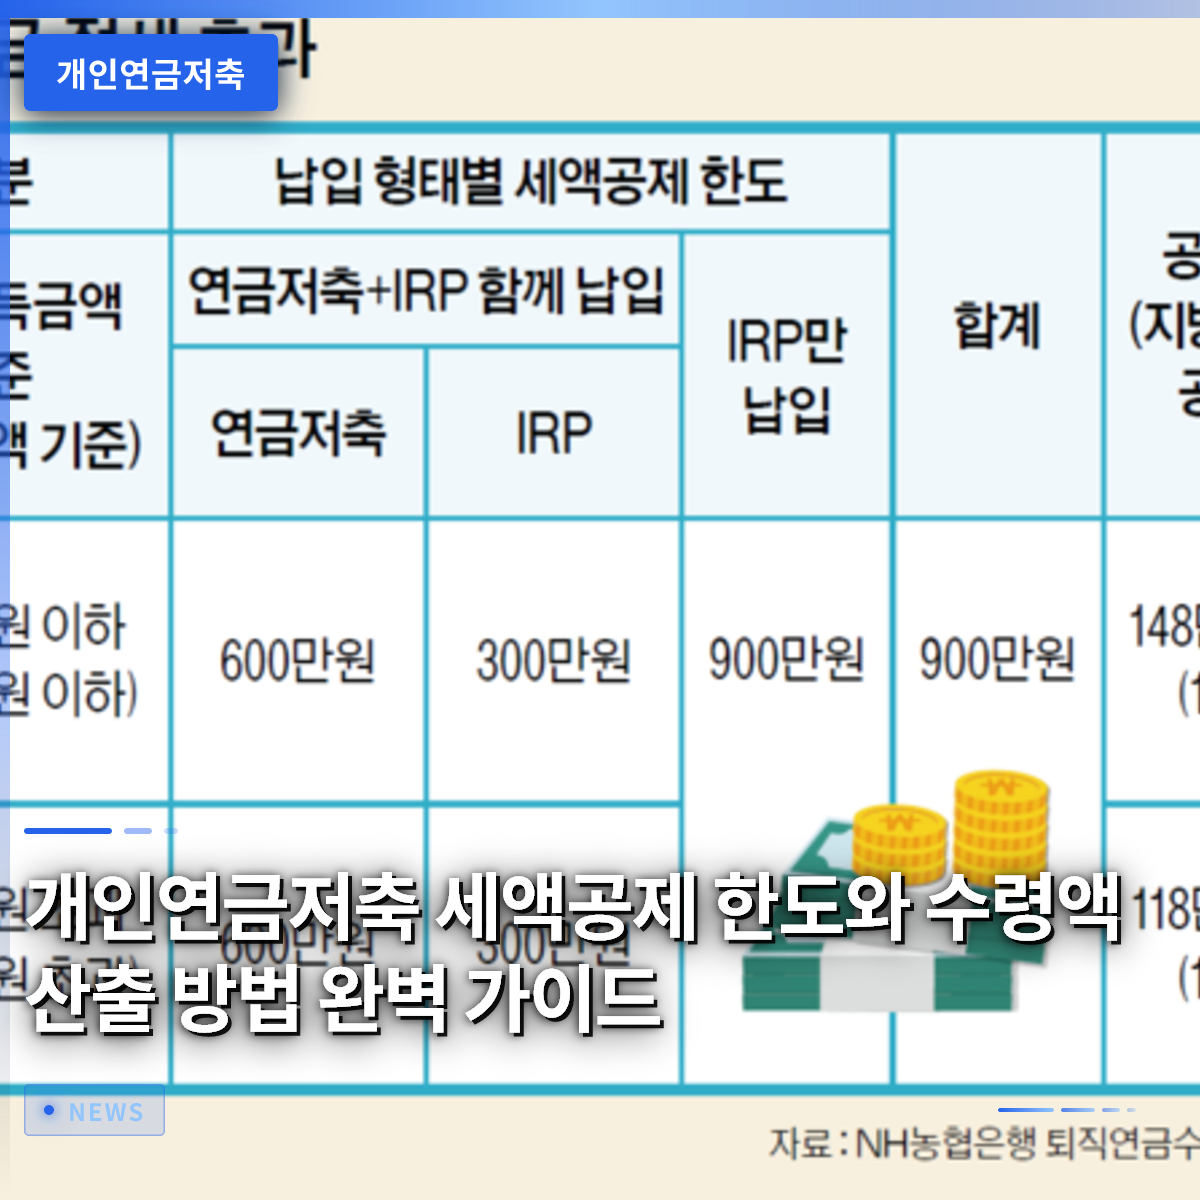
まだ退職年金IRP口座を作っていないなら、毎年の年末調整で数十万ウォンに達する税金還付の機会をそのまま逃していることになります。会社員や所得のある自営業なら誰でも加入できるこの個人型口座は、老後を確実に守りながら、現在の税負担を劇的に軽減してくれる必須の資産形成手段です。周囲の同僚が年末調整で税金の負担を避け、むしろかなりの金額を還付されている裏技を羨む必要は全くありません。実際に毎年コツコツと拠出すれば、退職資産を増やすと同時に、大きな税額控除の恩恵も同時に受け取ることができます。この記事では、IRP口座の正確な加入条件から上限、効果的な資産運用のヒントまで、誰でも簡単に理解できるよう詳しく解説します。 = 退職年金IRPの加入条件から税額控除の上限まで、確実な老後準備を総まとめ 1. 退職年金IRPとは何か 1. 退職年金IRPとは何か 個人型退職年金(IRP)とは、労働者が転職したり退職したりした際に受け取る退職金を一つの口座に集めて、老後資金として管理できる 맞춤형口座です。会社が毎月積み立てる退職年金に加え、加入者が自ら資金を追加拠出することで、より豊かな退職資産を作れるという利点があります。以前は主に会社員だけのものと思われていましたが、現在は所得のある自営業やフリーランサーも加入できるよう門戸が広げられました。会社勤めをして退職する場合は、退職金を必ずこの口座に移管しなければなりませんので、事前に開設方法を知っておくのが 좋습니다。単にお金を預ける金庫ではなく、株式や債券、ファンドなど多様な金融商品に投資して収益を追求できる積極的な資産管理ツールです。 多様な金融機関を通じて簡単に加入でき、自分の投資性向に合わせて元本保証型商品から実績分配型商品まで自由に選べます。会社員のキムさんは、以前の職場で受け取った退職金を放置していたが、遅まきながらIRP口座に移管し、本格的な資産運用を開始しました。このように放置されがちな退職金を一か所に集めて体系的に管理すれば、退職後の生活をより安定して設計できます。複雑な金融知識がなくても、専門家の助けや銀行窓口の案内を受けて、自分の年齢や性向に合ったポートフォリオを構築すれば大丈夫です。会社生活の中で生じるちょっとした余剰資金も、こまめにこの口座に入れておけば、長期的に複利効果を享受できます。 💡 コアポイントIRPは、退職金を一か所に集め、個人が追加で資金を拠出して老後に備える個人 맞춤형年金口座です。 2. 加入条件と誰でも享受できる特典 2. 加入条件と誰でも享受できる特典 給与所得や事業所得があるすべての就業者や自営業なら、年齢に関係なく誰でもIRP口座を開設し、加入できます。以前は正規雇用労働者中心に加入資格が制限されていましたが、制度の改善を経て、所得が発生する経済活動人口のほとんどがハードルを越えられるようになりました。たとえ会社が退職年金を導入していない中小企業の労働者や短期労働者でも、自発的に加入して税制上の恩恵を受けられます。毎月一定の金額をコツコツと拠出できる余裕があれば、所得水準に関係なく誰でも未来のための確かな盾を確保することになります。 加入資格がこれほど広いため、社会人デビューしたばかりの人から退職を目前にした中高年層まで、幅広く活用されている代表的な金融商品として定着しました。フリーランサーとして働くパクさんは、定期的な給与はありませんが、余裕が生まれるたびに自由に資金を拠出しながら未来を準備しています。このように厳しくない加入条件のおかげで、多くの人が参入障壁なく老後準備の第一歩を踏み出しています。自分の所得を証明できれば、スマートフォンアプリを通じて店舗を訪れずに数分で口座を開設できます。したがって、まだ口座を作っていないなら、今日すぐにモバイルアプリを開き、資格要件を確認して開設を完了するのが賢明です。 💡 コアポイント所得のある労働者や自営業なら誰でも加入でき、モバイルでも簡単に口座を開設できます。 3. 年末調整の税額控除上限と還付金の計算 3. 年末調整の税額控除上限と還付金の計算 年末調整シーズンごとに会社員から大きな注目を集める理由は、年間最大拠出額に対して付与される破格の税額控除特典にあります。年金貯蓄とIRP口座を合算して、年間最大900万ウォンまでの拠出額について税額控除を受けられるため、まさに必須の資産形成商品とされています。総給与が5,500万ウォン以下の労働者なら、16.5%という高い控除率が適用され、最大148万5,000ウォンまで税金が還付されます。総給与が5,500万ウォンを超えても、13.2%の控除率が適用され、最大118万8,000ウォンというかなりの金額が還付されます。 13ヶ月目の給与をたっぷり受け取りたいなら、毎月コツコツとお金を貯めて年末までに900万ウォンの上限を埋めることが最も確実な戦略です。会社員のイさんは、昨年勤勉にお金を拠出したおかげで、年末調整で100万ウォンを超える還付金を受け取り、大喜びした記憶があります。銀行の定期預金に単純にお金を預けておくこととは比べものにならないほど高い節税効果を楽しめるため、資産管理の必須コースです。税金の還付額を再び再投資の財源として活用すれば、資産が増えるスピードをさらに速く引き上げることができます。毎年拠出上限を満額にすることだけで、会社員の平均月給の相当部分を節約するのと同じ効果が出ます。 💡 コアポイント年金貯蓄と合算して年最大900万ウォンまで拠出でき、最大16.5%の税額控除特典を享受します。 4. 安全で効果的な資産運用方法 口座を開設し、お金を拠出することと同じくらい重要なプロセスが、どの金融商品に資金を配分して運用するかという問題です。IRP口座内では、安全資産を必ず30%以上義務的に含めなければならず、残りの70%は株式型ファンドや上場指数ファンド(ETF)などに投資できます。元本損失を極端に避けたい安定志向の投資家なら、定期預金や債券型商品を主体にポートフォリオを組み、コツコツと利子を集めることができます。一方、若い年齢であるほど、長期投資の複利効果を信じ、株式の比率を高めて積極的に収益率を追求する戦略が有利です。 最近では、人工知能技術を活用して自動的に資産をチェックし、リバランスを支援する便利な管理ツールも次々と登場しています。金融知識が不足している社会人デビューしたばかりの人でも、こうした自動管理システムを活用すれば、市場状況に合わせて自動的にポートフォリオを調整できます。株価下落期やインフレ期に能動的に対応できるよう、多様な資産を適切に混ぜておくことが、長期収益率の防衛に鍵となります。無条件に他人が良しとしている商品を追いかけるのではなく、自分の退職時期と耐えられるリスク水準を正確に把握する必要があります。定期的に口座の状態を確認し、専門家の助言を参考にしながら、資産配分比率を少しずつ修正していく努力が必要です。 💡 コアポイント安全資産とリスク資産の比率を、自分の投資性向に合わせて適切に配分し、定期的に管理する必要があります。 5. 中途解約時の注意点と不利益 老後資金を目的に作った口座であるため、中途で解約したりお金を引き出したりする場合は、思っている以上に大きな金銭的代償を払う可能性があります。やむを得ず契約を解約した場合、これまで受けてきた税額控除特典の金額と運用収益に対して、その他所得税16.5%が一括で課税されます。税金を節約するために加入した商品なのに、急な資金が必要だからと安易に解約してしまい、逆に税金の負担に苦しめられ、元本まで減るという失敗を犯す可能性があります。家賃保証金を増額したり、突然大きな医療費が発生したりするなど、法的に認められている例外的な事由でない限り、できるだけ維持するのが得策です。 実際に多くの会社員が、目の前の急な出費に対応するために口座を解約した結果、年末調整で税金を返還する事態(税額控除の取り消し)を経験し、深く後悔しています。したがって、口座に入れるお金は、少なくとも退職時点までは絶対に使わないという気持ちで、余剰資金の範囲内でしか拠出すべきではありません。もし予想外の支出が発生した場合は、解約よりも、関連法令で許可されている担保貸付や一部引き出し制度をまず調べるのが賢明です。制度を正確に理解せずに安易に解約ボタンを押すと、これまで積み重ねてきた節税効果が一瞬で水泡に帰します。未来の自分のための確かな貯金箱という考えで、長期的な視点を持ち、最後まで維持する忍耐強さが必要です。 💡 コアポイント中途解約の場合、これまで受けた税額控除特典を返還しなければならないため、退職まで維持することが重要です。 6. 成功した退職準備のための提言 退職年金IRPは、単なる貯蓄商品を超越し、超高齢化時代における必須の老後の生命線であり、最も強力な節税の武器です。目の前の年末調整の還付金に満足するだけでなく、退職後の数十年間にわたる安定したキャッシュフローの創出に集中すべきです。毎年継続的な拠出を実践し、市場状況に揺らがない合理的な資産配分戦略を維持すれば、確かな退職生活が待っています。今日学んだ内容を基に、自分の所得と支出構造を見直し、今すぐ口座開設と追加拠出を計画してみてください。未来の豊かな生活は、徹底的な準備と小さな実践が積み重なって初めて完成するという事実を、決して忘れてはいけません。 今後も金融環境の変化に合わせて、多様な年金関連制度がより便利に改善されるものと期待されています。変化するトレンドに素早く適応し、自分に最も有利な方法を見つけて実行する人が、結局のところ老後の勝者になります。今この瞬間もまだ迷っているなら、貴重な税金特典と資産増殖の機会がますます遠ざかっていることを銘記してください。今日からすぐに月次拠出額を設定し、定期的な資産チェックを開始して、成功した退職に向けた力強い飛躍を始めましょう。 💡 コアポイントIRPは老後と節税を同時に掴む必須ツールなので、今すぐ計画を立てて実践すべきです。 よくある質問 所得のない主婦もIRP口座を作れますか? 所得証明が困難な専業主婦は、原則として税額控除用のIRP加入はできませんが、退職金の移管受け取り用としては開設できます。 年間拠出上限900万ウォンは、どのように埋めるのが最も有利ですか? 年金貯蓄口座にまず600万ウォンを拠出し、IRP口座に300万ウォンを埋めるか、IRP単独で900万ウォンを埋めて最大控除を受ける方法があります。 転職した場合、既存のIRP口座はどうなりますか? 転職後も既存の口座をそのまま維持でき、会社が支払う退職金を新しい会社名義で引き続き積み立てていくことができます。 … Read more
4大保険計算機の使い方と月給の手取り額を正確に確認する方法

4大保険計算機を使えば、毎月の給与明細から差し引かれる控除額を手入力しなくても、正確な手取り額を一目で事前に確認できます。初めて就職した方や年収交渉を終えた社会人が最も気になるのは、実際に口座に入ってくる金額がいくらになるかです。税引き前月給が300万ウォンだからといって、その金額がそのまま口座に入ってくるわけではなく、国民年金や健康保険などが先に控除されるためです。毎年変わる保険料率を反映して計算しないと、予想した金額と実際の受取額の間で大きな差が生じる可能性があります。この記事では、4大保険計算機の正しい使い方と各項目の控除原理を、具体的な例を挙げて誰でも簡単に理解できるよう説明します。 = 4大保険計算機の使い方と月給の手取り額を正確に確認する方法 1. 4大保険計算機とは 1. 4大保険計算機とは 4大保険計算機は、労働者が毎月受け取る給与から自動的に控除される国家義務保険料を事前に算出してくれるツールです。毎月会社から受け取る給与明細を見ると、国民年金、健康保険および長期介護保険、そして雇用保険がそれぞれ一定の割合で差し引かれています。この複雑な料率を個人が一つ一つ計算するのは頭が痛く、ミスもしやすいですが、計算機ならこのプロセスを数秒で代行してくれます。年収が上がった際に、税金と4大保険料を差し引いた後に実際に口座に入ってくるお金がどれだけ変わるかを把握するために不可欠です。インターネットポータルサイトに関連キーワードを入力すれば、誰でも無料で利用できる様々な計算ツールを簡単に探すことができます。単純に税引き前金額を入力するだけで、所得税や地方所得税も一緒に計算され、最終的な手取り額を表示するため、財務計画を立てる際に非常に役立ちます。料率を直接計算せず、給与だけ入力すれば控除額と手取り額を一度に表示してくれる便利なツールです。 2. 国民年金と健康保険の控除原理 2. 国民年金と健康保険の控除原理 国民年金は老後対策のために加入する公的制度で、現在の基準所得月額に基づき、毎月双方が半額ずつ負担して差し引かれます。例えば、月給300万ウォンの社会人の場合、国民年金保険料率を適用すると、一定の金額が労働者負担分として給与から差し引かれます。健康保険は、病気や負傷による高額な医療費負担を軽減するために設けられており、こちらも給与を基準に算定されます。さらに、健康保険料の一定割合である長期介護保険料が加算され、毎月健康保険と一緒に一括で控除される構造になっています。この過程で、毎年改正される料率の変化を正確に反映することが重要であり、誤った基準を適用すると実際の控除額と差異が生じる可能性があります。社会人は、自分の給与明細に記載された金額と計算機の結果が一致しているかを定期的に比較する習慣をつけるべきです。国民年金と健康保険は、毎月給与から一定の料率に基づき半額ずつ控除され、老後と医療費を保障する中核的な財源です。 3. 雇用保険と労災保険の違い 3. 雇用保険と労災保険の違い 雇用保険は、失業時に再就職を支援し、職業能力を開発するために国が運営する社会保険制度です。労働者は毎月給与の一定割合を雇用保険料として負担し、これは後に失業給付を受けられる貴重な権利となります。一方、労災保険は業務上の災害に遭った労働者を保護するための制度で、全額を会社が負担するため、労働者の給与から別途差し引かれることはありません。したがって、個人が使用する4大保険計算機には、主に労働者が負担する雇用保険料のみが反映され、労災保険料は計算項目から除外されます。この違いを正確に知っておくことで、給与明細を受け取った際に、なぜある項目は除外され、ある項目は含まれているかを理解できます。建設業や特殊雇用者など特殊な業種の場合、雇用保険の適用基準が異なる可能性があるため、別途専門ツールを参照するのが 좋습니다。雇用保険は労働者と会社が共同で負担して失業に備える制度であり、労災保険は会社が全額負担する制度です。 4. 年収契約後の手取り額確認方法 毎年、年収交渉が終わると、多くの社会人が来年口座に正確にいくら入ってくるかを計算機で推測します。年収3,600万ウォンの契約を結んだ場合、単純に12ヶ月で割った月300万ウォンがそのまま自分のものにならないことを覚えておく必要があります。4大保険計算機に月300万ウォンを入力すると、国民年金や健康保険、各種税金が差し引かれ、実際にはこれより少ない金額が入金されます。非課税手当が含まれているかどうかによって、税金や保険料の算定基準が微妙に異なるため、正確な給与項目を入力することが重要です。計算機によって結果が少し異なる場合がありますが、これは主に適用されている料率が古かったり、控除順序に違いがあるためです。したがって、最新の基準が反映された信頼性の高い計算機を選び、自分の正確な条件を入力するのが賢い方法です。年収契約額と実際の受取額の差は4大保険と税金の控除によるものなので、計算機で事前に確認することが不可欠です。 5. 所得税と地方所得税の同時控除 4大保険計算機は、単純な保険料の算出を超えて、労働所得税や地方所得税まで一緒に計算してくれる総合的な機能を提供します。給与から4大保険料が先に差し引かれた後、残った金額を基準に簡易税額表に基づく所得税が追加で控除されます。所得税の10パーセントに相当する地方所得税まで差し引かれて初めて、毎月口座で直面する最終的な手取り額が完成します。扶養家族数や20歳以下の子女の数などによって所得税の控除額が変わるため、計算機を使う際は家族の状況も一緒に入力する必要があります。時折、税引き前金額だけで計算した結果、実際の明細と金額が異なり驚くケースが多いですが、これはまさに所得税の差によるものです。税金の控除構造まで細かく反映してくれる計算機を活用すれば、年末調整時の還付金や追加納付額も概算で予測できます。4大保険の控除後、所得税と地方所得税まで差し引かれて初めて正確な月給の手取り額が算出されます。 6. 給与管理と財務設計の第一歩 毎月口座に入ってくるお金と出ていくお金の流れを正確に把握することは、安定した資産管理の最も基本的な出発点です。4大保険計算機を使って自分の正確な手取り額を事前に知っておけば、不要な支出を防ぎ、貯蓄計画を体系的に立てることができます。今後、保険料率は物価上昇や制度の変化に応じて毎年少しずつ調整される予定なので、常に最新情報を確認する姿勢が必要です。給与明細に記載された控除額をそのまま見過ごさず、自分が支払ったお金が正しく反映されているか自分で確認する習慣をつけてみてください。自分の収入と支出を透明に見通せる能力が蓄積されるほど、経済的な未来はより堅固に準備されるでしょう。今日からでも自分の条件に合った計算機を活用し、賢い社会人生活と倹約的な資産管理を始めましょう。正確な手取り額の把握は、体系的な貯蓄と支出計画を立てる財務管理の最も重要な第一歩です。 よくある質問 4大保険計算機に入力する月給は税引き前ですか、それとも税引き後ですか? 4大保険計算機には、税金や保険料を一切控除する前の純粋な総給与である税引き前金額を入力することで、正確な結果を得られます。 毎年4大保険の計算結果が変わるのはなぜですか? 政府の政策変化に伴い、国民年金や健康保険などの保険料率が毎年新たに改正されるため、計算機の基準も一緒に更新されます。 食事手当や自家用車補助金などの手当も保険料計算に含まれますか? 非課税と認められる一定額の食事手当や手当は、所得税や4大保険料の算定時に除外されたり、限度額が適用されるため、正確に区別して入力する必要があります。 なぜポータルサイトごとに計算された手取り額が少し違うのですか? 各計算機ごとに適用している最新料率の反映時期や、扶養家族控除の計算方法に微妙な違いがあるためです。 =

原油・天然ガスETP、10本中9本がレバレッジ・インバース型、投資に注意

原油と天然ガス関連の上場指数商品(ETP)のうち、実に9割がレバレッジ型とインバース型構造で構成されており、特に慎重な投資判断が求められています。最近の金融当局が発表した市場動向資料によると、コモディティETPの総規模はわずかに増加したものの、高リスク商品への偏りが深刻な水準に達しています。特に天然ガス商品は93%を超える割合、原油商品も88%を超える割合が、リスクの高いデリバティブ型構造を採用しています。私たちが身近でよく目にする株式投資とは異なり、こうしたデリバティブ型商品は価格の変動過程で致命的な複利効果の罠を内包しています。したがって、単に価格が元の水準に戻るといった安易な考えで臨めば、瞬く間に元本の相当な部分を失うことになります。この記事では、コモディティデリバティブ市場の現状を整理し、なぜこうした商品が一般投資家にとって危険なのかを具体的に検証します。 = 原油・天然ガスETP、10本中9本がレバレッジ・インバース型、投資に注意 1. コモディティデリバティブの危険な偏り 1. コモディティデリバティブの危険な偏り 今年に入って国際コモディティ市場の価格変動が激しくなる中、関連金融商品への関心も高まっています。しかし、市場の内側を詳しく見ると、危険な偏りがいかに深刻かを実感させられます。コモディティETP市場全体において、レバレッジ型とインバース型商品が占める割合は、すでに一般株式市場の平均値を大きく上回っています。株式市場全体の該当商品比率が1桁にとどまるのに対し、コモディティ分野では数十パーセントに達する歪んだ構造を示しています。特に原油と天然ガス銘柄に限定して見ると、状況はさらに衝撃的です。この2つの主要エネルギー資源に関連する商品10本を選べば、そのうち9本以上が両方向の賭けを誘う高リスクデリバティブ商品であることを意味します。投資家は大きな利益を得られるという甘い期待に駆られ、こうした商品の構造的なリスクを見落とす傾向があります。しかし、基礎資産の方向性が少しでもズレれば、レバレッジ商品は下落時に2倍の損失という苦痛をもたらします。 💡 核心ポイント原油と天然ガスの上場指数商品10本中、9割以上の割合がレバレッジ型やインバース型といった高リスク商品で占められています。 2. 負の複利効果がもたらす恐ろしい罠 2. 負の複利効果がもたらす恐ろしい罠 レバレッジ型やインバース型商品に投資する際に最も警戒すべき現象は、基礎資産の動きと収益率が正確に一致しないという点です。例えば、ある原油価格が今日上昇し、明日また元の価格に戻ったと仮定してみましょう。基礎資産自体は元の水準に戻ったものの、この資産を2倍で追跡するレバレッジ商品は、毎日の値動きを複利で計算するため、元本が減っていきます。この現象は専門用語で「負の複利効果(Volatility Drag)」と呼ばれ、長期投資するほど口座残高が溶けていく主犯となります。市場が方向性を定まらず上下に大きく振れる横ばい相場では、こうした資産価値の侵食現象がさらに加速します。会社員のキムさんは、過去に原油価格がいつか反発すると信じて退職金をレバレッジ商品に投入し、大損しました。価格は緩やかに元の水準に戻ったのに、自分の口座残高は半減しているという奇妙な光景を目の当たりにしたのです。短期売買で短い利益を狙うプロでなければ、一般個人がこうした複利の罠を毎回回避することは事実上不可能に近いと言えます。 💡 核心ポイント基礎資産が上下を繰り返して元の水準に戻っても、負の複利効果により実際の収益率は大幅に低下し、元本が削られていきます。 3. 乖離率拡大が招く隠れた損失リスク 3. 乖離率拡大が招く隠れた損失リスク 上場指数商品を取引する際に必ず確認すべきもう一つの重要な指標は、市場価格と実際の資産価値の差を意味する「乖離率」です。最近の市場調査結果によると、コモディティ商品全体のうち多くの銘柄で、誤差率が0.5%を大きく上回る異常な兆候が検出されました。特に原油や銀に関連する商品でこうした過大評価の現象が顕著に現れており、投資家の注意を促しています。乖離率がプラス方向に異常に拡大しているということは、実際の価値よりも市場価格がはるかに割高に膨らんで取引されていることを意味します。泡だらけの価格で商品を買い、後に市場価格が本来の内在価値に収束する過程で、莫大な損失を被ることになります。実際、多くの投資家がチャートの流れだけを見て安易に買いに走り、理由もわからないうちに口座が毀損されるという経験をしています。金融当局もこうした乖離率拡大の現象を深刻に受け止めており、随時モニタリングを強化すると警告しています。したがって、売買ボタンを押す前に、必ず該当銘柄の乖離率が正常な範囲内に収まっているかどうかを慎重に検討する知恵が必要です。 💡 核心ポイント実際の資産価値よりも市場価格が高めに形成される乖離率が拡大すると、価格が本来の水準に戻る過程で大きな損失が発生します。 4. 上場廃止という極端な結末の恐怖 4. 上場廃止という極端な結末の恐怖 コモディティデリバティブ市場で最も恐ろしいシナリオは、保有していた銘柄が突然上場廃止になる状況です。ここ数年で発行された多くの上場指数証券(ETN)は、価格が一定基準を下回ると自動的に清算されるよう設計されています。例えば、商品の価格が1,000ウォン未満に暴落する事態が起きれば、投資家の意思に関係なく直ちに早期清算手続きが進められます。過去に発行された古い商品だからといって安心できるわけではなく、価格が極端に低くなると管理不善により退場させられるのが常です。コモディティ市場は、地政学的危機やサプライチェーンショックによって、一夜にして価格が数十パーセントも暴落する極端な場所です。このような状況でレバレッジ型やインバース型商品を保有していた場合、価格が底を打って瞬く間に1,000ウォンラインを崩壊させる悲劇に直面する可能性があります。上場廃止が決定されると、投資家は回復する機会すら失い、残りの残余資産のみをわずかに精算されるという悲惨な結果を前にすることになります。元本を完全に失う可能性があるこうした極端なリスクを知りながら、高収益の誘惑に目を背けるのは非常に愚かな行動です。 💡 核心ポイント価格が基準線を下回ると自動清算や上場廃止のリスクがあり、元本をすべて失う可能性があります。 5. 金融当局の集中点検と消費者警報の拡大 5. 金融当局の集中点検と消費者警報の拡大 状況がこのほどに至ると、金融監督院などの関連機関ももはや傍観せず、厳しい対応に出ました。当局はコモディティ関連の高リスク商品を軸に、取引規模の急増や異常な乖離率をリアルタイムで監視しています。もし国際情勢の不安によりコモディティ市場の変動性が限界を超え、投資家への被害が拡大する兆候が見られれば、直ちに消費者警報が発令される予定です。こうした措置は単なる警告にとどまらず、証券会社に該当商品の売買を制限させたり、注意喚起を強化させたりする圧力手段となります。過去に無分別なデリバティブ投資により無数の個人投資家が涙を流した痛ましい記憶が繰り返されないよう、防波堤を築く 셈です。政府のこうした動きは、市場が過熱した際に自らを守るための最後の安全装置として機能します。投資家も当局の警告を聞き流さず、現在保有しているポートフォリオがどの程度危険な状態にあるかを冷静に点検する必要があります。専門家の甘い推薦の言葉だけを信じて安易に飛び込めば、国家が警告する危険の当事者になり得ることを肝に銘じるべきです。 💡 核心ポイント金融当局は高リスクデリバティブ商品の異常兆候を集中点検しており、被害が拡大した場合に消費者警報を発令する方針です。 6. 賢いコモディティ投資戦略と今後の見通し 6. 賢いコモディティ投資戦略と今後の見通し 今後も国際コモディティ市場は、地政学的対立やサプライチェーンの不安により、予測不可能なローラーコースター相場が続く可能性が高いです。こうした不確実性が支配する時期こそ、華やかな収益率の裏に隠れたレバレッジ型やインバース型商品の素顔を直視する必要があります。短期間で大金を稼ぐという一攫千金の気持ちを捨て、自分の許容水準に合った安全な基礎資産を中心にポートフォリオを再構築することが賢明です。もし原油や天然ガスに必ず投資したいのであれば、複利効果による被害を最小限に抑えられる一般型商品や実物資産連動方式を検討することができます。周囲の噂や刺激的なインターネット配信の成功談に惑わされ、無理なレバレッジ投資や短期売買に走るのは、資産を破壊する近道です。投資はマラソンと同じで、一度大きく転べば回復までに莫大な時間と努力が必要であることを忘れないでください。今この瞬間も、口座の安全を最優先にし、徹底した分散投資と冷静なリスク管理を実践する姿勢が何よりも切実です。 💡 核心ポイント変動の大きい市場で生き残るためには、高リスクデリバティブ商品を避け、安全な基礎資産を中心とした長期投資戦略を立てる必要があります。 よくある質問 原油と天然ガスETPの中で、レバレッジ商品の比率はどれくらいですか? 原油関連の上場指数商品は88%以上、天然ガスは93%を超える割合がレバレッジ型とインバース型構造で構成されています。 負の複利効果とは具体的にどのような現象ですか? 基礎資産が上下を繰り返して元の水準に戻っても、複利計算の仕組みによりレバレッジ商品の元本が徐々に削られていく現象です。 乖離率が高くなるとなぜ危険ですか? 実際の資産価値よりも市場価格がはるかに高めに形成されている状態のため、後に価格が正常化する過程で大きな損失を被る可能性があります。 ETN商品が上場廃止される条件は何ですか? … Read more

国民年金の受給額を増やす方法と推定受給額の照会完全ガイド

国民年金は、退職後の生活を支える最も頼もしい柱ですが、実際に毎月受け取る金額を計算してみると、心配が先行するのが現実です。多くの人は、毎月差し引かれる保険料のことばかり気にして、将来実際にいくら受け取れるのかを具体的に確認しないことが多いものです。先月、退職を控えた会社員の金さんに会ったところ、予想よりもはるかに少ない年金受給通知書を受け取り、大変驚いていたそうです。若い頃は老後が遠い国の話のように感じますが、退職の時期が近づくにつれて、毎月口座に振り込まれる年金の重要性は計り知れなくなります。この記事では、国民年金制度の骨格から細部まで丁寧に解説し、皆さんの貴重な老後資金を最大化する方法を一つひとつお伝えします。今から始める小さな準備が、10年後の皆さんの生活の質を根本から変える可能性があります。 = 国民年金の受給額を増やす方法と推定受給額の照会完全ガイド 1. 国民年金の基本構造と加入形態 1. 国民年金の基本構造と加入形態 国民年金は、国が運営する社会保険制度であり、加入者が若い頃に支払った保険料を基盤に、高齢期に生活を持続できるように支援します。会社員は、会社が半分を負担し、本人が残り半分を負担する形で自動的に加入しますが、そうでない人でも自ら加入することができます。例えば、大学を卒業してフリーランスとして働いている李さんは、最初の数年は保険料を払わずに過ごし、後に制度の必要性に気づいて加入手続きを行いました。このように、義務加入である会社員加入者以外にも、地域加入者、そして収入のない専業主婦や学生が自発的に加入する任意加入制度が整っています。国が直接管理しているため、物価上昇率を反映して毎年支給額が調整される点が、民間金融商品との最大の違いです。したがって、インフレリスクから資産を安全に守るほぼ唯一の手段と言えるでしょう。 国民年金を構成する中核は老齢年金であり、加入期間と支払った金額に比例して、生涯にわたって支給される構造を持っています。もし加入期間中に不慮の事故に遭ったり、病気になったりした場合、障害年金を受け取ることができ、加入者が亡くなった場合は遺族に遺族年金が支給されます。こうした多様な保障機能のおかげで、単なる貯蓄以上の社会的セーフティネットとしてその役割を果たしています。会社員の朴さんは、両親が高齢になり医療費の出費が増えた際、遺族年金制度を通じて大きな経済的な負担を軽減できたと語りました。このように、国民年金は個人のライフサイクルの中で起こりうる様々なリスクを分散する非常に強力な仕組みです。毎月支払うお金が惜しく感じられるかもしれませんが、長期的に見れば、これほど確実な保障資産は他にほとんど見当たりません。 💡 コアポイント国民年金は国が保証する代表的な社会保険であり、加入期間と納付額に応じて老後をしっかりと守る生涯の収入源です。 2. 自分の推定受給額を簡単に照会する方法 2. 自分の推定受給額を簡単に照会する方法 自分の推定受給額を正確に把握することは、成功した老後設計の第一歩であり、最も重要な基準点となります。公的認証書や金融認証書があれば、スマートフォンアプリを通じてわずか3分で、これまでに支払った内訳と今後受け取る予定の推定額を一目で確認できます。週末にコーヒーを飲みながらスマホをいじっていた会社員の崔さんは、予想外に少ない金額を確認し、すぐに追加納付の方案を真剣に検討し始めました。照会画面では、現在価値基準だけでなく、物価上昇率が反映された将来価値基準まで親切に表示されるため、現実的な資金計画を立てるのに大きな助けになります。もしスマートフォンの使用に慣れていなければ、最寄りの国民年金公団支店を直接訪問するか、コールセンターを通じて案内を受けることもできます。毎年郵送されてくる加入内訳案内書をただ見て捨てず、丁寧に確認しながら自分の年金口座の健康状態を定期的にチェックする習慣が必要です。 推定受給額の照会が終わったら、単に数字を見て失望するだけでなく、不足している部分を埋める戦略を立てなければなりません。現時点で予想される金額が、目標とする退職生活費に大きく届かない場合は、今すぐ納付額を増やすか、加入期間を延長する方法を見つける必要があります。自営業を経営していたが閉業を経験した鄭さんは、照会結果に基づき、これまで支払えなかった期間を遡って補填する方案を選び、年金受給額を大きく引き上げました。推定受給額照会機能は毎月更新されるため、転職したり収入に変動が生じた際には、定期的に確認するのが 좋습니다。自分の現在地を正確に知ることで、残りの期間にどれほど貯蓄し、準備すべきかが明確に分かります。今すぐスマホを起動し、照会画面に入って皆さんの老後の成績表を確認してみてください。 💡 コアポイントスマホアプリを活用すれば、数分で自分の推定年金額を確認でき、これを基に不足している老後資金を事前に設計できます。 3. 年金受給額を劇的に増やす後納制度 3. 年金受給額を劇的に増やす後納制度 後納は、経済的な困難や失業などの理由で保険料を支払えなかった期間について、後から再び保険料を納付して加入期間を延長してくれる非常にありがたい制度です。過去に専業主婦として収入がなく納付免除を申請していた方々が、後に経済力がついた際にこの制度を活用して年金受給額を大幅に増やすケースが多いです。周囲の知人がこの制度を通じて退職後に毎月受け取る金額を数十万ウォンも増やしたという話を聞いた会社員の姜さんは、自分も対象になるかどうか丁寧に確認しました。後納が可能なのは最大119ヶ月まで許容されており、過去に支払えなかった期間の月別保険料を現在の基準で計算して分割納付することもできます。ただし、すでに年金を受給している状態では申請できず、必ず年金受給前の加入期間中のみ申請可能である点に注意が必要です。 後納を賢く活用するには、投資対収益率を冷静に検討する知恵が必要です。まとまった金額が一括でかかるため負担に感じられるかもしれませんが、長期的に見れば銀行預金よりもはるかに高い利子の効果を生涯享受できるため、余裕資金があるなら積極的に検討する価値があります。実際に退職金を精算した後、この制度を活用して不足していた加入期間を埋めた呉さんは、毎月安定した家賃収入を得ている大家さんに負けないキャッシュフローを確保しました。公団支店を訪れて相談を申請すれば、自分が追加で支払える期間と予想される受給額の増加分を非常に詳細にシミュレーションしてくれます。まとまったお金を安全かつ確実に運用する最も確実な方法の一つであるため、対象者に該当する場合は絶対に逃してはいけない必須の資産形成戦略です。専門家たちが口を揃えて退職資金準備のチートキーとしてこの制度を推薦する理由はまさにここにあります。 💡 コアポイント納付免除期間がある場合は、後納制度を通じて加入期間を埋め、年金受給額を画期的に増やすことができます。 4. 任意加入と任意継続加入で空白を埋める 収入のない専業主婦や兵役を終えた若年層など、義務加入対象でなくても自発的に保険料を支払い年金を受け取れる制度が、まさに任意加入です。義務加入対象ではないという理由で手をこまねいていて、年を取ってから後悔する主婦が多いですが、最低限の保険料をコツコツ払い続けるだけでも、後で大きな力になります。主婦の韓さんは、夫の勧めで結婚直後から最低金額で任意加入を始め、時が経つうちに頼もしい自分名義の年金口座を持つことができました。逆に、義務加入年齢である60歳を過ぎても加入期間が不足していることに残念がる人々のための任意継続加入制度も存在します。この制度を活用すれば65歳まで引き続き保険料を納付でき、加入期間を満了させてより多くの年金を受け取れる最後の機会を得ることができます。 多くの人が60歳になると自動的に国民年金が終わると誤解し、加入を中断してしまうミスをしてしまいます。しかし、最低加入期間である10年を満たせなかった場合、これまで払ったお金を一時金として受け取らなければならなかったり、受給時期が遅れるという不利益を被る可能性があります。退職を控えた林さんは、10年満了がギリギリでしたが、任意継続加入制度を必死に活用して無事に最低条件を満たし、生涯年金を受け取る勝利者となりました。こうした制度は、私たちが関心を持って探さなければ決して先に教えてくれませんので、自ら情報を見つけ積極的に申請するからこそ恩恵を受けられます。収入がないからといって老後準備を諦める必要は全くなく、国が開いた多様な道を積極的に叩かねばなりません。小さな関心と実践が積み重なり、老後の貧困を防ぐ最も強力な盾になってくれます。 💡 コアポイント収入がなかったり60歳を超えていても、任意加入と任意継続加入を活用すれば加入期間を満了させ、年金受給権を確保できます。 5. 繰延べ年金と返還一時金の真実 年金を受け取れる年齢になっても、直ちに生活費に余裕がある場合や、より多くの金額を受け取りたい場合は、受給時期を遅らせる繰延べ年金制度が良い代替案になります。年金の支給時期を最大5年まで遅らせることができ、遅らせた期間に応じて毎年7.2パーセントずつ年金額が加算され、後ではるかに豊かな金額を受け取ることができます。退職後も再就職して固定収入がある尹さんは、年金受給時期を3年遅らせることに決め、後で毎月はるかに多くの年金を受け取るという賢い選択をしました。逆に、国民年金の加入期間が10年を満たさずに60歳になった際に受け取る返還一時金は、直ちにまとまったお金ができるので良いように見えますが、長期的には損になる可能性があります。物価上昇を考慮すると、一時金としてお金を受け取って他の場所に投資するよりも、何とか年金形式で受け取る方が老後の生計維持にはるかに有利だからです。 もちろん、突然の破産や極度の経済的危機の状況では、返還一時金が救命ボートの役割を果たすこともありますが、できるだけ最後まで維持することが正解です。周囲の誘惑や短期的な必要性のために安易に加入を解除したり、一時金を受け取ってしまったりすると、後から再加入しても元に戻すには到底不十分かもしれません。退職専門のコンサルタントたちは、年金を早く受け取るよりも、できるだけ遅らせたり最後まで守り抜いたりすることが、長寿時代における最も賢い資産管理法であると強調しています。健康状態と現在の財政状況を総合的に考慮し、繰延べ年金や返還一時金の受給 여부를慎重に決定する必要があります。一度下した決定は元に戻すのが難しい場合が多いため、公団の専門家と十分に相談した上で最終判断を下すのが安全です。老後の幸福は、結局どれだけ長く安定したキャッシュフローを維持できるかに掛かっていることを忘れないでください。 💡 コアポイント受給時期を遅らせて年金額を増やす繰延べ年金と、できるだけ避けるべき返還一時金の特性を正確に理解し、賢い決定を下すべきです。 6. 老後を変える賢い国民年金の活用方法 国民年金は、単に国に納める税金ではなく、不確実な未来を生きていく私たち全員にとって、最も確実な生命線のような存在です。多くの人が複雑だという理由や、後回しにする口実として、制度を正しく活用できず損をしているケースが後を絶ちません。今日からでも自分の加入内訳を丁寧に確認し、不足している期間があれば、後納や任意加入制度を通じて積極的に補完すべきです。退職を目前に控えた今、小さな関心 하나가10年後の皆さんのゆとりある退職生活を左右するという事実を絶対に忘れないでください。国が提供する多様な福祉制度や年金システムを巧みに活用し、隙のない老後資産を完成させてください。今すぐスマホを開いて推定受給額を照会し、皆さんだけの頼もしい老後の青写真を描き直していただきたいと思います。 💡 コアポイント積極的な情報収集と制度の賢い活用こそが、豊かで安定した老後を作る唯一の鍵です。 よくある質問 国民年金はいつから受け取れますか? 出生年によって支給開始年齢が異なり、現在の基準では通常62歳から65歳の間で受け取れます。 専業主婦でも国民年金に加入できますか? はい、収入のない専業主婦でも、自発的に保険料を納付する任意加入制度を通じて加入できます。 会社を辞めたら国民年金の保険料はどうなりますか? 納付免除申請を通じて一時的に保険料の納付を止められますが、後から後納制度を通じてその期間を埋める方が有利です。 年金をより多く受け取る方法にはどのようなものがありますか? … Read more

退職年金IRPの加入条件と税額控除限度額・優遇措置まとめ

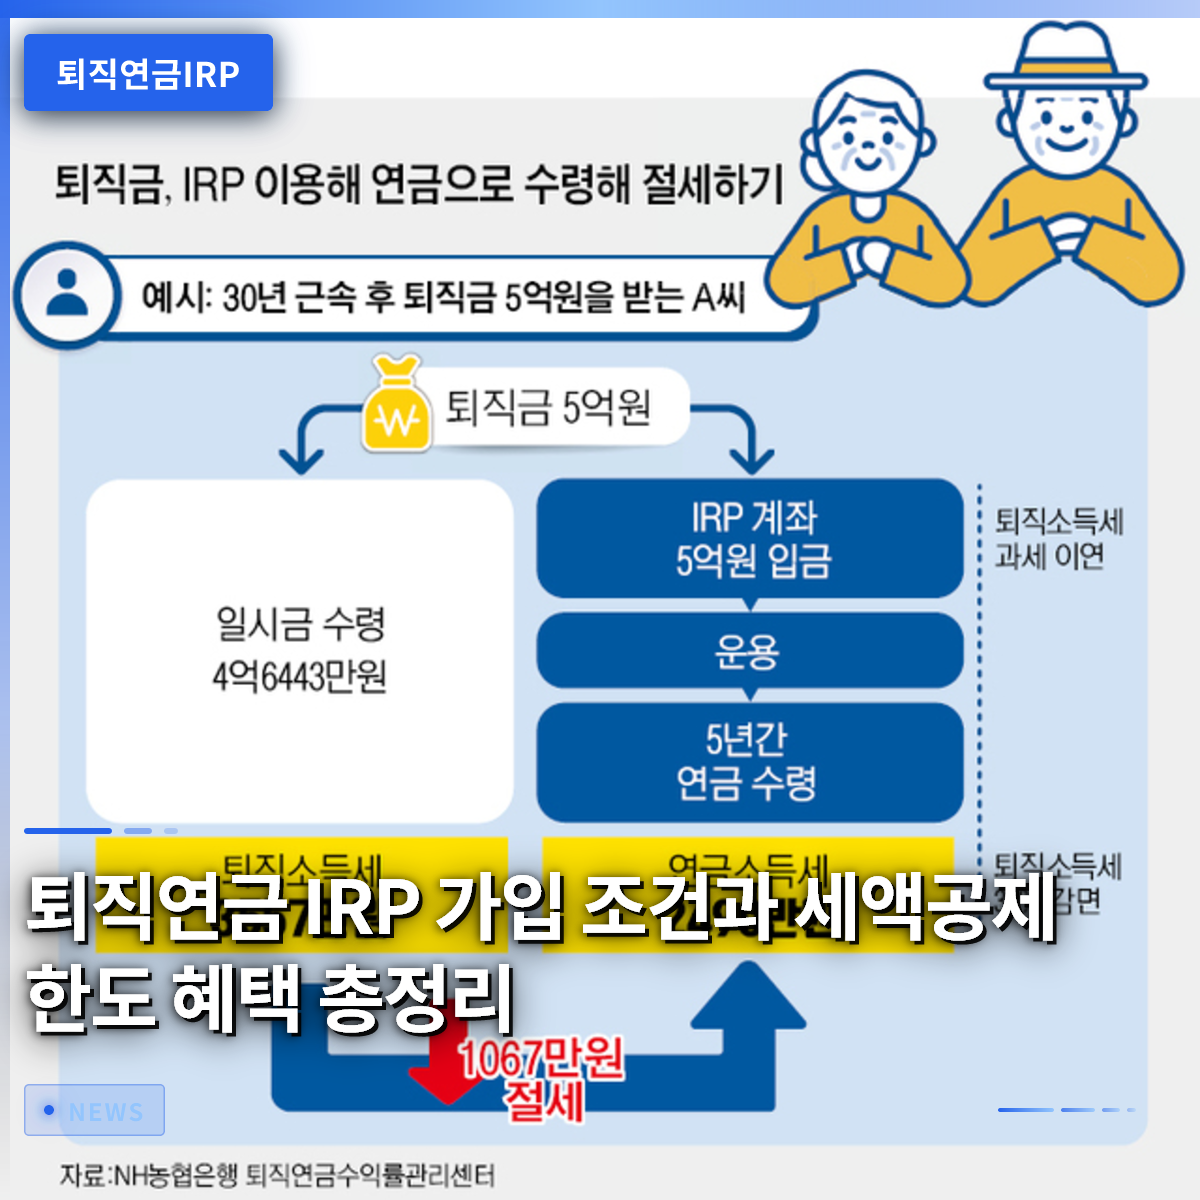
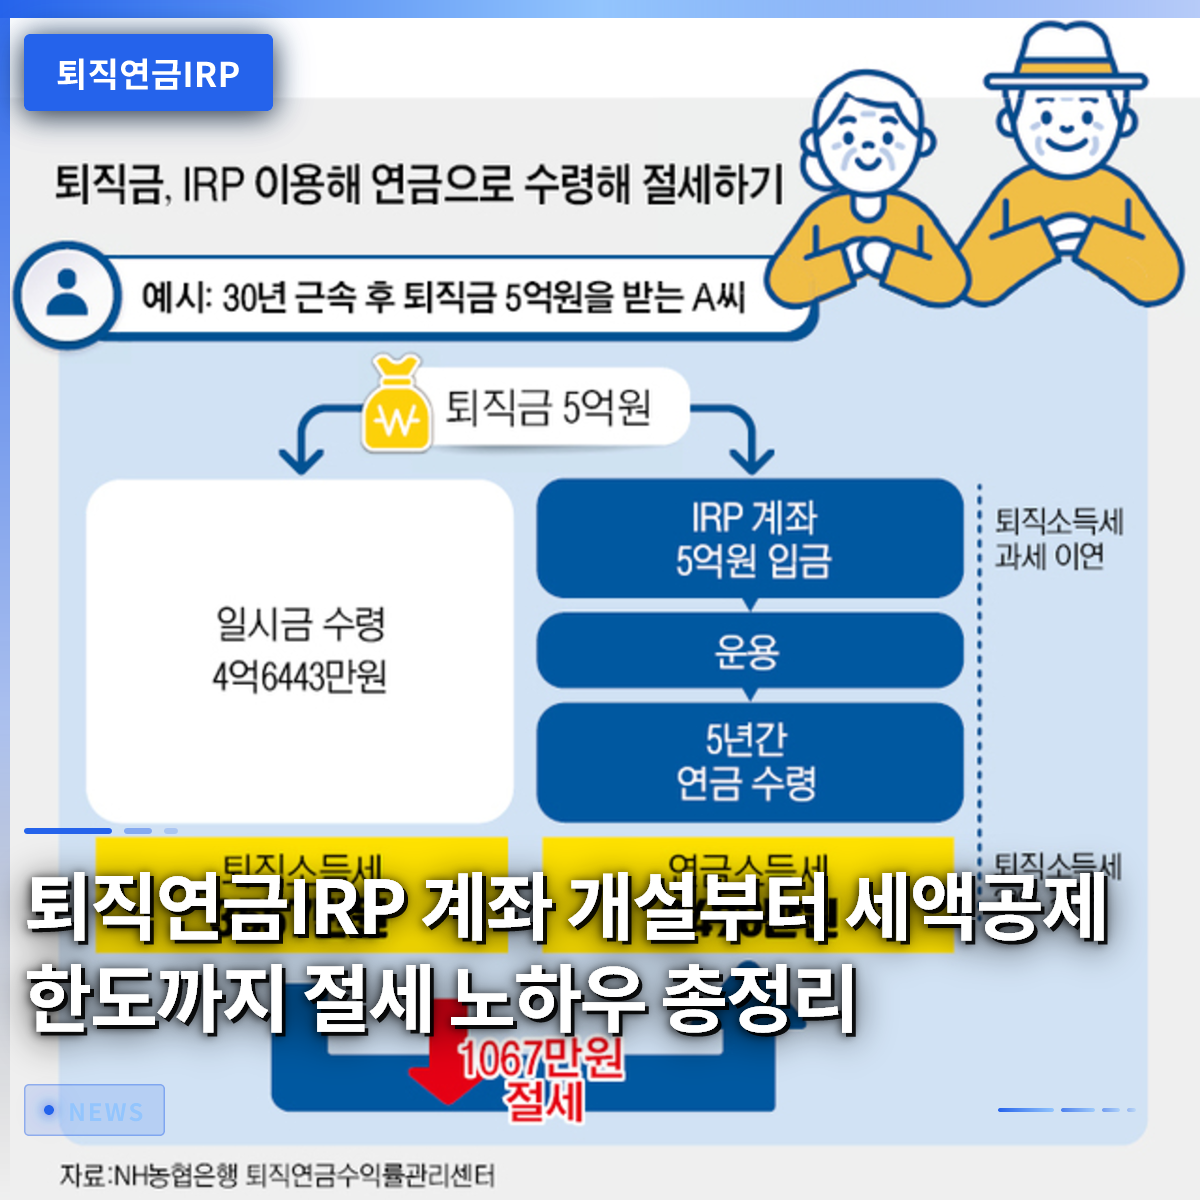
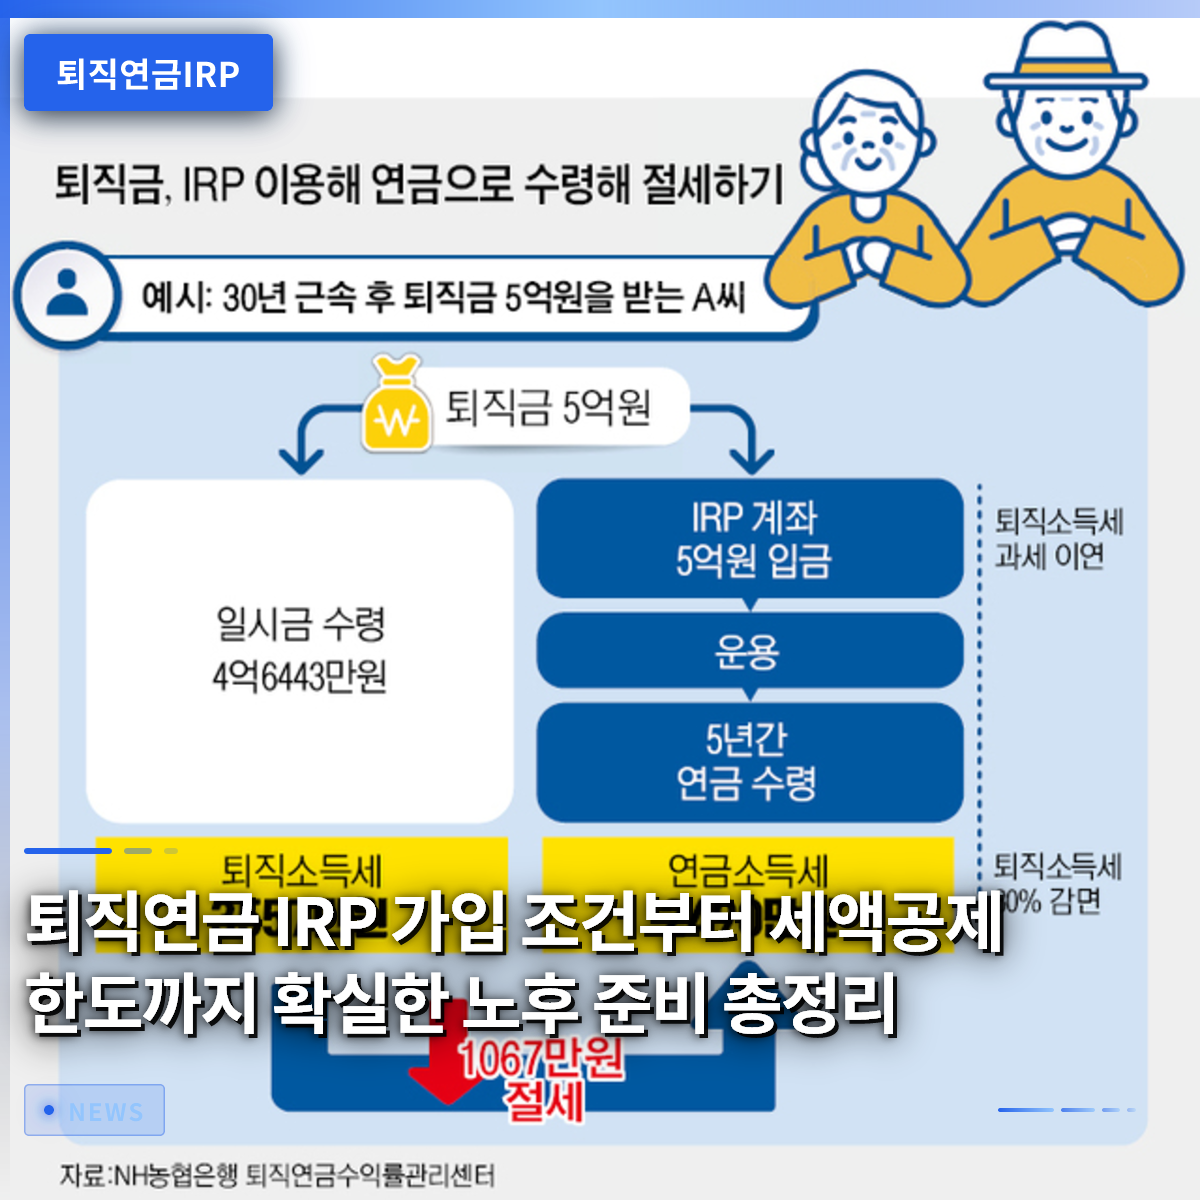
退職年金IRP口座は、年末調整での税額控除メリットを最大化し、安定した老後資産を積み立てるために必ず活用すべき必須の金融商品です。会社員のキム氏は昨年、年末調整の還付金を確認していたところ、税金の負担が重くなる危機に陥りましたが、遅まきながら個人型退職年金に加入して一安心することができました。このように、年末が近づくと慌てて加入を急ぐ人は多いものの、正確な加入条件やメリットを正しく理解して始める人は少ないのが実情です。周囲が良いと言っているからと安易に口座を作った結果、中途解約手数料を支払ったり、望まない商品に資金が拘束されて困った目にあう人も少なくありません。この記事では、個人型退職年金の正確な加入条件から、年末調整の税額控除限度額、そして退職資金を賢く運用する戦略までを徹底的に解説します。一生の大切な資産を守り、増やす具体的な方法をこれから順を追って見ていきましょう。 = 退職年金IRPの加入条件と税額控除限度額・優遇措置まとめ 1. 退職年金IRPとは何か 1. 退職年金IRPとは何か 退職年金IRPとは、従業員が在職中に自発的に加入したり、転職時に受け取った退職給付金を統合して、退職まで運用し続けられるように設計された個人型退職年金口座を指します。かつては会社が管理してくれる退職金だけに頼っていましたが、終身雇用の概念が消えつつある今、個人が自ら老後を準備しなければならない時代になりました。この口座は、加入者が自ら多様な金融商品に投資して運用収益を上げられるという大きな利点を持っています。銀行や証券会社などの金融機関を通じて、非対面で簡単に開設でき、会社員だけでなく、自営業や公務員など、収入のあるすべての経済活動人口が加入できます。毎月一定額を貯蓄しながら、同時に税制優遇も受けられるため、会社員の資産形成において必須のコースとして定着しました。ただし、退職前には原則として引き出しができない長期商品であるため、余裕資金であることをよく考慮して加入すべきです。 加入対象は定期的な収入のあるすべての国民であり、フリーランサーや小規模事業者も例外なく加入可能です。会社員であれば、会社が加入させてくれる確定給付型や確定拠出型退職年金に加え、個人で追加拠出をしたい場合、いつでも開設できます。転職や退職時に受け取った大切な退職金を他の用途に使わず、この口座にそのまま移管すれば、すぐに税金を支払うことなく課税繰延べのメリットを享受できます。退職時期が近づくにつれて資産管理は複雑になりますが、あちこちに分散している退職資産を一箇所に集約し、体系的に管理できる窓口となります。金融機関によって、非対面で加入する場合、運用管理手数料を免除する様々なキャンペーンを実施しているため、よく比較検討して選ぶのが得策です。 💡 核心ポイント退職年金IRPは、収入のある誰でも加入できる個人型老後準備口座であり、退職金の統合と資産運用が可能です。 2. 年末調整の税額控除限度額とメリット 2. 年末調整の税額控除限度額とメリット 退職年金IRPに加入する最大の理由は、毎年行われる年末調整で受け取れる大きな税額控除メリットです。現行の税法基準では、年金貯蓄口座のみを単独で利用する場合、税額控除の対象限度額は年間600万ウォンまで認められます。しかし、これに個人型退職年金口座を併せ持ち、追加で拠出すると、両口座を合算して最大900万ウォンまで税額控除の限度額が大きく拡大します。総給与が5,500万ウォン以下の会社員であれば、最大16.5%の高い控除率が適用され、最大148万5,000ウォンという多額の税金が還付されます。総給与が5,500万ウォンを超える高所得者であっても、13.2%の控除率が適用され、最大118万8,000ウォンの還付メリットを得られます。毎年「13ヶ月目の給料」と呼ばれる年末調整の負担を避けたいなら、毎月一定額をこの口座に自動振替で積み立てることが最も賢い節税戦略です。 会社員のパク氏は、毎年年末調整シーズンになると税金を払わなければならない身でしたが、昨年気持ちを奮い立たせ、限度額に合わせて拠出を始めました。その結果、今年の年末調整では想像もつかないほどの高額な還付金を手にし、妻と意味のある旅行に行くことができました。このように、税額控除は単に税金を減らすだけでなく、貯蓄と同時に確実な投資収益をもたらす魔法のような制度です。年末に慌てて入金するのではなく、毎月分割して拠出すれば、資金の負担を減らしながらも年末調整のメリットを十分に享受できます。稀に、年収が高くないため税金をあまり払っていない社会人経験の浅い人は、無理に限度額を埋めるのではなく、自分の収入レベルに合わせて適切な金額を設定するのが賢明です。税額控除限度額900万ウォンは年金貯蓄の600万ウォンを含む金額ですので、両商品の比率を自分の投資性向に合わせて適切に配分する知恵が必要です。 💡 核心ポイント年金貯蓄とIRPを合算すると、年間最大900万ウォンまで税額控除限度額が設定され、最大148万5,000ウォンの還付を受けられます。 3. 年金貯蓄とIRPの明確な違い 3. 年金貯蓄とIRPの明確な違い 多くの人が年金貯蓄と個人型退職年金IRPを混同していますが、この2つは加入対象と投資可能な商品のリスク度において明確な違いがあります。年金貯蓄は収入のない主婦や学生でも誰でも加入できますが、個人型退職年金は必ず収入が証明されて初めて加入できるという違いがあります。最も重要な違いは投資資産のリスク制限規定で、個人型退職年金は安全資産を全資産の30%以上必ず義務的に保有しなければなりません。株式型ファンドや株式に100%集中投資したい積極的な投資家にとっては、この安全資産30%の義務保有条項が少し窮屈に感じられるかもしれません。しかし、退職資金を扱う安全な口座である以上、変動の大きい株式市場で資産を守るための最低限の安全装置であると理解するのが妥当です。一方、年金貯蓄はリスク資産の限度に少し余裕があったり、運用方式に微細な違いがあるため、両商品の特性をよく把握する必要があります。 周囲のアドバイスだけを聞いて安易に口座を作った結果、株式の比率を自由に設定できず戸惑う投資家をしばしば見かけます。積極的な性向の会社員イ氏は、株式型商品だけで収益を最大化したかったものの、個人型退職年金の安全資産規定により、債券型ファンドを混ぜて保有する必要がありました。最初は不満でしたが、最近の市場急落時に債券資産がしっかり支え役を果たしてくれたおかげで、むしろ安心して投資を継続できました。このように、両商品は競合関係ではなく、互いの不足を補い合う補完財として活用する時に最大のシナジー効果を発揮します。税額控除限度額900万ウォンを埋めるために、年金貯蓄に600万ウォンを入れ、残りを個人型退職年金に充てる組み合わせが最も一般的である理由です。自分の投資性向が安定型か積極型かを冷静に見極め、両口座の比率を調整することが、失敗のない老後準備への近道です。 💡 核心ポイント年金貯蓄は誰でも加入可能ですが、IRPは収入が必要で、安全資産30%を義務的に満たさなければならないという違いがあります。 4. 非対面口座開設方法と手数料免除 最近は、証券会社や銀行のモバイルアプリを使えば、店舗に直接足を運ぶことなく、自宅でたった10分で個人型退職年金口座を開設できます。各金融機関ごとに、ナム証券や三星証券mPOPなどの専用アプリを起動し、年金および節税関連メニューに入れば、簡単に非対面加入手続きを進められます。過去には、口座開設時に毎年課される資産運用手数料が負担になり、加入をためらう人が多くいました。しかし、最近はほとんどの証券会社や銀行が、非対面で加入する顧客を対象に、運用管理手数料と資産管理手数料を全額免除するという破格のメリットを提供しています。手数料0%のメリットは、長期間資金を運用する年金口座の特性上、最終受取額に大きな差を生み出すため、必ず確保すべき核心要素です。口座開設過程では本人確認や職場情報の入力などを経て、いくつかの簡単な同意事項を完了すれば、すぐに口座番号が生成されます。 資産形成コミュニティで活動する会社員のチョイ氏は、知人の紹介で手数料免除キャンペーンを実施している証券会社のアプリを通じて、昼休みに非対面で口座を作りました。複雑な書類作成や対面相談なしに、スマートフォンの画面指示に従って数回タップしただけで、瞬く間に口座が開設され、非常に驚いたそうです。このようにデジタル環境が目覚ましい発展を遂げる中で、金融取引のハードルが下がり、誰でも簡単に最高の節税メリットを享受できる基盤が整いました。ただし、手数料免除メリットが生涯適用されるのか、それとも特定の期間のみ一時的に提供されるのか、イベントの規約をよく確認する知恵が必要です。稀に、イベント申請ボタンを別途押さないと手数料免除メリットを受けられない場合もあるため、加入完了前に案内事項を熟読すべきです。小さな手数料の差は、10年後、20年後の退職時点では数百万ウォン以上の資産差として返ってくるため、些細な部分も見逃すべきではありません。 💡 核心ポイントモバイルアプリを利用した非対面口座開設時、運用手数料免除メリットを提供する金融機関を選ぶのが得策です。 5. 退職金の受取と年金受取方法および節税戦略 転職や退職をする場合、これまで積み立ててきた退職金を必ず個人型退職年金口座に振替え、退職資金としてそのまま運用しなければなりません。退職金を通常の口座にそのまま受け取ると、その場で即座に退職所得税が源泉徴収されるため、税金の負担が大きく、資産が大幅に目減りしてしまいます。しかし、この口座に退職金を振替えれば、すぐに税金を引かれることなく課税繰延べのメリットを受け、元金全体を完全に投資原資として活用できます。後で退職後、年金形式で毎月分割して受け取ると、本来支払うべき退職所得税の30%から最大40%まで税金を減免されるという大きな節税効果を享受できます。特に退職金受取額が1,500万ウォンを超える高額資産家であれば、受取時期と引き出し順序を精密に設計しなければ、税金の漏れを防げません。毎月の生活費として引き出す金額を適切に分散させないと、総合所得税の課税対象となり、税金の負担が重くなる可能性があるため、専門家の助言を求めるか、年金受取限度額を守る必要があります。 長年勤めていた会社を定年退職したチョン氏は、高額な退職金を無意識のうちに通常の口座で受け止めそうになりましたが、周囲の制止によりこの口座を開設し、安全に振替えました。おかげで、すぐに税金を支払うことなくそのお金をそのまま運用することができ、毎月年金形式で分割して受け取りながら、税金減免のメリットも十分に享受しています。退職後の生活は固定収入がなくなるため、税金を1ウォンでも節約することが、退職資産を増やす最も確実な方法です。退職金を年金として受取る際も、安易に受取るのではなく、年間受取限度額以内で受取らなければ、低税率分離課税のメリットを十分に享受できないという点を心に留めておく必要があります。10年以上の長期間にわたり年金として分割して受取る方式を選べば、税負担を最小限に抑えながら、ゆとりある老後生活費を確保できます。退職は終わりではなく新しい始まりであるため、退職金受取段階から緻密な節税戦略を立ててこそ、安らかな老後を送ることができます。 💡 核心ポイント退職金はIRPに振替えて課税繰延べのメリットを受け、年金形式で分割して受取れば、税金を大幅に減らすことができます。 6. 老後準備のためのIRP活用展望と実践 100歳時代を生きる現代社会において、個人型退職年金IRPはもはや選択ではなく、誰もが必ず確保すべき生存戦略であり、必須の金融商品です。政府でも、高齢化時代の老後貧困問題を解決するため、税額控除限度額の引き上げなど、様々な制度を継続的に改善しています。金融機関も顧客獲得のために、多様な投資商品やモバイル資産管理サービスを提供し、利便性を高めています。今後も物価は上昇し続け、公的年金だけではゆとりある退職生活は期待しにくいことから、個人主導の私的年金の比重はさらに大きくなるでしょう。今すぐ余裕がないという言い訳で先延ばしにするのではなく、毎月コーヒー数杯を節約する気持ちで、少額でもコツコツと拠出を始めることが重要です。1年、2年と時間が経つにつれて積み上がる税額控除の還付金と投資収益を自分の目で確認した瞬間、老後準備への不安感はいつの間にか確かな自信に変わっているでしょう。 周囲を見渡せば、退職間際にようやく後悔し、慌てふためく人々を容易に見つけることができますが、準備している人々にとっては、退職後が第2の黄金期となります。今日すぐにスマートフォンを起動し、普段から利用している証券会社や銀行のアプリで、非対面口座開設から始めてみることを強くお勧めします。手数料免除メリットをよく確認し、自分の投資性向に合った安全資産とリスク資産の比率を設定して、最初の拠出を完了してみてください。毎年、年末調整シーズンに還付金を受け取りながら微笑む自分の姿を想像しながら、コツコツと積立投資を続けることが核心です。小さな実践の一つ一つが、数十年後のあなたの老後を経済的自由と平穏で満たす、最も頼もしい盾となるでしょう。今日始める小さな一歩が、明日の豊かな老後を完成させる最も確実な投資になると信じて疑いません。 💡 核心ポイントIRPを通じた継続的な貯蓄と投資は、100歳時代に対応するための最も確実で強力な老後準備の実践方法です。 よくある質問 収入のない主婦や大学生でもIRPに加入できますか? いいえ、個人型退職年金IRPは原則として、定期的な収入が証明される労働者や事業者などの経済活動人口のみが加入できます。収入のない方は、年金貯蓄口座を通じて老後準備と税額控除メリットを確保する必要があります。 IRP口座に入れたお金は、退職前には絶対に引き出せませんか? 原則として、退職前の中途引き出しは不可能ですが、無住宅者の住宅購入や家賃保証金の引き出し、あるいは本人または家族の破産、3ヶ月以上の療養を要する治療など、法律で定められた例外的な事由に該当する場合のみ、中途引き出しが許可されます。 年金貯蓄とIRPを併せて加入すると、税額控除限度額はどのくらいですか? 年金貯蓄口座単独では、年間最大600万ウォンまでが税額控除の対象となり、年金貯蓄と個人型退職年金を合算する場合、最大900万ウォンまで限度額が拡大し、最大148万5,000ウォンの税金が還付されます。 転職する際、前職の退職金を必ずIRPに移さなければなりませんか? はい、会社を移ったり退職したりした際に発生した退職給付金は、個人型退職年金口座に必ず振替えなければ、すぐに税金を引かれることなく課税繰延べのメリットを受け、元金全体を完全に老後資産として運用することができません。 =

将来世代の負担と全羅北道金融中枢の飛躍の間にある国民年金の現実

国民年金制度がこのまま維持される場合、2070年には将来世代が所得の半分近くを保険料として納めなければならないという警告が出ており、徹底的な構造改革が緊急を要しています。最近、専門家たちは現在のパラメータ改革案にとどまる場合、今後の賦課方式への移行過程で若年層の負担が雪だるま式に膨らむだろうと声を高めています。このような状況下で、基金の安定した運用とともに国内外投資の多様化および地域均衡発展という巨大な課題が同時に絡み合っています。今日は国民年金を取り巻く多様な経済的現実と構造的改革の必要性を一緒に見ていきましょう。果たして私たちの社会が持続可能な老後保障のためにどのような選択を下すべきか、具体的な話を掘り下げていきます。 = 将来世代の負担と全羅北道金融中枢の飛躍の間にある国民年金の現実 1. 将来世代の保険料負担と賦課方式転換への懸念 1. 将来世代の保険料負担と賦課方式転換への懸念 現在のパラメータ改革案がそのまま維持され、今後年金制度が賦課方式に転換される場合、将来世代が背負わなければならない負担は想像を絶するレベルに達します。専門家たちは2070年頃には労働所得の半額に相当する金額を国民年金保険料として納付しなければならない状況が訪れる可能性があると厳重に警告しています。低出生率と高齢化現象が同時に加速化することで、基金を拠出する人は急激に減少する一方で、給付を受ける人は爆発的に増加するためです。毎月懸命に働いて稼いだ金額の半分を年金として差し引かれるなら、若年層の剥奪感と経済的圧迫感は極端に高まる 수밖에ありません。このような構造的矛盾を解決するために、政府や政界はもちろん、国民全員が参加する根本的な構造改革の議論をこれ以上先送りすることはできません。単に保険料率を少し上げたり、所得代替率を調整したりする応急処置では、訪れる将来の財政枯渇の波を食い止めるには力不足だという指摘が支配的です。 若手サラリーマンのキム・モ氏は、毎月給与明細を見るたびに、果たして自分が払った分だけ将来戻ってくるのか深い懐疑感を抱くと打ち明けます。周囲の先輩たちは、親世代よりもはるかに多くの保険料を払っているのに、後で少ない金額を受け取ることになるというニュースを見るたびに不安感が大きくなると口を揃えます。実際に統計庁や関係機関の予測を見てみても、現行制度が維持される場合、基金消滅時期がどんどん早まっている事実を容易に確認できます。このように世代間の公正性問題が水面に浮上する中で、若年層の制度離脱現象まで懸念される危機的状況が展開されています。したがって、制度の持続可能性を担保するためには、国家の財政支援策を拡充し、基金運用の収益率を最大化する総合的な処方箋が切実に求められています。 💡 核心ポイント将来世代の過度な保険料負担を防ぐため、根本的な年金構造改革が緊急を要します。 2. 国内経済集中構造と年金基金の海外投資多様化 2. 国内経済集中構造と年金基金の海外投資多様化 国民年金のような巨大な年金基金は、国内半導体産業をはじめとする特定の分野に国民経済、税収、雇用がすでに深く暴露されている状態です。このような中央集権的な構造の中で、国内経済が揺らいだ場合、年金基金の資産健全性まで連鎖的に打撃を受ける危険性が非常に大きいです。だからこそ、金融資産の安定性を高めるためにも、海外投資や異種資産への分散をさらに広げるべきだという主張が説得力を得ています。特定の産業に過度に偏っているリスクを分散し、グローバル市場での収益創出機会を積極的に模索すべき時です。AI関連株などが業績よりも心理的要因によって大きく揺れる不確実な市場環境であるほど、徹底的な分散投資が光を放ちます。 投資専門家たちは、国内市場の限界を克服し、長期的な収益率を防衛するために、海外優良資産の発掘にスピードを上げるべきだと助言しています。例えば、米国やヨーロッパの安定したインフラ資産や、成長ポテンシャルが高いグローバル企業への投資を増やし、ポートフォリオを多様化すべきです。国内経済の中央集権的な性質を緩和すると同時に、巨大な基金規模にふさわしいグローバル投資力を備えることが必須の課題として定着しました。ただし、海外資産への投資が増加しても、為替変動性や現地規制リスクを徹底的に管理できる内部分析体制が裏付けられなければなりません。結局、国民の貴重な老後資金を扱う以上、攻撃的な収益追求と徹底的なリスク管理の間のバランスを見つける知恵が求められます。 💡 核心ポイント国内経済偏重を解消し、資産健全性を守るため、海外および異種資産への分散投資が不可欠です。 3. 大型政策出資事業と機関資金の重複現象 3. 大型政策出資事業と機関資金の重複現象 最近、国民成長ファンドをはじめとする大型政策出資事業で資金を確保したベンチャーキャピタル運用会社たちが、国民年金や共済会の門を叩いています。さらに、郵便事業本部の出資事業まで次々と取り、機関資金が特定の大型運用会社に偏る重複現象が業界の話題になっています。複数の公的機関の資金が一箇所に集中すると、新興や中小型運用会社は相対的に投資資金を調達するのがさらに難しくなる副作用が発生します。資金の効率的な配分と市場の健全なエコシステム形成のために、このような出資構造の欠点をチェックすべきだという声が大きくなっています。投資の専門性と安定性を最優先に考慮しなければならない国民年金の立場でも、資金執行の偏重問題を軽く見過ごせない状況です。 ベンチャー業界関係者によると、優良な実績を証明した少数の大型企業にのみ資金が集中する現象が数年間繰り返されていると指摘しています。これにより、革新的な技術を持つ初期企業が資金不足に苦しめられ、生存の岐路に立たされる悪循環が続いています。国民年金のような主要な出資者は、単に収益性だけでなく、資本市場全体の均衡発展という公的役割まで一緒に考慮すべきです。多様な運用会社に機会を開き、市場全体の競争力を高める方向で出資指針を精緻に磨くべき時です。限られた公的資金が市場の隅々まで温もりを届けられるよう、細やかな政策的調整と監視が必ず伴わなければなりません。 💡 核心ポイント大型機関資金の偏重現象を緩和し、ベンチャーエコシステムの均衡を取るための出資戦略の再検討が必要です。 4. 全羅北道金融中枢指定と国民年金公団の役割 約1800兆ウォンに達する巨大な資産を運用する国民年金公団が全羅北道に本社を置いているという点は、地域均衡発展の重要な軸を担っています。全州にはすでに複数の国内外金融機関が拠点を構えており、金融中枢として成長するための物理的な基盤を十分に備えています。政界や地域社会を中心に、全羅北道を第3の金融中枢として強く指定すべきだという声が絶えない理由がまさにここにあります。国民年金公団の莫大な資金力とインフラを活用すれば、地方消滅危機を克服し、新たな経済成長動力を創出できます。数多くの金融専門人材が全州に集まり、関連エコシステムが自然に形成されるシナジーを期待する声が大きいです。 実際に全州に降りて勤務している金融公社の李・モ氏は、最初は地方勤務への懸念が大きかったが、地域の成長ポテンシャルを見て考えが変わったと言います。年金公団を中心に周囲に多様な金融支援サービスや研究施設が立ち上がれば、名実ともに金融ハブとして飛躍できるという確信が持てると説明しています。ただし、成功した金融中枢の定着ためには、単なる公共機関移転レベルを超えた画期的な税制優遇と定住環境改善が裏付けられなければなりません。政府と地方自治体が手を携え、海外の一流金融機関を誘致できる魅力的な環境を整えなければ、実質的な成果を挙げることはできません。国民年金が抱える天文学的な資産が、地域経済活性化と共生という美しい実りへとつながることをすべての国民が願っています。 💡 核心ポイント膨大な資産を持つ国民年金公団を基盤に、全羅北道が金融中枢として飛躍できる基盤が熟成しています。 5. 基金運用の透明性と独立性確保策 国民年金基金運用の収益率を高め、政治的圧力から自由な独立性を確保することは、常にホットトピックです。国民の老後を担う莫大な資金が特定の権力や政治的論理によって左右されれば、その被害はそのまま国民に帰することになります。したがって、基金運用本部の専門性を強化し、意思決定過程の透明性を大衆に透明に公開する装置が徹底的に整備されなければなりません。世界的な水準の投資専門家を誘致するために、報酬体系を現実化し、自律性を保証すべきだという専門家の助言が続いています。透明で独立した運用システムが確立されて初めて、国民は自分の年金資産を安心して預けることができるようになります。 退職を間近に控えたサラリーマンのパク・モ氏は、毎月納付する金額が惜しくなくするためには、結局基金がどれだけ賢く増えるかが最も重要だと強調しています。政界が基金運用に介入しようとするニュースを見るたびに、貴重な老後資金が政治的工具として使われるのではないかと深い懸念を感じると付け加えました。このような不信感を解消するためにも、基金運用委員会の専門性と独立性を法的により堅固に保証する制度的改善が必須です。公正で透明な成果評価を通じて責任所在を明確にし、長期的な視点から安定した収益を上げることに集中すべきです。国民の信頼を得られなかった年金制度は砂の城のように崩壊するしかないという事実を、関係者は深く心に刻まなければなりません。 💡 核心ポイント政治的介入を遮断し、専門性を高めて、国民年金基金運用の独立性と透明性を守り抜かなければなりません。 6. 老後保障強化のための私たちの姿勢と展望 これから訪れる超高齢化社会において、国民年金は韓国国民すべての頼もしい老後を支える最後の砦であり、核心的なセーフティネットです。世代間の負担を公平に分け、基金の枯渇時期を遅らせるための構造改革は、選択ではなく生存のための必須課題です。政府の政策的決断だけでなく、国民一人一人も年金制度の変化に関心を持ち、健全な議論と合意の過程に積極的に参加すべきです。また、私的年金との調和を図り、多層的な老後所得保障体系を自ら準備する賢い姿勢が求められる時です。間もなく訪れる、私たちが直面する退職後の生活を安定して描くために、今から着々と対策を点検してみるべきです。 今すぐには毎月出ていく保険料が負担で、未来に対する漠然とした不安感が先行するかもしれませんが、徹底的な改革を通じて制度を正せば希望はあります。全羅北道の金融中枢飛躍や海外投資多様化のような前向きな変化の火種をよく育て、基金の体質を堅牢に改善していきましょう。読者の皆様も今日から自分の年金加入内訳を隅々まで調べ、予想受給額を確認し、老後設計の第一歩を踏み出してみてください。政府の改革の動きに継続的な関心を寄せ、声を高めた時、私たちの貴重な老後は安全に保護されます。皆で知恵を合わせて持続可能な国民年金制度を完成させ、平穏で幸せな老後を迎えましょう。 💡 核心ポイント徹底的な構造改革と多層的な老後準備を通じて、持続可能な国民年金制度を作っていかなければなりません。 よくある質問 国民年金保険料はこれからさらに上がるのですか? はい、基金の枯渇を防ぎ、将来世代の負担を減らすために、保険料率を引き上げる構造改革の議論が継続的に行われています。 全羅北道が金融中枢になると、国民年金とどのような関係がありますか? 約1800兆ウォンを運用する国民年金公団が全州に本社を置いているため、これを軸にした金融エコシステムの拡大と地域均衡発展を期待できます。 自分の予想年金受給額はどこで確認できますか? 国民年金公団の公式ウェブサイトやモバイルアプリを通じて、簡単に自分の納付内訳と予想年金額を照会できます。 年金基金が海外に投資する理由は何ですか? 国内特定の産業偏重から来るリスクを分散し、グローバル市場で安定した収益率を確保するために、海外投資を多様化しています。 … Read more

個人年金貯蓄の税額控除限度額と受取額の計算方法完全ガイド

個人年金貯蓄は、毎年の年末調整で最大限の税額控除メリットを得ながら、確実な老後資金まで準備できる最も確実な節税手段です。冒頭で申し上げたいのは、年金貯蓄と個人型確定拠出年金(iDeCo)を適切に組み合わせ、年間拠出限度額を埋めることが資産管理にとって最も有利だということです。周囲の会社員友人を見ると、毎年12月になってから慌てて年金口座に資金を入れている人が非常に多いです。しかし、事前に月次積立で 꾸준히資金を積み立てておけば、市場の変動に揺らぐことなく平均取得単価を下げる効果も享受できます。この記事では、忙しい会社員が必ず知るべき個人年金貯蓄のすべてを一つずつ詳しく見ていきます。複雑に感じられる税制条件から実際の受取額の計算方法まで、分かりやすく整理してご紹介します。 = 個人年金貯蓄の税額控除限度額と受取額の計算方法完全ガイド 1. 個人年金貯蓄の基本概念と必要性 1. 個人年金貯蓄の基本概念と必要性 老後に備えるために私たちが最初に準備すべき金融商品の一つが、まさに個人年金貯蓄です。国から支給される国民年金だけでは物価上昇に追いつくのが難しいため、個人的な追加準備が切実に求められています。過去には銀行の預金や定期積金にだけお金を預けていたケースが多かったですが、低金利時代が長引くにつれ、今や投資が必須の時代になりました。実際に会社員のキムさんは30代半ばから毎月一定額を年金貯蓄ファンドに拠出し始め、大きな資産を築く足がかりを作りました。このように早く始めるほど複利効果を最大化でき、退職時点の口座残高が全く異なるものになります。漠然と「 나중에稼いで使おう」と考えるよりも、今すぐ少額でも始めることが賢明です。退職後の生活を余裕を持って送るためには、キャッシュフローを多角的に確保しておくことが何よりも重要です。単にお金を貯めるだけでなく、税金を節約しながら資産を増やしていく知恵が必要な時期です。 💡 コアポイント個人年金貯蓄は、退職後の安定したキャッシュフローを作り、税金を節約するために必ず必要不可欠な資産管理手段です。 2. 税額控除限度額と最大化戦略 2. 税額控除限度額と最大化戦略 個人年金貯蓄に加入する際、最も注目すべき点は年間税額控除限度額と節税メリットです。現在の制度基準では、年金貯蓄と個人型確定拠出年金(iDeCo)を合算すると、年間最大900万ウォンまで税額控除メリットを受けることができます。年金貯蓄単独では最大600万ウォンまで控除を受けられ、これに個人型確定拠出年金を加えると限度額が900万ウォンまで拡大します。年末調整時に税金の還付額を目で確認すると、なぜ会社員がこの口座を命のように大切にするのか、ようやく納得がいきます。年間所得によって控除率が異なるため、自分の課税標準区分を事前に確認し、拠出金額を調整するのが 좋습니다。下半期には残りの控除限度額を確認し、不足分を追加拠出することで節税効果を最大化する戦略が必要です。無理に限度額を埋めようとするのではなく、自分の所得水準に合わせて毎月無理のない範囲で積立式でアプローチすべきです。 💡 コアポイント年金貯蓄と個人型確定拠出年金を組み合わせ、年間最大900万ウォンの税額控除限度額を埋めることが年末調整での節税の核心です。 3. 節税口座の有機的活用とISA連携 3. 節税口座の有機的活用とISA連携 単に一つの口座だけを見るのではなく、複数の節税口座を一つの大きな資産管理システムとして束ねて運用すべきです。例えば、3年満期を迎えた個人総合資産管理口座(ISA)のまとまった資金を年金口座に移換すれば、追加の税額控除と非課税メリットを同時に享受できます。会社員のパクさんは、満期になった個人総合資産管理口座の資金の一部を年金貯蓄口座に振替し、老後資金と節税を同時に確保しました。このように既存の口座と新規加入する年金商品を有機的に連携させると、資産増殖のスピードが格段に速くなります。金融会社が提供する様々な資産診断ツールや管理サービスを活用すれば、自分の口座の状態を随時チェックできます。ただし、営業店で新規に加入した一部のファンドや税制メリットが適用される特定商品は、一般的な自動チェック対象から除外される場合があります。したがって、自分が加入した商品の性質を正確に把握し、個別に管理する細やかな注意が求められます。 💡 コアポイント個人総合資産管理口座の満期資金を年金口座に移換し、複数の節税口座を有機的に連携させて資産管理効果を高めるべきです。 4. 年金受取額の計算方法と条件 退職時期が近づくと、毎月いくら受け取れるのか受取額の計算方法を詳しく検討する必要があります。年金受取額は、これまで拠出した元本と運用収益、そして受取期間によって複合的に決定されるため、事前に計算してみるのが 좋습니다。一般的に55歳以降から年金を受取ることができ、10年以上の期間に分けて受け取る場合が最も有利な税率が適用されます。受取期間が短すぎると、年金所得税の代わりに高い税率の雑所得税や金融所得総合課税の対象となる可能性があるため注意が必要です。実際に受取限度額を超えて一度に多額を引き出すと税金の爆弾に遭う可能性があるため、月別の受取額を適切に分散すべきです。国民健康保険料の納付基準や金融所得総合課税基準についても事前に勉強し、退職設計を立てておくことで、困った事態を免れることができます。退職後の予想所得を正確に計算し、毎月必要な生活費と比較するプロセスを経る必要があります。 💡 コアポイント年金受取額は拠出元本と収益率、受取期間によって異なり、55歳以降10年以上に分けて受取ることが税務面で有利です。 5. 年金所得税と課税体系を理解する 老後に年金を受取るときは、一般的な給与所得とは異なり、年齢に応じて差別的に適用される年金所得税を納付することになります。55歳以上70歳未満は5パーセント、70歳以上80歳未満は4パーセント、80歳以上は3パーセントと、年齢が高くなるほど税率が低くなります。このような低税率課税のメリットのおかげで、退職者は税金の負担を大きく軽減し、安定した生活費を確保できるようになります。年間年金受取額が一定金額を超えない場合は、分離課税を選択でき、総合所得税申告の手間も避けることができます。周囲の退職者の話を聞くと、税制構造をよく理解して受取計画を立てた人とそうでない人の生活の質は明らかに異なります。税法は毎年少しずつ改正される可能性があるため、専門家の講演や最新の節税ガイドを参考にし、変化に素早く対応する必要があります。税金の知識は、単に知っていることに留まらず、実際の退職資産の規模を決定する強力な武器になります。 💡 コアポイント年金所得税は受取者の年齢が高くなるほど税率が低くなる構造であり、一定金額以下の場合には分離課税が可能です。 6. 成功する老後のための実践戦略 これまで見てきた内容を基に、今日からすぐに実践できる自分だけの老後資産管理計画を立てる必要があります。老後準備は先延ばしにするほど、後で背負う経済的負担が雪だるま式に膨らむ特性があります。毎月給与日に自動振替を設定し、年金貯蓄ファンドと退職年金口座に 꾸준히お金を拠出する習慣をつけてみてください。市場が下落したときにむしろ多くの株式を購入することになる積立投資の真価を直接体験することでしょう。これから訪れる退職時期を素敵で豊かに迎えるために、今日下す小さな決定が明日の余裕を作ってくれます。今すぐメインバンクや証券会社のアプリを開き、自分の年金口座の状況をチェックし、不足している拠出額を埋めていくことをお勧めします。 💡 コアポイント自動振替を活用して毎月 꾸준히積立式で年金資産を積み立て、定期的に口座をチェックする実践が成功する老後を作ります。 よくある質問 年金貯蓄の税額控除限度額はどれくらいですか? 年金貯蓄口座単独では年間最大600万ウォンまで控除を受けられ、個人型確定拠出年金を合算すると最大900万ウォンまで控除を受けることができます。 年金は何歳から受け取れますか? 加入期間が5年以上満たされていれば、満55歳以降から年金形式で受取ることができます。 中途で引き出すとどうなりますか? やむを得ない事由でない中途解約や引き出しの場合、これまで受けていた税額控除メリットを返還する必要があり、雑所得税が課される可能性があるため注意が必要です。 個人総合資産管理口座の満期資金を年金に入れると何がよいですか? 満期資金を年金口座に移換すると、追加で税額控除メリットを受けることができ、節税と老後準備を同時に解決できます。 =

郭彬 プロフィール、三振1位、身長、年齢、年俸、兵役、成績まとめ

ドゥサン・ベアーズのエース、郭彬(クォク・ビン)は2026年のプロ野球の舞台で、国内先発投手の中で最も際立った活躍を見せ、間違いなく最高のスターとして挙げられています。マウンド上で打者を圧倒する強力なストレートと鋭い変化球を武器に、現在リーグの三振部門で単独1位を快走する勢いを示しています。野球ファンの中では、彼の年齢や身長などの基本的なプロフィールから始まり、球団との年俸交渉の結果、そして兵役義務の解決過程に至るまで、あらゆる疑問が噴出しています。特に、杭州アジア競技大会当時、負傷により直接マウンドに上がれなかったにもかかわらず金メダルを獲得し、兵役特例の恩恵を受けた経緯は、今なお興味深い話題です。果たして彼はこのシーズンでどれほど輝かしい記録を刻み、今後どのような選手に進化していくのか、詳しく掘り下げてみましょう。この記事を通じて、皆さんも郭彬という投手の魅力に完全に魅了され、思わず膝を叩くことになるでしょう。 = 郭彬 プロフィール、三振1位、身長、年齢、年俸、兵役、成績まとめ 1. 郭彬のプロフィールと基本情報 1. 郭彬のプロフィールと基本情報 ドゥサン・ベアーズの柱となる投手として定着した郭彬の生年月日は1999年5月28日であり、2026年時点では満27歳というまさに盛りを迎えています。身長187センチメートル、体重95キログラムという逞しい体格を備えており、マウンド上から打者を下から見上げる視線だけで十分圧倒する存在です。ソウル・ハクドン小学校とジャヤン中学校を経て、野球の名門校ペミョン高校を卒業する頃には、すでに野球関係者の注目を一身に集める有望株でした。2018年に行われた新人指名会議でドゥサン・ベアーズの1位指名を受け、プロに第一歩を踏み出し、当時3億ウォンという厚めの契約金を手にしました。現在所属チームで背番号47を着用し、右投げ右打ちの特性を持っています。高校生時代から球速が際立っていた彼は、プロ入り後、数多くの負傷という試練を経験しながらも黙々とリハビリを乗り越え、今日の地位まで上り詰めました。地方から野球を見に来たある幼いファンが、郭彬選手の体格を見て実際に驚き、自分もあんなに身長が高くなりたいと羨んでいたという生々しい逸話が伝えられています。このように身体的優位性を基盤に、毎試合威圧的な投球を見せる姿は、幼い野球の夢を持つ子供たちにとっても大きな見本となっています。球団内部でも、彼の誠実な練習態度と野球に対する真摯な姿勢について、称賛を惜しまないことで知られています。今後の選手生活において、この身体条件をいかに維持できるかが、彼の選手人生を決定づける重要な鍵となるでしょう。 💡 核心ポイント郭彬は1999年生まれの右腕投手で、身長187センチメートル、体重95キログラムの健やかな体格を基盤に、ドゥサン・ベアーズのマウンドを確固たるものとしています。 2. 2026シーズン、圧倒的な三振1位快走 2. 2026シーズン、圧倒的な三振1位快走 2026年シーズン現在、郭彬はリーグ全体を通じて最も多くの三振を奪い、名実ともに三振の王として君臨しています。本日時点の基準で、合計26試合に先発し155イニングを消化し、11勝7敗、防御率2.26という驚異的な成績表を刻みました。特に記録の核心である三振数は、なんと186個をマークし、ロッテのロドリゲスと熾烈な首位争いを繰り広げています。特に8月1ヶ月間だけで、5試合に出場し32イニングを投げ、2勝1敗、防御率1.41、そして41個の三振を奪う怪力を発揮しました。この爆発的な活躍のおかげで、月間投手部門最高賞であるシェルヒリック・プレイヤーに堂々と選出され、リーグ最高の投手であることを自ら証明しました。特定の球団との対戦成績を見ると、LG相手に18イニング超で27個の三振を奪い、KT戦でも12イニングで18個の三振を奪いました。試合中の危機的状況でも逃げず、正面から勝負を挑む大胆な性格のおかげで、観客席から試合を見守るファンたちの感嘆を誘います。実際、直前の試合で打者のタイミングを完全に奪う落差の大きいカーブを投じて三振を奪った際、ダグアウトの仲間たちが全員歓声を上げました。このように毎試合進化していく投球内容を見せるため、野球解説委員たちも口が乾くほど彼の三振能力を称賛しています。 💡 核心ポイント郭彬は2026シーズンに186個の三振を記録し、堂々とリーグ単独1位を快走しており、エースとしての面目を遺憾なく発揮しています。 3. 好奇心を刺激する年俸と契約金の変遷 3. 好奇心を刺激する年俸と契約金の変遷 プロ野球選手を語る際、絶対に外せない現実的なテーマが、まさに年俸と契約金に関する話です。公式選手登録基準で、現在郭彬が受けている年俸は3億500万ウォンで、チーム内で核心先発投手にふさわしい待遇を受けています。過去、高校を卒業して初めてドゥサン・ベアーズに入団した際に受けた契約金3億ウォンと比較すると、彼の価値がどれだけ垂直に上昇したかがわかります。契約金はプロに初めて入る際に一回性で受ける金額であるのに対し、年俸は毎年活躍に応じて球団と新たに交渉して受けるお金です。まだ20代後半という若い年齢にもかかわらず、チームの土着エース役を完璧に 수행しており、来シーズンの年俸交渉結果がさらに注目されています。球団事務所で年俸交渉のテーブルに座るたびに、今シーズン達成した輝かしい成績表が最も強力な武器として機能するという分析が支配的です。実際、野球コミュニティでは、彼が来シーズン大幅に引き上げられた年俸を受けることは確実だとして、すでに幸福なキムチスープを飲んでいるファンたちの投稿が溢れています。プロ選手の価値は結局、球場で見せる実力と記録によって証明されるという事実を、郭彬は自身の年俸上昇を通じて完璧に示しています。キャリアが積み重なるにつれ、彼が受取る年俸額がどこまで跳ね上がるかを見守ることも、野球ファンにとってまた一つの大きな楽しみです。 💡 核心ポイント郭彬の現在の年俸は3億500万ウォンで、2018年入団当時受けた3億ウォンの契約金と比べて、実力に見合う価値が大きく上昇しました。 4. 杭州アジア競技大会金メダルと兵役免除の秘話 4. 杭州アジア競技大会金メダルと兵役免除の秘話 男性スポーツ選手にとって最も敏感で重要な問題である兵役義務を、郭彬は杭州アジア競技大会の金メダルを通じて賢く解決しました。当時、太極マークを背負い代表チームに選出されましたが、大会期間中に背に深刻な胆の症状が見つかり、残念ながら実際の試合でマウンドに上がることができませんでした。しかし、代表チームの仲間の献身的な努力のおかげで、韓国野球代表チームが最終優勝を 차지し、郭彬も堂々と金メダルを首にかけました。過去に関連法令によると、試合にわずか1分でも出場しなかった選手は兵役特典の対象から除外される厳格な規定が存在しました。しかし、法令が改正され、代表チームのエンツリーに名前を上げ金メダルを獲得した場合は、実際に出場したかどうかに関係なく、芸術体育要員として服務できるようになりました。このような制度的変化のおかげで、郭彬は直接ボールを投げなかったにもかかわらず、兵役義務を円満に解決し、野球だけに集中できる環境を作りました。兵役問題による心理的圧迫感を完全に取り除いた後、マウンド上でさらに大胆で安定した投球を展開するようになったという評価が多いです。軍隊の心配を早くも拭い去ったおかげで、今後の海外進出や長期的な選手生活の計画を立てるにあたっても、大きな翼を授けられています。もし彼がアジアカップのエンツリーに選ばれなかったり、大会が別の方向に流れたら、今頃軍服務によりブランク期間を持っていたかもしれません。 💡 核心ポイント郭彬は2022年杭州アジアカップ当時、直接登板しなかったものの、代表チームの金メダル獲得により兵役特例の恩恵を受け、兵役問題をクリーンに解決しました。 5. 国家代表エースとして飛躍した投球スタイル 5. 国家代表エースとして飛躍した投球スタイル 郭彬が韓国を代表する先発投手として成長できた秘訣は、打者の虚を突く爆発的な球威と多様な球種配合にあると言えます。時速150キロを軽々と超えるファストボールの回転数が非常に優れており、打者が空振りしたり、外野へのフライを打つことがほとんどです。さらに、鋭く落ちる変化球まで装備しており、左右打者を問わず完璧に料理する姿を頻繁に演出します。特に8月末に行われたキウム・ヒーローズとの試合で、安宇振選手相手にプロ入り後初の先発対決を行い、大きな話題を呼びました。当時、最高の投手たちが正面からぶつかるその荘厳な光景を見守るために、数多くの野球ファンが球場に殺到し歓声を上げました。この試合で郭彬は輝かしい投球を見せ、シーズン11勝目を収め、防御率と三振部門でともに1位を確固たるものにする底力を発揮しました。国家代表ワイルドカード選出の議論が出るたびに、専門家たちが郭彬の名前を最初に上げるのは、 바로このような大きな試合での大胆さのためです。マウンド上で危機的状況に直面しても、顔色一つ変えず、自分の捕手のミットに向けて力強くボールを突き刺す姿が印象的です。ホームチームのファンはもちろん、遠征ファンまで、彼のリズムのいい投球フォームと速いテンポの試合を見て、感嘆を禁じえません。 💡 核心ポイント郭彬は時速150キロを越える強速球と完璧な球種運用を基盤に、リーグと国家代表チームの両方を制するエースとして定着しました。 6. ドゥサンの未来を担うエースの輝かしい展望 6. ドゥサンの未来を担うエースの輝かしい展望 シーズン終盤に近ずくにつれ、郭彬の肩はさらに重くなるでしょうが、同時に彼が見せるパフォーマンスへの期待感は天を衝いています。残りの試合でも、今のような圧倒的な三振 페이스と安定した失点管理を見せれば、タイトル防衛はもちろん、チームのポストシーズン進出も明るくなります。若い年齢で兵役という大きな山をすでに越え、球団でも最高の待遇を準備しているため、彼の前には平坦な道しか開けていません。野球ファンも、毎試合郭彬が登板する日には、チキンを注文してテレビ画面から目を離さないという珍現象を演出しています。今後、韓国プロ野球を数年間牽引する大黒柱投手として、彼がまたどのような大記録を刻んでいくのか、最後まで見守る必要があります。今日この時間を통じて、郭彬選手のプロフィールから始まり、年俸と兵役問題、そして今シーズンの華麗な成績表まで、隅々まで確認しました。もし周りにドゥサン・ベアーズを応援する友達がいたら、この有益な情報をリンクで共有し、一緒に野球の話をしてみてください。これからも私たちのプロ野球をさらに豊かにしてくれる郭彬選手の素晴らしい投球を心から応援し、記事を終わります。 💡 核心ポイント兵役や年俸などの外的負担をすべて取り除いた郭彬は、今後韓国野球を牽引する最高のエースとして、さらに輝かしい活躍が期待されます。 よくある質問 郭彬選手の生年月日と年齢はどのくらいですか? 郭彬は1999年5月28日生まれで、2026年9月基準で満27才です。 =

国民年金の受給資格から出産クレジットの変更まで:2026年最新まとめ

国民年金の加入期間が10年未満である場合、または今年年金を受給する予定がある場合は、変更された制度を必ず確認する必要があります。2026年を 맞아、出産クレジット制度が第1子から12ヶ月間認められる方式に大幅に拡大されたためです。周囲では年金がいくらもらえるか分からず不安そうな姿をよく見かけますが、自分の加入履歴を事前に照会しておくことが何より重要です。毎月誠実に保険料を納めていても、受給開始年齢や課税基準を正しく知らなければ、退職後の設計に大きな支障が生じる可能性があります。この記事では、老齢年金の受給資格から新たに変わった特典や注意点まで詳しく解説します。これから一つずつ確認しながら、老後の準備を確固たるものにしていきましょう。 = 国民年金の受給資格から出産クレジットの変更まで:2026年最新まとめ 1. 出産クレジット制度の画期的な変化 1. 出産クレジット制度の画期的な変化 今年から、子供を1人産んだだけでも国民年金の加入期間を12ヶ月間追加で認定してもらえる道が開かれました。以前は第2子から適用されていましたが、受給条件を満たすのがやや厳しかったのに対し、今は第1子からすぐに適用されるため、受給資格を満たすのがはるかに容易になりました。ただし、適用される日付基準を正確に確認する必要があります。2026年1月1日以降に出生または養子縁組された第1子から、この特典がそのまま反映されます。昨年子供を産んだ親御さんは残念ながら対象外となる可能性があるため、自分の出生届出日をもう一度丁寧に確認してみる必要があります。こうした制度の変化は、低出生率問題の克服と老後所得の厚い保障を目指した政府の積極的な意志が込められた結果です。実際、加入期間10年を満たせず返還一時金に悩んでいた親御さんにとっては、渇いた大地に降る恵みの雨のような朗報と言えるでしょう。国民年金公団のウェブサイトやアプリを通じて、自分の予想加入期間を照会すれば、増加した期間がどのように反映されているか目で直接確認できます。周囲の知人にもこの事実を広く知らせ、漏れのないよう配慮することが賢明な方法です。今後、出産に関連する年金加入期間の追加算定制度は、さらに整備される可能性が高いです。 💡 核心ポイント2026年から、第1子を出産した場合でも、国民年金の加入期間を12ヶ月間追加で認定してもらえます。 2. 老齢年金の受給資格と出生年別年齢 2. 老齢年金の受給資格と出生年別年齢 国民年金の老齢年金は、単に年齢を重ねたからといって必ず支給されるわけではなく、加入期間が最低10年以上である必要があります。また、正式に年金の受給を開始する年齢は、出生年に応じて61歳から65歳まで段階的に引き上げられるよう設計されています。例えば、同じく10年を満たしていても、生まれた年によって受給時期が数年単位で異なるため、自分の正確な支給開始時期を事前に把握しておく必要があります。退職間際の会社員が最もよく犯すミスは、この受給時期を正確に計算せず、退職後の資金計画を立ててしまうことです。加入期間10年を満たさずに退職を迎えてしまうと、思いもよらない困難に直面する可能性があります。その場合は、任意加入を自ら申し出るか、後納制度を利用して不足している期間を埋める方法を積極的に検討する必要があります。受給資格を満たさなければ、後に一括で返還される返還一時金に依存することになりますが、これは長期的な老後所得の確保という観点から非常に不利です。普段から公団から送付される案内文を軽く流さず、自分の加入履歴を定期的にチェックする習慣をつけましょう。丁寧な確認こそが、退職後の経済的安定を守る最も確実な盾となります。 💡 核心ポイント老齢年金は、10年以上の加入期間と、出生年によって異なる支給開始年齢の両方を満たす必要があります。 3. 返還一時金の受給条件と注意点 3. 返還一時金の受給条件と注意点 国民年金の加入期間10年を満たさずに定年や退職を迎えた場合に直面する選択肢が、返還一時金です。返還一時金は、これまで納付した保険料に利子を加えて一括で返還される制度であり、いつでも受け取れるわけではなく、厳格な3つの条件を満たす必要があります。一定の年齢に達した場合や、国籍を喪失した場合などの特別な状況が発生したときにのみ、請求する資格が与えられます。すぐに数十万ウォンの現金が欲しいからといって、安易に一時金で全額を引き出して使ってしまうと、後に老年期を迎えたときに安定したキャッシュフローを完全に失ってしまいます。多くの人が退職時にまとまった現金を手に入れる方が有利だと思っていますが、長期的に見ると、生涯にわたって支給される年金よりもはるかに損をする場合が多いです。もし加入期間が少し不足している場合は、返還一時金をすぐに申請するのではなく、後納制度を通じて加入期間を延長する方が賢明です。実際、周囲の高齢者の中には、若い頃に受け取った返還一時金を生活費に使ってしまい、後に後悔している事例を簡単にみつけることができます。公団の支店を直接訪問するか、オンラインで予想年金額と一時金受取額を比較分析するプロセスを必ず経る必要があります。自分の老後のセーフティネットを自ら崩すミスを犯さないよう、慎重に判断すべきです。 💡 核心ポイント加入期間10年を満たさない場合に受け取る返還一時金は、長期的な老後所得のために非常に慎重に決定すべきです。 4. 年金受給時の課税基準まとめ 毎月温かい国民年金を受け取り始めたことで、税金が引かれるのかどうか疑問に思う退職者がかなり多いです。国民年金は所得税法上、公的年金所得に分類されるため、受給額の大きさによって一定部分に税金が課される可能性があります。ただし、すべての受給者が税金を払うわけではなく、総合所得税申告基準と年金額の合計額によって納付の有無が決定されます。他の所得が全くなく、国民年金のみを受給している場合、一定金額以下であれば、税金負担がほとんどないか免除される場合がほとんどです。しかし、退職年金や個人年金などの他の所得が発生し、合計額が基準線を上回ると、税金申告対象に含まれる可能性があります。年金を初めて受け取る際に公団から案内される課税基準を丁寧に読まないと、後に税金通知書を受け取ってかなり驚くかもしれません。特に年末調整の時期に、年金所得に関する税額控除や所得控除の項目を正確に確認しないと、不要な支出が増えることになります。税務専門家や公団の相談員を通じて、自分の年金所得税を事前に予測しておくことが、節税への近道です。退職後の生活においても、税金管理は資産の価値を守る非常に重要な要素であることを忘れてはいけません。 💡 核心ポイント国民年金は公的年金所得に該当するため、総所得規模に応じて税金が課される可能性があるため、事前の確認が必要です。 5. 老後年金を守るための総合資産管理 「あなた、年金で毎月いくらもらえるの?」という親の質問に明確に答えられない若年層が、意外と多くいます。国民年金だけに頼って安心するには、物価上昇率や医療費支出の変数が大きすぎるため、多層的な老後対策が不可欠です。国民年金という確かな骨格の上に、個人年金や退職年金をコツコツ積み重ねて初めて、医療費や生活費の急増に崩れない防御壁が作られます。若い頃から毎月引かれる年金保険料を惜しまず、未来の自分への最も安全な投資だと考えるべきです。最近、資本市場の専門家も、韓国経済の構造的変化と不確実性に対応するため、資産の多様化が必要だと一斉に助言しています。国民年金基金も、国内資産だけでなく、海外や様々な代替資産への分散投資を広げる傾向に合わせています。個人投資家も、年金貯蓄ファンドやIRP口座を積極的に活用し、税制優遇を受けながら老後資金を増やしていく知恵が必要です。退職時期が来てから慌てて準備しようとしても手遅れになるため、今この瞬間から受給予想額を照会してみる小さな行動が重要です。徹底した計算と準備だけが、豊かで安定した老後を保証する唯一の鍵です。 💡 核心ポイント国民年金だけでなく、個人年金や退職年金を組み合わせ、多層的な老後資産管理体制を構築すべきです。 6. 2026年国民年金活用戦略と展望 これから訪れる未来社会では、人口構造の変化と制度の持続可能性を考慮した賢明な年金活用戦略がさらに切実になります。政府や学術界でも、自動財政安定装置の導入や構造改革を絶えず議論し、制度の健全性を高めるために努力しています。加入者の立場では、こうした政策的な変化の流れを素早く読み取り、自分の加入期間を伸ばしたり、後納制度を積極的に活用したりすることが最善です。不安定な外部経済環境の中にあっても、国民年金は依然として最も強力で信頼できる老後所得の基礎体力です。今すぐ公団のウェブサイトにアクセスし、自分の加入履歴と予想受取額を照会することで、退職準備を始めましょう。第1子出産クレジット特典の対象に該当する場合は、漏れがないよう書類を整え、加入期間10年がギリグリであれば、追加納付の方法を探る必要もあります。小さな関心と実践が積み重わって、老年期の生活の質を決定づける大きな差を生み出すという事実を心に刻んでおくことが重要です。変化する制度を恐れず、積極的に活用して、確かで幸せな老後を自ら完成させていきましょう。 💡 核心ポイント変化する2026年の国民年金制度を積極的に活用し、事前照会を通じて堅牢な老後対策を完成させるべきです。 よくある質問 第1子出産クレジットはいつから適用されますか? 2026年1月1日以降に出生または養子縁組された第1子から、12ヶ月間の加入期間を認定してもらえます。 国民年金の加入期間10年を満たせなかったらどうなりますか? 返還一時金でこれまで払ったお金を返してもらうことができますが、後納制度を利用して10年を満たす方が長期的にははるかに有利です。 国民年金を受け取る際も税金を払わなければならないのですか? 公的年金所得に該当するため、他の所得との合計額が基準を超えると、総合所得税の課税対象となる可能性があります。 老齢年金は正確に何歳から受け取れますか? 出生年によって支給開始時期が61歳から65歳まで異なっているため、個人ごとに確認が必要です。 =

退職年金IRP口座開設から税額控除限度額まで、節税ノウハウを総まとめ

退職年金IRP口座は、退職後の生活をしっかり支えるだけでなく、毎年の年末調整で大きな税金の還付をもたらす最高の節税手段です。会社員の金さんは、昨年、年金貯蓄と退職年金IRPの合計で拠出限度額を満額まで積み立てたところ、今回の年末調整で予想以上に大きな金額が還付され、思わず膝を叩きました。多くの人が退職金を受け取ったり、自発的に老後資金を貯めたりする際、この口座の重要性を見落としがちです。しかし、制度を正しく理解し活用すれば、税金の負担を避け、効率的に資産を増やすことができます。本記事では、退職年金IRPの基本的な構造から年末調整のメリット、効果的な資産運用方法まで、分かりやすく解説いたします。 = 退職年金IRP口座開設から税額控除限度額まで、節税ノウハウを総まとめ 1. 退職年金IRPの基本概念と加入対象 1. 退職年金IRPの基本概念と加入対象 退職年金IRPは、従業員が転職や退職時に受け取る退職金を本人名義の口座に積み立て、退職するまで運用し続けられるように設計された個人型退職年金です。在職中であってもいつでも加入し、手元の余剰資金を追加で拠出することができ、所得のある自営業者や公務員なども自由に加入できます。かつては会社員だけの専有物のように考えられていましたが、今では所得を生み出すほぼすべての経済活動人口が活用できる普遍的な退職準備ツールとなりました。銀行や証券会社、保険会社など多様な金融機関を通じて簡単に開設でき、1人につき複数の口座を作ることも可能です。ただし、実際に税制優遇や資産管理の効率性を考慮する際は、メインの取引金融機関や手数料が低い場所を慎重に比較検討して決定することが賢明です。 自身の所得形態や退職時期の目標に合わせて口座を管理する能力が何よりも重要です。特に転職の過程で、従来の退職金をただの普通預金口座で受け取ってしまうと、退職所得税をすぐに支払わなければならないという不都合が生じます。必ず退職年金IRP口座へ退職金を移管することで、課税を繰延べ(課税猶予)、退職時まで複利効果を十分に享受できます。周囲ではこの制度を知らず、貴重な退職金の一部を税金で失ってしまうケースをしばしば目撃します。したがって、転職や退職を控えている場合は、経理部門や金融機関の担当者と相談し、安全に口座へ資金を移すことが第一歩です。 💡 核心ポイント退職年金IRPは、退職資金を貯め税金を節約するために誰でも加入できる必須の口座です。 2. 年末調整の税額控除限度額とメリット最大化戦略 2. 年末調整の税額控除限度額とメリット最大化戦略 年末調整の時期が近づくと、会社員にとって最大の関心事は、税額控除のメリットをどれほど受けられるかという点です。年金貯蓄と退職年金IRPを合算すると、年間最大拠出限度額の範囲内で一定の割合の税金が還付されるため、会社員の必須の資産形成手段として挙げられます。総給与額が一定水準以下の労働者であれば、より高い控除率が適用されるため、拠出限度額を満額まで積み立てる方が有利です。例えば、毎月コツコツと資金を入れ、年間拠出額を埋めれば、年末調整で数十万ウォンから100万ウォンを超える金額の還付という喜びを味わえます。ただし、年間拠出限度額を超えて入れた金額は翌年に繰り越して控除を受けることができるため、自身の資金状況に合わせて柔軟に調整すれば大丈夫です。 節税メリットを最大化するには、自身の年間所得と税額控除基準額を正確に把握する過程が先行して必要です。時に無理やり現金を集めて拠出した結果、急遽お金が必要になった際に中途解約をしたりペナルティを支払ったりする人が多くいます。税額控除を受けた金額を基に、後に年金として受給する際に安価な年金所得税を支払う必要があるため、短期的な節税効果だけを追い求めるのではなく、長期的な視点でアプローチすべきです。年末調整シーズン直前に慌てて加入するのではなく、年初から月次積立でコツコツと拠出する方法が、資金負担を軽減する良い方法です。金融機関が提供する様々なイベントやモバイルギフトカード特典などを上手に活用すれば、ちょっとした副収入も得ながら、賢く節税プランを完成させることができます。 💡 核心ポイント年金貯蓄と退職年金IRPを合算して税額控除限度額を埋めると、年末調整の還付金を大きく増やすことができます。 3. 退職金をIRPに移す際の課税繰延べ効果 3. 退職金をIRPに移す際の課税繰延べ効果 退職時に手にする退職金を一般的な銀行口座で受け取ると、退職所得税がすぐに源泉徴収され、手元の資金が大幅に減ります。しかし、退職年金IRP口座へ退職金をそのまま移管すると、税金をすぐに引かれることなく、年金受給時まで先送りする課税繰延べ(課税猶予)のメリットが適用されます。税金で消えるはずだったお金までがそのまま口座に残り、継続的に投資収益を上げられるため、時間が経つほど資産増殖効果が莫大になります。例えば、退職金1億ウォンをそのまま運用するか、税金を引いた残額で運用するかで、10年後、20年後に莫大な資産格差を生み出します。退職資金の規模を守り増やす上で、この課税繰延べ制度が最も強力な武器となるのです。 課税が繰延べられた退職金は、後に55歳以降、年金形式で分割して受け取ると、本来支払うべき退職所得税よりもはるかに低い税率の年金所得税が適用されます。税金負担が最大30パーセント以上軽減されるため、一時金で受け取るよりも税制上圧倒的に有利です。退職を控えた会社員の朴さんは、退職金を一括で受け取って事業を始めようとしていましたが、周囲の勧めでIRPに入れ、15年間にわたり分割受給する事に気持ちを切り替えました。毎月安定した月受給額が口座に振り込まれるのを見て、老後生活への不安が雪解けのように消えたと満足しています。このように、まとまったお金を一度に使うのではなく年金として設計する過程は、退職後の生活の質を左右する決定的な分岐点となります。 💡 核心ポイント退職金をIRPに移すことで、税金を後払いにする課税繰延べ効果が得られ、資産をさらに増やすことができます。 4. 年金受給時期と年間1,500万ウォン限度額の秘密 退職年金IRPの資産を55歳以降に年金として受給する際は、年間受給額が一定金額を超えないように注意しなければ、税金の負担を避けることができません。関連税法によると、年間年金受給額が1,500万ウォンを超えると、他の所得と合算して総合所得税を支払うか、分離課税を選択する場合に不利になる可能性があります。多くの人は無条件に多く受け取った方が良いと考えますが、税金の区分を誤って踏み込むと逆に損をする可能性があるため、受給期間を調整する知恵が必要です。年間1,500万ウォン以内で毎年受け取れるよう、受給期間を10年や15年などに分けて設計することが、節税のコア技術です。退職設計の専門家たちは、この限度額を守る事が老後資産管理の隠れた勝負所だと口を揃えて助言しています。 年間1,500万ウォンという基準を超えないよう月受給額を計算してみると、毎月口座に入ってくる金額がどの程度になるのか感覚を掴むことができます。例えば、1億ウォンの退職年金資産を10年間にわたり毎月一定額で分割して受け取れば、税金負担を最小限に抑えつつ、安定したキャッシュフローを作ることができます。制度をよく知らず、無意識に年金を早く多く引き出そうとして、税金を大幅に差し引かれる事態を防ぐためには、事前に受給計画を立てる必要があります。銀行や証券会社の相談窓口を通じて、予想受給額と税金をシミュレーションする過程は必ず必要です。賢い退職者は、まさにこの税金の区分を巧妙に避け、自分に最も有利な最適な受給スケジュールを組んでいます。 💡 核心ポイント年間年金受給額を1,500万ウォン以内に調整することで、税金負担を減らし実質所得を高めることができます。 5. 投資商品の運用方法と安全資産の義務比率 退職年金IRP口座を開設するだけでは終わりではなく、その中でどのような商品に投資するかによって、最終的な収益率が天と地ほど異なります。安全資産とリスク資産の投資比率を法的に一定水準以上維持するよう規定されているため、元本損失のリスクをある程度防衛できます。株式型ファンドや上場指数ファンド(ETF)などのリスク資産には、総積立金の最大70パーセントまでしか投資できず、残りは預金や債券などの安全資産で埋めなければなりません。会社員の鄭さんは、最初は預金だけに置いていましたが、物価上昇率に追いつかない事に気づき、安全資産の限度額内で優良債券型ファンドと株式型商品を適切に組み合わせて運用しました。その結果、安定性を維持しながらも市中銀行の預金金利よりもはるかに高い収益率を達成し、笑顔を見せました。 金融機関ごとに、AI 기반のファンド管理システムや自動診断プログラムを導入し、顧客が簡単にポートフォリオをチェックできるように支援しています。市場状況が急変した際に、自分の資産がどのように動いているかをモバイルアプリでリアルタイムで確認し、必要に応じて商品を交換するリバランスを定期的に実行する必要があります。退職までの残り期間が長いほど、株式型資産の比率を適切に保ちながら複利効果を狙う戦略が有利であり、退職時期が近づくにつれて安全資産中心に資金を保全すべきです。無造作に放置しておいたお金はインフレの前では価値が下がるしかないため、自身の投資傾向に合った最適な商品組み合わせを見つけ出す必要があります。多様な金融機関が提供する資産管理ソリューションを積極的に活用すれば、初心者でも難なく収益率管理を行うことができます。 💡 核心ポイント退職年金IRP内で安全資産とリスク資産の比率を守りながら、積極的にポートフォリオを管理することで収益率を高めることができます。 6. 中途解約条件とやむを得ない場合の対処法 退職年金IRPは基本的に退職後の生活のための資金であるため、55歳以前には原則として中途解約(引き出し)が不可能であることが最大の特徴です。しかし、住宅を購入したり、借家保証金を用意したりする必要がある場合、本人や家族が長期治療が必要な病気にかかった場合など、法律で定められた例外状況では中途解約が許可されます。破産や個人再生の手続きを進めるような極端な危機的状況でも、例外条項を通じて資金の一部を活用する道が開かれています。突然多額のお金が必要になった際に、この制度を思い浮かべられず途方に暮れる人が多いので、事前に中途解約の要件を把握しておくのが 좋습니다。ただし、中途解約を行うと、これまで受けていた税制優遇が水泡に帰すか、その他所得税を支払わなければならない可能性があるため、本当に最終手段としてのみ考慮すべきです。 退職前に急な現金が必要になった際は、無条件に口座を解約するのではなく、約款貸付や他の資産担保貸付の可能性をまず検討する方がはるかに賢明です。大切に積み立ててきた老後資金を一度壊してしまうと、再び回復させるのが非常に難しいため、できる限り口座を維持することが長期的に見て得になります。金融市場のトレンドや関連税法は毎年少しずつ更新されるため、自身が加入した商品の約款を随時確認する姿勢が必要です。今後、高齢化時代が加速するほど、退職年金IRPの役割はさらに大きくなり、政府でも規制を緩和して国民の退職準備を支援する見通しです。今すぐ少し手間がかかっても、丁寧に口座を管理し守り続ける努力が、未来の豊かな生活を決定づける最も確実な鍵となります。 💡 核心ポイント退職年金IRPは中途解約の条件が非常に厳格であるため、できる限り解約せず退職時まで維持すべきです。 よくある質問 退職年金IRP口座は会社員でないと加入できないのですか? いいえ。所得のある自営業者やフリーランサー、公務員など、経済活動を行っている人であれば誰でも自由に加入し、節税メリットと退職準備を開始できます。 年金貯蓄と退職年金IRPを合わせて、いくらまで税額控除を受けられますか? 両商品を合算して年間最大拠出限度額の範囲内で税額控除を受けることができ、総給与額に応じて控除率が異なって適用されます。 会社を移る際、退職金は必ずIRPで受け取るべきですか? 必ずIRP口座に移管することで、退職所得税をすぐに支払わずに課税繰延べのメリットを受け、後に年金として有利に受給できます。 55歳以前にお金がどうしても必要になったらどうすればいいですか? … Read more