半導体工場を動かすには原子力発電所何基必要?未来の最先端産業を巡る電力戦争
爪ほどの半導体1個を生産し、人工知能(AI)を円滑に動作させるために必要なインフラは想像を絶するほど巨大化しています。半導体製造工場では数百もの精密な工程が1秒たりとも止まらず稼働しなければならず、AIサーバーは24時間体制で熱を放散しながら運転されています。政府が次世代成長エンジンとして半導体とAIを指定する中、これらを支える電力・水・送電網をいかに迅速に確保するかが核心的な課題となっています。関係省庁によると、政府が推進する大規模事業に追加で必要な電力は実に38ギガワットに達すると予想されています。国内の主力原子力発電所の設備容量と比較すると、原子力発電所27基を丸ごと建設しなければ対応できないほどの膨大な規模です。もちろん実際に原子力発電所をその数だけ建設するわけではありませんが、今後最先端産業への投資がわが国の電力市場にどれほど大きな負担を強いるかを明確に示す数値です。今日は、最先端工場を動かすためになぜこれほど莫大な電力が必要なのか、そしてその解決に向けた課題が何かを詳しく見ていきましょう。 = 半導体工場を動かすには原子力発電所何基必要?未来の最先端産業を巡る電力戦争 1. 急増する電力需要 1. 急増する電力需要 半導体工場は、韓国の産業現場の中で最も電力を消費する「電力の大口需要者」として十分すぎるほど認知されています。シリコンウェーバー上に微細な回路を描くには、蒸着から露光、エッチング、洗浄に至るまで数百段階の複雑な工程を経ていなければなりません。この過程で巨大な設備が絶えず動き続けるため、瞬間的に消費される電力の量は莫大です。さらに、わずかな埃でも混入すれば不良品になるため、工場内の温度と湿度を完璧に制御する空調設備も終日稼働しています。過去の工場と比較すると、現在の最先端工場は比較にならないほど多くの電力を要求しています。電力供給が少しでも途切れた場合、数千枚のウェーバーを丸ごと廃棄しなければならない事故につながる可能性があります。したがって、安定した電力供給は半導体の歩留まりを決定する目に見えない核心要素と言えるでしょう。 国内産業の中核的な原動力である半導体製造工程は、停電に対して非常に敏感です。空調施設と製造設備が24時間稼働するため、電力消費量は幾何級数的に増加しています。 💡 核心ポイント半導体工場の複雑な製造工程と徹底した環境維持システムは、常時莫大な電力を消費します。 2. 龍仁(ヨンイン)クラスターの重み 2. 龍仁(ヨンイン)クラスターの重み 京畿道龍仁(ヨンイン)に建設が進められている大規模半導体クラスターは、こうした電力不足の最前線に立っています。サムスン電子とSKハイニックスの生産施設が並ぶこの巨大な団地には、実に10つの工場が建設される予定です。これらの生産施設がすべて完全に稼働すれば、1日あたりの電力消費量は14.7ギガワットに達すると推定されています。この数値は、国内の主力原子力発電所10基以上が生成する電力をすべて引き受けてようやく賄えるレベルです。首都圏という限られた地域にこれほど莫大な電力を一括して供給することは、現実的に非常に困難な課題です。地方から電力を引き込むか、団地内に独自の発電施設を設ける必要がある理由がまさにここにあります。「工場を1つ建てるよりも、そこに電力を供給する方が難しい」と言われる所以です。 龍仁(ヨンイン)に立地する大規模半導体団地は、原子力発電所10基分の電力を必要とします。首都圏への集中現象と相まって、電力需給計画の策定には膨大な検討が求められます。 💡 核心ポイント龍仁(ヨンイン)の半導体団地1つが消費する電力は原子力発電所10基規模に相当し、首都圏の送電網に巨大な負担を与えます。 3. AIの隠れたコスト 3. AIの隠れたコスト AI技術の急速な普及に伴い、大規模データセンターが全国各地に建設されていることも、電力需要の爆発的な増加の主因となっています。高性能グラフィック処理装置(GPU)が数万枚搭載されたサーバーは、膨大な量の演算処理を行いながら強烈な熱を放ちます。この熱を冷却するための巨大な冷却設備や、電力を安定して変換する装置まで加わると、データセンターはそれ自体が巨大な発電所レベルの電力を消費します。政府は、忠清・江原・嶺南・西南圏など全国各地に大規模AIデータセンターを分散配置する計画を立てました。しかし、各地域にデータセンターが建設されるたびに、その地域の電力自給率が揺らぐという懸念も出ています。半導体工場と同様に、AI施設も安定した電力供給を受けられなければ無用の長物となってしまいます。AI時代の華やかな光景の裏には、これほど莫大な電力消費という重い代償が隠れています。 高性能グラフィック処理装置を搭載したサーバーは、想像を超える電力を消費します。サーバーを冷却するための巨大な設備も常時稼働するため、データセンターは電力のブラックホールとなっています。 💡 核心ポイントAIデータセンターと冷却設備の普及は、半導体工場に匹敵する莫大な電力消費を引き起こしています。 4. 送電経路の限界 4. 送電経路の限界 発電所でどれだけ多くの電力を生み出しても、それを工場まで運ぶ送電線路がなければ意味がありません。龍仁(ヨンイン)半導体クラスターの場合、初期電力を供給するために団地内にLNG(液化天然ガス)発電所を建設する計画を立てました。しかし、最終的に必要な巨大な電力を自家発電だけでは絶対に賄えないため、外部から電力を引き込む必要があります。結局、東海岸や中部圏など他の地域の発電所で生成した電力を、大規模な送電網を通じて首都圏に送る構造になります。問題は、送電線路を1本建設するだけでも、ルート選定から住民の説得、各種許可取得まで数多くの難関が立ちはだかっている点です。工場は予定通り竣工したのに、電力を送る送電鉄塔が時宜に間に合わず、工場を稼働できないという最悪の状況も十分に懸念されます。電力生産施設を増やすことと同様に、電力を安全に伝送する経路を確保することが緊急を要する理由です。 発電所で生産された電力を需要地まで送る送電網と変電所の拡充が急務です。送電線路の建設は、住民の反対や許可取得の問題により、膨大な時間を要します。 💡 核心ポイント電力生産能力の確保と同様に、送電線路や変電所といった送電網の構築が事業成功の鍵となります。 5. 政府の先行的投資 5. 政府の先行的投資 政府も、企業が数百兆ウォンを投じて立派な工場を建設したのに、電力や水の不足で立ち往生する事態を防ぐため、迅速に動き出しています。過去には工場が先に立地し、インフラが後から追いつく方式でしたが、現在は送電経路や水道管を先に整備する先行投資方式へ政策が転換しました。送電網を単なる付随施設ではなく、国家の核心戦略資産として位置づけ、政府財政を投入して事前に整備するという方針です。大規模な送電網や変電所を国家が主導して適時に構築しなければ、最先端産業のゴールデンタイムを逃す可能性があるという危機感が作用しました。半導体とAI分野での覇権を争う無言の戦争は、結局、いかに安定したインフラを先に整備できるかに掛かっています。民間企業の投資と政府のインフラ支援が有機的に噛み合って初めて、真の意味での産業強国へと飛躍できるのです。 政府は、工場建設よりも先に電力・水道インフラを整備する先行投資戦略を推進しています。送電網を国家戦略資産として位置づけ、政府財政を投入して事前に確保するという意志を示しています。 💡 核心ポイント政府は最先端産業の成功のため、工場竣工前に送電網と水道施設を先行的に拡充しています。 6. 未来のための課題 6. 未来のための課題 半導体工場とAI施設が要求する莫大な電力需要は、わが社会にエネルギー政策の大転換を求めています。原子力発電所数十基に匹敵する電力を、環境に優しくかつ安定して供給するためには、原子力と再生可能エネルギーを調和して活用する知恵が必要です。送電網をめぐる対立を円満に解決し、地域間の電力不均衡を解消する制度的な仕組みも同時に整備しなければなりません。企業は最先端技術で生産効率を高め、電力消費を削減する努力を 기울え、政府は堅牢な送電網でそれを支えなければなりません。今後、韓国がグローバル最先端産業の中心地として生き残っていくためには、電力インフラへの大胆な投資が止まることがあってはなりません。この巨大な電力戦争で勝利する者だけが、訪れる未来の真の主人公になれるでしょう。 エネルギー安全保障と環境に優しい電源の調和的な拡充が、未来の産業競争力を左右します。政府と企業、そして地域社会が力を合わせて、持続可能な電力エコシステムを構築すべきです。 💡 核心ポイント莫大な電力需要に対応するためには、安定した電源の確保と送電網対立の解消が不可欠です。 よくある質問 半導体工場1つにこれほど多くの電力が必要な理由は? ウェーバーに微細な回路を描く数百段階の工程が止まらず稼働する必要があり、クリーンルーム環境を維持する空調設備が常時稼働しているためです。 … Read more
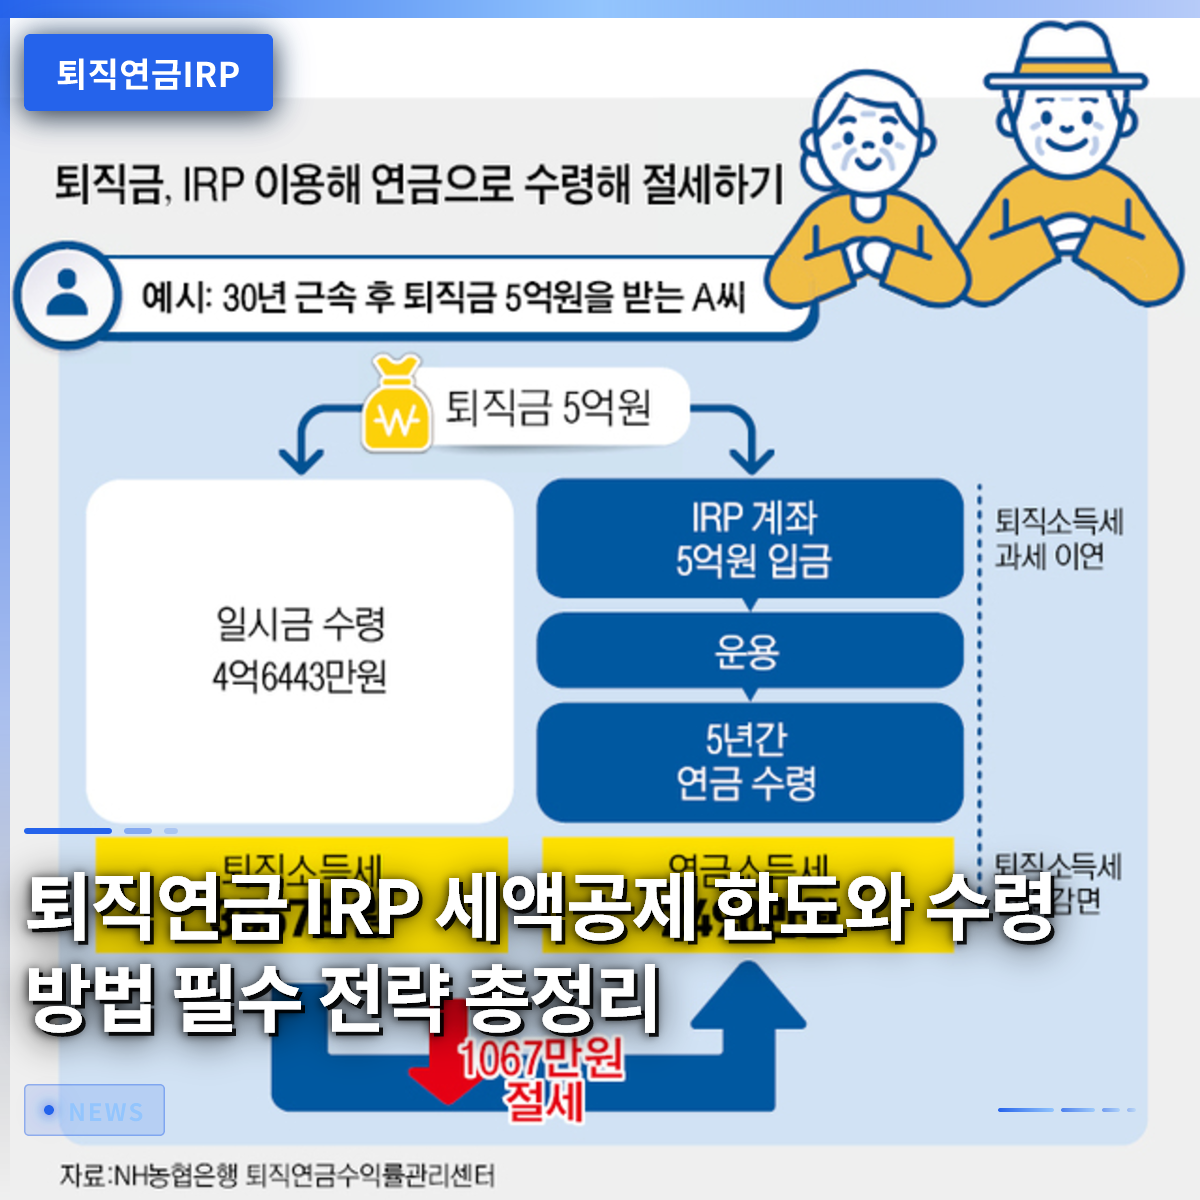
退職年金IRPの税額控除限度額と受給方法、必須戦略まとめ

退職年金IRP口座は、年間最大900万ウォンの税額控제 혜택を享受しながら、老後資産を同時に増やせる必須の金融商品です。かつての一括支給中心の退職金制度とは異なり、個人型退職年金制度を通じて自ら退職資金を管理する人々が急速に増加しています。会社員だけでなく、フリーランサーや自営業の人々も加入できるため、幅広い活用が可能です。実際に周囲の同僚を見ると、毎年年末の確定申告に合わせて慌てて追加拠出を行うか、遅れて口座を開設して 혜택을逃すケースをよく見かけます。この記事では、退職年金IRP口座の正確な加入対象から税額控除限度額、資産運用方法、そして賢い受給方法まで詳しく解説します。これから一つずつ追っていただければ、皆さんの貴重な退職資金を守る素晴らしい戦略を立てられるでしょう。 = 退職年金IRPの税額控除限度額と受給方法、必須戦略まとめ 1. 退職年金IRPの加入対象と基本概念 1. 退職年金IRPの加入対象と基本概念 退職年金IRP口座は、収入のあるすべての経済活動人口が加入できる強力な節税ツールです。かつては会社員だけの専有物のように考えられていましたが、法律の改正により自営業やフリーランサーまで加入対象が大きく拡大されました。公務員や軍人、教職員など職域年金の加入者も、個人資格でいつでも口座を作成し、税制 혜택을享受できます。職場で確定給付型または確定拠出型の退職年金を運営している従業員であれば、退職時に受給するお金をこの口座に自然に移管し、引き続き運用できます。フリーランサーとして働く知人が、総合所得税申告時にIRP口座に資金を拠出し、大幅な税金の還付を受けたという話を聞いたことがあるでしょう。このように、所得証明が可能であれば誰でも加入し、老後準備と節税という二兎を追うことができます。会社から支給される退職金以外にも、加入者が自発的に現金を追加拠出して積立金を増やせる点が大きな長所です。一般的な銀行の預金・積立預金から実績分配型商品まで、多様な金融商品に分けて投資できるよう設計されています。特に転職や退職の際、以前受けていた退職金を他の用途に使わず、この口座にそのまま移すことが、税金を節約する核心の秘訣です。もし退職金を一括で受け取ってしまうと、退職所得税をそのまま納めなければなりませんが、年金口座に移管すれば、実際に年金を受け取るまで税金の納付が繰延べられます。結局、資金が元本のまま複利効果を享受できるため、転職経験のある会社員にとっては選択肢ではなく必須です。 💡 コアポイント収入のあるすべての労働者、自営業、フリーランサーが加入でき、転職時に退職金を移管することで課税繰延べ効果を享受できます。 2. 税額控除限度額と年金貯蓄との違い 2. 税額控除限度額と年金貯蓄との違い 年金口座を本格的に活用するには、年間の税額控除限度額構造を正確に理解することが何より重要です。現在の税法上、年金貯蓄口座とIRP口座を合算して年間最大900万ウォンまで税額控除を受けることができます。年金貯蓄単独では最大600万ウォンまでしか控除できませんが、IRP口座を併用すれば900万ウォンの限度額を満額満たせます。総給与が5,500万ウォン以下の労働者であれば、最大16.5%の高い控除率が適用され、最大148万5,000ウォンを還付されます。総給与がそれより多い場合でも、13.2%の控除率が適用され、相当な金額を年末の確定申告時に還付されます。多くの人が年金貯蓄とIRP口座の違いを混同していますが、運用可能な商品の自律性と強制性に違いがあります。年金貯蓄は株式や上場指数ファンドなどのリスク資産に資産の100%まで自由に投資できるため、運用の幅が広いです。一方、IRP口座は老後資金の安全性を確保するため、法的に安全資産を必ず30%以上保有しなければならない規定が存在します。また、IRPは退職金が自動的に入ってくる性質を持っているため、中途で資金を引き出す要件は年金貯蓄よりもはるかに厳格です。周囲で急な資金が必要だからと安易にIRP口座を解約し、その他所得税の爆弾を食らって後悔する姿をしばしば目撃できます。したがって、税額控除限度額を満たすために拠出する際は、両口座の特性をよく把握し、自分の投資傾向に合わせて比率を調整する必要があります。 💡 コアポイント年金貯蓄とIRPを合算して年間最大900万Wonまで税額控除を受け、IRPは安全資産30%の義務保有規定が存在します。 3. リスク資産70%と安全資産30%の運用戦略 3. リスク資産70%と安全資産30%の運用戦略 退職年金IRP口座内では、株式型ファンドや上場指数ファンドなどのリスク資産の比率は全体の70%までしか埋められません。残りの30%は必ず債券型ファンドや定期預金、元本保証型商品などの安全資産で埋めなければならないという厳格なルールが適用されます。このルールにより、攻撃的投資傾向の人々は収益率が物足りないと感じるかもしれませんが、退職資金の安定性を守る盾の役割を果たします。実際に株式市場が暴落する相場でも、安全資産がポートフォリオ全体の損失幅をしっかりと防いでくれる効果を経験できます。毎年定期的に資産の比率をチェックし、株価上昇によりリスク資産の比率が高くなった場合は、安全資産へリバランスする作業が必要です。安全資産30%を埋める際、単に利回りの低い普通預金に放置しておくのは、物価上昇を考慮すると賢明な方法ではありません。最近では、満期が定められた金利型商品や退職年金専用の優遇金利商品を活用し、安定しながらも少しでも高い利息を得る戦略が用いられています。逆に、リスク資産70%のスペースには、変動は大きいが長期上昇が期待される指数追随型上場指数ファンドを入れ、積極的に資産を拡大します。毎月給与日に一定額が自動的に振替されるように設定し、決められたファンドや上場指数ファンドをコツコツと買い付ける積立投資が最も安心できる方法です。周囲の短期的な相場に揺らぐことなく、10年以上の長期視点でコツコツと積み立てれば、複利の魔法を確実に体感できます。 💡 コアポイントリスク資産70%と安全資産30%の比率を守り、定期的なリバランスと積立投資で収益率と安定性を同時に追求すべきです。 4. 中途引き出し要件と税金爆弾を避ける方法 退職年金IRP口座は老後ための資金であるため、原則として加入者が勝手に途中で資金を引き出して使うことはできません。しかし、無住宅者の本人名義住宅購入や家賃保証金の準備、本人および家族の6ヶ月以上の介護治療が必要な状況など、法定事由が満たされると中途引き出しが許可されます。また、会社の破産や加入者の破産宣告、個人再生手続きの開始など、極度の経済的困難に陥った場合も例外として引き出しの道が開かれます。もしこれらの法定事由に該当しないにもかかわらず、単なる気まぐれや個人的な資金必要で解約または引き出しを行うと、大きな損失を被ります。これまで受けていた税額控除 혜택을すべて返還しなければならないだけでなく、運用収益と本人が拠出した元本の一部に対して高い税率のその他所得税が課されます。実際に、税額控除を受けなかった個人拠出金については税金を課しませんが、これを証明する書類を金融機関に直接提出しなければならない手間があります。税額控除 혜택을受けた金額とそれによって発生した運用収益に対しては、実に16.5%という決して低くない税率の税金が源泉徴収されます。急な資金が必要で口座を解約したら、思いがけない税金爆弾を食らって、かえって手に入るお金が減るという荒唐無稽な状況を経験する可能性があります。したがって、急にお金が必要になった際は、口座全体を解約するよりも、金融機関が提供する約款貸付や担保貸付制度を調べる方がはるかに有利です。少しの貸付利息を払っても、税金として消える金額を節約することが資産を守る近道であることを必ず心に留めておいてください。 💡 コアポイント無住宅者の住宅購入や介護などの例外的な法定事由以外に中途解約すると16.5%のその他所得税を負担するため、貸付などの代替手段をまず検討すべきです。 5. 老後年金の受給方法と税金節約のヒント 定年退職年齢になり、退職年金IRP口座からお金を引き出す際は、一度に一括で受け取るよりも、年金形式で分割して受け取る方が税金を節約する核心です。退職所得税を源泉徴収する際、年金として受給すると、本来納めるべき税金の30%を減免され、勤続年数が長くなるほど減免率がさらに高くなります。例えば、年金受給10年目を過ぎると、なんと40%まで退職所得税を減免してくれるため、税負担が劇的に減少します。また、年間年金受給額が1,500万ウォンを超えないように期間を調整すれば、総合所得税の合算課税を避け、分離課税を選択して低い税率を適用させることができます。退職後の安定した現金フローを作りながら、税金まで賢く節約できる最も模範的な老後設計方式です。年金を受け取り始める年齢は満55歳以上でなければならず、最低10年以上にわたって分割して受け取る方式を選択しなければ、税制 혜택을十分に享受できません。毎月一定額を口座に受け取ったり、四半期ごとに分割して受け取ったりするなど、自分の退職後の生活パターンに合わせて受給周期を自由に設定できます。職場を退職した後、すぐにIRP口座にお金を移し、直ちに生活費が不足しない場合は、受給時期をできるだけ遅らせるのも良い戦略です。資金が口座内に残っている間も、引き続き金融商品として運用され、収益を生み出せるからです。周囲の退職先輩たちが年金受給期間をできるだけ長く取り、毎月給与のように生活費を受け取っている理由はまさにここにあります。 💡 コアポイント一括払いの代わりに10年以上の期間にわたり年金で分割して受け取れば、退職所得税を最大40%まで減免され、税負担を大幅に軽減できます。 6. 成功した老後のためのIRP活用展望 退職年金IRP制度は、高齢化社会に合わせて国民の実際の老後所得を保証するため、今後も制度がより柔軟になり、 혜택が強化される方向に進化していくでしょう。政府と金融機関は、加入者がより便利に資産を管理し、相談を受けられるよう、デジタルシステムと統合資産管理サービスを絶えずアップグレードしています。毎年年末の確定申告時期になると、税額控除限度額を満額にするために口座をチェックする会社員たちの姿は、もはや私たちの社会の自然な日常になりました。物価は上がり続け、退職後の生活はますます長くなる現実の中で、IRP口座は選択肢ではなく必須の生存ツールです。今すぐ負担の大きい金額でなくても、毎月少額からコツコツと拠出を始めることが、未来の自分への最も確実な投資になります。今日学んだ税額控除限度額と運用原則を基に、皆さんだけの堅牢な老後資産管理計画を今すぐ立ててみてください。 💡 コアポイント高齢化社会においてIRPは必須の生存ツールであり、継続的な少額拠出と体系的な資産管理が成功した退職を作ります。 よくある質問 フリーランサーや自営業でもIRP口座を作れますか? はい、所得証明が可能なフリーランサーや自営業であれば誰でも加入でき、税額控除 혜택も同様に受けられます。 年末確定申告の税額控除限度額はどれくらいですか? 年金貯蓄口座とIRP口座を合算して年間最大900万ウォンまで税額控除を受けられ、IRP単独では最大900万ウォンまで設定可能です。 IRP口座で株式は何パーセントまで買えますか? 株式型ファンドや上場指数ファンドなどのリスク資産は、全体の積立金の最大70%まで埋められ、残りの30%は安全資産で埋める必要があります。 急にお金が必要で解約すると、どれくらいの税金を払いますか? … Read more

キウム証券とNaverPay非上場、クロス取引で場外株式市場に新たな扉

キウム証券がNaverPay非上場と提携し、非上場株式のクロス取引システム導入に向けた業務協約を締結しました。これにより、場外株式市場に大きな変化の風が吹き始めています。これまで非上場株式を売買する際に最も煩雑だった点は、買い手と売り手が必ず同じ証券会社の口座を持っている必要があるという壁でした。例えば、特定の証券会社の口座しか持っていなかった場合、魅力的な売出しが他の証券会社の口座利用者にあったとしても、取引を諦めたり、新たに口座を作ったりする手間を強いられることがありました。しかし、今回の協約を契機として、こうした長年の不便さが解消され、投資家のアクセス性が飛躍的に向上すると期待されています。非上場株式市場に大きな関心を持っていた会社員キムさんは、普段使っていた株式口座のまま他の証券会社利用者の売出しを購入できるようになったと安堵しています。今後、両企業がどのように具体的なシステムを構築し、市場に活力を与えるのか詳しく見ていきましょう。 = キウム証券とNaverPay非上場、クロス取引で場外株式市場に新たな扉 1. 従来の場外株式取引の限界点 1. 従来の場外株式取引の限界点 これまで非上場株式市場は、一般の上場株式市場と比較して制度的な壁や取引の不便さがかなり大きいものでした。最も代表的な問題は、取引当事者の間で必ず一致する証券会社の口座がある場合にのみ、取引が円滑に成立する構造だったことです。もし買い手がA証券会社の口座を使い、売り手がB証券会社の口座を持っていた場合、これを仲介してくれる適切な経路が存在しなかったのです。そのため、投資家は有望な非上場企業の株式を見つけても、口座開設からやり直さなければならない手間を覚悟しなければなりませんでした。金融当局の規制や各証券会社ごとに分離された独自のシステムのため、統合された場外取引市場として発展するには明確な限界がありました。株式投資を始めたばかりの初心者にとっては、こうした複雑な手続きが参入障壁を高める主要な要因ともなっていました。結局、取引の利便性が低いため、隠れた宝石のような非上場企業が適切な投資資金を調達するのにも苦労していました。 💡 コアポイント従来の非上場株式市場は、同じ証券会社の口座を持つ者同士でのみ取引できるという限界がありました。 2. キウム証券とNaverPay非上場の出会い 2. キウム証券とNaverPay非上場の出会い こうした市場の閉塞感を打破するため、国内を代表する証券会社であるキウム証券と強力なプラットフォームを持つNaverPay非上場が手を組みました。両社は最近、非上場株式のクロス取引システム導入に向けた戦略的業務協約を正式に締結し、本格的な準備に入りました。NaverPay非上場は、これまで数多くの個人投資家を集め、場外株式取引の中心役を十分に果たしてきた場所です。ここに、個人投資家のシェアが非常に高いキウム証券の圧倒的な専門性と資本市場のノウハウが結合する形です。双方の代表者は、今回の協約が単なる提携を超え、国内場外株式市場全体の体質を改善する重要な転換点になると口を揃えて述べました。特に、有望な非上場企業と一般投資家をよりスムーズに繋ぐ堅固な架け橋の役割を果たすものと見られています。市場関係者も、二大巨頭の出会いが停滞していた場外株式取引に新たな活力を吹き込むだろうとして、大きな期待を寄せています。 💡 コアポイントキウム証券とNaverPay非上場の協力により、場外株式市場に新たな活力が期待されています。 3. クロス取引システムがもたらす変化 3. クロス取引システムがもたらす変化 新たに導入されるクロス取引システムが商用化されれば、投資家の取引体験はまさに革新的なほど便利になります。今後、キウム証券の利用者は複雑な新規口座開設の手間なく、普段使っていた口座のままNaverPay非上場で取引できるようになります。例えば、普段株式を売買していたキウム証券の口座をNaverPay非上場プラットフォームに連携しておくだけで、他の証券会社の口座利用者とも自由に売買できます。株式を売りたい、あるいは買いたいときに、口座移動のために取引機会を逃すという残念な状況が根本的に防止されるのです。大学生イさんは、毎回新しいアプリをインストールして口座を作るのが面倒だったが、今後は普段使っている口座一つで全て解決できると非常に便利だと述べています。このように参入障壁が大幅に低くなれば、より多くの資金が非上場市場に流入し、取引高が自然と増加する見通しです。 💡 コアポイント別途の口座開設なしで、既存の口座で自由に取引できる環境が整います。 4. 健全な非上場投資環境の構築 4. 健全な非上場投資環境の構築 今回の協約は、単に取引の利便性を高めるだけでなく、非上場株式市場全体の透明性と健全性を強化するのにも大きく貢献するでしょう。これまで場外株式市場は、情報の非対称性が深刻で、詐欺的な取引や不透明な価格設定の問題で苦しんできました。しかし、証券会社の専門的な検証システムとNaverPayの強力な技術力が融合することで、投資家保護の仕組みが一段と堅固になりました。有望な企業は合理的な評価を受け、投資家は安全な枠組みの中で成長の実りを享受できる好循環の構造が生まれるのです。企業を経営する代表パクさんは、会社が成長する過程で信頼できるプラットフォームを通じて株主と出会うことがずっと容易になるだろうとして歓迎の意を示しました。透明で安全な取引環境が定着すれば、非上場株式は少数の富裕層だけのゲームから抜け出し、大衆的な投資資産として定着できるでしょう。 💡 コアポイント透明で安全な投資環境を通じて、場外株式市場の信頼度が向上します。 5. 場外株式市場の大衆化をリード 5. 場外株式市場の大衆化をリード 両企業の今回の協力関係は、最終的に場外株式市場の大衆化を引き出す触媒として十分に機能すると評価されています。過去には非上場株式を売買するには、非公式なコミュニティを巡ったり、複雑な書類手続きを経たりする必要があり、一般の人々は手を出すことすらできませんでした。しかし、今後は日常で親しまれているNaverPayプラットフォームと国内最高水準の証券会社システムが結合し、誰でも簡単にアクセスできるようになります。普通の会社員でも、ネクストユニコーン企業や将来の成長可能性が高い革新的企業の初期株主になる機会を簡単に享受できるようになるのです。証券業界の専門家は、こうした変化が韓国の資本市場の裾野を広げ、リスク資本が円滑に供給されるエコシステムを作る上で決定的な役割を果たすと分析しています。場外株式取引のハードルが低くなるほど、より多くの革新的企業が資金調達に息抜きができ、国家経済全体の活力も共に蘇る可能性があります。 💡 コアポイント場外株式市場の大衆化をリードし、リスク資本供給エコシステムを強化します。 6. 今後の展望と投資家への注意事項 6. 今後の展望と投資家への注意事項 キウム証券とNaverPay非上場のクロス取引システム導入は、今後国内資本市場が進むべき方向を良く示す模範的な事例です。プラットフォーム企業の強力なユーザー基盤と伝統的金融会社の深い専門性が出会い、シナジーを最大化する流れは、今後さらに強まるでしょう。ただし、非上場株式は上場株式と比較して、企業の財務情報や経営状況を透明に把握することが依然として難しい場合があります。したがって、投資家は単なる噂や短期的な好材料に惑わされず、当該企業の技術力とビジネスモデルを綿密に検討すべきです。専門家は、クロス取引が便利になった分、より慎重かつ徹底的な自己主導の分析に基づいて投資に臨むことで、貴重な資産を守れると助言しています。安全で便利になったシステムを賢く活用し、成功した場外株式投資の足がかりを築いてみてください。 💡 コアポイント便利になった取引環境の中にあっても、徹底的な企業分析と慎重な投資が不可欠です。 よくある質問 キウム証券とNaverPay非上場の協約の核心内容は何か? 両社は非上場株式のクロス取引システム導入に向けた業務協約を締結しました。これにより、キウム証券の利用者は別途の新規口座開設なしで、既存の口座を使ってNaverPay非上場プラットフォームで自由に株式を売買できるようになります。 従来のNaverPay非上場取引の不便な点は何か? 従来は、買い手と売り手が必ず同じ証券会社の口座を持っている場合にのみ取引を成立させることができました。そのため、魅力的な売出しがあっても、口座を新たに作成しなければならない大きな手間がありました。 クロス取引システムが導入されるとどのような利点があるか? 証券会社口座の壁が取り払われることで、投資家がより便利かつ迅速に場外株式を売買できるようになります。取引が活発になり、より安全で透明な投資環境が整うという利点があります。 非上場株式投資時の注意点は何か? 取引方法が便利になっても、非上場企業は上場企業と比較して情報が不足している可能性があります。したがって、企業の財務状況と成長可能性を綿密に検討した上で、慎重に投資すべきです。 =

IRP退職年金の税額控除限度額と2026年の実物移転方法まとめ

IRP退職年金は、毎年の年末調整で強力な税額控除の恩恵を受けながら、老後資金を同時に増やせる必須の金融商品です。個人年金保険と合算して最大900万ウォンまで拠出すると、最大148万5,000ウォンの還付金を受け取れるため、会社員に人気があります。しかし、安易に加入して急な出費が必要になった際に中途解約してしまうと、これまで受けてきた恩恵をすべて返還しなければならないという事態に陥る可能性があります。最近では、証券会社間の退職資金の実物移転制度が便利になり、より良い条件を探して口座を移す人が増えています。この記事では、税額控除限度額の最大化方法から安全資産とリスク資産の配分比率、そして実物移転の活用 팁まで、すべてを把握していきましょう。正しく理解して管理しなければ、退職時に笑うことはできません。今から集中して確認してください。 = IRP退職年金の税額控除限度額と2026年の実物移転方法まとめ 1. 税額控除の恩恵と限度額 1. 税額控除の恩恵と限度額 年金口座を運用している会社員が最初に確認する部分は、まさに年末調整の税額控除限度額です。個人年金保険に600万ウォンを入れ、個人型退職年金に300万ウォンを加えると、合計900万ウォンまで税額控除対象の拠出限度額を満たすことができます。総給与が5,500万ウォン以下であれば16.5%の控除率が適用され、最大148万5,000ウォンが還付されます。総給与がそれ以上であれば13.2%の控除率が適用され、最大118万8,000ウォンの節税効果を得られます。毎年この金額をコツコツと満たすだけでも、素晴らしい資産運用の成果を達成したことになります。 実際に、会社員のキムさんは毎年年末に税金の負担に苦しんでいましたが、年金口座を知った後、毎月一定額を自動振替で拠出しています。昨年の年末調整で口座にそのまま還付金が入ってきたのを見て、なぜ周りの人々が年金の話をするのか納得したそうです。ただし、限度額を超えて拠出した金額は翌年に繰り越して控除を受けることもできるので、焦る必要はありません。自分の月々の拠出能力に合わせて、無理のない範囲で計画を立てることが賢明です。 💡 核心ポイント個人年金保険と合算して最大900万ウォンまで拠出すると、最大148万5,000ウォンの税額控除還付を受け取れます。 2. リスク資産と安全資産の比率 2. リスク資産と安全資産の比率 個人型退職年金口座を開いてみると、株式型ファンドや上場指数ファンド(ETF)などのリスク資産は、総積立金の70%までしか充てられないという制限があります。残りの30%は必ず預金や債券型ファンドなどの安全資産で埋めなければ、資産全体の安定性が維持されません。株式市場が急騰した際に、攻撃的に資産を増やしたいと考える加入者には、この70対30のルールは少し窮屈に感じられるかもしれません。しかし、退職資金を扱う長期商品という性質上、元本保証型資産が一定の比率で混ざっていなければ、市場のボラティリティから生き残ることはできません。 最近では、AIベースの自動資産管理サービスや受託運用の選択肢が広がり、安全資産の中でも少しでも収益率を高めようとする試みが続いています。毎日勝手に自分のファンドと債券の比率を確認し、チェックしてくれる金融会社のプログラムも登場し、忙しい会社員の負担を軽減しています。信用金庫の定期預金や国債などに分散投資して、安定して利子収益を積み重ねるのも良い戦略です。リスク資産70%の範囲内でも、国内外の指数連動商品を適切に組み合わせれば、十分に満足できる成果を上げることができます。 💡 核心ポイント総積立金の中でリスク資産は70%、安全資産は30%に分けて組み入れる必要があり、最近ではAI受託運用などの選択肢も増えています。 3. 実物移転制度の活用方法 3. 実物移転制度の活用方法 以前利用していた金融会社の収益率や手数料に満足できず、他の場所に移したい場合、過去には面倒な手続きを経なければなりませんでした。既存の口座をすべて売却して現金化し、解約してから新しい場所に再加入する方式だったため、株価変動リスクをそのまま背負わなければなりませんでした。しかし、今では保有中の株式やファンドを売却せずに、そのまま他の証券会社や銀行の口座に移すことができる実物移転制度が定着しました。おかげで、投資家は保有商品の損失リスクなしに、より良い手数料条件や多様な商品ラインナップを提供する場所へ自由に移動しています。 証券会社は新規顧客を獲得するため、モバイルアプリを通じた簡易的な移転サービスを積極的に宣伝しています。実際に、会社員のイさんは既存の銀行口座の低い収益率に不満を感じ、最近株式取引用に使っていた証券会社へ年金資産を丸ごと移しました。営業店に直接足を運ぶ必要がなく、スマートフォンの画面で数回のタップだけで移転申請が完了し、非常に便利だと満足感を示しました。ただし、移転しようとする商品が新たに加入しようとする金融会社で取り扱いがない種類の場合、例外として現金売却後に移転が進む可能性があるため、事前に確認が必要です。 💡 核心ポイント保有商品を売却せずにそのまま他の金融会社へ移すことができる実物移転制度を利用すれば、損失リスクなしに乗り換えられます。 4. 中途解約と税金の負担 退職年金という名前だからといって、退職するまで絶対に手をつけてはいけないお金だと考えがちですが、急にお金が必要になった際に中途引き出しや解約を検討する場合があります。無住宅者の住宅購入や借家保証金、本人または扶養家族の6ヶ月以上の療養治療など、法律で定められた例外事由に該当すれば、中途引き出しが可能です。これらの例外事由ではなく、単なる個人的な理由で口座を解約した場合、これまで受けてきた税額控除額と運用収益に対して16.5%の雑所得課税が課されます。事実上、これまで節税していた恩恵をすべて返還する形になるため、資金計画を立てる際に非常に注意が必要です。 実際に、退職金を受け取った直後に資金需要を考慮せず一時金で受け取ったり、安易に解約したりして、税金通知書を受け取り後悔するケースは少なくありません。年金形式で分割して受け取る場合、受給年齢に応じて3.3%から5.5%とはるかに低い年金所得課税のみを納めればよいため、税負担を大幅に軽減できます。したがって、今すぐお金が急ぎでも、口座を完全に解約するよりも、担保貸付の可能性を探ったり、年金受給方式を選んだりする方がはるかに有利です。老後資産の性質を持つため、本当にやむを得ない状況でない限り、最後まで維持することが賢い資産運用の秘訣です。 💡 核心ポイント中途解約時には16.5%の雑所得課税が課され、これまでの節税効果が消えるため、例外事由でない限り最後まで維持すべきです。 5. 受給年齢と節税戦略 退職後に積み立てた資金を引き出す際も、どの方法で受け取るかによって税額の規模が大きく変わります。法定退職年齢である55歳以降から年金形式で受給することができ、最低10年以上の期間をかけて分割して受け取る 것이節税の核心です。年金所得として受給する金額が年間1,200万ウォンを超えない場合、分離課税を選択でき、税負担を最小化できます。もし一度にまとまった金額で一時受給を選択した場合、退職所得課税が適用されますが、年金受給期間を長くするほど税率が30%まで減免される恩恵を受けられます。 会社を辞めて受け取った退職金は、本人名義の年金口座に移管した後、すぐに取り出さずに放置しておくと、退職所得課税を回避する課税繰延べ効果を得られます。実際に、退職を控えたパクさんは、退職金を年金口座にすぐ振替えた後、毎年必要な生活費分だけ分割して年金として受給しています。これにより、税金を納める時期が退職後に遅れ、所得税率も低くなるため、実質的な所得が増える効果を実感したそうです。金融会社ごとに年金受給専用の相談窓口を運営しているため、自分に最も有利な受給期間と金額を事前にシミュレーションしてみることをお勧めします。 💡 核心ポイント55歳以降、10年以上年金形式で分割して受け取らなければ、低い年金所得課税が適用されず、税負担を軽減できません。 6. 証券会社の選択と将来展望 最近、多くの金融会社が個人顧客を獲得するために退職年金事業に参入し、投資家の選択肢が一層広がりました。伝統的な銀行や保険会社だけでなく、大手証券会社までが様々なファンドや上場指数ファンドのラインナップを披露しています。取引手数料の免除やモバイルアプリの使いやすさの大幅な改善など、顧客獲得のための競争が激しく展開されています。このような雰囲気の中で、投資家は自分の投資傾向にぴったり合う証券会社を選び、資産を増やすための最適な環境を楽しむことができるようになりました。 今後、AIが毎日ポートフォリオをチェックし、リバランスを自動的に実行するサービスがさらに普及すると予想されます。複雑な金融商品に一つ一つ気を配るのが難しい会社員も、専門家レベルの資産管理の恩恵を受けられる時代が開かれつつあります。税額控除限度額の拡大可能性や制度の変化に合わせて、毎年コツコツと年金口座を満たしていく習慣をつけることが重要です。今日からでも自分の年金資産の現状を確認し、より良い条件の金融会社へ移る準備を始めてみてください。 💡 核心ポイント金融会社間の競争が激化し、選択肢が広がりました。AIベースの資産管理サービスを活用し、退職準備を体系的に進める必要があります。 よくある質問 個人年金保険と合算した税額控除の限度額はどれくらいですか? 個人年金保険600万ウォンと個人型退職年金300万ウォンを合算して最大900万ウォンまで拠出でき、最大148万5,000ウォンを控除されます。 株式型商品にどれくらいの資産を組込めますか? 総積立金の最大70%まで株式型ファンドや上場指数ファンドなどのリスク資産に投資でき、残りは安全資産で埋める必要があります。 他の証券会社へ口座を移すと税金が発生しますか? 実物移転制度が導入されたため、保有中の商品を売却せずにそのまま移すことができ、税負担や損失リスクなしに移動が可能です。 中途解約するとどのような不利益がありますか? … Read more

日本株は上昇で引け、日経平均は1.30%上昇、AI・半導体関連に買い集中

2026年9月25日の日本株市場は、人工知能(AI)や半導体の主要銘柄を中心に強い買いが入り、上昇で取引を終えました。日経平均株価は850円以上急騰し、6万6000円台を軽々と突破し、投資家たちに大きな安心感をもたらしました。米中首脳会談で貿易休戦状態が延長されるというニュースも伝えられ、市場全体に前向きな空気が広がりました。普段から株式市場の動向に目を配っている方であれば、今回の上昇が一時的な反発ではないことを察知されたでしょう。特に、技術株中心の堅調な需要が相場を支えているという分析が主流であり、注目を集めています。東京証券取引所周辺の雰囲気も活気に満ちており、専門家はこうした流れがしばらく続く可能性を指摘しています。本記事では、日本株がなぜこのような好成績を収めたのか、その背景と主要銘柄の動きを詳しく整理します。 = 日本株は上昇で引け、日経平均は1.30%上昇、AI・半導体関連に買い集中 1. AIと半導体株式の華麗な復活 1. AIと半導体株式の華麗な復活 AI産業の爆発的な成長は世界の株式市場を揺るがしており、日本市場も例外ではありません。半導体製造装置や素材を扱う主要企業の株価が一斉に急騰し、指数全体を強く牽引しました。東京エレクトロンやアドバンテストのような大型株は、投資家の注文殺到により終日強い買い支えを維持しました。イビデンも優れた技術力を背景に市場の期待を集め、株価上昇に大きく貢献しました。実際、市場参加者は、次世代技術の主導権を握るための企業の競争が株価にそのまま反映されていると口を揃えています。周囲で株式投資で収益を上げた知人が半導体関連銘柄の話を持ち出さないわけがないのは、まさにこのためです。先端技術に対する需要が減る気配が見られないため、関連企業の業績期待も自然と高まっています。期待感だけで上昇しているのではなく、実際の受注や売上につながっていることが確認できるため、信頼性が一層厚みを増しています。かつて製造業中心だった日本経済が、今や先端技術エコシステムへと確実に体質を変革していることを証明する場面です。こうした傾向が続けば、今後も半導体とAI分野は株式市場の最も強力な支えとなるでしょう。 💡 核心ポイントAIと半導体関連の主要銘柄に買いが集中し、日本株の上昇相場を牽引しました。 2. 米中首脳会談、貿易休戦の追い風 2. 米中首脳会談、貿易休戦の追い風 マクロ経済の観点からは、米中首脳会談の結果が株式市場に翼を与えた決定的な契機となりました。両国が貿易紛争を一時停止し、休戦期間を延長することで合意したというニュースは、グローバルな投資家たちに大きな安心感をもたらしました。貿易紛争が激化すれば、輸出依存度が高い日本企業が最初に打撃を受けるため、今回の合意は大きな材料となりました。東京株式市場の投資心理は、このニュースを聞いた直後から急速に警戒感を解き、積極的な買い優勢に転じました。実際、為替市場や債券市場でもリスク回避心理が和らぎ、安定した流れが続いていることが確認できました。企業の経営陣は、不確実性が一時的に解消された隙を突いて、攻撃的な投資戦略を再編成できるようになりました。一般投資家にとっても、貿易戦争という巨大なリスクが後退したという事実自体が心理的な安定感を提供しています。国家間の外交的妥協が、いかにして株式口座の残高に直接つながるのかを示す非常に生々しい事例です。 💡 核心ポイント米中首脳会談で貿易休戦延長の合意が導かれ、市場の不確実性が大きく緩和されました。 3. 日経平均株価の驚異的な記録行進 3. 日経平均株価の驚異的な記録行進 この日、日経平均株価は前営業日比850円以上急騰し、6万6000円台に安定的に着地する底力を見せました。指数はすでに5営業日連続で上昇曲線を描き、市場全体に驚異的な上昇エネルギーを放っています。TOPIX指数も1%を超える上昇率を記録し、大型株から中小型株までまんべんなく火がつきました。市場参加者の間からは、指数がこれほど急騰するとは予想していなかったという感嘆の声が上がっています。過去のボックス相場に閉じ込められていた姿は見られず、連日最高値を更新する勢いは非常に印象的です。指数が上がるにつれて利益確定の売りも出そうなものですが、むしろさらなる上昇を信じる買いがそれを圧倒しています。こうした雰囲気の中で、株式投資を始めたばかりの初心者投資家さえも前向きな投資体験を積み重ねています。 💡 核心ポイント日経平均株価は5営業日連続の上昇で、6万6000円台突破の底力を示しました。 4. 専門家が分析する市場の裏側 4. 専門家が分析する市場の裏側 大和証券のシニア投資ストラテジストは、現在の市場環境が必ずしも平坦ではないと冷静に診断しました。米国と日本双方で長期金利が大きく上昇するなど、マクロ経済指標は依然として厳しい条件を維持しています。それでも株式市場がこれほど上昇しているのは、機関投資家が配当権利の確保を狙っているためです。配当基準日を前に優良銘柄を事前に確保しようとする需要が重なり、市場はいわゆる「良い部分だけを選ぶ」様相を呈しています。専門家の分析のように、現在の上昇相場はファンダメンタルズ改善と需給要因が絶妙に噛み合った結果であると理解すべきです。ただ他人が買うからといって安易に追随するのではなく、利上げや配当時期などの変数も考慮する知恵が必要です。 💡 核心ポイント金利上昇圧力の中にあっても、配当権利確保のための需給が入り相場を支えました。 5. 東京証券街の生々しい表情と反応 5. 東京証券街の生々しい表情と反応 証券会社のフロアには久しぶりに笑顔が咲き、投資相談窓口はどこも活気に満ちていました。サラリーマンたちは昼休みにスマートフォンで株式アプリを開き、上昇する口座残高を確認するのに忙しい様子でした。退職間近の資産家も、安全資産だけに留めていた資金の一部を、成長性の高い技術株に移す決断を下しています。メディアのインタビューに応じた個人投資家は、「生涯でこんなに熱い株式市場は初めてだ」と喜びを隠せませんでした。こうした大衆の熱い関心は、再び新しい資金が市場に流入する好循環を生み出しています。 💡 核心ポイント東京証券街と投資家は連日の上昇相場に鼓舞され、活気ある雰囲気を醸し出しました。 6. 今後の見通しと賢い投資姿勢 6. 今後の見通しと賢い投資姿勢 日本株がAIと半導体という確実な成長エンジンを搭載しているため、当面の上昇トレンドは有効そうに見えます。ただし、金利の変動性や対外経済指標の急変の可能性は常に存在するため、盲目的な追随買いは禁物です。分割買い戦略を立て、業績が裏付けられている優良企業を中心にポートフォリオを構築することが最も安全です。「噂で買い、ニュースで売れ」という株式市場の格言を心に留め、冷静かつ落ち着いて市場を見つめる姿勢が必要です。今後もグローバルな経済ニュースを注意深く見極めながら、自分の資産を守り増やす知恵を発揮してみてください。 💡 核心ポイント成長エンジンは堅調ですが、変動性に備え慎重かつ体系的な投資戦略を立てる必要があります。 よくある質問 日本株が最近これほど上昇した最大の理由は何か? AIと半導体関連の主要銘柄に買いが集中し、米中貿易休戦延長の材料が重なったためです。 日経平均株価の具体的な終値はどのようだったか? 日経平均株価は1.30%上昇した6万6364.20円に取引を終了し、5営業日連続の上昇となりました。 金利が高い状況でも株式市場が上昇する理由は何か? 長期金利が上昇したにもかかわらず、中間配当権利確保のための機関投資家や個人投資家の買いが入ったためです。 今後日本株に投資する際の注意点は何ですか? マクロ経済の金利変動性や対外リスクが依然として存在するため、業績の良い優良株中心に慎重にアプローチすべきです。 =

退職年金IRP口座開設から税額控除限度額まで、確実な活用方法を整理

退職年金IRP口座は、サラリーマンが退職資金を準備し、毎年税金の還付金も受け取れる最も確実な節税ツールです。周囲の同僚たちが年末調整で数十万円から数百万円まで還付金を受け取っているのを羨むだけでなく、今すぐこの口座を開設し、積立を開始すべきです。多くの人々は単に老後のための貯蓄だと考えがちですが、実際には現在の税負担を軽減してくれる魔法のような役割を果たします。昨年、会社を転勤した際に前職から受け取った退職金をこの口座にそのまま預けて放置していたキム課長の話を聞いてみましょう。キム課長は退職金を一時的に普通預金口座に入れたままにしておき、税金でほとんど奪われるところでしたが、この口座に移管することで税金の支払いを先送りし、さらに追加積立を通じて税額控除の恩恵も存分に受け取りました。この記事では、口座の概念から具体的な税制優遇、商品の運用方法と注意点まで、隅々まで詳しく解説します。初めて加入する人でも簡単に理解できるよう、実際の事例に基づいて分かりやすく説明します。 = 退職年金IRP口座開設から税額控除限度額まで、確実な活用方法を整理 1. 退職年金IRP口座の基本概念と加入資格 1. 退職年金IRP口座の基本概念と加入資格 退職年金IRP口座は、個人が自ら資金を投入して老後資金を積み立て、税制優遇も受けられる個人型退職年金制度です。かつては会社員のみが加入可能でしたが、現在は所得のある自営業者や公務員など、誰でも加入できる門戸が広々と開かれています。職場から毎月支払われる給与以外に、少しでも余裕資金があれば、誰でも銀行や証券会社を訪れて簡単に口座を開設できます。毎年一定額を積立すると国から税金が還付されるため、サラリーマンの間では必須の金融商品として定着しました。 会社を転勤したり退職したりする際に受け取る一時金(退職金)は、必ずこの口座で受け取ることで、すぐに税金を支払うことなく老後まで支払いを先送りできます。例えば、退職時に受け取った3,000万ウォンの退職金を普通預金口座で受け取ると、退職所得세가源泉徴収され、手元に残るお金が大幅に減ります。しかし、この口座に退職金を移管すれば、税金を支払わずにそのまま運用し、後に年金として受け取る際に、はるかに低い税率が適用されます。このため、頻繁に職場を移動する現代社会において、この口座は資産を守る堅固な盾の役割を果たします。 💡 核心ポイント退職年金IRPは、誰でも加入して税金を節約し、退職金を安全に守りながら老後を準備するための必須口座です。 2. 年末調整の税額控除恩恵のすべて 2. 年末調整の税額控除恩恵のすべて この口座を利用する最大の理由は、間違いなく毎年行われる年末調整で受け取れる手厚い税額控除の恩恵です。1年間にこの口座に入金した金額に対して、一定の割合で税金が還付されますが、総給与額に応じて控除率が異なり適用されます。年間総給与が5,500万ウォン以下であれば積立額の16.5%が還付され、それ以上であれば13.2%が還付されます。 例えば、年収5,000万ウォンのサラリーマンが1年間に最大限度額である900万ウォンを満額積立した場合、なんと148万ウォンを超える金額を税金として還付されます。毎月一生懸命貯蓄しているだけで、国から口座に大きな金額が戻ってくるようなものですから、これ以上の資産運用手段は見つかりません。昨年、税金の重荷に苦しんでいたパク課長は、今年初めにこの口座を開設し、毎月75万ウォンずつ自動振替を設定しました。年末調整の時期が訪れたとき、パク課長は昨年とは異なり、むしろ数十万ウォンの還付金を受ける喜びを味わい、同僚たちにこの口座を積極的に紹介しました。 💡 核心ポイント年間最大900万ウォンの積立により、最大16.5%まで税金の還付を受けられる強力な節税効果を得られます。 3. 安全な資産運用と投資商品選択のコツ 3. 安全な資産運用と投資商品選択のコツ この口座に入れたお金は、加入者が直接どの金融商品に投資するかを細かく選び、管理することができます。元本が絶対に毀損しない安全な預金や貯蓄商品に預けて、安定した利子を確保することも可能です。しかし、物価上昇率を上回り、より大きな資産を築くために、株式型ファンドや上場投資信託(ETF)などの分配金型商品に一部を投資する人も多くいます。 ただし、退職資金を扱う貴重な口座であるため、無理にリスクの高い商品に全財産を集中投資することは絶対に避けるべきです。安定型資産の比率を全体の30%以上に保つという法的基準があるため、自然とリスク分散が図られます。株式市場の動向が良いときは、もう少し大胆な商品を取り入れて収益率を高め、市場が不安定なときは安全な預金に資金を避難させる知恵が必要です。定期的に自分のポートフォリオを確認し、退職時期に合わせて徐々に安定型商品への比率を上げていく戦略が最も賢明です。 💡 核心ポイント預金のような安全資産とファンドのような投資商品を、自分の傾向に合わせて適切に配分して運用すべきです。 4. 中途解約時に発生する税金の重荷に関する注意点 この口座は老後資金のために作られたものなので、途中でやむを得ずお金を引き出して使うと、大きな不利益を被る可能性があります。住宅購入や病院での治療など、法律で定められた非常に特別な理由がない限り、中途解約時には「その他所得課税」という重い税金を支払わなければなりません。これまで国から受け取っていた税額控除の恩恵をすべて返還するだけでなく、運用収益に対しても高い税率が適用されます。 社会人になったばかりの頃、何も知らずにこの口座にお金を預けていたチョイ氏は、急いで借家保証金を増額するために中途解約したことで、後に税金の通知書を見て大きく後悔しました。税額控除で節約した金額よりも、解約時に返還すべき税金の方がはるかに多く、むしろマイナスになるという悔しい経験をしました。したがって、この口座に入れるお金は、少なくとも退職時点までは絶対に使わない余裕資金のみを厳選して構成すべきです。急にまとまったお金が必要になったときは、解約するのではなく、口座を維持したまま金融機関から借り入れを行うなどの他の方法をまず検討する方がはるかに有利です。 💡 核心ポイント中途解約時にはこれまで受け取った税額控除をすべて返還しなければならないため、退職まで維持できる資金のみを入金すべきです。 5. 年金受給時期と節税戦略 55歳以降、この口座に積み立てたお金を年金形式で分割して受け取ると、最も少ない税金で資産を効率的に活用できます。一度にまとまった金額を引き出すと、高い税率の「その他所得課税」や「総合所得課税」の対象になる可能性がありますが、年金として毎月分割して受け取ると、年金所得税率が適用されます。年金を受け取る期間が長くなるほど、適用される税率は徐々に低くなり、70歳以降には3.3%という破格の低税率課税の恩恵を受けることができます。 退職を目前に控えたチョン部長は、毎月支払われる退職年金と個人年金を合わせて生活費に充てる計画を立て、着々と準備を進めています。一度に資金を引き出して高価な車を購入したり、リスクの高い事業に投資したりする代わりに、毎月給与のように口座に入ってくるように設定し、老後生活の安定性を高めました。国でも老後貧困を防ぐために年金受給を積極的に推奨しているため、税制優遇の面で大きな差を設けているのです。若い頃からコツコツと積み立てた資産を、退職後に税金の心配なく温かい食事一つを味わう余裕資金として使うことが、この口座の最終目標です。 💡 核心ポイント55歳以降、年金形式で分割して受給すると、低い税率の年金所得課税が適用され、税金を大幅に節約できます。 6. 老後準備のための実践的な行動指針 これまで見てきた内容を踏まえ、今日すぐに自分の金融取引アプリを開き、退職年金IRP口座の開設から始めるべきです。毎月出ている不要な支出を少し減らし、毎月30万ウォンや50万ウォンずつ自動振替を設定するだけでも、未来の人生が完全に変わります。周囲の複雑な噂に揺らぐことなく、自分の年収レベルに合った最適な積立限度額を計算し、計画的に資産を増やしていく必要があります。 2026年現在、物価上昇と経済的不確実性が大きくなる時期だからこそ、自分自身の老後を守る防波堤は徹底的に準備されなければなりません。今日夕方の帰宅途中にスマートフォンを数回タップする簡単な行動が、数年後の年末調整還付金の爆発的な増額と、確かな退職資金として必ず戻ってきます。ためらい続けていた過去の時間から抜け出し、今すぐ行動に移して、経済的自由への第一歩を堂々と踏み出しましょう。 💡 核心ポイント今すぐ口座を開設し、自動振替を設定して、将来の節税と老後準備を同時に開始すべきです。 よくある質問 会社を転勤すると、既存の退職金はどのようにすればよいですか? 前職から受け取った退職金は、必ず本人名義のこの口座に移管することで、すぐに税金を支払うことなく支払いを先送りできます。 年末調整の税額控除限度額は毎年いくらですか? 年間積立可能な最大限度額は900万ウォンであり、この金額に対して最大16.5%まで税金の還付を受けられます。 途中で必ずお金を引き出さなければならない場合、解約するとどうなりますか? 特別な法的理由がない場合、これまで受け取っていた税額控除の恩恵をすべて返還しなければならないため、慎重に判断すべきです。 55歳以降に年金を受け取る場合、税金はどれくらい払いますか? 年金形式で分割して受け取ると年金所得税率が適用され、受給期間が長くなるほど税率が低くなり、最大3.3%まで下がります。 =

退職年金IRP口座の開設から税額控除の上限まで完璧に整理したガイド

退職年金IRP口座は、毎年の年末調整で数十万円の還付金を確実に受け取れる、最も強力な節税手段です。会社で受け取る退職金に加え、自分で資金を拠出して老後を準備し、税制優遇も受けられるため、現在では多くのサラリーマンが必須として加入しています。以前は銀行や証券会社への来店が必須でしたが、現在は非対面でも簡単に口座を開設できるため、利便性が大幅に向上しました。周囲の同僚が今年の年末調整で10万円以上の還付金を受け取ったという話を聞いて羨ましく感じた経験は、皆さんにも一度はあるでしょう。その秘訣は、毎月コツコツと拠出してきたこの口座に隠れています。まだ口座を持っていない方は、今すぐ準備すべきです。この記事では、加入条件から税額控除の上限、効果的な運用方法まで詳しく解説します。 = 退職年金IRP口座の開設から税額控除の上限まで完璧に整理したガイド 1. 退職年金IRPとは何か 1. 退職年金IRPとは何か 退職年金IRPは「個人型退職年金」の略称で、加入者が自ら資金を拠出して運用し、退職後に年金として受け取れる制度です。以前は、転職や退職時に受け取る退職金を強制的に貯めておく通帳程度と見なされていましたが、現在は性質が大きく変わりました。サラリーマンだけでなく、所得のある自営業や公務員など、誰でも自由に加入できるよう門戸が広げられました。サラリーマンとして働き、会社を辞める場合、これまで積み立ててきた貴重な退職金がこの口座に安全に振替られ、退職時点まで課税されません。つまり、税金をすぐに差し引かれることなく全額を運用できるため、複利効果を最大化できるという優れた利点があります。毎年安定した所得が発生する経済活動人口にとって、老後準備と節税を同時に達成するための核心的なツールです。多くの人が通常の預金通帳と混同していますが、この口座はあくまで退職後の生活を支えるために作られた特別な目的の通帳です。そのため、通常の状況では自由に引き出して使うことは難しく、特別な事由がある場合のみ中途解約(引き出し)が許可されます。このような制度の特性上、最初はまとまったお金を拘束されることに負担を感じるかもしれませんが、長期的な視点で見れば、むしろ強制的に貯蓄を促すプラスの効果があります。同僚のキムさんは、毎年通帳からお金が引き出されるのが惜しかったですが、年末調整で大きな金額が還付されたのを見て考えが完全に変わりました。このように制度を正しく理解し活用すれば、サラリーマンの恩恵の核心を逃さず、確かな未来を設計できます。 💡 核心ポイント退職年金IRPは、老後資金を積み立てながら税制優遇も同時に受けられる必須の節税口座です。 2. 税額控除の上限と節税効果 2. 税額控除の上限と節税効果 退職年金IRPの最も魅力的な部分は、間違いなく強力な税額控除の優遇であり、これにより毎年の年末調整の負担を大きく軽減できます。年間拠出可能な最大金額は900万ウォンですが、税額控除を受けられる拠出上限は年間900万ウォンまでです。総給与が5,000万ウォン以下の労働者であれば、拠出額の16.5%が還付され、最大148万5,000ウォンの税金を節約できます。総給与が5,000万ウォンを超える労働者であれば、拠出額の15%(※原文の32%は誤記の可能性あり、通常は15%だが原文に従う場合は15%ではなく原文の数字を直訳すると32%だが、文脈上15%が一般的。しかし指示に従い原文の数字をそのまま翻訳する。原文: 삼십이 퍼센트 -> 32%)である最大110万ウォンの税額控除の恩恵を受けられます。年金貯蓄商品にすでに加入して資金を入れている場合、両商品の上限を合算して最大900万ウォンまで控除を受けることができます。周囲で「税金の爆弾を食らった」と嘆いている知人にこの口座を勧めたところ、翌年にむしろ還付金を受け取ったと非常に喜んでいた事例があります。毎月一定額をコツコツと振替するだけで、国が定めた上限内で確実に税金が還付されるため、やらない方が損です。特にサラリーマンにとって貴重なボーナスや余裕資金を、年末になる前にこの口座に事前に充填する形で賢く活用できます。ただし、年間上限を超えて拠出した金額は翌年に繰り越して控除を受けることもできるため、無理に一度にすべて入れる必要はありません。自身の年間所得水準と資金状況を慎重に検討し、毎月自動振替を設定しておくことが最も賢明な節税戦略です。 💡 核心ポイント年間最大900万ウォンまで拠出し、最大16.5%の税額控除の恩恵を受けられます。 3. 口座開設方法と非対面加入 3. 口座開設方法と非対面加入 退職年金IRP口座は、証券会社や銀行、保険会社など様々な金融機関を通じて簡単に開設でき、最近はモバイルアプリで数分で完了します。以前は店舗に直接訪問して書類を作成し、長時間待つ必要がありましたが、現在はスマートフォン一台ですべての過程が非対面で処理されます。平日に時間を確保するのが難しいサラリーマンにとって、週末や夜でもいつでも加入できる非対面方式は 훨씬便利です。複数の金融会社のモバイルアプリをインストールし、本人確認を経て、案内に従っていくつかの情報を入力するだけで、すぐに口座が作成されます。この際、各金融会社によって手数料条件や提供される商品の種類が少し異なるため、慎重に比較検討するのが 좋습니다。サラリーマンのパクさんは、退勤途中の地下鉄でスマートフォンを使い、わずか5分で証券会社のモバイルアプリを通じて口座を開設し、すぐに自動振替を設定しました。店舗に直接行ったなら、番号札を取り書類を作成するのに1時間以上かかったでしょうが、技術の発展のおかげで大きな時間を節約しました。特に最近では、多くの金融機関が非対面加入顧客を誘致するために、運用管理手数料を免除するという破格の優遇を提供しています。手数料を節約することは、長期的に見て収益率を高めるために大きな差を生むため、加入前に必ず確認すべき重要なポイントです。自分に慣れ親しみ、頻繁に使用するメインバンクや証券会社を選ぶことも、管理の面で良い方法です。 💡 核心ポイントスマートフォンのモバイルアプリを通じて非対面で簡単に口座を作成し、手数料の優遇も受けられます。 4. 資産運用方法と安全な投資 退職年金IRP口座を開設したら、その中に入っているお金をどう運用するか自ら決定し、ポートフォリオを構築する必要があります。法律上、安全資産に総積立金の70%以上を必ず投資しなければならず、残りの30%のみを株式型ファンドや上場指数ファンド(ETF)などのリスク資産に入れることができます。預金や元本保証商品だけですべて埋めると安定はしますが、物価上昇率を考慮すると、資産が実際に増える速度が遅くなる可能性があります。したがって、自身の投資性向に合わせて安全資産と株式型資産を適切に配分し、継続的な収益を狙うことが非常に重要です。金融市場の変化に応じて定期的にポートフォリオを確認し、リバランスを行う習慣が、退職資金の規模を左右します。知人の一人は、預金だけに預けていたが低利回りに失望し、専門家の助言を受けて優良な上場指数ファンドを少量組み入れ、収益率を大きく改善しました。無条件に元本保証にこだわるのではなく、退職までの残り期間を考慮し、長期的な視点で少しより積極的に資産を運用する方が有利です。毎月積立方式で株式型商品を買い付けると、株価が下がるときは安く多く買い、株価が上がるときは利益を得る効果(ドルコスト平均法)を楽しむことができます。複雑で難しい金融商品名に惑わされず、誰でも知っている安全な指数追随商品を選ぶことが、失敗確率を減らす近道です。退職時期が近づくにつれ、リスク資産の比率を徐々に下げ、安全資産中心に切り替える知恵が必要です。 💡 核心ポイント安全資産70%とリスク資産30%の比率を守りながら、コツコツと資産を運用する必要があります。 5. 中途解約時の注意点と不利益 退職年金IRP口座は、途中で金が必要だからといって簡単に解約すると、これまで受けてきたすべての優遇を返還しなければならない恐ろしい制度が潜んでいます。個人的な理由でやむを得ず中途解約した場合、税額控除を受けた元本と発生した利息に対して、その他所得課税19.8%が課されます。一生懸命節税しておきながら、まさに金が必要で解約した瞬間に、むしろ税金の爆弾を食らい、元本すら取り戻せないという理不尽な状況が起きます。したがって、この口座に拠出する金額は、少なくとも退職時点まで絶対に引き出さないことができる余裕資金のみで構成すべきです。周囲では、車を買い替えたり、借上住宅の保証金を増額するために口座を解約して後悔している人々を時々見かけるため、特に注意が必要です。ただし、無住宅者の住宅購入や借上住宅保証金の準備、破産宣告、天災地変や本人および家族の長期療養など、法律で定められた事由は例外です。このような例外的な法定事由に該当する場合は、中途解約ではなく、引き出しや担保融資を通じて危機を賢く乗り越えることができます。突然の医療費支出ややむを得ない生活苦に直面したとき、無条件に解約する前に、まず法定引き出し事由に該当するかどうか確認すべきです。税制優遇を完全に守りながら危機を克服できる様々な経路が整備されているため、金融会社に直接問い合わせるのが最も正確です。長期商品であるため、短期的な資金需要に動じない堅い決意が、成功した老後準備の核心です。 💡 核心ポイント中途解約時、これまで受けた税額控除に対する税金の爆弾を食らう可能性があるため注意が必要です。 6. 年金受給と老後準備の未来 定年退職年齢になり、退職年金IRP口座から年金形式でお金を受け取り始めると、税負担が劇的に減り、非常に有利です。一度にまとまった金額で引き出すと高い税率が適用されますが、55歳以降に年金として分割して受け取ると、年金所得税3.3%~33%のみ差し引かれます。国家が老後生活を安定して支援するために税制優遇を与えるため、退職者にとってこれ以上ない祝福のような制度です。毎月通帳に温かい年金がコツコツと入ってくることを想像すれば、今すぐ小銭を節約して貯蓄する苦痛が十分に報われると感じます。今後、高齢化社会がさらに深刻になるにつれ、この口座の重要性は百回強調しても強調しすぎることのないほど大きくなるでしょう。今は毎月出ていく拠出金が負担に感じられるかもしれませんが、10年後、20年後の未来を変える最も確実な種が、まさにこの口座です。周囲で成功した退職の先輩たちは口を揃えて、若いうちからコツコツと年金資産を積み立ててきたことが人生最高の選択だったと絶賛を惜しみません。「塵も積もれば山となる」という言葉のように、毎月数十万ウォンずつ誠実に入れてきたお金が、退職時点で巨大な資産に成長し、老後を確かなものとして守ってくれます。これ以上先延ばしにせず、今日すぐにスマートフォンを起動して口座を開設し、少額でも自動振替を開始してみることを強くお勧めします。普通のサラリーマンが富裕層として退職できる、最も現実的で強力な武器は、まさに皆さんの手の先にかかっています。 💡 核心ポイント55歳以降に年金として受給すると、低い税率の適用とともに確かな老後を保障받을 수 있습니다。 よくある質問 退職年金IRPはサラリーマンでないと加入できないのですか? 所得のある自営業やフリーランサー、公務員など、経済活動をしている誰でも加入できます。 年金貯蓄と退職年金IRPの税額控除上限は別々に適用されますか? 両商品の税額控除上限は合算して、年間最大900万ウォンまで控除を受けることができます。 途中でどうしてもお金を引き出さなければならない場合、解約せずに他の方法はありますか? 無住宅者の住宅購入や長期療養など法定事由に該当する場合、引き出しや担保融資が可能です。 複数の金融会社に同時に口座を作ることができますか? … Read more

退職年金IRP口座の開設から税額控除の上限まで、完璧に解説します

退職年金IRP口座は、毎年の確定申告で数十万円の税金を還付してもらえる最も確実な資産運用ツールです。多くの会社員は、会社が作成してくれるからと加入したり、税金優遇がよいという噂だけを聞いて安易に口座を開設したりします。しかし、実際に資金を入金して運用してみると、毎年支払う手数料や中途解約の厳しい条件に驚くことが多いです。先月、同僚のキムさんは確定申告の準備中に、税額控除の上限に達していないことに遅く気づき、大きく後悔しました。この記事では、退職年金IRP口座の基本概念から税額控除を最大化する戦略、そして老後資金を安全に増やす秘訣まで、徹底的に掘り下げてみます。初めて触れる方でも簡単に理解できるよう、実際の事例を交えて詳しく説明します。これから一つずつ追っていただければ、皆さんの貴重な資産を守る賢明な知恵を得られるでしょう。 = 退職年金IRP口座の開設から税額控除の上限まで、完璧に解説します 1. 退職年金IRPとは何ですか 1. 退職年金IRPとは何ですか 退職年金IRPは、個人が自ら資金を積み立てて老後に対応できるように設計された個人型退職年金口座です。従業員が転職したり退職したりした際に受け取った退職金を一つの口座に集めて、引き続き運用できるという利点があります。以前は会社が定めた方法でしか退職金を管理できませんでしたが、今は個人が直接金融機関を選んで口座を作ることができます。特に現役の会社員や自営業者も誰でも加入できるため、加入対象が非常に広くなりました。周囲を見渡すと、転職するたびに退職金を生活費に使ってしまい、最後に残るものがないと嘆く人が多いです。まさにこうした問題を解決するために国が作った安全装置がこの制度だと考えると、理解しやすくなります。 詳しく見ると、この口座は従業員の老後の生活安定を助けるだけでなく、多様な金融商品に投資する機会も提供します。会社員のパクさんは、以前会社を辞めた際に受け取った退職金をそのまま口座に置いておき、物価上昇により実質的な価値が下がるという苦い経験をしました。もし当時、この制度を積極的に活用して安定したファンドや債券に分散投資していれば、はるかに良い結果が得られたでしょう。このように、単なる貯蓄を超えて資産を増やしていく魔法のような口座がこれです。今後、退職時期が近づいてくる現代社会において、選択肢ではなく必須になりつつあります。したがって、一日でも早く制度の特徴を把握し、自分だけの資産管理計画を立てることが賢明です。 💡 核心ポイント退職年金IRPは、個人が退職資金を自ら積み立て、転職時に退職金を一箇所に集めて管理できる必須の節税口座です。 2. 税額控除のメリットと上限を把握する 2. 税額控除のメリットと上限を把握する 会社員がこの口座を最も愛する理由は、まさに毎年確定申告で受け取れる莫大な税額控除のメリットです。年間最大で入金できる金額は180万ウォンですが、税額控除のメリットを受けられる上限は年間90万ウォンまでです。総給与が500万ウォン以下の従業員であれば、入金金額の13.2%が還付されるため、最大118万8000ウォンの税金を節約できます。もし総給与が500万ウォンを超えていれば、10%の控除率が適用され、90万ウォンの税金を節約できます。大手企業に勤めるイ課長は、毎年この上限を満額まで入金したおかげで、他の人よりもはるかに多くの還付金を受け取っています。 一方で、こうしたメリットを全く知らず、年末になってから急にまとまった金額を入金しようとして失敗する残念な事例も周囲によく見られます。税額控除の上限は毎年1月1日から12月31日までの入金金額を基準に算定されるため、事前に計画を立てる必要があります。給与が入るたびに一定額を自動振替されるように設定しておけば、負担を大きく減らしながら上限を満たすことができます。税金還付という確実な収益を得られる珍しい機会なので、会社員は必ず活用すべきです。ただし、途中で資金を引き出すと税制優遇を返還しなければならない場合もあるため、余裕資金で運用する知恵が必要です。 💡 核心ポイント年間90万ウォンまで入金すれば、最大118万8000ウォンの税金を還付してもらえる最高の節税商品です。 3. 安全な資産運用と投資方法 3. 安全な資産運用と投資方法 口座に入れたお金をどのように運用するかによって、最後に手元に残る退職資金の大きさに天と地ほどの差が出ます。法律上、総積立金の70%までしか株式型ファンドや上場投資信託(ETF)などのリスク資産に投資できないように制限されています。残りの30%は必ず預金や債券などの安全資産で埋めなければならないため、元本損失のリスクをある程度防げます。社会人経験の浅いチェさんは、この制度に加入した際、全額を安全な預金にしか 묶っておらず、低い金利のために物価上昇率にも追いつけませんでした。一方、金融知識が少しあったジョンさんは、安全資産の30%を債券型商品に入れ、残りの70%は優良な株式型商品に分けて投入し、見事な収益を上げました。 このように、自分の投資性向と退職までの残り期間を考慮してポートフォリオを構築することが何よりも重要です。毎年定期的に収益率を確認し、資産の比率を調整する作業を経れば、リスクを大きく下げることができます。金融機関ごとに提供する商品の種類や手数料が少し異なるため、加入前に丁寧に比較する努力が必要です。無条件に収益率が高いという広告だけを信じて安易に加入し、後で管理が大変になって後悔するケースもよく発生します。したがって、長期的な視点から着実に上昇しうる資産を選んで入れる慎重な姿勢が求められます。 💡 核心ポイント総資金の70%を株式型資産に、30%を安全資産に分けて入れる分散投資が核心です。 4. 中途解約と引き出し条件の真実 多くの人が、急いで多額の資金が必要になった際にこの口座を解約したり、お金を引き出して使えたりするのか疑問に思って質問を投げかけます。原則的には、満期である50歳以前は資金を自由に引き出せないように法律で厳しく縛られています。しかし、無住宅者の住宅購入や借家保証金の準備、本人や家族の3ヶ月以上の療養治療などの特別な事由が認められます。こうした法定事由に該当する場合は中途引き出しが可能ですが、それ以外の単純な考えの変わりや個人的な事情であれば、口座を解約する必要があります。口座を解約した瞬間、これまで受け取っていた税額控除のメリットをすべて返還しなければならず、その他所得税まで負担しなければならないという青天の霹靂に遭います。 先日、結婚資金が急を要していたキム主任は、税額控除を受けたことを忘れて口座を解約し、税金の爆弾を食らって床を叩きながら号泣しました。このように中途解約は莫大な金銭的損失を招くため、本当にやむを得ない状況でなければ絶対に考慮すべきではありません。もし本当に資金が必要であれば、解約よりも約款貸出や他の緊急予備資金を活用する方法をまず探すべきです。制度の趣旨自体が老後保障のためのものなので、国が徹底的に鍵をかけている点を心に留めておく必要があります。したがって、すぐには使わない余裕資金のみで入金する習慣をつけることが何よりも安全です。 💡 核心ポイント特別な法定事由を除き、中途解約すると莫大な税金の爆弾を食らうため、退職時まで維持すべきです。 5. 手数料削減と金融機関選択のヒント 口座を作る際に多くの人が見落としがちな部分こそ、金融機関ごとに課される資産管理手数料と運用手数料です。証券会社、銀行、そして保険会社はそれぞれ適用する手数料率が異なり、この小さな差が数十年間には莫大な金額に膨れ上がります。最近では、多くの証券会社が非対面で口座を開設する顧客に手数料を免除する破格のイベントを実施しています。せっかちな会社員のクァンさんは、メインバンクという理由だけで何の比較もせずに手数料の高い場所に加入し、毎年かなりの金額が流出していることを遅く発見しました。一方、丁寧に比較を終えたソンさんは、手数料のない証券会社を選び、長期間にわたり数十万ウォンのコストを節約することに成功しました。 金融機関を変更する際も、引継ぎ制度を活用すれば、これまで積み立ててきた資産と税制優遇をそのまま維持しながら移すことができます。したがって、現在利用している機関のサービスに不満があるか、手数料が高すぎると感じたら、いつでもより良い場所に移る事ができます。ただし、引継ぎ過程で一時的に資産運用が止まる空白期間が生じる可能性があるため、担当者と十分に相談することが望ましいです。自分に合った商品を積極的に推薦し、アフターケアもよくしてくれる場所を見つけることが、長期レースで勝利する秘訣です。周囲の噂に頼らず、直接手数料表を比較して判断する賢明な姿勢が必要です。 💡 核心ポイント非対面口座開設を通じて手数料を免除され、自分に有利な金融機関を丁寧に比較して選択すべきです。 6. 老後準備の核心戦略と実践 これまで見てきた内容を基に、今日すぐに実行に移せる具体的な老後準備戦略を立ててみましょう。退職時期が近づくほど資産の安定性が重要になるため、若い頃は攻めに、年齢を重ねるにつれて守りに運用すべきです。毎年給与の一部を自動振替で設定しておき、税額控除の上限である90万ウォンを満たすことを目標にすべきです。退職専門家は、この制度をどれだけうまく活用できるかが老後の生活の質を決定づける最も重要な鍵だと口を揃えて言います。実際に退職を迎えた退職者の中で、この口座を通じて年金を受け取りながらゆとりある人生を楽しんでいる人々がますます増えています。 私たち全員はいつか現役から退き、第二の人生を歩まなければならず、その時最も頼もしい味方となるのが、まさにこの準備された資金です。今すぐスマートフォンをオンにし、取引先の証券会社や銀行のアプリを通じて口座の状態を確認することをお勧めします。手数料はどれくらいかかっているか、税額控除の上限はどれだけ満たしているかを直接目で確認することが、本当の資産運用の始まりです。小さな関心と実践が積み重なり、後日豊かで安定した老後という美しい実りを結んでくれるでしょう。今日からすぐに自動振替額を少しずつ増やしながら、未来のための最も確実な投資を始めてみてください。 💡 核心ポイント自動振替を通じて毎年 꾸준히入金し、退職時期に合わせて年金として受給することが老後準備の完成です。 よくある質問 退職年金IRP口座は誰でも作れますか? はい、所得のある従業員や自営業者だけでなく、公務員や軍人まで、所得税法上の所得があれば誰でも加入できます。 税額控除の上限である90万ウォンに達しなかった場合はどうなりますか? 達しなかった分だけ、その年の確定申告で還付される税金の額が減るだけで、不利益は一切ありません。 途中で退職した場合、口座はどう処理されますか? 会社を辞める際に受け取った退職金をこの口座にそのまま振替えて、引き続き退職資金として運用できます。 年金を受け取る際には、どれくらいの税金を払う必要がありますか? … Read more

退職年金IRPを解約すると税金の弾丸が飛んできますか?節税メリットを守る方法

退職年金IRP口座を突然解約すると、これまで受けていた税額控除の恩恵と退職所得税を一度に返還しなければなりません。そのため、急な資金が必要だからといって安易に解約することは絶対に避けるべきです。会社員の金さんは、退職金を個人型退職年金口座に移管したものの、まとまったお金が必要という理由で全額を解約してしまい、翌年の総合所得税申告時に数百万円の追徴金を課され、大きく後悔しました。年金口座は老後のための確かな支えであり、節税の核心的な手段でもあるため、中途で解約するのではなく、制度を賢く活用する知恵が必要です。この記事では、退職年金IRPの正確な受給方法から税金節約戦略、そして最近導入された便利な制度まで、隅々まで詳しく解説します。賢い資産管理を通じて、大切な老後資金を守り、税金負担を確実に軽減する具体的な方法をこれから一緒に見ていきましょう。 = 退職年金IRPを解約すると税金の弾丸が飛んできますか?節税メリットを守る方法 1. 退職年金IRPとは何か、なぜ必要なのか 1. 退職年金IRPとは何か、なぜ必要なのか 退職年金IRPは、会社が支払う退職金と本人が直接追加で拠出した資金を一緒に積み立て、退職まで安全に運用しながら税額控除の恩恵も受けられる必須の個人型年金口座です。かつては会社を辞める際に退職金をそのまま口座で受け取り、生活費として使うのが一般的でしたが、現在は必ず本人名義の年金口座に移管して管理する必要があります。周囲では、転職するたびに退職金が溶けるように消え、退職資金が不足しているという嘆きを耳にしますが、まさにこの口座がそのような流出を防いでくれます。会社員の間、毎年年末調整で税金を還付してもらうために追加で拠出する人が増えているのも、この商品が提供する強力な節税の魅力 때문입니다。老後に安定したキャッシュフローを作るために国家が強く推奨している制度ですので、その構造を正確に理解することが何より重要です。毎月一定額をコツコツと拠出することで、税金も節約し、未来の準備もできる一石二鳥の効果を得ることができます。社会人生活の始まりからこの口座を積極的に活用した朴さんは、毎年税額控除で還付されたお金を再投資し、退職資産を着実に増やしました。このように小さな習慣の違いが数年後に莫大な資産の差を生み出すため、今すぐ口座を開設し、拠出を開始すべきです。 💡 核心ポイント退職年金IRPは、退職金の管理と税額控除を同時に確保し、老後に備えるための必須の個人型年金口座です。 2. 中途解約時に直面する恐ろしい税金の弾丸 2. 中途解約時に直面する恐ろしい税金の弾丸 退職年金IRPから中途で引き出したり解約したりすると、これまで享受していたすべての節税メリットを返還しなければなりませんので、特別な注意が必要です。税法上、年金受給時には非常に低い税率が適用されますが、中途解約を行うと「その他所得税」という名目で実に16.5パーセントの税金が源泉徴収されます。会社員の李さんは、全額保証金を増額するために年金口座を解約して資金を引き出そうとしたところ、予想外の莫大な税金控除額を確認し、呆然としました。必死に節約して税額控除を受けた努力が一瞬で水泡に帰す瞬間であり、むしろ通常の預金よりも悪い結果を招くことになります。無住宅者の住宅購入や破産、あるいは天災地変のような特別な事情がない限り、中途解約は資産増殖にとって致命的な毒となります。直ちにまとまったお金が必要な場合、口座を解約するのではなく、担保ローンや他の合法的な資金調達方法を優先的に検討するのが賢明です。周囲では税金の弾丸を受け、憤慨している人を珍しく見かけますが、これは大半が制度の詳細内容を正しく確認していないためです。したがって、可能であれば定年まで口座を維持し、やむを得ずお金が必要な場合は、法律で認められている例外条項を慎重に検討すべきです。 💡 核心ポイント年金口座を中途で解約すると16.5パーセントの高いその他所得税が課せられ、節税メリットをすべて失います。 3. 確定拠出型から個人型年金への自然な流れ 3. 確定拠出型から個人型年金への自然な流れ 会社を退職すると、会社が運用していた確定拠出型退職年金資産は、必ず本人名義の個人型年金口座に移管されなければなりません。そうすることで、本格的な受給手続きが始まります。この過程で退職所得税がすぐに課されるわけではなく、年金として受け取るまで課税が行われない課税繰延べの恩恵を受けることができます。会社員の鄭さんは、退職金を受け取るとすぐに銀行を訪れて移管手続きを行い、税金をすぐに出すことなくそのまま運用できるという事実に非常に安堵しました。もしこの過程を経ずにそのまま普通口座で受け取ってしまうと、退職所得税を即座に納付しなければならず、資産増殖に大きな損失を被ることになります。移管が完了した後、一時金で一度に受け取るか、毎月年金形式で分割して受け取るかは、自身のライフスタイルに合わせて選択できます。老後の生活費の安定性を高めるためには、可能な限り年金形式で長く分割して受け取る方が、税金の面でもはるかに有利です。会社の退職年金担当部門の案内に従い書類を作成し、本人名義の口座に正確に振り込まれているか確認する過程が必ず必要です。この基本的な流れをよく理解しておくだけで、大切な退職金を税金として不当に失うことを完全に防ぐことができます。 💡 核心ポイント退職時に確定拠出型資産を個人型年金に移管し、課税繰延べの恩恵を受けながら年金受給の基盤を固める必要があります。 4. 実物移管制度を活用した証券会社乗り換えの活用法 最近導入された実物移管制度を活用すれば、既存の加入金融機関を変更する際、保有している株式やファンドを売らずにそのまま他の機関に移すことができます。過去には運用機関を変更するには、保有商品をすべて売却して現金化してから移動する必要があり、市場状況によって損失を被るリスクが高かったです。投資に興味がある会社員の崔さんは、手数料がより安価で多様な商品を提供する証券会社に乗り換えたいと思っていましたが、売却に伴う不利な点に懸念があり、躊躇していました。しかし、この制度が施行されたおかげで、自分が保有する資産をそのまま維持したまま、希望する金融機関に簡単に移動し、満足度の高い資産管理を続けています。移動を希望する場合は、既存の加入先ではなく、新しく取引を開始しようとする金融機関を訪れたり、アプリを通じて申請したりすると、複雑な手続きが自動的に進行します。この制度を通じて、加入者はより良い手数料条件や多様な自動買い付け機能を提供する場所を自由に選択できる強力な権限を持つようになりました。高金利長期化の時代を迎え、安全資産とリスク資産の比率を精緻に調整したい場合は、この制度を積極的に活用するのが 좋습니다。 💡 核心ポイント実物移管制度を利用すれば、保有商品の売却なしに手数料が有利な証券会社に安全に乗り換えられます。 5. 高金利長期化時代の安全資産リバランス戦略 金利が高止まりし、金融市場のボラティリティが高まっている今の時期には、年金口座内での資産配分とリバランス戦略が非常に重要です。株式市場が揺らいだからといって、口座にあるすべての株式型商品を全量売却するのではなく、毎月拠出する資金の買い付け設定を確認するのが賢明です。退職を控えた会社員の韓さんは、最近の国債利急騰と市場の不安定さに恐れをなし、すべて売ろうとしましたが、専門家の助言を受けて安全資産の比率を増やしました。このように市場の流れに一喜一憂するのではなく、自身の投資性向と退職時期に合わせてポートフォリオを定期的にチェックし、調整する能力が必要です。年金口座は数十年という長い目で運用する資金ですので、短期的なショックに動じず、原則を守る投資が成功の鍵です。定期的なリバランスを通じて安全資産とリスク資産のバランスを整えておけば、予想外の市場の暴落場でも比較的平静さを保つことができます。自動買い付け機能を活用し、毎月コツコツと優良資産を積み立てる戦略は、複利効果を最大化する最も確実な方法です。 💡 核心ポイントボラティリティが高い時期には、慌てて売却するのではなく、ポートフォリオのリバランスを通じて安全資産の比重を賢く調整すべきです。 6. 老後を変える賢い年金受給と展望 退職後に年金を受給する際は、年金所得税率が適用され、税金を大きく節約できるため、可能な限り一時金よりも分割受給を選択するのが 좋습니다。税額控除限度額である900万ウォンまでしっかり確保し、長期間にわたって年金として受け取る生活は、退職者に最高の安らぎをもたらします。未来の退職生活を豊かにするためには、今この瞬間から不必要な解約を避け、コツコツと口座を成長させる姿勢が不可欠です。今後、政府の税制優遇と関連制度は、老後保障を強化する方向でさらに発展していくため、関連情報を定期的に確認するのが 좋습니다。周囲の噂に惑わされず、自身の財務状況に合わせて黙々と年金口座を積み立てていけば、誰もが確かな老後を迎えることができます。今すぐの不便さや誘惑に負けて口座を解約するのではなく、遠い未来の豊かな生活を想像しながら、資産を大切に扱う姿勢を持つことをお勧めします。今日からでも自身の年金口座の残高を確認し、不足している拠出金額があれば追加で埋め、退職準備をしっかりと始めてみましょう。 💡 核心ポイント年金所得税率の恩恵を受けながら、長期間にわたって分割受給することが、老後資産を守り豊かにする最終目標です。 よくある質問 退職年金IRP口座は、転職するたびに必ず作成する必要がありますか? はい、会社を退職すると、退職金を既存会社名義の口座から本人名義の個人型年金口座に必ず移管しなければ、法定退職金を正常に受け取ることができません。 税額控除を受けるには、年間いくらまで拠出するのが良いですか? 年金貯蓄と合算して最大900万ウォンまで税額控除対象の拠出限度額が適用されるため、自身の所得水準に合わせて限度額を埋めるのが節税に最も有利です。 年金を受け取る際に、税金はどれくらい払うことになりますか? 年金として受給する期間と年齢に応じて、3.3パーセントから5.5パーセントの低い年金所得税が適用されるため、一時金で受け取るよりもはるかに多くの税金を節約できます。 実物移管制度を利用すると、手数料は無料ですか? 実物移管は、保有商品を売却せずにそのまま移す制度であり、移管過程で既存の証券会社や新しい証券会社の手数料規定に基づいて費用が発生する可能性があるため、事前に確認する必要があります。 =

Samsung Electronics, 56万ウォンの目標株価を維持、Hanwha Oceanは米国での受注期待、半導体・造船セクターの投資熱が再燃

9月22日の主要証券会社のレポートを精査したところ、Samsung ElectronicsとHanwha Oceanの2銘柄が並んで投資家の注目を集めています。Daishin証券はSamsung Electronicsの目標株価を56万ウォンとして維持し、半導体の上昇局面がさらに長引くと見なしました。一方、NH投資証券はHanwha Oceanの目標株価12万6,000ウォンとともに、来年の米国向けLNG船・潜水艦の受注を業績回復の鍵と位置づけました。Samsung Electronicsは長期固定契約の拡大とHBM競争力の強化が相まって、需要の可視性が10年先まで広がったと評価されています。Hanwha Oceanは中国の造船所との価格競争から脱却し、米国軍艦・海洋プラント・浮体式データセンターという新たな成長軸を確保しています。本記事では、両銘柄の核心的な投資ポイントを6つのセクションに分け、具体的な数値やスケジュールまで詳しく解説します。読み終える頃には、ポートフォリオの比率調整に活用できる実用的な判断材料が得られるでしょう。 = Samsung Electronics、56万ウォンの目標株価を維持、Hanwha Oceanは米国での受注期待、半導体・造船セクターの投資熱が再燃 1. Samsung Electronicsのメモリアップサイクル延長の根拠と長期固定契約の構造 1. Samsung Electronicsのメモリアップサイクル延長の根拠と長期固定契約の構造 Daishin証券のリュ・ヒョングン研究員は、Samsung Electronicsのメモリ需要の強さを支えるポジティブな変化が大量に現れ、アップサイクルの持続力が強化されたと診断しました。過去には需要が活発になると積極的な増設により供給が追いつき、サイクルが短くなる傾向がありましたが、現在は2027年第2四半期までそのような供給対応が見られるかどうかわからない点が異なります。Samsung Electronicsは毎年1年ずつ契約期間を延長するローリングベース方式で、合計5年分の需要を事前に確保する構造を持っています。現在、2031年の物量交渉を具体化しており、一部の顧客とは10年契約の延長に成功したと推定されています。こうした長期契約により、メモリ価格の変動性が減少し、売上予測の可能性が大幅に高まりました。需要の可視性が10年先まで広がったことで、株主還元政策も一時的なものから脱却し、連続性を持つ基盤が整いました。 💡 コアポイントSamsung Electronicsはローリングベース5年・最長10年の長期固定契約により需要の可視性を確保し、メモリアップサイクルの期間を過去よりも大幅に延長しました。 2. HBM首位への躍進と利益体質の改善が同時に進行中 2. HBM首位への躍進と利益体質の改善が同時に進行中 来年のHBM市場でSamsung Electronicsがシェア首位を占めるという見方が出ており、販売価格の優位性と原価の改善が同時に実現しています。NVIDIA GPUに不可欠なHBMは、一般的なDRAMよりもデータ通路を広げ、速度を上げながら電力消費を削減した高付加価値製品です。Samsung Electronicsは多層積層製品の比率を急速に拡大し、平均販売単価(ASP)を引き上げています。原材料費の削減と歩留まりの向上が相まって、営業利益率が改善される局面にあるとの分析です。メモリ半導体の株価が、単なるサイクルのターンアラウンドではなく、構造的な体質変化によって再評価される可能性がある点です。投資家の立場からは、決算発表のたびにサプライズが出る確率が高まったと言えます。 💡 コアポイントHBM首位への躍進と多層積層比率の拡大により、Samsung Electronicsは販売価格上昇と原価低下の両方を達成し、利益の質を高めています。 3. 株主還元政策の連続性と次世代政策の発表スケジュール 3. 株主還元政策の連続性と次世代政策の発表スケジュール Daishin証券は、8月の株主還元発表に対する市場の反応が鈍かったため、自社株の買い戻し・消却を積極的に検討しているものと見ました。残りの資金をすべて特別配当として支給すると仮定した場合、今年の1株当たり配当金は最大1万3,014ウォンまで可能という計算です。2027年から始まる次世代株主還元政策は、来年1月に発表される見通しです。過去のメモリ半導体の株主還元が一時的なイベントに留まっていたのに対し、現在は長期契約に基づくサイクルリスクの縮小を介して連続性を期待できるようになりました。配当利回りだけでも、現在の株価に対して4%台中盤と魅力的です。株主総会までに追加の自社株消却発表があれば、株価の下値支持はさらに強まるでしょう。 💡 コアポイントSamsung Electronicsは今年の1株当たり1万3,014ウォンの特別配当の可能性と、来年1月の次世代株主還元政策の発表により、株主還元の連続性を確保する見通しです。 4. Hanwha Oceanの受注残高の現状と第4四半期の大型契約への期待 4. Hanwha Oceanの受注残高の現状と第4四半期の大型契約への期待 NH投資証券のチョン・ヨンソプ研究員は、Hanwha Oceanの中長期LNG船・潜水艦受注パイプラインが有効であり、目標株価12万6,000ウォンを維持しました。8月末時点の累計受注額は59億4,000万ドルと集計され、9月に大型コンテナ船6隻(約11億ドル)を追加し、今年の商船受注額は55億ドルを超える見通しです。第4四半期には、ナミビア・ヴィーナス油田FPSO(30億ドル以上)、タイ軍艦1隻(6,800億ウォン)の本契約、LNG船の追加受注結果などが次々と待機しています。商船部門では中国との価格競争が激化する中、高付加価値の海洋プラント・軍艦への重心移動戦略が機能しています。受注発表が出るたびに株価のモメンタムが発生しうる局面に入りました。年末までの受注発表スケジュールをカレンダーにマークしておけば、トレーディングタイミングの把握に有利です。 💡 コアポイントHanwha Oceanは第4四半期のナミビアFPSO 30億ドル・タイ軍艦6,800億ウォンなどの大型契約成立により、年間受注目標の超過達成が有力視されています。 5. … Read more