4大保険計算機で月給の手取り額を正確に確認する方法
月給が300万ウォンと表示されていても、実際に口座に入ってくるお金はその額より少ないことに驚いた経験は、誰にでも一度はあるのではないでしょうか。毎月給与明細を受け取るたびに、国民年金、健康保険、雇用保険などの控除額がどのように算定されているのか気になるサラリーマンは非常に多いです。このように複雑な控除額を手作業で一つずつ計算したり、頭の中で推測したりすることは、現代社会で忙しいサラリーマンにとってあまりにも手間のかかることです。幸いなことに、インターネットで簡単に検索できる計算機を活用すれば、自分の月給から差し引かれる正確な税金や保険料を数秒で確認できます。今回の記事では、サラリーマン必携ツールである計算機の原理と活用方法を詳しく 살펴、毎年変わる保険料率まで丁寧に解説します。自分の正確な給与構造を把握し、賢い資産管理を始めたい方は、この記事を読み切ってみてください。 = 4大保険計算機で月給の手取り額を正確に確認する方法 1. 4大保険とは何か、なぜ控除されるのか? 1. 4大保険とは何か、なぜ控除されるのか? 会社に入社して毎月受け取る給与封筒を開けると、税金だけでなく、義務的に納付しなければならない4つの社会保険料が源泉徴収されています。国民年金は、高齢になって収入が途絶えた際に安定した老後を過ごせるように、国が運営する基本的な社会保障制度です。健康保険は、突然の病気やケガで大規模な病院にかかった際に発生する過大な医療費負担を軽減してくれる非常にありがたい制度です。介護保険は、加齢による疾患などで自ら生活するのが困難な高齢者のために、入浴や看護などの支援を行う目的で、健康保険料に上乗せして徴収されます。雇用保険は、仕事を失った際に失業給付を受けたり、求職活動の支援や職業訓練を受けたりできるようにサポートする、頼もしい盾の役割を果たします。これらの4つの制度は、大韓民国の国民であれば誰でも社会的リスクに備えられるように法的に義務付けられており、毎月給与から一定の割合で自動的に控除されます。 多くのサラリーマンは、毎月給与から大きな金額が引かれるたびに惜しいと感じることもありますが、実はそれは未来の自分と家族のための貯蓄であり、保険です。例えば、健康保険は普段は少しずつ支払いますが、実際に大きな手術を受ける際に数百万ウォンに達する医療費を大幅にカットし、家計の破産を防いでくれます。雇用保険も、予期せぬリストラや勧奨退職に遭った際に、新しい仕事が見つかるまで最低限の生計を立てられるように息抜きを与えてくれます。このように、毎月支払う保険料は、国家という巨大な共同体が国民の基本的な生活の質を守るために作った必須の安全装置です。したがって、会社が自分の負担分の半分を負担してくれるという事実を知れば、毎月出ていくお金が少し違って見えるようになるでしょう。こうした背景を理解すれば、計算機を叩く際にそのような数値が出るのかを 훨씬 더簡単に納得できるようになります。 💡 核心ポイント4大保険とは、国民年金、健康保険、雇用保険、産業災害補償保険を指し、将来のリスクに備えるために毎月義務的に納付する社会保障制度です。 2. 計算機で自分の月給の手取り額を求める方法 2. 計算機で自分の月給の手取り額を求める方法 毎月口座に入金される実際の金額である手取り額を知りたい場合、まず自分の税引前月給や年収の額を正確に入力する必要があります。インターネットポータルサイトや各種金融関連アプリで提供されている計算機を開き、非課税手当を除いた基本給を入力すればよいです。例えば、食事手当や自家用車補助金などの非課税項目は課税されないため、この部分を正確に区別して入力しないと誤差が生じます。情報をすべて入力して計算ボタンを押すと、国民年金から雇用保険はもちろん、給与所得税や地方所得税まで順番に丁寧に控除されます。このようにすべての控除額を合計し、税引前金額から引くと、初めて自分が実際に手元に残る月給の手取り額が画面にきれいに表示されます。友人と年収が同じ5,000万ウォンであっても、扶養家族の数や非課税手当の違いによって実際の口座残高は異なる可能性があることを覚えておかなければなりません。 実際の例を挙げて説明すると、年収3,000万ウォンを稼ぐ社会人経験のないキム課長のケースでは、毎月税引前250万ウォン程度の給与を受け取ります。ここで国民年金や健康保険料などが概算で差し引かれると、実際に口座に入ってくるお金は210万ウォン前後まで減少します。最初はこれほどの差を見て驚きますが、計算機を叩いて事前に予測していれば、定期積立の計画を立てる際に大きなミスを減らすことができます。もし計算時に古い料率や誤った控除順序を適用しているウェブサイトを使用すると、実際の明細書と金額が異なり、困ったことになる可能性があります。したがって、常に最新の基準で適切に更新されている信頼できる計算機を活用することが、精神的な健康と資産管理に有益です。小さな違いに見えても、毎月積み重なると大きな金額になるため、普段から計算機を活用して自分の資金の流れを事前にチェックする習慣が必要です。 💡 核心ポイント計算機に税引前月給と非課税金額を正確に入力すれば、国民年金や税金が控除された後の実際の手取り額を簡単かつ素早く把握できます。 3. 毎年変化する保険料率と最新基準の把握 3. 毎年変化する保険料率と最新基準の把握 国家制度は固定されているわけではなく、物価上昇や政策の変化に合わせて毎年少しずつ改訂されるため、注意して見守る必要があります。特に国民年金保険料率や健康保険料率は、毎年数値が微妙に調整されるため、去年使っていた計算方法をそのまま使うと困ったことになりかねません。例えば、国民年金の料率が高くなれば、自分の口座から差し引かれる金額もそれだけ増えるため、手取り額が減少します。 따라서、経済ニュースや政府の発表を通して、今年適用される正確な料率はいくらかに関心を持って見守る姿勢が非常に重要です。最新基準を反映していない古くなった計算機を使用すると、税後金額が実際給与明細書と数十万ウォンずつ違い、予算計画が狂うことがあります。このような不測の事態を避けるために、信頼できる金融情報ウェブサイトでは、毎年変化する料率に合わせて計算機を新しく整備して提供しています。 社会人経験のない人がよく犯す間違いの一つは、去年先輩から聞いた大まかな控除比率で今年の年収交渉の結果を推測することです。しかし、税法や保険料の課税基準は毎年改正税法によって異なるため、常に現在の年を基準に計算機を叩くことが正確です。特にフリーランサーや個人事業主の場合、サラリーマンとは異なる料率が適用されるため、自分の雇用形態に合った計算方法を選択することが必須です。地方所得税もまた、所得税の一定割合で連動して動くため、全体的な税金構造を理解する上で大きな助けになります。このように、刻々と変化する制度の流れを正確に読み取ることだけで、不要なお金の漏れを止め、スマートな資産運用を続けることができます。毎年年初になると、自分が利用している計算機が最新情報で更新されているか目を凝らして見る知恵を発揮してみてください。 💡 核心ポイント毎年国民年金や健康保険などの料率が変化するため、常に最新基準で更新された計算機を使用しないと、実際の給与と誤差が生じます。 4. サラリーマンと事業主のためのカスタマイズされた計算機の活用方法 会社に通う一般の労働者と、事業を直接運営する自営業者は、4大保険の計算と納付方法に大きな違いが見られます。労働者は会社が半分を負担し、残りは給与から源泉徴収されますが、事業主は本人が全額を完全に負担しなければならないため、体感的な負担が大きいのです。したがって、一般サラリーマン用計算機と、個人事業主やフリーランサー向けの計算機は、入力項目と結果の算出方法で明確な区別が必要です。フリーランサーの場合、삼쩜삼プロの事業所得税を差し引いた後、後に総合所得税の申告を行わなければならないため、一般的なサラリーマンとは全く異なる計算方法が適用されます。この理由から、自分が置かれている雇用形態に合った専用計算機を選んで使用することが、財政収支を正確に把握する近道です。インターネット検索窓に関連キーワードを入力する際も、単に月給を入力するのか、それとも事業収入を入力するのかを丁寧に確認する必要があります。 周りにフリーランサーとして働いている友人を見ると、税金が少なく引かれると思って喜んでいたのに、後に総合所得税の爆弾に遭って後悔するケースをしばしば見かけます。一方で、几帳面な人は事前に事業主用計算機を叩いてみて、毎月一定額を別の口座に貯蓄しておく方法で賢く対処しています。このように、計算機は単にサラリーマンだけの専有物ではなく、収入を得るすべての経済主体にとって必ず必要なカスタマイズされた財務設計ツールです。建設業のような特殊な産業現場では、現場労働者の労務管理のために別途専門的な計算ツールを活用することもあります。自分の職業と収入発生形態にぴったり合うツールを見つけて活用すれば、複雑な税務知識がなくても自分の資産を安全に守ることができます。今日すぐに自分がどの計算機を使うべきか確認し、お気に入り登録に追加しておく小さな実践が、未来の大きな幸運を作ってくれます。 💡 核心ポイント一般サラリーマンとフリーランサーおよび事業主は、納付方式と料率が異なるため、自分の雇用形態に合ったカスタマイズされた計算機を選択する必要があります。 5. 手取り額計算時のよくある間違いと注意点 計算機を叩く際に最もよく犯す間違いは、非課税手当を課税所得に含めて計算してしまうため、結果が誤るということです。食事手当や育児手当などは一定の限度額内で課税されない非課税項目ですが、これを全課税金額に上乗せすると、手取り額が少なく出てしまいます。また、年収契約書に記された金額と、実際に毎月口座に入金される基本給の概念を混同して、 엉뚱한数字を入力する場合も非常に多いです。成果報酬や賞与が含まれる月と含まれない月の控除額は互いに異なりますが、これを平均して単純に考えると大きな誤差が発生します。扶養家族の数や18才未満の子どもの有無によって所得税控除額が変わるため、このような個人情報も正確に入力する必要があります。このような些細な入力エラーを防ぐには、給与明細書に記載されている項目を一つずつ照合しながら計算機に転記するのが最も安全です。 去年転職したサラリーマンのパクさんは、年収が上がったにもかかわらず、計算機と実際給与が異なり、大きく驚いた経験があったと打ち明けています。調べてみると、会社が前職の所得を合算して年末調整や健康保険の精算を進める過程で、追加的な金額が一時的に差し引かれていたことが判明しました。このように、計算機は一般的な毎月の状況を推定する用途としては優れていますが、特別精算期間や遡及適用がある月には差が出ます。因此、計算機の結果は最終的に予測値であり、参考指標として捉え、実際給与明細書と慎重に照合する習慣を付ける必要があります。数字を一つ誤って入力し、全体的な資金計画が狂うようなことはあってはならないので、常に余裕を持って入力段階を検討すべきです。このような注意点さえしっかり把握しておけば、お金を取り巻く過程で経験する数多くの試行錯誤とストレスを一瞬で吹き飛ばすことができます。 💡 核心ポイント非課税項目を課税として誤って入力したり、賞与を漏らしたりすると、計算結果と実際給与に差が生じるため、明細書を慎重に照合する必要があります。 6. スマートフォンで簡単に資産管理を始める 最近はスマートフォン一台あれば、いつでもどこでも簡単に計算機を叩いて、自分の予想収入と支出を一目で把握できます。過去には銀行や税務署に直接出向いたり、複雑な表を眺めたりしなければなりませんでしたが、今は世間が本当に便利になりました。通勤途中の地下鉄の中でスマートフォンを開き、今月の予想手取り額を計算して、貯蓄目標を修正するサラリーマンが増えています。こうした便利なツールを積極的に活用する能力こそが、現代社会を賢く切り抜ける強力な武器になるのです。今後も税法や社会保険制度は変化を続け、それに合わせた計算機技術もさらに進化していくでしょう。変化するトレンドに遅れず、自分の資産を自分の手でしっかりと守るための第一歩として、今日すぐに計算機を起動してみてください。 健全な財務設計は、壮大な投資計画から始まるのではなく、毎月自分の口座に入ってくるお金の流れを正確に知ることから始まります。自分が稼いだお金から税金や保険料がどれだけ差し引かれ、実際に使えるお金がいくらなのかを知ることで、貯蓄と消費のバランスを取ることができます。小さな習慣が積み重なって大きな富を成すように、毎月給与明細書と計算機を比較する小さな関心が、堅牢な未来を約束してくれます。周りの家族や同僚にも、便利な計算機の活用方法を広く知らせ、経済的な知恵を共に分かち合うことも非常に良い方法です。これ以上給与封筒を見てため息をつかず、スマートな計算機を活用して、自分の人生の主導権を堂々と握ってみることを応援します。今すぐ携帯電話を取り出し、必要な計算機を検索して、皆さんの貴重な資産管理の旅を新たに始めてみてください。 💡 核心ポイントスマートフォンを活用すれば、いつでもどこでも簡単に計算機にアクセスし、手取り額を確認して効率的な資産管理を実践できます。 よくある質問 計算機によって手取り額の金額が少し異なるのはなぜですか? 計算機ごとに適用する簡易税額表の基準時点や非課税手当の処理方法が微妙に異なるためです。最も正確な結果を望む場合は、自分の正確な非課税金額を別途入力できる最新バージョンのツールを利用するのが 좋습니다。 フリーランサーも一般サラリーマン用計算機を使えますか? … Read more
文化体育観光相、韓・メキシコ文化協力案および観光交流拡大を協議

崔輝永(チェ・ヒヨン)文化体育観光部長官は、メキシコとの緊密な文化協力を牽引するため、両国の文化相会談を盛大に終えました。今回の会談は、両国が長年築いてきた友情を基盤に、大衆文化や観光産業など多様な分野で実質的な成果を出すために設けられました。普段から南米地域との文化的交流に飢えていた私たちにとって、非常に嬉しいニュースと言えましょう。特に、最近世界的に巻き起こっている韓流ブームと相まって、メキシコ現地でも韓国の大衆文化への関心が天を衝いています。こうした流れの中で、政府が自ら動き出し、両国の架け橋役を十分に果たしている 셈です。今後、どのような具体的な実行計画が私たちの日常や文化界に届くのか、一つずつ詳しく見ていきましょう。読者の皆様も、今回の協力にもたらされるポジティブな変化を一緒に期待してみてください。 = 文化体育観光相、韓・メキシコ文化協力案および観光交流拡大を協議 1. 崔輝永長官、メキシコ文化相と急遽会談 1. 崔輝永長官、メキシコ文化相と急遽会談 崔輝永文化体育観光部長官は、メキシコのイカサ文化相と直接会い、両国間の文化協力案を深く議論しました。二人は、それぞれの首都を行き来して築き上げてきた信頼を基盤に、文化芸術分野で互いに協力できる部分を率直に語り合いました。特に今回の会談は、単なる儀礼的な出会いを超え、実質的な措置を引き出した点で大きな意義を有します。現場では、両国の文化芸術人々が互いの国を訪問して公演や展示を開催する際に直面する行政的な困難を軽減しようという議論が行われました。例えば、韓国の伝統芸術公演団がメキシコの主要都市で公演を行う際のビザ発行や機材の通関手続きを大幅に簡素化する案が提起されました。こうした細やかな配慮が積み重なることで、両国の国民が互いの文化をより身近で親しみあるものと感じる機会となるでしょう。 今回の会談に同席した関係者によると、両長官は終始和やかな雰囲気の中で対話を続けたと伝えられています。崔輝永長官は、メキシコが持つ古代文明の深さと現代芸術の多様性に深い敬意を表しました。これに対し、メキシコ側も韓国が見せる輝かしい大衆文化の発展と、その背後にある芸術家たちの努力を絶賛しました。互いへの誠実な尊敬があったからこそ、今後の協力事業も順風満帆で迅速に進むものと見られます。私たちが普段なかなか接する機会のなかった中南米地域の多彩な芸術作品を、国内の美術館や公演場で直接出会える日がそう遠くないようです。 💡 核心ポイント崔輝永長官とメキシコ文化相の会談により、両国間の文化芸術交流の道筋が明確に開かれました。 2. 後続措置のための実務協議体の本格稼働 2. 後続措置のための実務協議体の本格稼働 両国は今回の会談にとどまらず、具体的な履行策を策定するため実務協議体を設置することで合意しました。言葉だけの約束ではなく、実際に行動に移すという意志の表れと言えます。この協議体は、今後定期的なビデオ会議と対面会談を開き、文化・観光分野の現案を綿密に点検する予定です。現場の担当者や民間専門家も大勢参加し、現場の声を生々しく反映するという計画です。例えば、映画やドラマの共同制作時に生じる予算配分や著作権問題などについて、明確な基準を設けることになります。 こうした実務的な議論のプロセスは、両国のクリエイターが不要な摩擦なく、純粋に創作活動に専念できる基盤を整えてくれます。過去には両国の協力体制がやや緩やかで、良いアイデアが出ても途中で頓挫することがしばしばありました。しかし、今回設置される実務協議体は、毎月進捗状況を透明に公開し、障害が生じれば即座に解決策を見つける方式で運営されます。政府が自ら企業や芸術家たちの頼もしい支えとなるわけですから、見守る側としても安心感が増します。今後この協議体から生まれる実りある成果が、すでに期待を集めています。 💡 核心ポイント具体的な履行を保証する実務協議体が構成され、両国の協力事業に加速が見込まれます。 3. 朴振英委員長の同席で大衆文化交流に翼を 3. 朴振英委員長の同席で大衆文化交流に翼を 今回の面談には、朴振英(パク・ジニョン)大衆文化交流委員会共同委員長が特別に同席し、注目を集めました。朴振英委員長は、現場の民間の生々しい声を伝え、政府政策が現場に正確に反映されるよう力を貸しました。大衆文化分野はスピードが生命であるため、民間専門家の鋭い分析と提案が政策の実効性を一層高めたという評価を得ています。特に音楽や放送、映画など若者が熱狂するジャンルにおいて、両国がどのようにシナジーを生み出せるかについての具体的なアイデアが次々と飛び出しました。メキシコの情熱的な音楽と韓国の洗練されたポップミュージックが出会い、新たな形態のコラボレーションプロジェクトを披露する可能性も十分にあります。 実際に現場では、韓国の有名プロダクションとメキシコの現地制作会社が手を組み、新人芸術家を発掘するプログラムに関する議論も少し交わされたそうです。両国の若者が互いの文化を学び合い、共にステージを彩る姿は、想像するだけでも胸が熱くなるものです。政府は、こうした民間主導の活発な交流が妨げられないよう、法的制度や行政的な支援を惜しまないと約束しました。文化芸術人々が国境を越えて自由に活躍できる巨大な広場が作られているのです。読者の皆様も、今後メキシコ出身の素晴らしい芸術家たちが国内のステージに立つ姿を頻繁にお目にかかれるでしょう。 💡 核心ポイント朴振英委員長の同席により、大衆文化および芸術分野の実質的な協業の可能性が一層高まりました。 4. 首脳会談の成果を継承する文化・観光分野の覚書締結 4. 首脳会談の成果を継承する文化・観光分野の覚書締結 今回の文化相の会談は、先に開かれた両国首脳会談の延長線上で推進された重要な後続措置です。首脳間のマクロな合意を基盤に、各省が詳細な実行計画を練り上げる、非常に模範的な行政の例を示しています。特に文化と観光分野で覚書(MOU)を締結することで、両国の国民が互いの国をより快適に旅行できる環境が整います。観光客が増えれば、自然と両国間の経済的絆も深まり、民間レベルの交流もさらに活発になるのが常です。 実際に、メキシコを訪れる韓国人観光客と韓国を訪れるメキシコ人観光客の双方に実質的な恩恵が還元されるよう、多様な商品が開発される予定です。例えば、両国の主要な歴史遺跡と美しい自然環境を結びつけた特別旅行商品がリリースされる可能性があります。また、観光案内看板やモバイルアプリサービスにおいて、相手国の言語サポートを大幅に強化し、旅行の不便さを最小限に抑えることで合意しました。こうした細部まで配慮する姿勢こそが、真の意味での文化外交と言えるでしょう。今回の覚書締結を契機に、両国は単なる友好国を超え、互いにとって最も大切な文化的パートナーとして生まれ変わるでしょう。 💡 核心ポイント首脳会談の成果を継承して締結された覚書は、両国の観光および文化交流の確かな足場となります。 5. 経済的価値の高い文化産業、グローバル協力の核心に 5. 経済的価値の高い文化産業、グローバル協力の核心に 文化体育観光部は、最近グローバル経済の核心成長エンジンとして定着した文化創造産業の重要性を繰り返し強調しました。世界中で飲食やファッションなどあらゆる領域に文化的要素が浸透していないところがないほど、その影響力は強大です。韓国とメキシコもこうした流れに合わせ、文化産業を単なる娯楽ではなく、国家経済を牽引する未来の収益源として育成しています。両国の長官は今回の会談で、文化コンテンツがファッションやビューティー、食など関連産業に与える波及効果について、深い意見を交換しました。 例えば、韓国のドラマがメキシコで大きな人気を博せば、そこに登場する韓国伝統料理や化粧品まで自然と現地人の愛を受けるようになります。逆に、メキシコの特色ある芸術や料理文化が韓国で紹介されれば、国内消費者が熱狂し、新たな市場を形成します。このように文化はそれ自体で巨大な付加価値を生み出し、両国の中小企業や小規模事業者にも新たな機会を開きます。政府は、今後も文化産業を国際協力の最優先事項として支援を惜しまないという確固たる方針を明らかにしました。二つの国が手を携え、世界市場を舞台に活躍する姿を期待してよい理由がまさにここにあります。 💡 核心ポイント文化創造産業の経済的価値を共有し、両国が共にグローバルな成長を図ることで合意しました。 6. APECの舞台で輝いたKカルチャーの底力 6. APECの舞台で輝いたKカルチャーの底力 就任からわずか1ヶ月を過ぎた崔輝永文化体育観光部長官は、最近のAPEC(アジア太平洋経済協力)文化産業高官級対話に出席し、存在感を十分に示しました。この場で韓国の先進的な文化産業育成政策を詳細に紹介し、世界中の長官たちの注目を集めました。韓国がどのようにして短期間で世界が注目する文化強国に成長できたのか、その秘訣を惜しみなく共有したのです。他の国の文化トップたちは、韓国の底力に感嘆し、自国にも適用できる方案をせっせとメモしていました。 こうした国際舞台での活躍は、メキシコとの二国間会談にもそのままポジティブな影響を与えました。韓国が文化分野で持つノウハウをメキシコと惜しみなく分かち合う姿勢を見せたため、相手側も心を開かざるを得ませんでした。今後、政府は世界各国と文化的連帯を強固にし、大韓民国を文化強国の磐石な基盤の上に確実に据える計画です。読者の皆様も、私たちの文化が世界へと広がっていくこの誇らしい旅路に、温かい応援を送ってください。文化が通じ合う世界では、いかなる対立も溶け去るということを、両国が身をもって証明しています。 💡 核心ポイント崔輝永長官は国際舞台で韓国の政策をPRし、文化外交の地平を広げています。 よくある質問 今回の韓・メキシコ文化相会談で最大の成果は何ですか? 両国が文化および観光分野の実質的な協力を引き出すため、具体的な履行策を議論し、実務協議体を設置することで合意した点が最大の成果です。 … Read more

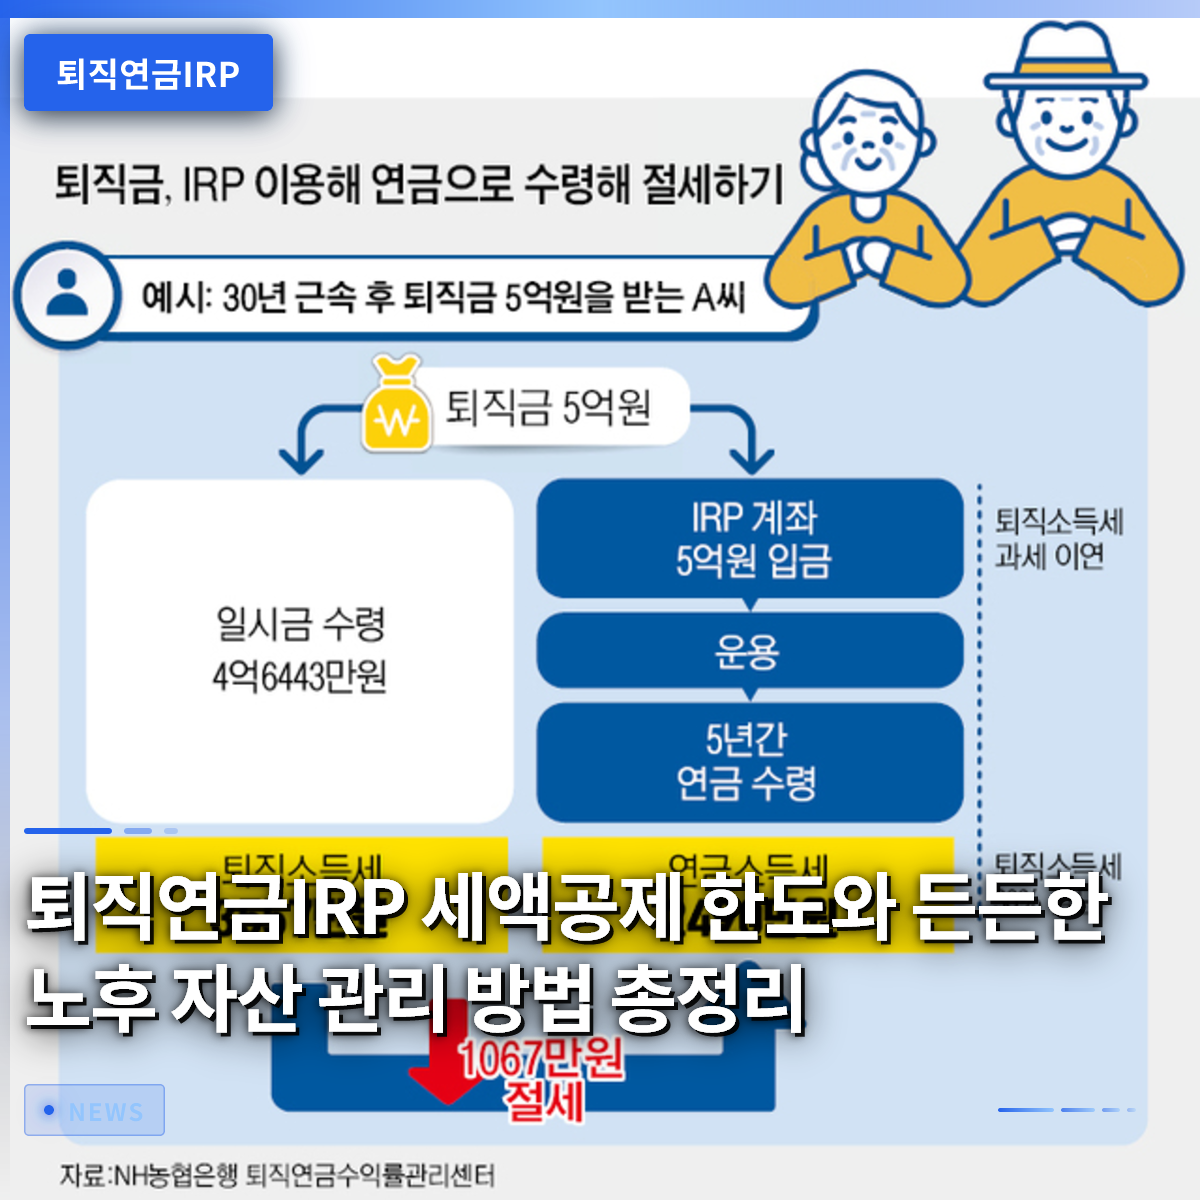
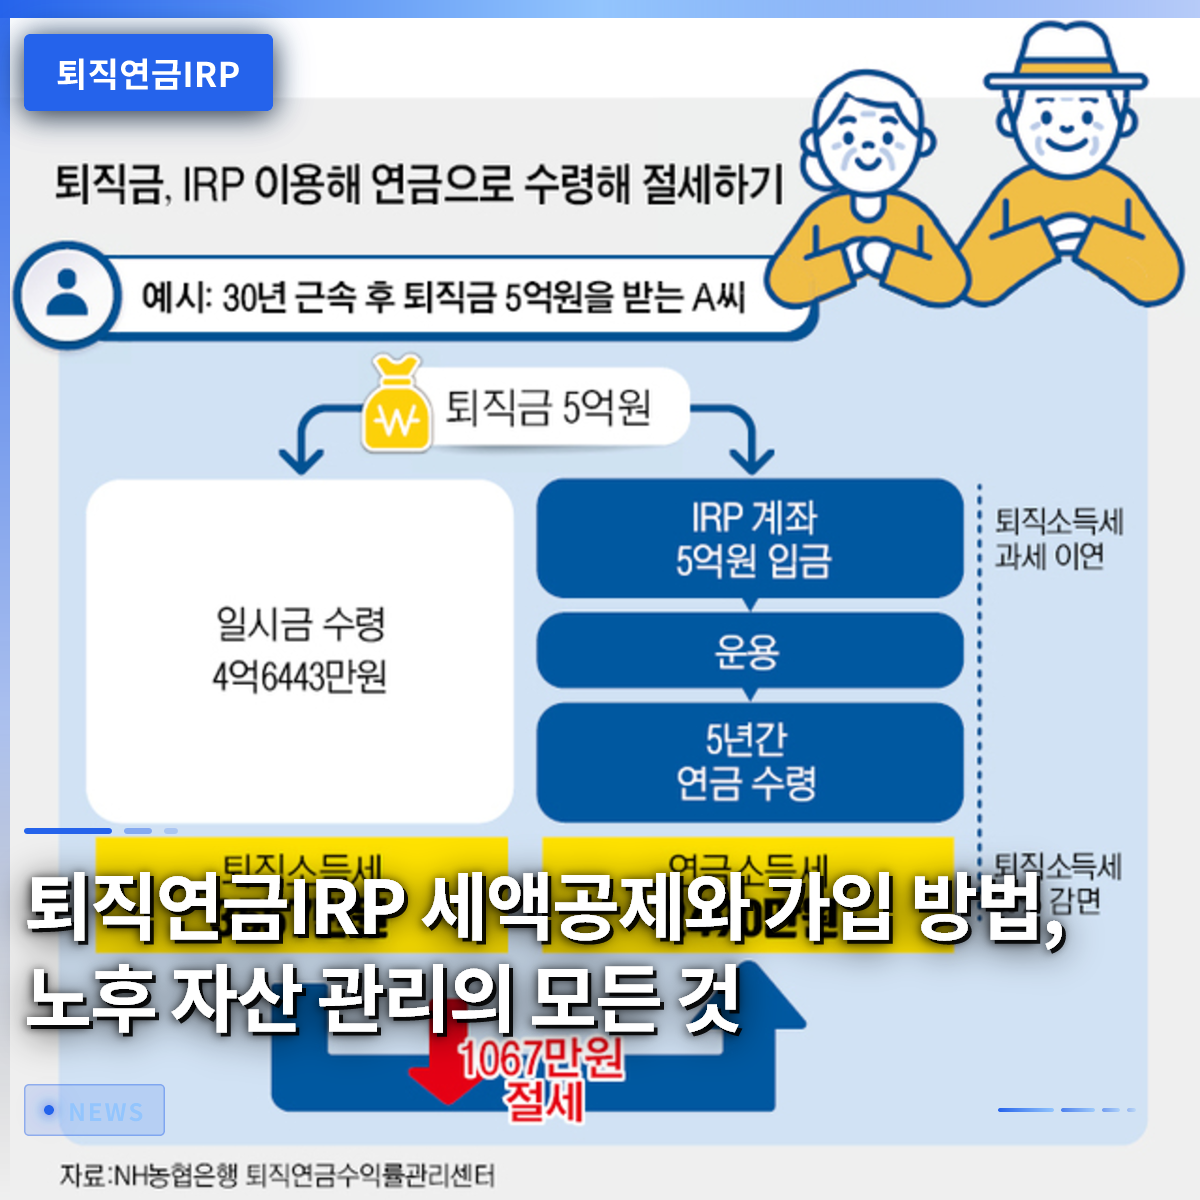
退職年金IRPの税額控除と加入方法、老後資産管理のすべて

退職年金IRP口座は、毎年の年末調整で強力な税額控除を受けられるだけでなく、安定した退職資産を積み立てていくことができる必須の金融商品です。会社員の金さんは、毎月給与支給日に一定額を退職年金IRP口座へ自動振替する方式で、着実にまとまったお金を貯めています。単に税金を節約するだけでなく、老後の生活費を自ら準備するという点で、会社員の間で加入ブームが起きているのです。しかし、実際に口座を作ろうとすると、どの金融機関を選べばよいか、商品をどう運用すればよいかと途方に暮れるばかりです。最近では、一部の銀行が新規加入顧客を対象にモバイルギフト券を贈呈するイベントを実施するなど、誘引策も多様化しています。この記事では、退職年金IRPのコアな特典から賢い自動振替の活用方法、そして安全な資産運用のノウハウまで、一つずつ詳しく見ていきましょう。 = 退職年金IRPの税額控除と加入方法、老後資産管理のすべて 1. 退職年金IRPとは何か、なぜ加入すべきか 1. 退職年金IRPとは何か、なぜ加入すべきか 個人型退職年金と呼ばれるIRPは、労働者が在職中に自主的に加入したり、転職時に受け取った退職金を引き続き積み立てて運用したりできる退職準備口座です。国家が老後所得の保障を厚くするために作った制度であるため、通常の定期積立やファンドとは次元の異なる税制優遇措置を提供しています。毎年拠出する金額に対して一定の割合で税額控除を受けられるため、「13ヶ月目の給料」を潤沢にしてくれるお助け商品として評価されています。会社員だけでなく、自営業者や公務員など、収入のあるすべての経済活動人口が加入できるよう門戸が広げられました。退職時期が近づくにつれて税負担を減らし、資産を体系的に増やしていく必要があるため、若いうちから準備しておくことが有利です。 退職後に年金として受給する場合、通常の金融商品よりもはるかに低い税率の年金所得税が適用されるという大きなメリットがあります。もし一時金として一括で引き出して使えば、税金の爆弾を食らう可能性がありますが、年金形式で分割して受け取れば税金を大きく節約できます。最近、金融各社は顧客獲得のために新規加入イベントやモバイルギフト券贈呈キャンペーンを積極的に展開しています。こうした特典をしっかりと活用しながら加入すれば、ちょっとした副収入も得られる喜びを味わえます。今すぐ口座を開設し、毎月少額でも拠出を開始することが、未来の自分への最も賢明な投資です。 💡 コアポイント退職年金IRPは、強力な税額控除と低めの年金所得税率の恩恵を提供し、老後準備に必須の口座です。 2. 給与支給日の自動振替で始める年金シードマネーの作り方 2. 給与支給日の自動振替で始める年金シードマネーの作り方 成功した資産形成のためには、意志力だけに頼るのではなく、システムを作ることが何より重要です。毎月給与が入ってくる日に、すぐに資金が引き出されるように自動振替を設定しておけば、強制的に貯蓄する効果を得られます。例えば、毎月25日に給与口座から退職年金IRP口座へ50万円を振替するよう設定してみましょう。続いて翌日には年金積立ファンド口座へ一定額を送り、最後に緊急用口座や住宅抽選積立へ資金が振り込まれるよう仕組みを整えます。こうして自動化された流れを作っておけば、お金が手元に届く前に貯蓄され、不要な消費を根本から遮断できます。 社会人経験の浅い方や資産運用初心者でも、こうした自動振替のルールを守り続ければ、数年後に目に見えて増えた残高を確認できるでしょう。最初は大きな金額で始めるのが負担に感じるなら、1万円や10万円のような少額から始めても全く問題ありません。重要なのは、中断せずに継続的に拠出する習慣を身につけ、複利の魔法を享受することです。同僚たちが消費に集中している間、静かに資産を積み重ねていく人が、最終的に退職時に笑うことができるのです。今日すぐに銀行アプリや証券会社アプリを開き、自動振替日を給与支給日の翌日に指定してみてください。 💡 コアポイント給与支給日の直後に退職年金IRPへ自動振替されるよう設定すれば、支出を減らし、強制的にまとまったお金を貯めることができます。 3. 元本利子保証商品から実績分配型までの運用戦略 3. 元本利子保証商品から実績分配型までの運用戦略 退職年金IRP口座に入金された資金は、加入者が直接どの商品に投資するかを細かく指示し、管理する必要があります。安全志向の投資家であれば、元本と利子が保証される預金や定期預金商品を選択し、元本を安全に守ることができます。一方で、より高い収益率を求める積極的な投資家であれば、株式型ファンドや上場投資信託(ETF)に資産を配分できます。最近では、人工知能技術が搭載された資産管理プログラムが登場し、投資家が直接気にかけなくても自動的にポートフォリオを確認してくれる時代になりました。ただし、税制優遇措置が適用される一部の商品は、特定のチェック対象から除外されることもあるため、加入時に詳細な規定を慎重に確認する必要があります。 もし加入者が長期間にわたり運用指示を出さず放置した場合、金融機関が自動的に定められた商品で運用してくれる制度が機能します。これにより、放置された資産が現金として遊んでいるのを防ぎ、最低限の収益率を確保する手助けをします。自身の投資性向と退職までの残り期間を総合的に考慮し、安全資産とリスク資産の比率を適切に調整する知恵が必要です。無条件に高い収益だけを追い求めるのではなく、税制優遇と安定性を同時に重視するバランス感覚が重要です。定期的に口座の状態を確認し、市場状況に合わせてポートフォリオを少しずつ修正していく努力が必要です。 💡 コアポイント自分の性向に合わせて、預金のような元本利子保証商品と、ファンドや上場投資信託のような実績分配型商品を適切に組み合わせる必要があります。 4. 預金者保護の範囲と安全な資産管理の基準 金融商品を選ぶ際に最も最初に考慮すべき要素は、元本を安全に守れるかどうかです。多くの人は銀行預金は絶対に安全だと考えますが、金融機関ごとに保護される上限金額が定められています。預金者保護法によると、元本と所定の利子を合算して、1人当たり最高1億円まで国家が安全に保護します。退職年金IRP口座も、預金や保護対象商品として運用される場合に限り、こうした保護の枠組みの中に安全に収まります。したがって、一つの金融機関に多額の資金を集中させるのではなく、複数の機関に分散して加入することが賢明な方法です。 外貨預金や多様な退職年金商品も、定められた基準に合致していれば預金者保護の恩恵を受けることができます。しかし、すべての金融商品が自動的に保護されるわけではなく、加入前にその商品が保護対象であるかを明確に確認する手順が必須です。大切な老後資産を扱う以上、小さな部分も見逃さず慎重に検討する姿勢が資産運用の基本です。預金者保護の上限額を正確に把握し、資産を分散しておけば、経済危機が訪れても安心して耐えることができます。安全な枠組みの中でコツコツ積み上げた資産こそ、確かな老後を守る最も強力な武器です。 💡 コアポイント退職年金IRP内で預金商品として運用される資産は、金融機関ごとに1億円まで預金者保護を受けられます。 5. 税額控除限度額の最大化と年末調整の節税Tips 毎年、年末調整の季節が近づくと、会社員にとって最大の関心事は、どうすれば税金をより多く還付してもらえるかという点です。退職年金IRPは、年金積立口座と合算して、毎年一定金額まで破格の税額控除特典を提供します。拠出金額の最大13パーセントから16パーセントに相当する金額が確定税額から直接差し引かれるため、実感できる節税効果が非常に大きいです。総給与額基準によって控除率が異なるため、自身の年収水準を正確に把握し、拠出計画を立てることが有利です。年末になって慌ててお金を詰め込むのではなく、1年間を通じて分割して継続的に拠出することが、資金負担を軽減する近道です。 税制優遇を最大化するため、年金積立とIRPを組み合わせ、最適な拠出限度額を満たす戦略が広く使われています。例えば、年金積立に一定金額を先に充て、残りの限度額をIRPで埋めることで、節税効率を最大化できます。こうして節約した税金を再投資の原資として活用すれば、複利効果をより大きく享受できる好循環が生まれます。周囲の知人の噂に頼るのではなく、国税庁の案内や信頼できる金融情報を基に正確に計算する必要があります。税金を減らすことは、つまり収益を上げることに等しいため、節税商品の活用は選択ではなく必須です。 💡 コアポイント退職年金IRPを活用すれば、年末調整で拠出額の最大16パーセントまで税額控除を受け、貴重な税金を節約できます。 6. 成功した退職のための長期投資マインドと実践 退職の時期は誰もが迎える未来ですが、どのように準備するかによって生活の質が全く変わります。短期的な株価の変動に一喜一憂するのではなく、10年後、20年後の遠い未来を見据え、黙々と資産を積み重ねる姿勢が必要です。会社員の金さんのように、毎月継続的に自動振替を実践し、定期的に口座を確認するというシンプルな習慣が、最終的に大きな差を生み出します。社会人経験の浅い頃から年金口座の重要性に気づき、少しずつ準備した人だけが、余裕があり豊かな老後を享受できます。今すぐ財布を開き、不要な消費を減らし、未来の自分に投資する気持ちで口座を開設してみてください。 金融市場は常に揺れ動き不安定な姿を見せますが、長期的に上昇傾向にある資産に投資すれば、最終的に笑うことができます。政府の制度的支援と多様な金融各社のイベント特典を積極的に活用し、賢く資産を増やしていく必要があります。老後の空白期を賢く乗り越えるための資産再配分戦略を事前に構想しておくことも、退職準備の重要な一部です。今日学んだ内容を基に、先延ばしにしてきた年金口座の開設と自動振替の設定を、今すぐ実践に移してみてください。あなたの賢明な今日の選択が、数年後に最も確かな温かい退職資産として堂々と返ってくるでしょう。 💡 コアポイント長期的な視点を持ち、継続的に年金資産を積み立てれば、誰でも安定した豊かな退職を迎えることができます。 よくある質問 退職年金IRPと年金積立の違いは何ですか? 年金積立はファンドや保険中心で加入できるのに対し、IRPは退職金も一緒に管理し、預金、株式型ファンド、上場投資信託など、はるかに多様な商品に投資できる総合的な年金口座です。 IRP口座に入金した後、途中で解約するとどうなりますか? やむを得ない事由がない場合の中途解約では、これまで受けていた税額控除の恩恵をすべて返還する必要があり、その他所得課税が課せられるため、可能であれば退職時まで維持することが望ましいです。 フリーランサーや自営業者もIRPに加入できますか? 所得税法上の収入があるすべての経済活動人口であれば、会社員でなくても誰でも自由にIRP口座を開設し、税額控除の恩恵を受けることができます。 IRP口座の資産運用手数料はどのくらいですか? 金融機関や非対面での開設有無によって、資産管理手数料と運用手数料が異なりますが、最近多くの証券会社が非対面加入顧客に手数料免除特典を提供しています。 =

退職年金IRPの税額控除限度額と、安心できる老後資産管理方法の総まとめ

退職年金IRP口座は、毎年の年末調整で大きな税金の還付を受けられるだけでなく、老後資金を確実に積み立ててくれる必須の金融商品です。会社員の金さんは、昨年年金口座を積極的に活用しなかったため、税金の負担が大きく後悔し、今年は毎月給料日に合わせて一定額を自動振替する方式を実践しています。複雑だからといって先送りする人が多いですが、基本的な構造とメリットを正確に理解すれば、誰でも簡単に資産管理ができます。最近では、様々な金融機関がモバイルギフト券を贈呈する加入キャンペーンを実施したり、自動振替環境を改善したりするなど、加入者向けのメリットを広げています。この記事では、税額控除限度額を最大化する方法から、安全な資産運用戦略まで、実用的な情報を一つずつ詳しく見ていきましょう。今から始める小さな習慣 하나가、将来の退職時の経済的な余裕を完全に変えてくれるでしょう。 = 退職年金IRPの税額控除限度額と、安心できる老後資産管理方法の総まとめ 1. 給料日の自動振替から始める年金シードマネーの作り方 1. 給料日の自動振替から始める年金シードマネーの作り方 最初のボタンを正しく留めることが資産の安定した増加につながるように、退職年金IRP口座においても規則的な積立習慣が最も重要です。毎月決まった日に給与口座から自動的に引き落としされるように設定しておけば、意識しなくても自然とまとまったお金が貯まる奇跡を経験できます。例えば、毎月25日に給料が入り次第、一定額をこの口座に自動振替し、翌日には年金貯蓄ファンドに追加で金額を分散する方式を活用すると効果的です。このような体系的なシステムを構築しておけば、消費欲求を自然にコントロールできるので、資産形成に大きな助けになります。意志だけで貯蓄しようとすると、途中で予期せぬ支出が発生して計画が崩れやすくなります。したがって、自動振替は選択肢ではなく、成功した老後準備のための必須の装置だと考えるべきです。 自動振替額は、自身の収入水準と年間積立限度額を考慮し、無理のない範囲で継続できる金額に設定することが賢明です。最初からあまりに大きな金額を設定すると生活費に負担がかかり、途中で口座を解約するという最悪の状況が発生する可能性があります。会社員の李さんは、毎月50万ウォンをコツコツと自動振替を維持した結果、数年でかなりの投資資本を貯めることができました。金額の大きさよりも、どれだけ長く中断なく積立を続けられるかが、最終的な資産規模を決定する核心的な要因です。金融機関が提供する自動振替サービスを積極的に活用し、大切な資産を毎月少しずつ積み重ねていきましょう。小さな金額でも、数年間複利効果と税制優遇が加われば、大きな差を生み出します。 💡 コアポイント毎月決まった日に自動で振替されるように設定すれば、消費をコントロールし、安定して退職資産を貯めることができます。 2. 最大限の税額控除メリットを得る賢い積立戦略 2. 最大限の税額控除メリットを得る賢い積立戦略 年末調整シーズンになると会社員の運命が分かれる中で、このとき最も強力な救世主となるのが、税額控除メリットのある年金口座です。退職年金IRPと年金貯蓄を合算して年間積立限度額まで埋めれば、所得区分に応じてかなりの金額の還付を受けられます。総給与が5,000万ウォンの会社員が限度額まで満額積立てば、毎年数十万ウォンから100万ウォンを超える税金を還付される幸運に恵まれます。税金を節約することは、つまり収益率を直接引き上げることに等しいため、資産運用の過程で絶対に見過ごすべきではありません。周りを見ていると、税制優遇を正しく知らず、貴重な還付機会を逃してしまう残念なケースをしばしば目撃します。 年間積立限度額が決まっているため、自身の年末調整の予想税額と残りの期間を綿密に計算し、年末にまとめて入れるのではなく、事前に分割して支払うのが良いでしょう。もし1年間の積立金額が不足している場合は、年末になる前に追加でまとまった金額を入金し、控除限度額を最大限に埋める戦略が必要です。朴さんは毎年秋になると、自分の年金積立明細を確認し、不足分を埋めることで倹約的に税金を節約しています。国家が提供する合法的な節税手段を積極的に活用することが、現代社会で資産を守る最も賢い近道です。税額控除を受けた金額を再投資の原資として活用すれば、複利効果をさらに最大化できます。 💡 コアポイント年間積立限度額を埋めて毎年年末調整で税金を還付受け、それを再投資することが節税のコアです。 3. 預金保護限度額と安全な資産運用のすべて 3. 預金保護限度額と安全な資産運用のすべて 貴重な老後資産を扱う口座であるため、元本が安全に保護されているかを綿密に検討し、金融機関を選択する必要があります。預金者保護法により、普通預金は金融会社ごとに元本と利子の合計で1億ウォンまで保護を受けることができます。退職年金IRP口座も、預金や派生結合商品などの安全な保護商品として運用される部分については、1億ウォンまで安全に保護されます。したがって、一つの金融機関にすべての資産を集中させるのではなく、預金保護限度額を考慮して複数の場所に分散して管理するのが安全です。金融機関が破産しても、保護限度額内であれば国家が元本を保証してくれるため、安心して老後資金を預けることができます。 安全性が高いからといって、すべての資金を預金だけに預けておくと、物価上昇率に追いつけず実質的な資産価値が低下する可能性があります。株式型ファンドや上場指数ファンド(ETF)などの実績分配型商品を適切に組み合わせて運用することで、長期的な収益率を満足できるレベルまで引き上げることができます。最近では、加入者のために多様な運用手数料を免除したり、モバイルギフト券を贈呈したりする充実したキャンペーンが開催されているため、こうした機会を逃さないことも大切です。自身の投資傾向が安定志向型か積極投資型かを正確に把握し、それに合った比率でポートフォリオを構築する必要があります。安全な預金と収益性の高い投資商品を適切に配分し、バランスの取れた資産管理体制を完成させてみてください。 💡 コアポイント金融会社ごとの預金保護限度額を確認し、安全資産と投資商品を適切に配分して資産を保護すべきです。 4. デフォルトオプション制度で放置された年金を救う 加入した退職年金IRP口座を忘れてしまい、後になって退職時期になって初めて収益率を見て驚く人が非常に多いです。過去には、加入者が直接運用指示を出さなければ現金状態で長期間放置され、物価上昇に押されて資産が削られる問題が発生していました。こうした欠点を補完するために導入された制度がデフォルトオプションであり、事前に指定した商品で自動的に資産を運用させる装置です。一定期間加入者の運用指示がない場合、事前に選択したポートフォリオに従って自動的に投資が進み、大切な資産が眠ったままになるのを防ぎます。定期的に口座を確認する時間が不足している会社員にとっては、渇いた大地に降る恵みの雨のようなありがたい制度です。 デフォルトオプションの商品を選ぶ際は、自身の退職時期と残りの期間、そして許容できるリスクの大きさを慎重に考慮する必要があります。退職までまだ数十年ある若い加入者であれば、やや積極的な傾向の商品を選んで積極的に収益を追求するのが有利です。逆に退職が目前に迫った加入者であれば、元本保全に焦点を当てた安定型商品を選択し、資産の変動性を減らす必要があります。崔さんはデフォルトオプションの設定を先延ばしにして、収益率がほとんど出ないことに後늦く気づき、自分に合ったポートフォリオにすぐに変更しました。自分の年金口座が現在どのような状態で運用されているかを定期的にチェックし、適切な商品を指定しておく細やかな関心が必要です。 💡 コアポイント運用指示がない場合に自動的に資産を運用してくれるデフォルトオプションを活用し、放置される資産を防ぐべきです。 5. 中途解約の誘惑に打ち勝ち、老後を守る方法 急にまとまったお金が必要な状況が生じると、最もまず手を付けやすいのが、これまで貯めてきた退職年金IRP口座です。しかし、この口座をやむを得ない事由ではなく単なる気分転換で中途解約すると、これまで受けていた税制優遇をすべて返還しなければならない恐ろしいペナルティが待っています。税額控除を受けた元本と運用収益に対して雑所得課税が課せられるため、実際に手元に入るお金は想像よりもずっと少なくなる可能性があります。鄭さんは過去に、全額保証金を用意するという名目で年金口座を果敢に解約したところ、翌年の年末調整時に高額な追徴金を課され、大きな衝撃を受けました。目の前の急な火事を消そうとして、退職後の安心できる囲いを丸ごと崩す愚かな決定をしないよう注意が必要です。 やむを得ずお金が必要な緊急事態の場合でも、口座を完全に解約するのではなく、住宅購入や破産など法律で定められた例外事由に該当するかどうかをまず確認すべきです。あるいは、緊急資金口座を別途用意し、年金口座に手を付けることを根本的に遮断する財務管理の習慣を身につける必要があります。一度壊れた年金口座は元に戻すのが困難なだけでなく、複利効果の流れが途切れて老後準備全体に大きな打撃を与えます。退職時期まで最後まで口座を守り抜くことで初めて、低い税率の年金所得税の適用を受け、充実した老後を送ることができます。目の前の誘惑と危機的状況を賢く乗り越え、最後まで完走する人が、結局退職後の経済的自由を手にします。 💡 コアポイント中途解約すると莫大な税金の負担に遭う可能性があるため、例外事由でなければ最後まで維持すべきです。 6. 安心できる退職設計のための最終チェックと実践 これまで見てきた内容を基に、今日すぐに自分の退職年金IRP口座を開いて状態を確認することが何よりも重要です。自動振替が正しく設定されているか、年間税額控除限度額を埋めるための積立額が十分かどうか、一つずつ確認してみてください。金融機関が提供する様々な加入キャンペーンや手数料引き下げのメリットも逃さず活用すれば、資産を増やすのに小さな活力になります。完璧な計画を立てておいて実践しないよりも、少し拙くても毎月コツコツと積立し管理することが、成功した老後への確実な道です。退職という遠い未来の話ではなく、今まさに始まる小さな実践が積み重なり、快適で余裕のある老後を作ってくれます。この記事を読んだすべての読者が、賢明な資産管理戦略を通じて、経済的に自由で笑顔で退職を迎えられることを心から応援しています。 💡 コアポイント今日口座を確認し、継続的な積立と管理を実践して、安定した退職を準備すべきです。 よくある質問 退職年金IRP口座は会社員でなくても加入できますか? 所得のある自営業者やフリーランサーだけでなく、所得のない主婦や学生も誰でも個人型退職年金口座に加入できます。ただし、税額控除のメリットは、給与所得や事業所得などの総合所得がある人にのみ適用されます。 年間積立できる最大金額はいくらですか? 年金貯蓄とIRPを合算して年間最大1,800万ウォンまで積立でき、このうち税額控除は最大900万ウォンの限度額まで適用を受けることができます。自身の所得と財政状況に合わせて、毎年積立額を柔軟に調整するのが良いでしょう。 口座を解約せずに一部を引き出すことも可能ですか? 無住宅者の住宅購入や全額保証金の引き出し、あるいは本人や家族の破産や介護など、法律で厳格に規定された特別な例外事由に該当する場合のみ、部分引き出しが許可されます。単なる生活費の不足や個人的な理由では部分引き出しは不可能なので注意が必要です。 預金保護限度額は金融会社ごとにどのように適用されますか? 同一の金融会社内で、普通預金と退職年金などの保護商品の元本と利子をすべて合算して、最高1億ウォンまで預金者保護法により安全に保護を受けることができます。したがって、資産が多い場合は複数の金融機関に分散して加入するのが安全です。 =

サムスン証券「株式集め」サービス2周年、利用者の70%が節税口座を選んだ理由

サムスン証券が発表した「株式集め(株をコツコツ買う)」機能が、ついにリリースから2周年を迎えました。その中で、利用口座全体の70%に相当する割合が、税金を節約できる節税口座に集中していることが確認されました。毎月決まった日に、希望する金額分だけ国内外の優良株や上場投資信託(ETF)を自動的に購入するこの積立買い方式は、今や短期的な値動きによる利益を追い求める投資文化を変えつつあります。実際、多くの人が毎回株価を確認してストレスを感じる代わりに、積立買いを通じて着実に資産を増やしていく 방식을好んでいます。会社員の金氏は、毎月給与支給日に米国代表指数ETFの自動買いを設定しているため、株式市場が揺れても安心して本業に集中できると述べています。このように、資産管理に対する人々の見方が変わり、単に株を売買するだけでなく、税制上のメリットまで得ようとする賢い投資家が急速に増加する傾向にあります。この記事では、「株式集め」サービスのこれまでの成果とともに、なぜ数多くの資産家や会社員がこの方法を節税口座と組み合わせて活用しているのかを詳しく掘り下げていきます。 = サムスン証券「株式集め」サービス2周年、利用者の70%が節税口座を選んだ理由 1. 「株式集め」2周年と節税口座への集中現象 1. 「株式集め」2周年と節税口座への集中現象 サムスン証券の「株式集め」機能が世に出たのはちょうど2年前ですが、利用者の投資パターンに大きな変化が感じられています。関連統計によると、利用口座総数の約70%が、仲介型個人総合資産管理口座(ISA)をはじめ、年金貯蓄や退職年金などの節税口座であることが集計されました。投資された総注文金額で見ても、約3分の2という膨大な資金がこれらの節税口座を通じて流入していることが明らかになりました。これは、単に銘柄を自動的に買い集める利便性だけでなく、節税効果も同時に享受しようとする人々の実用的な投資戦略が反映された結果です。以前は株式投資は必ずしも一般証券口座を通じた短期売買という形で認識されていましたが、今は完全に変わりました。税制上のメリットを最大化できる口座と定期買い付け機能を組み合わせることで、長期的な資産増殖の基盤をしっかりと築く人々が急増しているのです。 過去には、株式市場に毎日アクセスしてリアルタイムの価格を見ながら売買タイミングを図ることが、株式投資の定石のように考えられていました。しかし、会社生活や本業で忙しい現代人にとって、このような方法は莫大な時間の浪費と精神的な疲労をもたらすものでした。「株式集め」機能は、顧客が直接買い付け周期となる曜日や日付を決め、希望する金額を入力しておくだけで、自動的に株式を購入してくれる仕組みになっています。これにより、株価下落時に恐怖に駆られて安値で株を売ってしまうミスを減らし、価格が低い時にはより多くの数量を購入できる平均取得単価の平準化効果を得ることができます。さらに、税負担を軽減してくれる節税口座の長所が加わることで、投資効率が最大化されるのは自然な流れでした。毎月少しずつ資金を投入して退職資金を準備しようとする会社員がこの方法を積極的に選択する中で、サービスの裾野は急速に広がりました。 💡 キーポイント「株式集め」利用口座の70%が節税口座に集中し、節税と長期投資の組み合わせが主流の地位を確立しました。 2. 多様な口座対応と長期投資定着の秘密 2. 多様な口座対応と長期投資定着の秘密 このサービスの最大の長所の一つは、一般総合口座だけでなく、多様な目的の特殊口座をすべてサポートしている点です。顧客は仲介型ISAはもちろん、年金貯蓄、退職年金、法人口座、さらには金現物口座に至るまで、自分の目的に合った多様な「器」を選択できます。実際にサービスを6ヶ月以上継続して利用してきた顧客を対象とした調査では、驚くべきことに91%に達する加入者が、現在もサービスを解約せずに継続利用していることが明らかになりました。一度自動買い設定を行えば、面倒な手作業なしに着実に資産が積み上がっていく経験をした投資家たちは、簡単に離脱しないということです。また、利用顧客全体の67%に達する人々は、単一の銘柄ではなく2件以上の銘柄を複数運用し、分散投資を実践しています。 これらの指標は、「株式集め」機能が単なるイベント的な機能にとどまらず、人々の日常的な資産管理手段として完全に根付いたことを示しています。毎月口座から一定額が引き出され、優良資産に変わっていく過程を見るだけでも、自然と貯蓄習慣が身についていきます。株価が上がるときは心が満たされ、下がるときは安くより多くの株を集められるという心理的な余裕が生まれるため、長期投資が 훨씬容易になります。周囲の噂に振り回されて追従売買したり、借金をして投資したりする危険な行動の代わりに、落ち着いて優良資産の数を増やしていく楽しさを感じる人々が 늘어나ています。証券会社にとっても、顧客が長期的に資産を保有し、忠誠度の高い関係を維持することで、ポジティブな効果を得ています。今後、このような積立投資文化を支える金融商品や機能は、さらに進化していくと予想されます。 💡 キーポイント加入者の91%が長期間の利用を継続しており、複数銘柄による分散投資が日常化されています。 3. 口座別のカスタマイズされた投資嗜好と人気銘柄分析 3. 口座別のカスタマイズされた投資嗜好と人気銘柄分析 投資家がどの口座を活用するかによって、取り扱う銘柄の傾向にも明確な違いが見られる興味深い様相が確認されました。まず、一般総合口座の場合、米国現地に上場した有名なETFや成長性が高い個別銘柄に資金が集中する傾向が強く見られました。一方、税制上の優遇措置がある仲介型ISAや年金口座では、指数に連動する安定した商品や、配当収益をもたらす資産、そして金関連商品への嗜好性が非常に高く現れました。「集め」人気銘柄の上位には、国内外を代表する主要な指数型ETFが大量に並んでおり、変動性を下げようとする意図が明確に示されました。これに加えて、安定したキャッシュフローを生み出す配当型資産と、インフレ対策に有利な資源商品への長期的な分散投資を求める需要も明確に感じられました。 このような口座別のカスタマイズされた投資傾向は、各制度が持つ特性を賢く理解し適用した結果と見ることができます。年金やISAのような節税口座は長期保有が必須であるため、短期的な値動きが激しい高リスク銘柄よりも、右肩上がりの指数型商品や配当株の方がはるかに有利だからです。投資家たちは、税額控除のメリットを得ると同時に、退職後の生活に備えた堅固なキャッシュフローの窓口を少しずつ作り上げています。一方、資金運用の制約が比較的少ない一般口座では、トレンドに敏感な海外のイノベーション企業や新興成長株を取り込み、攻撃的な収益を追求する戦略を取ります。このように、自分の投資傾向と口座の性質を正確にマッチングさせて資金を運用する姿勢は、成功した資産形成のための最も賢い羅針盤となります。 💡 キーポイント総合口座は個別株式と米国商品を好む一方、節税口座は指数連動型と配当商品を軸に資産を積み重ねています。 4. ユーザーの利便性を高める機能改善と今後の計画 4. ユーザーの利便性を高める機能改善と今後の計画 証券会社は、過去2年間にわたり顧客の声に積極的に耳を傾け、「株式集め」機能の完成度を着実に高めてきました。当初は単なる定期買い付け機能のみを提供していましたが、その後、投資可能な資産クラスを大幅に拡大し、配当金を自動的に再投資する機能も導入しました。また、初心者の投資家がどの銘柄を選べばよいか迷った際に参考にするための人気ランキングや注目銘柄などの多様な探索機能も追加されました。モバイルアプリ内で自分の収益率を一目で確認でき、預り金が不足している場合に簡単にチャージできるように、管理の利便性も継続的に改善されました。これらの努力のおかげで、アプリを利用する顧客は複雑なメニューを探し回ることなく、直感的に自分の積立投資の状況を把握できるようになりました。 今後の計画も、投資家の期待を集めるに十分な内容で満たされています。証券会社側は、今後複数の銘柄を一度に指定して一括で集められる便利な機能を追加する方針です。さらに、顧客が投資タイミングを逃さないよう通知システムをさらに高度化し、世界中の多様な資産クラスに投資対象を継続的に拡大していく予定です。単に個人顧客の退職資金 마련を助けることを超えて、子供のための名義口座や法人資産管理の領域までサービスを拡大するという抱負も明らかにしました。このように、顧客の多様なライフサイクルや投資目的に合わせたカスタマイズされたソリューションが次々と発表されれば、市場での地位はさらに確固たるものになると見られます。 💡 キーポイント配当再投資および探索機能が強化され、今後複数銘柄の一括買い付け機能と通知システムの高度化が推進されます。 5. 積立投資がもたらす心理的安定感と成功戦略 5. 積立投資がもたらす心理的安定感と成功戦略 株式市場が毎日上下して投資家の心を揺さぶる中、積立投資方式がもたらす心理的安定感は、お金では測れないほど大きいです。毎日株価画面を凝視し、今日買うべきか売るべきか悩む行為は、日常生活に支障をきたすだけでなく、感情的な売買につながり損失を拡大しやすいです。しかし、すべてをシステムに任せ、毎月決まった日に自動的に買い付けが行われるように設定しておけば、市場の変動に一喜一憂しなくなります。株価が暴落する時期には、むしろ安値でより多くの株を集めているという考えで安心し、株価が上がる時は保有資産の価値が増える喜びを味わえます。周囲の知人がどの銘柄で大きく儲けたという話に揺らぐことなく、自分のペースで資産を積み重ねていく複利の魔法を存分に体験できます。 成功した積立投資を完成させるためには、いくつかの原則を覚えておくことが 좋습니다。第一に、自分の収入水準に合わせて、絶対に無理のない範囲で毎月引き出される金額を設定することで、生活費に支障をきたしません。第二に、短期的な株価下落に驚いて途中で設定を解除したり売却したりする誤りを犯さず、最低数年以上という長い目で見て継続的に維持する忍耐強さが 필요합니다。第三に、税制上のメリットを十分に享受できる年金貯蓄やISAを積極的に活用し、収益の実質的な価値を高めることが賢明です。この3つの原則を守れば、普通の会社員でも退職時に確かな経済的自由を享受するための足場を十分に築くことができます。今でも遅くありません。机に向かい、毎月自分のために働いてくれる頼もしい優良資産を一つずつ選んで、自動買い設定を始めてみることをお勧めします。 💡 キーポイント積立投資は市場変動から来る恐怖を軽減し、長期複利効果を通じて確実な資産増殖を助けます。 6. 今後の資産管理トレンドと賢い実践方法 6. 今後の資産管理トレンドと賢い実践方法 今後の資産形成市場は、短期売買中心の投機的な性格よりも、体系的なシステムを活用した長期資産管理中心に完全に再編されるでしょう。過去には、情報に敏感な少数のプロ投資家しか大金を稼げると考えられていましたが、今は誰でもモバイルアプリを通じて簡単に自分だけの資産ポートフォリオを構築できます。特に、税金を節約する節税口座と自動的に株を買い集める機能の組み合わせは、普通の会社員でも富裕層の資産管理方法を模倣できる強力な武器となりました。物価は上がり、退職後の生活は長くなる時代において、毎月着実に優良株やETFを集める習慣は、選択ではなく生存のための必須条件になっています。今日見たサムスン証券の事例のように、私たちの周りの金融サービスも、顧客がより簡単に長期投資を実践できるようにする方向で目覚ましい進化を遂げています。 したがって、今すぐ自分の資産状況を点検し、税制上の優遇措置を受けられる口座が適切に開設されているか確認する必要があります。毎月コーヒー一杯分の費用や不要な支出を少し節約して、世界経済を牽引する優良企業の株式を1株ずつ集めていけば、数年後に驚くべき変化に直面することでしょう。周囲の噂に流されて危険な銘柄に全財産を賭ける代わりに、システムに基づく定期買い付けで落ち着いて自分の口座の体力を養っていくべきです。今の小さな実践と継続性が集まり、将来の老後の頼もしい支えとなり、経済的自由への最も確実な近道を切り開いてくれるでしょう。今日からでも自分に合った銘柄を選んで自動買い設定を始めて、長期投資がもたらす真の複利の喜びを直接体験してみてください。 … Read more

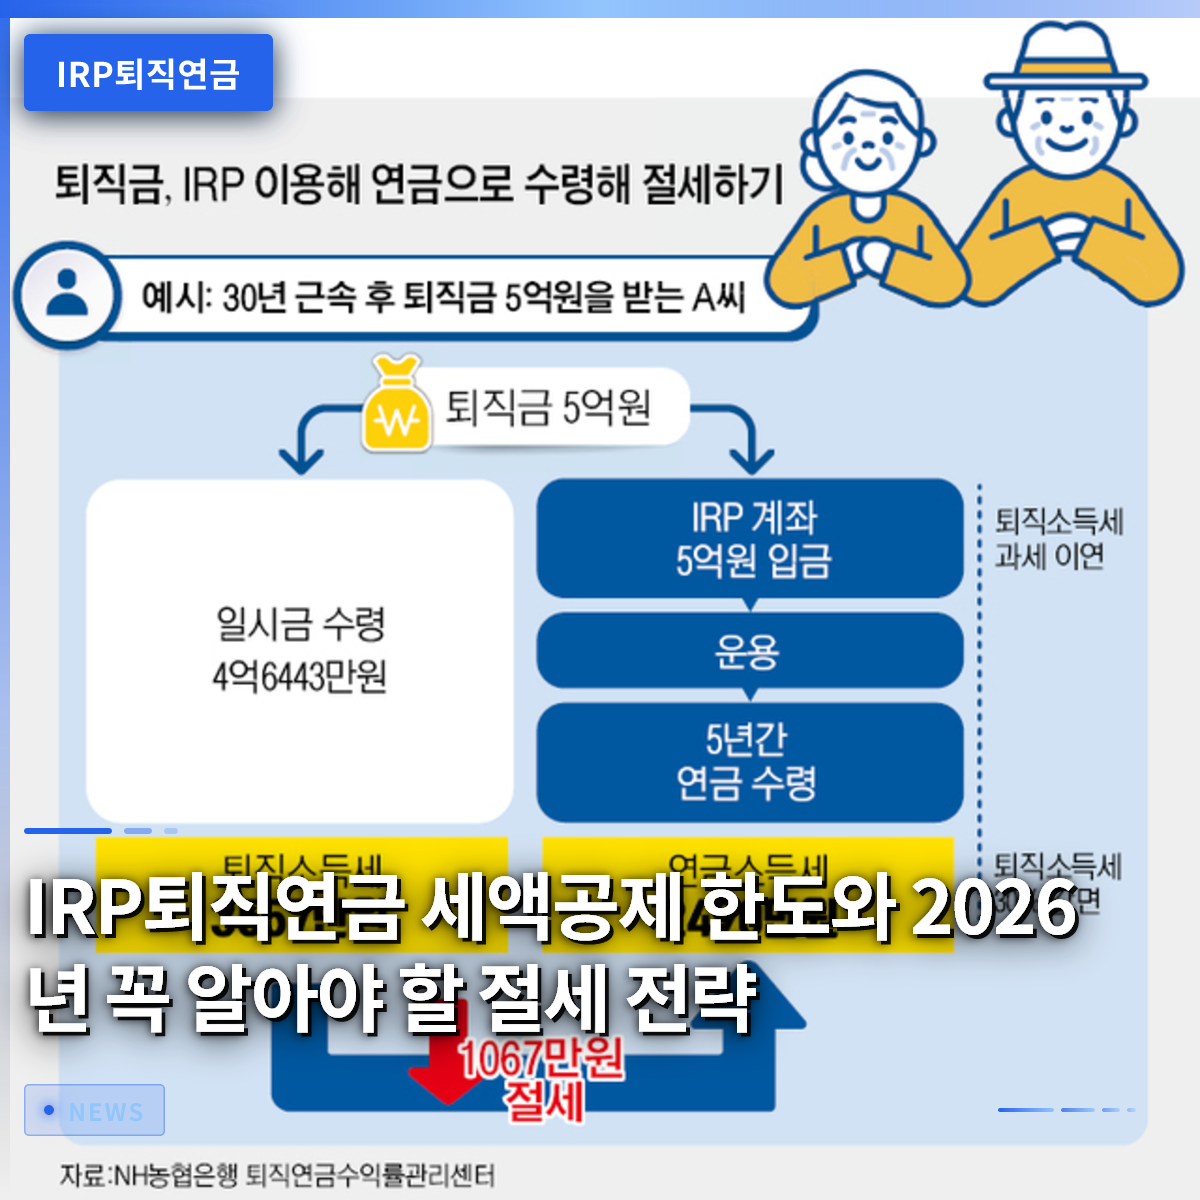
IRP退職年金の税額控除限度額と2026年に必ず知っておくべき節税戦略

IRP退職年金口座は、毎年の確定申告(年末調整)で数十万ウォンから最大100万ウォン以上もの税金の還付を受けられる、サラリーマンにとって必須の金融商品です。昨年、同僚のキム係長は確定申告の還付金明細書を受け取って驚きました。普段から注目していたIRPに追加拠出をしていたおかげで、予想外のまとまったお金を還付されたからです。多くの人が単に老後のための貯蓄だと思いがちですが、実際には毎年やってくる税金の負担を防いでくれる頼もしい盾の役割を果たしています。最近、金融業界では税法改正に合わせて多様な節税講座やウェビナーを開催し、こうした口座の活用方法を積極的に周知しています。今回の記事では、IRP退職年金の正確な税額控除 혜택と限度額、そしてサラリーマンが必ず押さえておくべき運用ノウハウを詳しく見ていきましょう。老後の生活と直近の節税を同時に叶えたい方は、ぜひ最後までお読みください。 = IRP退職年金の税額控除限度額と2026年に必ず知っておくべき節税戦略 1. IRP退職年金とは何か 1. IRP退職年金とは何か 個人型退職年金と呼ばれるIRPは、労働者が転職や退職時に受け取った退職金を自分の名義の口座に積み立て、55歳以降に年金として受給できるように支援する制度です。かつては退職給付を受け取る人だけが義務的に作成する必要がありましたが、今は所得があるサラリーマンや自営業者も自由に加入して資産を増やせます。職場生活を送っていると、退職時に退職金を一時金で受け取って生活費に使ってしまうことがありますが、これをIRP口座に移管すれば税金の繰延べを受けながら、退職資金をそのまま守り抜くことができます。法的に金融会社が管理する安全な年金専用ポートフォリオ資産に分類されるため、国家が安全網を厚く支えてくれるようなものです。周囲を見渡すと、転職するたびに退職金を精算して使い果たし、実際に退職するタイミングで後悔している知人をよく見かけます。したがって、この制度を積極的に活用して貴重な退職資金を確保し、複利効果を享受することが、賢い資産管理の第一歩です。 💡 核心ポイントIRPは退職金の保管だけでなく、老後資金の準備のための必須口座です。 2. 税額控除 혜택と限度額の整理 2. 税額控除 혜택と限度額の整理 年金貯蓄とIRPを合算すると、年間最大900万ウォンまで税額控除 혜택を受けられるため、サラリーマンの関心は非常に高まっています。総給与が5,500万ウォン以下の労働者であれば16.5%の控除率が適用され、最大148万5,000ウォンという驚くべき税金の還付を受けられます。総給与がそれを超える場合でも13.2%の控除率が適用され、最大118万8,000ウォンの還付 혜택を確保できるので、サラリーマンにとって最高の資産形成手段です。例えば、毎月一定額をコツコツ拠出し、年末に900万ウォンを満たしたサラリーマンは、「給料以外は何も上がらない」と言われる時代に、恵みの雨のようなボーナスをもらった気分になれます。金融会社が主催する多様な税法関連ウェビナーでも、こうした節税口座の限度額いっぱいまで積み立てることを、年末最高の資産形成の秘訣として挙げています。いつものカフェで毎朝飲むコーヒー代を節約するよりも、この口座への拠出額を増やす方が、節税効果の面でははるかに有利です。 💡 核心ポイント年金貯蓄と合算して最大900万ウォンまで税額控除 혜택を受けられます。 3. デフォルトオプションと資産運用方法 3. デフォルトオプションと資産運用方法 加入者が直接投資商品を選ばない、または放置した場合、事前に指定した商品で自動的に運用されるデフォルトオプション制度が定着し、収益率の管理が一段と容易になりました。かつては忙しい職場業務に追われ、口座にお金を入れても放置してしまい、預金レベルの低い利子しか得られないケースが後を絶ちませんでした。しかし、今は一定期間運用指示がない場合、金融会社が加入者の傾向に合ったファンドやポートフォリオで資産を運用してくれるため、放置型投資家にとって大きな助けになります。統合年金ポータルを通じて、自分が加入した商品の長期収益率や各種手数料コストを一目で比較でき、透明性の高い資産管理が可能です。安定した元本保証型商品から実績配当型ファンドまで、自分の投資傾向に合わせて適切に配分することが、長期収益率を高める核心の秘訣です。周囲で資産管理をうまくしている先輩を見ると、必ずしも預金だけに預けず、定期的にポートフォリオを確認し、収益率を細かくチェックしているのが分かります。 💡 核心ポイントデフォルトオプションを活用すれば、放置された資金も効率的に運用できます。 4. 中途解約時の注意点と不利益 税額控除 혜택を十分に受けたからといって、急な資金が必要だからといって安易に中途解約すると、莫大な税金の負担にさらされる可能性があるため、特に注意が必要です。これまで受けていた税額控除額と運用収益に対して、その他所得税16.5%が一括して課税されるため、小利を得て大損をする結果を招く可能性があります。法的に定められたやむを得ない事由である破産や天災地変、死亡などの場合を除き、可能な限り解約を避ける方が得策です。もしまとまったお金が本当に必要であれば、全額解約よりも、住宅購入や長期介護など法律で認められている引出条件を慎重に検討することが賢明です。同僚の一人は、急に車を乗り換えたくて口座を解約したところ、税金で大きなお金を吐き出し、深い溜息をついた痛ましい記憶があります。直近の誘惑に打ち勝ち、55歳以降の年金受給時点までコツコツ維持することが、結局勝利する資産形成戦略です。 💡 核心ポイント中途解約時は税金の負担にさらされる可能性があるため、最後まで維持することが重要です。 5. ISA満期資金との連携活用 個人総合資産管理口座(ISA)の満期資金をIRPに振替えると、追加的な税額控除 혜택を受けられるため、上級者之间で人気抜群の秘訣です。ISA口座で3年間非課税 혜택を受けながらしっかり貯めたまとまったお金を、満期直後に年金口座へそのまま移し替えると、一石二鳥の効果を享受できます。この際、振替金額の10%(最大300万ウォン限度)まで追加的に税額控除対象に含めてくれるため、節税効果がまさに最大化されます。社会人初期からISAで種銭を増やし、満期になった時にこの方法を使えば、他者よりもはるかに速く老後資産を増やしていくことができます。銀行や証券会社の窓口を訪れる顧客に対しても、スタッフがこうした連携方法を積極的に推奨するほど、すでに普及した資産管理の公式です。2つの口座の長所を有機的に連携して活用すれば、毎年税金を心配せず、安心して未来を準備できます。 💡 核心ポイントISA満期資金を年金口座に振替えると、追加控除と節税が可能です。 6. 2026年に変わる税法と展望 来年の税法改正を前に、金融市場では節税口座を先行確保しようとする動きがさらに活発になり、関連ウェビナーや説明会も盛んに開催されています。政府と金融当局が老後保障のために私的年金活性化政策を継続的に推進しているため、今後の 혜택と重要性はさらに高まる見込みです。個人が直接管理すべき情報が増えているものの、統合年金ポータルのようなプラットフォームをうまく活用すれば、誰でも簡単に自分の積立金 현황を把握できます。今すぐ自分のスマホアプリを開いて、今年の税額控除限度額をどれだけ満たしたか確認し、不足分を追加拠出してみてください。小さな関心と実践が積み重なり、後日の退職時に豊かな生活を楽しめる頼もしい支えとなるでしょう。今日からでも給料日に自動振替額を少し増やして、節税と老後対策という二兎を追う賢いサラリーマンになりましょう。 💡 核心ポイント変わる税法に合わせてコツコツ拠出し、管理することが成功の鍵です。 よくある質問 IRP口座は誰でも加入できますか? 所得があるサラリーマンや自営業者なら誰でも加入でき、所得のない専業主婦も一部の加入条件に基づいて作成できます。 年金貯蓄と合算していくらまで控除を受けられますか? 年間最大900万ウォンまでの拠出金額について税額控除 … Read more

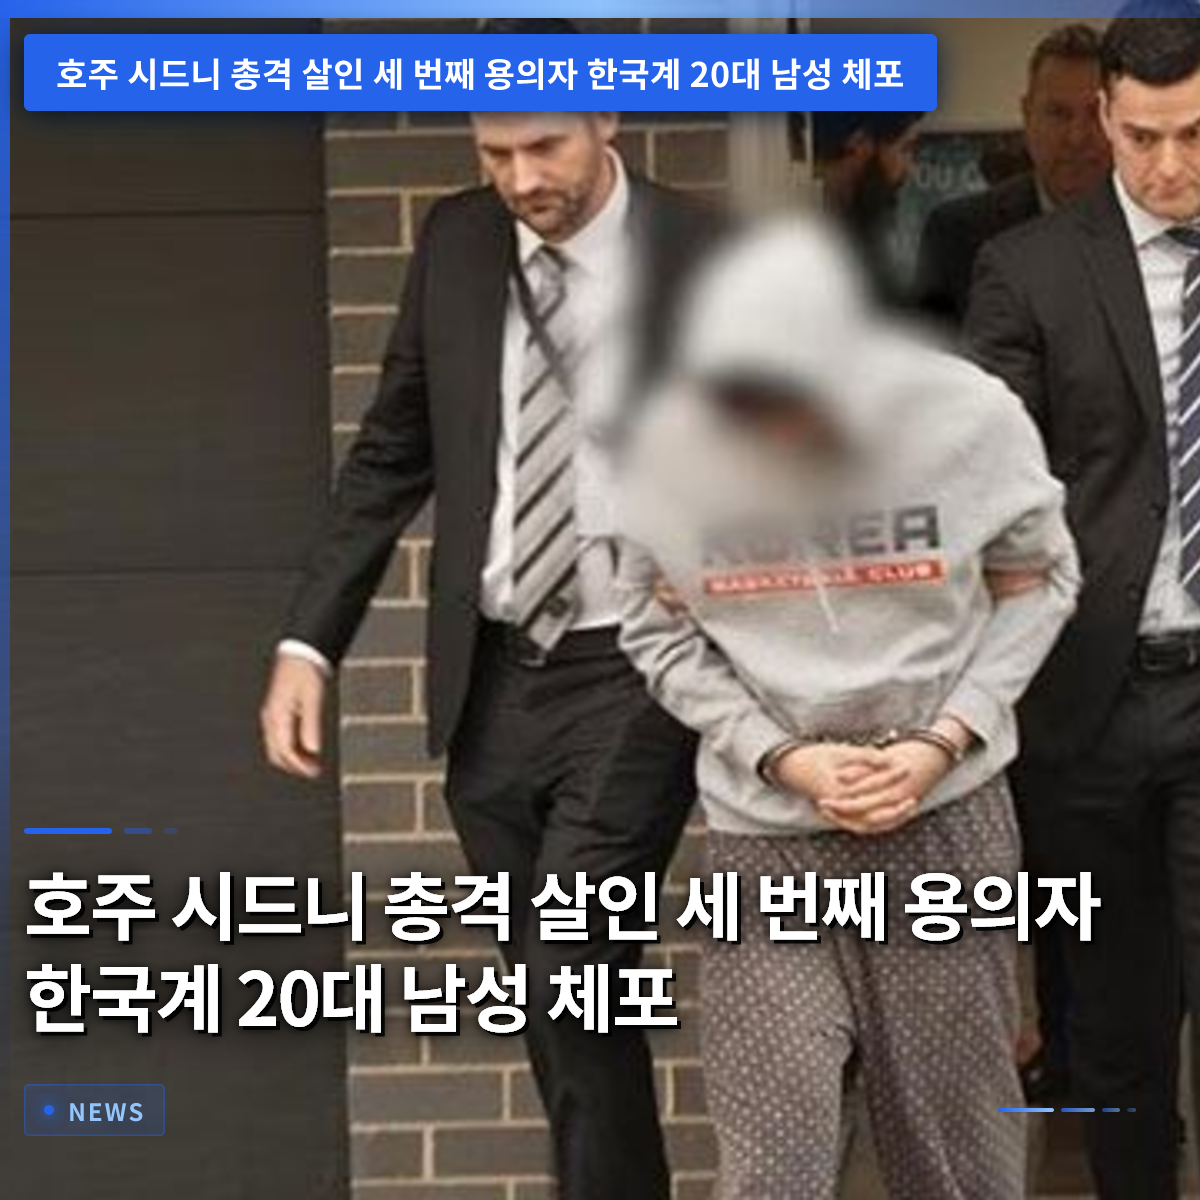
オーストラリア・シドニー銃撃殺人事件、3人目の容疑者は韓国人系20代男性と判明、逮捕

今月初め、オーストラリア・シドニー西部地域で発生した衝撃的な銃撃殺人事件に関連し、現地警察が3人目の容疑者を検挙しました。その人物が韓国人系の20代男性であることが判明し、大きな衝撃を与えています。ニューサウスウェールズ州警察は、殺人および犯罪組織参加などの重大な容疑を適用し、21歳のA氏を逮捕して徹底的な捜査を続けています。特に、容疑者が逮捕された際、胸に大きく韓国を意味する文字が書かれた灰色のTシャツを着用していた様子が放送メディアを通じてそのまま伝えられました。事件当時、現場周辺では無差別な銃撃により、残念ながら40代の男性が命を落とす悲劇が起きました。警察は、彼らが事前に緻密に犯行を計画した可能性と、誤認による射撃であった可能性の両方を視野に入れ、捜査を拡大しています。本記事では、事件の全貌とともに現地警察の捜査の進捗状況を詳しく見ていきましょう。 = オーストラリア・シドニー銃撃殺人事件、3人目の容疑者は韓国人系20代男性と判明、逮捕 1. 事件の発端と被害者の死亡 1. 事件の発端と被害者の死亡 今月初め、オーストラリア・シドニー西部に位置するメリランド地区の平穏な住宅地で恐ろしい銃撃事件が発生し、現場は阿鼻叫喚の地と化しました。当時、午後3時を少し過ぎた頃、静かな住宅地の路地を揺るがす銃声が響き渡り、住民たちは恐怖に震えなければなりませんでした。銃撃を受けて倒れた40代の男性は、通報を受けて駆けつけた救急隊員によって緊急の応急処置を受けましたが、残念ながら最期を遂げてしまいました。警察と緊急救助人員が瞬く間に現場を埋め尽くし、周辺道路は封鎖され、一帯は極度の混乱に陥りました。普段比較的治安が安全だと信じていた居住地域で、大낮に起きた殺人事件のため、近隣住民の衝撃と不安感は頂点に達しました。目撃者の証言によると、犯行直後に不審な車両が慌てて現場を離れる様子が捉えられ、警察は直ちに専任捜査チームを編成しました。警察は事件発生直後、ドローンという先端機器を活用して現場周辺の動きをリアルタイムで監視し、証拠の収集を開始しました。現場に残された弾殻と周辺防犯カメラ映像の分析を通じて、容疑者の移動経路を立体的に追跡することに注力しました。被害者が残念ながら命を落とした住宅内部と庭の周辺では、精密な鑑識が数日間昼夜を問わぬまま続けられました。犯行に使われた道具や車両の行方を探すため、警察は周辺道路のすべての通行記録を隅々まで調べました。こうした迅速かつ立体的な捜査網のおかげで、事件発生初期から容疑者の身元を素早く特定できる足がかりが整えられました。 💡 核心ポイント今月初めシドニーの住宅地で起きた銃撃により40代の男性が死亡し、警察は先端機器を動員して捜査に着手しました。 2. 3人目の容疑者、韓国人系20代男性を逮捕 2. 3人目の容疑者、韓国人系20代男性を逮捕 現地警察は、緻密な追跡の末、今回の殺人事件の3人目の主要容疑者に指名された21歳の韓国人系男性をようやく検挙することに成功しました。ニューサウスウェールズ州警察当局は、メディアブリーフィングを通じて、メリランド一帯で潜伏していたA氏を逮捕したことを公式に発表しました。逮捕されたA氏は、殺人容疑はもちろん、悪名高い現地の犯罪組織に深く関与した容疑も同時に受けており、重刑を免れることは難しそうです。警察は、彼が直接傍観したり銃を撃ったりしなかったとしても、今回の犯罪行為において非常に重要な役割を担ったと確信しています。特に、彼が事件前後で銃撃犯が無事に逃走できるように車を乗せてあげたり、移動経路を案内したりした決定的な共犯者だと把握しています。犯行に使われた証拠車両を完全に廃棄する過程でも、この男性が深く関与した状況が捉えられ、捜査の圧力はさらに強まっています。現地の公共放送を通じて公開された逮捕時の映像は、在留外国人社会と大衆に大きな衝撃と困惑を与えました。映像の中でA氏は、胸に鮮明に特定の国の名前が書かれた灰色のTシャツを着用し、手錠をかけたまま警察署へ移送されていました。無表情で警察の誘導に従って移動する彼の姿は、複数のメディアを通じて瞬く間に広まりました。現地在留外国人は、韓国人系の青年がこれほど恐ろしい国際犯罪組織に関与して逮捕されたという事実に、悲しみと怒りを隠せません。警察は、彼がなぜこの犯罪に関与したのか、組織内での正確な位置はどこなのかを明らかにするため、強硬な取り調べを行っています。 💡 核心ポイントシドニー銃撃事件の3人目の容疑者として韓国人系21歳男性が逮捕され、犯罪組織参加および逃走支援の容疑を受けています。 3. 先に逮捕された共犯者の正体 3. 先に逮捕された共犯者の正体 今回の銃撃殺人事件に関連し、警察は3人目の容疑者を捕まえる前に、すでに関与した主要な共犯者を順次検挙していました。最初に警察の捜査網に引っかかったのは、18歳の若者B氏で、事件現場で直接銃撃を加えた容疑を受けています。B氏もまた、犯罪組織の指示を受けて残虐な犯行を働いたとされ、逮捕当時厳重な警戒の中で捜査を受けました。続く警察の追加捜査過程で、犯行に加わった28歳の女性C氏が先週再び逮捕される成果がありました。女性C氏は直接銃を撃ちませんでしたが、銃撃犯たちが犯行を働く間、周囲を徹底して監視し、逃走を手助けした容疑を受けています。このように性別や年齢が異なる人物たちがクモの巣のように絡み合い、組織的に犯行を分担したことが判明し、警察は今回の事件を単なる偶発的な犯罪とは見ていません。警察は、彼らが事前に徹底的に役割を分担し、緻密に犯行を準備した状況を複数の証拠を通じて確保しました。誰かが監視を担当し、誰かが車を運転し、また別の者が証拠を消すなど、組織的な動きが明確に捉えられました。彼らが属する犯罪組織の実態を把握するため、通話記録や金融取引内訳などを広範に分析中です。若い年齢の青年たちが海外で残虐な犯罪に関与する背景には、深く根を張った闇の組織が存在するという分析が支配的です。警察は、彼ら間のつながりを完全に断ち切るため、捜査力を総動員して追加共犯の摘発に力を入れています。 💡 核心ポイント直接銃撃を加えた18歳男性と逃走を手助けした28歳女性が先に逮捕され、これらは組織的な共犯者です。 4. 誤認犯行の可能性と捜査拡大 4. 誤認犯行の可能性と捜査拡大 現地警察は、今回の事件の被疑者が犯した行為が、当初他の人を標的としていた可能性を視野に入れ、捜査を拡大しています。被疑者が犯行を緻密に準備し計画したことは明白ですが、ターゲットを完全に誤認し、間違った無実の被害者を殺害した状況が捉えられました。死亡した40代の男性は普段平凡な日常を送っていた人物であったため、犯罪組織が狙っていた実際の人物と顔や車が重なった確率が高いです。警察はこの点に注目し、犯罪組織内部の受託殺人の依頼内容や怨恨関係を集中的に把握しています。もし誤認殺人と最終的に判明すれば、関係者に適用される容疑はさらに重くなり、処罰の水準も非常に高くなるでしょう。警察は、ドローンと周辺商業施設の防犯カメラ映像資料をもう一度詳細に分析し、当時の状況を再構築しています。被疑者が犯行前後で交わした会話内容やテキストメッセージ記録を復元する作業にもすべての技術力を集中しています。犯罪組織の資金源を遮断するため、関連口座を凍結し、追加的な違法行為があったかどうかを徹底的に掘り下げています。今回の事件が単なる個人間の喧嘩を超え、巨大な犯罪ネットワークの所業である可能性があることから、オーストラリア社会全体が大きな衝撃を受けました。警察は、一つの疑いも残さないため、すべての可能性を視野に入れ、昼夜を問わず捜査網を狭めています。 💡 核心ポイント警察は、被疑者が徹底的に準備したがターゲットを誤って間違った人を殺害した誤認犯行の可能性を視野に入れ、捜査を拡大中です。 5. 在留外国人社会と現地の反応 5. 在留外国人社会と現地の反応 シドニーの在留外国人社会は、今回の銃撃殺人事件に韓国人系青年たちが関与して逮捕されたというニュースに、大きな衝撃と悲しみに沈んでいます。オーストラリアという住みやすい国で、韓国人青年たちが海外犯罪組織と手を組み、恐ろしい殺人事件の共犯者に転落したという事実は信じられないという反応です。特に、逮捕当時韓国を想起させる文句が鮮明に書かれた服を着ていた様子がメディアに報道され、在留外国人の自尊心は大きく傷つきました。現地在留外国人コミュニティやインターネット掲示板では、若い世代が金と娯楽に目が眩み、闇の道に足を踏み入れる世相を猛烈に批判する声が大きくなっています。普段誠実な生活を送っている大多数の韓国人在留外国人が、今回の一件により不必要な偏見で見る目を向けられるのではないかと深い懸念を表しています。オーストラリア現地のメディアも今回の事件を重要視して扱い、犯罪組織に参加した若い移民世代の暗い側面に焦点を当てて報道しています。多文化社会であるオーストラリアで、一部の若者が経済的誘惑に耐えきれず犯罪カルテルに加盟する現象が深刻な社会的問題として台頭しました。現地治安当局も今回の事件をきっかけに、外国人移民青年を対象とした犯罪組織の勧誘活動をより強力に取締りを行うと宣言しました。在留外国人団体は、若い世代が正しい価値観を持ち、犯罪の誘惑に陥らないよう、自発的な啓発活動と相談を強化すべきだという声を上げています。今回の事件は、単なる刑事事件を超え、海外在住の韓国人社会が解決すべき重い課題と警戒心を同時に投げかけています。 💡 核心ポイント韓国人青年たちの犯罪関与のニュースに、シドニーの在留外国人社会は大きな衝撃と懸念を表し、現地メディアもこれを重要視して報道しています。 6. 今後の裁判の見通しと提言 6. 今後の裁判の見通しと提言 今回の事件に関与した韓国人系男性を含むすべての被疑者は、今後オーストラリア現地の裁判所で厳重な裁判を受ける見通しです。殺人という拭い去ることのできない重大犯罪と組織参加容疑がすべて認められた場合、彼らは数十年の刑または仮釈放なしの終身刑まで宣告される可能性があります。現地検察は、捜査資料が完璧に準備される 대로彼らを起訴する方針であり、陪審裁判を通じて最終的な量刑が決定されるでしょう。弁護団が減刑のために様々な防御を試みても、証拠が非常に明白なため、有罪判決を覆すのは非常に困難だという分析が支配的です。今回の事件は、海外で生活する若者たちに、一瞬の誤った選択がどれほど取り返しのつかない破滅をもたらすかを示す痛ましい教訓です。海外生活を送る我々の国民や青年たちは、目の前の簡単で速い利益や甘い誘惑に惑わされ、違法なことに足を踏み入れてはなりません。合法的な労働と誠実な努力ではなく、犯罪組織の黒い金に依存する瞬間、人生は奈落へ落ち込むしかないという真理を銘記すべきです。政府や領事機関も、海外滞在国民の安全を守り、犯罪予防のための強力な警告メッセージを継続的に伝えるべき時です。親や近隣の人々も、子供たちが見知らぬ土地で正しい道を歩むよう、温かい関心と継続的なコミュニケーションを惜しんではなりません。今後進む裁判過程を通じて、事件の真実が毫の嘘もなく徹底的に解明され、応分の代価が支払われることを、すべての人が見守っています。 💡 核心ポイント被疑者は厳重な裁判を通じて重い処罰を受ける見通しで、海外の青年たちに大きな警戒心を促す事件となりました。 よくある質問 シドニー銃撃殺人事件の3人目の容疑者は誰ですか? 今月初め発生した事件の3人目の容疑者は、21歳の韓国人系男性A氏で、殺人および犯罪組織参加の容疑を受けています。 逮捕当時容疑者の姿が話題になった理由は何か? A氏が逮捕された際、胸に韓国を意味する英語の文句が書かれた灰色のTシャツを着用し、手錠をかけたまま移送される姿がメディアに報道されたためです。 容疑者が受けている具体的な容疑は何ですか? 彼は、事件前後で銃撃犯の逃走を手助けし、犯行に使われた車両の隠蔽および廃棄に深く関与した容疑を受けています。 警察は今回の事件をどのような方向で追加捜査していますか? 警察は、被疑者が徹底的に準備したがターゲットを誤って間違った無実の人を殺害した誤認犯行の可能性も視野に入れ、捜査を拡大しています。 … Read more

退職年金IRPの税額控除限度額と2026年の節税戦略まとめ

退職年金IRP口座は、毎年の年末調整で大きな税額控除の恩恵を受けられるサラリーマンにとって必須の金融商品です。去年の年末調整で還付金を確認して驚いたキム係長は、今年から毎月一定額をコツコツと積み立てています。周囲から「年金口座を作らないと損だ」と聞いて、とりあえず加入したものの、具体的にどのような特典があり、どのように運用すべきか分からず途方に暮れている方は本当に多いです。老後準備と節税を両立させるためには、制度の詳細な規定を正しく理解し、自分の投資性向に合わせて資産を配分する知恵が必要です。政府が最近、退職年金制度の改革を再び推進していることから、関連法令や支援策にも少しずつ変化が生じています。この記事では、退職年金IRPの加入条件から税額控除の限度額、中途解約時の不利益、そして効率的な資産運用方法まで、分かりやすく解説していきます。 = 退職年金IRPの税額控除限度額と2026年の節税戦略まとめ 1. 退職年金IRPとは何か、そしてなぜ加入すべきか 1. 退職年金IRPとは何か、そしてなぜ加入すべきか 個人型退職年金(IRP)は、サラリーマンが転職や退職時に受け取る退職金を自分の名義の口座に積み立て、定年まで運用し続けることができる非常に便利な制度です。在職中であってもいつでも自分の資金を追加で拠出できるため、サラリーマンにとって代表的な資産形成手段として定着しました。かつては退職金の受取目的のみで使われていましたが、今では国家が積極的に推奨する老後対策の中心的な手段となっています。毎月支払う税金を少しでも節約したいサラリーマンにとって、これは選択肢ではなく必須の口座です。 多くの人が年金積立金形成促進法に基づく個人年金(年金貯蓄)商品とIRPの違いを混同していますが、この2つの口座はそれぞれ独自の限度額で税額控除の恩恵を受けられるため、併用するとシ너지効果が非常に大きくなります。銀行や証券会社どこでも簡単に開設でき、モバイルアプリを通じて非対面で簡単に加入することも可能です。サラリーマンのパク課長は、昨年年金貯蓄とIRPを合わせて拠出したおかげで、今回の年末調整で数十万ウォンもの税金を還付され、大変喜んだそうです。このように、在職中にコツコツと資金を積み立て、退職後に年金形式で受け取れば、税負担を大幅に軽減できます。 💡 核心ポイントIRPは退職金の保管と追加拠出を同時に解決し、年末調整による節税効果を最大化するための必須口座です。 2. 2026年最新税額控除限度額と節税効果 2. 2026年最新税額控除限度額と節税効果 退職年金IRP口座の最も強力な武器は、間違いなく毎年受けられる破格の税額控除特典です。年金貯蓄口座とIRPを合算して、年間拠出限度額の最大金額まで控除を受けることができ、総給与額に応じて控除率が異なって適用されます。総給与が5,000万ウォン以下の労働者であれば、より高い控除率が適用されるため、実感できる節税効果がはるかに大きくなります。毎月少しずつお金を貯めるだけで、国家が年末に税金を返してくれるため、これ以上の資産形成の機会を見つけるのは難しいでしょう。 周囲の友人たちから年末調整の還付金の話を聞くたびに羨ましがっていたイ係長は、今年からIRPに毎月一定額を自動振替で積み立て始めました。年末になると予想よりもはるかに大きな金額が口座に入ってくるため、毎月強制的に貯蓄する習慣も自然と身につきます。ただし、無理に限度額を埋めようとして、急にお金が必要になったときに困ることになる可能性があるため、自分の収入レベルに合わせて拠出額を設定すべきです。毎年改正される税法の内容を事前に把握し、証券会社や銀行が主催する節税説明会などを活用すれば、最新の情報を他より早く入手できます。 💡 核心ポイントIRPは年金貯蓄と合算して年間拠出額に対して最大限の税額控除特典を提供する、節税の核心です。 3. 退職金を受け取るときにそのまま解約すると起こること 3. 退職金を受け取るときにそのまま解約すると起こること 会社を辞めたり転職したりする際、これまで積み立ててきた退職金を一括で受け取り、すぐにIRP口座を解約する人は想像以上に多いです。退職金を受け取った直後に、無意識に普通預金口座へ引き出してしまうと、貴重な退職所得課税をそのまま受けてしまいます。国家は、サラリーマンが退職金を老後に使えるよう誘導するため、退職金をIRP口座に移管する際に税金をすぐに課さず、課税を繰り延べてくれる課税繰延べ特典を与えています。この特典を無視して途中で口座を解約すると、これまで節約してきた税金を一度に支払わなければならないため、絶対に避けるべきです。 退職間近の10年目のサラリーマン、チョイ部長は、先輩が退職金を受け取った直後に車を変えるのに使った結果、税金の爆弾に見舞われたのを見て驚きました。退職金をIRP口座のままで置いておけば、税金が繰延べられるだけでなく、55歳以降に年金形式で分割して受け取る場合、退職所得課税を最大30パーセントまで減免を受けることができます。一括資金がすぐに必要だからといって、安易に口座を解約するのではなく、年金受給方式を選択して税負担を最小限に抑える方がはるかに賢明です。やむを得ずお金を使わなければならない場合でも、関連法令で許可されている例外条項を詳しく確認し、慎重に判断すべきです。 💡 核心ポイント退職金受取時にIRP口座を解約すると課税繰延べ特典が消滅し、莫大な税金を負担することになるため、年金受給の方が有利です。 4. 安全で賢い資産運用とデフォルトオプションの活用方法 IRP口座を開設して、ただお金を預けておくだけでは終わりではなく、積み立て金をどのように運用するかによって、将来の資産規模が全く変わります。加入者が一定期間特別な運用指示を出さない場合、事前に指定した商品に自動投資されるデフォルトオプション制度を積極的に活用すべきです。自分の投資性向が安定型か攻撃型かによって、元本保証型商品や実績分配型ファンドの比率を適切に調整するのが望ましいです。最近では、人工知能技術を活用して資産状態を毎日チェックし管理してくれる多様な金融商品も登場しています。 社会人になったばかりの頃から株式投資に興味があったチョン社員は、IRP口座内でも積極的にファンド商品を組み入れ、収益率を高めています。一方、退職が目前に迫っている親世代は、元本が毀損するリスクのない安全資産を中心にポートフォリオを構築し、資産の保全に注力しています。統合年金ポータルサイトを定期的に訪問すれば、自分の積み立て金 현황や長期収益率、各種手数料まで一目で比較できるため、非常に便利です。証券会社や銀行ごとに課される手数料の違いも詳しく検討し、有利な機関を選択することが、長期的に資産を増やすために有利です。 💡 核心ポイントIRPの積み立て金は放置せず、デフォルトオプションと性向別ポートフォリオを通じて積極的に管理することで、収益率を高めることができます。 5. ISA口座満期資金との完璧な連携戦略 個人総合資産管理口座、通称ISAと呼ばれる口座で一生懸命お金を貯めて満期を迎えた方々が注目すべき、非常に良い制度があります。ISA口座の満期になった際、その資金をIRP口座にすぐに移管すると、追加で税額控除の恩恵を受けられる驚くべき機会が開かれます。満期資金の一定割合に相当する金額がIRPの拠出限度額に追加で合算されるため、節税効果を最大化できます。一括資金を年金口座に移すことで、税金も節約し、老後資金も十分に確保する一石二鳥の戦略です。 周囲でISA満期金が発生したらどこに使えばいいか悩んでいる知人たちにこの方法を教えると、皆「なるほど」と感心します。数年間一生懸命運用して作った貴重な種銭を、ただ引き出して使うのではなく、年金口座と連携させて長期投資につなげる方がはるかに得です。金融会社が提供する関連ウェビナーや相談サービスを利用すれば、こうした口座間の連携活用方法を非常に詳細に案内してもらえます。税法改正や金融トレンドの変化に合わせてISAとIRPを有機的に接続することが、真の達人の節税の秘訣です。 💡 核心ポイントISA満期資金をIRPに移管すると、追加の税額控除特典とともに老後資産を効果的に増やすことができます。 6. 成功した退職準備のための最終チェック 退職後の生活を豊かで余裕あるものにするためには、今すぐ自分のIRP口座の状態を詳しく見直す努力が必要です。政府が退職年金の義務化や歪んだ構造の改善を継続的に議論しているため、制度の変化に素早く適応する人が勝ち組になります。毎月かかる手数料を惜しまず、長期的な収益率と税制特典を天秤にかけて、最も有利なポートフォリオを維持すべきです。今日からでもスマートフォンアプリを開き、自分の年金残高と控除限度額を確認するという小さな行動が、将来の豊かで裕福な生活を決定づけます。 周囲の噂に振り回されるのではなく、自分の収入と退職時期を正確に計算し、計画的に資金を拠出する姿勢が重要です。今積み立てている小さな年金資産が、将来の退職時に巨大な安全策となり、私たちを力強く守ってくれるでしょう。今日学んだ税額控除限度額と口座連携戦略を基に、明日すぐに銀行や証券会社のアプリをチェックしてみてください。体系的な準備と継続的な関心こそが、老後破産を防ぎ、本当に幸せな人生の後半戦を迎えるための最も確実な鍵です。 💡 核心ポイントIRPを通じた継続的な資産管理と最新制度の活用は、成功した退職のための最も確実で安全な道です。 よくある質問 IRP口座はサラリーマンでなければ加入できないのですか? 過去には所得のある労働者や事業者のみが加入できましたが、現在は所得がなくても加入資格が緩和され、誰でも開設できます。ただし、税額控除の恩恵を受けるには、実際の労働所得や事業所得などの課税対象所得が必要です。 IRP口座で株式の直接投資は不可能ですか? IRP口座内では、国内上場株式を直接購入することは制度的に制限されています。しかし、株式型ファンドや上場指数ファンド(ETF)の商品を通じて、国内外の株式市場に間接的に投資し、収益を追求することは可能です。 途中で資金が必要で解約するとどうなりますか? やむを得ず中途解約する場合、これまで受けていた税額控除特典をすべて返還する必要があり、運用収益に対しては雑所得課税が課されます。したがって、解約よりも、法律で許可されている担保貸付や一部引き出し制度をまず確認するのが賢明です。 年金貯蓄とIRPを同時に加入すると限度額は増えますか? 2つの口座の税額控除限度額はそれぞれ存在するのではなく、合算して統合管理されます。したがって、2つの口座を併用すると、全体の拠出限度額を埋めやすくなり、節税効果を最大化できます。 … Read more

退職年金IRPの税額控除限度額と2026年の節税戦略まとめ

退職年金IRP口座は、毎年の年末調整時に大きな税額控除の恩恵を受けられるサラリーマンにとって必須の金融商品です。序論でよく見かけるありきたりな話ではなく、結論から申し上げますと、IRP口座の活用方法によって、毎年手元に入る還付金の額が劇的に変わります。周りの同僚が年末調整の「爆弾」に怯えてため息をついているとき、むしろお得なボーナスを手にしている人々の秘密はこの口座に隠されています。最近の政府による多様な年金制度の改革と相まって、節税の重要性は一層高まっています。金融市場の変化の中で、自分の資産を守り増やすために、今すぐ何を確認すべきか具体的に 살펴みましょう。複雑に感じられる税法や制度を、日常の事例を通じて分かりやすく解説いたします。 = 退職年金IRPの税額控除限度額と2026年の節税戦略まとめ 1. 退職年金IRP口座の基本概念と加入条件 1. 退職年金IRP口座の基本概念と加入条件 個人型退職年金と呼ばれるIRPは、サラリーマンや自営業者のどちらも加入できる代表的な老後準備口座です。以前は会社から退職金を支払う際に主に使われていましたが、最近では自発的な追加拠出による節税目的で人気があります。会社で確定拠出型(DC)や確定給付型(DB)の退職年金を運用している加入者であれば、誰でも個人名義で追加開設できます。収入が発生している就職活動中の方やフリーランサーも加入対象に含まれるため、ハードルは高くありません。毎月一定額をコツコツ貯めながら、税制優遇も同時に受けられる点が最大の魅力です。社会人生活を始めたら、最初の給料をもらうタイミングで準備しておくのが有利です。多くの人が通常の預金口座と同じだと誤解していますが、厳格な法律の枠組みの中で管理される年金専用のポートフォリオ資産です。例えば、会社を辞めて転職した場合、これまで受け取った退職金がこの口座にそのまま移管され、安全に保管されます。この過程で、すぐに税金を払わずに退職時期まで先送りできる課税繰延べの恩恵が適用され、複利効果を最大化できます。すぐに使わない資金であれば、退職するまで置いておくことが長期的にははるかに得策です。加入時に金融機関を選ぶ過程で、各種手数料を綿密に比較する知恵が必要です。些細な手数料の差が、数十年後の退職資金の規模を大きく変える可能性があります。 💡 コアポイントIRPはサラリーマンと自営業者のどちらも加入可能な節税口座であり、課税繰延べと複利効果を同時に享受できます。 2. 年末調整の税額控除限度額と最大化戦略 2. 年末調整の税額控除限度額と最大化戦略 「13ヶ月目の給料」と呼ばれる年末調整を準備する際、まず確認すべき項目が年金口座の税額控除です。年金貯蓄とIRPを合算して最大900万ウォンまで控除対象の拠出限度額が設定されており、このうちIRP単独でも最大900万ウォンまでフルに活用して恩恵を受けられます。総給与が5,500万ウォン以下であれば、16.5%という高い控除率が適用され、最大148万5,000ウォンを税金として還付してもらえます。逆に総給与が5,500万ウォンを超えていても、13.2%の控除率により最大118万8,000ウォンの還付を受け取れます。毎月給料から確実に税金を引かれるサラリーマンにとって、これ以上の確実な資産形成手段はなかなか見つかりません。社会人1年目のキム課長の実際の事例を見ると、より理解しやすくなります。キム課長は毎月30万ウォンを年金貯蓄に入れた後、年末が近づくと不足分をIRPに追加拠出し、合計900万ウォンに調整しました。その結果、12月の年末調整簡素化資料を提出した後、予想もしなかった数十万ウォンの還付金を受け取り、家族と外食を楽しみました。このように、普段は気にせず年末にまとめて拠出しても同じ恩恵を受けられるため、サラリーマンの間で大きな支持を得ています。ただし、自分の年間総給与額を正確に把握し、控除限度額を超えないよう調整する細やかな注意が必要です。無理に限度額を超えて拠出した金額は、翌年に繰り越して控除を受けることもできるので、過度に心配する必要はありません。 💡 コアポイント年金貯蓄とIRPを合算して最大900万ウォンまで拠出すれば、年末調整で最大140万ウォンを超える還付金を受け取れます。 3. ISA満期資金の連携と追加税額控除の活用 3. ISA満期資金の連携と追加税額控除の活用 多様な非課税優遇措置を提供する個人総合資産管理口座(ISA)の満期時に、資金をどう処理するか悩む人が多いです。ISA口座の契約期間が終わると、その資金の全部または一部を年金口座に移すことができる非常に便利な制度が整っています。満期資金をIRPに移すと、移転金額の10%に相当する金額が追加で税額控除対象に含まれます。例えば、満期資金3,000万ウォンを年金口座に移せば、最大300万ウォンの限度額が追加で増える計算です。従来の年間拠出限度額900万ウォンに加えて追加控除も受けられるため、節税効果は雪だるま式に膨らみます。パク部長は数年間誠実に積み立ててきた満期資金を放置せず、すぐにIRP口座に移転しました。おかげで既存の限度額を大幅に超える金額についても税額控除の恩恵を追加で適用され、数十万ウォンの税金を節約できました。このように、政府が推奨する制度をうまく組み合わせれば、他人よりもはるかに少ない税金で賢く資産を増やしていくことができます。ただし、移転する際は必ず銀行や証券会社を通じて正規の連携手続きを経る必要があり、勝手に現金を引き出して入金してはいけません。担当窓口のスタッフの案内を受けて、安全に口座間移転を行うのが最も確実な方法です。退職時期が近づいた50代のサラリーマンの方は、この方法を必ず覚えておいてください。 💡 コアポイントISA満期資金を年金口座に移転すると、追加の税額控除限度額を確保し、節税効果を最大化できます。 4. デフォルトオプション制度と効率的な資産運用方法 退職年金加入者が放置した積立金を金融機関が勝手に運用してくれるデフォルトオプション制度が定着し、収益率の管理が一段と容易になりました。以前は加入者が直接商品を指定しなければ、単に低い金利の現金性資産として 묶われ、物価上昇率にも追いつけないケースが頻繁にありました。しかし今では、指定された期間中に特別な運用指示がなくても、事前に指定したポートフォリオに従って自動的に投資が進められます。自分の投資傾向が安定型か攻撃型かによって、多様なファンドや商品の組み合わせを事前に選んでおくことができます。退職までの残り期間と個人の傾向を考慮し、適切な商品を選ぶことが何よりも重要です。サラリーマンのイ課長は忙しい業務に追われ、自分の退職年金がどこに投資されているのか分からず、長期間気にしていませんでした。ある日、統合年金ポータルにアクセスして自分の口座を確認して驚いたのですが、デフォルトオプションのおかげで預金よりもはるかに高い収益率を記録していました。このように、毎日株式市場を見る時間がないサラリーマンにとって、渇いた大地に降る雨のような有用なシステムです。もちろん、元本保証のない商品の比率が高い場合、市場状況に応じて一時的な損失を被る可能性がある点は念頭に置く必要があります。定期的に自分のポートフォリオの状態をチェックし、必要に応じて他のタイプに変更する努力が必要です。 💡 コアポイントデフォルトオプション制度を活用すれば、放置された積立金も自動的に効率的なポートフォリオに従って運用され、収益率を高めることができます。 5. 退職金受給時の中途解約と課税繰延べの秘密 会社を辞めたり退職したりする際に手元に入る退職金を、すぐに現金で引き出して使うことは、税金の「爆弾」に遭う近道です。退職金をIRP口座に移転すると、すぐに税金を払わずに資金を運用し続けられる課税繰延べの恩恵が適用されます。後で実際に年金として受給する際に、通常の退職所得課税よりもはるかに低い税率が適用されるため、税金負担を大幅に減らすことができます。もしこの過程を経ずにすぐに中途解約してしまうと、退職所得税の代わりに重いその他所得課税や加算税を課される可能性があります。汗と涙を流して貯めた貴重な退職金の相当部分を税金で失いたくないなら、解約ではなく移転が原則です。実際に10年以上勤めた会社を退職したチョイさんは、まとまったお金が入ったことに浮かれて、無意識に退職金を通常の口座に全額現金化しようとしていました。幸い、周りの人の止めにより銀行担当者と相談した後、IRP口座を作成し退職金をそのまま移転しておきました。退職後、年金形式で毎月分割して受け取りながら税金を節約し、安定した生活費を確保できるようになり、非常に満足しています。住宅購入や破産など法律で定められた例外的な事由でなければ、できるだけ中途解約は避けるべきです。老後準備の核心は、まとまったお金を一度に使うのではなく、長く分割して使いながら税金を最小限に抑えることにあります。 💡 コアポイント退職金をIRPに移転して課税繰延べの恩恵を受けると、後で年金として受給する際に税金を大きく節約できます。 6. 未来の老後準備のための実践的な提言 急変する経済環境の中で、老後を快適に迎えるためには、今から少しずつIRP口座を管理する習慣を身につける必要があります。政府の税法改正や金融市場の変化に合わせて、毎年の年末調整限度額を綿密に埋めることが賢いサラリーマンの姿勢です。単にお金を預けておくだけでなく、統合年金ポータルなどを通じて収益率や手数料を定期的にチェックする知恵が必要です。周りの噂に揺らぐのではなく、自分の退職時期と目標資金に合わせてポートフォリオを能動的に修正すべきです。今日学んだ内容を基に、すぐに自分の口座の状態を確認し、不足している税額控除限度額を埋めてみてください。小さな実践の積み重ねが、退職後の生活を豊かでゆとりあるものにする確かな支えとなるでしょう。 💡 コアポイント定期的な口座チェックと積極的な税額控除限度額の活用が、成功した老後準備の核心です。 よくある質問 IRP口座に拠出した金額はいつから年金として受け取れますか? 加入期間が5年以上経過し、満55歳以上になれば、その時から年金形式での受給を開始できます。 会社を移るたびに既存の退職金をどう管理すべきですか? 転職時に退職金を本人名義のIRP口座に移転すれば、課税繰延べの恩恵をそのまま維持しながら、引き続き安全に運用できます。 年末調整の税額控除限度額を超えて入金するとどうなりますか? 限度額を超えて拠出した金額は、翌年に繰り越して税額控除の恩恵を受けられるため、損をするわけではありません。 急にお金が必要で中途解約するとどのような不利益がありますか? 法定事由ではなく個人事由で中途解約する場合、これまで受けていた税額控除の恩恵を返還するだけでなく、その他所得課税が課されます。 =

退職年金IRP解約前に必ず知るべき節税と口座管理のコツ

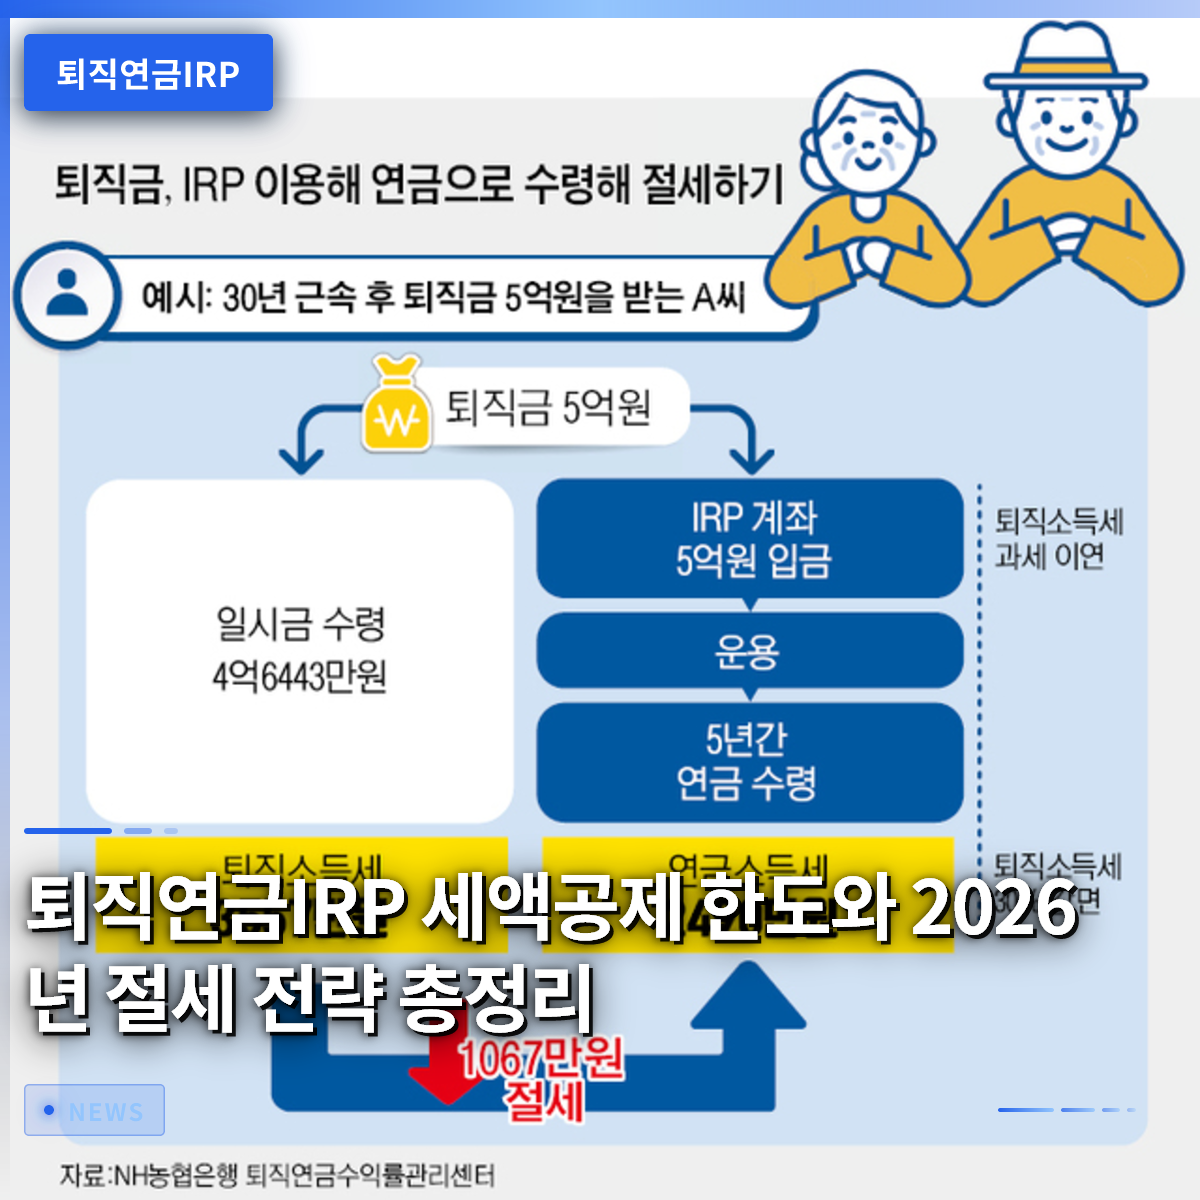
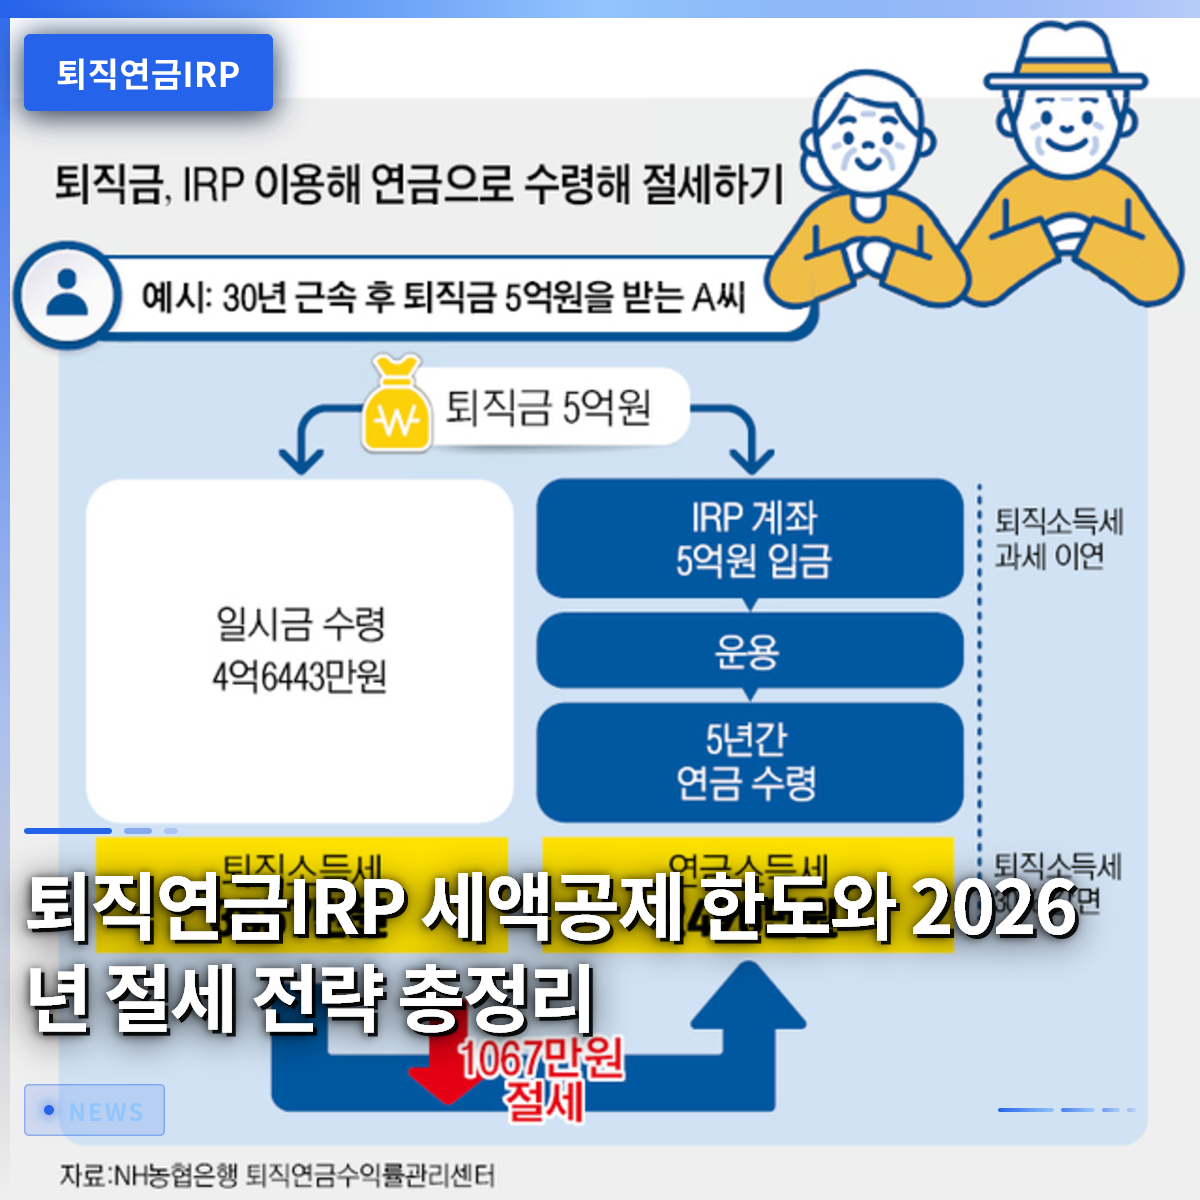
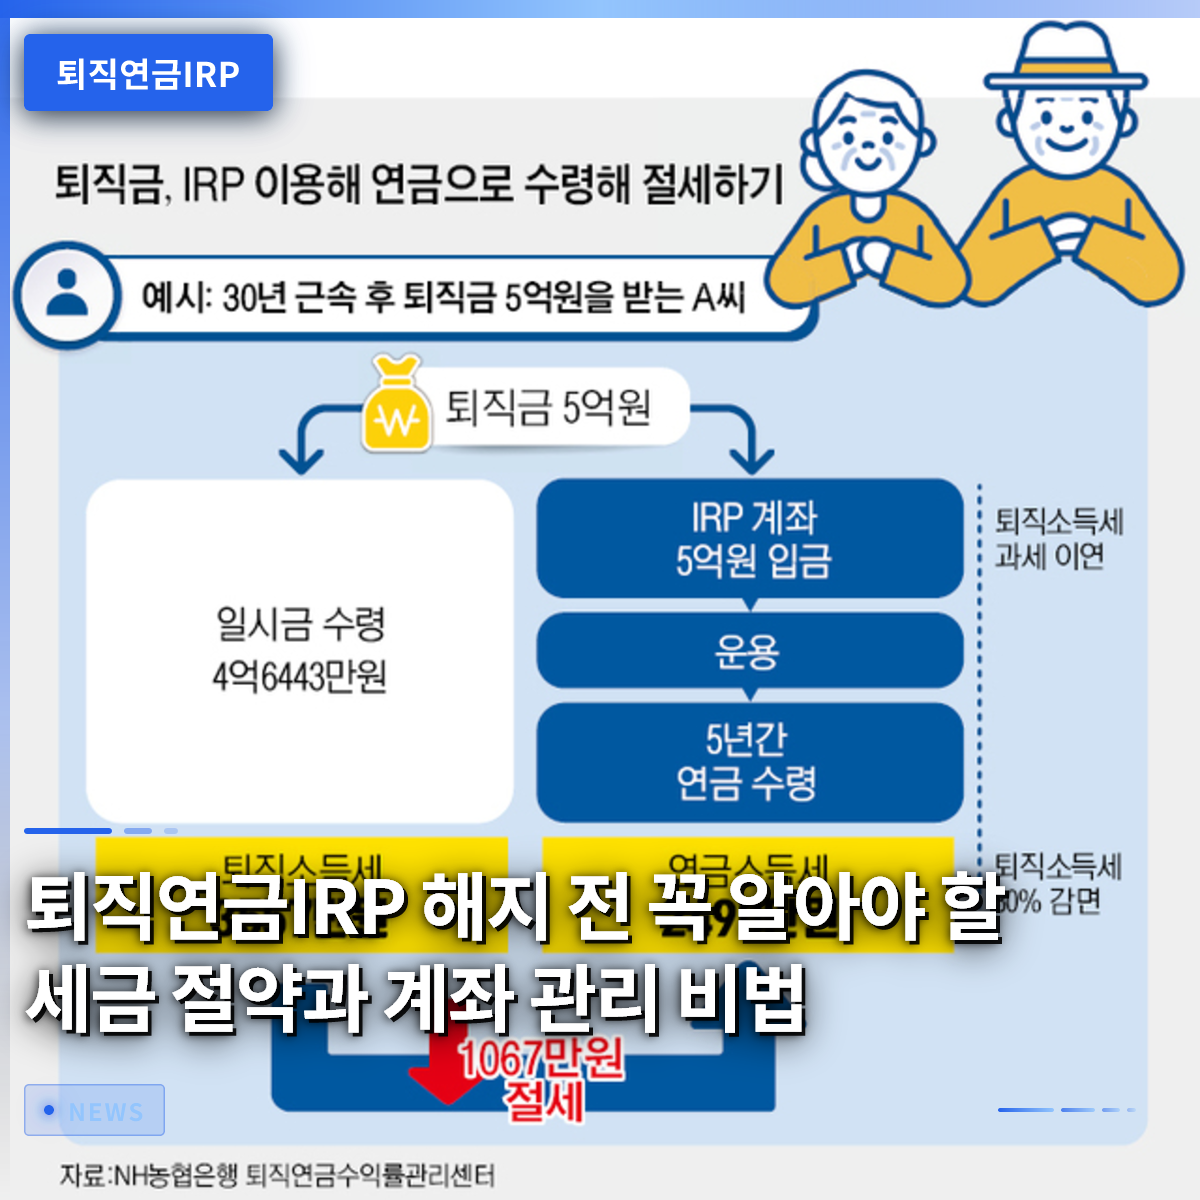
退職年金IRP口座は、退職資金を準備する過程で税金を大幅に節約できる最も確実な金融商品です。多くのサラリーマンが転職や退職時にまとまった現金を手に入れますが、この際に無意識に口座を解約してしまい、爆弾級の税金を払って後悔するケースが少なくありません。例えば、サラリーマンのキム係長は退職金で受け取った3,000万 원을すぐに必要な箇所に使おうと即座に現金化し、退職所得税の減免特典を見逃して数百万円の税金を納めることになりました。税法改正や多様な節税金融商品への関心が高まる昨今、退職資金の中核である個人型退職年金の構造を正しく理解することが何よりも重要です。この記事では、個人型退職年金の正確な加入条件から税額控除特典、そして税金を節約しながら安全に資産を増やす方法まで、一つずつ詳しく見ていきましょう。 = 退職年金IRP解約前に必ず知るべき節税と口座管理のコツ 1. 個人型退職年金の概念と必要性 1. 個人型退職年金の概念と必要性 退職年金IRPは、労働者が在職中に自主的に加入したり、転職時に受け取った退職金を一つの口座に統合して、退職まで安全に管理できるように設計された専用口座です。かつては退職金を受け取るとすぐに口座に入金され、日常生活費として使われることが多かったですが、制度が変わった後は老後資金としてそのまま引き継がれるよう法的に誘導されています。この口座は単に退職金を保管する倉庫の役割にとどまらず、個人が追加で貯蓄を加え、税額控除まで受けられる強力な資産形成ツールに進化しました。サラリーマン生活を送る中で毎年訪れる年末調整シーズンにおいて、サラリーマンが最初に確認する必須項目の一つがまさにこの年金口座です。特に退職時期が早まる現代社会において、生涯の所得を安定させるためには、サラリーマンであれば誰でも必ず一つは保有すべき必須の金融資産です。 加入対象も、かつては確定拠出型退職年金の加入者や自営業者などに限定されていましたが、現在は所得のあるほぼすべての就業者やサラリーマンに幅広く拡大されています。公務員や軍人など、私立学校年金や軍人年金に加入している人も加入できるため、大韓民国国民のほとんどに開かれていると言えます。この口座を通じて、個人が直接ファンドや預貯金など多様な商品を選んで運用することができ、放置する代わりに積極的に利回りを管理することができます。銀行や証券会社などの金融機関を訪れたり、モバイルアプリを通じて非対面で簡単に開設できるため、参入障壁も非常に低いです。老後準備という途方もない課題を最も体系的かつ現実的に解決してくれる基盤施設が、まさにこの個人型退職年金です。 💡 コアポイント個人型退職年金は、退職金を蓄え老後を準備しながら、税金特典まで受けられる必須の金融口座です。 2. 退職金受給時の解約ではなく課税繰延べを活用する 2. 退職金受給時の解約ではなく課税繰延べを活用する 会社を辞めて退職金を受け取る際に最も注意すべき点は、安易に一般口座へ現金化して解約してはならないということです。退職金を個人型退職年金口座へ振替えてそのまま受給すれば、本来払うべき退職所得税をその場で払わず、実際に年金を受け取る年齢になるまで先延ばしにできます。これを課税繰延べと呼びます。例えば、退職金5,000万 원に課される税金が500万 원だとすると、一般口座で受け取る場合はこの税金を即座に差し引かれて受け取りますが、年金口座に移せば5,000万 원がそのまま運用されます。後に55歳以降に年金形式で分割して受け取れば、本来払うべき税金の30%から40%まで減免を受けられるため、節税効果が非常に大きいです。すぐにまとまった現金が必要だからといってこの口座を解約してしまうと、税金特典はすべて失われ、他の所得に対する重い罰則的な税金を課されることになります。 多くの人が、退職後にまとまった現金が必要という理由で、税金爆弾を覚悟して中途解約を選ぶミスをしてしまいます。しかし、課税繰延べ制度を活用すれば、元本だけでなく税金として出なければならなかったお金まで一緒に運用されるため、複利効果を最大化できます。もしやむを得ずお金を使わなければならない状況が生じても、住宅購入や借家保証金、破産、天災地変などの法定事由に該当する場合のみ中途出金を検討するのが賢明です。頻繁に転職するサラリーマンであれば、引っ越すたびに退職金が一つの口座にコツコツと蓄積されるため、資産管理の連続性を維持できます。したがって、退職金受給通知書を受け取った際に慌てず、必ず自分の名義の年金専用口座番号を会社に提出することが第一歩です。 💡 コアポイント退職金を受け取る際に一般口座で解約せず、年金口座へ振替えて課税繰延べ特典を受ける方が有利です。 3. 毎年確保すべき税額控除限度額と特典 3. 毎年確保すべき税額控除限度額と特典 個人型退職年金は、退職金の管理だけでなく、普段自分のお金を拠出することで年末調整の還付金を増やすのにも大きな威力を発揮します。年金貯蓄商品と個人型退職年金口座を合算して、年間拠出限度額まで税額控除を受けることができ、総給与に応じて控除率が異なって適用されます。総給与が5,500万 원以下のサラリーマンは拠出額の16.5%を還付され、それを超える場合は13.9%を年末調整で還付されます。例えば、一年間で最大限度額を満額まで拠出すれば、サラリーマンとして受けられる最大レベルの税金還付というギフトを手にする 셈です。このため、毎年年末が近づくと、不足している控除限度額を埋めるために多くの人が口座に追加で資金を拠出する光景が見られます。 年金貯蓄だけでは控除限度額をすべて埋めきれない場合が多いため、残りの限度額を個人型退職年金に埋める形でポートフォリオを組むのが一般的です。サラリーマンのパク課長は、毎年年末調整のたびに税金爆弾を心配していましたが、数年前から年金口座にコツコツとお金を入れ始め、毎年数十万 원ずつ還付を受けています。この際注意すべき点は、無理に大きな金額を入れた場合、資金が拘束されて困る可能性があるため、自分のキャッシュフローに合わせて拠出額を調整しなければならないということです。また、毎年定められた拠出限度額は法令に基づいて少しずつ調整される可能性があるため、最新の税法改正内容を随時確認する習慣が必要です。税金特典を賢く確保することだけでも、サラリーマンの資産形成の半分は成功したと言っても過言ではないほど、この口座の破壊力は強大です。 💡 コアポイント年金口座にコツコツとお金を拠出すれば、年末調整で数十万 원から100万 원を超える税額控除特典を受けられます。 4. 資産運用方法とデフォルトオプションの活用 退職年金IRP口座を開設した後、最もよくあるミスは、お金をそのまま放置したり、無条件に安全な預金だけに預けたりすることです。物価上昇率を考慮すると、単なる預金金利だけでは老後に必要な資産を十分に増やすのが難しいため、株式型ファンドや上場指数ファンド(ETF)など多様な商品に分散投資する必要があります。最近では、加入者が直接運用指示を出さない場合、金融機関が事前に定めた方法で自動的に資産を運用してくれるデフォルトオプション制度が導入され、活用度がさらに高まりました。この制度を通じて、自分の投資性向に合ったリスク中立型や積極投資型ポートフォリオを選択しておけば、自動的に定期的に利回りと資産状態をチェックしてもらえます。サラリーマンが忙しい日常の中で毎日株式市場を見られないとしても、専門家によって設計された商品構造を通じて安定した収益を追求できるという利点があります。 ただし、税制特典が適用される口座の特性上、投資可能な商品の種類や安全資産の組み入れ比率に一部制限が存在する点に留意する必要があります。総積立金の一定比率以上は必ず安全資産で埋めなければならないため、株式比率を100%にしたいと思っても、制度の限界により不可能です。そのため、預金や債券型商品などの安全資産と、成長性が高い株式型ファンドの比率を、自分の年齢と退職時期に合わせて適切に調和させなければなりません。金融機関によって提供される資産管理手数料やファンドの運用報酬費用が少しずつ異なるため、加入前に事前に比較してみることも小さな節約のコツです。長期投資を基本とする年金の特性上、小さな手数料の差が数十年後には莫大な金額差に開く可能性があることを覚えておかなければなりません。 💡 コアポイントデフォルトオプションと多様なファンド商品を適切に組み合わせ、長期的な視点から資産利回りを高めるべきです。 5. ISA口座満期資金の連携活用方法 個人総合資産管理口座(ISA)に加入してしっかり利益を得た人は、満期になった際にそのお金をどこに持っていくべきか悩むのが一般的です。まさにこの時、ISA満期資金を個人型退職年金口座へ振替えると、追加的な税制特典をオマケで受けられる驚くべきチャンスが開かれます。ISA口座で発生した利益と配当所得に対して非課税と分離課税特典を受けた後、残りの元本と収益金を年金口座へそのまま移すことができます。このように移された金額については、追加で税額控除限度額が与えられるため、まとまったお金を一度に増やしながら税金を節約する一石二鳥の効果を享受できます。サラリーマンのチョイ氏は、ISA満期解約金をそのまま年金口座に移し替えることで、数千万 원のまとまったお金を安全に運用しながら、追加の税額控除ボーナスまで確保しました。 このような口座間の移動経路は、政府が国民の老後資産形成を積極的に支援するために作った制度的な通路であるため、積極的に活用することが賢い金融生活です。無条件に一般銀行の預金口座から引き出して使うのではなく、年金口座へ切り替える方法を選択すれば、税金の漏れを防ぎ、複利効果を最大化できます。ただし、ISA満期解約後12日以内に年金口座へ入金しなければ、これらの税制特典を完全に認められないため、日付計算を正確に行う必要があります。金融機関の営業店を訪れたり、モバイルアプリで簡単な申請手続きを経れば、複雑な書類なしでも資金が安全に振替されます。退職資産を増やしていく過程で、このような口座間の連携を良く知っている人だけが、より多くの資産を守ることができます。 💡 コアポイントISA口座の満期資金を年金口座へ移転すれば、追加の税額控除と節税特典を同時に確保できます。 6. 成功した退職のための点検と展望 政府は国民の老後所得保障を強化するために、退職年金制度を継続的に整備しており、今後も加入義務化や事前導入など多様な変化を予告しています。このような政策の流れの中で、自分の年金口座がどのように運用されているかを定期的に確認することは、選択ではなく退職後の生存のための必須条件となりました。統合年金ポータルのような公認ウェブサイトを活用すれば、自分が加入しているすべての年金の積立金規模と長期利回り、そして各種手数料まで一目で比較できます。毎年変わる税法改正案に合わせて、専門家のウェビナーを参考にしたり、金融機関の資産管理サービスを積極的に活用する姿勢が必要です。退職準備は一夜にして成し遂げられるものではなく、数十年にわたってコツコツ積み上げた小さな習慣の結果です。 今はまだ退職は遠い未来のことのように感じられるかもしれませんが、複利の魔法は早く始めるほどより強力に私たちの生活を支えてくれるという事実を忘れてはなりません。退職年金IRP口座を単なる面倒な義務加入商品としてではなく、自分の資産を守ってくれる最も頼もしい盾であり、節税の宝庫として捉えるべきです。会社を移ったり退職金を受け取る際に、決して衝動的に解約せず、課税繰延べ制度を活用して税金を節約する知恵を発揮してください。毎年年末調整シーズンに還付金を笑顔で受け取りたいなら、今日すぐに自分の年金口座の残高と運用商品を点検してみるのはいかがでしょうか。徹底した準備と賢い口座管理が、皆さんの快適で豊かな退職生活を約束してくれるでしょう。 💡 コアポイント絶えず変化する制度に合わせて、統合年金ポータルなどで自分の年金資産を定期的に点検し管理する必要があります。 … Read more