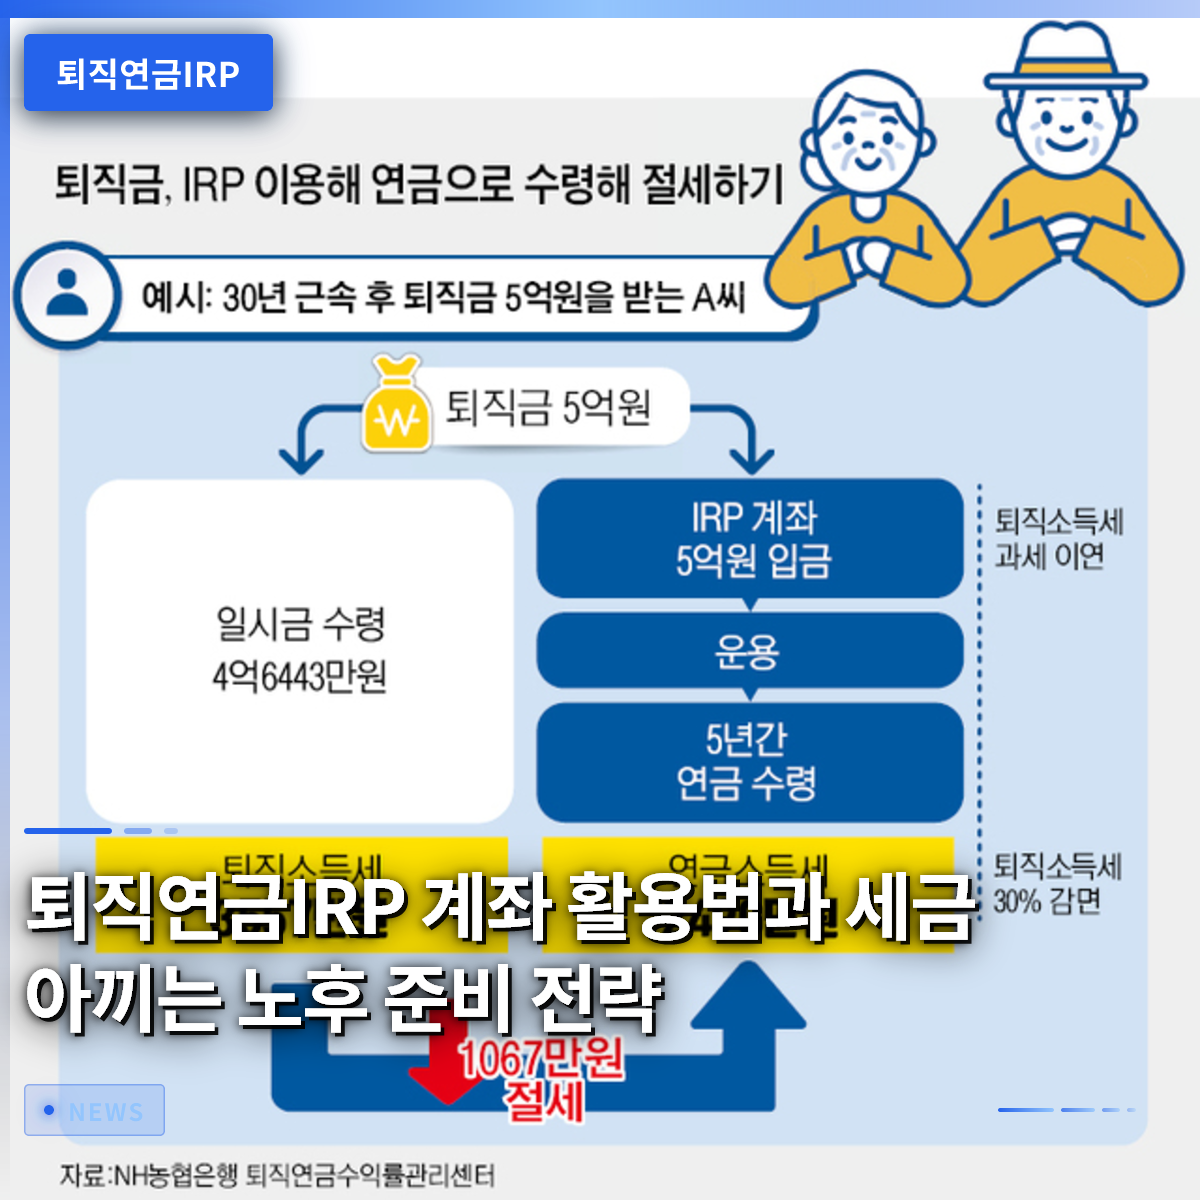
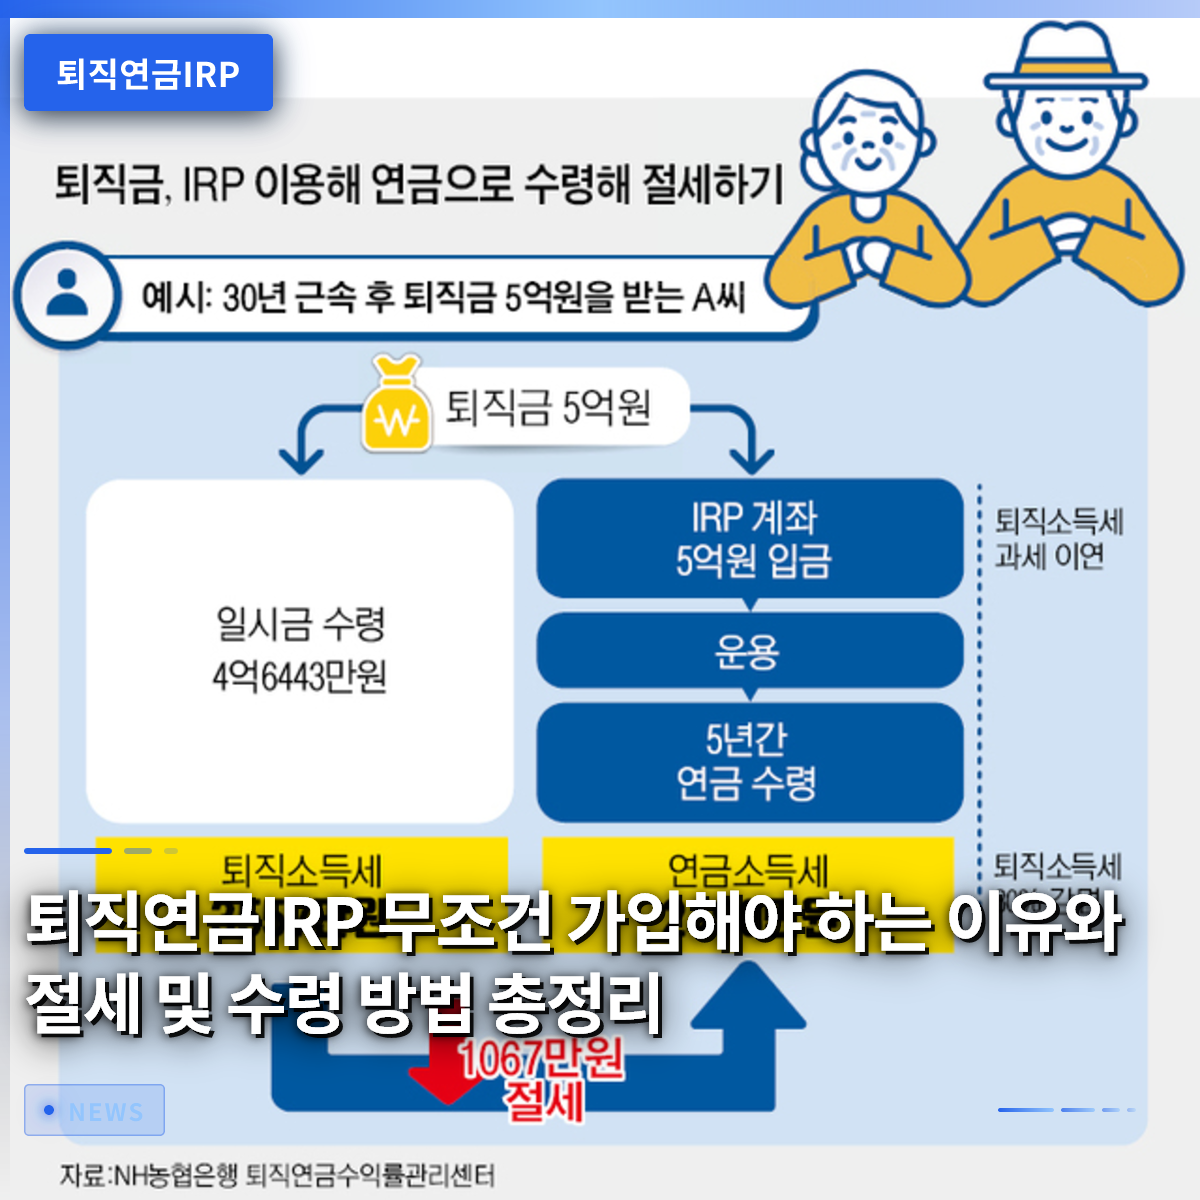
退職年金IRPへの加入が必須な理由と節税・解約時の注意点
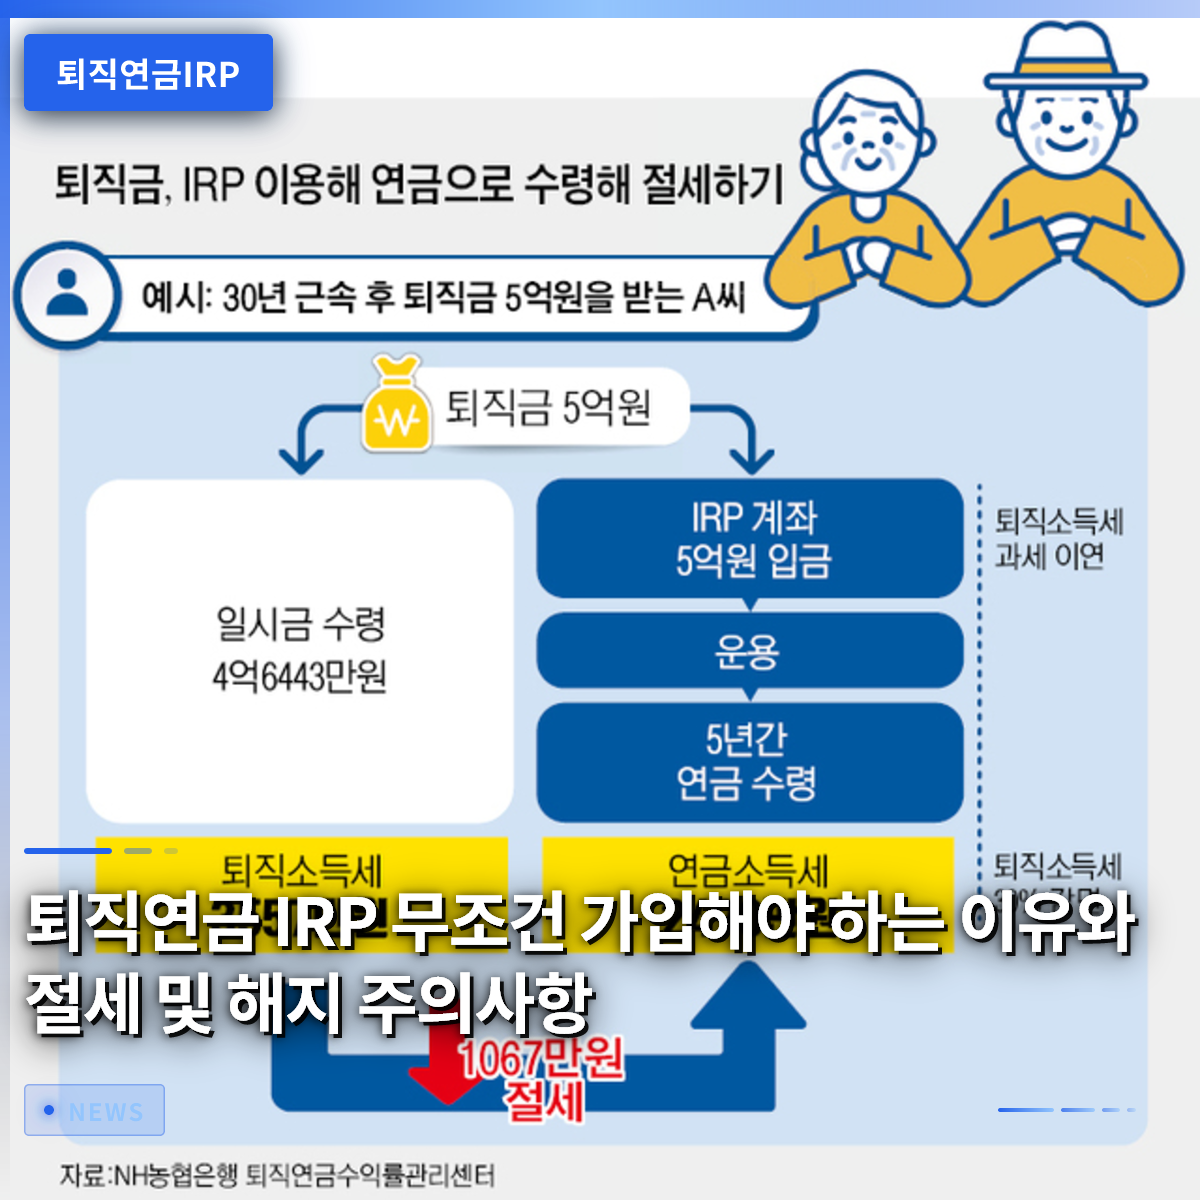
退職金を受給する際は、個人型退職年金(IRP)口座を必ず活用することで、税金を節約し、貴重な老後資産を守ることができます。転職や退職を控えた多くの人は、退職金を現金で受け取って使いやすくしますが、この場合、莫大な税金の負担に苦しむ可能性があります。近年、個人型退職年金に移行された金額は非常に大きくなっていますが、解約率も高いため、残念な思いをされている方が少なくありません。この記事では、退職年金IRPの基本的な概念から、税制優遇、効果的な資産運用方法まで、詳しく見ていきましょう。すぐにまとまったお金が必要だからといって、安易に口座を解約すると、予期しない損失を被る可能性があります。したがって、制度を正確に理解し、賢く対応することが何よりも重要です。これから、退職年金IRPをどのように活用すれば自分の資産を最大化できるのか、一つずつ確認していきましょう。 = 退職年金IRPへの加入が必須な理由と節税・解約時の注意点 1. 退職年金IRPとは何か 1. 退職年金IRPとは何か 個人型退職年金制度とは、労働者が転職や退職時に受け取る退職金や、自ら拠出した資金をまとめて自分で運用できる口座のことです。かつては会社を辞めると退職金がすぐに口座に入金され、生活費や娯楽費として散財されることが多かったです。しかし、この制度を通じて資金を安全に蓄え、55歳以降に年金または一時金として受け取れるようになりました。会社員であれば誰でも加入でき、自ら追加拠出を行うことで老後を備えることも可能です。毎月余剰資金を少しずつ積み立てることで、税額控除の恩恵も受けられるため、会社員にとって必須の金融商品として定着しています。老後資金を自分で運用しなければならない時代において、この口座は選択肢ではなく、必須の資産管理ツールです。 転職するたびに退職金が一つの口座にコツコツと積み上がっていくため、資金管理が 훨씬容易になります。あちこちに分散していた自分の資金を一目で把握できるため、不要な支出を防ぐ効果もあります。会社員の金さんは、以前は転職時に受け取った退職金をすべて使い切ってしまいましたが、今回は口座にそのまま預けて管理しています。このように、資金が目に見えない形で拘束されていなければ、長期的な視点で老後を準備することが可能になります。政府も国民の安定した退職生活を支援するため、この制度を積極的に奨励しています。 💡 核心ポイント退職年金IRPは、分散した退職金を集めて老後を準備し、資産を統合管理するための必須の口座です。 2. 退職金をIRPで受け取るべき理由 2. 退職金をIRPで受け取るべき理由 退職金を受給する際、通常の口座ではなくこの口座を選択すべき最大の理由は、税金を節約できるからです。会社が法律に基づいて支払う退職金を個人型退職年金口座に振替えると、その場で税金を引かれることなく課税が繰り延べられます。つまり、後に55歳を超えて年金として受け取るまで税金の納付が先送りされるため、その分だけ元本が増える複利の恩恵を受けることができます。もしこの過程を経ずにすぐに現金で受け取ると、高い退職所得税がすぐに源泉徴収されます。実際、多くの会社員がこの事実を知らず、お金を引き出して使った後に税金の負担に苦しんで、後から後悔するケースが少なくありません。 課税繰延べの恩恵だけでなく、退職後の年金受給時に適用される税率も大幅に低くなります。一時金で一度に引き出すよりも、毎月年金形式で分割して受け取った方が、最大で70%まで税金を減らすことができます。会社員の李さんは、退職後に毎月年金として生活費を受け取っており、通常の所得税を払うよりもはるかに少ない税金しか払っていません。このように、税負担を減らした状態で老後資金を受け取るのは、退職後の生活の質を決定づける重要な要素です。したがって、会社を退職して退職金を受け取る際は、必ずこの口座を先に開設し、担当部署に提出する必要があります。 💡 核心ポイント退職金をIRPで受け取ると課税が繰延べられ、後に年金として受給する際に税率が下がるため、資産を守るのに有利です。 3. 税額控除の恩恵と限度額の活用方法 3. 税額控除の恩恵と限度額の活用方法 労働者が老後資金を準備する中で最も喜ばれる恩恵の一つは、毎年確定申告(年末調整)時に受けられる税額控除です。年金貯蓄と個人型退職年金を合算して、最大900万ウォンまでの拠出額に対して税額控除の恩恵を受けることができます。総給与が5,000万ウォン以下の労働者は、控除率が高く適用されるため、還付される税金の額がかなりお得です。毎月少しずつお金を積み立て、年末に数十万ウォンから100万ウォン以上を還付される喜びを感じる会社員は非常に多いです。貯蓄もできて税金も節約できる一石二鳥の効果があるため、社会人初期の段階から積極的に加入する傾向にあります。 ただし、税額控除を受けるためには、最低5年以上口座を維持し、50歳以降に受給するという条件があります。無条件に控除の恩恵だけを見てお金を投入し、急いで解約すると、むしろこれまで受けた恩恵を返還しなければならない可能性があります。会社員の朴さんは、毎年限度額いっぱいまで拠出したおかげで、昨年の確定申告で大きな金額を還付され、家族旅行に行きました。このように、計画的に拠出額を設定すれば、資産形成と節税を同時に達成できる優れた戦略になります。自分の所得水準と資金余力を考慮し、毎月拠出する金額を賢く決定することが望ましいです。 💡 核心ポイント年間最大900万ウォンまで税額控除の恩恵を受けられるため、節税と老後準備を同時に解決できます。 4. 安全資産の義務比率と投資方法 この口座内で資金を運用する際には、必ず守らなければならないルールがあります。それは、全資産の30%以上を安全資産で構成しなければならないという点です。株式型ファンドや変動の大きい株式取引型商品に全額を投資できないよう、法律で安全装置が設けられています。最近では、債券混合型商品や金利型商品などを活用し、安全資産の比率を満たしながらも安定した収益を追求する投資家が増えています。例えば、株価指数に連動する株式型商品と安全な債券を適切に組み合わせて保有すれば、バランスの取れたポートフォリオを完成させることができます。老後資金であるため、元本損失のリスクを低く保ちながら、インフレ率を上回る収益を得ることが重要です。 過去には預貯金中心に資金を運用していたため、収益率がインフレ率を下回るケースが多かったです。しかし、最近では多様な債券や優良資産を保有できる商品が 출시되면서、選択の幅が 훨씬広がりました。会社員の崔さんは、安全資産の規定に合わせて米国債と混合された安定した商品を保有し、着実に収益を上げています。無条件にリスクの高い場所に投資するのではなく、自分の投資傾向に合った商品を選び、長期的に運用する知恵が必要です。金融会社のアプリを通じていつでもポートフォリオを変更できるため、市場状況に合わせて柔軟に対応できます。 💡 核心ポイント全資産の30%は安全資産で構成する必要があり、多様な債券混合商品を通じてバランスの取れた投資を行うべきです。 5. 中途解約時の税金負担に注意 老後資金を蓄える過程で、突然まとまったお金が必要になり口座を解約する場合がありますが、これは非常に危険な選択です。55歳になる前にやむを得ず中途解約すると、これまで受けていた税額控除の恩恵をすべて返還する必要があります。さらに、運用収益と繰延べられた退職所得に対して、雑所得として実に15%を超える税金を課せられます。頑張って蓄えた資産が税金で減っていくのを目の当たりにすると、大きな後悔が残ることでしょう。したがって、この口座に入れたお金は、基本的に退職時点まで手をつけない「超長期の非常資金」と考えるのが安全です。 やむを得ずお金を使わなければならない状況であれば、無条件に解約するのではなく、特別中途引き出し制度について調べるのが賢明です。無住宅者の住宅購入や借家保証金の準備、または本人や家族の破産・介護治療など、法律で定められた事由に該当する場合、低い税率で引き出すことができます。会社員の鄭さんは、家を購入する際にまとまったお金が必要になり、制度について調べたところ、特別引き出しの要件を満たしていることがわかり、税負担を大幅に軽減することができました。安易に解約ボタンを押す前に、まず銀行や証券会社の相談員に連絡し、税負担を最小限に抑える方法を見つけることが必須です。大切な退職金を守るためには、税制規定を正確に理解し、対応する姿勢が最も重要です。 💡 核心ポイント中途解約すると高い税金の負担に苦しむ可能性があるため、特別引き出しの要件をまず確認し、できるだけ維持すべきです。 6. 成功した老後のためのIRP活用見通し 政府の多様な政策支援と税制改正のおかげで、今後個人型退職年金の重要性はさらに高まると予想されます。かつては単に退職金を保管する倉庫にすぎなかったものが、今では積極的に資産を増やすための核心的な金融プラットフォームに進化しました。会社員たちも、退職後の生活に不安を感じるよりも、この口座を通じて体系的に資産を管理することに集中しています。今後、さらに多様な優良金融商品が口座内に導入される予定であるため、収益率の管理もずっと容易になるでしょう。退職を準備しているすべての会社員が、この制度を積極的に活用し、快適で余裕のある老後を迎えることを願っています。 今すぐ自分の口座の収益率を確認し、ポートフォリオが適切に構成されているかチェックしてみませんか?小さな関心と実践が積み重なり、10年後、20年後の老後を完全に変える確かな支えになってくれます。税制優遇を賢く活用し、不要な解約を防げば、誰でも成功した退職資金を完成させることができます。今後変化する金融環境の中でも、揺るぎない自分だけの資産管理原則を立てることをお勧めします。退職年金IRPは、あなたの幸せな老後を力強く守ってくれる最強の武器です。 💡 核心ポイント体系的な資産管理と継続的な拠出を通じて、訪れる退職時期をしっかりと準備すべきです。 よくある質問 会社を辞めたら、退職金は必ずこの口座で受け取らなければならないのですか? 法律上、退職金を受給する際は個人型退職年金口座で受け取るのが原則であり、そうすることで初めて課税繰延べの恩恵を完全に享受できます。 55歳になる前にどうしてもお金を引き出さなければならない場合はどうすればよいですか? 住宅購入や借家保証金、介護治療など、法律で定められた例外事由に該当する場合、低い税率で中途引き出しが可能なので、まず確認することをお勧めします。 毎年いくらまで拠出すると税制優遇に最も有利ですか? 年金貯蓄と合算して年間最大900万ウォンまで拠出すると、最も高い税額控除の恩恵を受けられ、確定申告で大きな助けになります。 … Read more
1300원대 안착한 환율 흐름, 단기 반등 후 다시 하락 전망

원/달러 환율이 최근 1300원대 중반까지 하락하면서 향후 경제 흐름에 많은 이들의 관심이 쏠리고 있습니다. 환율이 1500원대를 훌쩍 넘겼던 시기와 비교하면 확실히 안정된 모습이지만, 앞으로의 방향성을 두고 전문가들 사이에서도 의견이 엇갈리고 있습니다. 환율의 움직임은 직장인들의 해외 직구부터 기업들의 무역 실적까지 우리 생활 전반에 큰 영향을 미치는 핵심 지표입니다. 당장 주변에서 달러를 언제 사야 할지, 혹은 해외 … Read more

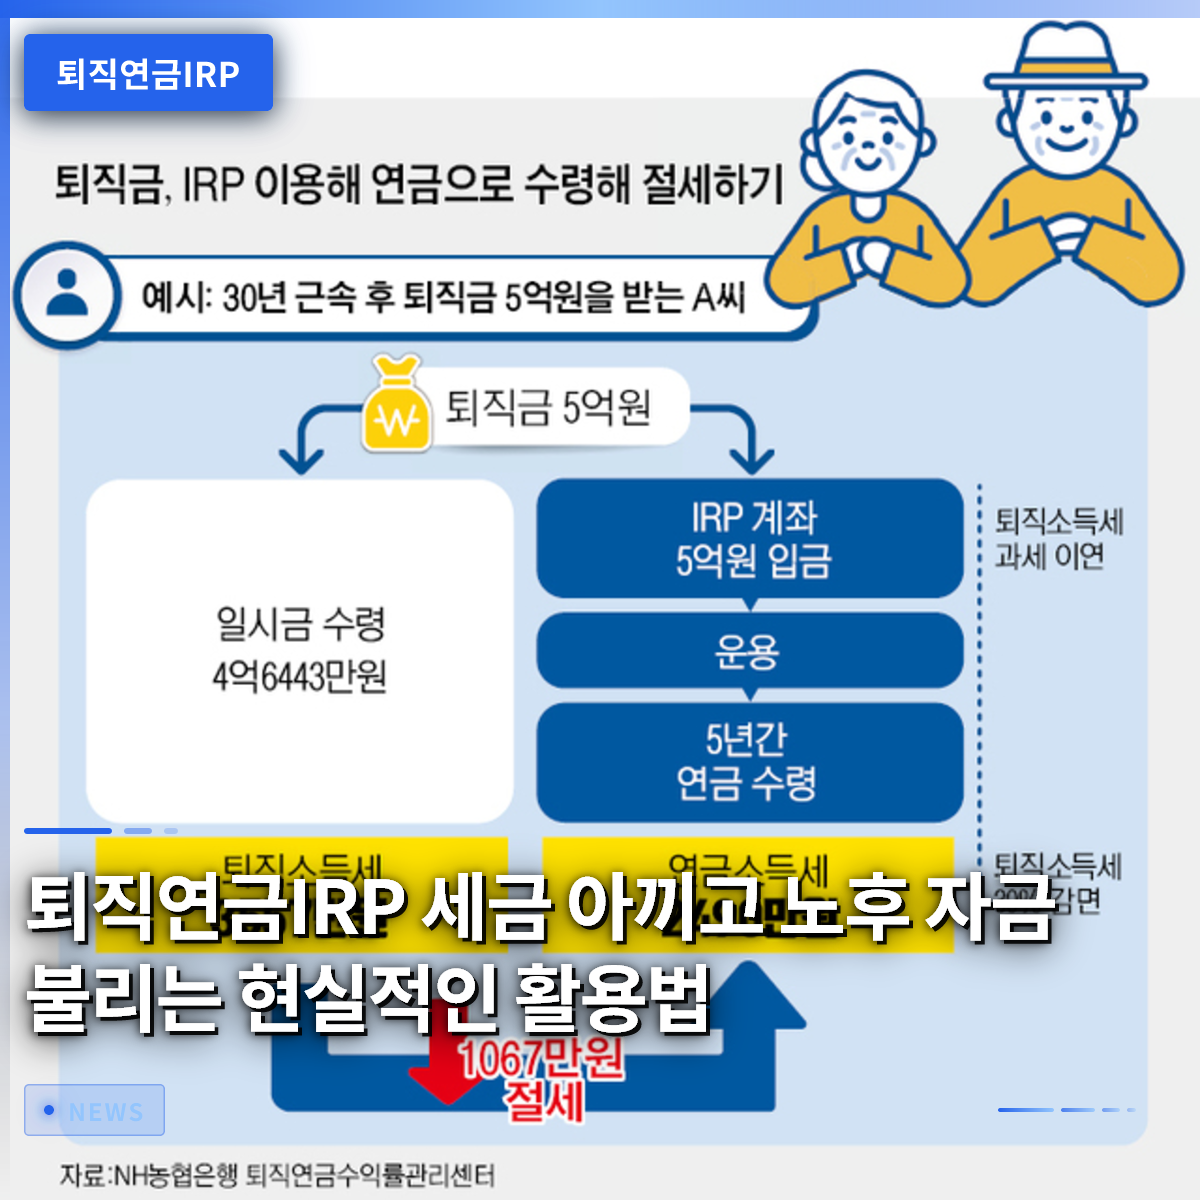
退職年金IRPで節税しながら老後資金を増やす現実的な活用術

退職年金IRP口座を正しく活用すれば、惜しい税金を大幅に節約しながら、退職後の資金をより有利に増やしていくことができます。会社を辞めたり転職したりする際、無意識に退職金を普通預金口座で受け取ってしまうと、高額な退職所得税をそのまま支払わなければならないという苦い経験をする可能性があります。実際に周囲の会社員を見ると、退職金をすぐに個人型退職年金口座に移管せず、税制優遇措置を逃してしまう残念なケースが少なくありません。この記事では、退職年金IRP口座を通じて税金を節約し、資産を安全に守るための核心的な方法を一つずつ見ていきましょう。制度の基本概念から具体的な節税効果、最新の投資商品まで丁寧に確認すれば、大きな助けとなるでしょう。これから複雑な金融制度を誰でも簡単に理解できるよう、分かりやすく解説いたします。 = 退職年金IRPで節税しながら老後資金を増やす現実的な活用術 1. 退職金をIRP口座で受け取るべき本当の理由 1. 退職金をIRP口座で受け取るべき本当の理由 退職金を受け取る際は、税務の観点から圧倒的に有利な個人型退職年金口座を経由することが必須です。退職や転職時に発生する退職金を普通口座で受け取ると、すぐに退職所得税が源泉徴収され、手元に残るお金が大幅に減ってしまいます。しかし、個人型退職年金口座に退職金を移管すれば、税をすぐに差し引くのではなく、年金を受け取る時まで先延ばしにする課税繰延べの恩恵を受けることができます。これにより、税金として出ていくはずだったお金までがそのまま口座に残り、複利の効果を享受しながらより大きな資金に成長するという魔法のような体験をすることができます。 退職後の資金準備に悩む会社員が必ず押さえておくべき必須のプロセスが、この口座の開設と移管です。実際に、10年以上誠実に働いて得た退職金を、一気に税金として差し引かれて受け取り、ため息をつく知人をよく見かけます。退職金を口座に移管しておけば、55歳以降に年金形式で受け取る際に、本来支払うべき退職所得税の30パーセント以上を減免してもらうことができます。まとまったお金が急いで必要でなければ、節税のためにも年金受給方式を選択する方がはるかに賢明な選択です。 💡 コアポイント退職金は必ずIRP口座に移管し、課税繰延べの恩恵と退職所得税の減免を受けなければなりません。 2. 年末調整の隠れた宝石、税額控除の恩恵を最大化する 2. 年末調整の隠れた宝石、税額控除の恩恵を最大化する 年金貯蓄と個人型退職年金口座を併用すれば、毎年の年末調整で莫大な規模の税額控除による還付金を受け取ることができます。会社員であれば誰でも13ヶ月分の給料を期待して年末調整の準備をしますが、この口座を経由すれば税金の負担を避け、還付金を最大化できます。両商品を合算して年間最大900万ウォンまで税額控除の拠出限度額が適用されるため、所得水準に応じて還付される金額は非常に魅力的です。総給与が7,000万ウォン以下の労働者であれば控除率が上がり、毎年数十万ウォンから100万ウォンを超える金額が口座に戻ってきます。 社会人経験の浅い方や若手社員も、この制度を早く始めるほど、老後準備と節税という二兎を追うことができます。毎月少しずつ自動振替で拠出する金額が積み重なり、後に年末調整シーズンごとに大きな喜びとして返ってくることを直接実感できます。周囲の同僚が毎年年末調整で高額な還付金を受け取るのを羨むだけでなく、今すぐ自分の拠出限度額を確認してみることをお勧めします。所得が発生する時期からコツコツと積み立てられた資産は、退職後の確かな支えであり、最高の老後対策となります。 💡 コアポイント年金貯蓄とIRPを合算して最大900万ウォンまで税額控除を受けると、年末調整の還付金を最大化できます。 3. 安全性と収益性を同時に掴むポートフォリオ構築 3. 安全性と収益性を同時に掴むポートフォリオ構築 老後資金を扱う退職年金口座は、無条件に元本保証商品だけに預けておくのではなく、適切な資産配分が必要です。元本利子保証商品の利息だけでは物価上昇率に追いつくのが難しい場合があるため、株式型資産や上場指数ファンド(ETF)の活用が重要です。とはいえ、変動の大きい株式にすべての資金を投入するのは危険なので、安全資産の比率を30パーセント以上維持すべきです。例えば、債券混合型商品や安定した国内外の主要指数に連動する商品を適切に組み合わせ、長期的な視点でアプローチすることが安全です。 職場で毎月積み立てられる確定拠出型退職年金や、個人が直接管理する口座いずれにおいても、自分の投資スタイルに合わせた管理が必須です。周囲で株式投資で大きな利益を得たという話を聞いて、安易にテーマ型商品に全財産を投入して損失を出すようなケースには注意が必要です。退職資金は明日すぐに使うお金ではないため、揺るがず長期的に見据え、右肩上がりの資産に分散して投資する戦略が勝利への近道です。定期的に自分の口座の収益率を確認し、市場状況に合わせてポートフォリオを見直す勤勉さが求められます。 💡 コアポイント安全資産の規定を遵守しながら、右肩上がりの指数型商品を組み合わせ、長期ポートフォリオを構築すべきです。 4. 新たに開かれた個人投資用国債の直接投資機会 最近、確定拠出型退職年金と個人型退職年金口座でも、国家が保証する個人投資用国債を直接購入できるようになりました。これまで株式やファンドなど変動の大きい商品の投資が負担だった加入者にとって、これ以上ない嬉しいニュースです。10年物や20年物などの長期国債を少額から直接申込めるようになったため、ポートフォリオの安定性が一段と高まりました。表面利子に付加利子が上乗せされる構造のため、銀行預金よりも高い利子恩恵を安定して享受できるという利点があります。 退職間近の会社員や、安全な資産配分を最優先に考える加入者にとって、国債の組み入れは優れた選択肢となります。まとまった資金を一括で入れる必要がなく、10万ウォンという少額から分割購入が可能であるため、資金運用の幅が広がります。市場金利が上下しても心配せず、国家を信じて長期資金を預けられる点が最大の魅力です。老後資産を扱う口座の質を一段階アップグレードしたいのであれば、この機会に国債の組み入れを真剣に検討してみる価値があります。 💡 コアポイントIRP口座でも10年物と20年物の個人投資用国債を直接購入し、安定性を高めることができます。 5. 頻繁な解約を招く致命的な誘惑と対処法 老後のために積み立て始めた退職年金口座を中途解約する加入者が予想以上に多く、深刻な問題になっています。急いでまとまったお金が必要になったり、一時的な資金難に陥ったりした際に、これまで積み立ててきた資産を崩すと、莫大な損失を被ることになります。実際、過去数年間で数十兆ウォンに達する巨大な金額が口座に移管されましたが、その半分に近い金額が中途解約されました。中途解約を行うと、これまで受けていた税額控除の恩恵を返還するだけでなく、雑所得課税も課せられ、深刻な金銭的打撃を受けることになります。 周囲で突然の出費のために年金口座を解約し、後悔している人を見ることは珍しくありません。本当に避けられない状況でない限り、口座を解約するよりも、約款貸付や他の制度的な代替案をまず探ることが賢明です。老後のための資金は緊急予備金ではないという気持ちで、長期間揺るがず維持する粘り強さが何よりも重要です。途中で崩さず最後まで維持することだけで、老後貧困を防ぎ、豊かな退職生活を保障される最も確実な方法になります。 💡 コアポイント中途解約時は税制優遇措置の返還と課税上の不利益が大きく、長期維持することが絶対に有利です。 6. 成功した退職生活のための退職年金実践戦略 退職年金IRP口座は、退職後の人生を決定づける核心的な鍵であるため、今すぐ自分の口座の状態を確認すべきです。転職するたびに放置されていた退職金が散在している場合は、これらを一つの口座に統合する作業から始める必要があります。毎月発生する固定支出の中でも、税額控除の限度額を満たすために自動振替額を少しずつ増やしていく努力が必要です。専門家のアドバイス参考に、自分の年齢や性格に合った投資商品を選び、コツコツと積立投資で資産を増やしていくべきです。 今後訪れる高齢化社会に備え、自ら老後を守る力は、徹底した金融知識と正しい実行力から生まれます。他人がやっているからといって仕方なく加入するのではなく、自分の手で直接資産を管理し、増やす楽しさを味わってみることをお勧めします。今日からでも無駄な支出を減らし、年金口座への拠出額を見直し、確かな未来を設計してみてください。退職時に笑顔でいられる唯一の秘訣は、まさに今この瞬間から退職年金口座をどれだけ賢く活用するかにかかっています。 💡 コアポイント散在する退職金を統合し、継続的な拠出と資産管理を通じて安定した退職生活の準備をすべきです。 よくある質問 会社を移る際に退職金は必ずIRP口座で受け取るべきですか? はい、普通口座で受け取ると退職所得税をすぐに支払う必要がありますが、IRP口座で受け取れば課税繰延べの恩恵を受け、後に年金として受け取るまで税金を節約できます。 年金貯蓄とIRPを合わせていくらまで税額控除を受けられますか? 両商品を合算して年間最大900万ウォンまでの拠出額に対して税額控除の恩恵を受けられるため、年末調整の還付に非常に有利です。 IRP口座でも株式や国債への投資は可能ですか? はい、安全資産30パーセントの比率を守る範囲で、多様な株式型商品だけでなく、最近導入された個人投資用国債まで直接購入できます。 途中で急な資金が必要でIRPを解約するとどうなりますか? 中途解約時は、これまで受けていた税額控除の恩恵をすべて返還する必要があり、雑所得課税が課せられるため、解約よりも維持する方が 좋습니다。 … Read more

HJ中工、6790億ウォン規模のコンテナ船4隻を受注

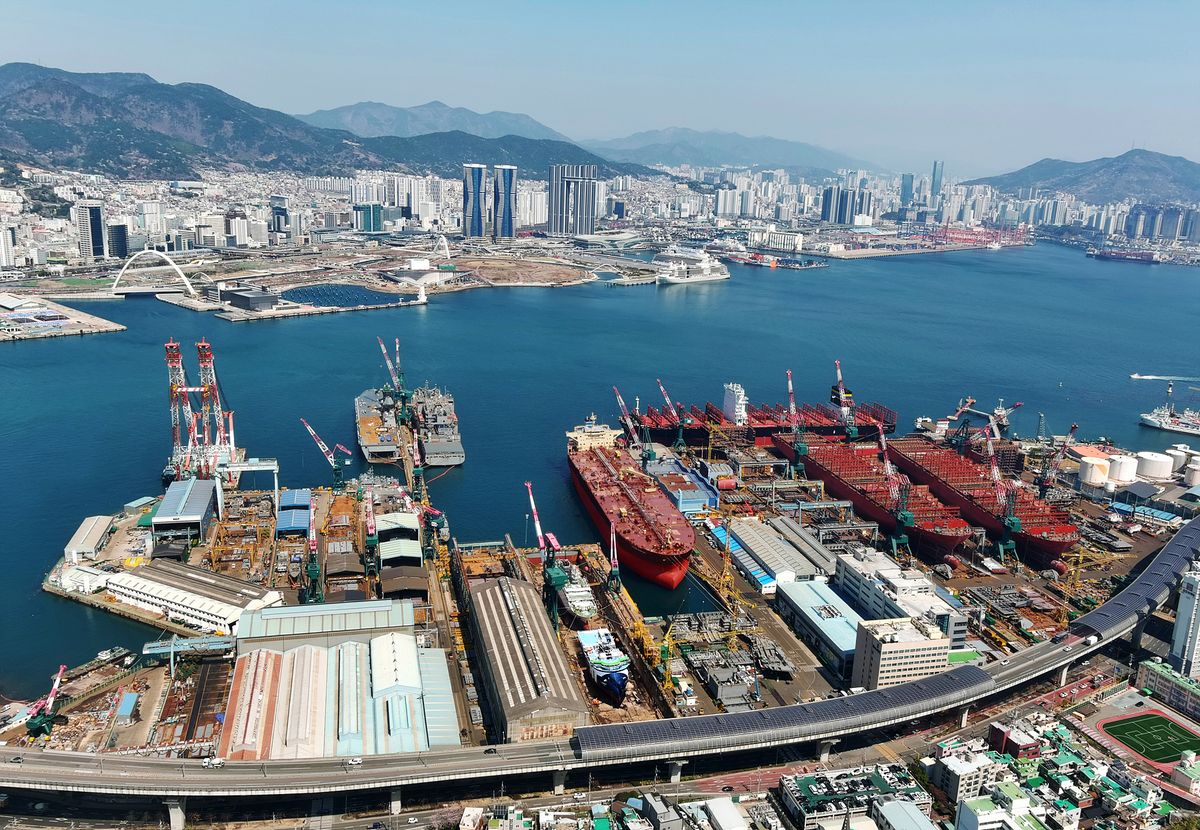
HJ中工は、オセアニア地域の船主と提携し、総額6790億ウォンに達する超大型コンテナ船4隻の建造契約を獲得しました。今回の大規模な受注は、造船業界全体に活気を吹き込む朗報であり、同社の財務健全性にもプラスのシグナルとして機能しています。契約金額は、昨年末時点の総売上高の3分の1を軽く上回る数値であり、その意義はさらに大きいと言えます。建造作業は釜山永島造船所で行われる予定で、地域経済の活性化にも大きく貢献すると期待されています。本記事では、今回の受注契約の詳細と今後の波及効果について順を追って見ていきましょう。読者の皆様にとっても、国内造船産業の最新動向を理解する良い機会となるでしょう。 = HJ中工、6790億ウォン規模のコンテナ船4隻を受注 1. 大規模受注契約の具体的内容 1. 大規模受注契約の具体的内容 HJ中工が今回締結した工事受注契約の総額は、正確に6789億6755万ウォンと集計されました。これは、昨年末時点の連結財務諸表に記載された総売上高と比較すると、実に33.95%に達する莫大な割合です。契約相手はオセアニア地域を拠点とする船主であり、世界中の海上物流を支える高性能コンテナ船4隻を建造することになります。船舶製造という巨大プロジェクトが本格軌道に乗る中、現場の雰囲気も一段と高まっています。 実際、周辺の中小企業や協力会社の関係者も今回のニュースを受けて喜びを表明しています。受注件数が大幅に増加したことで、関連部品メーカーまで一斉に活発な動きを見せています。大手企業の大型契約1件が、連鎖的にどれだけの雇用を守っているのかを肌で実感できる瞬間です。こうした大規模な資金が安定的に流入することで、企業内部のキャッシュフローもより円滑になると見られます。 💡 核心ポイントHJ中工は、売上の34%に迫る6790億ウォン規模の大型コンテナ船建造契約を成功裏に締結しました。 2. 契約期間と代金支払方法の特徴 2. 契約期間と代金支払方法の特徴 今回締結された船舶建造プロジェクトの全体スケジュールは、今年9月21日から始まり、2029年4月30日まで続きます。実に数年にわたって進行する長期プロジェクトであるため、徹底的な工程管理が何よりも重要とされています。代金の支払方法は、まず契約金と前金を確保した後、定められた工事進捗度合いに応じて分割で受け取る形式で進行します。 このような段階的な回収構造は、造船会社にとってリスクを分散し、安定的な資金調達を可能にしてくれます。例えば、建造過程で原材料価格が変動しても、段階的な代金請求を通じて衝撃をある程度緩和することができます。会社側は、契約金額の算出にあたり契約日時点の売買基準為替レートを適用し、今後の建造進捗状況に応じて変動する可能性があることを明らかにしました。為替変動リスクに備えた徹底したヘッジ戦略が伴えば、収益性防衛にも大きく寄与するでしょう。 💡 核心ポイント今回の契約は2029年まで続く長期プロジェクトであり、工事進捗に応じた段階的な回収構造を備えています。 3. 釜山永島造船所の復活と地域経済への波及力 3. 釜山永島造船所の復活と地域経済への波及力 今回受注した船舶は、すべて歴史ある釜山永島造船所で本格的な建造作業に入ります。永島造船所はかつて韓国造船業の揺りかごでしたが、数年間の不況を経験し、苦労もしてきました。しかし、今回の大規模な受注により、造船所全体が再び活気あるエンジンの音を響かせ始めました。 現場で働く労働者やエンジニアたちは、汗を流しながら成功적인建造のための事前準備に全力を注いでいます。造船業の特性上、数多くの協力会社や飲食店、宿泊施設などが密接に関連しているため、地域商圏全体に温かみが広がっています。近隣の住民たちは、久しぶりに耳にした朗報に歓迎の声を上げ、地域経済が再び息を吹き返すことを切望しています。企業と地域社会が共生し、共に成長する模範的な事例は、まさにこうした現場で生まれます。 💡 核心ポイント今回の受注は、永島造船所に大規模な受注件数を提供することで、地域経済全体に強力な活気を吹き込んでいます。 4. 最近の造船業況とグローバル競争力 4. 最近の造船業況とグローバル競争力 最近のグローバル海運市場では、環境に優しく高効率な船舶への需要が着実に増加する傾向を示しています。環境規制が日ごとに厳しくなる中、船主たちも老朽化した船舶の更新や新仕様船舶の発注に積極的に動いています。こうした市場変化の流れの中で、HJ中工がオセアニアの船主から選ばれたことは、技術力を証明した結果です。 世界各国の激しい受注競争の中で、わが国の企業が価格競争力だけでなく品質面でも優位に立っていることを証明しました。もちろん、中国や日本などのライバル国からの激しい追い上げが続いているため、油断はできません。それでも、特殊船や中大型商船分野で培ってきた独自のノウハウが、今回の契約成立に大きく貢献しました。今後も徹底的な品質管理と納期遵守を通じて、世界市場での信頼をさらに固めていく必要があります。 💡 核心ポイント厳格なグローバル環境規制の中で、HJ中工は優れた技術力を基盤にオセアニア船主の選択を引き出しました。 5. 財務健全性の強化と今後の経営展望 5. 財務健全性の強化と今後の経営展望 今回確保した6790億ウォンという巨額の受注残高は、今後数年間、会社の売上を安定的に支える頼もしい柱となります。企業の財務諸表を分析する投資家たちの間でも、今回の開示が持つ意味は非常にポジティブに評価されています。売上に対する割合が非常に大きいため、今後の営業利益改善にも青信号が灯ったと言えるでしょう。 経営陣も今回の成果に甘んじることなく、追加的な受注確保のために営業網をさらに広く展開しています。社内ではコスト削減の努力を継続すると同時に、生産工程の効率性を最大化する方策を模索中です。堅固な受注件数を基盤に、技術研究開発への投資まで円滑に進めば、長期的な成長動力の確保はもちろん、企業価値の上昇も十分に期待できます。株主や市場参加者もこうしたポジティブな変化に注目し、今後の業績発表を待っています。 💡 核心ポイント豊富な受注残高の確保は、今後の会社の業績改善と財務健全性の強化に決定的な役割を果たすでしょう。 6. 持続可能な成長のための造船業の課題 6. 持続可能な成長のための造船業の課題 今後、国内造船業界がグローバル市場で持続的な優位を占めるためには、デジタル革新と環境技術の開発に力を入れる必要があります。AIベースのスマート造船所体制を早期に定着させ、生産性を最大化することが緊急の課題として浮上しています。また、熟練した技術人材を安定的に育成し、流入させるための制度的な支援も決して疎かにしてはいけません。 今回のHJ中工の快挙は、単に一つの契約を獲得したことに留まらず、大韓民国造船産業の底力を改めて印象づけた出来事です。読者の皆様にも、わが国の企業がグローバルな舞台で展開する活躍に継続的な関心を持っていただきたいと思います。今後、大韓民国の海運および造船分野から届く朗報を、最も迅速かつ正確にお届けします。徹底的な分析と有益な情報を含む記事を通じて、皆様の賢明な経済生活を常に応援してまいります。 💡 核心ポイント持続可能な成長のためには、技術革新と人材育成に注力する必要があり、今後の活躍に継続的な関心が求められます。 よくある質問 今回の契約の総額はどれくらいですか? 今回の工事受注契約の総額は、正確に6789億6755万ウォンと集計されました。 契約相手はどちらですか? … Read more

個人年金貯蓄の税額控除限度額と2026年推奨運用戦略

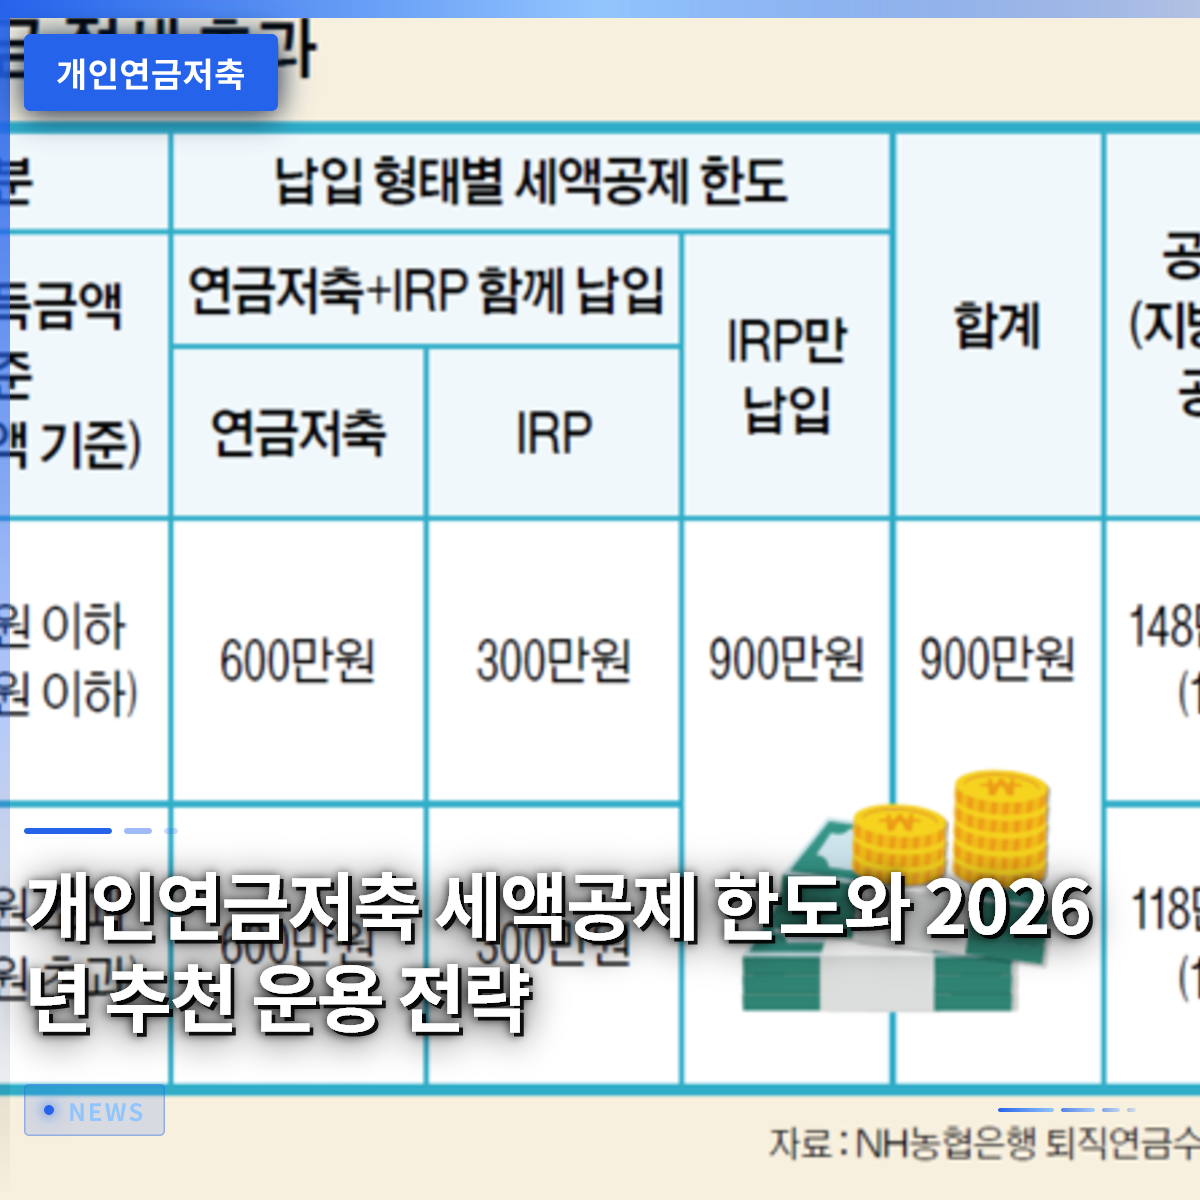
個人年金貯蓄は、毎年最大限の税額控除 혜택을受けながら、退職後の収入を確実に準備できる最も確実な節税手段です。会社員のキムさんは、昨年年金口座に入金した金額のおかげで年末調整で予想以上に多くの還付金を受け取り、思わず膝を叩きました。多くの人が老後準備の重要性を理解していても、実際にどの商品を選べばよいか分からず迷いがちです。この記事では、年金貯蓄の基本概念から税額控除の限度額、そして成功した資産運用のための具体的な方法まで、一つずつ詳しく見ていきましょう。継続的な貯蓄習慣が将来の経済的自由を生み出すことを心に留めながら、本日の話を始めてみましょう。これから紹介する内容をじっくり読めば、あなたも自分だけの 맞춤형老後設計の青写真を描くことができるでしょう。 = 個人年金貯蓄の税額控除限度額と2026年推奨運用戦略 1. 個人年金貯蓄の概念と重要性 1. 個人年金貯蓄の概念と重要性 老後資産を安定して積み上げるためには、国が提供する公的年金だけでは不十分であり、私的年金の割合を必ず高める必要があります。私たちがよく加入する個人年金貯蓄は、自発的に老後を備える代表的な金融商品であり、長期間資金を拘束する分だけ多様な特典が得られます。毎月一定額をコツコツと積み立てていくと、いつの間にかまとまったお金ができているだけでなく、税負担を軽減するという一石二鳥の効果も享受できます。周囲を見渡せば、退職後の収入の空白期間に戸惑うウンウさんのような事例を簡単にみつけることができます。このようなリスクを事前に防ぐためには、社会人になったばかりの頃から年金口座を作り、少しずつ増やしていく知恵が必要です。国民年金や退職年金に加えて、個人で準備する年金は選択肢ではなく、必須の生存戦略として定着しています。物価上昇のスピードに合わせて資産を増やさない限り、退職後に苦労する確率が非常に高くなるためです。したがって、若い頃から継続的に年金貯蓄に加入して資産を形成することは、未来の自分への最大の贈り物となります。金融会社が提供する統合照会サービスを活用すれば、自分が加入しているすべての年金資産を一目で把握でき、管理も非常に便利です。 💡 コアポイント個人年金貯蓄は、豊かな老後を作るための必須の資産管理ツールです。 2. 税額控除の限度額と節税効果 2. 税額控除の限度額と節税効果 個人年金貯蓄の最大の魅力は、何と言っても年末調整時に受けられる強力な税額控除特典です。年金貯蓄口座単独では年間最大600万ウォンまで控除対象となり、個人型退職年金と合算すると最大900万ウォンまで限度額が増えます。総給与が5,500万ウォン以下の会社員であれば、なんと16.5%という高い控除率が適用され、最大148万5,000ウォンを還付してもらうことができます。これは銀行預金利息と比較にならないほど破格の収益率をもたらすのと同じことです。パクさんは毎年年末調整シーズンにこの控除特典のおかげでまとまったお金を還付され、翌年の休暇費用として充実した形で活用しています。このような税額控除特典を最大限に活かすためには、自分の年間所得水準と納付余力を慎重に検討するプロセスが先行して必要です。限度額に達せず貴重な機会を逃すことがないよう、毎月自動振替を設定しておくのが賢明な方法です。税金として出ていくはずだったお金をそのまま自分の口座に戻してくるため、最高の資産運用手段と呼ばれるに値します。年末調整期間だけに一時的な関心を寄せるのではなく、普段から月々の納付額を調整し、計画的に管理する姿勢が必要です。 💡 コアポイント年金貯蓄と退職年金を合わせて最大900万ウォンまで税額控除特典を受けられます。 3. 年金貯蓄商品の種類と選択基準 3. 年金貯蓄商品の種類と選択基準 年金貯蓄商品は、大きく分けて保険会社が販売する年金貯蓄保険と証券会社の年金貯蓄ファンドに分けられます。安定性を最優先とする人は、一定の金利を保証してくれる保険商品を好む傾向が明確です。一方で、物価上昇率を防衛し、積極的な投資を通じてより高い収益を追求する人は、証券会社のファンド口座を選択します。実際に株式市場の流れに合わせて多様な商品に投資したいと考えている会社員イさんは、証券会社口座を通じて資産を増やしています。自分の投資性向と退職までの残り期間を正確に把握しなければ、後悔のない商品を選ぶことはできません。銀行や保険会社の窓口を訪れる前に、自分がどのような未来を描いているのか真剣に考える時間が必要です。短期的な株価変動に一喜一憂するのではなく、長期的な視点で資産を運用できる金融機関を選択することが有利です。最近では非対面手続きが非常に整っており、スマートフォン一つで簡単に口座を作ることができます。手数料条件やイベント特典も慎重に比較すれば、より賢明な金融生活を送ることができます。 💡 コアポイント自分の投資性向に合わせて、保険会社商品と証券会社ファンドの中から適切なものを選ぶ必要があります。 4. 効果的な資産運用と投資戦略 証券会社の年金貯蓄口座を開いた場合、どの銘柄に大切な資金を投入するか慎重に決定する必要があります。最近では、国内外の株式型商品や安定した配当を出す資産に投資し、長期複利効果を享受する投資家が少なくありません。毎月決まった日に優良資産を機械的に購入する積立投資方式を活用すれば、市場のリスクを大きく低減できます。例えば、会社員チェさんは毎月給与日に指数連動型商品を一定額ずつ購入し、安定した収益を上げています。短期的な市況に動じず、原則を守りながらコツコツと数量を積み重ねることが、成功した運用のコアです。退職時期が近づくにつれ、リスク資産の割合を段階的に減らし、安全資産の比率を高める資産配分戦略が必要です。年金口座内で商品を切り替える場合、税をすぐに支払わず課税が繰延べられるため、複利効果を最大化できます。このような制度の長所を積極的に活用すれば、税の空白なく純粋に資産を増やしていく驚くべき体験をすることができます。専門家たちの市場見通しレポートを参考にするものの、盲目的に従うのではなく、自分自身の確固たる基準を設けるべきです。 💡 コアポイント積立投資と課税繰延べ制度を活用し、長期複利効果を最大化する必要があります。 5. 中途解約時の注意点と対処法 個人年金貯蓄は税制上の恩恵を受ける代わりに、法律で定められた要件を満たさずに中途解約すると大きな不利益を被ります。突然多額の資金が必要になり口座を解約する場合、これまで受けていた税額控除特典を返還するだけでなく、その他所得課税も負担しなければなりません。会社員チョンさんは、急いで転居保証金を準備するために年金口座を解約したところ、予想以上に多くの税金を追徴課税され、大きく後悔しました。したがって、年金口座に入れるお金は、少なくとも退職時点までは絶対に使わない資金であるという確固たる心構えが必要です。もしやむを得ず資金が必要であれば、口座を解約する代わりに関連法律で許可されている例外条項を活用する 방안을検討できます。無住宅者の住宅購入や天災地変、あるいは長期治療が必要な医療費発生時には、低い税率で引き出しが可能です。このような制度的な仕組みを事前に熟知していれば、危機的状況に直面しても慌てることなく賢明に対処できます。金融機関のカスタマーセンターを通じて詳細な要件を事前に確認する習慣が、大切な資産を守る盾となります。 💡 コアポイント中途解約時にはこれまで受けた特典を返還しなければならないため、長期維持計画が必須です。 6. 成功した老後準備のためのアドバイス 退職後の人生は想像以上に長いので、今からコツコツ準備する者だけが余裕のある未来を迎えることができます。毎月少額でも継続的に貯蓄する習慣をつけると、時間が経つにつれて大きく膨らむ資産の魔法を直接体験することになります。政府が提供する様々な税制上の恩恵を積極的に活用しながら、自分に合った投資ポートフォリオを構築することが最も賢明な道です。今後も金融市場の多様な変化に関心を向け、自分の資産の安全ガードをしっかりと点検する必要があります。今すぐ近くの金融機関の年金商品を眺め、今日から小さな実践を始めてみてください。老後準備のプロセスは孤独で退屈になるかもしれませんが、頼もしい相手がいれば目標を達成する過程がずっと楽になります。周囲の知人と成功事例を共有し、有用な金融情報を交換しながら、互いを励まし合う雰囲気を作りましょう。未来の豊かな生活は偶然訪れるものではなく、徹底した計画と実践を通じて初めて完成するものです。この記事を通じて、皆さんの老後資産管理計画をもう一度点検し、新たな飛躍のきっかけとなることを願っています。将来、素晴らしい退職を迎えた自分の姿を想像しながら、今日から力強く一歩を踏み出しましょう。 💡 コアポイント徹底した計画と継続的な実践だけが、成功した老後と豊かな未来を保証します。 よくある質問 個人年金貯蓄とIRPの最も大きな違いは何ですか? 年金貯蓄は個人名義で自由に加入する口座であり、IRPは退職金と追加納付を一緒に管理する退職年金口座です。IRPは株式投資の割合が70%に制限されますが、年金貯蓄は株式に100%投資できるという違いがあります。 年金受給時にどのような税金を払うことになりますか? 年金受給年齢に応じて3.3%から5.5%の低い年金所得税が課されます。年間受給額が1,200万ウォンを超えると他の所得と合算されて総合所得税の対象になる可能性があるため、受給金額を調整するのが 좋습니다。 フリーランサーや事業主も年金貯蓄に加入できますか? 所得がある大韓民国国民であれば、会社員だけでなくフリーランサーや個人事業主も誰でも加入して税額控除特典を受けることができます。所得証明が可能である必要があるため、ホームタックスの所得金額証明書を通じて加入要件を確認できます。 中途で転職したり仕事を辞めたりした場合、年金口座はどうなりますか? 転職しても以前に加入した年金貯蓄口座はそのまま維持され、引き続き納付したり運用したりできます。仕事を辞めても口座を解約せず維持すれば、これまで積み立てた税制上の恩恵がそのまま保存されるので安心してください。 =

李在明大統領、メキシコを公式訪問し、膠着状態にあった通商・産業協力の糸口を開く

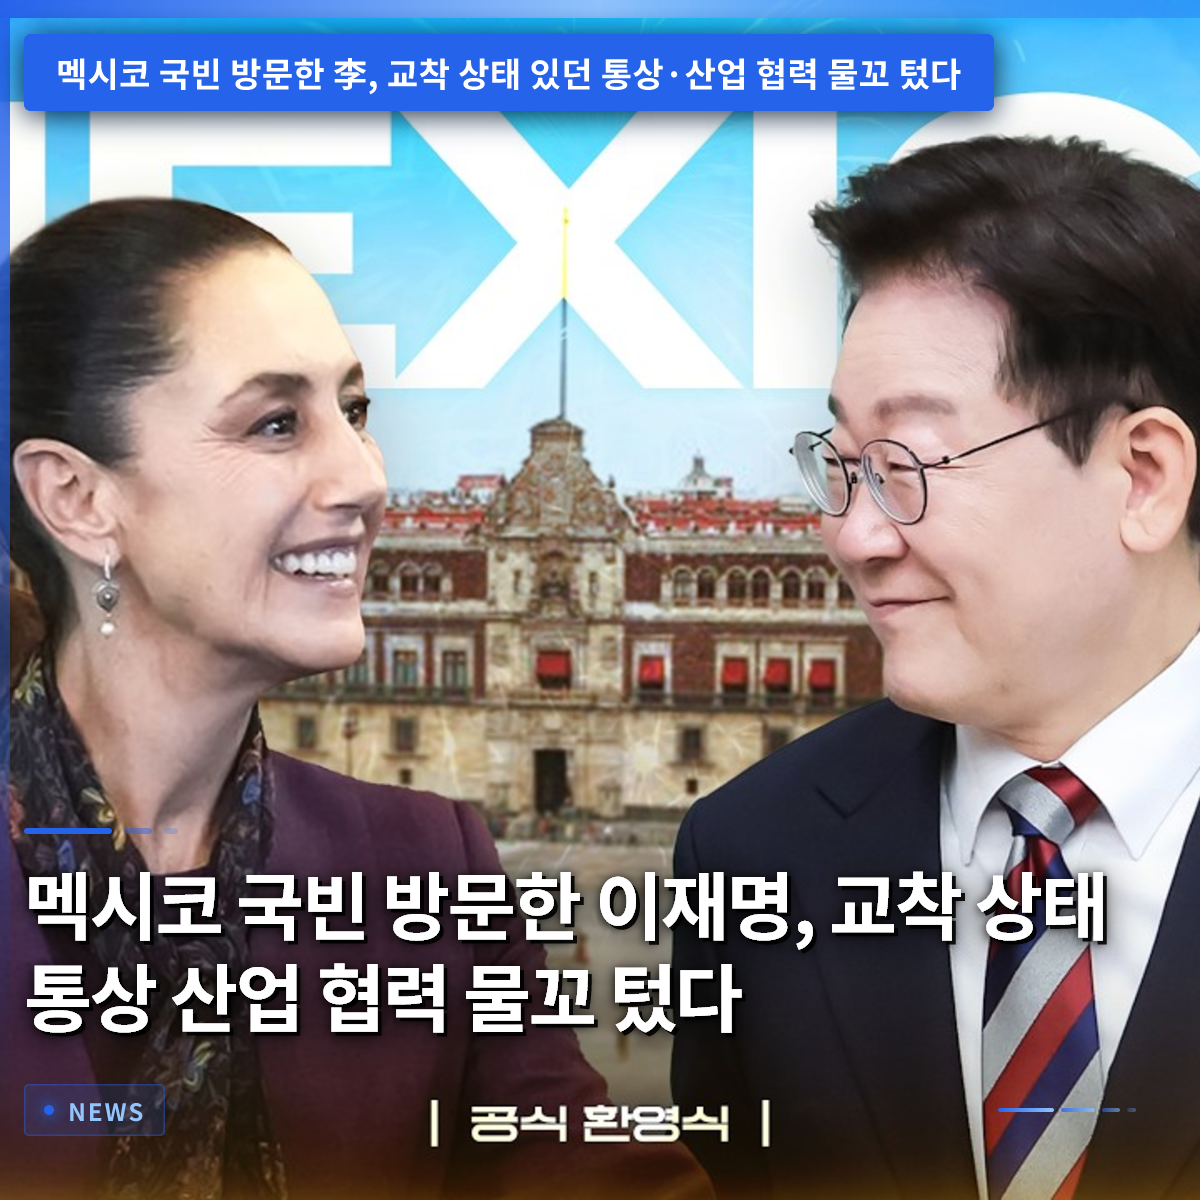
李在明大統領はメキシコを公式訪問し、長期間にわたり膠着状態にあった両国間の通商および産業協力において大きな進展をもたらすことに成功しました。韓国大統領によるメキシコ訪問は実に16年ぶりのことであり、両国関係の新たな飛躍を告げる重要な契機となりました。今回の首脳会談を通じて、これまで停滞していた7年間の投資保証協定改正交渉が急遽合意に至り、停滞していた貿易協定に関する議論も再びテーブルの上に載せられました。訪問期間中、両国の首脳は約2時間にわたり意見を交わし、深い対話を通じて多様な分野での協力 방안을模索しました。メキシコシティの大統領宮殿で開催された今回の会談は、貿易中心の関係を超え、先端産業やサプライチェーン全体への協力範囲を広げる転換点となりました。今後、両国が築いていく経済的パートナーシップが、わが国の企業にとってどのような機会をもたらすのか、順を追って詳しく見ていきましょう。 = 李在明大統領、メキシコを公式訪問し、膠着状態にあった通商・産業協力の糸口を開く 1. 16年ぶりの公式訪問と首脳会談 1. 16年ぶりの公式訪問と首脳会談 李在明大統領はメキシコシティの大統領宮殿を訪れ、クラウディア・シェンバウム大統領との首脳会談を成功裏に終えました。韓国大統領による今回のメキシコ訪問は、実に16年ぶりに実現した歴史的な公式訪問であるという点で大きな注目を集めました。両国の首脳は午前中、小規模会談に続き拡大会談を連続して行い、約2時間にわたり真剣な議論を重ねました。今回の会談は単なる儀礼的な訪問にとどまらず、両国が直面する現案を解決し、未来志向的な協力の基盤を固める場となりました。長期間停滞していた両国関係に活力を吹き込むため、両指導者は多様な議題について広範な意見交換を行いました。会談直後に開かれた共同記者会見では、両国が今後共に進むべき方向性を示した共同行動計画が正式に採択されました。こうした高位外交活動は、両国の企業が現地において直面する困難を解消し、安定して事業を展開するための堅固な基盤となります。実際、首脳間の直接的なコミュニケーションは、実務交渉過程で生じる停滞を解消する決定的な役割を果たします。長い空白を破って実現した今回の訪問は、両国の国民双方に大きな期待感を与えるのに十分でした。今後展開される両国間の活発な交流は、単なる経済協力を超え、文化や人的交流にもつながる見込みです。 💡 核心ポイント16年ぶりに実現した首脳会談を通じて、両国は交流の空白を破り、未来志向的な協力の基盤を固めました。 2. 7年続いた投資保証協定改正の合意 2. 7年続いた投資保証協定改正の合意 今回のメキシコ訪問における最も目覚ましい経済的成果は、何よりも7年間も放置されていた投資保証協定改正交渉の合意です。両国は、今後国内の手続きを迅速に進め、改正協定を速やかに発効させることで合意しました。投資保証協定は、相手国に進出している企業や投資家の資産を不当な収用や差別的措置から堅固に守る盾の役割を果たします。また、投資金の送金と発生しうる紛争を公正に解決する基準を設けるため、海外進出企業にとって不可欠な仕組みです。これまで現地の政策変化により不確実性を抱えていたわが国の企業にとって、今回の協定合意は干ばつに降る恵みの雨のような朗報です。海外市場で活動する企業人にとって、制度的な安全網が整えられたことは、現地投資をより大胆に拡大する勇気を与えます。両国は署名と批准の手続きを迅速に進め、企業が実感できる恩恵を速やかに現実のものにする計画です。このような制度的改善は、単発的な貿易を超え、長期的かつ安定した投資パートナーシップの構築において決定的な役割を果たします。実際、メキシコに進出している数多くの韓国企業は、今回のニュースにより現地の事業安定性が大きく高まることを期待しています。長い間遅延していた交渉がついに実を結び、両国間の信頼関係も一層厚みを増しました。 💡 核心ポイント7年間停滞していた投資保証協定の改正が合意され、わが国の企業は現地においてより安全な投資環境を享受できるようになりました。 3. 貿易協定交渉の再始動と通商協力 3. 貿易協定交渉の再始動と通商協力 投資保証協定だけでなく、長期間停滞していた貿易協定締結に向けた交渉にも再び強力なエンジンがかかりました。現在、両国間には正式な自由貿易協定がなく、貿易は一般的な世界貿易機関(WTO)の規範を基本として行われているのが実情です。李在明大統領は共同記者会見の席上、両国間の貿易と投資を大幅に拡大し、安定した環境を 조성するため、貿易協定の締結が非常に緊要であると強調しました。直ちに劇的な最終合意に至ったわけではありませんが、両国の通商当局はまず共通の利益を研究する手続きを進めることで合意しました。これにより、互いに利益をもたらす相互好恵的な経済協力 방안을順を追って模索していく方針です。メキシコ側もまた、両国の経済構造が互いに競合しながらも同時に強い補完性を帯びていることを高く評価しました。通商分野での協力が本格化すれば、これまで関税や非関税障壁によって阻まれていた多様な品目の貿易が活気づきます。両国は経済、産業、資源分野を網羅する新たな協力チャネルを新設し、常時コミュニケーションが取れる枠組みを整えました。こうしたコミュニケーションの窓口は、今後発生しうる通商摩擦を未然に防ぎ、円満な解決策を見つける上で核心的な役割を担うでしょう。停滞していた車輪が再び力強く回り始めた今、両国間の貿易規模は今後目覚ましい成長を遂げる可能性が高いです。 💡 核心ポイント貿易協定締結に向けた通商当局間の共同研究が推進され、貿易活性化のための実質的な足場が整えられました。 4. プラン・メキシコと韓国企業の現地投資 4. プラン・メキシコと韓国企業の現地投資 メキシコ政府が力強く推進している自国中心の産業育成策「プラン・メキシコ」と韓国企業との協力関係もさらに深まりました。クラウディア・シェンバウム大統領は首脳会談に先立ち、韓国企業がメキシコに対して示した投資意欲を高く評価し、大きな期待感を示しました。シェンバウム政府は、国内の生産能力の拡大と技術の高度化を国家的課題として全力を尽くしています。実際、最近、国内大手企業がメキシコ現地で大規模な投資を実行し、電気自動車(EV)の生産を本格化した事例が模範的な成功モデルとして挙げられました。メキシコの最高指導者が自ら韓国企業の現地活動を称えたことは、両国間の産業的結束がどれほど堅固なものかを示す場面です。韓国の優れた産業・技術競争力と、メキシコが持つ地理的・資源的強みが結合し、シナジー効果を最大化しています。メキシコ側は、韓国企業が現地において抱える疑問を解消し、投資計画が円滑に推進されるよう全面的な支援を惜しまないことを約束しました。こうした流れに合わせて、企業向け金融支援や原油および重要資源サプライチェーン構築のための制度的な仕組みも新たに整備されました。1億ドル規模の金融支援は、現地での事業拡大を目指すわが国の中小・中堅企業にとって干ばつに降る恵みの雨のような役割を果たすでしょう。両国は製造業中心の伝統的な協力を超え、未来志向的な産業エコシステムを共に構築していくパートナーとして生まれ変わっています。 💡 核心ポイントメキシコの産業育成策と韓国企業の技術力が出会い、現地生産と投資拡大という実質的な成果を挙げています。 5. 先端産業と防衛産業・航空宇宙協力拡大 5. 先端産業と防衛産業・航空宇宙協力拡大 今回の公式訪問を契機に、両国は伝統的な製造業分野を超え、人工知能(AI)、宇宙、防衛産業などの先端未来産業へと協力範囲を広げました。特に、韓国の優れた防衛技術をメキシコ現地において直接生産し、第三国へ共同で進出する方案が深く検討されています。国産戦闘機「ファイトター」をはじめとする先端防衛装備の現地生産協力が現実味を帯びれば、両国間の防衛産業パートナーシップは新たな局面を迎えることになります。防衛分野での協力は、単なる物資の交流を超え、長期間にわたる緊密な安全保障と技術的信頼を必要とする点で意義が異なります。先端技術を共有し共に発展させる過程は、両国の経済体質を一段階引き上げる原動力となります。AIや航空宇宙といった未来の成長産業においても、両国の研究者や企業が手を携え、共同研究や技術開発に取り組む基盤が整えられました。先端産業分野での協力は、急変する世界経済環境の中で両国が共同で競争力を確保する上で大きな力となります。政府レベルでの確かな支援のおかげで、民間企業はリスクを減らし、大胆に新技術開発に挑戦できるようになりました。先端科学技術の交流は、未来世代により多くの雇用と革新的な機会を提供する触媒となるでしょう。両国は国境を越え、未来技術をリードする真の技術パートナーとして生まれ変わっています。 💡 核心ポイント防衛産業やAIなどの先端未来産業分野において、現地生産と共同進出の方案が活発に議論されました。 6. 経済協力の将来展望とわが国企業の機会 6. 経済協力の将来展望とわが国企業の機会 李在明大統領の今回のメキシコ公式訪問は、長期間停滞していた両国間の通商協力に確かな息継ぎの機会を与えた歴史的な歩みでした。7年ぶりの投資保証協定合意から、先端産業および防衛産業分野での協力拡大まで、達成した成果は非常に実質的かつ広範です。メキシコという巨大な中南米拠点市場において、わが国の企業がより安定した環境の中で事業を展開するための土台が完璧に整えられました。今後、通商当局間の後続研究と協議が滞りなく進めば、両国間の貿易と投資規模は想像を絶するレベルで成長するでしょう。わが国の企業は、こうした政府間の外交的成果を積極的に活用し、現地市場への攻勢をさらに加速させる必要があります。急変する世界経済秩序の中で中南米地域の重要性が日増しに高まる中、メキシコは絶対に手放せない核心的なパートナーです。今回の訪問を契機に築かれた堅固なサプライチェーンと金融支援体制は、国内企業の海外進出を導く強力な羅針盤となるでしょう。読者の皆様にも、中南米市場の変化や両国間の経済協力の流れに継続的な関心を寄せていただければ幸いです。これから展開される韓国とメキシコの共生繁栄の未来を温かい目で見守りながら、わが国企業の活躍を応援したいと思います。今回の訪問が残した貴重な成果が、韓国経済に活力を吹き込み、より大きな飛躍の足場となることを心から期待します。 💡 核心ポイント今回の公式訪問は両国間の通商協力の新たな地平を開き、わが国企業に巨大な中南米市場の扉を大きく開いてくれました。 よくある質問 李在明大統領の今回のメキシコ訪問が持つ最大の経済的成果は何ですか? 7年間膠着状態にあった投資保証協定改正交渉が急遽合意に至り、わが国企業の現地投資安定性が大きく高まった点です。 韓・メキシコ貿易協定の締結はどのように進行していますか? 直ちに交渉が再開されたわけではありませんが、両国の通商当局がまず共通の利益を研究し、相互好恵的な協力方案を模索することで合意しました。 メキシコ政府が強調する「プラン・メキシコ」とは何か? メキシコ政府が推進する、国内生産の拡大と投資誘致、そして技術の高度化を目標とする核心的な産業育成政策です。 … Read more

退職年金IRPに必ず加入すべき理由と節税・受給方法の総まとめ

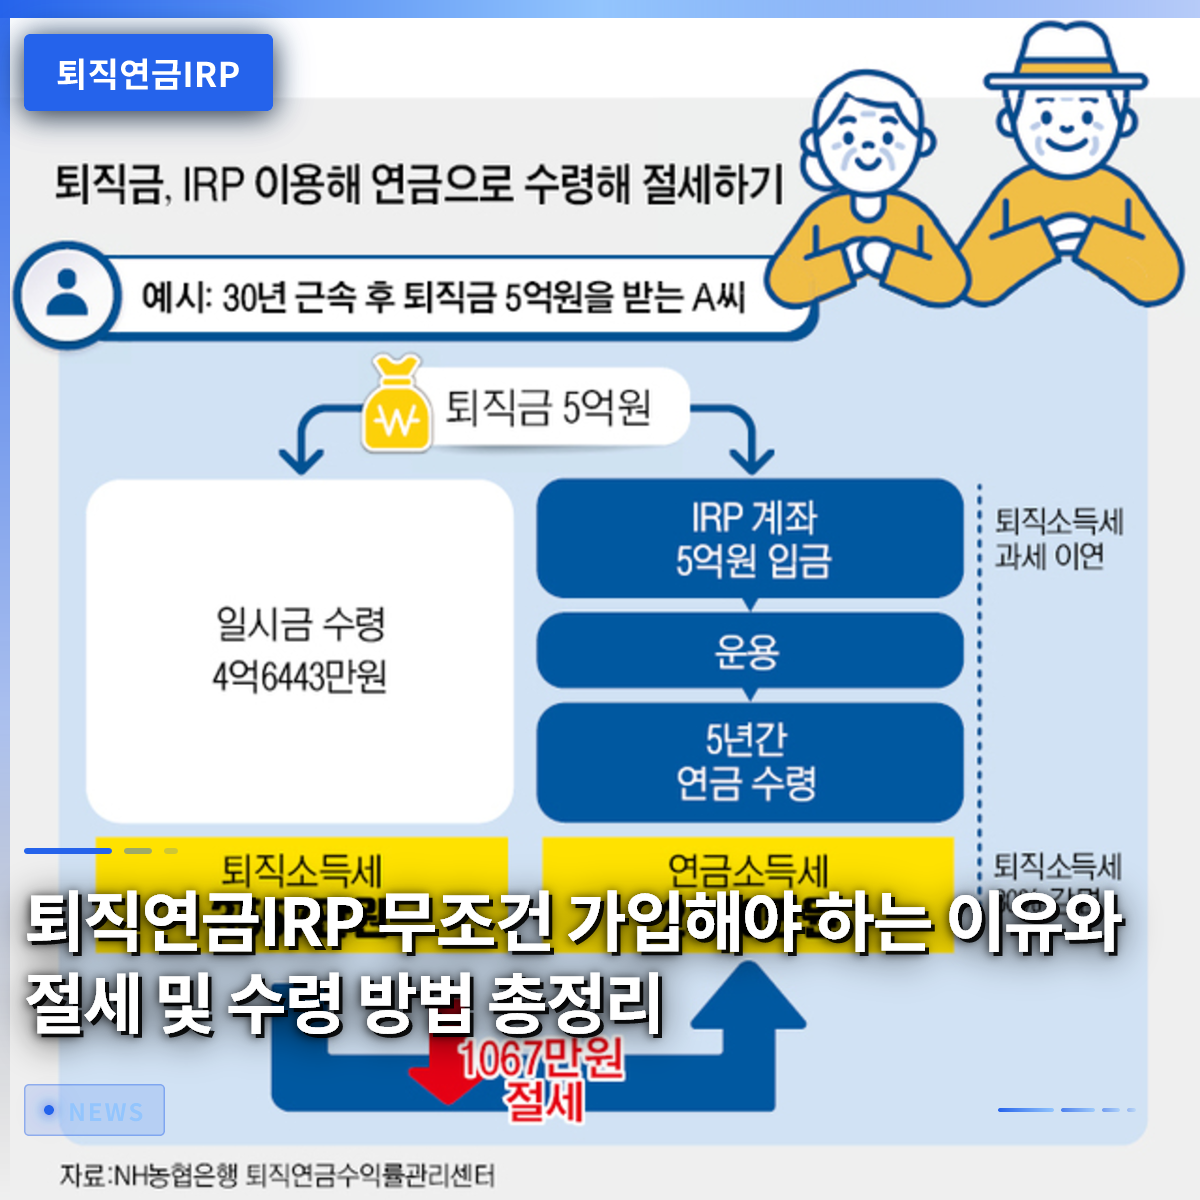
退職金を通常の銀行口座にそのまま受け取ると、莫大な税金を負担することになるため、個人型退職年金(IRP)口座で受給することが有利です。職場に勤めている場合、転職する場合、あるいは退職を控えている状況では、退職年金IRP口座の必要性を切実に感じることでしょう。多くの人が退職金をただ口座に入れたまま使い、税金の重荷に苦しんだり、老後資金を失うという失敗を犯しています。実際、ここ数年で多額の資金が個人型退職年金に移管されましたが、高い解約率を記録し、悔やまれる結果を残すこともありました。この記事では、退職年金IRP口座を賢く活用し、税金を節約しながら確かな老後資産を作る具体的な方法について見ていきます。 = 退職年金IRPに必ず加入すべき理由と節税・受給方法の総まとめ 1. 退職年金IRP口座とは何か、なぜ必須なのか 1. 退職年金IRP口座とは何か、なぜ必須なのか 個人型退職年金(IRP)とは、労働者が転職や退職時に受け取る退職金や、自身が拠出した個人資金をまとめて自分で管理できる口座です。かつては退職金を受け取ると、すぐに通常の銀行口座に振込まれ、生活費に使われたり、税金として消えてしまうことが多くありました。しかし、現在は一定の例外を除き、退職金は必ず労働者が指定した個人型退職年金口座に支払われるよう制度が変更されました。この口座を活用すれば、退職金をすぐに取り出して使わず、安全に運用しながら、税制優遇の恩恵も同時に受けられます。会社員であれば、退職準備のために選択肢ではなく、必ず備えておくべき金融ツールと言えるでしょう。 多くの会社員は、退職金を受け取るとすぐに車を買い替えたり、急な負債の返済に使ってしまいます。その結果、実際に退職時期が訪れた際に手元にお金がなく、途方に暮れるケースが後を絶ちません。個人型退職年金口座は、こうした誘惑から貴重な退職金を強制的に守ってくれる頼もしい盾の役割を果たします。口座内で多様な金融商品に投資し、資産を増やせるため、放置しておくよりもはるかに有利です。したがって、会社を辞めたり転職する際は、まず個人型退職年金口座を開設することが賢明な判断です。 💡 核心ポイント退職年金IRP口座は、退職金を安全に守り、税負担を軽減する必須の金融商品です。 2. 退職金をIRPで受給する際の驚くべき節税効果 2. 退職金をIRPで受給する際の驚くべき節税効果 退職金を通常の口座で受け取ると、直ちに高い税率の退職所得課税が課され、実際に手元に残るお金が大幅に減ります。しかし、このお金を個人型退職年金口座に移管すれば、実際に資金を引き出す時まで退職所得課税の納付が先延ばしになる課税繰延べの恩恵を受けられます。税金をすぐに払わず、その分を口座内にそのまま残して複利効果で増やせるため、長期的には莫大な差を生み出します。後に退職後、年金形式で分割して受け取れば、本来払うべきだった退職所得課税の相当部分をさらに減免を受けることができます。税金という巨大な壁を合法的に低くする最も確実な方法こそ、この口座を活用することです。 ソウルで働き、誠実な職人精神で勤めてきたキムさんは、最近会社を移して退職金を受け取りました。周囲のアドバイスに従い、通常の口座ではなく個人型退職年金口座に退職金をそのまま移管しました。直ちに税金を差し引かれなかったおかげで、まとまった資金がそのまま残っており、口座内で着実に増えているのを目で確認できました。数年後に退職した後、年金受給方式を選択し、毎月生活費を受け取りながら、税負担も大幅に軽減しました。税法で認められるこうした合法的な節税の恩恵を見逃さないことが、現代の会社員にとっての必須の生存戦略です。 💡 核心ポイントIRP口座を通じた課税繰延べと年金受給は、退職所得課税を減らす最も強力な武器です。 3. 年金貯蓄とIRPの合計税額控除限度額の活用方法 3. 年金貯蓄とIRPの合計税額控除限度額の活用方法 老後資産を準備しながら、毎年確定申告(年末調整)の還付金を受け取りたいなら、年金貯蓄と個人型退職年金の組み合わせを積極的に活用すべきです。両商品はそれぞれ性質が少し異なりますが、税額控除の限度額を合算して適用できるという共通点があります。年金貯蓄と個人型退職年金の両方を利用すれば、最大限度額まで拠出した際に還付される税金の規模は相当なものになります。毎月少しずつ金額を積み立てていく方式は、会社員にとっての年末調整の必須項目として定着して久しいです。社会人になったばかりの頃からこの口座を 꾸준히管理してきた人々は、毎年春に手厚い還付金を受け取る喜びを味わっています。 周囲で年末調整の「爆弾」(高額な追加納税)に遭ったという話を聞くたびにため息をついていた会社員のイさんは、昨年から戦略を変えました。毎月給与から一定額を差し引き、年金貯蓄と個人型退職年金口座に分けて拠出し始めたのです。その結果、翌年の年末調整で数十万ウォンに達する税金の還付を受け、膝を叩いて喜んだそうです。老後資産もコツコツ積み上がり、毎年税金も還付されるため、一石二鳥の効果を存分に享受しています。余裕資金が不足している場合でも、最低限の金額でも毎月 꾸준히拠出する習慣をつけるのが 좋습니다。 💡 核心ポイント年金貯蓄とIRPを併用すれば、毎年年末調整で莫大な税額控除の恩恵を受けられます。 4. 個人投資用国債と多様な投資商品の活用戦略 最近の制度改善により、確定拠出型退職年金と個人型退職年金口座でも、個人投資用国債を直接購入できる道が開かれました。これまでリスク資産への投資に抵抗があった保守的な投資家にとっては、非常に喜ばしいニュースと言えるでしょう。最低投資額も少ないため、まとまった資金を一度に投入する必要はなく、自身の資金状況に合わせて少しずつ分散して積み立てることができます。また、安全資産比率規制を満たしながらも、長期的に安定したポートフォリオを構築できる混合型商品も人気を集めています。元本損失リスクを最小限に抑えつつ、市場金利以上の収益を期待できる投資環境が整ったのです。 退職まで数年を残したパクさんは、退職金を株式やリスクの高い商品に投資するのが非常に不安でした。しかし、銀行預金だけに預けておくのは、物価上昇率を考慮すると資産が減少するように感じ、深く悩んでいました。ちょうど個人型退職年金口座で10年物と20年物の国債を直接応募できるという情報を聞き、すぐに資金を分散配置しました。国家が保証する安定性に長期投資のメリットが加わったことで、夜もぐっすり眠れるほど心が安らぎました。このように、自分の傾向に合った多様な金融商品を口座内で組み合わせることが、成功した資産管理の核心です。 💡 核心ポイントIRP口座内で個人投資用国債と多様な混合型商品を活用し、安全でバランスの取れた投資が可能です。 5. 退職年金解約時の注意点と中途解約条件 老後のために積み立て始めた個人型退職年金ですが、急な大金が必要になると中途解約や引き出しを悩むことになります。しかし、この口座を単なる気まぐれで解約すると、これまで受けてきたすべての税制優遇を返還しなければならないという不運な事態に陥ります。実際、統計によると、多くの金額が口座に入金された後、高い割合で解約され、残念な結果を招いています。法律で定められた無住宅者の住宅購入や借家保証金、破産、天災地変などの特別な例外事由に該当する場合のみ、中途解約が許可されます。したがって、目の前の誘惑に揺らいで口座を解約すれば、後に退職時に莫大な財政的損失として返ってくることになります。 地方から上京し、ソウルで家を探すため借家保証金が急ぎ必要だった会社員のチェさんは、個人型退職年金を解約すべきか真剣に悩みました。銀行窓口の職員に相談した結果、無住宅者の住宅購入および賃貸条件に該当するため、中途解約が可能であることが分かりました。無謀に全額解約して税金の爆弾に遭いかけた危機を、賢く乗り越えたのです。口座の性質を正確に理解し、関連規定を隅々まで確認すれば、不要な金銭的損失を防ぐことができます。退職資金は永遠に凍結されたお金ではなく、人生の危機の瞬間に自分を守ってくれる最後の砦であることを忘れないでください。 💡 核心ポイントIRP口座は不正な解約時に税金の爆弾に遭う可能性があるため、法定的な引き出し要件を慎重に確認する必要があります。 6. 成功した退職のための退職年金IRP活用ノウハウ 退職後の生活を豊かで安定したものにしたいなら、今すぐ退職年金IRP口座を確認し、長期的な計画を立てる必要があります。会社を移ったり退職したりする際に発生する退職金を漏れなく口座に集め、税制優遇の恩恵を受けることが第一歩です。また、自分の投資傾向に合わせて、株式や債券、国債など多様な資産を適切に配分し、収益率を管理しなければなりません。毎年年末調整の時期に合わせて追加拠出限度額を埋めていけば、老後資産は雪だるま式に膨らんでいくでしょう。今の小さな関心と実践が、数年後の退職時に莫大な差を生み出すという事実を心に留めておいてください。 退職を目前に控えたキム部長は、若い頃から 꾸준히管理してきた個人型退職年金口座のおかげで、確かな老後を迎える準備が整いました。毎年税額控除を必死に確保し、退職金もそのまま移管して複利効果を最大化した結果です。周囲の同僚たちが退職後の生活を心配してため息をつく中、彼は余裕のある笑顔で第二の人生を設計しています。読者の皆さんも、今日から先延ばしにせず、自分の口座状態を詳しく確認するという小さな行動を始めてみてはいかがでしょうか。賢い金融生活こそ、快適で幸せな老後を完成させる最も確実な道です。 💡 核心ポイント꾸준한管理と戦略的な資産配分を通じて、IRP口座を成功した老後の足がかりにすべきです。 よくある質問 退職金を通常の口座で受け取るとどのような不利益がありますか? 退職金を通常の口座で受け取ると、直ちに高い税率の退職所得課税が源泉徴収され、実際の受給額が大幅に減ります。また、課税繰延べの恩恵を受けられず、資産を増やす機会を失います。 IRP口座は会社員でなくても加入できますか? はい、収入のある労働者や自営業者だけでなく、フリーランサーなど収入のある誰でも自由に加入し、老後資産を準備できます。 年金貯蓄とIRPの税額控除限度額はそれぞれいくらですか? … Read more

退職年金IRP口座の活用術と税金を節約する老後準備戦略

退職年金IRP口座は、退職金を通常の銀行口座で受け取った際に発生する莫大な税金を避け、老後資産を増やすために必ず通らなければならない必須の関門です。会社員の金さんは先月、転職する際に退職金を一般口座で受け取ろうとしていましたが、同僚の助言を聞いて個人型退職年金に移管し、数十万ウォンの税金を節約することができました。多くの会社員は、転職や退職時に直面する資金をどのように扱えばよいのか分からず途方に暮れていますが、制度を正しく理解すれば優れた節税ツールとなります。最近、政府や金融機関でも制度を補完し、資産運用の幅を広げており、解約よりも長期保有を促しています。果たしてこの制度をどのように活用すれば、自分の資産を安全に守り増やせるのか、具体的な方法を一つずつ詳しく見ていきましょう。 = 退職年金IRP口座の活用術と税金を節約する老後準備戦略 1. 退職年金IRP口座で退職金を受け取るべき理由 1. 退職年金IRP口座で退職金を受け取るべき理由 退職金を通常の普通預金口座にそのまま受け取ると、退職所得税が源泉徴収されるため、実際に手元に残る金額が大きく減少します。一方、この口座に退職金を移管すると、税金をその場で引かれることなく課税が繰延べられ、元本全体がそのまま増える魔法のような効果を得られます。実際に、長く会社勤めをしてきた会社員ほど退職金の規模が大きいため、税額控除の恩恵を実感する幅もより大きくなります。この制度は、単にお金を一時的に保管する金庫ではなく、自ら資産を増やしていく自主的な運用の場です。転職や退職を控えた労働者は、会社の支給手続きに従い、必ず事前に本人名義の口座を開設しておかなければなりません。こうして準備された資金は、後に年金として受け取る場合、通常の退職所得税よりもはるかに低い税率が適用されるため、老後の生活費として大きな力になります。 自由な資金管理と追加拠出を通じて、税額控除の恩恵も同時に得られるという点も大きな利点です。会社員が年末調整シーズンごとに注目する理由は、まさにこの追加拠出による税額控除のおかげです。 💡 コアポイント退職金は必ず個人型退職年金で受け取ることで、課税繰延べ効果を享受し、税金を節約できます。 2. 高い解約率の罠から脱却する長期運用戦略 2. 高い解約率の罠から脱却する長期運用戦略 最近数年間、この制度に移行された金額が莫大であるにもかかわらず、半数以上の加入者が途中で口座を解約し、残念な結果を残しています。すぐにまとまったお金が必要という理由で解約を選択すると、これまで受けていた税制上の優遇措置をすべて返還しなければならないだけでなく、雑所得税の爆弾に遭う可能性があります。会社員の李さんは、急いで転居資金を調達するために口座を解約し、予想以上に多くの税金を払ってから深い後悔をしました。したがって、短期的な資金逼迫があっても、口座を解約するのではなく、融資や他の方法を優先的に検討する知恵が必要です。老後資金という本来の目的を達成するには、途中で揺るがされず、黙々と資産を積み重ねる忍耐が何よりも重要です。 周囲の誘惑や一時的な経済危機の状況に揺るがされず、最後まで維持する人が最終的に笑うことになります。金融当局でも、こうした過度な解約を防ぐために様々な補完策を講じており、加入者自身も危機意識を持つ必要があります。 💡 コアポイント中途解約は税金の爆弾につながるため、まとまったお金が必要でも口座の維持を最優先にすべきです。 3. 個人投資用国債の導入で広がった投資選択肢 3. 個人投資用国債の導入で広がった投資選択肢 今月から、確定拠出型と個人型退職年金口座でも、10年物と20年物の個人投資用国債を直接購入できる道が開かれました。これまで株式やファンドのような変動性の高い資産にのみ退職金を投入することに負担を感じていた保守的な投資家にとって、非常に喜ばしいニュースです。最低投資金額も10万ウォンから始めることができるため、退職金全額を一度に拘束する必要はなく、分割して安全に運用できます。10年物と20年物の表面利回りが安定して設定されているため、長期的にインフレを防御しながら元本を守るのに最適です。株式市場が揺れるたびに胸が冷たくなった投資家であれば、今回の国債組み入れの機会を積極的に活用してみる価値があります。 国家が破産しない限り元利金が完全に保証される国債を年金資産に組み込むことで、ポートフォリオの安定性がさらに高まりました。多様な資産配分が可能になったため、自分の投資傾向に合わせたカスタマイズされた戦略を立てることができます。 💡 コアポイント新たに導入された個人投資用国債を通じて、退職年金ポートフォリオの安全性を大きく高めることができます。 4. 二次電池および多様な上場指数ファンド(ETF)の活用ノウハウ 税制上の優遇措置を享受しながら、積極的に資産を増やしたい投資家は、国内外の多様な上場指数ファンドに注目しています。特に二次電池関連商品を長期積立で買い付けようとする需要が継続的に続いており、証券業界でも関連分析が数多く発表されています。しかし、市場に出ている商品は名前が似ていても、実際の基準指数や運用方法に大きな違いがあるため、綿密に比較する必要があります。朴さんは、ただ人気があるという話だけを信じて商品を選んだところ、元本が大きく揺れる苦痛を経験してから初めて詳細な情報を勉強し始めました。年金口座内で投資する際は、安全資産30%規制を満たす必要があるため、債券混合型商品を混ぜる知恵が必要です。 バランスの取れた長期ポートフォリオを構築するには、株式型商品と安全な債券型商品の比率を適切に調整することが鍵です。専門家の助言を参考に、自分だけの投資原則を立て、定期的に資産状態を確認する習慣を身につけるべきです。 💡 コアポイント上場指数ファンドを年金口座に組み込む際は、資産配分規制と商品特性を必ず比較すべきです。 5. 税金負担を減らし、老後資金を増やす受給方法 退職金を年金として受け取るか、一時金で受け取るか悩む時期が来たら、税金の差を綿密に検討する必要があります。退職所得を一括で受け取ると、一度に多くの税金が課されますが、年金形式で分割して受け取ると、税金を大幅に減免してもらうことができます。年間受給限度額内で分割して受け取ると、繰延べられた退職所得税から一定割合の割引効果が生まれ、実際の納付額が大きく減少します。退職を控えた会社員の崔さんは、一時金受給の誘惑を振り切り、年金受給方式を選択して毎月安定したキャッシュフローを作りました。こうして確保された資金は、退職後の健康保険料負担を軽減するのにもプラスの影響を与え、実質的な可処分所得を増やしてくれます。 退職後の人生は想像以上に長いので、一度にお金を使うのではなく、毎月温かい給料のように受け取る構造の方がはるかに有利です。国家制度が提供する節税効果を最大限に活用することが、まさに老後準備の近道です。 💡 コアポイント退職金を一時金ではなく年金で分割して受け取れば、税金を節約し、安定した生活費を確保できます。 6. 健康保険料の削減と成功した退職生活の見通し 賃金が減少する時期に、確定給付型から確定拠出型へ転換する戦略は、退職金の損失を防ぐ非常に賢明な方法です。名誉退職手当の管理と健康保険料負担の削減ノウハウを加えることで、退職後の財務健全性が大きく向上します。今後、退職年金制度がさらに高度化し、加入者一人ひとりに合わせたカスタマイズされた資産管理アドバイスを提供する方向へ発展していくでしょう。変動が激しい経済環境の中でも、揺るがされない自分だけの年金口座を守り続ける人が、真の富裕層と言えるでしょう。今すぐ自分の口座状態を確認し、不足している部分を補っていけば、豊かで豊かな老後を迎えることができます。 今日からでも少額から追加拠出を始め、安全資産とリスク資産の比率を確認する実行力を発揮してみてください。継続的な関心と賢い選択が積み重なり、確実で幸せな未来を完成させてくれるでしょう。 💡 コアポイント徹底した年金資産管理を通じて、健康保険料負担を減らし、安定した老後を迎えることができます。 よくある質問 退職金をそのまま口座で受け取るとなぜ損ですか? 退職金を一般口座で受け取ると、すぐに高い退職所得税が源泉徴収されるため、元本が大きく減少します。IRP口座で受け取ると課税が繰延べられ、税金を後から支払うため、その間元本全体が増える恩恵を受けることができます。 口座を途中で解約するとどのような不利益がありますか? 中途解約を行うと、これまで受けていた税額控除の恩恵をすべて返還しなければならないだけでなく、雑所得税が課せられ、大きな損失を被ることになります。 個人投資用国債も年金口座で購入できますか? はい、最近制度が改善され、確定拠出型と個人型退職年金口座を通じて10年物と20年物の国債を直接申込・購入できるようになりました。 退職金は必ず年金で受け取った方が有利ですか? 一時金で受け取ると一度に多くの税金を支払わなければなりませんが、年金で分割して受け取ると退職所得税が減免され、節税効果を最大化できます。 =

退職年金IRPに必ず加入すべき理由と節税・受給方法の総まとめ

退職年金IRP口座は、会社員であれば選択肢ではなく、必ず活用すべき最高の節税ツールであり、老後準備の必需品です。多くの人が転職や退職時に退職金を普通預金口座で無意識に受け取り、税金の重荷に苦しんだり、惜しいお金を失ったりしがちです。しかし、退職金を個人型退職年金口座に移管して受給すれば、税金をその場で引かれることなく後回しにできるため、大きな利益を得ることができます。実際に、同僚のキム課長は退職金をすぐにこの口座へ振込んだおかげで、数百万ウォンの税金を節約し、引き続き安定して資産を運用することができました。この記事では、退職年金IRP口座をどのように活用すれば税金を最大限節約し、確かな老後資産を作れるのかを一つずつ詳しく見ていきましょう。毎月支払う税金を減らし、利回りを高める具体的なコツを把握すれば、今後の資産管理がはるかに楽になります。 = 退職年金IRPに必ず加入すべき理由と節税・受給方法の総まとめ 1. 退職年金IRP口座とは何か、なぜ必ず作らなければならないのか 1. 退職年金IRP口座とは何か、なぜ必ず作らなければならないのか 退職年金IRP制度とは、労働者が転職や退職時に受け取る退職金や、自身が直接拠出した個人資金を一つにまとめ、自ら運用できる統合口座です。かつては会社を辞めると退職金が銀行の普通口座に入金され、生活費として簡単に使われたり、不要な支出で消え去ったりするケースが非常に多くありました。しかし、法律が改正され、一定の例外状況を除き、退職金は必ず本人名義のこの口座に支払うことが義務化されました。これにより、貴重な退職資産が小遣いのように無駄遣いされることなく、完全に老後資金として安全に受け継がれる基盤が整えられました。退職金を普通口座で受け取ると、その場で多額の退職所得課税を払わなければなりませんが、この口座で受け取れば、年金受給時点まで税金の支払いを先延ばしにできます。税金をその場で払わず、そのお金までそのまま再投資の原資に使えるため、複利効果を最大化する最強の武器となるのです。この口座は単に退職金を保管する倉庫の役割だけでなく、会社員が自発的にさらに資金を追加し、税額控除の恩恵まで受けられる万能のツールです。年金積立金受給権確保制度(연금저축)口座と合算すると、年間最大900万ウォンまで税額控除の対象となるため、年末調整の還付金をしっかり確保する立役者として大活躍します。年収が上がるほど税金の負担が大きくなる会社員にとって、これほど確実で合法的な節税手段は他にほとんど見当たらず、非常に魅力的です。周囲の多くの会社員が毎年年初に年末調整の還付金を自慢していますが、その秘密の多くはこの口座への拠出額に隠れています。したがって、社会人初期の頃から早めに口座を開設し、毎月少額でもコツコツと拠出する習慣をつけることが、資産形成への近道です。 💡 コアポイント退職金は必ず個人型退職年金口座で受け取ることで、税金の支払いを先延ばしにし、複利効果を享受するとともに、毎年大きな税額控除の恩恵も受けられます。 2. 退職金を普通預金ではなくIRPで受け取る本当の理由 2. 退職金を普通預金ではなくIRPで受け取る本当の理由 退職金を銀行の普通預金口座で受け取ると、その場で退職所得課税が源泉徴収され、口座に入金される金額が大幅に減ってしまうという痛い経験をすることになります。一生懸命働いた対価として受け取る貴重な退職金なのに、国家に数十万ウォンから数百万ウォンもの税金を突然引かれてしまうと、心は虚しくなります。しかし、この口座に退職金を振込めば、税金を1ウォンも引かれずに税引前金額のまま全額入金され、すぐに運用を開始できます。例えば、退職金が5,000万ウォンだった場合、普通預金で受け取ると税金を差し引かれますが、この口座で受け取れば5,000万ウォン全額が投資の種銭となります。この元本が大きくなった状態で多様な商品に投資されるため、時間が経つにつれて最終的な収益に大きな差が生まれます。また、退職後の年金受給時も、一時金で受け取るよりもこの口座を通じて年金形式で分割して受け取れば、退職所得課税を最大70%まで減免してもらえます。税金を大幅に減免されるだけでなく、年金受給期間中も残った金額が継続的に投資収益を上げるため、老後資産が枯渇することなく増え続けます。実際に、周囲の退職者パク先輩はこの制度を積極的に活用し、税金の負担を最小限に抑えながら、毎月安定した家賃のような年金を受け取っています。退職金をすぐに使う緊急性のある事情がなければ、必ず口座に入れておき、年を取ってから年金として受け取る方が、税金の面では百倍も有利です。まとまったお金を一度に使うとすぐに底を突きがちですが、年金として受け取れば計画的な消費が可能になり、老後破産を防ぐ盾となります。 💡 コアポイント退職金を口座で受け取ると税金の支払いが先延ばしになり、元本全額を運用でき、後に年金として受給すれば退職所得課税を大幅に減免されます。 3. 会社員のための還付金爆弾を作る年金積立金受給権確保制度とIRPの税額控除活用術 3. 会社員のための還付金爆弾を作る年金積立金受給権確保制度とIRPの税額控除活用術 年末調整シーズンになると、会社員の間で最も話題になるのが、税額控除の限度額を埋めたかどうかという問題です。年金積立金受給権確保制度口座とこの口座を合算すると、年間最大900万ウォンまで税額控除の恩恵を受けられるため、会社員必見の資産形成手段として知られています。総給与が5,000万ウォン以下の労働者であれば、控除率がさらに高くなり、還付される税金の額が目を見張るほど大きくなります。普段から貯蓄するだけで、国税庁から自動的に大きなお金を返してもらえるため、これほど得なことは会社生活では他にほとんど見当たりません。クレジットカードの所得控除や現金領収書だけでは限界がある会社員にとって、この口座は毎年ボーナスをもらうような喜びをもたらします。周囲で「税金の重荷に苦しんだ」と嘆いている同僚を見ると、大抵はこうした節税口座の存在を知らなかったり、限度額を埋め損ねた場合が多いです。毎月約75万ウォンをコツコツと拠出し、年間900万ウォンの限度額を埋め尽くせば、年末調整時に数十万ウォンから100万ウォンを超えるお金を還付してもらえます。こうして還付されたお金を再投資に回したり、生活費に充てたりすれば、家計に実質的に大きな助けになります。まとまったお金が一度に出ることに負担を感じるなら、毎月自動振替で拠出額を分散するのが最も賢明です。会社員なら誰でも少し気を配れば享受できる国家公認の恩恵なので、絶対に逃さず積極的に活用すべきです。 💡 コアポイント年金積立金受給権確保制度とこの口座を組み合わせ、年間900万ウォンの限度額を埋めれば、年末調整時に莫大な税金還付の恩恵を体験できます。 4. 株式や債券から国債まで、安全で多彩な資産運用が可能 退職年金IRP口座は、預金のような安全資産しか入れられないという固定観念が強かったものの、最近では投資可能な商品の幅が非常に広くなりました。元本利子保証商品である定期預金はもちろん、国内外の株式型上場投資信託(ETF)や債券混合型商品まで、好みに合わせて選べます。特に最近の制度改正により、確定拠出年金(DC型)やこの口座でも、10年物や20年物などの個人投資向け国債を直接申込めるようになりました。最低投資金額も10万ウォンから始まるため、まとまったお金がなくても負担なく、安全な国債に長期投資できます。表面利子も魅力的な水準で発行されるため、退職資金を安定して守りながら増やしたい投資家から大きな支持を得ています。安全性を重視しつつも適切な収益を狙う投資家であれば、株式比率が混ざった債券混合型上場投資信託をポートフォリオに組み込むのが良い代替案です。例えば、米国指数に連動する商品や、二次電池のような有望産業の上場投資信託を、この口座を通じて長期積立で集めている会社員が多くいます。ただし、退職年金口座の特性上、安全資産を必ず30%以上満たさなければならない規定があるため、比率の調整に注意が必要です。普段から株式市場の変動が怖くて直接投資をためらっていた方にとって、税制優遇を受けながら安全に資産を運用できるこの口座は最高のツールです。専門家の助言を参考に、自分自身の投資性向に合った最適なポートフォリオを構築すれば、長期的に優れた成果を上げることができます。 💡 コアポイント口座内で預金だけでなく、国債、債券混合型商品、株式型上場投資信託など多様な商品を選び、効率的に運用できます。 5. 解約率60%の罠、中途解約が怖い理由 多くの会社員がこの口座に加入しても、途中で急に金が必要という理由で解約し、莫大な損失を被るケースが後を絶ちません。実際に最近の統計を見ると、この口座に移管された莫大な金額のうち、かなりの割合が中途解約によって消えていくという悲しい事態が起きています。口座を中途解約すると、これまで受けていた税額控除の恩恵をすべて返還しなければならないだけでなく、その他所得課税という重荷も背負うことになります。税金を節約しようと努力してきた時間が、一瞬の中途解約によって手数料や税金として丸ごと失われることになります。周囲の知人チョンさんは、家賃保証金を増額するために急いでこの口座を解約したところ、税金の重荷に苦しめられ、床を叩いて後悔したことがあります。この口座は老後のための最後の砦であるため、本当に特別な例外事由がない限り、絶対に途中で解約しないことが鉄則です。やむを得ずまとまったお金が必要であれば、口座解約の代わりに、住宅購入や無住宅者の家賃保証金、破産や再生などの法的理由による引き出し制度を検討すべきです。税額控除の恩恵を完全に守りながら、目の前の危機を乗り越えられる方法があるため、安易に解約を選ぶことは絶対に避けるべきです。老後資産を守る最も強力な防衛線は、自分自身の固い意志と賢い資金管理計画にあることを心に留めておくべきです。 💡 コアポイント中途解約すると、これまで受けていた税額控除の恩恵をすべて返還し、重い税金を払うことになるため、特別な事由がない限り絶対に解約してはいけません。 6. 成功した退職生活のための退職年金IRP長期ロードマップの策定 成功した退職生活を迎えたいなら、今日からすぐに自分の退職年金IRP口座の状態を確認し、長期的な資産管理計画を立てるべきです。毎月決まった金額を自動振替で拠出する習慣をつけ、税額控除の限度額を毎年埋め尽くすことを1年の目標にしてみてください。転職するたびに忘れずに退職金をこの口座に集め、複利の魔法が自分の資産を育てるよう、時間を信じて待つ必要があります。退職時期が近づくにつれ、攻撃的な商品の比率を段階的に減らし、安全資産や国債中心にポートフォリオを再編成する柔軟性も必要です。今注ぐ小さな関心と継続的な貯蓄が、後の老後の生活の質を完全に変える奇跡を生み出します。世間が忙しく、資産形成の勉強が難しく感じても、この口座を一つだけ正しく活用すれば、退職への不安の半分以上はきれいに拭い去ることができます。周囲の成功した退職先輩たちのように、私たちも体系的に資産を増やし、余裕があり豊かな老後を堂々と迎えましょう。この記事がきっかけで、放置していた証券会社のアプリを開き、自分の口座の残高とポートフォリオを隅々まで確認してみてください。小さな実践の積み重ねが、巨大な資産の城壁を築くという事実を忘れず、賢い会社員の資産形成を今すぐ始めてみてください。これから来る素晴らしい退職ライフに向けて、力強く第一歩を踏み出すあなたを心から応援します。 💡 コアポイント継続的な自動拠出と徹底的なポートフォリオ管理を通じて長期ロードマップを立てれば、退職後の豊かで安定した生活を確実に保証してもらえます。 よくある質問 会社から退職金を受け取ったが、普通預金口座に入金されました。再びIRPに移すことはできますか? はい、退職金を受領した日から一定期間内に金融機関を訪れるか、非対面で本人の個人型退職年金口座に入金すれば、税制優遇をそのまま遡及適用してもらえます。 年金積立金受給権確保制度とIRPを同時に持っていた場合、税額控除の限度額はどのようになりますか? 両商品の拠出額を合算して、年間最大900万ウォンまで税額控除の恩恵を受けられ、本人の所得水準に応じて控除率が異なって適用されます。 IRP口座を解約せずに、急に金が必要になった時に使える方法はありますか? 無住宅者の住宅購入や家賃保証金の準備、本人または家族の療養治療など、法的に許可された特別な例外事由に該当すれば、解約せずに一部金額のみを引き出すことができます。 IRP口座では株式投資は全くできませんか? 直接株式を購入することはできませんが、株式型上場投資信託や債券混合型商品を通じて、安全資産比率の規定の中で株式市場の成長に投資できます。 =

映画『暗殺者たち』キャスト・公開日・感想・あらすじ 陸英淑夫人銃撃事件 映画まとめ

映画『暗殺者たち』は、1974年に発生した歴史的な陸英淑夫人銃撃事件を基に制作された、没入感あふれるミステリー・サスペンスです。2026年9月23日に劇場公開され、多くの観客から熱い注目を集めています。実際の歴史的事実に大胆な映画の想像力を加え、当時の記録に残る疑問点を興味深く掘り下げています。過去の事件をそのまま追うのではなく、現場にいた人々の視点に立ち、物語を展開していく点が特徴です。果たしてこの作品が私たちに投げかけるメッセージは何なのか、これから詳しく見ていきましょう。多くの方が気になっているキャストやあらすじ、そして感想まで、充実した内容でお届けしますので、ぜひ最後までお読みください。 = 映画『暗殺者たち』キャスト・公開日・感想・あらすじ 陸英淑夫人銃撃事件 映画まとめ 1. 映画『暗殺者たち』の公開日と基本情報 1. 映画『暗殺者たち』の公開日と基本情報 映画『暗殺者たち』は、2026年9月23日に正式に公開され、観客と出会うことになりました。当初から中秋の名月の連休中の劇場公開をねらって企画された作品であり、公開前から世間の注目を集めました。監督を務めるのは、過去に数々の名作を生み出し、繊細な演出力で知られるベテランの許秦豪(ホ・ジンホ)監督です。今回の新作でも、歴史的な事件の最終的な結論よりも、その周りにいる人々の視点や疑問に深く焦点を当てています。上映時間は約130分で、ラストまで緊張感を保ち続けるのが長所です。制作会社はハイブ・メディア・コープで、ジャンルは事件の真実を執拗に追うミステリー・サスペンスに分類されます。 公開を控えた9月21日には、ソウルのロッテシネマワールドタワー店にて、華やかなイベントとともにVIP試写会が盛大に開催されました。実際の歴史的事件を扱っているという重厚感と、豪華な主演俳優陣の共演により、公開前から話題性が高まっていました。劇場を訪れた観客たちは、歴史の教科書で学んだ事件がスクリーン上でどのように再現されるのか、大きな期待を寄せていました。韓国映画界では扱いに慎重になるべき題材を、大胆に映画の言語で表現したという評価を受けています。今後の興行成績がどのように記録されるのか、映画関係者だけでなく観客の目も注がれています。 💡 核心ポイント映画『暗殺者たち』は、2026年9月23日に公開された許秦豪監督のミステリー・サスペンスで、歴史的事件の裏側を扱っています。 2. 安心して楽しめる豪華キャスト紹介 2. 安心して楽しめる豪華キャスト紹介 今回の作品で最も期待を集めているのは、韓国を代表する演技派俳優たちの共演です。ユ・ヘジン、パク・ヘイル、イ・ミンホが主演を務め、それぞれ異なる立場から事件を見つめる人物を巧みに演じました。ユ・ヘジンは、事件当時現場に直接いた刑事チョルグ役を演じ、劇中の重厚な雰囲気を支えます。チョルグは、事件後に責任の所在をめぐり同僚が窮地に陥る様子を見守りながら、自分が目撃した場面について疑問を抱きます。単なる指示に従うのではなく、自分の目で見た真実とは何かを悩む、立体的な人物として描かれています。 パク・ヘイルは新聞社の社会部部長ジェファン役を演じ、事件の表面に隠された真実を執拗に追及します。ジェファンは政府の公式発表を鵜呑みにせず、記録の隙間を突く鋭いジャーナリスト精神を発揮します。新米記者ヨンイル役は俳優イ・ミンホが務め、現場の巨大な混乱を身をもって体験する青年の姿を見せます。ヨンイルはジェファンと連携し、事件の手がかりを探りながら、観客に情熱的な姿を提供します。この3人が演じるキャラクターは、実際の歴史に存在する人物をそのまま持ってきたものではなく、創作された人物です。 💡 核心ポイントユ・ヘジン、パク・ヘイル、イ・ミンホの3人の俳優が、それぞれ刑事と記者役を演じ、歴史的事件を立体的に追跡しています。 3. 実話に基づくあらすじと核心テーマ 3. 実話に基づくあらすじと核心テーマ 映画の骨格となる背景は、1974年8月15日にソウルの長忠洞国立劇場で起きた悲劇的な事件です。当時、光復節記念行事が全国に生中継されていた最中に銃声が響き、陸英淑夫人が銃撃される衝撃的な事態が発生しました。現場で犯人の文世光が逮捕され、政府による公式な捜査と裁判が続けられましたが、依然として大衆の記憶の中に痛みとして残っています。映画はこうした実際の歴史的事実を出発点としつつ、当時の記録に明確に残っていない疑問を持ち出します。ドキュメンタリーのように事件を淡々と再現するのではなく、映画の想像力を加えて観客の知的な好奇心を刺激します。 特に今回の作品を貫く最も核心的な装置は、当時現場で響いた銃声と残された弾丸の数です。記録によると、現場の銃声は6発でしたが、実際に回収された弾丸は4個だったという設定からミステリーが始まります。消えた2発の行方を追う過程は、観客を映画内の推理構造に自然と没入させます。刑事と記者が消えた弾丸の謎を解明するために奔走する姿が、物語の大きな軸を形成しています。歴史的事実と創作されたミステリーが見事に調和し、一つの壮大な推理劇のような雰囲気を醸し出しています。 💡 核心ポイント1974年の陸英淑夫人銃撃事件当時の6発の銃声と4個の弾丸という疑問を追跡するあらすじです。 4. 映画の感想と鑑賞ポイントまとめ 4. 映画の感想と鑑賞ポイントまとめ プレス試写会や一般観客の上映後に寄せられた映画の感想を見ると、序盤から迫りくる緊張感に対する好評が多いです。3人の主演俳優がそれぞれのポジションで劇中の重みをしっかり支え、没入感を最後まで引きつけているという評価です。公式記録の隙間を突く演出のせいで、退屈する暇もなく映画の世界に引き込まれるという意見が主流です。130分というやや長い上映時間の中で、事件の真実に向かって疾走するスピード感が素晴らしいという声が相次いでいます。 ただし、一部の観客の間では、後半の物語の展開方法や複数の登場人物の活用度について残念がる視線也存在します。歴史的事実を扱う作品であるため、観客一人ひとりの歴史認識や期待値によって、映画の受け止め方が異なる可能性があります。したがって、この作品を鑑賞する際は、実際の歴史と映画の想像力の境界線を区別して見る姿勢が役立ちます。単なる歴史ドキュメンタリーではなく、スリリングなミステリー映画としてアプローチするのが、最も良い鑑賞法です。 💡 核心ポイント堅牢な緊張感と俳優たちの熱演に対する好評が続く一方、映画の想像力と歴史的事実の調和を感じることができます。 5. 消えた2発の弾丸が持つ意味 5. 消えた2発の弾丸が持つ意味 作品の中で繰り返し強調され、観客の好奇心をそそる要素は、やはり消えた2発の弾丸です。当時、複雑だった現場の状況の中で、公式記録と目の前に現れた証拠の間のギャップは、映画の想像力を刺激します。監督はまさにこの点を掘り下げ、当時の捜査過程に別の可能性が存在したかもしれないという仮説を立てました。こうした設定は、観客に単なる鑑賞を超えて、事件の実態について自ら考えさせる機会を提供します。 歴史の悲劇を扱う映画が陥りがちな単なる感情的な訴えから抜け出そうとする努力が光る部分です。証拠や記録に対する人物たちの態度を通じて、「真実とは何か」という哲学的な問いを投げかけることもあります。観客は、刑事と記者が現場を駆け回りながら証拠を照合していく過程を追うことで、自然と推理の楽しさを感じます。消えた弾丸という架空の鍵は、映画全体のミステリー構造を堅牢に支える核心的な役割を果たしています。 💡 核心ポイント消えた2発の弾丸という映画上の設定は、作品全体のミステリー推理構造を完成させる重要な装置です。 6. 総評と今後の劇場動向 6. 総評と今後の劇場動向 これまで映画『暗殺者たち』のキャストや公開日情報から、実話に基づくあらすじや感想まで、細かく見てきました。1974年の巨大な歴史的事件を新しい視点から再解釈したこの作品は、今秋の劇場界の強力な話題作として定着しました。ユ・ヘジン、パク・ヘイル、イ・ミンホという豪華な俳優陣の演技の息遣いだけでも、劇場を訪れる十分な理由を提供してくれます。歴史的事実に基づいたミステリーが好きな観客であれば、今週末の劇場で直接確認することを推奨します。今後、観客の口伝を通じて、さらに多くの観客を劇場に呼び集めることができるのか、その行方が注目されています。 身近な友人や知人と一緒に鑑賞した後、歴史的事実と映画の想像力の境界線について語り合うのも良い経験になるでしょう。単に鑑賞して終わるのではなく、当時の時代背景を振り返り、真実の重みを測ることを促す、深みのある作品です。今後も韓国映画界において、こうした重厚なテーマを投げかける質の高い作品が継続的に制作されることを心から願っています。来る週末には、大切な人と一緒に劇場へ足を運び、スクリーンの中に隠された真実と向き合ってみてください。 💡 核心ポイント重厚な歴史的背景を基盤に、優れた俳優たちの熱演が加わり、観客に深い印象を残すおすすめの映画です。 よくある質問 映画『暗殺者たち』の公開日はいつですか? … Read more