IRP退職年金の節税効果と2026年最新活用術まとめ
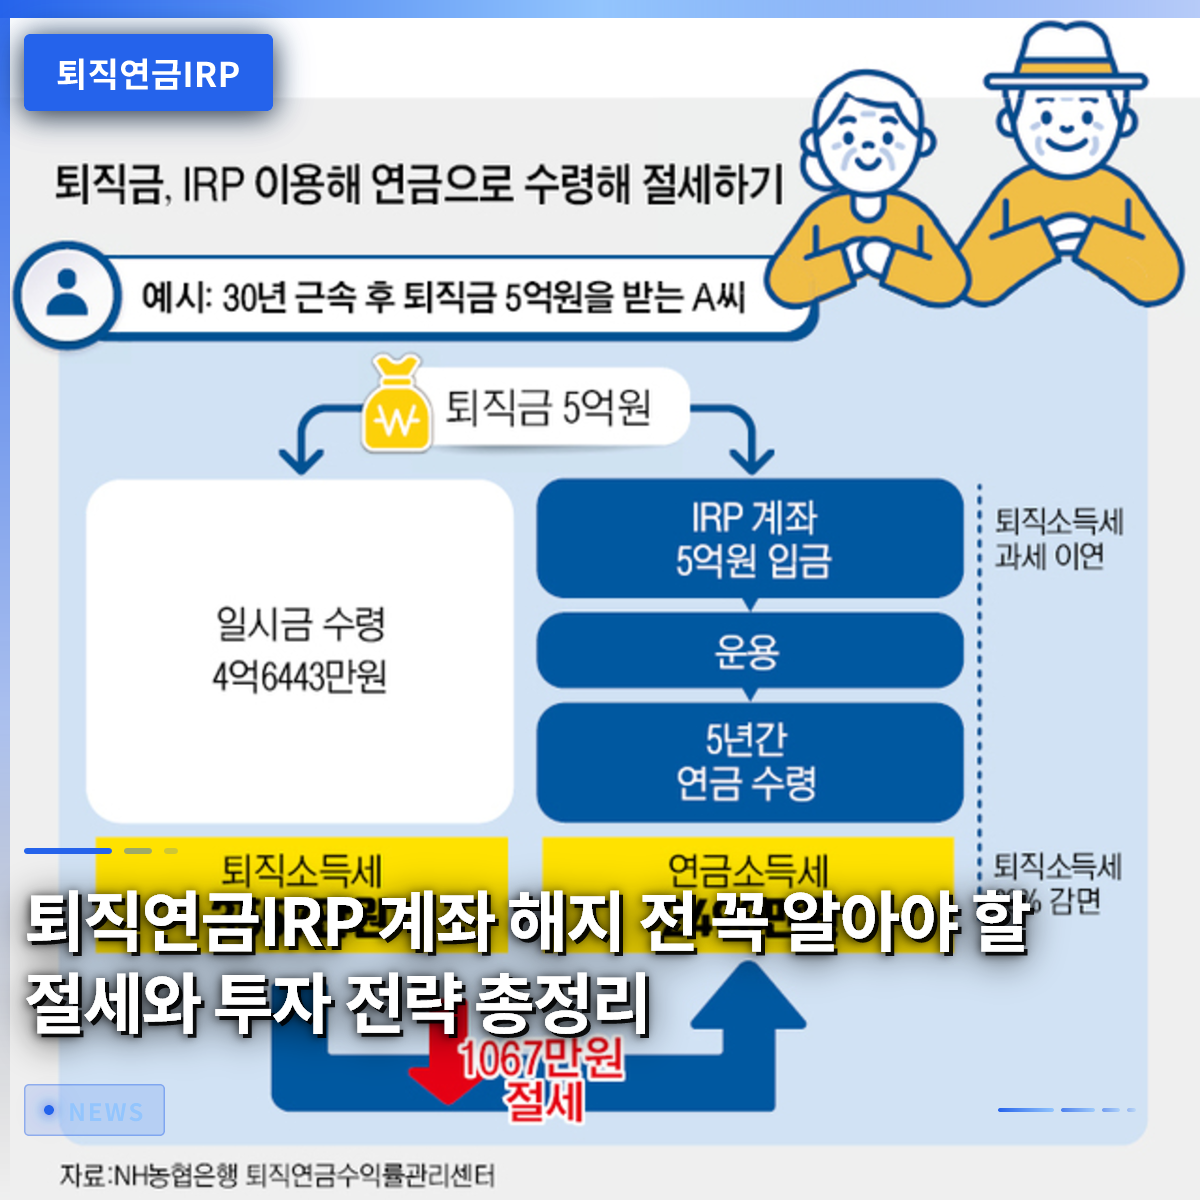
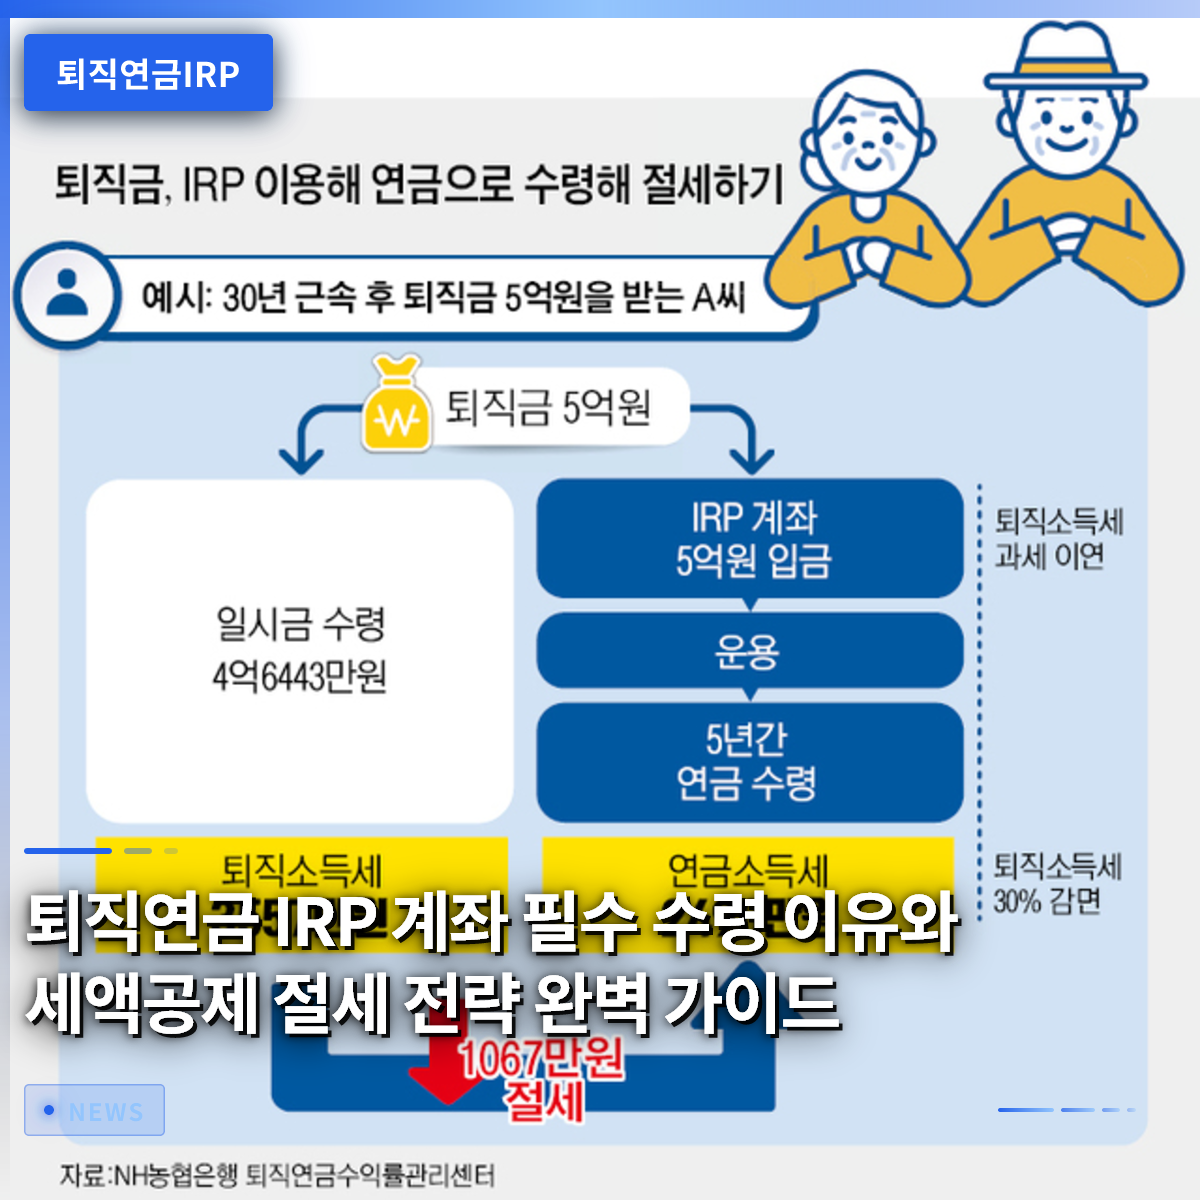
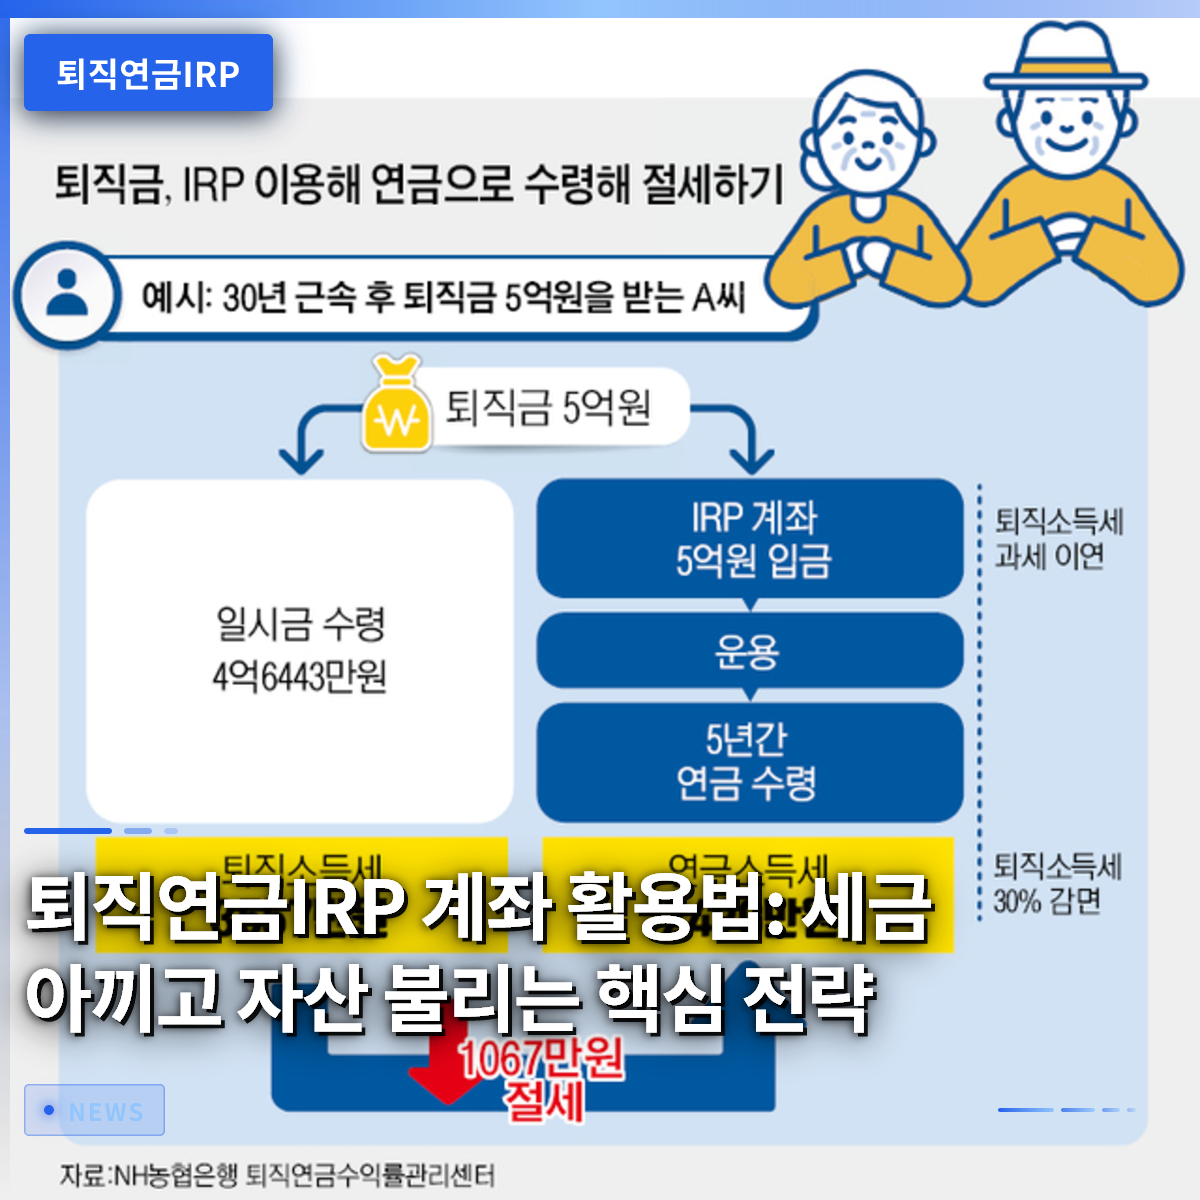
退職金を一般的な普通預金口座で受け取ってしまうと、思っている以上に大きな税金の負担に直面する可能性があります。必ずIRP退職年金口座で受給するようにしましょう。実際、昨年の一年間だけでも、転職や退職の過程で口座を適切に管理できなかった多くのサラリーマンが、惜しいお金を税金として失うケースが相次いでいました。懸命に働いて蓄えた貴重な退職金をそのまま守るためには、関連する制度を正確に理解し、賢く行動する必要があります。この記事では、口座の基本的な概念から、税額控除の恩恵を最大化する方法、そして最近新たに追加された投資先まで、隅々まで詳しく解説していきます。身近な具体的な事例を通じて、皆さんの資産を守る実用的な方法を詳しくご説明しますので、最後まで集中してご一読ください。 = IRP退職年金の節税効果と2026年最新活用術まとめ 1. 退職金をIRP退職年金口座で受け取るべき本当の理由 1. 退職金をIRP退職年金口座で受け取るべき本当の理由 退職を目前に控えたサラリーマンの金さんは、会社から受け取った退職金をすぐに生活費として使おうと、一般的な入出金可能な普通預金口座で受け取ったところ、税額通知書を見て驚きました。退職所得課税は会社を辞める際に一度に発生するため、法律で指定された口座に振替を行わない場合、その場で税金が源泉徴収されてしまうからです。法令によると、一定の例外状況を除き、労働者が指定した本人名義の口座に退職金を支払うことが義務付けられています。この口座を活用すれば、すぐに税金を支払うことなく課税を繰延べることができ、退職時期まで資金を有利に増やすことができます。すぐに税金を支払う代わりに、そのお金まで丸ごと運用できるため、時間が経つほど資産増殖の効果が莫大になります。したがって、会社を移る際や退職する際は、必ず本人名義の口座を先に作っておくことが、金銭的に最も得になる選択です。 💡 核心ポイント退職金を口座で受け取ると、税金がすぐに課税されることなく繰延べられ、資産をより大きく増やすことができます。 2. 税額控除の上限を最大限に活用する方法と年末調整の裏技 2. 税額控除の上限を最大限に活用する方法と年末調整の裏技 毎年、年末調整のシーズンになると、サラリーマンの最大の関心事は、やはりどれだけ税金を還付してもらえるかという点です。年金貯蓄とこの口座を適切に組み合わせることで、最大900万ウォンまで税額控除の上限を埋めることができ、サラリーマンにとって必須の節税ツールとなります。口座単独では最大600万ウォンまで控除を受けられ、年金貯蓄商品と合算すると上限が900万ウォンまで拡大します。普段からコツコツと拠出しておけば、毎年訪れる年末調整で数十万ウォンから数百万ウォンに及ぶ還付金をしっかり確保できます。昨年、この制度を知らずに入らなかった同僚の朴さんはほとんど還付金を受けられなかったのに対し、細かく確認して加入した李さんは大きな金額を還付され、羨ましがられました。老後の資金を自分で準備しながら、毎年税金まで節約できるので、これ以上の資産運用手段は見つかりません。 💡 核心ポイント年金貯蓄と口座を併用すると、最大900万ウォンまで税額控除の恩恵を受けることができます。 3. 口座内で活用する安全資産と個人投資用国債への投資 3. 口座内で活用する安全資産と個人投資用国債への投資 退職金を株式市場に直接投資するのはリスクが大きすぎると考える、安定志向のサラリーマンにとって、債券や国債は優れた代替手段となります。最近、制度が変わり、この口座や確定拠出型退職年金でも、安全な個人投資用国債の10年物と20年物を直接応募できるようになりました。最低投資金額が10万ウォンから始まるため、まとまった金額を一度に入れなければならないという負担感なく、少額でも気軽に挑戦できます。例えば、株式の変動に不安を感じているサラリーマンの鄭さんは、毎月少額で国債を購入し、安心してポートフォリオを構築しています。表面利子に加えて付加利子が上乗せされるため、市中銀行の預金よりも有利な条件で、長期的な安定した利子収入を期待できます。元本を安全に守りながらインフレに対抗できる優れた投資戦略が、まさにここにあります。 💡 核心ポイント最近の制度改正により、口座内で個人投資用国債を少額でも直接購入できるようになりました。 4. 解約率が高い理由と中途解約時に発生する税金の負担 残念ながら、多くのサラリーマンが、退職前に突然お金が必要になったという理由で、この口座を中途解約するケースが想像以上に多いです。統計によると、この口座に移行された金額は多いものの、解約率が高く、政府や専門家が懸念の声を上げています。目の前の急な出費に対応するために口座を解約すると、これまで受けてきたすべての税額控除の恩恵を返還するだけでなく、その他所得課税も負担しなければなりません。昨年、住宅購入資金が必要で口座を解約した崔さんは、税金の負担に苦しんだ後で、やはり担保融資を探したり、年金口座ローンを使えばよかったと大きく後悔しました。やむを得ずお金が必要な状況が発生しても、解約よりも、法律で許可されている例外的な引き出し条件や融資制度をまず調べるのが賢明です。老後を見据えて長期的に積み立てた資産を途中で解約してしまうと、結局最も損をするのは自分自身です。 💡 核心ポイント中途解約すると、これまで受けた税制優遇措置をすべて返還しなければならないため、特別な事情がない限り維持するのがおすすめです。 5. 賃金ピーク制への対応と確定拠出型への転換による損失防止 長年サラリーマンとして働くと、年齢とともに賃金が減る時期が訪れますが、この時期には退職金の計算方法をよく確認する必要があります。賃金が減少する局面に入ったら、確定給付型から確定拠出型への制度転換を行い、退職金の損失を積極的に防ぐのが有利です。確定給付型は退職直前の平均賃金を基準に算定されるため、賃金がカットされる時期には最終的な退職金額も減少するリスクが大きいからです。一方、確定拠出型やこの口座を活用すれば、毎年積み立てられた金額を自分で運用できるため、賃金ピーク制の不確実性に対して効果的に対応できます。実際、大手企業で定年退職を前に制度を事前に変更したある課長は、退職金の総額を守り、税金控除の恩恵も十分に受け取りました。自分の会社が提供する退職年金制度の特徴を綿密に把握し、タイミングに合わせて賢く切り替えることが、サラリーマンの資産運用の核心です。 💡 核心ポイント賃金が減少する時期には、制度転換を通じて退職金の損失を防ぎ、資産を効率的に管理する必要があります。 6. 老後資産管理のための正しい実践戦略 これまで見てきたように、この制度は単に退職金を保管する口座ではなく、退職後の生活を左右する核心的な資産管理ツールです。毎年コツコツと拠出して税額控除の恩恵を受けると同時に、安全な資産を中心にポートフォリオを多様に構築していく必要があります。周囲の噂や短期的な相場の変動に振り回されず、自分の投資性向と退職時期を考慮し、黙々と長期的な視点で進んでいくことが成功の鍵です。今後、政府の多様な制度改善に伴い、この口座を活用した退職設計の重要性はさらに強調されるでしょう。今日からでも、自分の口座の状態を綿密に点検し、毎月余剰資金を少しずつ積み立てていく小さな実践を始めてみることをお勧めします。皆さんの平穏で豊かなくらしは、まさに今日行う正しい金融選択から初めて始まります。 💡 核心ポイント退職設計のために、今から口座を点検し、継続的に資産を管理する実践が必要です。 よくある質問 退職金を他の口座で受け取るとどうなりますか? 法律で指定された口座ではなく、一般的な普通預金口座で受け取ると、退職所得課税がすぐに源泉徴収されるため、必ず本人名義の口座で受け取る必要があります。 税額控除は年間いくら受け取れますか? 年金貯蓄と合算して最大900万ウォンまで税額控除を受けられ、単独では最大600万ウォンまで上限が適用されます。 口座内で株式以外のもので購入できますか? 最近の制度変更により、株式だけでなく、個人投資用国債の10年物や20年物も少額で直接応募できます。 急にお金が必要で解約するとどうなりますか? 中途解約する場合、これまで受けていた税額控除の恩恵をすべて返還する必要があり、その他所得課税が課されるため、できるだけ維持することを推奨します。 =
退職年金IRP口座の活用術と節税を最大化する完全ガイド

退職年金IRP口座を活用すれば、退職所得税を大幅に削減し、老後資金を安全に増やすことができます。多くのサラリーマンは、転職や退職時に退職金を一般的な銀行口座で受け取り、数百万円もの税金を払って後悔することがよくあります。しかし、法律により退職金は必ず個人型退職年金口座に振り込まれなければならず、これを年金として受給すれば税負担を大きく軽減できます。最近では投資可能な商品の範囲が広がり、安定した国債を直接購入できる環境が整えられました。この記事では、退職金を安全に守りながら税制優遇を最大化する具体的なコツを詳しく見ていきます。賢い資産管理を望まれる方は、最後までお読みください。 = 退職年金IRP口座の活用術と節税を最大化する完全ガイド 1. 退職金をIRP口座で受け取るべき理由 1. 退職金をIRP口座で受け取るべき理由 退職金を一般的な銀行口座に直接受け取ると、退職所得税が源泉徴収され、手元に入るお金が大きく減ってしまいます。一方、個人型退職年金口座で受け取れば、税金をその場で引かれるのではなく繰延べられるため、税金として支払われるはずのお金まで複利で増やせる強力な武器が手に入ります。実際、周りで転職時に退職金を生活費として使い切ってしまい、後に退職時に大きく苦労するケースをよく見かけます。この口座は、転職や退職時に受け取った貴重な退職金を一箇所に集め、自分で管理できるようにするための制度的な仕組みです。したがって、税金を節約し資産を体系的に増やすためには、退職金の受給段階から必ずこの口座を指定しなければなりません。 貴重な自分の退職金を守るためには、会社を辞める際に担当部署に事前に個人型退職年金口座番号を伝えることが不可欠です。一定の例外状況を除き、会社は労働者が指定した口座に退職金を支払うことが規定されています。すぐに現金が必要だからといって中途解約すると、これまで受けていた税制優遇を返還しなければならない可能性があるため注意が必要です。ここ数年、この口座に移行された金額は非常に多かったものの、中途解約の割合も相当高いという統計がこれを証明しています。焦って口座を解約するのではなく、退職時まで長期的な視点で資金を運用する姿勢が何よりも重要です。 💡 核心ポイント退職金をIRP口座で受け取れば税金が繰延べられ複利効果を得られ、中途解約を避ける必要があります。 2. 税金を減らし老後に備える年金受給の技術 2. 税金を減らし老後に備える年金受給の技術 退職金を一時金として一括で引き出して使えば、まとまったお金を手に入れる喜びは一時的ですが、税金の爆弾に見舞われる可能性があります。しかし、この資金を年金形式で毎月分割して受け取れば、一時金で受け取る場合よりも退職所得税の減免を 훨씬多く受けることができます。国では高齢化社会に備え、労働者が退職後も安定したキャッシュフローを作れるよう、こうした税制優遇を積極的に支援しています。毎月生活費が必要な退職者にとって、税負担を軽減しながら定期的な収入を得られる最も合理的な方法です。 年金として受け取る期間が長くなるほど適用される税率が低くなるため、長期的な視点で受給計画を立てることが有利です。退職時に健康保険料の負担を軽減するノウハウと連携して資金を引き出す戦略も非常に賢い方法です。周りの退職した先輩たちが年金受給期間を調整して税金を節約した事例を見ると大きな助けになります。税金は少し関心を払えば合法的に節約できる部分が多いので、金融機関の専門家と相談するのも良いでしょう。退職後の生活をゆとりあるものにするためには、年金の受給方法を事前に綿密に設計する必要があります。 💡 核心ポイント退職金を年金で分割して受け取れば税負担を減らし、安定した退職生活を送ることができます。 3. 元本損失が心配なら個人投資用国債で安全に 3. 元本損失が心配なら個人投資用国債で安全に 株式やリスク資産に退職金を投資することに不安がある場合は、9月から新たに導入された個人投資用国債を活用できます。個人型退職年金口座や確定拠出型退職年金口座でも、今や10年物と20年物の国債を直接応募して購入できるようになりました。最低投資額も10万ウォンから始まるため、まとまったお金を一度に全部入れなければならないという負担感は一切ありません。国が元本と利子を保証する安全な商品なので、変動の大きい市場状況でも安心して資産を守ることができます。 実際に退職金で株式を買うには夜も眠れないほど心配なサラリーマンにとって、国債投資は素晴らしい代替案になります。表面利子も魅力的な水準に設定されており、市中預金よりも有利な条件を求める投資家の足が相次いでいます。複雑な経済ニュースを毎日確認しなくても、国を信頼して長期的に安定した利息収益を期待できます。自分の投資スタイルが保守的な傾向にある場合は、年金資産の相当部分を安全な国債で埋めるポートフォリオを構築してみてください。元本を安全に守りながら物価上昇率に対抗できる頼もしい防波堤になってくれます。 💡 核心ポイントIRP口座で10年・20年国債を直接購入でき、元本損失の心配なしに安全な投資が可能です。 4. 非対面口座への移行で手数料を節約する実用的なノウハウ 金融機関に支払う運用管理手数料は、長期的な投資時に利回りを蝕む見えない敵のようなものです。窓口を直接訪問して開設した口座よりも、スマートフォンアプリを通じて非対面口座に移行すれば手数料を大きく節約できます。例えば、積立金が5,000万ウォン未満の場合、非対面口座に変更するだけで手数料が半分以上に激減します。小さな金額の違いのように見えますが、10年や20年という長い歳月が経つと、最終的な資産規模に大きな差を生み出します。 銀行や証券会社の支店に行く時間が足りないサラリーマンでも、スマートフォンを数回操作するだけで簡単に手数料を下げることができます。周りの知人に聞いてみると、非対面移行を知らずに毎年惜しい手数料を払い続けているケースが意外と多いです。口座を移管したり実物で引き出したりする際も、担当者に手数料体系を詳しく問い合わせる知恵が必要です。自分が支払う手数料が少なければ少ないほど、自分の口座に残る最終的な収益はそれだけ増えるという点を心に留めておく必要があります。今すぐスマートフォンアプリを開いて自分の口座の手数料条件を確認し、非対面優遇特典を申請してみてください。 💡 核心ポイント非対面口座に移行すれば運用管理手数料を大幅に下げ、長期投資の利回りを高めることができます。 5. 税額控除限度額を最大限に活用する年末確定申告の節税戦略 給与所得者が年末確定申告で還付される金額を最大化するには、個人型退職年金口座を積極的に活用する必要があります。一般の年金貯蓄ファンドとこの口座を組み合わせて拠出すれば、毎年最大900万ウォンまでの破格の税額控除特典を受けることができます。毎年年初から月々の拠出額を事前に設定し、 꾸준히お金を入れれば、13ヶ月目のボーナスを厚く受け取ることができます。普段から税負担が重かったサラリーマンにとって、この口座は一石二鳥の効果をもたらす必須の金融商品です。 周りの同僚たちが年末確定申告時に数百万ウォンずつ還付金を受け取っているのを羨むだけでなく、自分も直接実践しなければなりません。一度に大きなお金を拠出するのが難しい場合は、毎月一定額を自動的に振替されるよう設定して負担を軽減するのが良いでしょう。税額控除で戻ってきたお金を再投資する方式を使えば、資産が増える速度が目に見えて速くなります。ただし、中途解約するとこれまで受けていた特典をすべて返還しなければならないため、余裕資金の範囲内で拠出額を決める必要があります。退職準備と節税という二兎を追いたい場合は、今すぐ拠出限度額を確認してみてください。 💡 核心ポイント年金貯蓄とIRPを組み合わせ最大900万ウォンまで税額控除を受けると、年末確定申告の還付金を最大化できます。 6. 成功した退職のための退職年金活用見通し 今後の高齢化社会では、退職年金口座をどれだけ賢く管理するかが老後の生活の質を完全に決定づけます。政府でも国民の老後資産形成を助けるため、多様な投資商品を年金口座に組み込めるよう規制を緩和しています。過去には銀行預金のようにただ預けておくだけだった資金が、今では国債や多様なファンドを通じて積極的に運用される時代です。変化する制度を他者より早く理解し実践する人だけが、豊かで充実した退職生活を迎えることができます。 今日からでも、自分の退職年金口座がどこに投資されているか詳しく見直す小さな努力が必要です。手数料を下げ、安全な国債や優良資産でポートフォリオを再構築しながら、税制優遇も漏れなく受け取ってください。退職は突然訪れるものではなく、長い時間をかけてじっくり準備する人に快適な安らぎの場所を与えてくれます。漠然としか感じられなかった老後準備をこの口座と一緒に始めれば、間もなく確かな経済的自由を享受できるようになるでしょう。今すぐスマートフォンアプリを開いて、自分の貴重な退職年金の状態をチェックしてみませんか。 💡 核心ポイント制度を積極的に活用しポートフォリオを整備すれば、安定した豊かな退職生活を完成させることができます。 よくある質問 退職金を一般口座で受け取るとどのような不利がありますか? 退職所得税がすぐに源泉徴収され税負担が大きくなり、まとまったお金を簡単に使い切ってしまいがちで、老後資産が大きく減ってしまいます。 IRP口座で投資できる安全な商品には何がありますか? 最近導入された10年・20年物の個人投資用国債をはじめ、多様な預金や債券型商品に投資できます。 非対面口座に移行すると手数料はどれだけ節約できますか? 窓口開設口座と比較して運用管理手数料が半分以上低くなり、長期投資の利回り向上に大きく役立ちます。 年末確定申告の税額控除は最大いくらまで受け取れますか? … Read more

退職年金IRP口座の活用術と節税のコツまとめ

退職金を通常の銀行口座で受け取ると、多額の税金を差し引かれるため、必ず退職年金IRP口座で受け取る必要があります。実際に転職や退職時に、退職金を個人型IRPに移管せず解約してしまうと、所得税を多く支払うことになり、後悔するケースが非常に多いです。過去の統計によると、相当な金額が中途解約で失われているとされるため、私たち全員が賢い選択をすべきです。この記事では、退職金の節税効果から手数料を節約する方法、そして最近新たに開かれた投資先まで、詳しく見ていきましょう。複雑に見える年金制度を分かりやすく解説しますので、最後までじっくりとお付き合いください。老後資金を守る小さな習慣が、数年後に莫大な資産の差を生み出します。 = 退職年金IRP口座の活用術と節税のコツまとめ 1. 退職金をIRPで受け取るべき本当の理由 1. 退職金をIRPで受け取るべき本当の理由 会社を辞める際に受け取る退職金を通常の口座に振込んでもらうと、国が退職所得税をすぐに源泉徴収してしまいます。しかし、法律で定められた手続きに従い、個人型IRP口座にそのまま移管すれば、すぐに税金を支払うことなく猶予を受けることができます。このように繰延べられた税金は、後に退職後に年金として受け取る際に、本来支払うべきだった税金よりもはるかに低い割合でしか支払わなくなるため、大きなメリットがあります。会社員の金さんは、昨年転職した際に受け取った退職金をすぐにIRPに入れたことで、税金の爆弾を回避できたと周囲に自慢していました。もしこのお金をすぐに使わなければならなくて通常の口座から引き出していたら、数百万ウォンに達する税金を現金で失いかけていました。退職金はすぐに使う予定がなくても、必ずIRPで先に受け取ることが、節税の第一歩を正しく踏み出すことになります。 💡 核心ポイント退職金をIRPで受け取ると、すぐに税金を支払うことなく繰延べられるため、節税に絶対的に有利です。 2. 非対面口座開設で手数料を節約する方法 2. 非対面口座開設で手数料を節約する方法 銀行の支店に直接行ってIRP口座を作ると、運用管理手数料が想像以上に高く、長期投資を行う際に隠れたコストとして惜しい出費になります。しかし、スマートフォンアプリを活用して非対面で口座を開設したり、既存の店舗口座を非対面専用に変更したりすることで、手数料を大幅に下げることができます。例えば、金融機関によって多少の違いはありますが、5,000万ウォン未満の金額については手数料率が半分以上も下がることもあります。普段からスマートフォン画面をタップするのが少し面倒でも、数年間ずっと発生するコストを節約するためには、必ず非対面への切り替えを確認すべきです。実際に周囲の同僚に聞くと、銀行員の勧めを信じて加入した結果、毎年コツコツと手数料を徴収されているケースが非常に多いです。私が苦労して貯めた貴重な退職金から手数料が少しずつ漏れていかないように、今すぐ携帯電話をオンにして口座の状態をチェックしてみてください。 💡 核心ポイント非対面方式でIRP口座を作成または切り替えると、毎年発生する運用手数料を劇的に削減できます。 3. 新たに追加された個人投資用国債の活用 3. 新たに追加された個人投資用国債の活用 株式市場の変動性が大きすぎたり、元本が減るのが怖い投資家であれば、最近開かれた個人投資用国債に目を向ける必要があります。これまでには未来アセット証券専用の窓口でのみ購入可能でしたが、最近の制度改善により、様々な証券会社のIRP口座でも直接の申込が可能になりました。最低投資金額が10万ウォンから始まるため、まとまった資金が一括でなくても、負担なく資産を分割して積み立てることができます。10年物や20年物などの長期国債をIRP内で購入すれば、安定した利子収益を着実に積み上げることができます。毎月給料を節約して積立のように国債を買っていた会社員の朴さんは、今では退職金の一部も国債で安全に運用できるので安心だと言います。リスクの高い株式に全財産を投じるのが怖い人にとって、国債こそが最も頼もしく安全な盾になってくれます。 💡 核心ポイントIRP口座とDC型退職年金で個人投資用国債を直接購入できるようになり、安全資産の選択肢が広がりました。 4. 税額控除限度額を最大限に活用する戦略 会社から出る退職金以外にも、自発的にさらに資金を拠出すると、年末調整時に大きな税額控除の恩恵を受けることができます。通常の年金貯蓄ファンドとIRP口座を合わせて、毎年最大900万ウォンまで税額控除の限度額を埋めることができるため、会社員にとって必須の資産形成手段です。毎月一定額を自動振替で拠出し、年末が近づいたら不足分を一括で埋めると、還付金をしっかり確保できます。共働き夫婦の李さんは、毎年年末調整の還付金を受け取るために、夫婦それぞれがIRPの限度額を満額まで拠出する戦略を取っています。こうして戻ってきた還付金を再び再投資の原資として活用すると、資産が増える速度が目に見えて速くなることを実感できます。税金を減らしつつ、同時に老後資金という二兎を追いたいのであれば、IRPへの追加拠出は選択肢ではなく必須です。 💡 核心ポイント年金貯蓄とIRPを組み合わせ、最大900万ウォンまで税額控除を受けると、年末調整の税金爆弾を回避できます。 5. 安全資産の義務比率とポートフォリオ構築 退職年金口座は老後のための貴重な資産であるため、総積立金の一定比率以上を必ず安全資産で満たさなければならない規定があります。株式型商品にすべて投資したい場合でも、法的な安全資産30%の比率を守らなければならないため、資産配分を賢く行う必要があります。この際、債券混合型商品や安定した配当中心の資産を活用すれば、規定を満たしつつ、同時に適切な収益率を追求することができます。例えば、米国株式市場の流れを追う安全な混合型商品をポートフォリオに組み込めば、安心して長期投資を続けることができます。退職を目前に控えた会社員の鄭さんは、無理な投資ではなく、安全資産の比率を守りながら着実に収益を出す方法でポートフォリオを再編しました。変動が激しい相場でも心が揺るがないためには、バランスの取れた資産配分戦略が必ず裏付けとして必要です。 💡 核心ポイント安全資産30%の義務規定を守りながら、債券混合型商品などを利用してバランスの取れたポートフォリオを構築すべきです。 6. 賢い年金受取で老後対策を完成させる 完全に会社を離れ、退職時期が近づいた際に、IRPに貯めた資産を一度にすべて引き出して使うと、税金の爆弾に遭うため注意が必要です。まとまった金額を一括受取で受け取るよりも、年金形式で毎月分割して受け取ると、退職所得税の相当部分をさらに減免してもらうことができます。国では、老後の生活安定を促すため、年金受取期間が長くなるほど税金優遇を大幅に拡大する制度を運営しています。十数年間、懸命に働きながら貯めた資産を、退職後にどのように受け取るかによって、老後の生活の質が全く変わります。今後、金融環境や税法が少しずつ変わっても、IRP口座を中心に据え、着実に資産を管理する枠組みは決して変わりません。今日からでも、自分のIRP口座の残高と手数料の状態を隅々までチェックし、確かな退職準備を始めましょう。 💡 核心ポイント退職金を一括受取ではなく、年金として長く分割して受け取ると、より多くの税金を節約し、安定した老後を享受できます。 よくある質問 退職金をすでに通常の銀行口座で受け取った場合、再びIRPに移すことはできますか? 退職金を受領した日から一定期間内に、本人名義のIRP口座に入金すれば、税金繰延べの恩恵をそのまま適用받을 수 있습니다。詳しい期限は金融機関に直接問い合わせ確認するのが安全です。 IRP口座を中途解約するとどのような不利益がありますか? 法律で定められたやむを得ない事由ではなく、個人的な理由で中途解約すると、これまで受けていた税額控除の恩恵を返還しなければならず、その他所得税が課されます。したがって、特別な事情がない限り、退職時まで口座を維持するのが有利です。 IRP口座一つで複数の金融機関の商品に投資できますか? 一つのIRP口座内では、その金融機関が提供する商品ラインナップの範囲内でのみ運用できます。もし他の金融機関の商品を利用したい場合は、実物移転制度を利用して口座を丸ごと移すことができます。 主婦やフリーランサーもIRP口座を作れますか? 所得のある労働者や事業主だけでなく、所得証明が可能であれば誰でも個人型IRP口座を開設し、税額控除の恩恵と老後準備を開始できます。 =

162兆円規模の未来対応基金への管理権強化を狙う国会

国会が162兆円規模の未来対応基金に対する管理を強化しようとする動きが具体化している。これは基金が目的に沿って使用されるよう監視メカニズムを整備しようとする意図に由来する。政府は国会の干渉を望んでいないと表明したが、論争はますますヒートアップしている。第22期国会後半の財政経済企画委員会では、基金の審査が本格化する予定だ。国会では追加立法を通じて運営の安定性を確保する方針を定めた。特に継続事業の移管時に国会の同意を義務化する内容が核心として浮上している。今後、政府と国会間の主導権争いが続く可能性が高い。本記事ではこれらの論点を順を追って 살펴보고、読者が知っておくべき要点を整理する。 = 162兆円規模の未来対応基金への管理権強化を狙う国会 1. 管理権強化の必要性 1. 管理権強化の必要性 国会は、未来対応基金が設立目的から逸脱しないよう継続的な監視が必要だと主張している。基金の規模が莫大であるため、わずかな偏りでも国家財政に大きな影響を与える可能性がある。そのため、運用過程全体を通じて透明な報告メカニズムを整備すべきだという声が大きい。国会は現在の運営実態を点検し、問題点が明らかになった場合、直ちに是正できる仕組みを整えようとしている。また、基金の使用内訳を定期的に公開し、市民の知る権利を保障すべきだと強調している。監視が強化されなければ、資金が不適切なプロジェクトに流れるリスクが高まるという指摘が繰り返しなされている。結局、管理を強化することは財政健全性を維持するための最低限の措置と見なされている。 💡 核心ポイント国会は、基金の目的遵守のために透明で継続的な監視メカニズムを整備すべきだと考えている。 2. 立法案の詳細 2. 立法案の詳細 国会は、未来対応基金の法令に具体的な管理条項を盛り込む準備を進めている。年度別の基金運用計画を予算案とともに提出することを義務化する案が議論されている。基金の重大な目的変更や勘定間の資金移動が発生する場合、国会の事前承認を得るようにすべきだという意見が優勢だ。こうした条項は国会法や基金の附則に明文化し、法的拘束力を高める計画だ。また、既存の一般会計・基金事業を無分別に基金へ移すことを防ぐため、移管時に国会の同意を必須とする主張もある。移管に伴う財政影響分析を義務化し、事業間の予算衝撃を最小化するようにすべきだという点も強調されている。これにより、基金は単なる資金蓄積場所ではなく、効率的な財政運営ツールとして定着できる。 💡 核心ポイント立法案には、基金運用計画の提出、目的変更の承認、移管時の国会同意、財政影響分析の義務化などが含まれる。 3. 継続事業移管の問題 3. 継続事業移管の問題 現在、政府が国会に提出した未来対応基金には、130件の事業のうち51件が継続事業として分類されている。これら51件の事業は、かつての一般会計・基金から基金へ移された事例とみなすことができる。今後、こうした継続事業であっても、移管には国会の同意が必要になる見通しだ。これは、これまで慣習的に実施されてきた事業移動に歯止めをかけようとする意味を持つ。政府は継続事業を基金に含めることは財政運営の面で効率的だと主張するが、国会はこれに反対している。継続事業をそのまま基金に残すと、既存事業の資金調達に悪影響を及ぼす可能性があるという懸念が提起されている。必須事業に投入されるべき予算が適時に投入されない可能性があるという点が論点として浮上している。したがって、今後、継続事業の移管をより慎重に検討する手続きが必要になるだろう。 💡 核心ポイント51件の継続事業に関する国会同意の義務化は、今後の移管プロセスを大きく変えることになる。 4. 政府の立場と対立の見通し 4. 政府の立場と対立の見通し 政府は、国会の干渉が財政運営の柔軟性を損なうとして強く反発している。基金のプロセスでは迅速な意思決定が必要であるという点を挙げ、過度な管理はむしろ副作用を生む可能性があるとしている。特に、新設の会計・基金を新規事業だけで満たすのは現実的ではなく、継続事業も含めるべきだと説明している。政府のこうした姿勢は、国家財政法に財政安定化機能を明記しようとする動きと絡み合っている。国会との立場の違いはますます拡大し、今後の主導権争いが長期化する可能性が高い。すでに財政経済企画委員会での議論が白熱している。こうした対立が続けば、基金の運用に遅れが生じ、政策目標の達成にも支障が出る可能性がある。したがって、双方が中間地点を見つける努力が緊急の課題となっている。 💡 核心ポイント政府は柔軟性を強調して管理に反対しており、これにより国会との対立が深まる見通しだ。 5. 民主研究院の追加課題 5. 民主研究院の追加課題 民主研究院は、未来対応基金の財政安定化機能を法的地位に明記すべきだと提案している。国家財政法第7条に「国家財政安定化機能管理」項目を追加し、国家財政運用計画の一つとして管理すべきだという意見だ。さらに、歳入不足を判断する基準と調整メカニズムを明確に法律に盛り込むべきだと要求している。これのため、定期的な再検討義務を課し、変化する経済状況に迅速に対応できるようにする案もある。透明性と成果評価を強化するため、基金運用審議会の独立性を高め、外部ガバナンスを導入すべきだと強調している。成果指標と評価結果を必ず公開することを義務化し、責任性を確保する内容も含まれている。投資事業の選定基準を厳格に定め、重複投資を防ぐ条項を新設すべきだという点も議論されている。こうした課題が立法化されれば、基金の運営効率と信頼性が大きく高まるだろう。 💡 核心ポイント民主研究院は、財政安定化機能の明記、歳入判断基準、透明性・成果評価の強化など具体的な立法課題を提示した。 6. 見通しと読者の行動 6. 見通しと読者の行動 今後、国会と政府間の交渉結果が未来対応基金の運用方向を決定すると見込まれている。もし管理が強化されれば、基金はより透明に、目的に沿って使用される可能性が高い。一方で、過度な干渉であれば執行効率が低下し、財政運営に支障をきたす可能性がある。読者は関連ニュースを継続的に追いつつ、立法案が国会本会議でどのように議論されるかに注目することが望ましい。また、自分が住んでいる地域の財政事業が基金に影響を与える可能性があることを念頭に置き、市民団体や専門家の意見を参考にするのも役立つ。財政運営が国民生活に直結する問題であるという事実を覚え、声を上げることは重要である。 💡 核心ポイント今後の議論の結果を見守り、市民として情報を収集し意見を述べるのが望ましい。 よくある質問 未来対応基金とは正確に何ですか? 未来対応基金は、国家財政の安定化のために設けられた大規模な基金であり、長期的な財政運営と危機対応を目的としています。162兆円規模で組成され、多様な事業に投入される可能性があります。 国会が管理権を強化しようとする主な理由は何か? 国会は、基金が設立目的から逸脱しないよう監視メカニズムを整備することで財政健全性を維持しようとしています。透明性を高め、不適切な使用を防ぐためです。 継続事業とは何か、なぜ問題になるのか? 継続事業とは、すでに進行中の一般会計・基金事業を指し、基金に移した場合、既存事業の資金調達に悪影響を及ぼす可能性があります。そのため、国会の同意を義務化しようとしています。 政府と国会の立場はどう異なるか? 政府は基金運用の柔軟性を確保するため管理に反対し、国会は目的遵守のために強制管理を主張しています。これにより、双方の間の論争が続いています。

退職年金IRP口座の解約前に必ず知っておくべき節税と投資戦略の総まとめ

退職年金IRP口座を単なるまとまった現金の引き出し口座と捉え、無意識に解約してしまうと、莫大な税金の負担に直面する可能性があります。転職や退職時に受け取る貴重な退職金をそのまま一般口座で受け取ると、退職所得税を全額支払うことになるため、必ず個人型退職年金(IRP)口座へ振替える必要があります。実際、ここ数年、退職後に資金が必要という理由で口座を中途解約し、惜しい税金を支払った多くの人がいます。しかし、この口座を維持し、年金形式で分割して受け取れば、税金を大幅に削減できるだけでなく、老後の資産も安定して守ることができます。最近では、この口座を通じて直接投資できる商品も多様化し、選択肢がさらに広がりました。本記事では、退職金を守り、税金を節約する最も賢い資産運用策を詳しく見ていきましょう。 = 退職年金IRP口座の解約前に必ず知っておくべき節税と投資戦略の総まとめ 1. 退職金を一般口座ではなくIRPで受け取るべき理由 1. 退職金を一般口座ではなくIRPで受け取るべき理由 退職する際、会社が支払う退職金は、法律により労働者が指定した本人名義の個人型退職年金(IRP)口座に振り込まれるのが原則です。もしこれを無視して、会社が勝手に一般の個人口座に退職金を振り込んでしまうと、税制優遇措置を一切受けられず、源泉徴収された税金をそのまま支払うことになります。退職所得税はまとまった現金を一度に受け取った時点で課税されるため、実際に受け取る額が想像以上に減ってしまうという苦痛を味わうことになります。 一方、個人型退職年金口座に退職金をそのまま移管すれば、すぐに税金を支払う必要がなく、課税繰延べの恩恵を受けることができます。繰延べられた税金は、実際に退職後に年金を受け取る時まで納税が猶予されるため、その間により多くの元本で利息や配当収益を増やすことができます。したがって、会社を離れる際に直面する最初の関門は、この口座を正確に開設し、その口座番号を会社に提出することです。 定年退職後の生活の成否は、退職金をどのように最初から受け取り、管理するかにかかっていると言っても過言ではありません。周囲の同僚たちがただの口座で受け取って使い切ってしまったからといって真似をしてしまうと、老後に大きな後悔をする可能性があります。税金を節約し、資産を守る第一歩は、必ず個人型退職年金口座に退職金を振替えることから始まります。 ある会社で長年勤務した後、退職した金さんは、退職金を受け取った直後に家賃(全室借家)の保証金を増額するために口座を解約しようと考えていました。しかし、銀行の店員に止められて個人型退職年金口座を維持したおかげで、数百万ウォンに達する税金をすぐに支払わず、後回しにすることができました。このように、小さな選択の違いが数年後に自分の資産規模を完全に変える決定的な契機となります。 💡 コアポイント退職金は一般口座ではなくIRP口座で受け取ることで、税金を繰延べ、資産を増やすことができます。 2. 耐えがたい誘惑、IRPの中途解約が危険な理由 2. 耐えがたい誘惑、IRPの中途解約が危険な理由 退職年金に関する統計を見ると、多くの人が退職前や転職の過程で口座を中途解約するという残念な状況が起きていることがわかります。数年間で数十兆ウォンに達する莫大な金額が口座に移転されましたが、それに見劣りしないほど莫大な割合の資金が途中で解約されて消えていきました。すぐに急ぎの資金が必要だったり、株式市場が揺らいだ際に不安に耐えきれず口座を解約してしまうケースが多いからです。 しかし、中途解約を行う瞬間、これまで享受していたすべての税制優遇措置は水泡に帰し、「その他所得税」という恐ろしい税金が課されます。年金として受け取る際に適用されていた低い税率の代わりに、はるかに高い税率が適用されるため、税金の負担が大きく、手元に残るお金は大幅に減ります。苦労して蓄えた貴重な老後資産が、税金と中途解約の不利益により半減してしまうという悲劇が起きる可能性があります。 まとまった資金が急に必要になった場合は、口座全体を解約するのではなく、法律で認められている例外的な引き出し事由や担保融資制度を活用するのが賢明です。無住宅者の住宅購入や家賃保証金の準備、本人や家族の長期治療など、やむを得ない状況では、解約せずに資金を調達する方法があります。感情に流されて口座を解約する前に、必ず専門家と相談するか、他の代替案がないか慎重に検討すべきです。 周囲では、株式市場が暴落した際に恐怖に耐えきれず口座を解約して損失を確定させてしまう知人をよく見かけます。一方、原則を守り、長い目で資産を維持した人々は、時間が経つにつれて二兎を追うことに成功しました。解約は 곧失敗に直結するため、どんな逆境が来ても口座を最後まで守り抜く粘り強さが求められます。 💡 コアポイント中途解約は高い税金の負担と老後資産の損失を招くため、まず例外制度を活用すべきです。 3. さらに広がった投資選択肢、個人投資用国債と安全資産の活用術 3. さらに広がった投資選択肢、個人投資用国債と安全資産の活用術 最近の金融政策の変化により、個人型退職年金口座や確定拠出年金(DC)口座でも、国家が保証する個人投資用国債に直接応募できるようになりました。これまで株式型商品や預金に偏っていた投資ポートフォリオに、10年物や20年物などの長期国債が新しい選択肢として加わったのです。最低投資金額も適切な水準に引き下げられ、退職金を一括で入れる必要がなく、少額に分けて安全に分散投資できるようになりました。 また、退職資産を運用する際には、安全資産の比率を一定水準以上に維持しなければならない規定があるため、これを賢く埋めていくことが重要です。多様な債券混合型商品や安定した国債を適切に組み合わせることで、変動の大きい市場環境でも安心して資産を増やしていくことができます。怖い株式市場にすべての資金を入れるのが不安だった投資家にとって、国債の組み入れは渇いた大地に降る恵雨のような朗報です。 国債投資は満期まで保有した場合、安定した利息収益を期待できるため、退職後のキャッシュフロー設計に最適です。毎月入ってくる収入が途絶えるタイミングで、国家が保証する利息と元本が頼もしい支えとなります。サラリーマンが退職後も資産を守りつつ、物価上昇を防ぐことができる最も確実な武器が、まさにこの国債の直接投資機能です。 退職間近のサラリーマン、朴さんは、株式市場の上下動に心臓が締め付けられるような体験をした後、資産をすべて安全な国債に移しました。毎月心配事もなく、安定して利息が積み上がっていく様子を見て、早くからこのような商品を知っていればよかったと後悔しました。ポートフォリオの構成次第で、退職後の生活の質が全く変わることが身をもって実感したわけです。 💡 コアポイント個人型退職年金口座で10年物および20年物の国債を直接購入できるようになり、安全な長期投資が可能になりました。 4. 税額控除限度額の最大化と年末調整還付金の増加 給与所得者が自発的に個人型退職年金口座に拠出する金額は、毎年の年末調整で莫大な税額控除の恩恵を受けられる優良商品です。従来の年金貯蓄商品と合算して一定の限度額まで控除を受けられるため、サラリーマンにとって必ず埋めなければならない必須の金融アイテムとして定着しました。毎月少しずつお金を積み立て、年末に数十万ウォンから数百万ウォンに達する税金を還付される喜びは、サラリーマン生活の大きな活力源です。 税額控除の限度額を最大限に活用するには、自分の年収水準と拠出余力を考慮し、毎月適切な金額を自動振替で設定しておくのが 좋습니다。年の瀬が迫って慌ててまとまった金額を入金しようとすると、キャッシュフローに負担がかかる可能性があるため、年初からコツコツと分割払いする戦略が有利です。税金を還付されるだけでなく、そのお金を再投資して複利の恩恵を受ければ、資産増殖の速度は想像以上になります。 多くの社会人経験の浅い若者が、年金商品は退職した高齢者だけが加入するものだと誤解し、良い節税の機会を逃しています。若い頃から早く加入して税制優遇をコツコツ受け取った人とそうでない人の資産総額は、時間が経つにつれて莫大な差が開きます。国家が合法的に支援している節税の恩恵を拒否することは、自ら損をするのと同じことです。 毎年、年末調整シーズンには同僚たちが受け取る還付金を羨んでいたサラリーマンは、今年から積極的に税額控除の限度額を埋めることに決めました。給料から少しずつ貯めたお金が、年末に手厚いボーナスとして返ってくることを体験した後、周囲の人々に強くおすすめしています。小さな習慣の変化が、毎年口座の残高を豊かにしてくれる魔法をかけるのです。 💡 コアポイント毎年コツコツと拠出して税額控除の限度額を埋めれば、年末調整で強力な還付の恩恵を受けることができます。 5. 非対面化と手数料削減による収益率の最大化 金融機関に支払う手数料は、長期投資を行う際に収益率を蝕む見えない泥棒のようなもので、徹底的に管理する必要があります。過去には窓口を直接訪問して口座を作ったり管理したりしていたため、不要な資産管理手数料が毎年少しずつ流出していました。しかし、最近ではモバイルアプリを通じて非対面口座に簡単に切り替えたり新規開設したりできるようになり、手数料を大幅に下げることができます。 例えば、一定金額以上の資産を運用する場合、非対面専用口座を利用すると、窓口取引と比べて手数料が半分以上安くなるケースが多いです。十数年間維持しなければならない長期口座の特性上、この小さな手数料の差は、後に退職時点に到達すると莫大な金額差として開きます。銀行の店員に直接会わないというわずかな不便さを我慢すれば、自分の貴重な資産をそのまま守り抜くことができます。 既存の証券会社や銀行の手数料体系が負担に感じたら、実物移管制度を活用して、より手数料が安い機関に乗り換えることができます。口座を解約して現金に変える必要なく、保有している株式やファンドをその状態のまま他の金融機関に移すことができるため、税制上の不利益はありません。機関ごとに手数料政策が様々なので、定期的に比較して最も有利な場所に移すのが、プロの投資の秘訣です。 銀行支店を訪れて手数料を問い合わせたところ、非対面に変更するとコストを大幅に節約できることを知った従業員は、すぐにモバイルへの切り替えを完了しました。毎年流出する手数料が減ったことで、何もしなくても口座の収益率がわずかに上がるという嬉しい体験をしました。塵も積もれば山となるというように、些細なコスト削減が長期投資の勝敗を分ける重要な鍵となります。 💡 コアポイント非対面口座への切り替えと実物移管制度を活用すれば、不要な手数料を節約し、収益率を高めることができます。 6. 年金受給開始と税金負担を軽減する老後設計戦略 退職の時期が近づき、ついに退職年金を受け取る段階になったら、一時金で一括して受け取るよりも、年金形式で分割して受け取る方がはるかに有利です。一時金で受け取ると、まとまった金額に対して一度に税金が課せられ、税金の負担が大きくなりますが、年金に切り替えると、はるかに低い税率で税金を軽減してくれます。さらに、年金の受給期間が長くなるほど適用される税率がさらに低くなるため、国家からの恩恵を最大限に享受できます。 年金を受け取り始める年齢と受給期間を、自分の退職後のキャッシュフロー計画に合わせて柔軟に調整する知恵が必要です。退職直後の収入が全くない空白期には受給額を少し増やし、後に他の収入源ができたら受給額を減らすという形で調整することができます。このように体系的な年金受給戦略を立てれば、生涯にわたって安定した生活費を確保しつつ、税金の負担というリスクから完全に解放されることができます。 … Read more

2026년 4대보험 요율 변경 완벽 정리: 급여 명세서 계산법

2026년 기준 4대보험 보험료율이 변경되면서 첫 월급이나 매월 급여를 받을 때 공제되는 금액이 예전과 달라져 많은 직장인들이 혼란을 겪고 있습니다. 사회초년생 시절 첫 월급 명세서를 받고 예상보다 훨씬 적은 실수령액에 깜짝 놀랐던 기억이 누구나 한 번쯤 있을 것입니다. 월급에서 세금뿐만 아니라 국민연금, 건강보험, 고용보험 등이 절반씩 나뉘어 원천징수되기 때문에 정확한 공제 비율을 알아두는 것이 중요합니다. … Read more

退職年金IRP口座への受取必須理由と税額控除による節税戦略完全ガイド

退職金を受取る際、必ず個人型退職年金(IRP)口座で受取ることが、税金の負担を避け、大切な資産を完全に守るために不可欠です。転職や定年退職時にまとまった金額を受け取りますが、この時に無意識に普通口座を指定してしまうと、税制優遇措置を一切受けられなくなります。実際、多くの人が多額の税金を差し引かれてから後悔しています。この記事では、退職年金を安全に守り、税金を節約するための具体的な方法を一つずつ詳しく見ていきましょう。最近の制度改正により投資可能な商品の幅も広がったため、賢く管理する知恵が必要です。これから、どのような点に注意すれば自分の汗の滴ったお金を守れるのか詳しく解説します。 = 退職年金IRP口座への受取必須理由と税額控除による節税戦略完全ガイド 1. 退職年金IRP口座で必ず受取すべき理由 1. 退職年金IRP口座で必ず受取すべき理由 退職や転職時に発生する退職金は、必ず個人型退職年金(IRP)口座に振込受取することで、税制上の不利益を免れることができます。法的にも、一定の例外状況を除き、退職金は労働者が指定した専用口座に支払うことが義務付けられています。普通口座に直接受け取ると、退職所得課税が源泉徴収されるだけでなく、将来年金に転換する際に受けられる多様な税制優遇措置も失われます。例えば、1億ウォンの退職金を普通口座で受け取り、すぐに必要な場所に使う場合、数百万ウォンに達する税金を直ちに納付しなければなりません。しかし、専用口座に預けておけば、税金を直ちに差し引くのではなく繰延べられるため、そのお金も含めてより多くの金額に増やすことができます。税金を後で支払う間、そのお金が継続的に収益を生み出すため、時間が経つほど資産の増加に大きく役立ちます。 数年前に転職した会社員キム氏は、退職金を普通口座で受け取った後、年末調整の時期に大きく後悔しました。すぐに現金が必要ではなかったにもかかわらず、面倒くさいという理由で専用口座の開設を先延ばしにし、税金繰延べの優遇措置を逃してしまいました。一方、同僚のイ氏は事前に開設した専用口座で退職金を受け取り、税金を繰延べ、安全な債券型商品に分散して運用しました。イ氏は時間が経った後、年金形式で毎月生活費を受け取りながら、税負担を大幅に軽減することができました。このように小さな選択の違いが、退職後の生活を支える資産の規模を大きく左右します。したがって、退職を控えている場合は、会社の人事担当者に事前に専用口座の番号を伝える準備を万全に行う必要があります。 💡 核心ポイント退職金は普通口座ではなく専用口座で受け取ることで、税金を繰延べ資産を増やすことができます。 2. 税額控除限度額の最大化と年末調整還付の優遇 2. 税額控除限度額の最大化と年末調整還付の優遇 給与所得がある会社員であれば、税額控除を受けるために個人型退職年金(IRP)口座を積極的に活用すべきです。年金貯蓄商品とこの専用口座を組み合わせて拠出することで、最大限の限度額まで税額控除の優遇措置を受けることができます。単独で拠出する場合と比較して、はるかに多くの金額を還付金として受け取れるため、毎年年末調整シーズンには必須項目として挙げられています。共働き夫婦や高所得の会社員ほど、この優遇措置を最大限に活用することが資産運用のコア戦略です。還付された税金を再び口座に再投資すれば、複利効果も享受でき、一石二鳥の効果を得ることができます。 周囲で年末調整の還付金を数十万ウォン多く受け取ったという話を聞くたびに、羨む必要はありません。自分で銀行や証券会社を通じて口座を作り、毎月少しずつ拠出するだけで、誰でも簡単に享受できる優遇措置です。一度に多額を入れるのが負担であれば、毎月自動振替を設定して少額から始めることも賢明な方法です。最低投資金額の負担が小さいため、社会人初年度の人でも負担なく将来のための準備ができます。税金還付という確実な報酬がついているため、貯蓄習慣を身につけるためにこれ以上の方法はありません。 💡 核心ポイント年末調整で税額控除を最大化するには、専用口座に定期的に拠出することが有利です。 3. 個人投資用国債の購入による安全性の向上 3. 個人投資用国債の購入による安全性の向上 最近の制度改善により、確定拠出型(DC)および個人型退職年金(IRP)口座でも、個人投資用国債を直接申込購入できるようになりました。これまで株式やファンドなどのリスク資産に退職金を入れることに躊躇していた投資家にとって、非常に嬉しいニュースです。10年物や20年物などの長期国債を少額から直接購入できるようになったため、ポートフォリオの安定性が大きく高まりました。最低投資金額も10万ウォンから始めることができるため、まとまった金額を一度に入れず、分割して購入するのに最適です。表面利回りが安定して保証される国債を保有することで、退職資金の元本を確実に守ることができます。 安定志向の投資家パク氏は、これまで退職金をどこで運用すべきか迷っていたが、今回の国債購入制度を活用しました。株式市場が揺れるたびに心配だったが、国債を組み込んだ後は「安心して眠れる」と満足感を示しました。退職金のすべてをリスクの高い場所に集中投資するのではなく、安全な国債と組み合わせてバランスの取れた資産配分を実現したおかげです。このように、多様な金融商品を好みに合わせて選んで保有できる点が、この口座が持つ最大の長所の一つです。今後、政府の制度支援が拡大するにつれ、投資家が選択できる安全資産の幅はさらに広がる見込みです。 💡 核心ポイント口座内で国債を直接購入できるようになり、安全な資産配分が可能になりました。 4. 非対面口座転換による手数料負担の軽減 金融機関に支払う手数料を節約したい場合は、非対面(オンライン)方式で口座を転換または新規開設するのが賢明な方法です。店舗に直接足を運ぶことなく、スマートフォンアプリを通じて非対面で転換すれば、手数料率を大幅に下げることができます。例えば、一定金額未満の資産を預ける場合、オフライン窓口と比較してはるかに低廉な手数料が適用されます。小さな差のように見えますが、退職時点まで数十年維持する必要がある口座の特性上、手数料削減効果は決して無視できません。退職資金から手数料として流出するお金を防ぐだけでも、長期的な収益率を目に見えて引き上げることができます。 銀行窓口を直接訪れ、職員と相談しながら口座を作っていたチョイ氏は、偶然非対面転換の利点を知りました。スマートフォンで数回のタップを行うだけで、従来の手数料の半分以上が安くなっていることを確認して驚きました。これまで無意識に支払っていた手数料が積み重なると、チキン数十羽分にも達するという事実に気づき、すぐに転換手続きを完了しました。金融知識を少し持ち、自ら調べれば、誰でも支出を削減し、実質的な収益を最大化できます。デジタル機器の操作に不慣れな人でも、カスタマーセンターの案内を受ければ、誰でも簡単に非対面の優遇措置を利用できます。 💡 核心ポイント非対面方式で口座を転換すれば、不要な手数料を大幅に節約できます。 5. 年金受取時の税制優遇と健康保険料のノウハウ 退職金を一時金として一度に受け取らず、年金形式で分割して受け取れば、税金を劇的に減らすことができます。法的に定められた割合に基づき退職所得課税が軽減されるため、長期的に見て退職後の生活費を確保する上で非常に有利です。また、毎年分割して受け取る年金受取額の規模を適切に調整することで、地域被保険者の健康保険料負担を下げるノウハウとしても活用できます。退職後に所得が途絶えた状況で、毎月発生する健康保険料は大きな負担になりますが、これを賢く分散させるということです。名誉退職手当を管理する際も、この専用口座を経由することで、税金の負担を避け、資産を安全に守ることができます。 会社を退職したチョン氏は、まとまった金額を一度に普通口座で受け取った後、予想より多くの税金と健康保険料の通知書を受け取り、驚きました。遅まきながら専門家の助言を受け、残りの資産を年金口座に移し、毎月分割して受け取る方式に変更しました。その結果、毎月課されていた健康保険料の負担が目に見えて減少しただけでなく、税金もはるかに少なく納めることができました。退職後の生活は、資金を貯めることと同様に、支出を節約する知恵が重要であることを身をもって感じた瞬間でした。周囲の退職した先輩たちがなぜ口を揃えて年金受取方式を推奨するのか、実際に体験して初めて気づいたのです。 💡 核心ポイント年金で分割して受け取れば、税金と健康保険料の負担を同時に軽減できます。 6. 成功する退職のための実践戦略 安定した老後を送るためには、今すぐ自分の退職年金口座の状態を確認し、積極的に管理する必要があります。会社が勝手に運用してくれるだろうと放置しておくと、物価上昇率に追いつけず、実質的な資産価値が低下する可能性があります。自分の投資傾向に合わせて、株式型商品と安全な国債を適切に配分し、定期的にポートフォリオを確認する習慣が必要です。迫りくる退職時点に備え、毎年税額控除の限度額を埋めていけば、確かな老後資金の盾を作ることができます。今日からでもスマートフォンアプリを開き、自分の口座の手数料や商品構成を隅々まで確認することをお勧めします。 退職は突然訪れるものではなく、長い期間かけてコツコツ準備してきた結果として完成するプロセスです。漠然と怖がっていた老後対策も、具体的な節税戦略と商品選択の方法を知れば、十分に勝算があります。政府の制度変化にも関心を向け、有利な優遇措置を他者より先に手に入れる勤勉さが、成功する資産管理の秘訣です。今日得た有用な情報を基に、周囲の家族とも話し合ってみてください。誰もが豊かで余裕ある退職生活を楽しめるよう、賢い金融生活を実践しましょう。 💡 核心ポイント継続的な口座確認と積極的な資産配分が、成功する老後を作ります。 よくある質問 退職金を普通口座で受け取るとどのような問題が生じますか? 退職所得課税が直ちに源泉徴収され、税負担が大きくなり、年金受取時に享受できる多様な税制優遇措置が失われます。 税額控除の限度額を埋めるにはどうすればよいですか? 年金貯蓄商品と個人型退職年金(IRP)口座を併用し、毎年定められた拠出限度額まで定期的に埋めていけば、最大限の優遇措置を受けることができます。 非対面で口座を転換するとどのような利点がありますか? 店舗に足を運ぶことなくスマートフォンで簡単に処理でき、運用管理手数料を大幅に下げて長期的な収益率を高めることができます。 年金で受け取る場合、健康保険料にも影響がありますか? 退職金を一時金ではなく年金形式で分割して受け取ると、所得が分散されるため、健康保険料の負担を軽減するのに役立ちます。 =

退職年金IRP口座の活用術:税金を節約し資産を成長させる核心戦略

退職年金IRP口座は、会社員であれば誰もが必ず作成すべき節税の核心兵器です。退職金を通常の口座で受け取ると惜しい税金を大きく払わなければなりませんが、個人型退職年金口座に振替えば、税金をその場で払わずに後回しにすることができます。多くの会社員がこの制度の恩恵を正しく知らず、貴重なお金を税金で失ってしまっています。今日は、退職年金IRP口座をどのように活用すれば税金を減らし、老後資金を確実に取り立てられるのか詳しく見ていきましょう。この記事を読み終えることで、皆さんの貴重な資産を守る知恵を得ることでしょう。 = 退職年金IRP口座の活用術:税金を節約し資産を成長させる核心戦略 1. 退職金を必ず個人型退職年金で受け取らなければなりません 1. 退職金を必ず個人型退職年金で受け取らなければなりません 転職や退職時に受け取れる退職金については、必ず個人型退職年金口座で受け取らなければ、税金の負担を避けることはできません。法的にも、特段の事情がない限り、退職金は労働者が指定した本人名義の個人型退職年金口座に支払われるよう定められています。もし一般的な銀行口座に退職金をそのまま受け取ると、退職所得所得税が源泉징収されるため、実際に手元に入ってくるお金が大きく減ってしまいます。一方、個人型退職年金口座に振替えば、税金をその場で差し引かれるわけではなくそのまま積み立てられるため、複利効果を享受できます。このお金を年金形式で遅く分割して受け取れば、本来払うべき税金よりもはるかに少ない金額で納税できます。退職を控えた会社員キムさんは、前の会社で受け取った退職金を一般口座で受け取ろうとしていましたが、知人の助言により個人型退職年金口座を作成しました。おかげで数百万ウォンに達する税金をその場で払わず、そのまま口座に入れ運用することができました。こうして節約した税金は、時間が経つにつれて膨らみ、後に確かな老後資金へと変身します。退職金を手にした瞬間にすぐに使いたい誘惑に駆られがちですが、口座に入れておいた方が長期的にははるかに有利です。税制上の優遇を十分に享受するためには、受取段階から個人型退職年金口座を選択することが最も賢明な第一歩です。 💡 核心ポイント退職金は一般口座ではなく個人型退職年金口座で受け取ることにより、税金の繰延べと複利効果を最大化できます。 2. 税額控除限度額を引き上げる秘訣と年末調整還付金の確保 2. 税額控除限度額を引き上げる秘訣と年末調整還付金の確保 毎年、年末調整シーズンになると会社員にとっての最大な悩みの一つは、どのようにすれば税金を還付してもらえるかという点です。個人型退職年金口座は、年金貯蓄商品と組み合わせて活用する際に、驚くべき節税効果を発揮します。両方の口座を併用すれば、法律で定められた最大限度額まで税額控除の恩恵を受けられるため、会社員必加入商品として名を馳せています。普段からコツコツと積立てた金額に対して高い割合で税金が還付されるため、体感できる利益が非常に大きいです。毎月少しずつ貯めるだけでも、国からボーナスをもらうような気分を味わえます。社会人初期から貯蓄に熱心だった会社員パクさんは、毎年年末調整のたびに最大限度額を埋めるよう努力しています。年金貯蓄に一定額を入れ、残りの限度額は個人型退職年金口座に埋めるという戦略を立てました。こうして積立てた金額のおかげで、毎年冬になるとかなりの金額が還付され、親へのプレゼントや旅行資金として使っています。一見すると口座からお金が出ていくように見えますが、年末調整の還付金として戻ってくるため、実質的な負担ははるかに軽減されます。節税の基本は、他の人が見逃している制度をどれだけ充実した形で見極めるかに掛かっています。 💡 核心ポイント年金貯蓄と個人型退職年金口座を併用すれば、最大限度額の税額控除恩恵を受け、年末調整還付金を最大化できます。 3. 非対面口座開設で手数料を下げ、収益率を高める 3. 非対面口座開設で手数料を下げ、収益率を高める 金融商品に加入する際に注目すべき隠れた敵の一つは、各種手数料です。銀行窓口まで直接足を運んで個人型退職年金口座を作成すると、想像以上に高い手数料が差し引かれ、長期収益率を蝕みます。最近では、スマートフォンアプリを通じて非対面で口座を転換したり新規開設したりするケースが増えています。非対面方式で口座を作成したり、既存の口座を非対面専用に切り替えると、運用管理手数料を劇的に節約できます。0.1%という小さな差でも、数十年間積み重なると莫大な金額差を生むため、必ず手数料条件を確認しなければなりません。会社員イさんは、偶然銀行員の案内を受け、以前から使っていた個人型退職年金口座を非対面方式に転換しました。手数料率が目に見えて下がったことを確認し、なぜ今まで放置していたのかと首を縦に振りました。積立金が増えるほど、手数料として出ていくお金も無視できないため、非対面転換は選択肢ではなく必須です。スマートフォン画面を数回タップするだけで簡単に処理できるため、若い世代だけでなく、退職を控えた中高年層も簡単に真似できます。小さなコストを節約することが、投資収益率を高める最も確実な方法です。 💡 核心ポイント非対面方式で個人型退職年金口座を開設または転換すれば、運用手数料を大幅に下げて長期収益率を高めることができます。 4. 安全資産と個人投資用国債でポートフォリオを安全に構築する 退職年金口座を運用する際、必ずしもリスクの高い株式だけに資金を投じるのが最善ではありません。法的に安全資産を一定比率以上満たす必要があるため、債券や混合型商品を適切に組み合わせなければなりません。最近では、個人投資用国債も個人型退職年金口座で直接申込できるようになり、選択肢がさらに広がりました。10年物や20年物などの長期国債を少額から直接購入できるため、安定性を重視する投資家から大きな人気を集めています。まとまった資金を一括で入れる必要がなく、少額に分けて安全に運用できる点が大きな利点です。株式市場が揺れるたびに心が疲弊していた会社員チェさんは、最近ポートフォリオを大幅に修正しました。退職年金口座内で安全資産の規定を満たしつつ、新たに登場した個人投資用国債を直接組み入れました。国家が元本を保証してくれるため、安心して眠ることができ、利回りも十分に享受できるようになりました。リスクの高い資産と安全な国債を適切に配分することで、市場がどのように揺れても心の平静を保つことができます。老後資金は、何よりも安全性が最優先であるべきなので、国債のような確実な商品を活用することが賢明です。 💡 核心ポイント個人型退職年金口座内で安全資産の規定を満たし、新たに導入された個人投資用国債を活用すれば、安定した長期投資が可能です。 5. 中途解約の誘惑を振り切り、年金受給の恩恵を享受する 会社員生活を送っていると、突然多額の資金が必要になり、定期預金や年金口座を解約したい誘惑に駆られることがあります。実際に多くの人が個人型退職年金口座を中途解約し、貴重な老後資金を崩して使っています。しかし、中途解約すると、これまで受けていた税額控除の恩恵を返還しなければならないだけでなく、その他所得課税も課せられ、大きな損失を被ります。まとまった資金が急ぎ必要な場合は、口座を解約するのではなく、住宅購入や家賃保証金など法律で許可されている例外条項を慎重に検討するのが賢明です。耐え難い誘惑に打ち勝ち、最後まで維持しなければ、後にこそ真の複利の魔法を享受できます。周囲の同僚が突然車を乗り換えたり、家を大きくしたりしているのを見ると、自分も口座を解約して使いたい気持ちが募ります。しかし、黙々と個人型退職年金口座を守ってきた会社員チョンさんは、後に年金を受け取る際の利益を考え、耐えました。退職後に毎月定期的に振り込まれる年金は、一時金で受け取る場合よりもはるかに少ない税金で差し引かれるため、実質受取額が増えます。国が提供する税制優遇を完全に享受するには、途中で諦めず年金受給年齢まで完走することが核心です。老後の生活の質は、結局のところ、今の誘惑をどれだけよく耐えられるかによって決まります。 💡 核心ポイント中途解約すると莫大な税金の負担を背負う可能性があるため、誘惑に打ち勝ち年金形式で受給することで、最大の節税恩恵を享受できます。 6. 成功した退職のための個人型退職年金実践戦略 これまで見てきたように、個人型退職年金口座は単なる貯蓄口座ではなく、退職後の生活を守る確かな盾です。転職するたびに退職金をしっかり確保して口座に集め、毎年年末調整の限度額を埋め、非対面で手数料を下げるのが成功の公式です。今後も政府の多様な税制政策の変化に合わせて、口座を賢く管理する姿勢が必要です。老後準備は一夜にして成し遂げられるものではなく、長期間にわたる継続的な関心と実践を通じて完成されます。今日からでも、自分の個人型退職年金口座の状態を確認し、不足している部分を一つずつ埋めていくのはどうでしょうか。退職準備の過程は、孤独で途方に暮れるように感じられることもありますが、確かな制度的ツールを活用すれば、ずっと楽になります。周囲の噂に揺らぐことなく、自分に最も有利な方法で資産を分散管理する力を養わなければなりません。小さな実践が積み重なり、退職後に享受できる豊かで安定した生活を形作ります。今すぐスマートフォンアプリを開いて、自分の退職年金の状態を確認し、専門家の助言を参考にしながらポートフォリオをチェックしてみてください。未来の私が、今の私に最も感謝する賢明な選択を、今日から始めてください。 💡 核心ポイント継続的な関心と体系的な口座管理を通じて個人型退職年金を活用すれば、豊かで安定した退職後の生活を完成させることができます。 よくある質問 退職金を一般口座で受け取るとどのような不利益がありますか? 一般口座で退職金を受け取ると、退職所得所得税がすぐに源泉징収されるため、税後受取額が大きく減少します。一方、個人型退職年金口座で受け取れば、税金の納付を繰延べられるため、資産をより大きく成長させることができます。 年金貯蓄と個人型退職年金を併用すると、税額控除の限度額はどれくらいですか? 両方の口座を併用して活用すれば、法律で定められた最大限度額まで税額控除の恩恵を受けられ、年末調整還付金を最大化できます。 非対面で口座を転換するとどのような利点がありますか? 銀行窓口ではなく、スマートフォンのアプリを介して非対面で口座を開設または転換すると、運用管理手数料を低減し、長期収益率を高めることができます。 退職年金口座でも個人投資用国債を購入できますか? 最近、制度が改善され、個人型退職年金と確定拠出型口座でも、10年物と20年物の国債を少額から直接申込・購入できるようになりました。 =

イ・ジェミョン大統領、北朝鮮捕虜の非公開送還は妥当、ウクライナの対応に遺憾の意表明

イ・ジェミョン大統領は、ウクライナ軍に生捕まり、国内へ送還された北朝鮮軍捕虜2名に関する事実を政府が非公開にしたことについて、国政支持率の回復に役立つとしても、国家安全保障と当事者の身柄安全を考慮すれば妥当な決定であったと自ら説明しました。現在メキシコを公式訪問中のイ大統領は、ソーシャルメディアを通じてこのように述べ、ウロディミル・ゼレンスキー・ウクライナ大統領が国連総会演説でこれを一方的に公開したことに対し、残念な気持ちを表明しました。今回の事案は、外交的敏感性と国家安全保障を扱う政府の意思決定プロセスがいかに厳重でなければならないかを示す代表的な事例として浮上しました。政界では情報公開の適切性をめぐって激しい論争が続いており、国民の知る権利と国益の間のバランス点に関する多様な議論が巻き起こっています。果たして敏感な外交案件において政府の非公開措置は妥当であったのか、そしてウクライナ大統領の突発的な発言が今後朝鮮半島の情勢にどのような波紋を呼ぶのか、詳しく見ていきましょう。読者の皆様も今回の事案を通じて、国家安全保障と外交的機密保持の重みについて一緒に考えてみる時間になればと願います。 = イ・ジェミョン大統領、北朝鮮捕虜の非公開送還は妥当、ウクライナの対応に遺憾の意表明 1. 北朝鮮軍捕虜送還の非公開決定の背景 1. 北朝鮮軍捕虜送還の非公開決定の背景 イ・ジェミョン大統領がウクライナで生捕まり、国内へ送還された北朝鮮軍捕虜の事実を事前に知らせなかった理由は明確です。外交、安保、そして朝鮮半島全体の情勢に巨大な波紋を及ぼしうる非常に敏感な議題であったためです。もしこの事実を先に公開していたら、国政支持率の向上には目に見える形で役立ったという分析が主流です。実際、内部でもこれを積極的に知らせ、政局の主導権を握るべきだという主張が少なくありませんでした。それでも政府は、当事者の身柄安全と南北関係の特殊性を考慮し、徹底的に秘密にすることを意見一致しました。 政権の利益や政権掌握者の人気のために国家の重大事を軽率に扱うべきではないというのが、今回の大統領発言の核心です。誰かの貴重な生命に関わったり、国家の存亡が懸かった問題であれば、直近の政治的利益よりも国益を最優先にすることが当然です。もし支持率上昇のために無理に事実を口にした場合、それによって生じる副作用はそのまま国民と国家の 몫(負担)として返ってきたでしょう。この観点から見れば、政府が講じた非公開措置は冷静かつ妥当な決定であり、無責任な非難は控えられるべきです。周囲の誘惑や政治的圧力にもかかわらず、原則を守ろうとした行政部の苦心の深さをうかがえる部分です。 💡 核心ポイント支持率上昇に役立つとしても、安保と身柄安全のために非公開にしたのは妥当な決定でした。 2. ゼレンスキー大統領の国連総会演説と遺憾表明 2. ゼレンスキー大統領の国連総会演説と遺憾表明 こうした政府の激しい検討と非公開合意は、ウロディミル・ゼレンスキー・ウクライナ大統領の突発的な発言により水泡に帰しました。ゼレンスキー大統領は国連総会演説の最中に、北朝鮮軍の戦争捕虜2名を大韓民国へ安全に送還したと公式に明らかにしたのです。韓国政府とウクライナ側が事前に緊密に協議し、秘密に保つことで約束していた事項を国際舞台で一方的に暴露したようなものです。このニュースを受けた国内外の外交界は大いに揺れ、わが政府も困惑を隠せない雰囲気が形成されました。 イ・ジェミョン大統領はこれに対し、公開を選んだウクライナ側にどのような複雑な内部事情があるかは分かりませんが、非常に残念だとの立場を表明しました。両国首脳はすでに7月の会談を通じて、当事者の自由意志を尊重し、人道主義原則に基づいてこの問題を解決することで合意していました。それでも相互の信頼に基づいて結ばれた非公開合意を一方的に破ったことは、外交的信義に反するという指摘が出ています。ウクライナのこうした行動は、韓国政府として今後両国間の情報共有や協力プロセスにおいてより慎重な態度を取るきっかけとなるでしょう。国際外交の舞台で相手国の立場を配慮しない単独行動がいかに大きな外交的負担として作用するかを示す典型的な場面です。 💡 核心ポイントウクライナ大統領が非公開合意を破って捕虜送還を公開したことに対し、大統領は遺憾の意を表明しました。 3. 野党の攻勢と政府の防御論理 3. 野党の攻勢と政府の防御論理 ウクライナ大統領の演説を通じて北朝鮮軍捕虜の国内入国事実が知られると、国内政界は即座に激しい論争に突入しました。野党議員たちは、なぜ大韓民国の国民がわが政府の口ではなく外国首脳の演説を通じて自国のニュースを聞かなければならないのかと強く批判しました。政府が国民の知る権利を無視し、重要な安保案件を隠蔽しようとしたという疑惑を提起し、徹底的な真相究明を求めました。特に国民力のアン・チョルス議員やユ・ヨンウォン議員らは、政府の主導的な対応の欠如を指摘し、鋭い声を上げました。 これに対し、政府与党は国家安全保障と捕虜当事者の安全を最優先に考慮したやむを得ない措置だったと反論しました。捕虜の身元や具体的な送還経路が詳細に公開される場合、当事者とその家族の生命が直接的な脅威にさらされる可能性があることを強調しました。野党の攻勢は政治的利益を狙った無責任な党派批判に過ぎず、国益を損なう結果を招きうる的反論しました。外交と安保案件については与野を問わず、国益を中心に据えて協力すべきだという声も力を得ています。国民の知る権利も重要ですが、国家の安全と個人の生命保護という絶対的価値が衝突したとき、どのような選択が正しいのかについて深い社会的省察が求められる時点です。 💡 核心ポイント野党の隠蔽攻勢に対し、政府は安保と身柄保護のためのやむを得ない選択だったと正面から反論しました。 4. 国際法と人道主義原則に基づく今後の課題 4. 国際法と人道主義原則に基づく今後の課題 今回の北朝鮮軍捕虜送還過程は、大韓民国政府が国際法と人道主義原則をどのように適用しているかを示す重要な尺度です。政府はこれまで北朝鮮軍捕虜問題に直面した際、強制北送を避け、本人の自由意志を最優先に尊重するという確固たる方針を維持してきました。戦争という極端な状況の中で命を救った兵士たちが大韓民国を選んだ場合、これを人道的に受け入れることは国際社会の普遍的基準にも合致しています。ただ、こうした過程が外部の突発的な変数によって簡単に揺らされないよう、より精緻で綿密な外交的セーフティネットが必要だという指摘が提起されています。 今後ウクライナ戦争が長期化するにつれ、同様の状況が発生する可能性はいつでも開かれています。したがって、政府はウクライナをはじめとする主要協力国とのコミュニケーションチャネルをさらに強化し、情報漏洩防止のためのプロトコルを再点検する必要があります。些細な外交的摩擦が朝鮮半島を取り巻く巨大な安保地形に悪影響を及ぼさないよう、細やかな管理能力を示すべき時です。人道主義的価値を実現することと、国家安全保障の実益を守ることとの間の黄金比を見つけ出すことが、外交部の核心的任務となりました。今回の事案を教訓とし、大韓民国外交が一段と成熟した危機管理能力を備えることを多くの国民が期待しています。 💡 核心ポイント人道主義原則に基づく捕虜受け入れを続けつつ、今後の外交的摩擦を防ぐ精緻なシステムが必要です。 5. 戦争終結への願いと社会的波紋 5. 戦争終結への願いと社会的波紋 イ・ジェミョン大統領は今回の論争に対する立場を締めくくる際、世界中で起きている反人倫的戦争の迅速な終結を切に願いました。無数の人々が訳も分からぬまま命を落としたり負傷したり、すべての社会的基盤が破壊される悲惨な現場をこれ以上傍観してはならないという訴えです。北朝鮮軍捕虜の送還問題は、単なる1、2人の移動を超え、全世界を揺るがす巨大な戦争の悲劇を象徴的に示しています。冷たいイデオロギーの対立の中で開花する人間の尊厳と生命権への 고민(悩み)が、わが社会全体に深い響きを与えています。 今回の事案を見守る国民もまた、安保の重要性と平和の尊さを改めて身にしみて感じています。政界の消耗戦を離れ、戦争で苦しむ人々への人道的支援と包摂がどのような意味を持つのかを真剣に考えるきっかけとなりました。政府は今後も国民の信頼を基盤に、透明性と安保の柔軟性を同時に確保する知恵を発揮する必要があります。戦争の暴力性の中でさえ、人間の生命を救済し、原則を守る外交的努力が持続するとき、大韓民国の国際的地位はさらに高まるでしょう。平和への真心のこもった願いが実質的な外交成果につながるよう、すべての国民が一丸となって見守るべきです。 💡 核心ポイント戦争の悲惨さを終え、生命を尊重する人道的価値が外交の中心に据えられなければなりません。 6. 展望と読者の行動 6. 展望と読者の行動 結論として、今回の北朝鮮軍捕虜非公開送還論争は、外交的機密保持と国内政治的論争の間の微妙な境界を示した重大な事件でした。大統領の直接的な説明とウクライナ側の突発的な行動が絡み合い、今後南北関係と国際外交の舞台に及ぼす波紋は簡単に収まる見込みではありません。読者の皆様も単なる政治闘争の視点を超え、国家安全保障と人道主義原則という巨大な流れの中で今回の事案を冷静に見ていただきたいと思います。今後政府がこうした外交的難局をどのように克服し、より安全な朝鮮半島を築いていくのか、継続的に関心を持ち見守ることが重要です。大韓民国が国際社会で平和と人権をリードする国家として堂々と立つよう、市民全員が賢明な目利き力を養うべき時点です。 💡 核心ポイント安保と人道主義のバランスを守る政府の歩みを継続的に見守る必要があります。 よくある質問 イ・ジェミョン大統領が北朝鮮軍捕虜の送還を非公開にした理由は何か? 外交、安保、南北関係に及ぼす波紋が非常に大きく、当事者の身柄安全を保護するため、非公開にすることがあらゆる面で妥当だと判断したためです。 … Read more

退職年金IRP口座の活用術と退職金の節税・受取方法まとめ

退職金を通常の銀行口座に直接受け取ると、多額の税金を支払うことになりかねません。そのため、必ず個人型退職年金(IRP)口座で受け取る必要があります。転職や退職の際、無意識に退職金を現金で引き出してしまい、数百万円規模の退職所得税をそのまま支払っているサラリーマンは非常に多いです。政府は老後資金を安全に守り、税負担を軽減するために、IRP口座を通じた受取を強く推奨しています。実際、ここ数年で多くの人がIRP口座へ資金を移しましたが、中途解約する割合も半数を超えるほど、管理が疎かになっている現状です。この記事では、退職年金を最も賢く受け取る方法から、税金を節約する具体的な戦略まで詳しく解説します。 = 退職年金IRP口座の活用術と退職金の節税・受取方法まとめ 1. 退職年金IRP口座とは 1. 退職年金IRP口座とは サラリーマンが転職や退職時に受け取る退職金と、個人が追加で拠出した資金をまとめて、自分で運用できる資産管理口座です。以前は確定給付型や確定拠出型制度を通じて会社が管理していましたが、会社を離れる瞬間にこのお金を個人名義の口座に移管する必要があります。この口座は単にお金を保管する場所ではなく、預金、債券、ファンドなど多様な金融商品に投資して老後資金を増やしていくスペースです。特に、給与が減少する時期に確定給付型から確定拠出型へ事前に転換し、退職金の損失を防ぐ賢い戦略とも密接に関連しています。サラリーマンであれば誰もが一つは作っておくべき必須の金融商品として定着しました。資金運用過程で発生する収益に対して、すぐに税金を支払わず、年金受給時まで課税を先延ばしにする課税繰延べの恩恵が与えられます。これにより複利効果を十分に享受でき、時間が経つにつれて老後資産の規模が雪だるま式に膨らむという利点があります。退職間近のサラリーマンだけでなく、社会人初期の段階から早めに加入しておけば、老後対策と年末調整による節税を同時に図ることができます。最近では、様々な証券会社や銀行を通じて非対面で簡単に開設できるようになり、利便性も大きく向上しました。 💡 核心ポイント退職年金IRP口座は、退職金と個人資金を集めて老後を準備し、課税繰延べの恩恵を受けるための必須金融商品です。 2. 退職金は必ずIRPで受け取るべき理由 2. 退職金は必ずIRPで受け取るべき理由 退職金を通常の当座預金口座に直接受け取ると、法律で定められた退職所得税が源泉徴収された金額が入金されるため、一見すると手元に大きな金額が入ったように見えますが、実際には損になります。しかし、IRP口座に退職金を振替えると、税金を引かれる前の元本がそのまま入ってくるため、まとまったお金を完全に運用できます。すぐに税金を支払わず、後に年金として受取る方法を選べば、本来支払うべき税金からなんと30%もの減免という破格の恩恵を受けられます。例えば、5,000万ウォンの退職所得税を支払う必要がある状況であれば、年金受取を通じて数千万ウォンの税金を節約できる計算になります。周囲では、生活費が急ぎ必要という理由で、退職した知人が退職金を一時金として全額引き出して使っているケースを頻繁に見かけます。退職金をすぐに引き出して使ってしまうと、税金減免の恩恵を一切受けられず、老後に身元がなくなってしまう近道となるため、非常に危険な選択です。実際、多くの退職者が退職金を受け取った後、衝動的に消費したり、明確な計画なく資金を流してしまい、後に大きな後悔をしています。したがって、退職金は必ずIRP口座に入れて、長期間にわたり年金形式で分割受取することが、税金と老後対策の両方を押さえる秘訣です。 💡 核心ポイント通常の口座ではなくIRP口座で退職金を受け取れば、課税を先延ばしにし、後の年金受取時に税金減免の恩恵も受けられます。 3. 年末調整の税額控除限度額を最大化する戦略 3. 年末調整の税額控除限度額を最大化する戦略 毎年、年末調整の時期が近づくと、サラリーマンにとって最大の悩みはどのようにすれば税金を還付してもらえるかですが、このとき最も強力な武器がIRP口座です。以前は年金貯蓄ファンドとIRP口座を合算して一定金額までしか控除を受けられませんでしたが、最近では両口座を統合してはるかに大きな金額の控除を受けられるようになりました。個人が直接追加で拠出する金額について、最大900万ウォンまで税額控除の対象に含めることができ、毎年支払う税金を劇的に減らしてくれます。年収帯によって適用される控除率が異なりますが、誠実に仕事に取り組む労働者であれば、数十万ウォンから100万ウォンを超える金額の還付を受けられる可能性があります。毎月給与から少し余裕資金を切り出し、この口座に貯蓄している金さんは、昨年の年末調整で手厚い還付金をもらい、大きく微笑みました。普段の貯蓄だけでは資産を増やすのは難しいと思っていましたが、税額控除の恩恵まで受けられることで、一石二鳥の効果を十分に享受しました。ただし、税額控除を受けるために拠出した金額は退職時点まで維持しなければならないため、毎月無理な金額を設定するのではなく、自分の収入水準に合わせて設定すべきです。余裕資金が不足している場合は、年間限度額に固執するよりも、毎月対応可能な範囲でコツコツ積み立てる方が、長期的な視点で見るとはるかに賢明です。 💡 核心ポイントIRP口座に追加で資金を拠出すると、最大900万ウォンまで年末調整の税額控除恩恵を受けられます。 4. 非対面転換と手数料を節約するノウハウ 金融機関に直接訪問してオフラインで口座を作ると、不必要に高い手数料が引かれる可能性があるため、必ずスマートフォンアプリを活用して非対面で転換することが有利です。実際に窓口スタッフの案内を受けて作成した口座と比較すると、非対面口座は運用管理手数料が半分以上安くなるケースが非常に多いです。例えば、積立金が5,000万ウォン未満の場合、手数料率が大きく下がっており、長期間投資する際に不要なコスト支出を確実に防いでくれます。すでにオフラインで加入している口座を持っていても、簡単な非対面の手続きを通じて実物移転を申請すれば、既存の投資商品や資産をそのまま移すことができます。専業主婦のパクさんは、銀行支店に直接行って口座を開設した後、毎年引かれる手数料が惜しくなり、今回モバイルアプリを通じて非対面に全面的に切り替えました。小さな違いに見えますが、数十年維持しなければならない老後資産口座の性質上、手数料を節約することは収益率を高めることと同じくらい重要な問題です。金融会社によって手数料体系が少し異なる可能性があるため、自分が利用している機関の条件を綿密に比較し、最も有利な場所を選択すべきです。面倒だからと先延ばしにせず、今日すぐにスマートフォンを起動して手数料条件を確認し、非対面の恩恵を確保することをお勧めします。 💡 核心ポイントオフラインではなく非対面で口座を転換し、実物移転を活用すれば、毎年引かれる手数料を大幅に節約できます。 5. 安全資産比率と個人投資向け国債の活用 退職年金口座内で資産を運用する際、元本損失のリスクを防ぐため、総資産の一定比率以上を必ず安全資産で埋めるという規定が存在します。株式型商品に全額投資したい場合でも、安全資産比率30%の規制を満たす必要があるため、債券混合型商品や安全な債券の種類を適切に混ぜてポートフォリオを構築する必要があります。最近では、こうした規定を満たしながらも安定した収益を期待できる多様な上場指数ファンドが 출시され、投資家の選択肢がはるかに広くなりました。特に安定性を最優先とする投資家であれば、最近新たに組み入れられた個人投資向け国債を活用する方法も非常に優れた代替案となります。これまで個人投資向け国債を購入するには、特定の証券会社専用口座を利用するという煩雑さがありましたが、今では確定拠出型やIRP口座でも10年物と20年物の国債を購入できるようになりました。サラリーマンのイさんは、ポートフォリオの安定性を高めるために、退職年金口座内で安全資産比率に合わせて国債を購入し、バランスの取れた資産配分を完成させました。老後資金はなにより元本を守る事が最も重要であるため、変動の大きい株式市場の中でも頼もしい支えとなります。専門家らが提案する長期ポートフォリオ構成を参考に、自分の傾向に合った安全資産とリスク資産の黄金比率を探してみてください。 💡 核心ポイント安全資産30%規制に合わせて債券混合型商品や個人投資向け国債を活用すれば、バランスの取れた資産配分が可能です。 6. 成功した退職のための長期資産管理の展望 終身雇用の概念が消え、転職が頻繁になった現代において、退職年金をどのように管理するかが、退職後の生活の質を左右する最も決定的な要因です。政府や金融当局も解約率を下げ、実効性のある老後所得を保障するために多様な制度を補完しており、国民も徐々に長期的な視点で資産を見始めるようになりました。目の前の現金が惜しいからといって、貴重な退職金を中途解約してしまえば、未来の自分にあまりにも大きな経済的負担を押し付ける結果になります。今後は、サラリーマン一人ひとりが自ら金融知識を蓄え、自分に最も有利な受取方法を選択する能力を磨くことで、はじめて安楽な老後を迎えることができます。退職時点と国民年金受給時期の間の所得が空く区間を心配する人々にとっても、IRP口座は優れた緩衝作用を果たします。今すぐにスマートフォンを開き、自分の口座の状態を確認し、手数料条件はどうか、税額控除限度額は適切に満たしているかを綿密にチェックしてみてください。小さな関心と実践が積み重なり、数年後の退職時点で数千万ウォンの資産差を生み出すという事実を決して忘れてはいけません。今日からでも不要な解約を防ぎ、コツコツ積み立てていけば、豊かで余裕のある退職生活はもはや他人の話ではなくなるでしょう。 💡 核心ポイント退職年金を中途解約せず、長期的に運用する習慣が、退職後の人生を決定づける核心の鍵です。 よくある質問 退職金を通常の口座で受け取るとどんな問題が生じますか? 退職所得税がすぐに源泉徴収されるため、元本が減り、長期投資や複利効果を享受できず、税金減免の恩恵も逃してしまいます。 IRP口座を中途解約するとどうなりますか? これまで受けていた税額控除の恩恵をすべて返還する必要があり、その他所得課税が課せられて、かえって大きな損失を被ることになります。 年末調整の税額控除を受けるには、毎年いくらまで拠出する必要がありますか? 年金貯蓄ファンドと合算して最大900万ウォンまで税額控除限度額が設定されているため、自分の収入と予算に合わせて拠出金額を設定すればよいです。 非対面口座に転換すると、実際にどれほど有利ですか? オフライン窓口で加入する時よりも運用管理手数料が大幅に下がるため、長期間資産を運用する際に手数料コストを大きく節約できます。 =