退職年金IRP口座への受取が必須な理由と税金を節約する方法完全ガイド
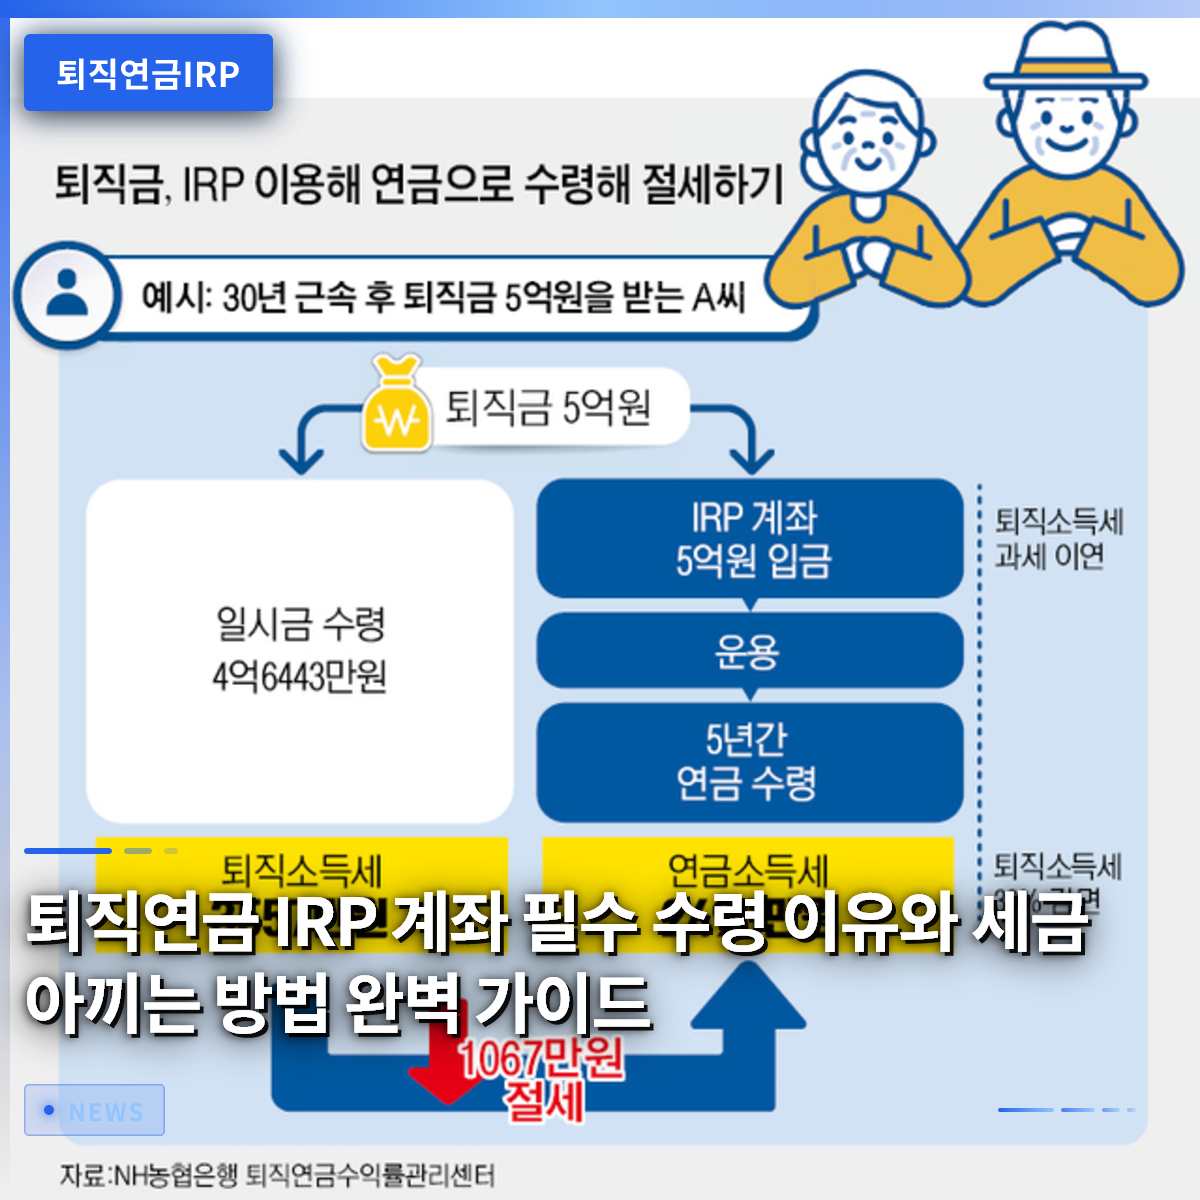
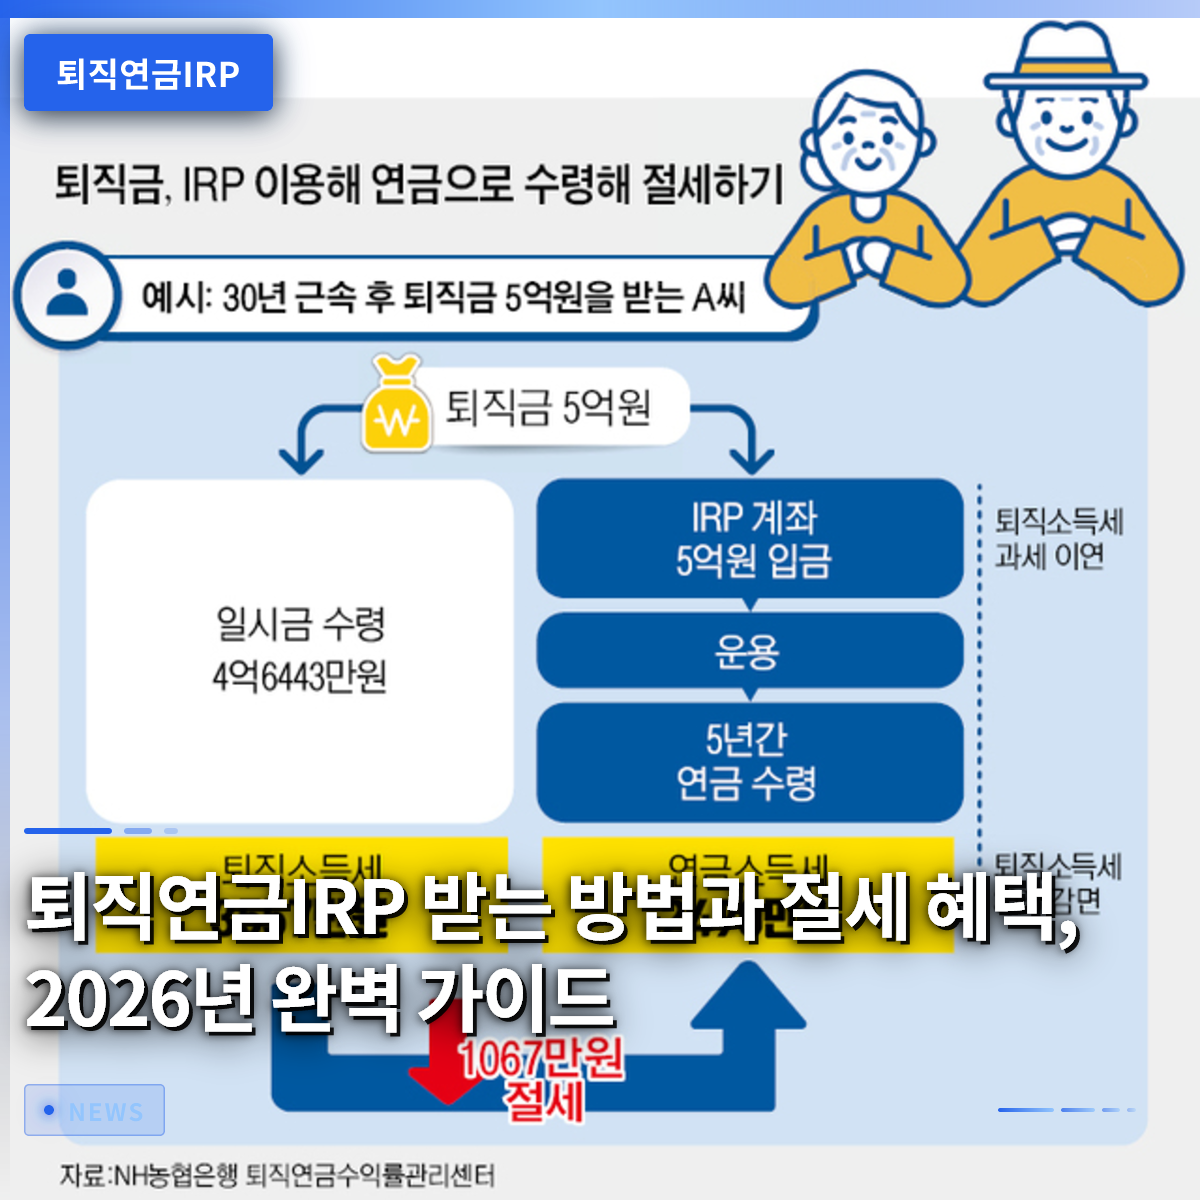
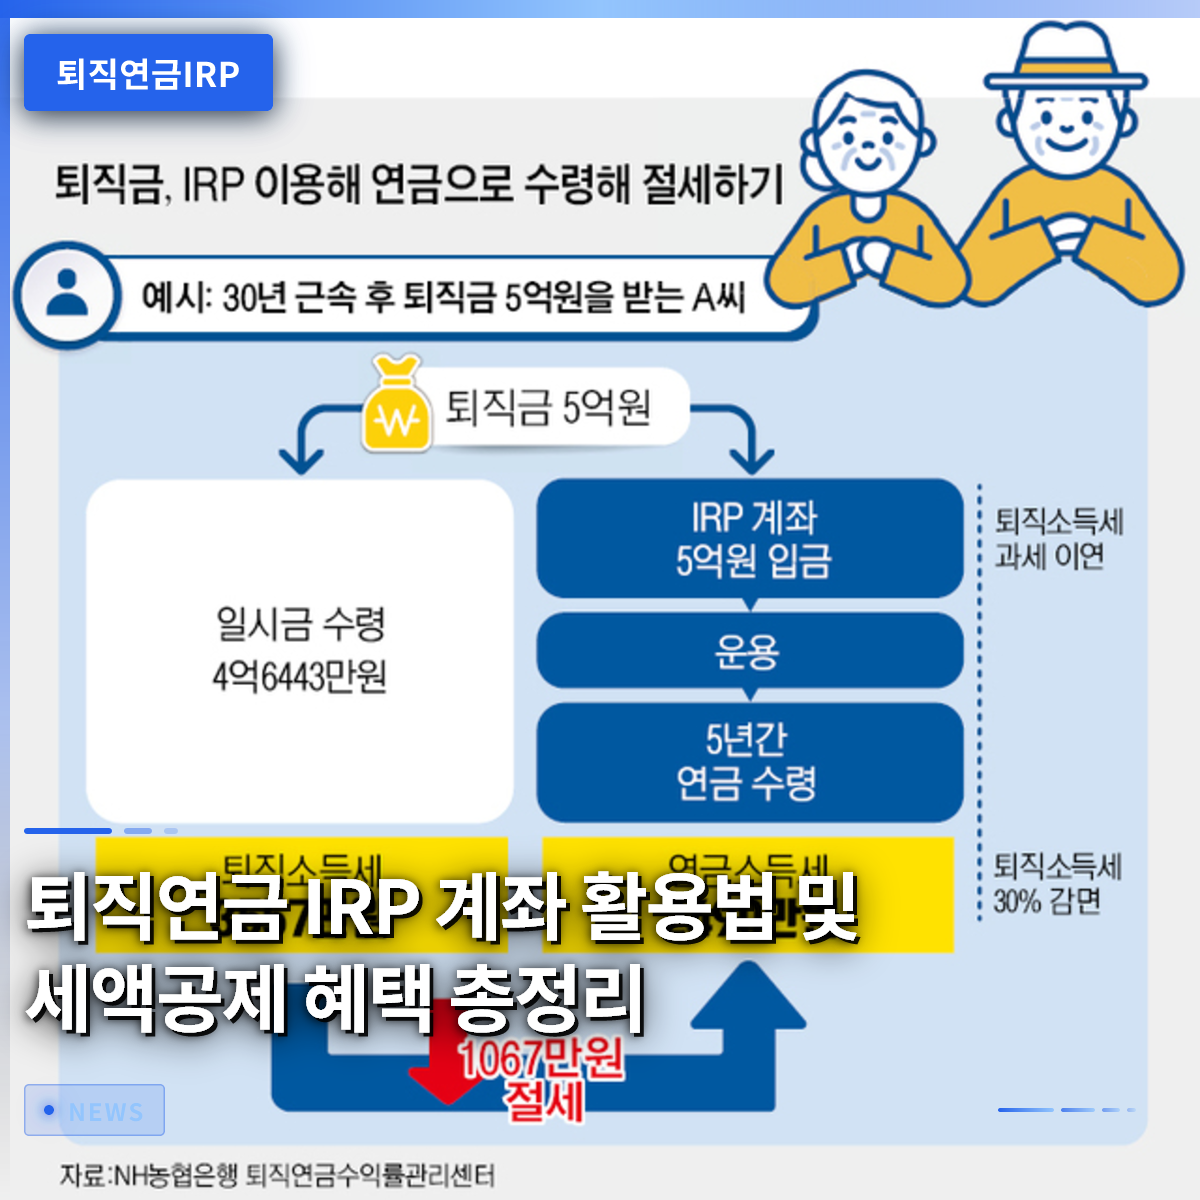
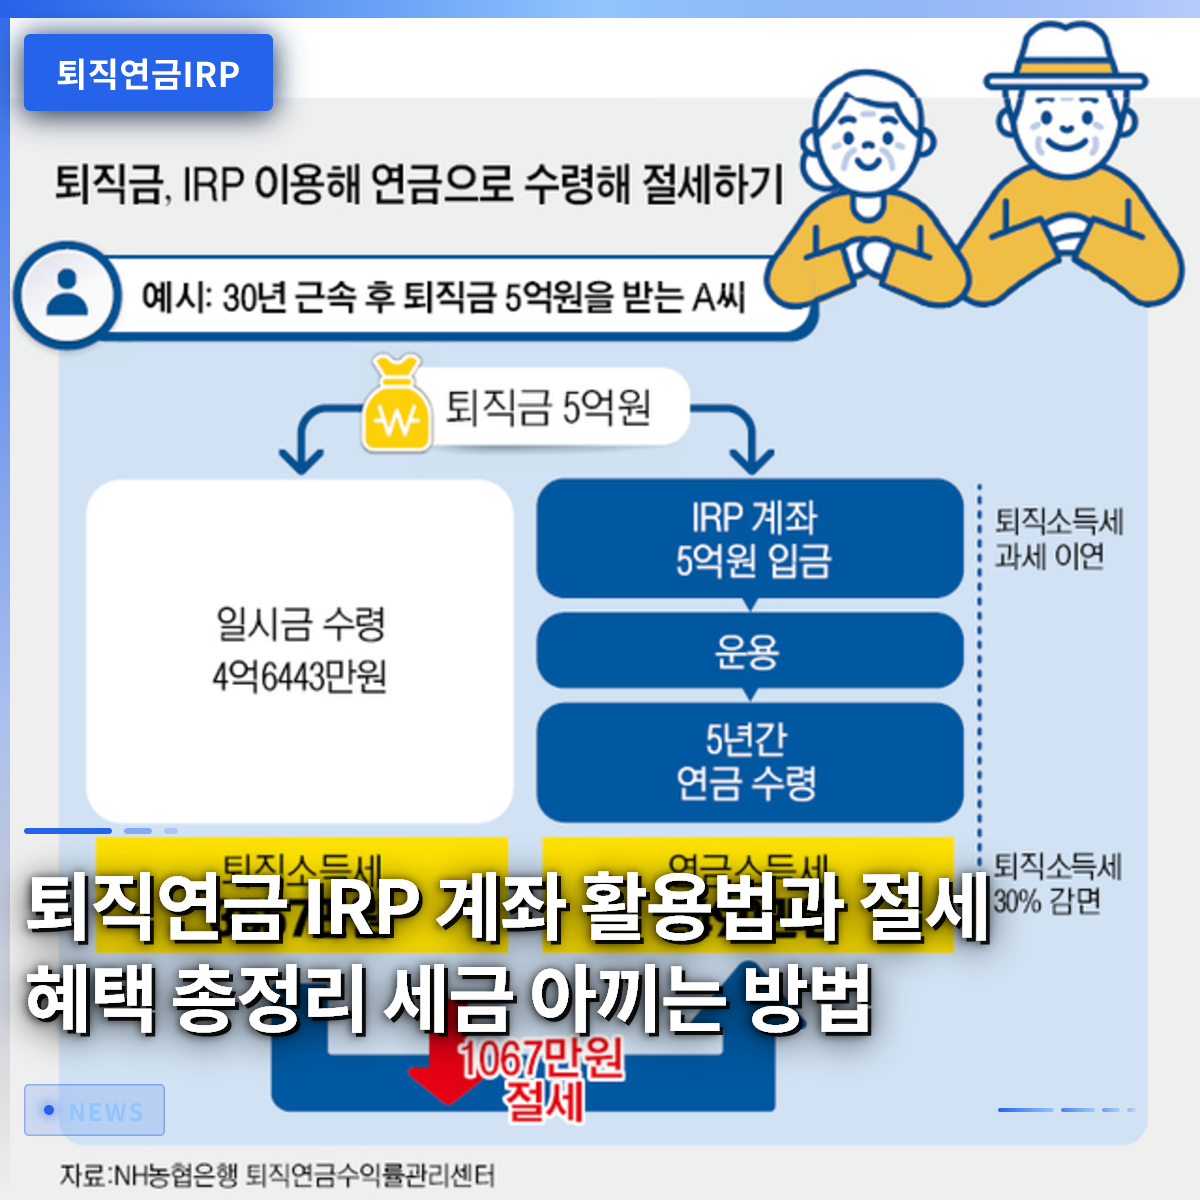
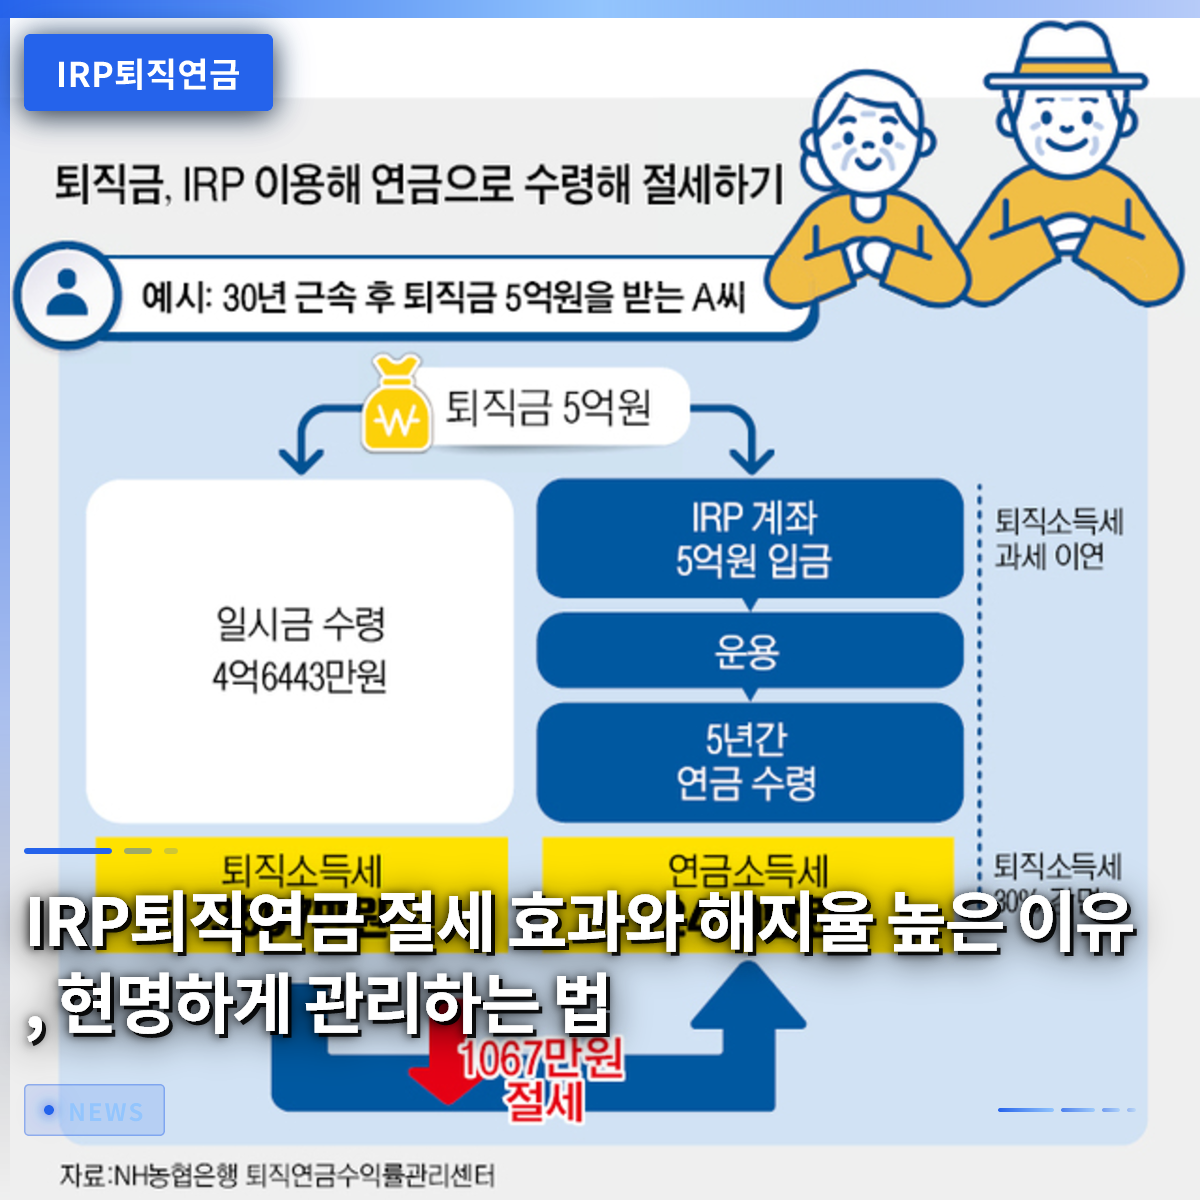
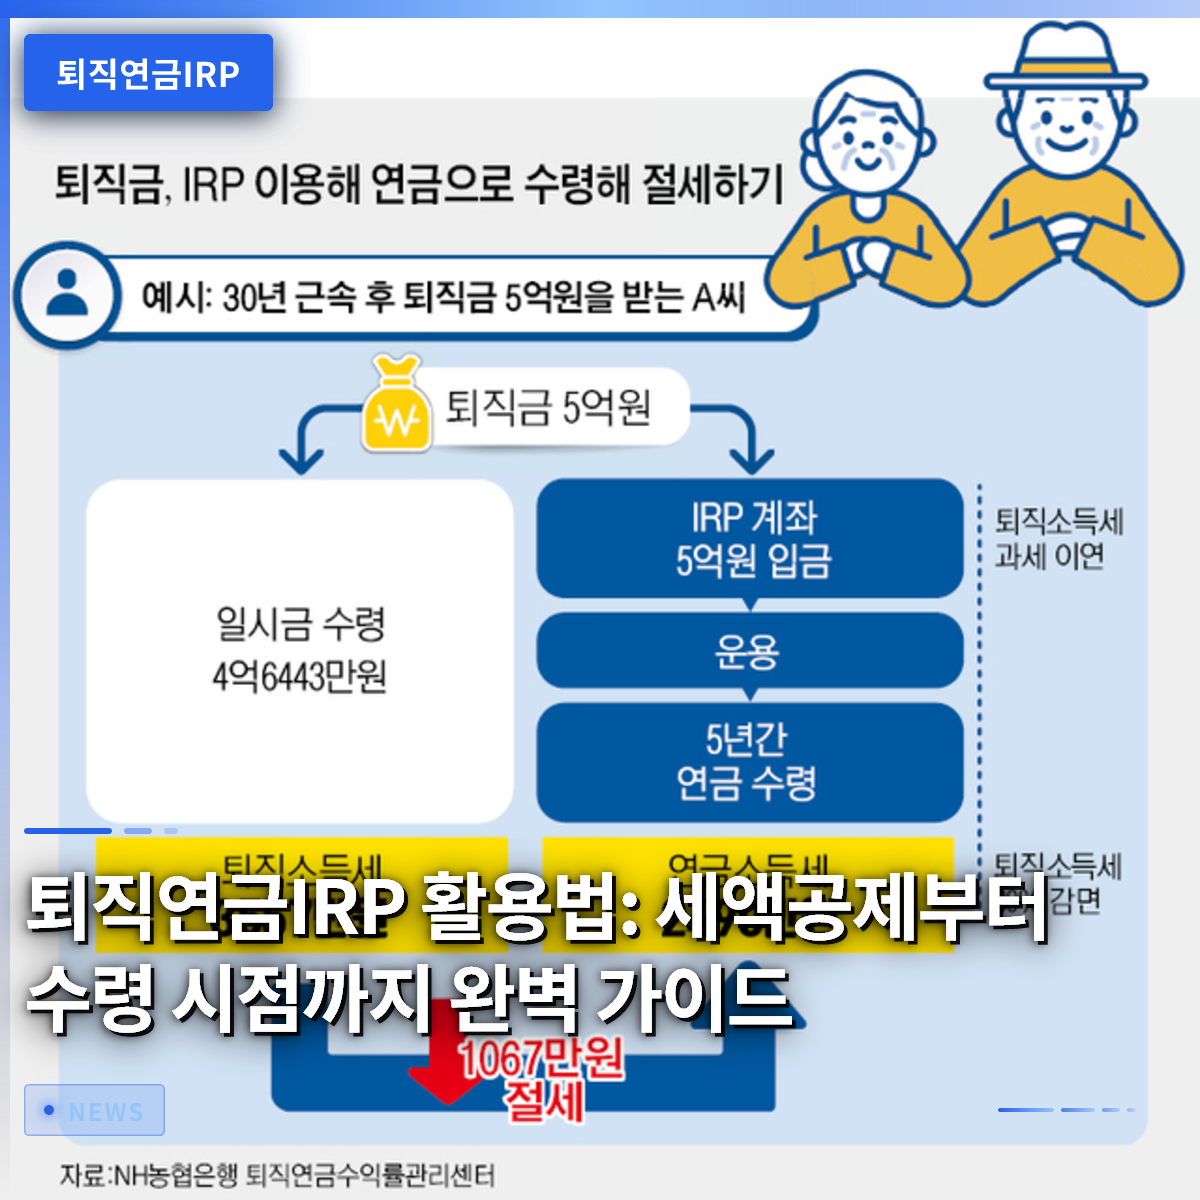
退職金を受取る際、必ず個人型退職年金(IRP)口座で受取ることが、税金を節約し貴重な資産を守るための鍵です。退職や転職の際、多くの人が「すぐに必要なお金だ」と思って一般の預金口座で退職金を受け取ってしまいがちです。しかし、そうすると退職所得税がすぐに源泉徴収されるため、実際に手元に残るお金が大幅に減る結果となります。実際、周囲でも退職金をそのまま口座で受け取った結果、想像以上に少ない金額に驚くケースをよく見かけます。今日は、なぜ退職年金を必ず個人型退職年金口座で受け取るべきなのか、そして税金を減らし手数料を節約する具体的な方法まで詳しく見ていきましょう。この記事を読み終える頃には、皆さんの老後資金を守るための素晴らしい答えが見つかるはずです。 = 退職年金IRP口座への受取が必須な理由と税金を節約する方法完全ガイド 1. 退職金を一般口座で受け取ってはいけない理由 1. 退職金を一般口座で受け取ってはいけない理由 退職時に会社が精算した退職金を、一般的な銀行の普通預金口座にそのまま受取るのは、資産管理の観点から大きな損失を招きます。会社が退職金を支払う際、本来は退職所得税を源泉徴収せず、従業員が指定した個人型退職年金口座に移すのが原則です。もし法的な例外事由がないにもかかわらず一般口座で直接お金を受け取った場合、国税庁はこれを即座に退職所得とみなし、高い税率の税金をすぐに差し引きます。10年以上の歳月をかけて汗水たらして貯めた貴重な退職金から、税金が大幅に抜けてしまうため、残高を見ると虚しさを感じることになります。例えば、5,000万ウォンの退職金を受け取ったのに、税金として数百万ウォンが一気に差し引かれて入ってきた場合、すぐに生活費や投資資金として使おうとしていた計画に大きな支障が生じます。したがって、特別な法的な例外状況でない限り、会社の人事担当者に事前に個人型退職年金口座番号を伝え、そこに退職金が振り込まれるよう手配する必要があります。退職金を安全に守るためには、受取段階から徹底的に税金の繰延べ効果を享受できる構造を作らなければなりません。一般口座で受け取ったお金は再投資の過程でも不利で、複利効果を享受しにくく、途中で簡単に消費してしまう誘惑に陥りやすいです。一方、専用口座にそのまま入れておけば、税金がすぐに課税されず、後に年金として受取るまで課税が繰延べられ、増えた元本全体が運用されるという利点があります。この小さな選択の違いが、退職後の数年後には数千万ウォン以上の資産格差として開く可能性があることを銘記すべきです。したがって、退職の知らせを聞いた時点で、まず自分の名義で年金口座を開設し、振込準備を完了させることが、会社員としての基本的な金融常識です。 💡 核心ポイント退職金を一般口座で受け取るとすぐに税金が課されて資産が減るため、必ず個人型退職年金口座に移す必要があります。 2. 税金の爆弾を避ける退職所得税繰延べの秘密 2. 税金の爆弾を避ける退職所得税繰延べの秘密 個人型退職年金口座の最も強力な武器は、退職所得税の課税を後回しにする繰延べ特典です。会社を辞めた際に発生した退職金をこの口座にそのまま移せば、国は退職後に年金として受取るまで税金を徴収せず待ってくれます。すぐに税金を支払わなかったそのお金までが口座内にそのまま残るため、元本と利子が合算されてより大きな複利効果を生み出す原理です。もしこのお金を年金受取期間中に分割して受け取る場合、本来支払うべきだった退職所得税自体を30%から最大50%まで減免を受けることができます。実際、多くの退職者がこの制度を積極的に活用し、税金負担を大幅に減らし、老後の生活費をより余裕を持って確保しています。退職を控えた会社員が最も恐れているのは、予想外の税金通知書と老後貧困の問題ですが、これを同時に解決する鍵となります。30年間会社生活をしてから定年退職したキム課長のケースを見ると、違いが明確になります。キム課長は退職金を一般口座で受け取り、税金を一括で差し引かれて残ったお金で生活していたところ、数年も経たないうちに資金が底を尽きる苦痛を味わいました。一方、徹底的に年金口座に移して税金を凍結していたイ課長は、毎年年金を受取ることで税金も少なく支払い、安定したキャッシュフローを維持することができました。このように、税金繰延べ制度は単に税金を先延ばしにするだけでなく、実質的な減免特典まで提供するため、絶対に逃してはならない制度です。 💡 核心ポイント退職金を年金口座に移すと税金の納付が将来に先送りされ、年金受取時に税金も大幅に減免を受けることができます。 3. 非対面口座切り替えで手数料を節約する方法 3. 非対面口座切り替えで手数料を節約する方法 個人型退職年金口座を維持する際、毎年差し引かれる運用管理手数料は、長期投資を行う際に意外と気になるコスト要素です。銀行や証券会社の支店に直接訪問して口座を開設したり管理したりすると、想像以上に高い手数料率が適用され、長期投資時に損失を被る可能性があります。最近、多くの金融機関が非対面チャネルの活性化のため、スマートフォンアプリを通じて口座を開設または切り替える顧客に対して、手数料を破格で免除または引き下げています。実際、オフラインの営業店に行って加入した場合と比較すると、非対面口座に切り替えた際の手数料が半分以上安くなるケースが非常に多いです。5,000万ウォン未満の資産を運用している加入者であれば、非対面切り替えを通じて手数料負担をほぼゼロに近づける機会が開かれています。周囲を見渡すと、手数料が惜しいのに方法が分からなかったり、面倒くさがったりして長期間放置している会社員が非常に多いです。しかし、スマートフォンで数回のタッチだけで、既存の加入口座を非対面優遇型に簡単に切り替えることができるため、今日すぐに確認すべきです。毎年わずかに差し引かれる手数料が数十年積み重なると莫大な金額になるため、小さなコストでも節約する姿勢が資産増殖の近道です。特に退職資金のように長期間眠らせておく必要があるお金ほど、手数料削減効果は時間の経過とともにさらに最大化されます。金融会社ごとに提供している手数料優遇条件を綿密に比較し、自分に最も有利なプラットフォームを選ぶ知恵が必要です。 💡 核心ポイントスマートフォンアプリを通じて個人型退職年金口座を非対面で切り替えると、運用管理手数料を大幅に節約できます。 4. 年末確定申告の税額控除限度額を最大化する戦略 個人型退職年金口座は、退職金を保管する用途だけでなく、普段から自分の貴重な現金を拠入して税額控除を受ける用途としても広く使われています。以前は年金貯蓄ファンドと個人型退職年金を合算して一定金額までしか控除を受けられませんでしたが、最近では税制上の優遇限度額が大幅に引き上げられました。会社員であれば、毎年年末確定申告時に税金の爆弾を避けるために必ず 챙まなければならない必須の金融商品として定着して久しいです。自分の年間所得水準に合わせて毎月一定額をコツコツ積み立てると、国から拠入額の一定割合を年末に現金のように返還してもらえます。サラリーマンにとって恵の雨のような還付金をもたらしてくれるため、会社員コミュニティでは最高の資産形成手段として通っています。例えば、毎月一定額をコツコツ拠入して年間限度額を埋めると、数十万ウォンから100万ウォンを超えるお金を税金還付金として受け取る喜びを味わうことができます。社会人初期からこの口座を活用してきたパク主任は、毎年年末確定申告のたびに周囲の同僚から羨ましがられる視線を一身に浴びています。パク主任は毎月貯蓄するように加入商品に一定額を自動振込で入れておくだけで、退職資金も積み上がり税金も返還される一石二鳥の効果を得ています。このように自発的な追加拠入を並行すると、老後に受け取れる年金の額が雪だるま式に膨らむため、経済的自由に一歩近づけるようになります。ただし、中途解約するとこれまで受けていた税制上の優遇を返還しなければならない可能性があるため、余裕資金で運用するのが安全です。 💡 核心ポイント自発的に追加拠入を行うと、年末確定申告で強力な税額控除特典を受け、還付金を増やすことができます。 5. 安全資産と国債の組み入れによるポートフォリオの多様化 個人型退職年金口座内では、預貯金だけでなく、様々なファンドや上場指数ファンド(ETF)などのリスク資産と安全資産を、自分の性向に合わせて組み合わせることができます。関連規定に従い、全資産の一定割合以上は必ず安全資産で埋めなければならないため、資産配分の安定性が自然に維持されます。最近では、投資家が好む米国指数追従商品や国内外の優良債券混合型商品などが多様に発売され、選択の幅が非常に広がりました。特に最近では、個人投資用国債も関連口座を通じて購入できる道が開かれ、長期投資の安定性が一段と高まりました。物価上昇を防ぎながらも元本を安全に守りたい投資家にとって、10年物や20年物の国債組み入れは素晴らしい選択肢となります。退職を控えた会社員のパクさんは、過去に株式型商品ばかりに集中投資して、市場が下落するたびに胸を撫で下ろす辛い記憶がありました。しかし、最近の規定に合わせて安全資産の割合を30%以上確保し、残りは安定した債券混合型商品と国債でポートフォリオを再構築しました。その結果、市場が大きく揺れる日でも安心して眠ることができ、資産が着実に上昇していく喜びを味わいました。このように、無条件にリスクの高い投資だけを行うのではなく、法的な安全装置を活用しながらバランスの取れた長期ポートフォリオを組むことが、成功した老後準備の核心です。毎月入ってくる退職年金を放置せず、自分の投資性向に合った優良商品を選んで積極的に運用すべきです。 💡 核心ポイント様々な安全資産と最近の組み入れが許可された国債を活用し、揺らぎのない長期ポートフォリオを構築できます。 6. 解約の誘惑に耐え、長期投資で退職準備を完成させる 退職年金口座を開設し、お金を入れておいても、途中で急な資金が必要だという理由で中途解約してしまう加入者が意外と多いです。実際、統計によると、莫大な金額が口座に移されたにもかかわらず、高い割合で解約が行われており、老後資金が虚しく散らばっているという指摘が出されています。マイホーム購入や医療費など、避けられない法的な例外事由でないにもかかわらず、単純な消費目的で解約すると、税金の爆弾を浴びて損失を被ることになります。中途解約という致命的なミスを犯すと、これまで積み重ねてきた税制上の優遇と複利効果が水泡に帰すため、何があっても最後まで維持しなければなりません。10年後、20年後にようやく光を放つ退職資金だからこそ、目の前の誘惑に耐え、黙々と耐える忍耐強さが何よりも重要です。結論として、退職年金口座は単なる退職金保管口座ではなく、生涯の経済的安定を担う最も頼もしい盾です。今すぐスマートフォンを起動し、自分の口座状態をチェックし、手数料をうまく節約できているか確認する必要があります。毎年コツコツとした追加拠入と賢い資産配分を通じて、老後に訪れる所得の空白期を賢く埋めていく知恵を発揮すべきです。退職後の生活は若い日の金融習慣が決めるため、今日学んだ内容を基に確実な資産管理計画を立ててください。未来の豊かな生活のために今日下す賢い選択が、数年後に皆さんの頼もしい支えとなるでしょう。 💡 核心ポイント中途解約の誘惑に打ち勝ち、長期投資を続けてこそ、真の意味での豊かな老後を完成させることができます。 よくある質問 退職金を一般口座で受け取るとどのような不利益がありますか? 退職所得税がすぐに源泉徴収され、実際に手元に残る金額が大幅に減り、再投資時に複利効果を享受しにくくなります。 非対面口座に切り替えると手数料はどれくらい減りますか? オフラインの営業店と比較して管理手数料が大幅に安くなり、5,000万ウォン未満の資産の場合は大きなコスト削減効果が見込めます。 年末確定申告の税額控除を受けるにはどうすればいいですか? 退職金以外に、自分の余裕資金を個人型退職年金口座に自発的に追加拠入すると、年末確定申告時に税額控除特典を受けることができます。 口座内でどのような商品に投資できますか? 預貯金だけでなく、様々なファンドや債券混合型商品、そして最近の組み入れが許可された個人投資用国債まで幅広く選択できます。 =
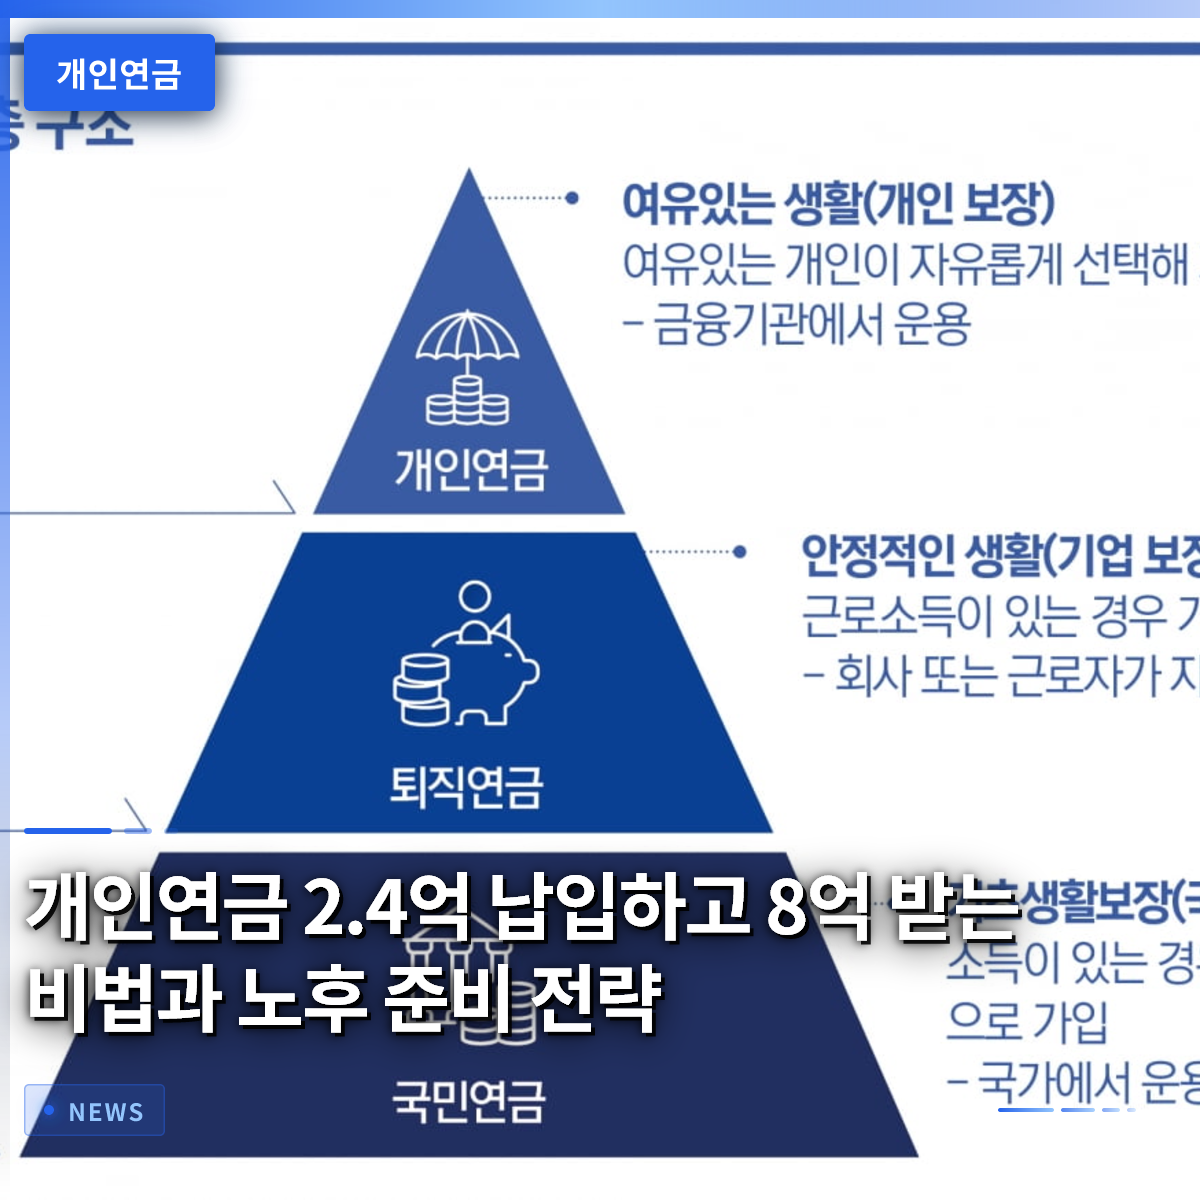
個人年金に2.4億ウォン積み立てて8億ウォン受給する秘訣と老後準備戦略

退職後に子供に依存する生活から抜け出し、真の老後の安全網を構築するには、今すぐ個人年金の準備を始めなければなりません。祝日に子供が親に毎月200万ウォンずつ小遣いを送ることは現実的にほぼ不可能なため、自分で作った年金制度が唯一の解決策です。周りを見渡すと、退職が目前に迫っているのに途方に暮れている方が多いですが、事前に準備した人々は余裕のある生活費を享受しています。この記事では、国民年金と退職年金に続く個人年金を活用して退職資金を最大化する具体的な方法を取り上げます。税額控除の恩恵から具体的な資産配分戦略まで、一つずつ詳しく見ていきましょう。これから老後を心配し始めた方でも簡単に実践できるように、核心内容だけをまとめました。 = 個人年金に2.4億ウォン積み立てて8億ウォン受給する秘訣と老後準備戦略 1. 子供の小遣いより確実な、自分の力で築く老後の安全網 1. 子供の小遣いより確実な、自分の力で築く老後の安全網 私たちが一般的に考える退職後の生活費は、公的年金だけでは圧倒的に不足していることが多いです。毎月一定の現金フローがない場合、基本的な衣食住の確保さえ困難になる可能性があります。かつては子供が親を養う文化が当たり前でしたが、今の世代にとっては自分たちの生活に追われる時代になりました。したがって、自ら資産を蓄え、増やしていく習慣が何よりも重要になりました。毎月コツコツと積立していく資産が、最終的に退職後に最も頼れる「孝行息子」になります。周りの友人が毎月子供からの小遣いを期待して失望する姿を見ると、胸が痛みます。一方、年金口座にコツコツと入金してきた人々は、旅行を楽しみながら余裕のある生活を送っています。実際に50代の会社員が目標とする退職後の現金フローの基本は、国民年金、退職年金、そして個人年金を合わせて月額250万ウォンを確保することです。この程度の金額が確保されて初めて、必要な生活費の半分以上を安定して賄うことができます。今からでも毎月一定の金額を切り出し、未来の自分への投資という気持ちで臨むべきです。 💡 核心ポイント子供の小遣いに頼る老後は危険であり、国民年金・退職年金・個人年金を組み合わせ、月額250万ウォンの独自の現金フローを作る必要があります。 2. 個人年金に2.4億ウォン積み立てて8億ウォン以上受給する秘訣の実態 2. 個人年金に2.4億ウォン積み立てて8億ウォン以上受給する秘訣の実態 多くの人は、少ない元本でどのように大きなお金を生み出せるのか疑問に思います。長期間にわたる複利効果と安定した株式型資産投資を組み合わせれば、驚くべき資産増殖の結果に直面します。例えば、毎月コツコツと指数連動型商品に積立投資し、配当金を再投資する方式を取ります。十数年間忍耐強く元本を積み上げれば、元本の何倍にも達する評価益を得ることができます。実際に年金をコツコツと決算している人々の記録を見ると、元金が数千万ウォンから数億ウォンに膨らむ過程を簡単に目撃できます。このような過程は一夜にして実現されるものではなく、徹底した長期投資のマインドが裏付けなければなりません。途中で株式市場が揺れても、毎月決まった日に機械的に買い付けを続けることが核心です。資産運用会社の内部統制や市場のノイズに揺らぐことなく、自分自身のポートフォリオを守り抜かなければなりません。2億4,000万ウォンという決して少なくない金額を長期間にわたり分割して納付すれば、税制優遇と売買差益を同時に享受できます。最終的に退職時点では8億ウォンを超える巨大な資産に膨らみ、老後を力強く支えてくれます。 💡 核心ポイント長期間の積立投資と複利効果を活用すれば、2.4億ウォンの納付元本を8億ウォン以上の巨大な退職資金に膨らませることができます。 3. 退職金節税の必須関門、IRP口座の活用方法 3. 退職金節税の必須関門、IRP口座の活用方法 転職や退職を控えている場合、退職金をそのまま普通預金口座で受け取ってはいけません。必ず個人型退職年金口座を通じて退職金を受領しなければ、税金の負担を避け、資産を安全に増やすことはできません。会社を辞める際に受け取る貴重な退職金を一般口座で受け取ると、すぐに税金が差し引かれるため損をすることになります。一方、関連口座に振替えて年金形式で受領すれば、税金を霧雨のように少しずつ分割して納付したり、大幅に減額したりすることができます。実務の専門家も、節税を望むなら退職金は必ず関連口座に直接振り込むよう強く助言しています。この口座の中で、退職金と個人が追加で納付した資金をまとめて自分で運用できます。多様な金融商品に分散投資して収益率を高めるだけでなく、税額控除の恩恵も十分に享受できます。会社員が年末調整シーズンごとに必死に年金口座を埋める理由がまさにここにあります。税金を節約することは 곧収益を上げることに等しいので、この制度を積極的に活用すべきです。 💡 核心ポイント退職金は必ず個人型退職年金口座で受領しなければ、税金を節約し、年金資産として安全に連携させることはできません。 4. 税額控除限度額の最大化と年金貯蓄ファンドの組み合わせ戦略 毎年、年末調整のたびに会社員の最大の話題は、やはり税額控除の恩恵です。年金貯蓄と個人型退職年金を合算して納付すれば、税額控除の限度額を最大限に満たして還付を受けることができます。納付した金額の一定割合を年末に還付されるため、会社員にとって最高の資産形成手段とされています。毎月少しずつ息抜きをしながら貯蓄額を増やしていくと、いつの間にか控除限度額まで満額埋まった口座を発見することになります。株式市場の流れに合わせて、年金貯蓄ファンド口座から直接優良な指数連動型商品を買い付けるのが主流です。銀行の安全な商品だけに預けておくのでは物価上昇率に追いつくのが困難なため、証券会社の口座を活用する方が有利です。配当金をコツコツと支払う資産に投資すれば、毎月現金フローが生まれる楽しさも感じられます。こうして集まった配当金は再び元本に合算され、より大きな複利効果を引き起こす好循環を作ります。若い頃からこのような金融知識を蓄え、実践することが、老後の二極化を克服する唯一の道です。 💡 核心ポイント年金貯蓄ファンドと個人型退職年金を適切に組み合わせ、毎年税額控除の限度額を満たし、配当金を再投資する必要があります。 5. 私的年金1,500万ウォン超課税基準と対処法 一生懸命貯めた年金をいざ受け取って使おうとするとき、税金の負担に怯える人が多いです。年間受給額が一定額を超えると税負担が大きくなるという噂のため、引き出しをためらうことになります。しかし、年金口座は残高全体ではなく、お金のラベルである財源によって税法上適用される基準が異なります。どの財源で納付され、税額控除を受けたかによって、課税方式が千差万別に分かれます。専門家の助言に基づき、引き出し時期を分散したり、受給額を調整したりする戦略を立てなければなりません。毎月受け取る私的年金の受給額が年間基準を超えないように、期間を長く設定するのがコツです。一度にまとまった金額を引き出すのではなく、数年にわたって分割して受け取る方式を取れば、税負担を大幅に軽減できます。税法の詳細な基準を事前に把握し、退職設計に反映させる知恵が必要です。税金という不要な支出を防ぐことが、老後資産を守る最も確実な盾になります。 💡 核心ポイント年間受給額が1,500万ウォンを超えた場合の課税基準を理解し、受給期間を分散して税負担を最小限に抑える必要があります。 6. 成功した退職のための実践的な提言と展望 これまで見てきたように、豊か な老後は偶然訪れるものではなく、徹底した準備の結果です。子供に期待したり、漠然と国家の公的年金だけを信じていたりしていては、退職後の経済的困窮を免れることは困難です。毎月コーヒー一杯飲むお金を節約したり、不要な消費を減らしたりして、年金口座に火をつけなければなりません。「遅いと思う時が最も早い」という言葉のように、今日すぐに口座を開設し、最初の納付を開始する勇気が必要です。今後の金融環境は、自分の資産を守り、増やす人だけに有利に流れていくでしょう。退職専門家の助言をよく聞き、毎月コツコツと積立買い付けを続ける誠実さが最高の武器です。国民年金の安定性と個人年金の収益性を同時に確保する多層的な年金制度を完成させてください。退職後、毎月口座に刻まれる力強い現金フローを見て微笑む自分の姿を想像してみてください。まさに今始める小さな実践が、後日の老後の生活の質を完全に変えてくれるでしょう。 💡 核心ポイント退職準備は先送りできない課題であり、今すぐ年金口座を開設し、コツコツと納付する実践が成功した老後を決定づけます。 よくある質問 個人年金と年金貯蓄ファンドの違いは何ですか? 年金貯蓄ファンドは証券会社で加入し、株式やファンドに直接投資できる商品であり、個人年金は銀行や保険会社の商品を包括する広い概念です。税額控除の恩恵はほぼ同じですが、資産増殖の面では年金貯蓄ファンドの方が有利です。 退職金を必ずIRP口座で受け取るべき理由は何か? 退職金を普通預金口座で受け取ると、すぐに退職所得税を納付しなければならず、資産の損失が大きくなります。IRP口座に振替えて年金として受領すれば、最大30パーセントまで税金を減免を受けることができます。 年間私的年金受給額が1,500万ウォンを超えるとどうなりますか? 年間総受給額が1,500万ウォンを超過すると、総合所得税の合算課税または分離課税を選択して税金を納付することになります。受給期間を延ばして年間受給額を調整すれば、税負担を減らすことができます。 月額250万ウォンの退職現金フローを作るには何から始めるべきですか? まず国民年金の予想受給額を確認し、不足している金額を把握する必要があります。次に、退職年金と個人年金の納付額を増やしながら、税額控除の限度額を満たす方式でポートフォリオを構築すればよいです。 =

キムハン製薬、口内炎の緩和とビタミンB6の補給を支援する「ナイカン錠」を発売

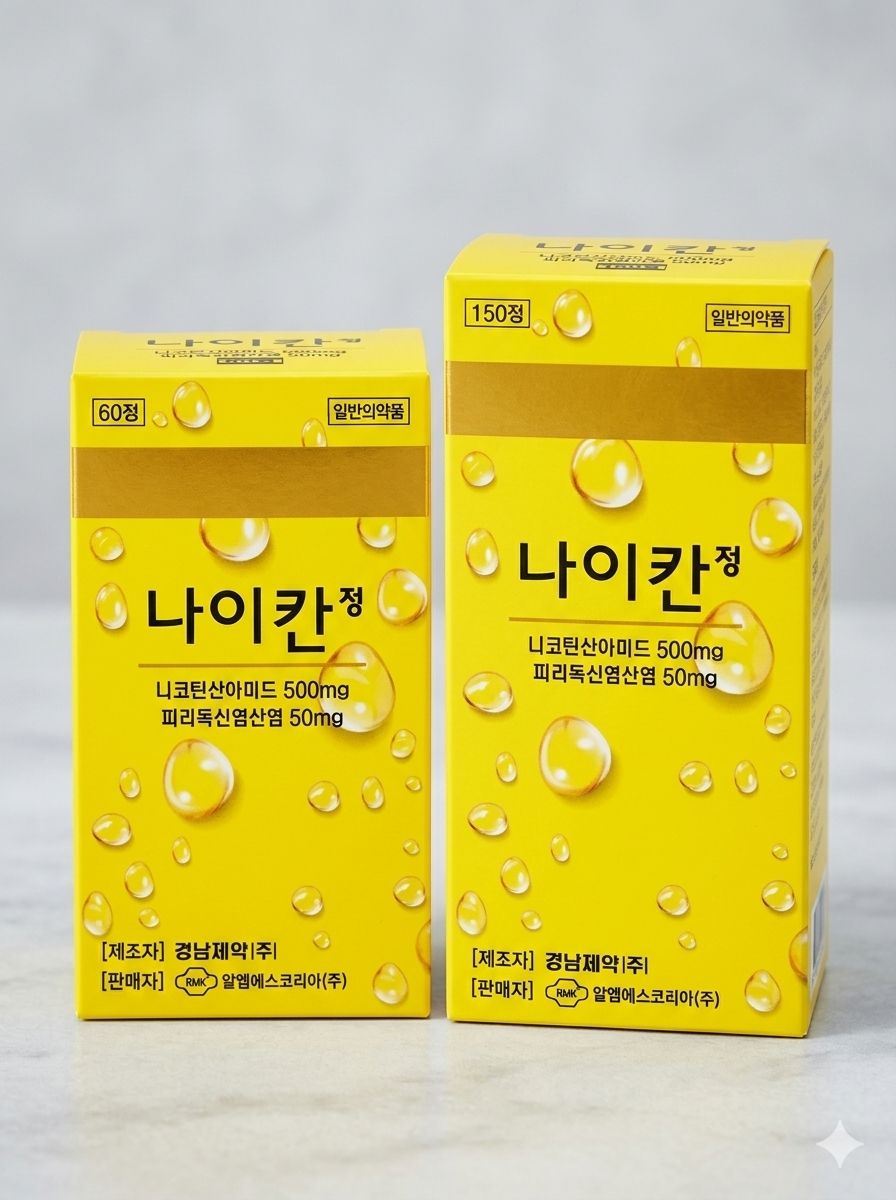
キムハン製薬は、ビタミンB6の補給と口内炎などの各種粘膜疾患の緩和を同時に目指した新しい一般用医薬品「ナイカン錠」を市場に投入しました。普段から疲労が蓄積すると、口内が荒れたりヒリヒリしたりする口内炎に悩まされる現代人にとって、非常に嬉しいニュースと言えるでしょう。特に免疫力が大幅に低下しやすい妊娠・授乳期の女性や、病後の体力回復が切実に必要な患者にとって、頼もしい健康のパートナーとなる見込みです。今回の製品は、一般消費者向けの薬局市場にとどまらず、病院の処方チャネルにも積極的にアプローチするという点で、異例の注目を集めています。日常生活でよく経験する栄養の偏りや皮膚粘膜のトラブルを、いかに効果的にケアできるか、大きな期待が寄せられています。ここでは、新たに発売された医薬品の具体的な成分や服用方法、そして今後の供給計画まで詳しく見ていきましょう。 = キムハン製薬、口内炎の緩和とビタミンB6の補給を支援する「ナイカン錠」を発売 1. ナイカン錠の発売背景と主な特徴 1. ナイカン錠の発売背景と主な特徴 キムハン製薬は、最近の継続的なストレスや不規則な生活習慣により栄養不足に苦しむ現代人のために、今回の新製品を企画しました。忙しい日常を送るサラリーマンや学生は、疲労が溜まるたびに口内が荒れる症状を訴えることが多いです。このような状況下では、単なる疲労回復剤を飲むだけでなく、粘膜疾患を直接的にケアできるオーダーメイド型の製品の必要性がずっと提起されてきました。同社はこうした消費者の声に積極的に応え、ビタミンの補給と炎症の緩和を同時に叶える複合型医薬品を完成させました。特に市販には数多くの栄養剤が存在しますが、具体的に口内の炎症や肌トラブルを対象とした製品は少なく、差別化されています。製品開発段階から徹底的な臨床的必要性を検討し、患者が日常で感じる不快感を最小限に抑えることに焦点を当てました。 💡 キーポイント現代人の疲労と栄養バランスの崩れを考慮し、粘膜疾患の緩和とビタミンの補給を同時に実現するために開発されました。 2. 主要成分と効能効果の分析 2. 主要成分と効能効果の分析 ナイカン錠の最大の誇りは、充実した配合の主要成分の優れた含有量と組み合わせにあります。この製品の主要成分は、ニコチン酸アミド500mgとピリドキシン塩酸塩(ビタミンB6)50mgです。ニコチン酸アミドは体内のエネルギー生成と代謝に重要な役割を果たし、各種皮膚疾患の予防にも役立ちます。また、ビタミンB6はタンパク質やアミノ酸の代謝に関与し、体力低下時に必ず補給すべき必須栄養素とされています。妊娠中や授乳期、あるいは大病を患った後に体力が急激に低下した際に、ビタミンB6を効果的に補給します。さらに、口内炎をはじめ、口角炎や口唇炎、舌炎などにも良い効果を発揮します。これに加え、湿疹や一般的な皮膚炎の症状を緩和する手助けもするため、皮膚の健康全体を細かくケアしてくれます。 💡 キーポイントニコチン酸アミドとビタミンB6を主要成分として配合し、粘膜疾患と体力低下を同時に管理します。 3. 正しい服用方法と製品規格 3. 正しい服用方法と製品規格 薬を初めて使う消費者が最も気になる点の一つは、いつ、どれくらい飲めばよいかという点です。ナイカン錠は、8歳以上の小児から成人まで幅広く安全に服用できるよう設計されています。具体的な服用方法は、1日1回、水と一緒に1錠を摂取するだけで済むため、非常に簡単で負担が少なく、忙しい朝や外出先でも忘れずに服用できるため、服薬コンプライアンスがかなり高いと期待されています。製品の包装単位は、消費者のライフスタイルやニーズに合わせて選べるよう、60錠入りと150錠入りの2種類で発売されました。普段から症状が頻繁に再発し、余裕を持って備えて長期的に服用したい方には、大容量の包装が大きな助けとなるでしょう。薬を保管する際は、直射日光を避け、涼しく乾燥した場所に置くことで、成分の変質を防ぎ、安全に服用できます。 💡 キーポイント8歳以上が1日1錠を服用し、60錠入りと150錠入りの2つの包装で選択肢を広げました。 4. 病院処方チャネルへの供給拡大戦略 4. 病院処方チャネルへの供給拡大戦略 今回の新製品発売は、単なる薬局での棚卸売りに留まらず、医療現場との接点を大幅に広げる点で戦略的な意義が大きいと言えます。キムハン製薬は、流通専門企業であるRM Koreaとの緊密な協力に基づき、総合病院市場への販路も積極的に開拓する計画です。これにより、今後は一般的な薬局だけでなく、総合病院の自費診療処方や院内・院外処方チャネルを通じても簡単に手に取れるようになります。患者の立場からは、医師の正確な診断と推奨に基づいて病院で直接処方を受けられるため、製品への信頼性がさらに高まります。医療専門家の専門的な判断を経て供給されるため、治療目的の効果を期待する患者に大きな満足感をもたらすでしょう。こうした流通多様化戦略は、ブランドの市場競争力を一層高める重要な機会になると見込まれています。 💡 キーポイントRM Koreaを通じた流通協力により、総合病院の自費診療および院内・院外処方市場への供給を拡大します。 5. 口内炎患者の日常生活の回復を支援 5. 口内炎患者の日常生活の回復を支援 毎朝鏡を見て、口内にできた傷で顔をしかめた経験は、誰もが一度はあるでしょう。辛い食べ物を食べたり、話したりするたびに感じるピリピリとした痛みは、日常の集中力を大きく低下させ、生活の質を瞬時に落としてしまいます。十分な休息を取っても再発を繰り返す口内炎や皮膚炎は、一人で克服するのが難しい慢性的な悩みになりがちです。ナイカン錠は、こうした患者の繰り返される苦痛を和らげ、健康で活気ある日常生活に自然に戻れるよう支援する実用的な代替手段です。普段から免疫力が弱まり口内が荒れやすい親御さんや、学業に疲れたお子さんにとっても、非常に便利な家庭常備薬となるでしょう。薬を通じて体内の栄養バランスを整え、厄介な粘膜疾患をケアすることで、日々のコンディションが目に見えて変化することを体感できます。 💡 キーポイント繰り返す口内炎や皮膚炎に苦しむ患者が、健康で快適な日常生活を取り戻せるよう支援します。 6. 今後の製薬市場の見通しと提言 6. 今後の製薬市場の見通しと提言 国内製薬市場において、消費者の細分化されたニーズを満たす特化型一般用医薬品の重要性は日に日に高まっています。キムハン製薬が今回発表した新製品は、大衆的な認知度と専門的な流通網を同時に押さえる模範的な事例となるでしょう。今後も企業は、単なる大衆的な栄養剤を超え、現代人が抱える具体的な痛みや疾患を対象とした製品開発に注力すべきです。消費者もまた、自身の身体状態や不足している栄養素を正確に把握し、それに合った製品を賢く選ぶ姿勢が必要です。今回の新製品が市場に成功裏に定着し、多くの人々の口腔健康の守護者として確固たる地位を築くことを心から応援します。私たち皆が、普段からの継続的な健康管理と正しい医薬品の活用を通じて、活気あふれ笑顔の絶えない日々を創り上げていきましょう。 💡 キーポイント細分化された消費者ニーズに対応した特化型医薬品の発売が増える中、新製品の成功が期待されています。 よくある質問 ナイカン錠はどのような人が主に服用すると良いですか? 妊娠・授乳期の女性や、病後体力が大きく低下した方に適しています。また、口内が荒れやすい方や、口内炎、口唇炎、皮膚炎などで悩んでいる方にも役立ちます。 1日に何回、どれくらい服用すればよいですか? 8歳以上の小児から成人まで服用可能で、1日1回、1錠を水と一緒に摂取します。 ナイカン錠はどこで購入できますか? 一般的な薬局での購入はもちろん、RM Koreaを通じて総合病院の自費診療処方および院内・院外処方チャネルでも供給されます。 … Read more

退職年金IRPの受け取り方と節税メリット、2026年完全ガイド

退職金を銀行口座に直接受け取るよりも、IRP口座で受け取った方が節税の観点から有利であるという話はよく耳にされたことがあるでしょう。2026年現在、個人型退職年金(IRP)はますます多くの人々が活用すべき万能の解決策となりつつあります。特に退職時にIRP口座を準備しておけば、年金への転換時に税額控除の恩恵を大きく受けることができます。IRPは単なる税金の軽減を超えて、退職所得税の負担を最小限に抑え、退職後の生活費を安定して確保するための重要な財務ツールです。この記事では、IRP口座の開設方法から節税戦略、安全資産の配分まで、実生活にすぐに適用できるヒントを具体的にお伝えします。また、最近のIRP解約金額が高い市場環境を考慮し、運用方法や投資戦略がいかに重要なのかも一緒に見ていきましょう。 = 退職年金IRPの受け取り方と節税メリット、2026年完全ガイド 1. 退職年金IRPとは何か 1. 退職年金IRPとは何か 退職年金IRPとは、従業員が転職や退職時に受け取る退職金を全額または一部を貯蓄型年金に転換し、貯蓄型年金制度の恩恵を受ける制度です。この際、退職金は個人が指定したIRP口座に直接支払われ、これにより退職所得税が低くなる構造を作ることができます。特に2026年現在、IRPは税額控除の上限が年間600万ウォンまで拡大されており、多くのサラリーマンが節税の観点からIRPを必須アイテムと認識しています。IRPは確定拠出型(DC)と個人集中型に区分され、後者は運用対象資産に対する個人の選択と管理が可能である点が大きな長所です。退職金をIRPで受け取ることは、単なる税金の軽減を超えて、潜在的な年金収益を高めることができる戦略的な決定です。したがって、今後は退職金を銀行口座に受け取るのではなく、いわゆる「IRP必須アイテム」戦略を立てることが時代の流れとなっています。 IRP口座を開設するには、金融地域の指定された金融機関を訪れるか、オンラインで申請すれば可能です。開設手続きは銀行、証券会社、フィンテックなど様々な金融機関で行うことができ、本人確認のみ完了すれば迅速に進められる点が利便性のポイントです。特に最近では非対面でIRP口座の転換をサポートする金融機関が増えているため、実際にはスマートフォンだけでも簡単に開設と運用を開始できます。IRP口座を開設したら、退職金を受け取る際に指定した口座に自動で支払われるよう依頼すればよく、そのために該当金融機関に連絡して支払い方法を転換すれば 됩니다。KB国民銀行のような一部の銀行は、非対面口座への転換時に運用手数料を5,000万ウォン未満の場合、0.25%から0.1%に引き下げる特典を提供することもあります。 💡 核心ポイント退職年金IRPは、節税メリットと年金収益性を考慮して指定口座で受け取る 것이核心戦略である。 2. IRPの節税メリット、年間600万ウォンまで控除 2. IRPの節税メリット、年間600万ウォンまで控除 IRPを活用すると、年末調整時に最大1,300万ウォンまで税額控除を受けることができます。これは個人型退職年金に年間拠出した金額に対して適用され、優先拠出金額の15〜30%まで税額控除が可能である点が大きな魅力です。例えば、年間500万ウォンをIRPに拠出した場合、これを通じて最大150万ウォン規模の税額控除を受けることができます。また、IRPに拠出した金額が確定拠出型や一定比率以上の高収益ファンドに投資される場合、実際の税額控除上限は600万ウォンまで増加する可能性があります。これは単なる税金控除を超えて、長期的には年金受給時点でも大きな財政的利益につながる戦略的な選択です。 IRPの節税メリットを実質的に活用するには、毎年一定の金額を継続的に拠出することが重要です。特に年末調整の時点で大幅に拠出を先延ばしすると税制上の恩恵を逃すことになるため、毎月または四半期ごとに規則的に拠出を行うことをお勧めします。また、IRPは来年の株式市場と連動する変動性が大きいため、毎年一定の金額を固定して拠出すれば、時期を考慮する必要なく規則的な節税メリットを享受できます。最近の金融機関は自動積立機能を強化しているため、これを積極的に活用すれば別途管理なしに簡単に節税戦略を実行できます。 💡 核心ポイントIRPは年間600万ウォンまで税額控除が可能であり、年末調整時に実質的な税負担を大きく軽減してくれる。 3. IRP投資戦略、安全資産30%の実績確保 3. IRP投資戦略、安全資産30%の実績確保 最近、国会ではIRPの投資過剰ポートフォリオに対して安全資産最低30%規制を実施しようとする動きがありました。これに伴い、多くの金融機関が債券混合型ETFやTDF(ターゲット日付ファンド)などを提案し、個人のポートフォリオ構成について慎重な助言を伝えています。例えば、ACE米国S&P500米国債混合50アクティブのような商品は、安全資産と成長資産のバランスを取った構造で、長期投資家にとって安定性と収益性を同時に提供するという点が際立っています。したがって、IRP投資時には単に高収益ファンドに集中するのではなく、安全資産を含む多角的な戦略が重要であることを認識する必要があります。 IRPでETFを購入する際、残高が残っているのに注文がブロックされる場合があります。この現象は特にDC型退職年金やIRPで株式型ETFの購入が制限される時点で頻繁に発生し、これを防ぐためには事前に安全資産を十分に確保するか、TDFのような複合型製品を選択することが好ましいです。また、退職年金をすべてETFに入れようとして注文がブロックされた場合は、安全資産の配分を十分に考慮しなかったためであり、これを防ぐために確保すべき「安全資産30%」の実績登録が重要です。金融機関ごとに提供する戦略的ポートフォリオは異なる可能性があるため、必ず自分の投資目的とリスク許容度に合わせ選択すべきです。 💡 核心ポイントIRPは安全資産30%を実績確保したポートフォリオで構成することで、過度な損失リスクを軽減できる。 4. IRP組み合わせ戦略、年金貯蓄とのシナジー効果 IRPは個人型退職年金であり、年金貯蓄とは別途の税制メリットを提供する制度です。しかし、両者を組み合わせることで、単に増加する税額控除だけでなく、潜在的な年金受給時点でもより大きな収益を享受できるシナジー効果を生み出すことができます。例えば、年金貯蓄で年間200万ウォンを税額控除を受けた場合、追加でIRPから600万ウォンを控除受けることができ、合計800万ウォンに達する税額控除効果が可能です。単に金額を増やすのではなく、両制度を適切に活用すれば、年末調整時に節税上限を最大限に引き上げることができる戦略になります。 IRPと年金貯蓄を同時に運用する際は、拠出上限と税額控除上限を明確に理解する必要があります。年金貯蓄は年間1,000万ウォンまで税額控除が可能であり、IRPは別途年間600万ウォンを追加控除受けることができます。したがって、合計で年間1,600万ウォン規模の節税上限を活用できますが、これは単に多くの金を拠出しなければならないわけではなく、効率的な貯蓄と年金準備の戦略となり得ます。また、両制度を同時に運用する場合、投資傾向やリスク許容度を考慮してポートフォリオを多角化すべきです。 💡 核心ポイントIRPと年金貯蓄を組み合わせると節税上限を1,600万ウォンまで引き上げられ、財政的な余裕を広げられる。 5. IRP非対面転換、手数料削減のヒント 最近、多くの金融機関がIRP退職年金の実物移転を非対面で転換するサービスを拡大しています。この変化は単に利便性を高めるだけでなく、運用管理手数料を大きく下げることができる重要な手段となっています。例えば、5,000万ウォン未満の場合0.25%だった手数料が0.1%に下がれば、長期保有時点では数万ウォン以上のコストを削減できます。また、非対面口座に転換すれば関税や手数料負担なしに簡単に資産を移動させることができ、退職後の退職生活のための準備がさらに楽になります。 IRP非対面転換を実践するには、まず現在保有しているIRP口座の運用状態を確認する必要があります。運用手数料が高い場合は、非対面転換を申請するか、他の金融機関への移転を検討してみるのが良いでしょう。また、退職金支払いの時点で口座情報を事前に準備しておけば、別途の手数料なしに円滑に移転が可能です。KISA(韓国情報保護振興院)や金融監督院の公開情報を確認し、民間コミュニティでは情報を提供することもあります。 💡 核心ポイントIRPは非対面転換が可能であり、運用手数料を大きく削減し長期投資収益を高めることができる。 6. IRP活用の未来、財政自立のための戦略 今後、IRPは単なる税額控除手段を超えて、退職後も継続的な収入を確保できる核心的な財務ツールとして台頭するでしょう。特に2030年代の長期金利上昇に合わせて債券型IRP製品がますます人気を集める見込みであり、この時に債券混合型ETFやTDFのような製品選択は大きな差を生み出します。また、政府の安全資産規制強化の影響により、IRP内でも安全資産の比率が確保され、過度な変動性なしに年金受給をサポートできる環境が整うでしょう。したがって、単に税金控除のみを目標にするのではなく、長期的な財政自立のためにIRPを戦略的に活用することが重要です。 IRPをより効果的に活用するには、まず自分の退職時点と生活費水準をシミュレーションしてみるのが良いでしょう。例えば、年金受給時点で必要な金額を推定した後、それに合った月間拠出金額と投資戦略を立てればよいです。また、毎年割引特典がある金融機関を積極的に活用してみることもお勧めします。特に最近発売された国債類(IRP)口座でも10年物、20年物国債を購入できるようになっており、長期的で安定した収益を求める投資家にとっては大きなメリットとなります。 💡 核心ポイント今後IRPは安全資産と連動した長期投資ツールとして、財政自立の核心戦略になると見込まれている。 よくある質問 IRPはどうやって開設しますか? 銀行や証券会社を訪れるか、オンラインで申請すれば簡単に開設可能です。非対面でも十分進行できます。 IRPの税額控除上限はいくらですか? 年間600万ウォンまで税額控除が可能であり、年金貯蓄と組み合わせると合計1,600万ウォンまで節税できます。 IRP投資時に注意すべき点は何か? 安全資産30%を実績確保し、過度な変動性なしに長期投資を目標とすべきです。 IRPと年金貯蓄はどう違いますか? … Read more

退職年金IRP口座の活用方法と税額控除特典まとめ

退職金を一般的な銀行口座にそのまま受け取ると、数百万円に達する税金を丸ごと失うことになるため、必ず個人型退職年金口座を経由する必要があります。多くの会社員が転職や退職時に資金が必要という理由で退職年金を中途解約しますが、これは長期的に見て莫大な損失を招く近道です。実際、ここ数年で膨大な金額が移管されたにもかかわらず、半数を超える高い解約率を記録しており、残念な状況が続いています。会社生活で汗と涙を流して積み立てた貴重な退職金を守り、増やすためには、仕組みを理解することが不可欠です。この記事では、税金を節約する実用的な方法から不要なコストを削減するノウハウまで、徹底的に解説します。 = 退職年金IRP口座の活用方法と税額控除特典まとめ 1. 退職金をIRPで受け取るべき決定的な理由 1. 退職金をIRPで受け取るべき決定的な理由 一般的な会社員が退職する際、会社は原則として従業員が指定した個人型退職年金口座に退職金を振り込みます。すぐに現金が必要だからといって普通口座に直接受け取ると、退職所得税が即座に源泉徴収され、手元に残る金額が大幅に減ってしまいます。一方、個人型退職年金口座で受け取れば、税をすぐに引かれることなく課税が繰延べられるため、その分だけ多くの金額を運用できます。このお金を退職時まで口座の中で多様な金融商品で運用し、複利効果を最大化することが核心です。税金を後で払うだけで複利投資の元本が大きくなり、老後資産の規模に大きな差が生まれます。したがって、会社が退職金を支給する際は、まず口座を作成し番号を提出することが第一の鉄則です。 💡 核心ポイント退職金を個人型退職年金口座で受け取れば、課税繰延べ効果を通じて元本を完全に増やせます。 2. 税額控除の上限と年末調整の最大化戦略 2. 税額控除の上限と年末調整の最大化戦略 毎年、年末調整の時期になると会社員が最も関心を持つのは、間違いなく税金を還付してもらう節税戦略です。年金貯蓄ファンドと個人型退職年金口座を組み合わせることで、最大900万ウォンまでの拠出金額に対して税額控除の恩恵を受けられます。年金貯蓄単独では600万ウォンまでですが、これに個人型退職年金を追加で積み立てると、上限が大幅に拡大する構造になっています。総給付金が5,000万ウォンの会社員がこの上限を満額まで拠出すれば、数十万ウォンから100万ウォンを超える還付金を受け取れます。毎月積み立てのように少しずつ増えていくお金は、老後対策と直近の節税という二兎を追える優良商品となります。周りの同僚が年末調整で大きな還付を受けたと羨むだけでなく、今すぐ自分の拠出上限を確認すべきです。 💡 核心ポイント年金貯蓄と個人型退職年金を併用すれば、最大900万ウォンまで税額控除の恩恵を最大化できます。 3. 非対面切替で手数料負担を大幅に軽減 3. 非対面切替で手数料負担を大幅に軽減 金融機関に支払う管理手数料は、長期投資において収益率をじわじわと蝕む隠れた主犯です。過去には営業店に直接訪問して加入するケースが多く手数料率が高かったものの、最近では環境が大きく変わりました。スマートフォンアプリを活用して非対面口座に切り替えるか新規開設を行うと、手数料を半分以上割引してくれるところが多数あります。例えば、5,000万ウォン未満の資産を運用する場合、窓口取引と比較して手数料が著しく低くなるため、長期的に見ると大きな差が出ます。50万ウォン、100万ウォン単位の小さな差に見えても、10年、20年経つと雪だるま式に膨らみ、自分の資産を蝕むことになります。面倒だからと先延ばしにせず、今日すぐにメインバンクや証券会社のアプリを開いて、自分の口座の手数料条件を確認し、非対面に切り替えるべきです。 💡 核心ポイント非対面口座に切り替えることで、運用・管理手数料を大幅に節約し、長期収益率を守れます。 4. 安全資産比率と投資ポートフォリオの多様化 個人型退職年金口座で資産を運用する際は、法的に安全資産を一定比率以上必ず含める必要があります。全資産の30パーセント以上は安全資産で埋めなければならないため、攻撃的な投資だけに固執することはできません。最近では、こうした規制を満たしながらも株式市場の成長に乗れる米国指数連動混合型商品が大きな人気を博しています。例えば、安全資産の上限を満たしながらも米国代表指数と債券が適切に組み合わされた商品を選べば、安定性と収益性を同時に確保できます。また、今年からは確定拠出型や個人型退職年金口座でも、10年物や20年物などの個人投資向け国債を直接購入できるようになりました。退職資産であるほど、一つの商品に全額を投入するのではなく、変動に揺らがないバランスの取れたポートフォリオを組むことが何よりも重要です。 💡 核心ポイント安全資産30パーセント規制を守りながら、米国指数混合商品や国債を活用してバランスの取れたポートフォリオを構築すべきです。 5. 中途解約の罠と致命的な損失の防止 急な出費が必要だからといって退職資産を途中で崩すと、これまで受けてきた税制優遇をすべて返還しなければならない大惨事が起きます。これまで控除された税額に運用収益を加えた額に対して、雑所得税の名目で実に15パーセントを超える税金を課されます。苦労して貯めたお金が税金で蒸発するのも悔しいですが、老後に受け取るべきセーフティネットも丸ごと消えてしまうことになります。実際、ここ数年で数十兆ウォンを超える膨大な金額が中途解約されており、政府や国会でも解約率を下げるための様々な対策に頭を悩ませています。マイホーム購入や無住宅者の住宅購入など、法律で認められている例外的な事由でなければ、基本的に口座を維持するのが賢明です。直近の生活費が逼迫している場合は、中途解約よりも住宅担保ローンや他の資金調達手段をまず探す方がはるかに得策です。 💡 核心ポイント中途解約すると、これまで受けた税額控除の恩恵を返還し、高い税率の税金を払う必要があるため、絶対に避けるべきです。 6. 年金受給開始時期と老後所得の空白期への備え 退職後、国民年金を受け取るまでの間に所得が完全に途切れる空白期が発生するため、これに対する 철저な備えが不可欠です。慶尚南道のような地方自治体では、所得が途切れる時期を埋めるために別途年金支援事業を展開し、個人型退職年金との連携を助けています。退職金を年金形式で受け取ると、一時金で受け取る場合よりも退職所得税を30パーセントから40パーセントまで大幅に減免してもらえます。毎月給料のように口座に振り込まれる年金受取額は、退職後の生活の質を決定づける最も頼もしい支えとなります。若い日の苦労がそのまま込められた退職金を賢く分割し、老後の確かなキャッシュフローに変えなければなりません。今から少しずつ口座を管理し、ポートフォリオを整えていけば、黄昏の生活は心配よりもずっと豊かになるでしょう。 💡 核心ポイント年金形式で受け取って税金を減免し、退職後の所得空白期に賢く備えるべきです。 よくある質問 退職金をすでに普通口座で受け取ったが、再入金できますか? 退職日から一定期間内に個人型退職年金口座に振り込めば、課税繰延べおよび税制優遇が遡及適用されます。 年金貯蓄と個人型退職年金を同時に加入すると上限は増えますか? はい、年金貯蓄600万ウォンに個人型退職年金を合算し、最大900万ウォンまで税額控除を受けられます。 株式型商品だけで個人型退職年金口座に加入できますか? 関連規定により、全資産の30パーセントは必ず安全資産で埋めなければならないため、株式のみを保有することは不可能です。 会社を移るたびに口座を新しく作らなければならないですか? 転職時は、既存の個人型退職年金口座に退職金をそのまま移管して継続できます。 =

イ・ジェミョン大統領、北朝鮮捕虜送還に関する非公開合意を破棄したウクライナに深い遺憾の意を表明

イ・ジェミョン大統領は、24日にウクライナが北朝鮮軍捕虜2名を韓国へ送還したと公式発表したことに対し、非公開合意を破棄した非常に遺憾な決定であると述べた。現在メキシコを公式訪問中のイ大統領は、自身のSNSを通じて、国家の安全保障と当事者の生命を顧みずこれを天下にさらした行為は責任欠如であると強く批判した。ウクライナのヴォロディミル・ゼレンスキー大統領が前日の国連総会演説で当該送還事実を直接言及したことで、今回の外交的対立が水面に浮上した。北朝鮮捕虜に関連する事案は、朝鮮半島の情勢や南北関係に与える影響が極めて大きいため、徹底した機密保持が不可欠であった。韓国政府内部でも、これを公論化すれば国政支持率の回復に役立つという意見が十分に存在した。しかし、国家の利益と国民の安全を最優先に考慮し、両国が非公開で処理することで合意していたため、今回の突発的な行動は痛手である。今後、外交の場における機微な情報管理と国家間の信頼構築がいかに重要であるか、今回の事例を通じて深く実感させられる。 = イ・ジェミョン大統領、北朝鮮捕虜送還に関する非公開合意を破棄したウクライナに深い遺憾の意を表明 1. ウクライナの突発的な公開とその背景 1. ウクライナの突発的な公開とその背景 ウクライナ政府が北朝鮮軍捕虜の国内送還事実を世界に知らせた背景には、彼ら独自の切迫した政治的計算や、国際社会の注目を集めようとする意図が潜んでいる可能性がある。長期化する戦争で疲弊した国民の士気を高め、西側同盟国からより多くの軍事支援を引き出す手段としてこれを利用した可能性が高い。しかし、このような一方的な発表は、当事国である韓国政府の立場を全く考慮していない無礼な行動と見ざるを得ない。外交の現場で相手国の機密保持要求を無視することは、今後両国間の協力関係に水を差す自爆行為にもなり得る。友人間でも守るべき約束があるように、国家間の外交は信頼という見えない糸でしっかりと結ばれていなければ維持できない。ゼレンスキー大統領の今回の発言は、短期的な宣伝効果を得たかもしれないが、長期的な外交的資産には大きな傷跡を残す結果となった。ウクライナが置かれた切迫した戦時状況を頭では理解できるが、国家の安全保障を扱う方法としてはあまりにも軽率であった。 💡 核心ポイントウクライナによる一方的な捕虜送還事実の公開は、短期的な宣伝を狙った責任のない外交的行動である。 2. 非公開合意の正当性と理由 2. 非公開合意の正当性と理由 北朝鮮捕虜の国内送還は、単に人を移動させることを超え、南北関係や東北アジアの情勢を揺るがす時限爆弾のような機微な外交問題である。もしこの過程が事前に無濾過に露出すれば、北朝鮮政権の反発を刺激し、朝鮮半島の安全保障危機が瞬時に高조される危険性が極めて大きい。政府がこれを徹底して隠し、静かに処理しようとしたのは、国家の安全と国民の平和を守るための高度な戦略的判断であった。薄氷を踏むような外交状況において、小さな音一つで国全体が揺るがされる可能性があるため、口を固く閉ざすことが最善であった。政界や周辺の一部では、このような重大事をすぐに大衆に知らせ、成果を誇示したいという誘惑は常に存在する。実際に国内でも、この事実を公開すれば直ちに国政運営の支持率を高めるのに大きく役立つという内部提言が少なくない。それでも指導者が目の前の政治的利益を手放し、沈黙を選んだのは、国益が党派間の利害関係よりもはるかに優先されるからである。徹底した機密の中で静かに決着をつけるべきことが、外部の突発的な変数によって混乱に陥ったとき、指導者が感じる虚しさは想像以上であるだろう。 💡 核心ポイント北朝鮮捕虜送還を非公開とすることで合意したのは、国家の安全保障と朝鮮半島の平和を守るためのやむを得ない選択であった。 3. 支持率の誘惑に打ち勝った指導者の選択 3. 支持率の誘惑に打ち勝った指導者の選択 政治を行うと、目の前の甘い成果を誇示したくなったり、国民の爆発的な支持を引き出せる機会に直面する瞬間が数えきれないほど訪れる。今回の北朝鮮軍捕虜送還という大型の外交的成果も、政府が大々的に宣伝していれば、莫大な歓声と支持率の上昇につながり得る事案であった。わざわざこのニュースを隠す理由が全くないように見える状況で、政府は国家の安泰と北朝鮮との不要な摩擦を防ぐために堪えていた。外から見える拍手喝采よりも、水面下で静かに実利を確保することが真に国を思う道であることをよく知っていたからこそ可能だった決断である。周囲の多くの参謀たちが今すぐ爆発させようと呼びかけても、それを黙々と抑え込んだ忍耐は、容易に見られることのない指導者の美徳である。政治的な得失のみを追求すれば、すぐにテレビの前に出て勲章を胸に誇示したかったあの瞬間の誘惑を振り切ったのである。目の前の支持率という蜃気楼を追うのではなく、遠くを見据えた眼差しで国の安定を選んだ今回の決定は、後日歴史において正しい評価を受けるだろう。 💡 核心ポイント支持率の大幅な上昇に大きく寄与し得たにもかかわらず沈黙を守ったのは、国家のための苦悩の末の結果であった。 4. 国益と生命を顧みない責任のない行動 4. 国益と生命を顧みない責任のない行動 外交の場で相手国の信頼を裏切り、約束を一方的に打ち砕く行為は、結局外交的孤立を招く近道となるしかない。今回の事件のように、他国の安全保障上の機微さを考慮せず、自国の政治的な利益を優先するために秘密を漏らすことは、非常に残酷な態度である。直ちに捕虜として捕らえられた者たちの安全や、今後発生し得る外交的波紋は眼中にないまま、ただ自分たちの功績の宣伝に必死な姿である。イ・ジェミョン大統領がX(旧Twitter)の投稿を通じてこれほど強い表現で遺憾の意を表明した理由も、まさにこうした責任のない行動に対する痛切な批判である。小さな政治的利益のために誰かの生命や国家の安全保障を人質に取る行動は、決して許容されるべきではない反人道的な処置と見なせる。国際社会で信用を失った国は、結局より大きな危機が訪れたとき、誰の助けも受けられない孤立した島に転落する運命をたどる。ウクライナが今回の事をきっかけに真に責任ある国際社会の一員となるためには、他国との信頼をいかに大切にすべきかを深く悟らなければならない。 💡 核心ポイント相手国の機密保持要求を無断で暴露することは、国家の安全保障と生命を脅かす責任のない行動である。 5. 朝鮮半島情勢に与える波紋と課題 5. 朝鮮半島情勢に与える波紋と課題 今回の一件により、もともと薄氷を踏むような朝鮮半島情勢は、再び予測不可能な緊張状態に入る危険性を抱えることになった。北朝鮮当局は脱北や捕虜送還に関連する機微な事案に対して極めて敏感に反応してきたため、今回の公式発表を見過ごす可能性は低い。政府としては、ウクライナの突発的な行動により予想外の外交的負担を背負わされ、今後北朝鮮との関係管理にも非常事態が宣言された。今後、南北間の数多くの水面下の接触や非公開交渉において、相手側が我々の約束を信じてくれるかどうかという疑念すら生じる可能性がある。政府の外交安全保障部門は、今回の事態がもたらす波紋を綿密に分析し、追加的な安全保障上の脅威が発生しないよう総力を挙げて対応すべきである。国民の不安を解消し、揺るぎない安全保障態勢を確立することが、今この瞬間に行政がまず達成すべき重大な任務である。外交は百通りの言葉の宴ではなく、見えないところで交わされる緻密な駆け引きと信頼の連続であるという事実を、改めて確認させられる。 💡 核心ポイントウクライナの突発的な発表により、朝鮮半島情勢の管理と外交的信頼の回復という重い課題が残された。 6. 展望と今後の対応方針 6. 展望と今後の対応方針 今後、韓国政府は今回の事態を戒めとして、国際社会との非公開交渉の過程で、より徹底した強力な安全装置を整備しなければならない。いかに親密な同盟国であっても、国家の安全保障と直結する事案については、相手国の一方的な行動を制御できる具体的な合意を文書化すべきである。また、今回の一件により国内政界が不要な党派間の争いに巻き込まれず、超党派的な安全保障協力体制を維持することが何よりも重要である。国民も外交の裏側にある複雑な文脈を理解し、揺るぎない気持ちで政府の安全保障政策を黙々と支持すべきである。戦争に苦しむすべての者が平和の懐に帰れることを祈ると同時に、我々の安全保障は我々の手で堅固に守り抜かねばならない。険しい国際情勢の波の中で、国益と国民の安全のみを最優先指標として進む賢明な外交戦略が切実に求められる時である。今後展開される数多くの外交的試練の中で、韓国政府が今回の痛みを乗り越え、一層成熟した安全保障能力を示すことを期待する。 💡 核心ポイント徹底した安全保障対策と超党派的な協力を基盤に、訪れる外交的波を賢明に乗り越えていかなければならない。 よくある質問 イ・ジェミョン大統領がウクライナに遺憾の意を表明した理由は何か? ウクライナが北朝鮮軍捕虜の国内送還事実を非公開合意を破り、一方的に公開したためである。 政府が北朝鮮捕虜送還事実を非公開にしようとした理由は何か? 朝鮮半島情勢に与える機微な波紋を考慮し、国家の安全保障と国民の安全を最優先で守るためであった。 内部で捕虜送還を公開すべきだと主張した理由は何か? 当該事実を公開すれば、国政支持率の回復に大きく寄与するという判断のためであった。 今回の事態は朝鮮半島情勢にどのような影響を与えるか? 北朝鮮の反発を刺激し、安全保障上の緊張が高まる可能性があるほか、政府の外交的負担が重なる可能性がある。 =

退職年金IRP口座の活用術と節税メリット総まとめ|税金を節約する方法

退職金を通常の銀行口座で受け取ると、莫大な税金負担に苦しむ可能性があるため、必ず個人型確定拠出年金(IRP)口座で受け取る必要があります。転職や退職時に受け取る貴重な退職金をそのまま手元に残すためには、税金の繰延べ特典を提供するこの制度が不可欠です。周囲で退職金を受け取った際に多額の税金を引かれたという話を聞いて驚いた経験はありませんか。実際、税法上、退職所得税をすぐに納めず、年金受給時まで先延ばしにできる最も賢い方法は、まさにこの口座を活用することです。本記事では、退職金を安全に守りながら税額控除まで受けられる様々なノウハウを詳しく見ていきましょう。この制度を正しく理解し活用すれば、サラリーマンの年末調整で還付される金額が劇的に変わります。 = 退職年金IRP口座の活用術と節税メリット総まとめ|税金を節約する方法 1. 退職金を通常の口座ではなくIRP口座で受け取るべき理由 1. 退職金を通常の口座ではなくIRP口座で受け取るべき理由 会社を辞めたり転職したりする際に受け取る退職金は、原則として本人が指定した個人型確定拠出年金(IRP)口座に支払われるよう定められています。もし会社がこれを通常の預金口座に誤って振り込んだり、個人が任意で解約して現金化したりした場合、退職所得税を直ちに納付する必要があります。退職所得税は、労働者が長期間働いた対価として受け取る貴重な資産に対して課税されるものですが、高い税率が適用されると手元の資金規模が大きく減少します。一方、この口座に退職金を移管すれば、税金をすぐに引かれることなく、年金として受け取るまで課税を先延ばしにする特典を利用できます。税金が後で課されるため、その分の元金が口座に残り、より多くの利息や収益を生み出す複利効果が生まれます。昨年の一年間、多くのサラリーマンがこの制度を通じて税金負担を軽減しましたが、依然として多くの人が解約の誘惑に負けて中途解約しています。実際に、同僚だった金さんは退職金を受け取った直後に全額を引き出して自動車購入に使用し、後に総合所得税申告時に大きく後悔しました。一方、朴さんは退職金をそのままこの口座に入れ、退職時まで安定して運用し、税金を節約しました。このように小さな選択の差が、数年後の退職資金の規模を完全に変える可能性があることを決して忘れてはいけません。銀行や証券会社の窓口を訪れると、担当者が口を揃えてこの口座への移管を勧めるのは、まさにこうした莫大な節税効果のためです。したがって、退職予定者は会社の人事部門に事前に連絡し、口座番号を正確に登録する準備を徹底する必要があります。 💡 核心ポイント退職金受給時に口座を活用すれば、税金を即時納めることなく繰延べることができ、資産増殖に有利です。 2. 年末調整の隠れた宝、税額控除の限度額とメリットの最大化 2. 年末調整の隠れた宝、税額控除の限度額とメリットの最大化 給与所得者が年末調整で最も待ち望む瞬間は、税金が還付されるタイミングであり、そのために様々な節税商品を探しています。年金貯蓄商品と個人型確定拠出年金(IRP)口座を組み合わせて活用すれば、最大限度額まで税額控除のメリットを受けられるため、サラリーマンの必需品として挙げられています。この口座だけに拠出する金額は一定の限度額まで税額控除を受けられ、年金貯蓄と合算するとメリットがさらに大きくなります。毎年定められた拠出限度額を満額まで貯蓄しているサラリーマンは、13パーセントから最大16.5パーセントに達する税額控除の還付金を受け取ります。年収が一定基準以下の労働者はより高い控除率が適用されるため、毎月一定額を継続的に拠出することが非常に有利です。周囲で年末調整の税金負担に苦しんでいる知人を見かけたら、そのほとんどはこの制度を正しく活用していない可能性が高いです。毎月の固定支出を少し節約してこの口座に積み立てるだけでも、年末に口座に入ってくる還付金はサラリーマンの飲み会代を easily 超えます。社会人になったばかりの頃から早めにこの口座を開設し、少額でも継続的に拠出する習慣をつけると、退職時に莫大な資産を手に入れることができます。金融会社のアプリを通じて、年間拠出額と予想される税額控除還付額を随時確認できるため、積極的に活用すべきです。今すぐ自分の年末調整明細を開き、今年残りの期間でどのくらいさらに拠出すれば最大限のメリットを受けられるか計算してみてください。 💡 核心ポイント年金口座を活用した拠出は、年末調整時に高い控除率で税金を還付される最も確実な方法です。 3. 非対面口座切り替えで手数料を節約する賢い金融生活 3. 非対面口座切り替えで手数料を節約する賢い金融生活 オフラインの営業店に直接訪問して口座を作ると便利ですが、毎年発生する手数料は想像以上に大きな負担となります。最近、多くの銀行や証券会社が非対面チャネルを活性化させ、手数料を大幅に引き下げる傾向にあります。実際、モバイルアプリを通じて既存の口座を非対面専用商品に切り替えると、運用管理手数料を大幅に節約できます。例えば、積立金額が一定水準未満の場合、オフライン手数料率と非対面手数料率を比較すると、長期的に見て莫大な金額差が発生します。10年以上にわたって毎年少しずつ発生する手数料は、退職資金の収益率を蝕む主犯であるため、必ず確認する必要があります。サラリーマンの李さんは、偶然銀行に立ち寄った際に、毎月不要な手数料を支払っていたことを知り、すぐに非対面切り替えを申請しました。スマートフォンの画面を数回タップするだけで、既存の資産と履歴はそのまま維持されたまま、手数料だけ安く変更できます。金融知識が不足しているという理由で複雑な手続きを先延ばしにすれば、結局自分の財布から貴重なお金が漏れ出す結果を招きます。銀行員に直接尋ねたり、インターネットコミュニティの詳細なガイドを参考にしたりして、現在加入している口座の条件を隅々まで確認してください。手数料を節約することは、確定した収益を得ることと同じであるため、今日すぐにアプリを開いて状態を確認することをお勧めします。 💡 核心ポイント非対面方式で口座を切り替えると、運用管理手数料を大きく節約し、長期的な収益率を高めることができます。 4. 安全資産30パーセント規制への対応と債券混合型商品の活用 年金口座で株式型資産や変動性の高い商品だけに全額投資しようとすると、注文がブロックされるという慌ただしい状況に直面します。関連規定により、総積立金の一定割合以上は必ず安全資産で埋めなければならないという義務条項が存在するためです。株式市場が活況を呈しているとき、積極的に資産を増やしたい投資家にとって、この規制はもどかしい制約のように感じられるかもしれません。しかし、退職資金を扱う制度である以上、元本損失を防ぎ、資産を安定して守るために不可欠な安全装置です。この規制を賢く克服するため、最近多くの投資家が債券混合型商品やターゲット・デート・ファンドなどの代替手段を積極的に活用しています。株式と安全資産の比率を適切に配分した債券混合型商品を選択すれば、規制を満たしながらも株式市場の上昇メリットを享受できます。例えば、株式比率が適切に組み込まれた混合型商品を長期ポートフォリオに組み込めば、安全資産の比率を自然に調整できます。資産運用を始めたばかりの社会人にとっては、こうした複雑な比率計算が難しく感じられるかもしれませんが、少し勉強すれば簡単に理解できます。無理にハイリスク資産だけに全振りするのではなく、バランスの取れたポートフォリオを構築することが、退職後の生活をより安らかにしてくれます。証券会社のアプリで売買を行う際、安全資産不足の警告ウィンドウが表示されたら慌てず、混合型商品をカートに入れてみてください。 💡 核心ポイント安全資産保有規制を満たすために債券混合型商品を活用すれば、安定性と収益性を同時に確保できます。 5. 中途解約率60パーセントの罠、なぜ最後まで維持すべきなのか 残念なことに、多くのサラリーマンが退職資金を準備するために加入したこの口座を中途解約し、貴重な機会を台無しにしています。最近数年間の統計を見ると、多くの人がまとまったお金が必要という理由で口座を解約し、高い解約率を記録しています。目の前の切迫した家賃保証金や生活費を補うために口座を解約すると、これまで受けていた税額控除のメリットをすべて返還しなければなりません。さらに、雑所得税という名目で重い税金が課されるため、実際に手元に残るお金は想像以上に少なくなります。将来の老後において安定したキャッシュフローを生み出す最も強力な武器を自ら手放す愚かな選択になりかねません。周囲で急な出費が必要だとして年金口座を解約しようとしている友人がいるなら、全力で止めるべき理由がここにあります。本当に避けられない状況であれば、解約の代わりに口座内で可能な融資制度を探ったり、他の合法的な方法を見つけたりすることが賢明です。老後に定期的に流入する年金収入は、退職後の生活の質を左右する最も重要な要素であることを常に心に留めておく必要があります。若い頃の苦労を報いるべき老後に所得の空白期が訪れないよう、今からしっかり備える姿勢が必要です。目の前の少額のお金が惜しくて口座を解約した瞬間、数年後の未来はさらに厳しくなる可能性があります。 💡 核心ポイント中途解約すると、これまでの税制上のメリットを返還し、重い税金を課されるため、最後まで維持することが重要です。 6. 成功した退職のための長期的な資産運用戦略 退職年金制度を、単に退職時に通る行政手続き程度と軽く見ると、後で大きな失敗を招く可能性があります。退職時点までの数十年という長い期間、どのように資産を運用し管理するかによって、老後の豊かさが完全に決まります。毎月一定額を拠出し、株式、債券、国債など多様な資産に分散投資する習慣を身につける必要があります。最近では、個人投資向け国債などの新しい商品も口座で購入できるようになり、選択肢がさらに広がりました。退職時期が近づくにつれ、変動性の大きい資産の比率を下げ、安定したキャッシュフローを生み出せる商品にポートフォリオを調整してください。今この瞬間も、多くの賢いサラリーマンが自分の老後のために給与の一部を年金口座にコツコツ積み立てています。目の前の消費を減らすことは少し苦痛に感じられるかもしれませんが、後の退職後の生活を想像すれば、十分に価値のある投資です。国民年金だけでは到底足りない老後生活費を、この制度を通じて完璧に補完し、誰にも引けを取らない退職を迎えることができます。この記事を読んで、自分の年金口座の状態を確認し、手数料や商品構成を新たに整理してみませんか。徹底した準備と継続的な関心こそが、迫りくる超高齢化社会において自分の資産を守り、幸せな人生を享受する唯一の道です。 💡 核心ポイント長期的な視点で分散投資と継続的な管理を実践することで、成功した退職資金を完成させることができます。 よくある質問 退職金を通常の口座で受け取るとどのような問題が生じますか? 退職所得税を直ちに納付する必要があり、税金負担が増え、元金が減少するため複利効果を享受できません。 年末調整の税額控除を受けるために、どのくらい拠出する必要がありますか? 年金貯蓄と合算して最大限度額まで拠出する場合、所得水準に応じて最大16.5パーセントの税額控除還付を受けられます。 オフライン口座を非対面に切り替えるとどのようなメリットがありますか? 運用管理手数料が大幅に低下するため、長期的に資産の収益率を守るのに大きく役立ちます。 株式型商品だけを買いたいのですが、なぜ注文が頻繁にブロックされるのですか? 総積立金の中で一定割合以上を安全資産で埋めなければならない規定のためであり、債券混合型商品で解決できます。 =

IRP退職年金の節税効果と解約率が高い理由、賢く管理する方法

退職金を通常の銀行口座で受け取ってしまうと、多額の税金という「爆弾」に見舞われる可能性があるため、必ずIRP退職年金口座で受け取る必要があります。多くのサラリーマンが転職や退職の際にまとまった資金を手に入れた瞬間、すぐに必要な箇所に使うために口座を解約してしまうケースが多く見られます。実際、過去数年間にわたり、多額の資金が移管されたものの、高い割合で解約されることで、老後資金に大きな穴が空いている現状があります。この記事では、退職金を安全に守りながら税制優遇措置を最大限に活かすための具体的なコツを一つずつ解説していきます。税額控除の上限額を埋める方法から、証券会社の非対面(オンライン)口座への切り替えによる手数料削減のヒントまで、丁寧にまとめました。 = IRP退職年金の節税効果と解約率が高い理由、賢く管理する方法 1. 退職金をIRP退職年金口座で受け取るべき理由 1. 退職金をIRP退職年金口座で受け取るべき理由 従業員が転職や退職時に受け取る貴重な退職金は、特定の例外を除き、指定されたIRP退職年金口座に支払われることが原則です。退職金を通常の口座で直接受け取ると、直ちに退職所得として源泉徴収されるため、実際に手元に残る金額が大きく減少します。一方、IRP口座に振り替えると、退職所得税の納税が先送りされる課税繰延べの恩恵を受けられます。税金をすぐに支払わず、その資金も含めて継続的に運用できるため、複利効果を最大化できます。実際、10年後や20年後に年金として受け取る際、通常の税率よりもはるかに低い年金所得税のみを支払えば済むため、節税効果は非常に大きいです。サラリーマン生活を通じてコツコツ積み立ててきた退職金を、老後資金として丸ごと手に入れるための最も賢い第一歩です。 従業員が会社を移る際や退職時にまとまった資金を管理するための最も安全な枠組みが、まさにこの個人型退職年金です。税負担を軽減し、退職後の生活を確実に支えるための重要な金融商品として定着しています。 💡 核心ポイント退職金をIRP口座で受け取ると、退職所得税の繰延べを受け、年金受給時に低い税率が適用されるため、節税効果を最大化できます。 2. 税額控除の上限額と年末調整の活用戦略 2. 税額控除の上限額と年末調整の活用戦略 年末調整のシーズンになると、サラリーマンの関心を集める制度が、税額控除の恩恵を提供するIRP退職年金です。普段から拠出している個人年金貯蓄商品と合算して、最大限の税額控除を受けられるため、サラリーマンにとって必須の資産形成手段とされています。年間拠出上限額に基づいて一定割合の税金が還付されるため、所得のあるサラリーマンであれば加入する方が得です。毎月一定額を自動振替で拠出していると、いつの間にかお得な還付金を受け取る喜びを味わえます。ただし、無理に上限額を埋めようとして資金の流動性が悪化することのないよう、自身の所得水準に合わせて拠出額を調整する必要があります。年末調整の還付金を再び再投資する好循環の構造を作れば、退職資産の積み立てに大きく役立ちます。 毎年訪れる年末調整で実質的な税金還付の恩恵を受けるためには、この口座の拠出上限額を上手に活用することが重要です。サラリーマンが見過ごすべきではない必須の資産形成の公式の一つです。 💡 核心ポイント年金貯蓄とIRP口座を組み合わせて拠出すれば、年末調整時に最大限の税額控除の恩恵を受けられます。 3. 高い解約率の罠と老後資産管理 3. 高い解約率の罠と老後資産管理 残念ながら、多くの人がまとまった資金が発生したという誘惑に負けて、IRP退職年金口座を中途解約してしまうミスをしてしまいます。実際に統計を見ると、相当な金額が口座に移管されたにもかかわらず、高い解約率を記録し、中途解約される割合が非常に多いです。急な資金が必要だからといって口座を解約すると、これまで受けていた税制優遇措置をすべて返還しなければならない不利な状況に陥ります。さらに、その他所得課税も追加で課されるため、結局ほとんど手元に残らず、元本損失まで被ることになります。退職金はあくまで退職後の生活のための資金として残しておくという姿勢が絶対に必要です。すぐに使うお金が足りないからといって、老後の生命線ともいえる年金口座を解約することは、後になって大きな後悔を招きます。 退職資産を積み立てる過程で最も警戒すべき敵は、まさに中途解約の誘惑です。税制優遇措置を存分に受けるためには、最後まで口座を維持する粘り強さが求められます。 💡 核心ポイント中途解約の場合、これまで受けた税額控除の恩恵を返還し、その他所得課税を負担しなければならないため、老後資産の維持のために解約を控えるべきです。 4. 安全資産30%規制と投資ポートフォリオ 退職年金口座で株式型商品や株価指数連動商品を運用していると、ある瞬間に買い注文がブロックされる経験をするかもしれません。これは関連規定により、総資産のうち必ず一定割合以上を安全資産で満たさなければならないルールによるものです。安全資産の比率を満たすために、債券型商品や元本保証商品を適切に組み合わせてポートフォリオを構築する必要があります。最近では、債券混合型商品や様々なアクティブ商品が人気を集める中、規定を満たしながら収益性も確保する戦略が注目されています。毎月市場の状況を確認し、株式と安全資産の比率をバランスよく調整する知恵が求められます。リスクの高い資産だけに全力を注ぐのではなく、長期的な視点から安定した資産配分を実践することが、成功した年金投資の秘訣です。 株式型資産の比率を高めて高収益を追求したくても、法的な安全資産比率の規定は必ず守らなければなりません。長期的な視点からバランスの取れたポートフォリオを組むことが重要です。 💡 核心ポイント安全資産の義務比率規定に合わせて、債券混合型商品などを適切に組み入れ、長期的な投資ポートフォリオを構築すべきです。 5. 手数料を削減する非対面口座への切り替え方法 金融機関に支払う様々な手数料を節約するだけでも、長期的な投資収益率を大幅に向上させることができます。店舗に直接出向いて加入するのではなく、スマートフォンアプリを活用して非対面口座に切り替えることで、運用管理手数料を大幅に節約できます。例えば、5,000万円未満の金額を運用する場合、オフライン手数料率と非対面手数料率を比較すると、かなりの差があります。小さな差のように見えますが、数十年にわたって運用しなければならない年金口座の特性上、手数料削減効果は時間の経過とともに大きくなります。最近では、多くの金融会社が非対面顧客を獲得するために手数料を下げたり免除したりするイベントを積極的に展開しています。面倒だからといって放置せず、今すぐ自身の口座状態を確認し、非対面への切り替えをお勧めします。 塵も積もれば山となるという言葉の通り、毎年流出する手数料を節約することが、退職資金を増やす隠れた秘訣です。スマートフォンを使った簡単な操作だけでコストを大きく削減できます。 💡 核心ポイント店舗訪問の代わりに非対面口座への切り替えにより運用管理手数料を下げれば、長期的な収益率を効果的に高めることができます。 6. 個人投資向け国債の組み入れと将来展望 最近では、様々な証券会社を通じて個人投資向け国債をIRP退職年金口座でも直接購入できる道が開かれました。これまで特定の証券会社にのみ口座を開設する必要があった不便さが解消され、国債を利用した資産配分がはるかに容易になりました。10年や20年といった長期満期の国債を年金口座に組み込めるようになったことで、退職ポートフォリオの安定性がさらに強化されました。政府が保証する安全資産に長期間投資しながら、税制優遇措置も同時に享受できる強力な武器が生まれた 셈です。今後も年金制度は、拠出上限額の拡大や多様な商品の組み入れ許可など、投資家フレンドリーな方向で進化し続けるでしょう。こうした変化の流れを素早く読み取り、自身の老後準備戦略に積極的に取り入れる人が、退職後の勝者となるでしょう。 新しい金融商品や制度が年金口座に次々と導入され、選択の幅がさらに広がっています。変化する制度を素早く活用し、堅牢な老後を準備すべきです。 💡 核心ポイント個人投資向け国債の年金口座組み入れ許可など制度の変化を活用し、ポートフォリオの安定性と節税効果を同時に高めるべきです。 よくある質問 退職金を通常の銀行口座で受け取るとどのような不利な点がありますか? 退職金を通常の口座で受け取ると、直ちに高い退職所得税が源泉徴収されるため、実際の受取額が大きく減少します。一方、IRP口座で受け取れば、課税繰延べにより複利効果を享受できます。 IRP口座を中途解約すると税金の負担が重くなりますか? はい、中途解約の場合、これまで年末調整で受けていた税額控除の金額をすべて返還する必要があり、その他所得課税も追加で課されるため注意が必要です。 安全資産30%規制はどう解決すればよいですか? 株式型商品の買い注文がブロックされる場合は、債券混合型ETFや元本保証商品などをポートフォリオに適切に組み入れ、規定の比率を満たせば大丈夫です。 手数料を節約するにはどうすればよいですか? 店舗に直接出向くのではなく、スマートフォンアプリを通じて非対面口座に切り替えることで、運用管理手数料を半額程度に大幅に節約できます。 … Read more

ユークイズ チャーリー・スミス 両親ユソンとラルフ、パク・ユソンの愛 総まとめ

ユークイズに出演したチャーリー・スミスは、朝鮮戦争の悲劇の中から生まれた両親パク・ユソンとラルフ・スミスの感動的な愛の物語を、改めて世界中に呼び覚ましました。放送を視聴した多くの人が、75年前に江原道原州で撮影された白黒写真の中の温かいまなざしに大きな感動を受け、その背景に隠された奇跡のような縁に注目しています。幼い頃は両親が経験した戦争の痛みを十分に理解できなかった息子が、時を経て数百通の手紙や写真を整理しながら初めて両親の人生を理解するようになった過程は深い響きを与えます。この記事では、チャーリー・スミスが記録した本『ユソンとラルフ』の内容と、二人がどのように出会い家族になったのかという驚くべき経緯を詳しく見ていきましょう。当時の時代状況の中で生き残るために死闘を繰り広げたパク・ユソンの人生と、黙々とそばを守り続けたラルフ・スミスの献身は、単なるロマンチックな物語を超えて、真の家族の意味を再認識させます。これから、国境と時代を超えて今なお静かな感動を届けている二人の美しい旅路を一つずつ掘り下げてみましょう。 = ユークイズ チャーリー・スミス 両親ユソンとラルフ、パク・ユソンの愛 総まとめ 1. ユークイズが残した深い響きと息子の真心 1. ユークイズが残した深い響きと息子の真心 チャーリー・スミスが放送で最も胸が締めつけられながらも感動的に語ったエピソードは、亡くなった両親への遅れてきた想いと申し訳なさでした。幼い頃に両親から聞かされた昔話や戦争時代の記憶を、もう少し深く耳を傾けてあげられなかったという自己嫌悪は、年を重ねて初めて両親の人生の重みを悟った息子の真心からの告白でした。両親が残した数多くの手紙や色褪せた写真を一枚ずつめくりながら、初めて彼らが経験した分断と移民の苦しみを経験として理解できるようになったとされています。チャーリーは、両親が去った後の空白を埋めるために、長年保管されていた記録を集めることを始め、それを基に『ユソンとラルフ』という本を執筆しました。本の中には二人の切ないロマンスだけでなく、異邦人として unfamiliar な土地に定住する中で経験しなければならなかった数多くの差別や悲しみ、そして家族という枠を守るために努力した痕跡がそのまま収められています。息子が直接経験した混血家族としてのアイデンティティの混乱や悩みも率直に描かれ、読者には単なる過去の物語ではなく、現在の痛みとして届きます。両親が残した遺産を整理する過程は、息子にとって単なる過去への回想ではなく、両親の魂を慰め、自分自身を見つけていく意味深い巡礼の道でした。放送を見ていた視聴者たちも、親子関係について深く考えるきっかけになったとし、息子の真心込めた涙に共感しました。 💡 核心ポイントチャーリー・スミスは両親が残した手紙や写真を整理しながら初めて彼らの人生を理解し、本を通じて家族の歴史を世界に伝えました。 2. 75年前の白黒写真が巻き起こした世界的な話題 2. 75年前の白黒写真が巻き起こした世界的な話題 昨年、海外の有名なオンラインコミュニティで公開され、世界中のネットユーザーの熱い関心を集めた一枚の写真がありました。1952年から1953年にかけて江原道原州の韓屋で撮影されたこの白黒写真には、若い夫婦と新生児の和やかな日常が収められており、驚きを与えました。戦争の火の粉が吹き荒れた廃墟の中でさえ、家族が一緒に微笑んでいる様子は、AIが生成した仮想画像や映画のスティルカットではないかと疑われるほど、あまりにも平和で自然なものでした。しかし、この写真は明確に実在の人物であるパク・ユソンとラルフ・スミスが直接残した生々しい歴史的記録の一部であり、現在は戦争記念館の特別展に展示され、多くの来館者の足を止めています。特に写真の中には、息子チャーリーの初節句(1歳の祝い)の様子も含まれており、戦争中であるとは到底信じられないほど丁寧に用意された食卓と人々の明るい表情が深い印象を残します。当時、米軍基地周辺の過酷な環境の中でも、子どものために質素ながらも貴重な祝宴を開こうとした両親の思いやりは、一枚の写真を通じて時代を超えて今日まで私たちにそのまま伝えられています。このように、平凡な日常こそが最も偉大な奇跡であることを証明する写真は、戦争という極限の状況の中でも人間の尊厳と愛がどのように花開くことができるかを示す生きた証拠です。 💡 核心ポイント戦争中の原州で撮影された白黒写真は、AI加工疑惑を生むほど完璧な平和と愛情を込めており、大きな話題になりました。 3. パク・ユソンとラルフ・スミスの運命的な出会い 3. パク・ユソンとラルフ・スミスの運命的な出会い パク・ユソンは6・25戦争により一瞬にして家族とすべてを失った悲運の韓国人女性であり、生き残るために原州の米軍基地で雑用を始めることになりました。当時、英語を一言も話せなかった彼女は、掃除から医療補助、お使いや手紙の配達まで何でもこなしながら、過酷な日々を耐え忍びました。まさにそこで、在韓米軍として勤務していたアメリカ人青年ラルフ・スミスと運命のように出会い、これが二人の奇跡的な縁の始まりとなりました。最初からラルフがパク・ユソンに積極的に求愛していたわけではなく、むしろパク・ユソンが黙々と本を読んでいるラルフをこっそり注視していたという興味深い秘話も伝えられています。二人の関係を決定적으로近づけたきっかけは、皮肉にもパク・ユソンが失われた家族を探す過程でした。パク・ユソンがラルフに家族を探してほしいと慎重に助けを求め、ラルフはジープを運転して田舎の村の隅々まで一緒に回り、行方を捜索してくれました。当時、家族を全員見つけることはできなかったものの、冷たい世界の中で互いに手を差し伸べ、共に苦労しながら時間を共有するうちに、二人の心には自然と深い愛が芽生えました。 💡 核心ポイント戦争で家族を失い米軍基地で働いていたパク・ユソンは、ラルフ・スミスの助けを借りて家族を探し回り、愛を育みました。 4. 戦争の傷跡を耐え抜いた生存の記録 4. 戦争の傷跡を耐え抜いた生存の記録 パク・ユソンの幼少期と戦争当時の生活は想像を絶するほど残酷であり、女性であるがゆえに経験しなければならなかった脅威は生命を脅かすレベルのものでした。チャーリー・スミスが放送で伝えたところによると、パク・ユソンは自分の安全を徹底して守るために、髪を短く切り、男子学生服を着て通っていたそうです。もしも自分が女性であることが周囲に発覚した場合に待ち受ける恐ろしい暴力を避けるための、切実な生存戦略だったのです。さらに悲しいのは、彼女がまだ8歳という非常に幼い年齢で、日本軍が人を公開処刑する悲惨な現場を自分の目で直接目撃したという事実です。両親二人とも、戦争によって永遠に癒えない深い心の傷を抱えており、チャーリーはむしろそのような共通の悲劇的な経験が二人をより強く結びつけたと振り返りました。地獄のような現実の中で、互いが互いの唯一の安息の地であり、世界で最も安全な避難所になってくれたからこそ、どんな困難が訪れても揺るがぬ夫婦の絆を結ぶことができました。私たちが平和な日常を当たり前のように享受している間、かつて数多くの若者たちがどれほど恐ろしい恐怖の中で生きる希望を絞り出し、耐え抜いていたのか、改めて胸を打たれます。 💡 核心ポイントパク・ユソンは安全のために男装までしなければならず、幼い頃に目撃した悲惨な戦争の記憶をラルフと共に耐え抜き、より強くなりました。 5. 本『ユソンとラルフ』に描かれた移民の生活 5. 本『ユソンとラルフ』に描かれた移民の生活 チャーリー・スミスが執筆した書籍『ユソンとラルフ』は、単なる男女のロマンス小説を超え、巨大な歴史の渦に巻き込まれた一つの家族の波乱に満ちた年譜を収めています。本の目次を見ると、タイムカプセルから始まり、釜山からサンフランシスコまで続く遠い旅路、市民権と異邦人の境界、再び訪れた韓国、そして北から届いた手紙まで、目が離せない物語で構成されています。戦争の傷跡を背負い、アメリカに移住した二人が、 unfamiliar な文化や言語の壁の中でどのように基盤を築いたのか、そして息子が経験した混血としてのアイデンティティの悩みが、ありのままに描かれています。両親が残した数百通の色褪せた手紙は、異国で故郷を懐かしみながら涙を流した一人の女性の孤独と、彼女を守るために努力した夫の愛を生々しく証言しています。分断の痛みをそのまま抱え、地球の反対側へ渡らなければならなかった移民家族の悲哀は、今日、私たちの社会が多文化家庭や移住者を見つめる視点についても深い示唆を与えます。単に過ぎ去った過去のエピソードではなく、今この瞬間も世界中で戦争や移住に苦しむ多くの人々の生活と通じる、普遍的な感動を提供します。 💡 核心ポイント書籍『ユソンとラルフ』は、戦争と分断、そしてアメリカへの移民という巨大な時代の変化の中で、家族が経験した激しい生存と愛の記録です。 6. 歴史を超え、今日私たちに伝えるメッセージ 6. 歴史を超え、今日私たちに伝えるメッセージ ユークイズを通じて再び光を浴びたチャーリー・スミス一家の物語は、時間が経っても変わらない愛と家族の価値が何かを、私たちに静かに教えてくれます。最先端技術が支配し、すべてが急速に変化する現代社会において、75年前の白黒写真一枚がもたらす重厚な響きは、物質的に豊かになった私たちが見落としていた大切な何かを呼び覚まします。今後も彼らの感動的な物語は、戦争記念館や様々な記録物を通じて後世に伝えられ、平和がいかに貴重であるかを証言する生きた教科書となるでしょう。読者の皆様も、今夜は家族の顔をもう一度見つめ、互いが互いにとってどのような意味を持つのか、温かい言葉をかけてみる時間を過ごしてみてください。たとえ世界がそれぞれ異なる方向に急速に流れていくとしても、互いへの真心込めた理解と連帯こそが、私たちを最も安全に守る唯一の盾であることを忘れてはなりません。 💡 核心ポイントチャーリー・スミスの両親の物語は、平和と家族の大切さを呼び覚まし、急激に変化する現代社会を生きている私たちに深いインスピレーションを与えます。 よくある質問 ユークイズに出演したチャーリー・スミスとは誰ですか? チャーリー・スミスは、6・25戦争当時、江原道原州で出会った韓国人の母パク・ユソンとアメリカ人の父ラルフ・スミスの間に生まれた息子です。両親が残した遺品や手紙を整理し、本『ユソンとラルフ』を執筆して話題になりました。 … Read more

退職年金IRPの活用術:税額控除から受給タイミングまで完全ガイド

退職年金IRPを無条件に選択すれば、節税と老後資金の管理を同時に実現できます。多くのサラリーマンは退職金をただの銀行口座に入金してしまい、見逃している税額控除の恩恵がどれほど大きいのかを知らず知らずのうちに失っています。今日は実際の事例を基に、IRP口座をどのように開設し、どのような商品に投資すべきかをステップバイステップで案内します。まず口座開設の手順と必要な書類から始めます。次に、税額控除の上限を最大限に活用する方法と運用時の注意点をお伝えします。最後に、中途解約時に発生する不利益と年金受給時の戦略まですべて扱います。この記事を読み終えることで、退職年金IRPを賢く活用し、より安心できる老後を準備できるようになるでしょう。 = 退職年金IRPの活用術:税額控除から受給タイミングまで完全ガイド 1. IRP口座の開設手順と必要書類 1. IRP口座の開設手順と必要書類 まず、最寄りの銀行や証券会社の営業店を訪れるか、該当機関のインターネットホームページにアクセスして口座開設の申請を開始します。身分証明書と住民登録謄本、そして直近3ヶ月以内の在職証明書が基本的に必要です。在職中の方は勤務先が発行した在職証明書を準備すればよく、すでに退職済みの場合は退職証明書に代わります。非対面で申請する場合、携帯電話による本人確認と写真付き身分証明書のアップロードを行うことで、書類提出が簡素化されます。口座開設申請書を作成する際は、預金主の情報とともに年金受給予定時期も記入しておくと、後の管理が楽になります。すべての書類が提出されると、通常1〜2営業日以内に口座が開設され、開設完了の通知はSMSやメールで受け取れます。開設直後には預入金を入金して、投資商品選択の準備が整います。 💡 核心ポイント口座開設は身分証明書と基本書類を準備すれば、インターネットや営業店を通じて簡単にでき、非対面申請の場合手数料削減の効果もあります。 2. 税額控除の上限と活用戦略 2. 税額控除の上限と活用戦略 個人型退職年金の年間税額控除上限は600万ウォンであり、これに加えて年金貯蓄ファンドで最大900万ウォンまで控除を受けることができます。例えば、年収5,000万ウォンのサラリーマンがIRPに400万ウォン、年金貯蓄に200万ウォンを入金すると、合計600万ウォンの税額控除が適用され、年末調整時に税金が大幅に減ります。税額控除を最大限に活用するには、毎月自動振替で一定額を入金する習慣をつけるのがおすすめです。給与日に合わせて振替を設定すれば、忘れずに継続的に積み立てられ、年末にまとまった資金を用意する負担も減ります。途中でまとまったお金が発生した場合は、一括で追加入金しても上限の範囲内でのみ控除が受けられるため、残りの上限を確認する習慣が必要です。上限超過の入金は税額控除の恩恵を受けられないため、年末調整前には国税庁のHomeTaxで上限の消化状況を必ずチェックしてください。このように計画的に積み立てれば、税金の負担を減らすと同時に、老後資金を体系的に貯めることができます。 💡 核心ポイント年間600万ウォンの税額控除上限を月次自動振替で埋め、残りの上限を確認して一括入金時の過剰な積み立てを防げば、最大の節税効果を得られます。 3. 運用商品選択のヒント:安全資産30%ルール 3. 運用商品選択のヒント:安全資産30%ルール IRP内で運用する際は、安全資産の比率を最低30%以上維持する必要があります。これは元本損失リスクを減らすための規定です。安全資産としては、国債、公共債、優良社債、そして債券混合型ファンドが代表的です。例えば、米国S&P500と米国債を組み合わせたファンドや、国内の優良社債ファンドを選択すれば、安全資産の条件を満たしつつも一定の収益を期待できます。残りの70%は株式型ファンドや上場投資信託(ETF)などの成長資産に配分し、長期的な収益率を高めることができます。商品選択時には、過去の収益率だけでなく、運用報酬とファンドのリスク等級も比較する必要があります。運用報酬が低いインデックスファンドやETFは、長期保有時にコスト効率が高いため、老後資金の増やし方に適しています。また、定期的にポートフォリオをリバランスし、安全資産の比率が30%を下回らないように点検する習慣が重要です。このルールを守れば、市場の変動にも比較的安定した資産管理が可能になります。 💡 核心ポイント安全資産30%ルールを満たす債券混合型ファンドをコアとし、成長資産に配分することで、リスクを減らしながら長期的な収益を追求できます。 4. 中途解約時の不利益と手続き IRP口座を中途解約すると、税額控除を受けた金額に対して追徴税が課され、さらに解約時のタイミングによって課税率が異なります。例えば、5年未満の解約の場合は解約金額の16.5%がその他所得税として課税され、5年以上10年未満の場合は11%が適用されます。10年以上保持した場合でも、年金受給時の税負担と比較すると大幅に増えるため、できるだけ長期保持する方が有利です。解約手続きは、まず該当金融機関に解約申請書を提出し、本人確認手続きを経て解約承認を受ける流れで進行します。解約承認後、指定された口座に解約金額が入金され、この際に税金が自動的に控除されて、差し引かれた金額のみを受け取ることになります。中途解約の前に、他の金融機関への口座移管という選択肢は、税金上の不利益なしに運用を継続できる代替案なので検討する価値があります。したがって、急な資金が必要になった場合は、まずローンや他の貯蓄商品を確認し、本当に最終手段としてのみ解約を決定することが賢明です。 💡 核心ポイント中途解約時は税額控除金額に対して追徴税が発生し、保有期間に応じて課税率が異なるため、可能であれば口座の維持を優先し、移転を検討するのが良いです。 5. 受給タイミングと年金への転換方法 年金の受給は55歳から可能で、受給方法には一時金受給と年金受給の2種類があります。一時金で受け取ると総合所得税の課税対象となり、税金の負担が大きくなる可能性がありますが、年金で受け取ると年金所得税率が適用され、一般的に税負担が低くなります。例えば、5年間にわたり毎月50万ウォンを年金形式で受け取ると、毎年の課税標準が小さくなり、税率区分が下がる効果があります。年金受給を決定したら、まず金融機関に年金開始申請書を提出し、受給周期と金額を指定する必要があります。月次、四半期、半年次など、自身のキャッシュフローに合った周期を選択すれば、生活費の計画が立てやすくなります。また、受給開始前に残りの資産を安全資産の比率に合わせて再調整すれば、市場変動による衝撃を和らげることができます。年金受給中でも追加入金はできませんが、既存資産内のファンド交換は自由なので、ポートフォリオ管理は継続されます。このように慎重に受給方法を設計すれば、老後の生活安定に大きく役立ちます。 💡 核心ポイント年金受給は月単位で分割して受け取る場合、税負担が低く、受給申請時に周期と金額を設定すれば生活計画が立てやすくなります。 6. 将来の展望と読者向け行動ガイド 今後、勤労退職年金制度の普及に伴い、個人型退職年金口座の加入者は継続的に増加する見込みです。政府レベルで税額控除上限の引き上げ議論とともに、中小企業従業員向けの支援策も強化されており、より多くのサラリーマンが恩恵を受けられると予想されます。また、金融機関間の競争が激化するにつれ、非対面口座開設の手数料が低下し、多様なファンドや上場投資信託のオプションが拡大するでしょう。これは投資家の立場からすると、運用報酬を削減し、ポートフォリオの多様化を容易にできることを意味します。したがって、今すぐ個人型退職年金口座を確認し、税額控除上限を埋めるための月次積み立て計画を立てるのが 좋습니다。口座内の安全資産比率を定期的に点検し、必要に応じて債券混合型ファンドや国債などの安全資産へリバランスしてみてください。中途解約の代わりに他の金融機関への口座移転を検討し、税金上の不利益を避ける方法も覚えておくと役立ちます。最後に、年金受給時期が目前に迫っている場合は、受給方法と税金シミュレーションを事前に実施し、最適な選択を行ってみてください。 💡 核心ポイント今後、制度支援の拡大と金融競争により個人型退職年金の活用環境が改善される予定なので、今から口座確認と月次積み立て、受給戦略を準備するのが賢明です。 よくある質問 退職金をすぐに銀行口座に入金するとどのような損がありますか? 退職金を銀行口座に入金すると、その金額が総合所得税の課税対象となり、税額控除の恩恵を見逃すことになります。同じ金額でもIRPに入金すれば、年間600万ウォンまで税額控除を受けられるため、節税効果が大きく異なります。 IRP口座を非対面で開設すると手数料はどう変わりますか? 非対面で開設する場合、運用管理手数料は一般的に0.25%から0.1%程度に低下します。5,000万ウォン以下の残高では、この差が実際の収益に顕著に作用します。 安全資産30%ルールを満たすためにどのような商品を推奨しますか? 国債混合型ファンドや優良社債ファンドが、安全資産の比率を簡単に満たすことができます。これらのファンドは比較的低い変動性を示しながらも、一定の利子収益を提供します。 中途解約の代わりに口座移転を行うと、税金上の恩恵を維持できますか? 口座移転を行うと、税額控除の恩恵が維持され、中途解約に伴う追徴税を避けることができます。ただし、移転手続きと手数料は該当金融機関に事前に確認する必要があります。 =