中秋連休が目前に迫る中、北朝鮮監視用の無人機が消えた
現在、大韓民国は祝日の連休を目前に控えている状況の中、北朝鮮を監視するための核心的な無人偵察資産が極端に不足しており、深刻な安保上の空白に直面しています。軍当局は最前線において北方限界線周辺や北朝鮮の長射程砲の動きを隅々まで把握する必要がありますが、実際に運用可能な無人機は数えるほどしかありません。国民が平和で安全に祝日を過ごすべき時期に、国防安保の最前線には大きな穴が空いているようなものです。国内技術で初めて開発された軍団級無人機「ソンゴルメ(송골매)」は、すでに老朽化が極めて深刻で、騒音も重大なため現場での運用を避ける傾向にあります。さらに、海外から導入した高高度無人機「ヘロン」も連続した墜落事故と衝突事故により戦力から離脱し、状況はさらに悪化しました。この記事では、現在の軍の無人機不足の実態、なぜこのような事態が起きたのか、そして今後どのような対策が必要なのかを詳しく見ていきます。 = 中秋連休が目前に迫る中、北朝鮮監視用の無人機が消えた 1. ソンゴルメ無人機の老朽化と限界 1. ソンゴルメ無人機の老朽化と限界 国内で初めて開発され、前方軍団級の偵察任務を担当していたソンゴルメ無人機は、現在深刻な老朽化の問題に直面しています。過去に数十機が導入されましたが、長期間の運用により機体全体に不具合が発生し、性能が大きく低下しています。特に飛行時に発生する騒音が非常に大きく、敵陣を隠密に偵察すべき任務の性質に全く適していないという指摘が絶えません。現場の部隊員は、騒音により敵に発見される危険を懸念し、同装備の運用を避けているのが実情です。このように核心的な戦力であるべき装備が本来の役割を果たせず、前方監視網に最初の穴が空いてしまいました。 国防分野の専門家たちは、無人機の更新時期を見逃したことが最大の失策だと口を揃えて指摘しています。新しい装備に時宜にかなった形で移行できず、古い機体を抱え続けていたため、安保上の空白が雪だるま式に膨らみました。軍当局もこの問題をよく認識していますが、予算確保と行政手続き上の問題で足踏みしている状況です。祝日の連休のように警戒態勢をさらに強化すべき時期に、古い装備に依存しなければならないという事実は国民を不安にさせます。結局、軍は緊急に新しい軍団級無人機を導入し、戦力空白を埋めるという死活課題を抱えることになりました。 💡 核心ポイント初の国産軍団級無人機であるソンゴルメは、深刻な老朽化と大きな騒音問題により、事実上現場での運用が不可能な状態に至っています。 2. ヘロン無人機の連続墜落と事故 2. ヘロン無人機の連続墜落と事故 西海北方限界線周辺を監視するためにイスラエルから野心的に導入した高高度無人機ヘロンも、悲惨な状況に直面しています。ヘロンはもともと高く広い地域を長時間飛行し、敵の海岸砲や長射程砲を監視するという重大な任務を負って導入されました。優れた性能と長い滞空時間のおかげで大きな期待を集めましたが、予期せぬ事故が次々と起こり、戦力に大きな支障が生じました。北朝鮮の衛星航法装置(GPS)への電波妨害攻撃により、貴重な機体1機が墜落するという痛ましい出来事がありました。 雪上加霜(さらなる悪化)として、昨年国内のある部隊航空大隊で着陸を試みていたヘロン無人機が、地上にいたスリオンヘリコプターと正面衝突する事故が発生しました。この事故により、無人機とヘリコプターが完全に焼失し、莫大な損失を被りました。導入当時3機だったヘロンは、現在わずか1機のみとなり、事実上通常の作戦遂行が不可能になりました。西北諸島の防衛のための核心的な目と耳が消えたようなもので、対北監視能力に甚大な打撃を与えました。 💡 核心ポイントイスラエルから導入したヘロン無人機は、電波妨害とヘリコプターとの衝突事故により3機中2機が喪失し、大きな監視空白を残しました。 3. 西北諸島の防衛と対北監視の危険性 3. 西北諸島の防衛と対北監視の危険性 西海北方限界線と白嶺島、延坪島、いわゆる西北諸島は、南北間の軍事的緊張が最も高く、最も危険な最前線地域です。ここでは、敵のわずかな動きも見逃さず、リアルタイムで把握しなければ偶発的な衝突を防ぐことはできません。しかし、核心的な偵察資産である無人機が次々と故障し、消えていくことで、この地域を守る軍の視野は大きく狭まりました。軍当局は他の監視資産を活用すればよいと釈明していますが、現場の指揮官たちは実質的な空白を肌で感じています。 祝日の連休期間中、北朝鮮が軍事的挑発を敢行したり、隙を突く戦術を用いたりする可能性は常に存在します。このような重要な時期に、空を飛んで敵の動向を窺う無人機が不足していることは、国家安全保障にとって致命的な弱点です。国民は安心して祝日を過ごしたいと願いますが、軍のこのような装備不足のニュースを聞けば不安を隠せません。軍当局は口先だけで隙のない備え態勢を強調するのではなく、実質的な偵察資産の確保に総力を挙げなければなりません。 💡 核心ポイント西海北方限界線と西北諸島を守る核心的な無人機が消えたことで、祝日の連休期間中に対北監視網に重大な危険が生じました。 4. 軍当局の代替案と限界点 4. 軍当局の代替案と限界点 軍は、ヘロンとソンゴルメの空白を埋めるために、高高度無人偵察機グローバルホークをはじめとする複数の有人偵察機を活用できると明らかにしました。また、韓米協力体制を堅固に維持し、米軍が提供する偵察情報も積極的に共有していると説明しています。しかし、これらの代替案は、低高度で隠密に敵の動向を窺う小型無人機の任務を完全に代替するには限界があります。巨大な偵察機はコストが高く、運用条件が厳格であるため、頻繁に変化する前方の状況に柔軟に対応することが困難です。 より大きな問題は、軍内部でも次世代軍団級無人機導入事業が順調に進んでいないという点です。陸軍が昨年緊急の需要を提起しましたが、合同参謀本部で受け入れられず、新しい装備の導入は先送りされ続けています。新しい無人機を導入するには、最初から厳格な試験評価を再び経なければならないため、時間がかかるのは避けられません。防衛事業庁はこれらの手続きを簡素化する方策を探していますが、すでに生じた戦力空白を短期間で埋めるには力不足です。 💡 核心ポイント軍は他の偵察資産と米軍の協力により空白を埋めるとしていますが、迅速な次世代無人機導入が破綻したため、根本的な解決は難しい状況です。 5. 代替案として挙げられる海外無人機 5. 代替案として挙げられる海外無人機 国内での導入が緊急を迫る状況の中、海外の優れた無人機が代替案として絶えず言及されています。代表的な機種の一つは、アメリカのジェネラル・アトミック社が製造したグレイイーグル無人攻撃機です。すでに駐韓米軍は改良型グレイイーグルを韓米連合師団隷下部隊に配備し、アパッチヘリコプターと合わせて有人・無人共同作戦に活用しています。この機種は長時間飛行が可能であるだけでなく、精密誘導兵器を搭載して地上目標を直接攻撃できる強力な能力を備えています。 もう一つの候補としては、トルコ製の無人戦闘機バイラクターなどが挙げられ、防衛産業市場の注目を集めています。これらの海外無人機は、実戦で性能がすでに検証されており、即座に戦力化できるという大きな利点があります。ただし、国内での導入過程で莫大な予算が必要となり、国内防衛産業との技術連携問題をどのように解決するかが深い検討を要します。軍当局は、安保の空白を埋めるためにあらゆる可能性を視野に入れ、最も合理的かつ迅速な導入方策を策定しなければなりません。 💡 核心ポイント戦力空白を埋めるため、米軍のグレイイーグルやトルコ製無人機など、検証済みの海外無人機の導入が代替案として浮上しています。 6. 今後の展望と徹底した安保態勢の確立 6. 今後の展望と徹底した安保態勢の確立 中秋連休を目前に控えたタイミングで浮上した無人機空白事態は、我が軍が直面している防衛産業調達体系の実態をそのまま示しました。兵器体系が老朽化したり、事故で喪失したりした場合、これを迅速に代替できる柔軟な手続きが必ずしも整備されているとは限りません。そうしなければ、今後も重要な祝日や国家的行事のたびに安保不安感が繰り返されることになります。軍当局と関連機関は、今回の事態を痛烈な教訓とし、戦力増強プロセスを全面的に再検討すべきです。 国民が安心して生業に専念し、快適な祝日の連休を過ごせるようにすることは、国家の最も基本的な責務です。隙のない対北監視と偵察能力を迅速に回復するため、政府と軍は行政的な遅延を最小限に抑えなければなりません。これ以上、事故や老朽化により最前線が目が見えなくなるようなことがないよう、徹底した対策を講じることを切に求めます。今後、我が軍がどのように無人機戦力を再構築し、堅固な防衛態勢を確立するのか注目すべき時期です。 💡 核心ポイント今回の無人機空白事態を契機に、迅速な兵器体系導入手続きを整備し、徹底した安保態勢を確立すべきです。 よくある質問 現在、軍が北朝鮮を監視する無人機が不足している理由は何か? 初の国産無人機であるソンゴルメが深刻な老朽化と騒音問題により運用が困難であり、導入したヘロン無人機も電波妨害とヘリコプターとの衝突事故により大半が喪失したためです。 西北諸島地域の対北監視空白はなぜ危険なのか? … Read more
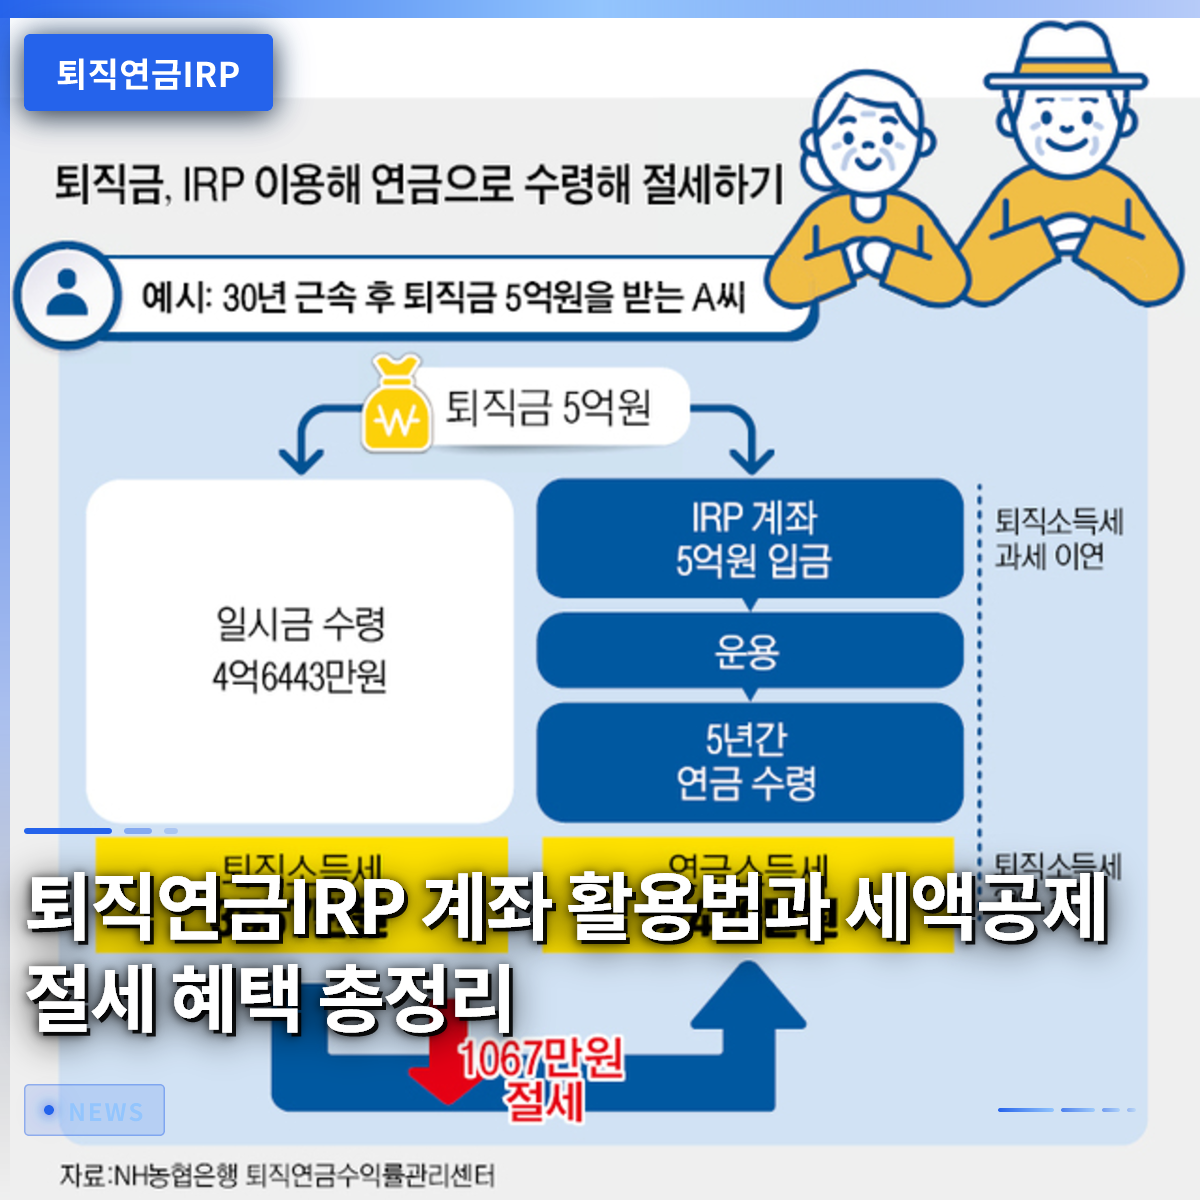
退職年金IRP口座の活用術と税額控除による節税メリット総まとめ

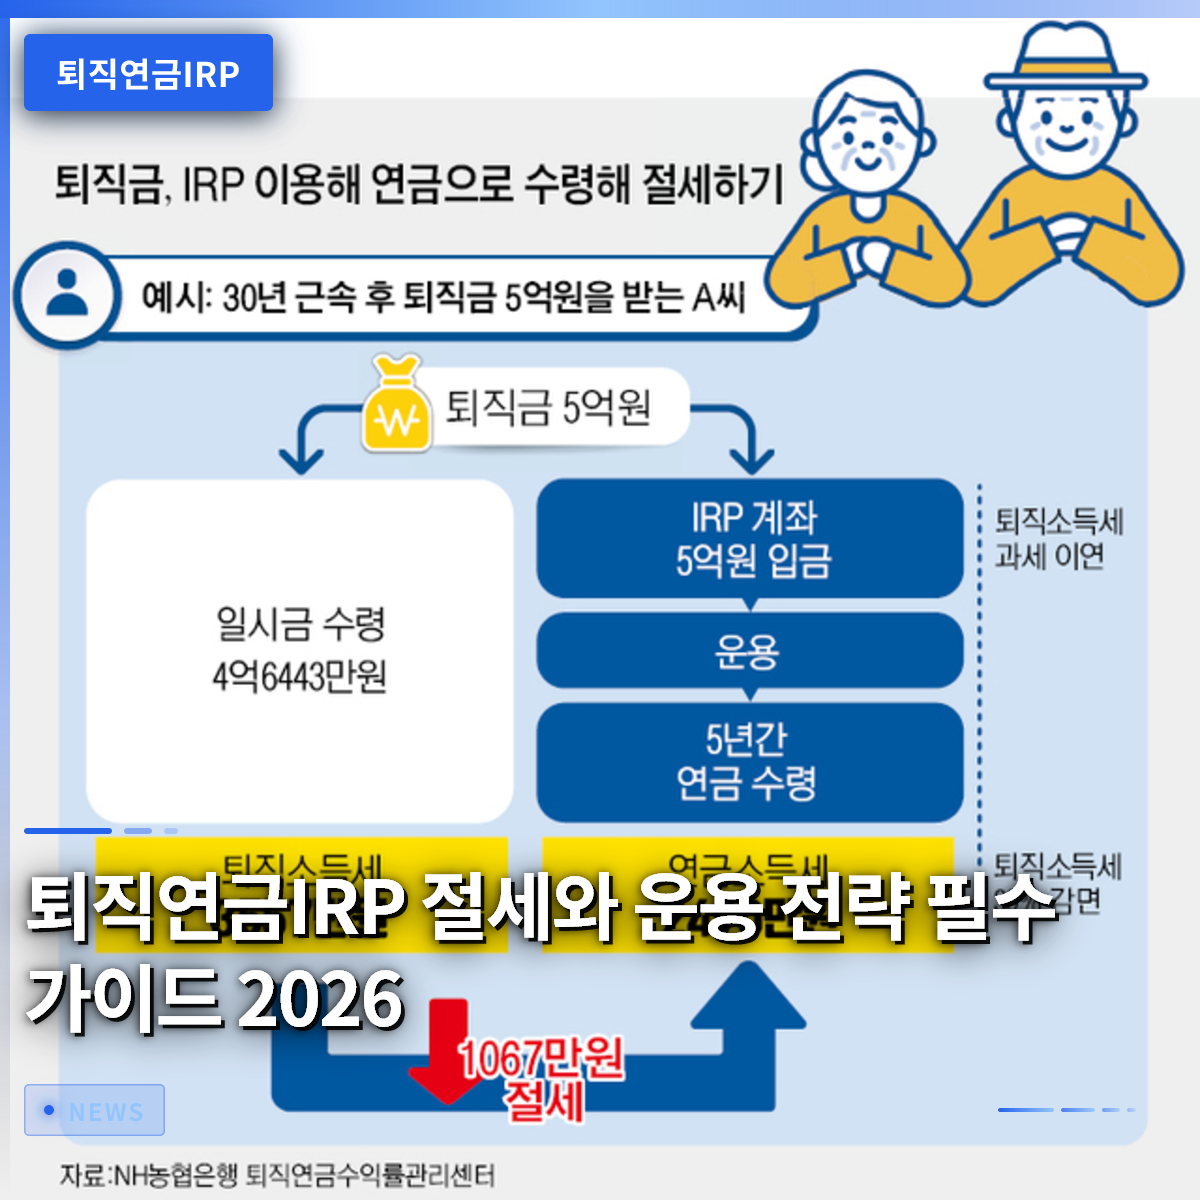
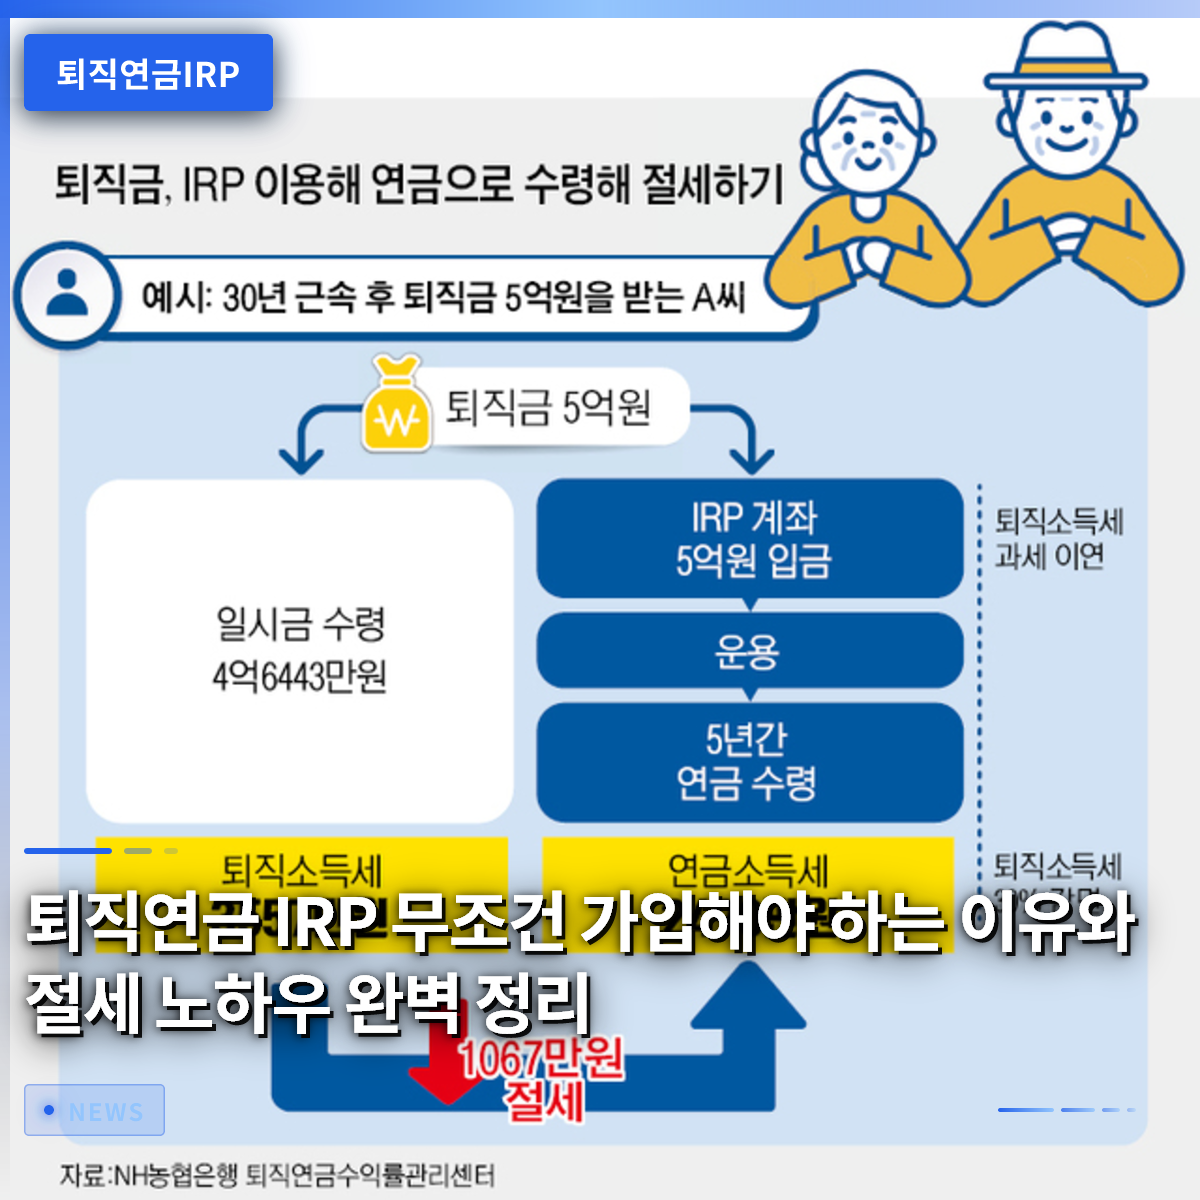
退職年金IRP口座を適切に活用すれば、毎年の年末調整で数十万ウォンから数百万ウォンに及ぶ税金の還付を受けられます。かつては会社員だけの専有物と見なされていましたが、最近では自営業者やフリーランサーまで加入対象が拡大され、老後準備の中心的な手段として定着しました。実際、多くの人々がこの口座を単に退職金を保管しておく通帳程度にしか思っていませんが、実態は退職後の人生を変える強力な武器です。本記事では、口座の実際の税制優遇から効率的な投資のコツまで、一つも漏らさず詳しく解説します。複雑に感じられる制度を日常的な比喩と具体的な事例を通じて非常に分かりやすくお伝えしますので、最後までお付き合いください。 = 退職年金IRP口座の活用術と税額控除による節税メリット総まとめ 1. 退職年金IRP口座とは何か 1. 退職年金IRP口座とは何か 個人型退職年金と呼ばれるIRPとは、従業員が転職や退職時に受け取る退職金や、自ら任意で拠出した資金をまとめて自分で運用する口座です。職場で毎月会社が積み立ててくれる退職年金とは別に、個人が銀行や証券会社などの金融機関に直接加入できます。かつては退職する時しか作成できませんでしたが、現在は在職中の従業員や収入のある自営業者もいつでも開設できるようハードルが下がりました。この口座に預けたお金は退職するまで課税が猶予されるため、複利効果を最大化できるという大きな利点があります。会社員生活の中でまとまったお金を貯め、老後を準備する過程で必ず通らなければならない必須の駅のようなものです。退職金を通常の口座でそのまま受け取ると、すぐに税金を差し引かれるため、実際に手元に残るお金が減るという痛手を経験することになります。しかし、この口座に退職金を移管すれば、すぐに税金を払うことなく年金受給時まで先送りできるため、節税効果が非常に大きくなります。例えば、30年近く勤めた会社で退職金を受け取る際、税金だけで数千万ウォンが掛かる場合もありますが、これを先送りして再投資すれば、その分だけ資産を増やすのに有利になります。周囲の先輩たちが退職金を受け取ったらすぐにこの口座に移すよう再三注意を促す理由はまさにここにあります。結局、自分の貴重な資産を税金という泥棒から守る最も安全な盾の役割を果たしてくれる 셈です。 💡 核心ポイント退職年金IRPは、退職金の保管と老後資産の形成を同時に解決し、課税猶予のメリットまで提供する個人口座です。 2. 税額控除と最大限のメリットを得る方法 2. 税額控除と最大限のメリットを得る方法 毎年、年末調整の時期が近づくと会社員にとって最大の話題は間違いなく税金の還付であり、この口座はその解決策として大活躍します。年間拠出可能な最大金額の範囲内で一定の割合を還付してもらうことができ、総給与額に応じて控除率が異なって適用されます。総給与が50万ウォン以下である場合や一定の基準を満たす従業員であれば、拠出額の相当部分を税額控除として還付を受けられ、実質的な収益率を大きく高めることができます。毎月少しずつお金を積み立てて、年末に手厚いボーナスをもらうような気分を味わえるため、会社員の間では資産形成の基本公式として通っています。自営業者や配達ライダーのように固定給がない方でも、所得要件を満たせば同様のメリットを享受できるため、加入者が爆発的に増加しています。実際に、会社員のキム氏は毎月一定額をこの口座に 꾸준히拠出したおかげで、昨年の年末調整で数十万ウォンの税金還付という喜びを味わいました。もしこの口座を作っていなければ、そのまま国に納税していたはずのお金を自分の老後資金としてそのまま積み立てることになり、一石二鳥の効果を得たことになります。周囲の同僚たちがなぜあれほど年金商品への加入を必死に勧めていたのか、実際に還付金を受け取って初めて「なるほど」と納得したそうです。このように小さな習慣の違いが数年後に数百万ウォンの資産差を生み出すため、今すぐ始めることが何よりも重要です。税制優遇の上限を満額まで活用して拠出する戦略こそ、普通の会社員が富裕層になるための最も早い近道です。 💡 核心ポイント年間拠出限度額内で税額控除を受けると、年末調整の還付金を最大化し、老後準備も同時に解決できます。 3. 資産運用商品の選択と投資戦略 3. 資産運用商品の選択と投資戦略 この口座を開設したからといって、お金がそのまま眠ったままになるわけではなく、加入者が直接多様な金融商品を選んで組み入れることができます。預金や貯蓄性商品などの元本保証商品から、株式型ファンドや上場投資信託(ETF)などの分配型商品まで、自分の傾向に合わせて組み合わせが可能です。最近では、人工知能アルゴリズムやビッグデータを活用したロボアドバイザーサービスが導入され、加入者の投資傾向や目的に合ったポートフォリオを自動的に提案してくれます。短期的な市場の急落や変動に揺らぐことなく、長期的な視点で資産を配分するよう助けてくれるため、初心者投資家にとって非常に有用です。株価指数が揺れるたびにどの商品を買うべきか寝不足になる必要もなく、専門家レベルの資産管理を簡単に受けられます。最近の制度改正により、一般型商品だけでなく個人投資用国債まで年金口座を通じて購入できる道が開かれ、選択肢がさらに広がりました。退職時期が近づくにつれて安全資産の比率を高める必要がありますが、国債のような商品は変動性への防御において最高の代替案となります。過去には複雑な手続きのため手が出せなかった投資方法も、今ではクリック数回で可能になり、誰でも簡単に資産を増やせるようになりました。自分で株の売買をするのに疲弊を感じる人は、専門家によって設計された資産配分プログラムを積極的に活用するのが賢明です。コツコツと積立投資で優良資産に投資し、市場の波を柔軟に乗り越える知恵が求められる時代です。 💡 核心ポイント預金からファンド、国債まで多様な商品を選択でき、AIベースの資産配分サービスにより安定した運用が可能です。 4. 解約時に必ず知っておくべき注意点 この口座は、老後のために固く隠した宝の箱のようなもので、途中で解約したりお金を引き出したりすると、想像以上に大きな代償を払わなければなりません。いつでも好きな時に引き出せる通常の預貯金口座と誤解し、急な資金が必要という理由で安易に解約すると痛い目を見ます。実際、過去数年間に加入された金額の相当部分が中途解約されたという統計が示すように、多くの人が税制優遇の重さを過小評価しがちです。中途解約を行うと、これまで受けていた税額控除のメリットをすべて返還するだけでなく、その他所得課税も追加で負担するという青天の霹靂に遭います。苦労して貯めたお金から税金の爆弾を食らった後、手元に残るものがなく虚脱感に陥りやすいため、本当に慎重にアプローチする必要があります。本当に避けることのできないやむを得ない状況、つまり破産や天災地変、あるいは本人や扶養家族の長期治療が必要な場合のみ、例外として不利な条件なしにお金を引き出すことができます。しかし、単純な車の購入や住宅取得を目的とする場合、中途解約や解約よりも他の資金源を探す方がはるかに得策です。まとまったお金が急に必要なからといって、老後の生命線のような年金口座を壊すのは、未来の自分を裏切る行為と変わりありません。周囲で、税金の還付金だけを見て勢いで加入したものの、お金が拘束されて困っている知人を見たことがあるなら、この警告がいかに恐ろしいかを実感するでしょう。口座を開設する時から、退職するまで絶対に手を出さないという固い決意を持って始める心構えが絶対に必要です。 💡 核心ポイント中途解約の場合、これまで受けた税額控除のメリットを返還し、税金の爆弾に遭う可能性があるため、特別な理由がない限り維持すべきです。 5. 年金受給方法と節税の最大化 退職時期が来て、ついに受け取る時には、一度にまとまったお金で受け取るのではなく、年金形式で分割して受け取る方が税金を減らすための核心の秘訣です。退職金を一括で受け取ると、高い税率の退職所得課税を支払わなければなりませんが、年金口座を通じて10年以上の期間にわたって分割して受け取れば、税金が大幅に軽減されます。年金受給限度額内で少しずつ受け取って使う場合、国家が奨励する観点からより低い年金所得課税が適用されるため、実質的な所得が増えます。老後に毎月、給料のように現金フローが入ってくる構造を作っておけば、心理的にもはるかに安定した退職生活を送ることができます。国民年金と住宅年金、そしてこの口座から出る年金まで加われば、三層の年金ピラミッドが完全に構築されます。退職後の生活費を計算する際、国民年金だけでは物価上昇率を防ぐには到底足りないという事実を悟る退職者が非常に多いです。まさにその時、この年金口座から出る現金フローが頼もしい潤滑油の役割を果たし、老後生活の質を劇的に高めてくれます。子供に頼らず、自ら品格ある生活を保つことができる秘訣は、まさにこの年金受給戦略に隠れています。受給期間を長く設定するほど、税金負担はさらに減るだけでなく、残った金額が引き続き運用されるため、資産が簡単に尽きることはありません。「退職は終わりではなく新しい始まりだ」という言葉を実感できるよう、今から受給計画を少しずつ立ててみるのが良いです。 💡 核心ポイント退職後、まとまったお金ではなく年金形式で分割して受け取れば、退職所得課税と年金所得課税を大きく減らし、安定した現金フローを確保できます。 6. 老後準備のための賢い実践 これまで見てきたように、この口座は単なる貯蓄口座ではなく、一生の資産を守り、増やしてくれる最も強力かつ頼もしいパートナーです。一日でも早く加入して複利の魔法を享受し、税額控除のメリットを確保する人が、退職市場の最終的な勝者になる 수밖에ありません。みんながやっているからといって仕方なく作るのではなく、自分の手で老後を設計し、主導権を握ろうという意志で臨むべきです。今後、金融環境はさらに速く変化し、AIベースの資産管理ツールもますます進化して私たちを助けてくれるでしょう。変化する制度に合わせて、毎年拠出限度額を満額まで積み立て、揺るぎなく資産を守り続ければ、私たちの老後は明るく輝くでしょう。今日この記事を読んだ瞬間が、皆さんの資産管理において最も重要な転機になることを心から応援しています。退職という巨大な山を登る時に、丈夫な登山靴と杖が必須であるように、この年金口座は私たちの人生にとって最も強力な登山装備のようなものです。毎月一定額を自動振替に設定し、気にかけないことが、むしろ長期投資の成功確率を高める最も愚直だが確実な方法です。周囲の雑音に揺らされず、自分の投資計画を黙々と進めれば、数年後、口座に表示される数字を見て微笑むことになるでしょう。明日に回さず、今日すぐにスマホアプリを開いて口座を開設したり、拠出限度額を確認したりする小さな行動力を発揮してみてください。皆さんの豊かで安定した老後は、まさに今日皆さんが踏み出すこの小さな一歩から初めて始まります。 💡 核心ポイント老後準備は先延ばしにせず、今すぐ始めるべきです。継続的な拠出と長期投資が成功した老後を保証します。 よくある質問 自営業者やフリーランサーも加入できますか? はい、収入のある自営業者やフリーランサーであれば誰でも加入でき、税額控除のメリットも同様に受けることができます。 途中で引き出すとどのような不利益がありますか? これまで受けていた税額控除のメリットを返還する必要があり、運用収益に対してその他所得課税が課されるため、可能な限り維持することを推奨します。 年金として受け取る際に税金を減らす方法はありますか? まとまったお金で一度に受け取らず、10年以上の期間にわたって年金形式で分割して受け取れば、税金を大幅に軽減してもらえます。 どの商品に投資するのが最も有利ですか? 自分の投資傾向に応じて、預金のような安全資産と、ファンドや国債のような分配型商品を適切に組み合わせ運用するのが良いです。 =

RFテク、5G RF技術で防衛産業へ展開 対ドローンアンテナを10月に納入

RFテクは、これまで通信機器分野で磨いてきた無線周波数技術力を基盤に防衛産業市場へ本格参入し、10月に初の対ドローンアンテナ納入を控えています。私たちが日常でスマートフォンによる高速な無線通信を楽しめるよう支えてきたコア技術が、今や領空を脅かす小型飛行体を検知し無力化する兵器システムへと変貌を遂げつつあるのです。スマートフォンの精密な電波制御能力が軍事作戦の目と耳となるかのように、同社の技術的飛躍は市場に新鮮な衝撃を与えています。株式市場や産業界では、今回の試作品納入が単なる分野拡大を超え、新たな収益源を創出する決定的な契機になると期待しています。果たして彼らの技術はどのように戦場の様相を変えるのか、そして今後どのような成長の地図を描いていくのか、詳しく見ていきましょう。この記事を通じて、最先端通信技術がどのように防衛産業と融合しているのかを明確に理解していただけるでしょう。 = RFテク、5G RF技術で防衛産業へ展開 対ドローンアンテナを10月に納入 1. 通信から防衛産業へ領域を広げる無線周波数技術 1. 通信から防衛産業へ領域を広げる無線周波数技術 RFテクはこれまで次世代移動通信機器に搭載される無線周波数部品を専門に生産し、確固たる技術力を培ってきました。通信部品市場で圧倒的な地位を確立した同社は、最近の急変する安全保障環境に合わせて、保有技術の活用範囲を国防分野へ大胆に拡大しました。私たちが毎日使用する通信網の信号を扱ってきたノウハウが、今や国家安全保障を守る最先端防衛産業のコア資産として再誕生しつつあるのです。防衛産業は参入障壁が非常に高く、厳格な検証プロセスを経る必要があるため、今回の参入は技術力に対する高い信頼を裏付けるものです。従来の通信機器製造能力が軍需物資生産という全く異なる領域と出会い、強力なシナジー効果を発揮すると見られています。市場関係者は、こうした技術の拡張性が企業の価値をさらに高めるだろうと評価しています。 RFテクは通信と防衛産業の境界を打ち破り、新たな飛躍の足場を築きました。徹底した品質管理があったからこそ可能になった成果です。 💡 コアポイント通信部品専門企業が優れた無線周波数技術力を基盤に防衛産業へ参入し、新たな成長エンジンを確保しています。 2. 国内主要防衛産業企業と手を組んだ対ドローン機器開発 2. 国内主要防衛産業企業と手を組んだ対ドローン機器開発 今回の成果は単独で達成されたものではなく、国内の著名な主要防衛産業企業との緊密な共同研究開発を通じて実を結んだものです。両企業は手を組み、最近世界的に問題となっている飛行体脅威に対応するための最先端の対ドローン対応システム用アンテナを共同で企画しました。この機器は、空中に浮遊する不明飛行体の信号を鋭敏に捕捉し、正確な方向を識別することで、即応的な対応を可能にする役割を果たします。見えない目が空を監視し、不審な動きをリアルタイムで追跡するような原理と理解すると簡単です。両社の協力は、通信技術と兵器システムの成功的な融合の事例として残る可能性が高く、今後さらなる共同プロジェクトに発展する見通しです。こうした協力体制は技術開発の速度を画期的に高め、市場の要求に機敏に対応するための原動力となります。 国内最高水準の防衛産業企業とのパートナーシップは、技術力検証の最も確実な証拠です。今後の共同研究の成果がさらに期待される理由でもあります。 💡 コアポイント国内主要防衛産業企業との緊密な協力を通じて、ドローン信号を検知し方向を識別する最先端対応システムアンテナを共同開発中です。 3. 迫る10月、初の試作品納入と具体的な事業化スケジュール 3. 迫る10月、初の試作品納入と具体的な事業化スケジュール 遂に迫る10月、RFテクは防衛産業パートナー企業に初の試作品を納入し、本格的な事業化段階に突入します。今回納入される試作品は、実際の現場での適用可能性を探る重要な試験台となり、徹底した性能検証プロセスを経ることになります。同社はこの検証プロセスを成功裏に完了した後、単なるアンテナ供給に留まらず、小型ジェミングシステムへの開発範囲を積極的に拡大する計画です。ジェミング技術は、敵の電波を妨害して飛行体の機能を麻痺させる不可欠な防御技術とされています。究極的には、兵士が直接携帯して安全を守れる携帯型防護システムまで製品ラインナップを広げるという壮大な目標を掲げています。計画通りにスケジュールが進めば、会社の業績にも非常にプラスの影響を与えるものと見られています。 具体的なロードマップに沿って着実に実行に移す姿勢は、投資家たちに強い信頼を与えます。初の納入は、今後の大規模量産へとつながる関門です。 💡 コアポイント10月の初の試作品納入を皮切りに、性能検証を経て小型ジェミングシステムや携帯型防護システムまで製品群を拡大する計画です。 4. 確かな通信量産経験が築いた技術的基盤 4. 確かな通信量産経験が築いた技術的基盤 こうした防衛産業分野での成果は、一朝一夕に実現したのではなく、長年にわたり培ってきた確かな通信機器量産経験が土台となっています。RFテクはこれまでMIMO(多入力多出力)装置用アンテナフィルターユニットを成功裏に量産し、市場から優れた品質を認められてきました。また、数年前には小型無線周波数フィルターの成功的な商用化に続き、北米地域を対象とした次世代通信機器の量産も順調に推進しています。このように蓄積された大量生産能力と品質の安定性は、新たな防衛産業製品を製造する際にも不良率を下げ、完成度を高める上で決定的な役割を果たします。技術開発に留まらず、実際に大量生産し、顧客が求めるタイミングで供給できる能力は、誰にでも備えられるわけではない強みです。確かな製造基盤があるからこそ、新たな挑戦が無謀なものではなく、周到な戦略として完成できるのです。 過去の成功した量産経験が、未来を開く鍵となっています。実物で証明してきた製造能力が、新たな市場でも通用しています。 💡 コアポイントMIMOアンテナフィルターユニットなど、長年にわたり蓄積してきた通信機器の量産経験と製造能力が、防衛産業参入の確かな礎となっています。 5. 次世代通信と防衛産業セキュリティを網羅する事業多角化 5. 次世代通信と防衛産業セキュリティを網羅する事業多角化 RFテクは防衛産業への展開だけでなく、本業である通信分野においても、第6世代移動通信の候補周波数に対応した小型無線周波数フィルターを大手通信機器メーカーと共同開発しています。研究開発を専担する専門子会社の深い研究力と、親会社のグローバル顧客対応および量産能力が完璧な調和を成す構造です。さらに、主要防衛産業企業と共同で、暗号チップの物理的侵入と複製を根本的に遮断するハードウェアベースのセキュリティ技術も開発中です。こうした動きは、単一の事業に依存せず、ポートフォリオを多様化して、急変する市場環境の中で揺るがないという戦略です。通信機器製造に留まらず、防衛産業、ハードウェアセキュリティ、次世代通信までを網羅する総合技術企業へと変貌しつつあります。 多様な分野へ領域を拡大する姿勢は、企業の持続可能性を高めます。リスクを分散させ、新たな成長エンジンを絶えず発掘しています。 💡 コアポイント第6世代通信部品の共同開発とハードウェアセキュリティ技術の協力を通じて、事業ポートフォリオを多角化し、新たな成長エンジンを確保しています。 6. 未来の成長ポテンシャルと注目すべき投資ポイント 6. 未来の成長ポテンシャルと注目すべき投資ポイント 結果として、RFテクの今回の防衛産業参入は、単なる外延拡大を超え、会社の体質を根本から変える重大な転換点となっています。通信部品市場での圧倒的な地位を固める一方で、国防という特殊かつ安定した市場を新たな活路として開拓しています。10月の初回納入を合図に、技術力が実際の売上として可視化される過程を見守ることが、非常に興味深い観戦ポイントとなるでしょう。読者の皆様も、最先端技術企業がどのように危機を機会に変え、新たな市場を開拓しているのか、その流れを注意深く見守ってください。今後展開される防衛産業分野の成果と、次世代通信技術の商用化の成否によって、企業の価値は一段階と飛躍する可能性が大きいのです。絶えず進化し続ける技術力を基盤に、グローバル市場と防衛産業でどのような足跡を残すのか、心から応援したくなります。 未来を準備する企業の動きは、常に市場の注目を集めます。今後の具体的な成果物を継続的に確認し、賢い見識を磨いてみてください。 💡 コアポイント通信から防衛産業、セキュリティまで領域を広げる多角化戦略が実質的な成果につながり、企業の未来の価値をさらに高める見通しです。 よくある質問 RFテクが防衛産業市場に参入したきっかけは何ですか? … Read more

退職年金IRPの節税と運用戦略 2026年必見ガイド

退職年金IRP口座は、会社員であれば必ず加入して活用すべき必須の節税口座です。実際に転職や退職を控えて退職金を受け取った際、どのように管理すればよいか分からず戸惑う方が非常に多くいます。周囲の同僚が数百万円もの税金を節約したという話を聞けば、ただ羨むだけでなく、自分も直接口座を活用して実質的なメリットを確保すべきです。最近では、この口座を通じた資産運用の範囲が広がり、節税効果もさらに大きくなったことで、会社員の関心が熱を帯びています。今日は、この口座を賢く活用して税金を減らし、老後資金を増やすすべての方法を詳しく見ていきましょう。複雑な金融用語ではなく、誰もが簡単に理解できるように日常の例を挙げて説明します。 = 退職年金IRPの節税と運用戦略 2026年必見ガイド 1. 退職金を必ずIRPで受け取るべき理由と節税効果 1. 退職金を必ずIRPで受け取るべき理由と節税効果 会社を辞めたり転職したりする際に受け取る貴重な退職金を、通常の銀行口座にそのまま受け取ると、莫大な税金の負担に苦しむ可能性があります。退職所得課税は、長年の勤労に対する報酬であるため税率は低めですが、通常口座で受け取った時点で源泉徴収され、手元の資金が減ってしまいます。しかし、このお金を退職年金IRP口座に振替えて受け取れば、税金をその場で引かれることなく、そのまま積み立てておくことができます。これを課税繰延べ効果と呼び、税金として支払われるはずのお金までが口座に残り、増やされるため、複利効果を最大化できます。実際、退職後に年金として受給する時点まで税金の納付が先送りされるため、老後資金の規模を大きく拡大できます。 退職金をこの口座に移して積み立て、後に年金形式で分割して受け取ると、本来支払うべき退職所得課税の30%から50%まで減免を受けることができます。毎年、年末調整の時点で追加で納付した金額についても、税額控除の恩恵を存分に受けられるため、一石二鳥の効果があります。例えば、毎年コツコツと資金を入れている会社員は、年末に数十万ウォンから100万ウォンを超えるお金を還付金として受け取る喜びを味わっています。周囲の友人が毎年、年末調整のたびに笑うのは、まさにこの口座を積極的に活用しているからであることを覚えておきましょう。したがって、転職やまとまったお金が生じた際に、無意識に普通口座で受け取らず、すぐに専用口座を開設して連携させることが賢明です。 💡 核心ポイント退職金は必ずIRP口座で受け取り、税金を繰延べ、年金受給時に大幅な減免を受ける節税戦略を立てる必要があります。 2. 2026年最新税額控除限度額と年末調整還付金最大化のコツ 2. 2026年最新税額控除限度額と年末調整還付金最大化のコツ 毎年、年末調整のシーズンになると、誰もが還付金をどれくらい受け取れるか期待と不安が入り混じった気持ちで、会社生活に活力を見出しています。今年の基準では、年金貯蓄口座とこの口座を合算すると、年間最大900万ウォンまで税額控除の恩恵を受けられます。総給与が5,000万ウォンの会社員が限度額いっぱいまで納付すると、所得区分に応じて数十万ウォンから100万ウォンを超える多額のお金が戻ってきます。このような還付金は、単なるタダのお金ではなく、国家が老後を自ら準備する国民に与える確実で直接的な報酬です。給与だけでは資産を増やすのが難しい高物価時代において、年末調整の還付金は家計にとって恵みの雨のような役割を果たします。 税額控除の限度額を満たすために無理にまとまったお金を一度に入れるのではなく、毎月一定額を自動振替でコツコツ納付する方法が有利です。会社員のキム係長は、毎月50万ウォンを自動振替に設定し、年末に残りの金額だけを追加で埋める方法を数年間続けています。おかげで、毎年、年末調整のたびに皆に羨ましがられる最高水準の還付金を受け取り、家族旅行の資金として有意義に使っています。自身の年間所得と余剰資金の状況を慎重に見極め、毎月納付すべき適切な金額を設定することが成功への近道です。年に一度まとめて入れる方法も悪くはありませんが、毎月コツコツと資金を管理する習慣が長期的にははるかに大きな助けになります。 💡 核心ポイント年金貯蓄とIRPを合算して最大900万ウォンの税額控除限度額を満たせば、毎年十分な年末調整還付金を確保できます。 3. 元本保証預金から株価指数連動商品まで、効率的な運用方法 3. 元本保証預金から株価指数連動商品まで、効率的な運用方法 過去には、この口座にお金を預けておくと、必ず金利の低い定期預金に縛られ、物価上昇率にも追いつかないという不満が多くありました。しかし、ここ数年の金融市場の多様化により、預金だけでなく、様々なファンドや上場投資信託(ETF)商品にも自由に投資できるようになりました。安定性を重視する投資家は、固定金利型の預金商品を選択し、元本を安全に守りながら利子収益を着実に積み重ねることができます。一方、もう少し積極的に資産を増やしたい若い会社員は、株式型ファンドやグローバル指数に連動する商品に投資することもあります。 退職時期が近づくにつれ、リスクの高い資産の比率を減らし、安全な債券型商品や混合型商品へポートフォリオを自然に調整することが重要です。実際の統計を見ると、年金型商品は一般的な投資商品と比較して、急落相場において下落幅を効果的に防ぎる傾向を示しています。例えば、株式市場が大きく揺れた際に、債券混合型商品に加入しておけば、資産全体が受ける衝撃を分散し、貴重な元本を守ることができます。金融会社のアプリケーションを開けば、自分の口座がどのように運用されているか、収益率が一目で分かるので、こまめに確認すべきです。自分でどの商品を選ぶべきか迷う場合は、専門家の相談に乗ったり、退職資産配分のガイドラインを参考にしたりするのも良い方法です。 💡 核心ポイント預金から様々なファンドまで、自分の投資性向に合った商品を選択し、収益性と安定性を同時に確保すべきです。 4. 個人投資用国債と安全資産の義務比率規定への完全な備え 国家が発行する安全な債券に直接投資したいと考える会社員が増加する傾向に合わせて、制度的な変化も継続的に進んでいます。最近の規定改正により、DC型退職年金とこの口座を通じて、個人投資用国債の10年物と20年物を購入できるようになりました。これは、国家が元本を保証しながらも長期投資に伴う追加利回りを提供するため、退職資金を堅実に守りたい人にとって非常に魅力的です。ただし、年金口座にお金を入れる際に無制限にできるわけではなく、詳細な購入限度額を正確に確認する必要があります。 安全資産を30%以上必ず満たさなければならない規定があるため、資産構成をどうすべきか悩む会社員も少なくありません。必ずしも退屈な預金だけを入れなければならないわけではなく、株式と債券が混ざった混合型商品を活用すれば、規定を守りながら収益も確保できます。例えば、株価指数連動商品と安全な債券が適切な比率で混ざった商品を選べば、規制を満たしつつ資産のバランスも取れます。金融市場の流れが変わるたびに、こうした資産配分戦略を柔軟に修正する人が、最終的に老後に笑えるのです。国家が保証する安全な国債と株式型資産を適切に組み合わせ、揺るぎない自分だけの資産の城を築いてみましょう。 💡 核心ポイント個人投資用国債の購入許可と安全資産の義務比率規定を理解し、バランスの取れた長期ポートフォリオを構築すべきです。 5. 急な資金が必要な際の注意点と中途解約の代わりに活用できる代替案 社会生活を送る中で、家を購入したり大きな病気をしたりして、突然まとまったお金が切実に必要になる瞬間が訪れるものです。そんな時にまず思い浮かぶのが、これまでコツコツと積み立ててきた退職年金口座ですが、安易に解約すると莫大な税金の負担に苦しむことになります。法律で定められた無住宅者の住宅購入や借家保証金の準備、あるいは介護治療が必要な特別な事由でない限り、中途解約は絶対に避けるべきです。もし単なる気まぐれや急な資金調達のために中途解約を実行すれば、これまで受けていた税額控除の恩恵をすべて返還しなければなりません。 さらに、その他所得課税という名目で高い税率の税金を追加で支払わなければならないため、損は軽微なものではないことを心に留めておくべきです。そのため、政府や金融機関では、急にお金が必要になった際に口座を解約する代わりに、法定事由に基づく中途払い出し制度を運営しています。会社の人事担当者や金融機関に関連書類を提出し、審査を通過すれば、口座を解約せずに必要な金額を引き出すことができます。今すぐお金が必要だからといって、貴重な老後資金を安易に崩せば、退職後の生活が深刻に困難になる可能性があります。困難な時期こそ、書類審査制度を詳しく調べ、専門家と相談して最も被害が少ない方向性を模索すべきです。 💡 核心ポイント急な資金が必要だからといって安易に中途解約すると税金の負担に苦しむため、法定事由に基づく中途払い出し制度を優先的に活用すべきです。 6. 成功した退職のための退職年金IRP活用最終チェック これまで見てきた内容を総合すると、この口座は単にお金を預ける貯金箱ではなく、生涯の頼れるパートナーのような役割を果たします。若い頃から毎月コツコツと金額を積み立て、税額控除の恩恵を受ける会社員とそうでない人の退職後の生活は、天と地ほどの違いがあります。転職するたびに退職金を日常生活費に使わず、口座にコツコツと積み立てておく習慣が、未来の豊かさを決定づけます。今後、経済状況がどのように変化しても、揺るぎない自分だけの原則を立て、定期的に口座の状態を確認する姿勢が必要です。 退職は誰もが迎える未来ですが、その未来をどう準備するかは、まさに今この瞬間に下す選択に掛かっています。今日からすぐに自分の金融会社のアプリケーションを開き、毎月引き出される自動振替金額と現在保有している商品を確認してみてください。不足している部分があれば、税額控除の限度額まで納付額を増やし、収益率が低い商品は果断に交換する決断力を発揮すべきです。10年後、20年後に笑って退職後の第二の幕を楽しむ自分の姿を想像しながら、今すぐ小さな実践を始めてみてください。賢い会社員にとっての最も強力な武器であるこの口座と共に、確実で幸せな老後を堂々と完成させていくことを心から応援します。 💡 核心ポイント継続的な納付と定期的なポートフォリオチェックを通じて、安定した豊かな退職後の生活を徹底的に準備すべきです。 よくある質問 この口座は会社員しか作れないのですか? 過去には会社員や所得がある人しか加入できませんでしたが、現在は所得がない方やフリーランサーの方も誰でも自由に開設できます。 年末調整の税額控除限度額はどれくらいですか? 年金貯蓄口座と合算して、年間最大900万ウォンまでの納付金額の一定割合を税額控除の形で還付金として受け取れます。 中途解約するとどのような不利な点がありますか? これまで受けた税額控除の恩恵をすべて返還する必要があり、高い税率のその他所得課税が課されるため、可能な限り解約を避けるべきです。 退職後、お金はどうやって受け取れますか? 満50歳以上で加入期間10年以上を満たせば、一時金または年金形式で分割して受け取ることができ、年金受給時には減税の恩恵が与えられます。 … Read more

個人年金の準備が不可欠な理由、国民年金の枯渇に備える老後設計の方法

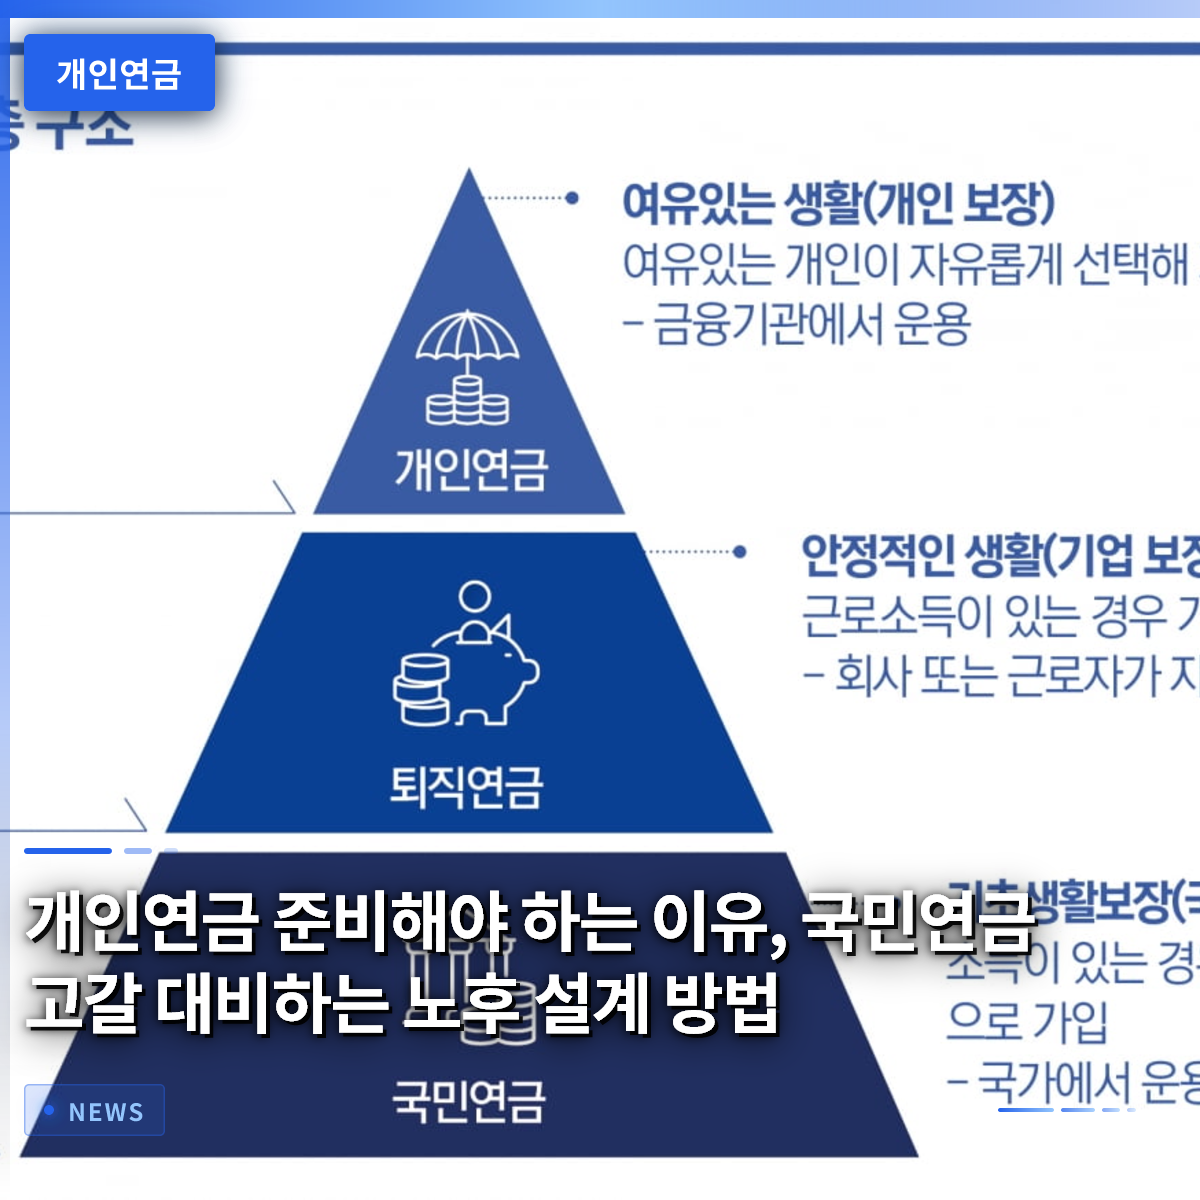
国民年金だけに頼って老後を甘く見ていると、いざ定年退職の時期に深刻な生活費不足の問題に直面することになります。そのため、今すぐ個人年金の準備を始める必要があります。最近では、若年層から退職を控えた40代・50代まで、公的年金の財政安定性に対して深い不信感を示しています。実際、子供が毎月数百万円もの小遣いを送ってくれるという状況は現実ではほとんど起こらないため、自ら生存のためのセーフティネットを構築しなければなりません。かつては国家が老後を完全に責任を負ってくれるという信頼がありましたが、現在はそうした構造が大きく揺らいでいるのが実情です。したがって、私たちは年金ピラミッドの最後のピースであり、最も確実な武器である個人年金を積極的に活用すべきです。この記事では、なぜ今個人年金に加入すべきか、そしてどのようにポートフォリオを組むべきかを具体的に 살펴見ます。 = 個人年金の準備が不可欠な理由、国民年金の枯渇に備える老後設計の方法 1. 公的年金の限界と個人年金の必要性 1. 公的年金の限界と個人年金の必要性 毎月誠実に納付している国民年金だけでは、退職後の生活を完璧に支えることが徐々に困難になっています。経済専門家たちは、少子高齢化が深刻化するにつれ、基金の枯渇時期がどんどん早まっているという警告を絶えず発信しています。子供世代に扶養を期待することは経済的な現実から見てほぼ不可能に近いので、完全に自分自身の力で老後資金を貯めなければなりません。もし準備なしで退職を迎えれば、社会安全網が機能せず、過酷な生存競争に追い込まれる可能性があります。こうした不安定な状況を打開するため、毎月一定額を貯蓄する私的年金制度が不可欠です。国家制度が揺らぐとき、私を守ってくれる唯一の盾は、結局自分の名義で加入した貯蓄商品しかありません。 国民年金の所得代替率が継続的に低下する傾向にあるため、不足する生活費を補う手段が切実に求められています。退職後、最低限の品位を保ちながら生活するためには、想像以上に多くの資金が必要であることを銘記すべきです。会社員のキムさんは最近、退職シミュレーションを行い、驚きの結果に直面し、すぐに年金商品の追加拠出を開始しました。このように、他人の手を借りず、自分の手で直接老後を設計する姿勢が、かつてなく重要な時期にあります。不確実な未来をただ恐れるのではなく、今すぐ実行可能な貯蓄計画を立てなければなりません。 💡 核心ポイント公的年金制度の財政不安定さが大きくなるにつれ、自ら老後を守るための私的年金への加入が必須となりました。 2. 年金3層ピラミッドの構造と隠れた税金の罠 2. 年金3層ピラミッドの構造と隠れた税金の罠 多くの人が、国民年金、退職年金、そして個人年金を合わせていわゆる3層年金ピラミッドを堅固に積み上げたことを誇りにしています。しかし、実際に退職後に年金の受給を開始し、口座に入金される金額を見ると、大きく驚くケースが非常に多いです。設計段階でよく目にする予想受給額は、ほとんどが税金が一切控除されていない税引前基準の金額だからです。実際、各段階の年金を受給する際には、所得税や年金所得税など様々な名目の税金が課され、実受給額が減ります。こうした税制構造を事前に正確に把握していないと、退職後の想定生活費計画が完全に崩れる可能性があります。 例えば、退職金を年金形式で受け取ったり、個人年金貯蓄に加入して税額控除を受けた金額は、後に受給する際に課税対象となります。総合所得の課税対象に含まれるかどうかによって、税金の弾丸(高額な税金)を浴びる可能性もあるため、専門家の助言を求めるのが 좋습니다。老後設計は、単に多く貯めることだけでなく、どれだけ賢く税金を減らせるかが全体の収益率を左右します。したがって、商品を選ぶ段階から、税制優遇の規模と後に発生する税負担まで、細かく検討する知恵が必要です。表面に出ている数字だけを信じるのではなく、実際に自分の口座に入る税引後金額を基準に徹底的に備えるべきです。 💡 核心ポイント堅固に積み上げた年金ピラミッドであっても、受給時に発生する税金を計算しなければ、実際の生活費が大きく不足します。 3. 節税効果を最大化する年金貯蓄の活用方法 3. 節税効果を最大化する年金貯蓄の活用方法 会社員や自営業者にとって、年金貯蓄商品は毎年確定申告時に大幅な税額控除をもたらす、ありがたい資産形成手段です。拠出金額に応じて一定の割合が還付されるため、合法的に税金を節約する最も確実な方法の一つです。最近では、証券会社が投資家の利便性を高めるため、様々な節税型金融商品を大幅に増やしています。若い会社員のパクさんは、毎年確定申告の還付金をそのまま年金口座に再投資し、他人より早く資産を増やしています。このように、税制優遇を賢く活用しながら、同時に将来の老後資金も確保するという一石二鳥の効果を得ることができます。 ただし、年金貯蓄商品を中途解約した場合、これまで受けていた税制優遇を返還しなければならないという不利益が生じる可能性があります。したがって、すぐに使わない余剰資金を中心に、毎月コツコツと拠出する長期的な視点でのアプローチが非常に重要です。市場にある様々な証券会社のプラットフォームを活用すれば、自分の投資傾向に合わせてファンドや上場投資信託(ETF)に直接投資することもできます。元本保証を追求して安定した利子を受け取るか、それとも積極的な投資を並行するかは、本人の選択に委ねられています。徹底した計画に基づき、税制優遇と投資収益を同時に手に入れれば、退職後の生活はより豊かになるでしょう。 💡 核心ポイント年金貯蓄は毎年貴重な税額控除の恩恵を受けられ、長期的な資産形成を助ける最高の節税商品です。 4. 安全かつ確実な資産管理のためのポートフォリオ戦略 物価上昇率が急騰し、経済環境が急変するニューノーマル時代には、年金資産をどう運用するかが生存を左右します。毎月無計画に一定額を積み立てるだけでは不十分で、グローバルな経済の流れに合わせた定期的な資産配分が必要です。最近の金融市場では、資産保管専門企業との提携を通じて、貴重品や実物資産を安全に守るサービスも登場しました。このように、様々な金融機関が退職顧客向けのプレミアム資産管理体制を次々と導入しています。退職専門ブログを見れば、毎月一定額を積立投資するポートフォリオの共有記事が大きな人気を博しています。 投資型商品に加入する際は、株式と債券の比率を自分の年齢とリスク許容度に合わせ、適切に調整する必要があります。退職時期が近づくにつれ、安全資産の比率を段階的に高め、資産の元本を守る戦略が安全です。逆に、まだ若い世代であれば、やや攻撃的な投資商品を混ぜて物価上昇に備える方が有利です。専門家は、資産を一つ所に集中させず、複数の籠に分けて入れる分散投資の原則を常に強調しています。毎月継続的なリバランスのプロセスを経れば、市場がどのように揺れ動いても、揺るぎない老後資産を完成させることができます。 💡 核心ポイント急変する経済状況の中で成功した老後を送るためには、定期的な資産配分と徹底した分散投資が不可欠です。 5. 国民年金の予想受給額照会と不足分の計算 自分の正確な老後準備状況を点検するには、まず国民デジタルサービスなどを通じて予想受給額を正確に照会する必要があります。ポータルサイトや関連公団のホームページを訪れれば、数回の本人確認だけで自分が受け取る予定の金額を簡単に知ることができます。この過程では、将来の所得変化や物価上昇率、そして全加入者の平均所得水準などが複合的に反映されます。照会を終えた後、予想より受給額が非常に少ない場合は、すぐに不足している金額を算出しなければなりません。通常、退職後に必要な最低生活費から公的年金の予想額を引いた残りが、まさに私たちが個人年金で埋めるべき目標金額です。 主婦のイさんは最近、国民年金の予想受給額を照会し、予想外に少ない金額に衝撃を受け、不足部分を個人年金で補うことを決意しました。このように、漠然とした不安に震えるのではなく、数字で明確に自分の現実を直視することが、問題解決の第一歩です。不足する生活費がいくらであるかを具体的に把握することで、毎月いくら貯蓄すべきかという正確な目標が設定されます。毎年告示される経済指標によって予想受給額は少しずつ変わる可能性があるため、定期的に照会する習慣をつけるのが 좋습니다。自分の現在地を客観的に点検する小さな行動が、快適で余裕のある老後を作る魔法の鍵となります。 💡 核心ポイント国民年金の予想受給額を定期的に照会し、不足する生活費を計算することで、正確な個人年金の目標を立てることができます。 6. 未来を変える小さな習慣、今日から始める年金設計 老後準備は、いつ始めるかが成功と失敗を分ける最も決定的な要因であり、今すぐ始めるのが最も賢明です。時間が経つにつれ複利効果が強力に作用するため、1年でも早く加入した人がはるかに有利です。退職という巨大な山を登るためには、今日実践する小さな貯蓄習慣が、何よりも頼もしい登山装備となります。社会人経験の浅い人であれば、少額でも負担のない金額で年金口座を作ることからが、偉大な第一歩です。未来の私が過去の私に最も感謝する瞬間は、まさに今日果敢に年金加入を決心したその瞬間でしょう。 政府の年金改革議論や金融市場の変化に耳を傾けつつ、結局自分の人生を守る主体は自分自身であることを忘れないでください。途方もなく恐ろしく感じられていた退職後の生活も、具体的な計画と継続的な実践が加われば、十分に美しいものになることができます。今日すぐにスマートフォンアプリを開いたり、メインバンクを訪れたりして、自分に合った個人年金商品を丁寧に比較検討してください。小さな決意 하나가、後日子供に手を伸ばさず、堂々とした品位のある老後を贈ってくれるでしょう。あなたの輝かしい退職を応援し、今すぐ行動に移して、生涯枯れない資産の泉を掘り当てていただきたいと思います。 💡 核心ポイント老後準備は先延ばしにするほど損をするため、今日すぐに少額でも年金貯蓄を開始するのが最も確実な退職戦略です。 よくある質問 個人年金はいつから加入するのが最も有利ですか? 社会に第一歩を踏み出した瞬間から、1ウォンでも早く始めることが、複利効果を最大化する最善の方法です。 年金貯蓄商品を中途解約するとどのような不利益がありますか? これまで確定申告を通じて受けていた税額控除の恩恵をすべて返還しなければならないため、できるだけ長期保持するのが 좋습니다。 … Read more

退職年金IRP口座の節税から運用戦略まで、完全ガイド

退職年金IRP口座は、会社員であれば誰もが加入すべき必須の節税口座ですが、実際にどう活用すればよいかわからず放置しているケースが非常に多いです。退職金を必ずこの口座で受領しないと、莫大な税金を払うことになり、年末調整で相当な金額の還付金を受け取れます。以前作成した口座を安易に解約してしまい、数十万円の税金を返還させられた事例は身近でもよく見られます。この記事では、税額控除のメリットを最大限に引き上げる方法と、資産を安全に増やす具体的な策を詳しく解説します。会社員が最も関心を持つ運用商品の選び方のコツから、中途解約時の不利益までをすべて整理しました。これから、この口座をどう活用すれば自分の資産を守り、確かな未来を準備できるのかを一つずつ確認していきましょう。 = 退職年金IRP口座の節税から運用戦略まで、完全ガイド 1. 退職年金IRP口座、なぜ必ず作らなければならないのか? 1. 退職年金IRP口座、なぜ必ず作らなければならないのか? 退職年金IRP口座とは、転職や退職時に受け取る貴重な退職金を一箇所に集め、自分で管理できる特別な金融スペースです。多くの人が転職時に、退職金を通常の銀行口座で現金化して使ってしまうことで、多額の税金を支払うというミスをしてしまいます。しかし、この口座に退職金を振り替えると、税金をすぐに支払うことなく、老後に年金として受け取るまで課税を先延ばしできる「課税繰延べ」の恩恵を受けられます。税金をすぐに払わず、そのお金までそのまま運用できるため、複利効果を最大化する決定的な差を生み出します。実際、転職時に退職金をそのまま受け取ってしまい、数十万円以上の税金を失い、後から後悔している会社員を珍しくありません。したがって、転職や退職時には、必ずこの口座を先に開設し、安全に退職金を受け取ることで損失を避けることができます。 この口座は、単に退職金を保管する倉庫以上の役割を果たし、 давно会社員にとっての必須の節税ツールとして定着しています。毎月または毎年、余剰資金を自発的に拠出すると、年末調整時に税額控除のメリットも得られ、一石二鳥の効果があります。年金貯蓄口座と合算して、毎年拠出する金額に応じて一定割合の税金が還付されるため、毎年年初になると多くの会社員が追加拠出を急いでいます。家賃や敷金などのやむを得ない事情がない限り、老後のためにこのお金を最後まで維持することが賢い資産運用の秘訣です。同僚が年末調整で多額の還付金を受け取ったと自慢しているのを羨むだけでなく、自分もこの口座を積極的に活用すべきです。今すぐ自分の名義の口座が正しく開設されているか確認し、少額でも 꾸준히拠出する習慣をつけましょう。 💡 核心ポイント退職年金IRP口座は、退職金の課税繰延べと年末調整の税額控除を同時に享受できる、必須の老後準備ツールです。 2. 2026年基準の税額控除限度額と最大化戦略 2. 2026年基準の税額控除限度額と最大化戦略 2026年現在、IRP口座を通じて受けられる税額控除の限度額は、年金貯蓄口座と合算して年間最大900万ウォンまで適用されます。総給与が550万ウォン以下の会社員であれば、拠出額の16.5%が還付され、それ以上の場合は13.2%が還付されるため、節税効果は非常に大きいです。例えば、毎年900万ウォンを満額拠出すれば、最高税率基準で最大148万5千ウォンという驚くべき金額を年末調整で現金として受け取れます。毎月75万ウォンずつコツコツ貯金するつもりで自動振替を設定しておけば、まとまったお金を貯めつつ、税金の負担を避けるという一石二鳥の成果を上げられます。普段から税金に関心があった金さんは、昨年はこの限度額に達せず還付金が少なかったことに気づき、今年は毎月一定額を厳格に拠出しています。 このような税制優遇を完全に享受するためには、自分の年間所得水準と既存の年金貯蓄商品の拠出額を事前に計算する知恵が必要です。年金貯蓄にすでに400万ウォンを入れている場合、IRP口座には残り500万ウォンを埋めることで、法律で定められた最大限度額である900万ウォンを正確に達成できます。時折、この限度額を超えて無闇に資金を入れるケースがありますが、超過拠出金は税額控除の対象から除外されるため、資金運用に支障をきたす可能性があります。ただし、超過拠出金は翌年に繰り越して税額控除を申請したり、後で引き出す際に税金を払わない元本として認めたりすることができます。したがって、自分の資金状況と年末調整の予想還付額を慎重に検討した上で、最適な拠出額を設定することが最も重要です。毎年秋が過ぎる前に、事前に拠出履歴を確認し、不足分を埋める賢い会社員になりましょう。 💡 核心ポイント年金貯蓄と合算して最大900万ウォンまで拠出すれば、最大148万5千ウォンの税額控除メリットを完全に享受できます。 3. 預金から上場指数ファンドまで、賢い資産運用方法 3. 預金から上場指数ファンドまで、賢い資産運用方法 IRP口座を開設した後に資金を放置しておくと、元本だけが積み上がり、物価上昇率に追いつけず、実質的な資産価値が低下してしまいます。金融会社のアプリにアクセスすると、安定した銀行預金商品から、様々なリスク資産であるファンドや上場指数ファンド(ETF)まで、好みに合った商品を自分で選べます。特に最近の制度改正により、個人投資用国債の購入が可能となり、長期投資家により堅牢で安全な選択肢が与えられました。会社員李さんは、最初は複雑だという理由で元本保証商品のみを選んでいましたが、専門家のアドバイスを受けて株価指数に連動する商品を一部混ぜ、ポートフォリオを多様化しました。投資傾向が保守的であれば、元本が保証される安全資産を一定割合以上維持しつつ、収益率を高める戦略を並行して進めるのが 좋습니다。 安全資産とリスク資産の比率を適切に調整することは、退職年金の運用において失敗しない最も核心的な鉄則です。関連規定に従い、総積立金の一定割合以上は必ず安全資産で埋めなければならないため、債券混合型商品や国債を積極的に活用するのが有利です。毎月株式市場の短期的な変動に一喜一憂するのではなく、長期的な視点から右肩上がりのグローバル指数商品に定額投資する方法が安全です。実際、過去のデータを見ると、感情に流されて頻繁に売買するよりも、忍耐強く優良商品をコツコツ集めていった人々の最終収益率がはるかに高かったことがわかります。忙しい日常で直接商品を選ぶのが難しい場合は、金融会社が提供するロボアドバイザーや専門家推奨ポートフォリオサービスを参考にするのも良い代替案です。大切な老後資金がどこに投資されているかを四半期ごとに一度ずつ点検し、市場状況に合わせて少しずつ修正していく努力が必要です。 💡 核心ポイント安全資産とリスク資産の比率をバランスよく調整し、預金だけでなく国債や株価指数商品を活用して収益率を高めるべきです。 4. 中途解約すると大損する理由と対処法 IRP口座は老後資金という趣旨に合わせて税制優遇が与えられるため、途中で解約すると莫大な経済的な不利益が生じます。これまで受けてきたすべての税額控除メリットを返還しなければならないだけでなく、運用収益についても「その他所得」として高い税金を課されることになります。会社員朴さんは、突然多額の現金が必要になったという理由で、数年かけて積み立ててきた口座を丸ごと解約してしまい、数百万ウォンを超える税金の負担に遭い、激しく後悔しました。税金を安くしてくれるかのように誘惑しておきながら、国が回収する時は容赦がないことを身をもって痛感した苦い経験でした。直ちに現金が必要であっても、口座を完全に消す解約スタンプは、資産を守る近道として、できるだけ押さないことです。 もし住宅を購入したり、敷金を用意したり、あるいは本人や家族が大病を患って治療費が緊急に必要だったりと、法律で定められた特別な事由に該当し、証明書類を徹底して揃えて審査を通過すれば、口座を解約せずに積立金の一部を引き出して使うことができます。すべての状況で引き出しが可能ではないため、会社の人事担当者や金融機関の窓口を通じて、事前に要件を慎重に確認するプロセスが不可欠です。それでも難しい場合は、口座全体を解約するのではなく、一時的に拠出を停止する「拠出停止制度」を利用したり、担保融資を探したりする方がはるかに賢明です。老後のために心血を注いで築き上げた塔を、些細な危機のために一夜にして崩す愚かな選択は絶対に避けるべきです。自分の口座に積み上がったお金は、遠い未来の自分のために残しておくという気持ちで、黙々と耐える強靭さが求められます。 💡 核心ポイント中途解約時には、これまで受けた税額控除額と収益に対する税金がすべて追徴課税されるため、特別な法定事由がない限り、解約ではなく引き出しや融資を検討すべきです。 5. 転職と退職時のIRP口座活用ノウハウ 会社を移る場合や退職を控えている会社員にとって、IRP口座は選択ではなく、生存のための必須の関門であり、宝の山のような存在です。転職時に会社が支払う退職金を通常の個人口座で受け取ると、瞬く間に税金で蒸発してしまうため、必ず自分の名義の口座に直接振り替える必要があります。新しい職場に入っても、以前受け取った退職金と新たに積み上がる退職年金を一つの口座で統合管理すれば、資金の流れを一目で把握しやすくなります。退職金を税金を引かれることなく完全に振り替えた後、退職時点まで長く運用すれば、複利効果が最大化され、老後資金が雪だるま式に膨らむ奇跡を経験できます。名誉退職や希望退職で多額の賞金を受け取る場合も、この口座を活用すれば退職所得税を大幅に減らし、節税効果を最大化できます。 退職後、年金を受給する時点においても、この口座をどのように引き出すかによって、税金の負担は天と地ほど異なります。一度にまとまった現金として引き出すよりも、毎月一定の年金形式で分割して受け取ると、年金所得税率が適用され、はるかに税金を節約できます。10年以上長く分割して受け取る方式を選択すると、国家が長期年金受給を奨励するため、税金を破格に減額してくれるため、実質所得が増えます。退職専門の資産管理士は、退職金を受け取る際に最低10年以上の期間を設定し、毎月生活費のように引き出す戦略を強く推奨しています。退職後の人生は思っているより長く、出費が多い場所も多いので、税金を節約しながら安定したキャッシュフローを作る能力が最も重要です。転職と退職という人生の大きな転換点に直面した時、この口座をどれだけ賢く扱うかが、老後の豊かさを決定づけます。 💡 核心ポイント転職や退職時には必ず退職金をIRP口座に移し、退職後は10年以上分割して年金として受給することで、最も大きく税金を節約できます。 6. 成功した老後のための最後のアドバイスと実践計画 退職年金IRP口座は、短期間で幸運を頼りに大金を稼ぐ投機的な手段ではなく、一生共にする頼もしい老後のパートナーです。毎年変わる税制優遇と金融商品の变化を定期的に確認し、自分の口座の収益率を随時点検する勤勉さが成功の鍵です。周りの人が無闇に加入したからといって、自分もそれに倣うだけで終わらせず、自分の所得水準と退職時期を考慮したオーダーメイドの戦略を立てる必要があります。今は月々の拠出金が負担に感じられるかもしれませんが、少額でも毎月コツコツ積み立てる習慣が、10年後や20年後の人生を完全に変えます。今日、帰りの道でスマホアプリを開いて、自分の口座の残高と運用商品を確認し、不足している部分を埋める小さな実践から始めてみてください。 今後、韓国は超高齢化社会に突入し、自分で老後を準備する能力の重要性が、かつてないほど強調される時代を迎えています。国家が提供する基本的な年金だけでは、余裕のある退職生活は期待し難いため、会社員自身がIRPのような制度を積極的に活用しなければなりません。長期的な下降相場や経済危機が訪れても、動じずに原則を守り、優良資産を集めていけば、最終的には笑顔で退職を迎えることができます。複雑で難しいという言い訳をして、この貴重な節税口座を放置しておくと、その損失はすべて未来の自分自身に返ってきます。今この瞬間にも時間は流れており、老後準備を始めるのに最も早い時はまさに今日であることを心に留めておきましょう。慎重な情報収集と賢い資産運用を基盤に、豊かで安定した老後に向かって堂々と第一歩を踏み出すことを心から応援します。 💡 核心ポイントIRP口座は一生共にする老後のパートナーであるため、今日から継続的な拠出と徹底的な資産点検を通じて、安定した退職を準備すべきです。 よくある質問 IRP口座は会社員でないと作れないのですか? 以前は収入のある会社員や自営業者のみが加入可能でしたが、現在は収入のない主婦やフリーランサーなど、韓国の国民であれば誰でも自由に開設できます。ただし、税額控除のメリットは、実際の総合所得や給与所得が発生する場合にのみ適用されるため、加入目的に応じて確認が必要です。 年金貯蓄とIRPを同時に持っていた場合、限度額はどのようになりますか? 年金貯蓄口座とIRP口座は、税額控除の限度額を相互に共有しています。両口座を合算して年間合計900万ウォンまで拠出可能であり、この限度額内で拠出した金額について、所得区分別に13.2%または16.5%の税額控除を受けられます。 IRP口座で直接株式投資をすることはできますか? IRP口座で国内上場株式を直接購入することは、関連規定により不可能です。しかし、株式市場の流れをそのまま追う様々な上場指数ファンドや株式型ファンド商品を選択することで、間接的に株式市場に投資する効果を得ることができます。 … Read more

退職年金IRP口座を解約する前に必ず知っておくべき「税金爆弾」を回避する方法

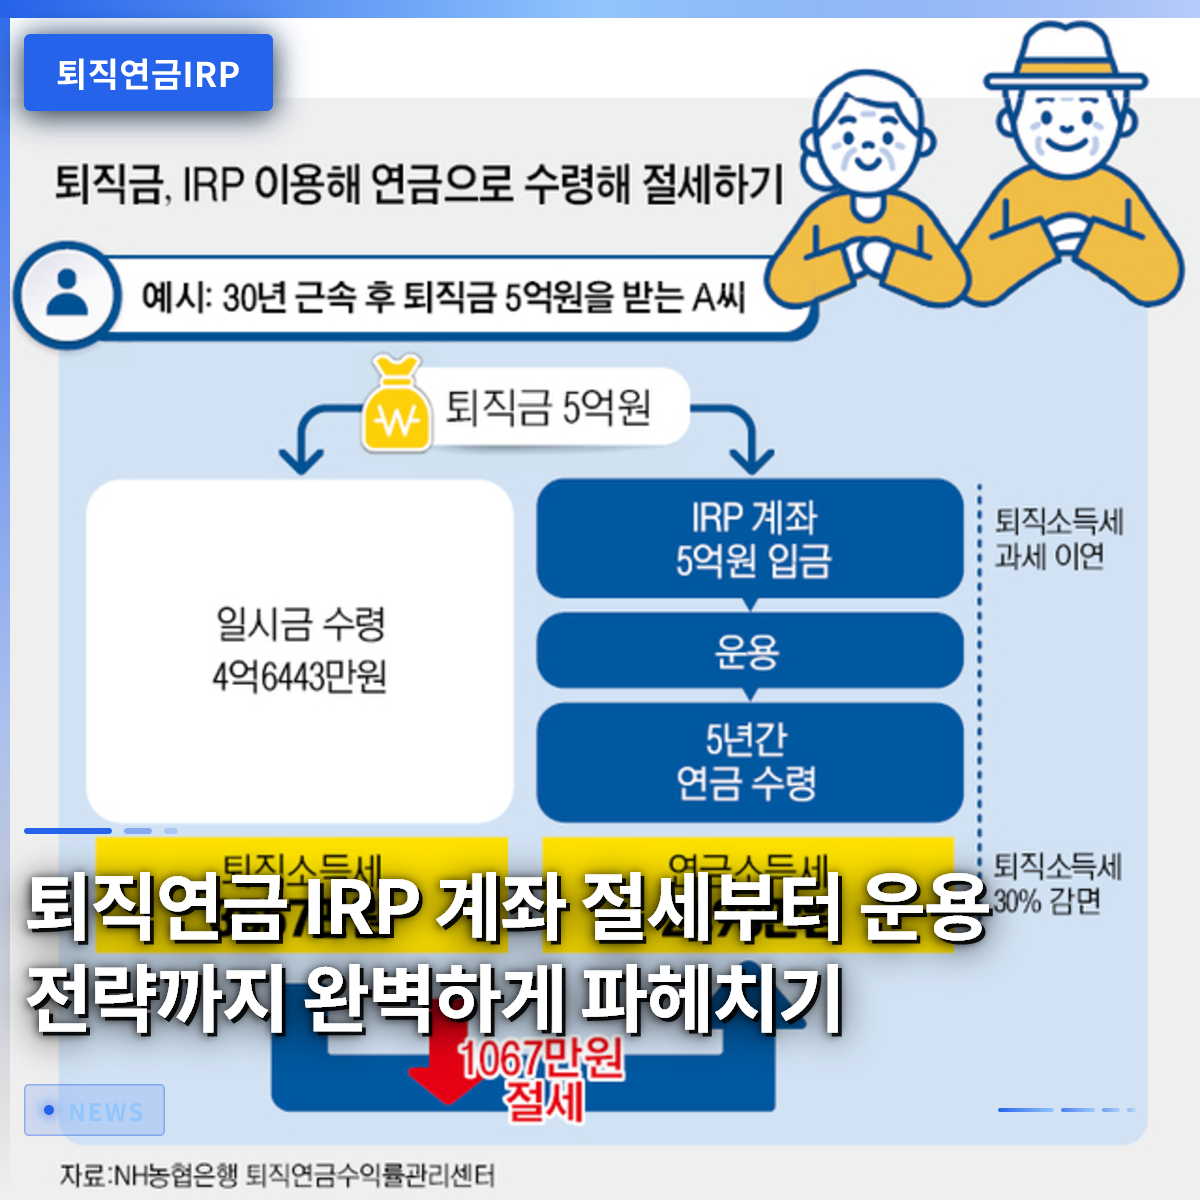
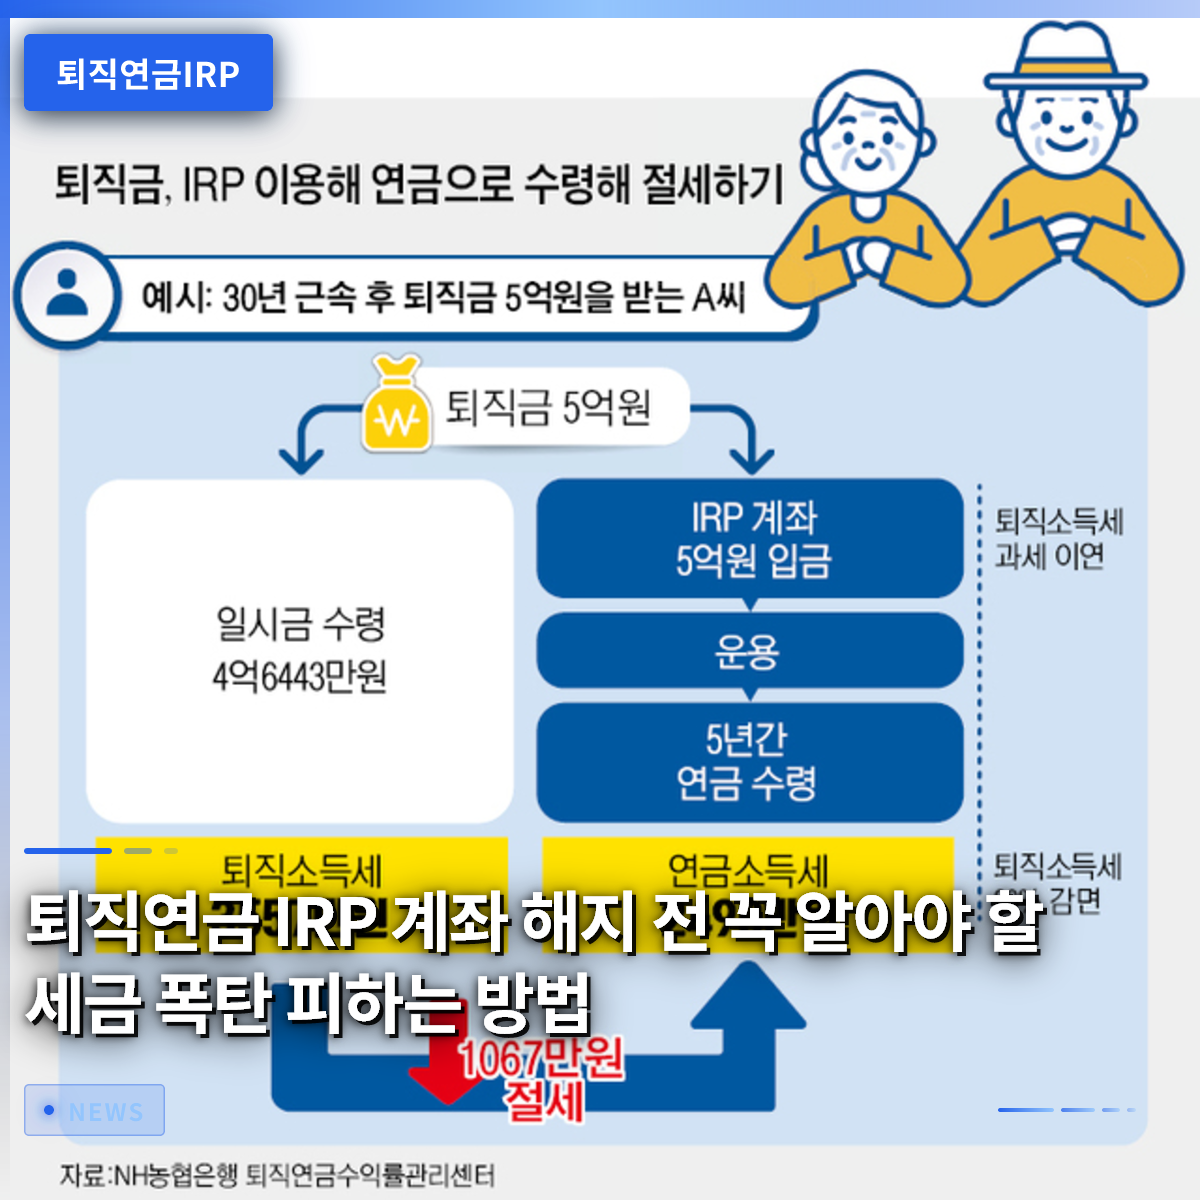
退職年金IRP口座を安易に解約してしまい、予想もしなかった数百万円の税金を課せられて、悔やんでも悔やみきれないというサラリーマンが非常に多くいます。転職や退職時に受け取った貴重な退職金をまとめて自分で運用するこの制度は、上手に活用すれば驚くべき節税の武器になりますが、安易に資金を引き出せば、これまで温存してきた税金を一度に吐き出すことになります。実際、過去数年間にわたり、まとまった資金が必要という理由で中途解約を行い、莫大な金銭的損失を被った加入者が数多くいます。本記事では、税金爆弾を賢く回避し、老後資金を守るための核心となる方法を徹底的に掘り下げていきます。この記事を読み終えることで、あなたの大切な資産を守る確かな知恵を得られるでしょう。 = 退職年金IRP口座を解約する前に必ず知っておくべき「税金爆弾」を回避する方法 1. 退職金を必ずIRPで受け取るべき理由 1. 退職金を必ずIRPで受け取るべき理由 転職や定年退職時に会社が支払う退職金は、必ず個人型退職年金(IRP)口座に振替受取することでしか税金を節約できません。もしこのプロセスを経ずに普通預金口座に直接受け取ると、退職所得税がすぐに差し引かれ、残りの金額しか手に入らなくなります。しかし、口座に振替すれば、税金をその場で払わずに後回しにできる課税繰延べの恩恵を受けられます。繰延べられた税金は口座内にそのまま残っており、双子のように増えていく複利効果を生み出すため、最終的な受取額に大きな差が出ます。税金が軽減される効果だけでなく、老後資金が強制分離されて守られるため、未来のための確かな盾となります。したがって、会社担当者から連絡が来ても慌てず、自分の名義の口座番号を正確に伝えることが第一歩です。 転職や定年退職を控えたサラリーマンであれば、普通口座ではなく専用口座で退職金を受け取る方が経済的に有利です。すぐに税金を払わず、そのお金を再び運用できるため、資産の増殖に大きく貢献します。 💡 核心ポイント退職金は必ずIRP口座で受け取ることで、課税繰延べの恩恵を通じて税金爆弾を回避し、資産を増やせます。 2. 解約時に発生する恐ろしい「税金爆弾」の真実 2. 解約時に発生する恐ろしい「税金爆弾」の真実 急いで資金が必要という理由で口座を中途解約すると、国に支払うべき税金の種類が一瞬で膨れ上がります。口座に預けていた間は税金を繰延べてくれましたが、解約した瞬間にこれまで享受していたすべての税制優遇が水泡に帰すかのように消えてしまいます。特に退職所得税だけでなく、これまで直接納付して税額控除を受けていた金額や、それによって増えた収益まで雑所得としてまとめられ、16.5パーセントに達する税金を課せられます。ソウルに住むサラリーマンのキムさんは、まとまった資金が必要で専用口座を全額解約したところ、年末調整で受け取っていた還付金をすべて吐き出し、むしろ数百万円を追加で支払わなければならなかったと胸を打ちました。このような不測の事態を防ぐためには、本当に避けることのできない法定事由がない限り、口座解約という行動は絶対に控えるべきです。 まとまった資金が急だとはいえ、口座を無計画に解約すると税金爆弾を浴び、元本まで大きく減るという惨事が起きます。年末調整の恩恵まですべて吐き出すことになるため、解約を決断する前に必ず税務専門家と相談することが望ましいです。 💡 核心ポイントIRP口座を中途解約すると課税繰延べの恩恵が消え、高い税率の雑所得税が課されるため注意が必要です。 3. 法定事由に基づく中途出金の要件と限界 3. 法定事由に基づく中途出金の要件と限界 住宅の購入や家族の重病による治療費の緊急必要性など、法律で定められた特別な事由があれば、中途出金を申請できます。しかし、法定事由に該当한다고しても、誰でも書類を提出すればすぐに資金を受け取れるわけではなく、厳格な審査プロセスを経る必要があります。会社を通じて行う中間精算と金融機関を通じて行う中途出金は、法的に明確に異なる概念であるため、混同してはいけません。関連書類を完璧に揃えて提出しても、金融機関の厳格な審査で却下されるケースは想像以上に頻繁に発生します。したがって、出金を検討している場合は、事前に会社担当者と該当金融機関に直接連絡し、資格要件を慎重に検討する必要があります。 法定事由を満たしていても、書類審査が厳格なため、必ず出金可能だと信じてしまうと痛い目を見ます。中間精算と中途出金の違いを正確に理解し、関連機関に事前に確認する知恵が必要です。 💡 核心ポイントIRPの中途出金は、法定事由と厳格な書類審査の両方を通過して初めて可能となるため、事前に慎重に確認すべきです。 4. 安全な資産運用で収益率を高める 元本を守るだけの消極的な運用から脱却し、適切なリスク分散戦略を立てることで、物価上昇率に打ち勝ち、老後資金を十分に増やせます。最近の金融市場の統計を見ると、年金型商品は一般商品と比較して最大損失率を効果的に低減させつつも、安定したパフォーマンスを記録しています。例えば、安全資産の比率規制を満たす混合型商品や優良債券型商品を適切に組み合わせてポートフォリオを構築すれば、下落相場での衝撃を軽減できます。無条件にリスクの高い株式型資産に全振りするのではなく、自分の投資性向に合わせて専門家と相談しながら定期的に資産を確認することが望ましいです。毎月コツコツと拠出する金額をどの商品に充てるかによって、定年時に手元に入るまとまった資金の規模が全く変わります。 収益率を高めつつリスクを管理するには、多様な商品を組み合わせ、バランスの取れたポートフォリオを作成することが重要です。短期的な市場の急落に動揺せず、長期的な視点で資産を運用することで、成功した定年生活を迎えることができます。 💡 核心ポイント徹底したリスク分散とバランスの取れたポートフォリオ構築を通じて、短期的な下落相場に備え、長期的な収益率を最大化すべきです。 5. 税額控除限度額の最大化で年末調整の還付金を確保する 毎年、年末調整のシーズンになるとサラリーマンの最大の関心事は間違いなく税金の還付であり、専用口座はそのための必須アイテムです。年金貯蓄口座と金額を合算して、年間最大900万ウォンまで拠出でき、これにより莫大な金額の税額控除を受けられます。社会人初期や若年層の場合は控除率がさらに高く適用されるため、毎月少しずつでもコツコツと拠出する習慣をつけることが得策です。サラリーマンのパクさんは、毎年年末調整のたびに数十万ウォンずつ支払っていた過去とは異なり、専用口座の拠出額を埋めた後は、むしろ毎年手厚い還付金を受け取っています。こうして還付された還付金を再び再投資の原資として活用すれば、資産が雪だるま式に増えるという驚くべき体験ができます。 所得控除と税額控除の恩恵を最大限に受けるためには、毎年の拠出限度額を満額まで埋める戦略が必要です。年末調整で毎回損をしていたサラリーマンであれば、この口座を積極的に活用することで税金負担を大幅に軽減できます。 💡 核心ポイント年間拠出限度額と税額控除の恩恵を積極的に活用すれば、年末調整の還付金を最大化し、老後資金も同時に準備できます。 6. 55歳以降の年金受取で節税効果を完成させる 口座にコツコツと積み立ててきた貴重な資産は、満55歳以降から一時金ではなく年金形式で分割して受け取ることで、真の節税が完成します。一度に資金を引き出せば高い税率の税金を払わなければなりませんが、年金として分割して受け取れば、退職所得税を30パーセントから50パーセントまで減免してくれます。定年退職後に固定的な収入が途絶えた状況で、毎月口座に入ってくる年金は、老後生活の最も確かな支えであり、生命線となります。政府でも長期的な加入を促すため、年金受取期間が長くなるほど税金をさらに減免する様々な制度を整えています。したがって、定年退職の時期が近づいても、すぐにまとまった資金が必要でなければ、年金受取方式を選択して税金負担を最小限に抑えるべきです。 定年退職後の生活をゆとりあるものにするためには、一時金受取よりも年金受取方式を選択することが賢明な選択です。長期間にわたって分割して受け取るほど税金が大幅に減るため、実質的な収入が増える恩恵を受けることができます。 💡 核心ポイント55歳以降、退職金を年金形式で分割して受取れば、退職所得税を大幅に減免され、老後資産を安全に守ることができます。 よくある質問 IRP口座を解約すると、いくら税金を払わなければなりませんか? 口座を中途解約すると、税額控除を受けていた元本と運用収益に対して16.5パーセントの雑所得税が課されます。 退職金を普通預金口座で受け取るとどうなりますか? 退職所得税がすぐに源泉徴収されて入金されるため、課税繰延べの恩恵を受けられず、金銭的損失が大きくなります。 55歳以前にどうしても資金を使わなければならない場合はどうすればいいですか? 無住宅者の住宅購入や、本人および家族の6ヶ月以上の治療費など、法定事由がある場合のみ中途出金が可能です。 年末調整の税額控除限度額はどれくらいですか? 年金貯蓄口座と合算して、年間最大900万ウォンまで拠出し、税額控除の恩恵を受けられます。 =

歌手イ・チャンミン 年齢・結婚・楽曲・作曲 2AM 無名伝説 ビンジゲ 総まとめ

歌手イ・チャンミンは、2008年にグループ2AMのメインボーカルとしてデビューして以来、OMMEでの活動やソロ歌手、そして作曲家として多彩な足跡を残してきた19年目のベテランミュージシャンです。特に最近放送された番組『無名伝説』に出演し、トロットジャンルに挑戦することで、再び世間の注目を集めました。多くの人が、彼の確かな歌唱力だけでなく、隠された作曲の実力や近況にも大きな関心を寄せています。デビュー当時からの爆発的な高音と安定したステージングで愛されてきた彼が、どのように新たな挑戦を続けていくのか、その関心は高まるばかりです。この記事では、プロフィールから音楽キャリア、そしてトロット作曲家としての意外な魅力まで、詳しく見ていきましょう。長年にわたり人々の耳を掴み続けてきた彼の音楽人生に、一緒に踏み込んでみましょう。 = 歌手イ・チャンミン 年齢・結婚・楽曲・作曲 2AM 無名伝説 ビンジゲ 総まとめ 1. イ・チャンミンの年齢と基本プロフィール情報 1. イ・チャンミンの年齢と基本プロフィール情報 歌手イ・チャンミンは1986年5月1日生まれで、現在満40歳を迎え、いまだに錆びない歌唱力を披露しています。彼は2008年、感性バラードグループ2AMのメンバーとして歌謡界に第一歩を踏み出し、その後多方面で活躍してきました。所属事務所はMajor9で、歌手活動だけでなく、作曲家やミュージカル俳優としても領域を広げ、 꾸준히 大衆とコミュニケーションを取っています。公式プロフィールで確認できる彼の生年月日やデビュー年は、長年のファンにとっても馴染み深い情報です。年齢が信じられないほどの徹底した自己管理とステージ上での情熱は、多くの後輩たちの見本となっています。 音楽活動を始めてからもうすぐ20年という節目に向かって走っていますが、彼の挑戦精神は依然として新人時代と変わらないほど熱いです。バラードステージで見せていた落ち着いた雰囲気や訴求力のある姿とは異なり、最近では多様なジャンルをこなしながらスペクトラムを広げています。周囲の友人や同僚のカラオケ 모임で高音パートを完璧に消化していた記憶を思い起こさせる、代表的な歌唱力の達人です。歳月が流れても変わらない声の管理の秘訣は、徹底した練習と音楽への愛着のおかげだと言われています。今後またどのような新しい分野に挑戦するのか、その見守る楽しみがあるアーティストです。 💡 コアポイントイ・チャンミンは1986年生まれの満40歳で、2008年に2AMでデビューし、多方面で活動中です。 2. 2AMの長男であり、名品ボーカルとしての始まり 2. 2AMの長男であり、名品ボーカルとしての始まり 2AM時代、イ・チャンミンはチームの長男でありリードボーカルとして、情緒的なバラード曲を牽引する中心的な役割を担っていました。当時、グループは「この曲」と「死んでも送れない」などのメガヒット曲を生み出し、韓国歌謡界をバラード熱狂に染めました。彼は幅広い音域と強力な声量を基盤に、曲のクライマックス部分を完璧に消化し、大衆の賛辞を受けました。悲しい歌詞とメンバーたちの切ない声が調和する瞬間마다、彼の爽やかな高音は曲の完成度を一段と高めてくれました。放送番組に出演して暴風のような高音を響かせていた彼の姿は、今も多くの人々の記憶の中に鮮明に残っています。 情緒的なバラードグループのイメージの中でも、彼は常に重厚にチームの中心を固める頼もしい支柱でした。メンバーたちとの特別なケミストリーを見せながら、バラエティ番組でも率直で愉快な魅力を存分に発揮しました。カラオケに行けば誰でも一度は喉が裂けるほど歌いたくなる名曲の中心に、まさに彼がいました。当時、音楽番組のステージを見るたびに視聴者たちは彼の爆発的な歌唱力に感嘆を禁じえませんでした。長男として弟たちを慰め、チームを導いてきたリーダーシップも、現在まで良い評判を維持している秘訣です。 💡 コアポイント2AMの長男でありリードボーカルのイ・チャンミンは、爽やかな高音と爆発的な声量で大きな愛を受けました。 3. OMMEとソロ活動で広げた音楽的スペクトラム 3. OMMEとソロ活動で広げた音楽的スペクトラム 2AMの活動後も、彼は音楽への情熱を止めず、8のメンバーイ・ヒョンと共に男性デュオOMMEを結成しました。OMMEは「ご飯がうまく食べられるだけだ」などの爽やかで軽快な曲を連続ヒットさせ、従来のバラード歌手のイメージに変化を与えました。二人の驚くべき声量と爆発的な歌唱力がぶつかるステージ마다、観客は熱い歓声と拍手を送りました。夏が来ると歌謡界チャートを襲う、爽やかな清涼飲料水のような音楽で大衆の愛を独占しました。ジャンルに限定されず多様な色を消化できるボーカリストであることを確実な形で証明した時期でした。 デュオ活動に甘んじず、彼は 꾸준히 ソロ音源を発表し、シンガーソングライターとしての資質を着実に磨いていきました。「結婚してよ」と「考えすぎ」などの自作曲を通じて、自分だけの温かい感性と音楽的な色を完全に盛り込みました。作詞・作曲に直接参加し、他人の手を経由しない自分だけの物語を率直に歌に 풀어냈습니다。放送インタビューや個人チャンネルを通じて音楽制作過程を公開するたびに、ファンは彼の隠れた努力に大きな拍手を送りました。単純な歌唱歌手を超え、自ら曲を書いて歌える真のミュージシャンに成長した姿でした。 💡 コアポイントOMMEの結成とソロシンガーソングライター活動を通じて、ジャンルの限界を越えるボーカル能力を見せました。 4. 『無名伝説』出演とトロット作曲家としての意外な経歴 4. 『無名伝説』出演とトロット作曲家としての意外な経歴 最近放送された『無名伝説』に出演した彼は、トロットジャンルに挑戦し、視聴者に新鮮な衝撃を与えました。初登場当時、午前2時という独特の芸名で登場して正体を隠しましたが、特有の音色ですぐに正体が明かされました。彼がステージでナ・フナの「泣くのはなぜ」を自分だけのスタイルで消化すると、審査員と観客は驚きを隠せませんでした。バラード歌手という先入観を打ち破り、トロット特有の「クッチギ(音の揺れ)」と鮮やかな感性を完璧に使いこなして、感嘆を誘いました。確かな基本技を基盤にジャンルを越えて消化する彼の能力は、名実ともにボーカル職人の姿を証明しました。 さらに驚くべき点は、彼がすでに約100曲に達するトロット曲を作曲してきたベテラン作曲家であるという事実でした。大衆は彼をバラード歌手としてしか覚えていませんでしたが、水面下では 꾸준히 トロット音楽を創作し、実力を蓄えてきたのです。自分が直接作った曲を他の歌手に歌わせるだけでなく、自らステージに立って歌いたいという思いから挑戦したと明かしました。コンテスト番組に正式に参加し、トップ7まで進出することで、作曲家だけでなくトロット歌手としても可能性を大きく開きました。隠されていた彼の音楽的資産が世の中に光を放つ瞬間でした。 💡 コアポイント『無名伝説』に出演し、約100曲を作曲したトロット作曲家であり、コンテスト挑戦者としての意外な魅力を披露しました。 5. 結婚の噂と私生活に関する真実 5. 結婚の噂と私生活に関する真実 インターネット上で頻繁に言及されるイ・チャンミンの結婚関連キーワードは、過去に彼が発表した自作曲のタイトルから生まれたハプニングです。2018年に発表したソロミニアルバム収録曲の中に「結婚してよ」という明るく甘い曲があり、誤解を招きました。曲の完成度が非常に高く、歌詞が実際のプロポーズを連想させるため、実際に結婚したのではないかという推測が流れました。しかし、現在まで公式に結婚を発表したことはなく、音楽制作と放送活動に専念している独身状態です。曲のタイトルや歌詞の内容から生まれた愉快なハプニングですが、それだけ曲の伝達力が優れていたことの証でもあります。 大衆の大きな関心を受ける職業だからこそ、私生活や恋愛ニュースへの好奇心は常に熱く続きます。それでも彼は、私生活よりも常に完成度の高い音楽と誠実なステージで大衆とコミュニケーションを取ろうと努力しています。コンサートや放送を通じてファンと交流する際も、結婚よりも音楽制作の苦労やステージへの情熱を主に語ります。今後良い縁に会い、新しい家庭を築く可能性はありますが、現時点では音楽が最大の恋人と言えるでしょう。ファンも彼の平穏な日常とともに、今後聴かせる新しい歌をより大きな心で応援しています。 💡 … Read more

退職金を必ずIRP退職年金口座で受け取るべき本当の理由と節税の秘訣

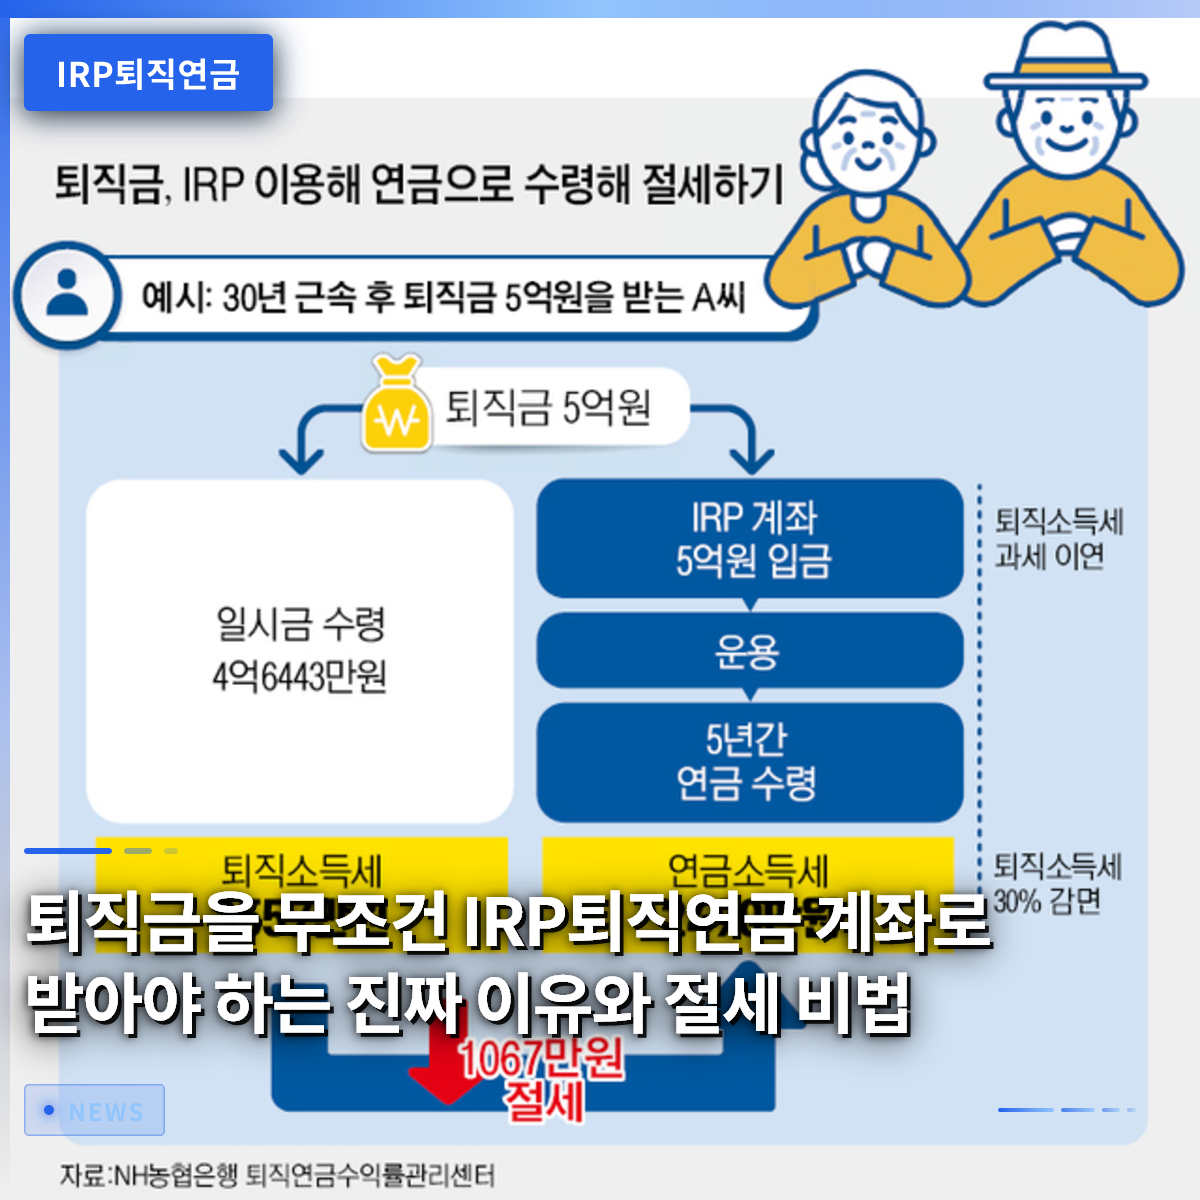
退職金を受け取る際、ただ銀行口座に振り込んでもらうと数百万円に達する税金をそのまま失うことになるため、必ずIRP(個人型退職年金)口座への振込を依頼すべきです。転職や退職を控えた多くの人はまとまったお金を一度に手に入れたいと願いますが、それは税金の負担を自ら招く近道です。実際、周囲でも退職金を受け取った直後に車を乗り換えたり、借金の返済に全額を使ったりして後に後悔しているケースを簡単に目にします。税金をその場で差し引かれず、そのまま運用して増やせる課税繰延べの恩恵が核心であるため、制度を正しく理解することが重要です。この記事では、退職年金を安全に守りつつ税金まで節約する具体的な戦略を一つずつ解説していきます。複雑に感じられる金融制度を日常の例を通じて非常に分かりやすくお伝えしますので、最後までお付き合いください。 = 退職金を必ずIRP退職年金口座で受け取るべき本当の理由と節税の秘訣 1. 退職金をIRP口座で受け取ると起こる驚くべき変化 1. 退職金をIRP口座で受け取ると起こる驚くべき変化 退職する際、会社から支給される退職給付を通常の銀行預金口座ではなく、本人名義の個人型退職年金(IRP)口座に振り込んでもらうのが賢明です。税法上、退職所得課税は直ちに課されず、口座に残ったまま資産が増える間、納税が繰延べられる恩恵を受けます。もし税金をその場で差し引かれて受け取っていたら、運用できなかったはずの元本全体が引き続き利子を生むため、時間が経つほど資産増加効果が莫大になります。 退職金受給時に発生する税金を節約するだけでなく、在職中に自分で追加で拠出した金額についても税額控除を受けることができます。毎年確定申告(年末調整)のタイミングでかなりの還付金を受け取れる楽しみがあるため、サラリーマンの間ではすでに必須の資産形成手段として定着しています。こうして積み立てた貴重な資産は、55歳以降に年金形式で分割して受け取れるため、安定したキャッシュフローを生み出します。まとまったお金が一度に入ると無駄遣いしやすいですが、年金として分割して受け取れば老後の生活費への心配を大きく軽減できます。 💡 核心ポイント退職金をIRPで受け取ると、税金をその場で払わず運用できるため、資産増加に有利です。 2. 解約率68%の罠、なぜ最後まで維持すべきなのか 2. 解約率68%の罠、なぜ最後まで維持すべきなのか 統計によると、多くのサラリーマンが退職年金口座にまとまったお金を移したにもかかわらず、すぐに全額解約してしまうという残念な状況が繰り返されています。今すぐ使うお金が必要という理由で、数年かけて積み立ててきた老後資金を全部引き出して使ってしまうと、後に退職して大きな困難に直面することになります。苦労して貯めた資産を途中で解約すると、これまで受けてきた税制優遇を返還しなければならないだけでなく、雑所得課税など重い税金の負担を強いられる可能性があります。 周囲でも、車を買うために、あるいは住居を広くするために口座を解約した結果、退職資金が極端に不足して困っている姿をしばしば目にします。したがって、本当に緊急な医療費の状況でない限り、口座を解約するのではなく、そのまま維持しながら長期的な視点で資産を運用していく姿勢が必要です。税制優遇を十分に享受するためには、退職時まで口座を解約せずに維持する忍耐が何よりも重要です。 💡 核心ポイント中途解約するとこれまでの税制優遇が消滅し税金を払う必要があるため、最後まで維持すべきです。 3. 確定給付型と確定拠出型の賢い選択戦略 3. 確定給付型と確定拠出型の賢い選択戦略 会社勤めをしている間、退職年金制度が確定給付型(DB)か確定拠出型(DC)かを正確に把握し、自分の状況に合った有利な方へ切り替える必要があります。給与が徐々に減っていく時期が近づいてきたら、会社が退職金を責任を持って管理する制度から、労働者が自ら運用する制度へ切り替える方がはるかに有利です。自分で投資商品を選んで収益率を高める構造を活用すれば、退職時に手元に入る退職金の規模が目に見えて変わります。 例えば、株式市場の動向や金利の変化に合わせて、安全な債券型商品と成長性のある資産を適切に組み合わせてポートフォリオを構築すべきです。無条件に安全資産にこだわるのではなく、長期的な物価上昇率に打ち勝てる優良商品を一緒に含めることが、資産価値を守る秘訣です。会社が管理してくれると信じて放置するのではなく、自分の貴重な退職金がどこに投資されているかを定期的に確認する習慣をつけるべきです。 💡 核心ポイント自分の給与ピーク時期と投資性向に合わせて制度を選択し、積極的に運用すべきです。 4. 安全資産規制を回避し収益率を高めるポートフォリオのヒント 退職年金口座を運用する際、安全資産を一定比率以上必ず満たさなければならない規定があるため、多くの人が投資に窮屈さを感じています。しかし、この規定の中でも債券混合型商品や様々な指数に連動する安全な投資先をうまく活用すれば、規定を守りながら収益率も確保できます。最近では、様々な国債商品や優良債券が組み合わされた金融商品が多く登場しており、選択肢が大幅に広がりました。 毎月決まった日に優良資産をコツコツ買い集める積立投資方式を活用すれば、市場の価格変動リスクを自然に分散させることができます。一度設定しておけば、忙しい日常の中でも勝手に資産が増えるシステムを作れるため、サラリーマンにとって非常に効率的な方法です。周囲の人の噂話に振り回されることなく、自分の投資基準を立てて落ち着いて資産を増やしていくことが成功の鍵です。 💡 核心ポイント安全資産の義務比率規定の中でも、混合型商品を活用して安定性と収益を同時に掴むべきです。 5. 税額控除限度額を最大限活用する年末調整のチートキー 毎年確定申告(年末調整)のシーズンになると、税金を還付してもらうために様々な方法を模索しますが、退職年金口座ほど確実な節税手段は他にありません。年金貯蓄と個人型退職年金を合わせた年間の拠出額に対して高い割合で税金が還付されるため、サラリーマンにとって最高の資産形成の必需品です。社会人になった頃から早めに準備して拠出額をコツコツ満たしていけば、退職時に積み上がる資金の規模は想像を絶するほど大きくなります。 実際に毎月少しずつお金を節約して口座に入れておくだけで、確定申告時に口座に大きな金額が戻ってくる経験をするだけで、節税の楽しさを存分に味わえます。単に税金を節約するだけでなく、強制的に貯蓄する習慣を作るため、普段から貯蓄が苦手な人にも大きな助けになります。国が提供するこうした合法的な節税の機会を逃さず積極的に活用する人が、結局退職後に資産家として残ります。 💡 核心ポイント年金口座の税額控除限度額を積極的に活用すれば、毎年確定申告で大きな還付金を受け取れます。 6. 退職後の安定したキャッシュフローを作る最終チェック 会社を退職した後、毎月一定の収入が入ってくる構造を作ることは、快適な老後生活を決定づける最も重要な要素です。まとまったお金として一度に引き出す代わりに、年金形式で10年以上分割して受け取れば、税金も大幅に減り、生活費の心配もなくなります。今目の前の利益ばかりを追って口座を解約したり、税金を払ったりする愚かな選択をしないよう、心に決める必要があります。 これから退職準備を進める過程で、税制優遇や制度が少しずつ変更される可能性があるため、関連するニュースを持续关注する姿勢が必要です。今日からでも自分の退職年金口座の残高がいくらで、どのような商品に入っているかを詳しく確認する小さな行動から始めてみてください。退職後の生活は、若い頃にどのような金融判断を下したかによって全く変わるため、今すぐ準備を始めましょう。 💡 核心ポイント退職後の年金受給方法を選択して税金を減らし、安定した老後を完成させるべきです。 よくある質問 すでに退職金を普通預金口座で受け取った場合、IRP口座に移すことはできますか? 退職金を受給した日から一定期間内に自分のIRP口座に入金すれば、課税繰延べの恩恵を遡及適用で受けられます。 中途でお金が非常に必要で口座を解約した場合、税金の損はどれくらいですか? これまで受けてきた税額控除の恩恵を返還する必要があり、運用収益に対して高い税率の雑所得課税が課されるため、できるだけ避けるべきです。 55歳を過ぎて年金として受け取る場合、税金はどれくらい払いますか? 年金受給年齢が高くなるほど退職所得の税率が徐々に低くなるため、一時金で受け取る場合よりもはるかに少ない税金で済みます。 フリーランサーや自営業者もIRP口座を作って恩恵を受けられますか? 収入がある被保険者であれば誰でも加入でき、自分で拠出した金額について年末調整の税額控除恩恵を受けることができます。 =

退職年金IRPに必ず加入すべき理由と節税ノウハウを完全整理

退職金を受給する際は、必ず個人型退職年金(IRP)口座を経由しなければ、税金の負担を避け、大切な資産を完全に守ることはできないことをご存知ですか?転職や退職を控えた多くの人が、退職金をそのまま普通預金口座で受け取り、惜しい税金を支払うというミスをしてしまいます。この記事では、退職年金IRPの基本的な概念から税額控除のメリット、安全資産への投資方法、そして中途解約時の注意点まで詳しく解説します。実際に周囲で退職金を一般口座で受け取り、数百万円の税金を課せられた話を聞くと、なぜIRPが必須なのか納得するはずです。ここからは、賢いサラリーマンが絶対に手放さない退職年金IRP活用戦略を一つずつ深掘りしていきます。人より一歩早く準備する節税ノウハウこそが、快適な老後を作る近道となるでしょう。 = 退職年金IRPに必ず加入すべき理由と節税ノウハウを完全整理 1. 退職年金IRPとは何か 1. 退職年金IRPとは何か 個人型退職年金(IRP)とは、従業員が転職や退職時に受け取る退職金や、自身が直接拠出した資金をまとめて、自分で運用できる総合的な資産管理口座です。以前は会社を辞めると退職金が銀行口座に直接振り込まれ、生活費として簡単に使ってしまうか、資産管理が乱れることが多かったのです。しかし制度が変わった後、退職金は必ずIRP口座に移管し、退職まで安全に保管・運用されるよう誘導されています。この制度をうまく活用すれば、何度転職しても退職金が分散せず、一つの口座にコツコツと積み上がっていきます。毎年拠出する個人拠出金については、年末調整時に破格の税額控除メリットも受けられるため、サラリーマンにとって必須の金融商品として定着しました。退職準備において、税金を減らし資産を増やす最も確実な出発点がまさにこの口座です。 サラリーマンのキムさんは昨年、会社を移る際に退職金を一般口座で受け取りたかったものの、担当者の助言によりIRPに移管しました。最初は口座が凍結されているようで面倒に感じましたが、後に年末調整で税金が還付され、資産が増えるのを見て考え方が一変しました。このようにIRPは単なる貯金通帳ではなく、退職後の生活を守る頼もしい盾の役割を果たします。若いうちからコツコツ管理すれば、後に魔法のような複利効果を享受できます。 💡 核心ポイントIRPは退職金を一箇所に集めて管理し、税金も節約できる必須の退職準備口座です。 2. 退職金をIRPで受け取るべき決定的な理由 2. 退職金をIRPで受け取るべき決定的な理由 退職金を受給する際、一般口座ではなくIRP口座を選ぶべき最大の理由は、課税繰延べのメリットです。退職時には本来、退職所得税をすぐに納める必要がありますが、IRPに移管すれば、お金を引き出すまで税金の支払いが先送りされます。すぐに税金を引かれることがないため、それだけ多くの元金が口座に残り、複利効果を享受しながら雪だるま式に増やせます。もし事前に税金を引いて残ったお金だけで運用していたら、絶対に得られなかった追加の収益を享受することになります。移管された退職金を55歳以降に年金形式で分割して受け取れば、本来納めるべき退職所得税の30パーセント以上を減免받을 수 있습니다。税金の負担を大幅に下げながら老後資金の規模を拡大できる唯一無二の方法です。 周囲の先輩たちの話を聞くと、退職金を一時金で受け取って車を買い替えたり、子供の結婚式の費用に使ってしまい後悔しているケースが枚挙に暇がありません。しかしIRPに入れておけば、強制貯蓄の効果があり、老後資金をそのまま守り抜けます。税金減免のメリットまで得られるので、一石二鳥の効果を楽しめます。退職時期が近づくほど、こうした節税効果の差は莫大な資産の格差として広がります。したがって、会社を辞める際は退職金は必ずIRPで受け取るという原則を立てておくのが 좋습니다。 💡 核心ポイントIRPで退職金を受け取れば、課税繰延べのメリットと税金減免を同時に享受できます。 3. 年末調整の税額控除を最大化する戦略 3. 年末調整の税額控除を最大化する戦略 個人型退職年金(IRP)は、会社が支給する退職金以外にも、自身が直接お金を拠出することで年末調整の税額控除メリットを最大化できます。年金貯蓄商品とIRPを合算して、毎年最大900万ウォンまでの拠出金額について高い割合で税金が還付されます。社会人経験の浅い方や若年層の場合は、税額控除率がより高く適用されることが多いため、キャリアの初期段階から加入するのが有利です。毎月少しずつ自動振替で積み立てておくだけで、年末調整シーズンに数十万ウォンから100万ウォンを超える還付金を受け取る喜びを味わえます。こうして還付されたお金を再投資すれば、資産が増える速度はさらに速くなります。節税の基本公式である年金口座の活用をどれだけうまくできるかで、サラリーマンの実質所得が変わります。 毎年12月末になると年末調整の「爆弾」を受け、ため息をついていたサラリーマンのパクさんは、昨年IRPの拠出限度額を埋め、手厚い還付金を受け取りました。周囲の同僚に羨ましがられる姿を見て、なぜ人より少し早く金融情報を知らなかったのかと悔やむこともありました。貯蓄に回す予定のお金の一部をこの口座に振り向けるだけで、銀行利息よりもはるかに高い利回りと節税効果を同時に得られます。塵も積もれば山となるというように、毎年積み上がる税額控除のメリットは、退職時に莫大な資産として返ってきます。今すぐ口座残高を確認し、残りの限度額を埋める計画を立てるべき理由です。 💡 核心ポイント年金貯蓄とIRPを合算して、年間最大900万ウォンまで税額控除を受けられます。 4. 安全資産と多様な商品の投資方法 IRP口座を開設したからといって、お金をただ眠らせておくのではなく、株式、債券、ファンドなど多様な金融商品に投資できます。ただし、退職資金を安全に守るため、総積立金の一定割合以上は必ず安全資産で埋めなければならない規定があります。最近では、米国指数を追跡する安全資産性質の債券混合型商品や、多様な指数連動型商品が人気を集めています。また、今年から個人投資用国債もIRP口座を通じて購入できるようになり、投資選択肢がさらに広がりました。自分自身の投資傾向に合わせて、株式型商品と安全資産を適切に配分すれば、長期的に物価上昇を上回る利回りを達成できます。毎月市場状況を点検し、ポートフォリオを再調整する楽しみを感じる投資家も多いです。 退職まで数十年残っている若いサラリーマンであれば、無条件に安全資産にこだわるよりも、適切なリスク資産の比率を持つ方が有利です。長期積立投資の特徴を活かし、株価下落時に多くの数量を積み上げる戦略を取れば、後に大きな収益として返ってきます。金融知識が不足している場合は、専門家が構成したライフサイクル型ファンド商品を選ぶのも賢い方法です。退職時期に近づくにつれ、安全資産の比率を徐々に高め、資産を守る方向に戦略を修正する必要があります。こうした柔軟な資産配分能力こそが、最終的に老後の豊かさを決定づける核心的な鍵となります。 💡 核心ポイントIRP内で多様な商品と安全資産を組み合わせ、長期的な投資収益を追求できます。 5. 55歳前の中途引き出しの危険性と例外規定 個人型退職年金(IRP)は老後資金を目的とした制度であるため、原則として55歳以前にはお金を中途で引き出すのは困難です。急にお金が必要だからといって簡単に解約すると、これまで受けていた税額控除のメリットをすべて返還しなければならず、その他所得課税も課されます。住宅購入や借家保証金の準備などの理由で中途でお金を引き出したいサラリーマンは多いですが、税金の「爆弾」を受けると後悔するケースがほとんどです。したがって、IRP口座に入れるお金は、本当に退職まで使わなくても大丈夫な余裕資金として運用するのが最も安全です。もしやむを得ずお金を引き出さなければならない状況になったら、無条件に解約するのではなく、法律で定められた例外的な中途引き出し事由に該当するか慎重に確認すべきです。 無住宅者の住宅購入や、長期介護を必要とする疾患の治療など、特別な状況ではペナルティを減らしたり、例外として引き出せる道が開かれています。しかし、こうした例外規定は厳格なため、可能な限り口座を崩さず維持するのが得策です。実際に急な出費が必要でIRPを解約したイさんは、年末調整での返還義務と税金通知書を受け、大きなショックを受けました。目の前の利便性のために将来のメリットを放棄する愚かな選択をしないよう注意が必要です。老後のための頼もしい貯金箱という気持ちで、最後まで口座を守り抜く粘り強さが求められます。 💡 核心ポイント55歳以前の中途解約時は税金ペナルティが大きいので、例外事由を除き維持すべきです。 6. 成功した退職準備のための最後のアドバイス 退職年金IRPは、単に会社が支給するお金を受け取る口座ではなく、残りの人生の経済的自由を左右する強力な武器です。毎年変わる税制改正案や金融市場の動向に関心を寄せ、自分の口座を定期的に点検する習慣が重要です。退職は突然訪れるものではなく、若いうちからコツコツ準備する過程の実りだからです。今すぐスマホアプリを開き、自分のIRP口座の利回りと拠出限度額を確認することから始めてみてください。小さな関心と実践が積み重なり、後の老後の生活の質を完全に変えることができます。韓国のすべてのサラリーマンが、退職後のことを心配せず、堂々と第二の人生を迎えられることを心から応援しています。 先延ばしにしていた金融勉強を今日から始め、毎月一定額を年金口座に自動振替で設定してみてください。時が経つにつれて増える資産と減る税金を見て、なぜこの記事を読んだのか感謝することでしょう。10年後、20年後の自分の姿は、まさに今日下す選択と行動によって決まります。揺るぎない原則を持ってコツコツ進めば、誰もが羨む快適な退職生活を楽しめます。今すぐ証券会社のアプリを開き、自分の名義のIRP口座を点検する行動力を発揮してみてください。 💡 核心ポイント継続的な関心と実践でIRP口座を管理することが、成功した退職への近道です。 よくある質問 退職金をIRPで受け取ると、いつからお金を引き出せますか? IRP口座に入金された退職金は、原則として加入者が満55歳以降となる時点から、一時金または年金形式で受給できます。 IRP口座を55歳以前に解約するとどうなりますか? やむを得ない法定事由を除き、中途で解約する場合、これまで受けていた税額控除のメリットを返還する必要があり、その他所得課税が課せられて大きな損失を被る可能性があります。 毎年税額控除を受けられる最大金額はいくらですか? 年金貯蓄口座とIRPを合算して、年間最大900万ウォンまでの拠出金額について税額控除のメリットを享受できます。 … Read more