預金金利比較と最高優遇条件の探し方まとめ
まとまったお金を安全に運用するためには、現在の銀行別の預金金利を綿密に比較し、優遇条件を正確に把握することが最大限の利息収益を得るために不可欠です。最近、市中銀行と貯蓄銀行の金利が上昇傾向にあるため、余剰資金をどこに預けるべきか悩む人々が大きく増えています。安易に預金商品に加入するのではなく、自身の資金必要時期に合わせて適切な商品を選ぶ知恵が必要です。周囲の友人がおすすめする商品であっても、優遇条件や詳細な加入要件を満たさなければ、期待していた利息を受け取れないケースが非常に多いです。この記事では、市場の多様な金利動向を分析し、最も賢くまとまったお金を増やす方法を一つずつ見ていきましょう。複雑な金融商品構造の中で、あなたの財布を守る実用的な情報をすべて盛り込みました。 = 預金金利比較と最高優遇条件の探し方まとめ 1. 秋夕ボーナスと余剰資金の運用戦略 1. 秋夕ボーナスと余剰資金の運用戦略 会社員が祝日を過ぎると手に入るまとまったお金は、銀行の預金商品に向かうことが多いです。最近の市中銀行の定期預金商品は年4パーセントに近い金利を提供し、資金運用の魅力を高めています。韓国銀行の基準金利の変化に合わせて、各金融機関が預金商品の収益率を調整しているためです。例えば、3,000万ウォンのまとまったお金を1年間預けた場合、適用される金利の違いによって10万ウォン以上の利息差が生じます。したがって、単に見えている最高金利だけを追い求めるのではなく、自分が実際に適用されうる区間を検討すべきです。 余剰資金を無条件に長期間拘束するのが最善ではなく、周囲の経済状況も一緒に見極める必要があります。突然資金が必要になった場合に中途解約すると、元本損失はもちろん、約定された利息の大部分を放棄しなければなりません。こうしたリスクを減らすために、預入期間を多様化したり、一部の金額を普通預金口座に残しておく戦略が有利です。実際に昨年下期以降、株式市場から資金を引き出して安全な銀行預金に移す現象が明確になっています。貴重な資産を守るためには、他人の視線に従うのではなく、自分の資金フローサイクルを正確に把握することが最優先です。 💡 核心ポイントまとまったお金を運用する際は、最高金利だけでなく、資金の使用時期と中途解約リスクも一緒に考慮すべきです。 2. 銀行アプリと比較開示の活用方法 2. 銀行アプリと比較開示の活用方法 希望する商品の正確な利回りを確認するには、銀行協会消費者ポータルや各金融機関のアプリを積極的に活用する必要があります。しかし、比較開示に表示された数値が、既存の口座の自動延長や再預入時にそのまま適用されるとは断定できません。銀行アプリで提供する自動延長金利案内と新規加入金利は、商品構造によって異なる計算になるためです。実際に多くの人が、満期を迎えた預金が自動的に延長される場合、以前と同じ高い利息が付くだろうと誤解しがちです。 モバイル金融環境が発展し、スマートフォンの画面を数回タップするだけで複数の金融機関の条件を一目で比較できるようになりました。カカオバンクやTossなどの金融プラットフォームを通じて、新規取扱額基準の預金金利動向を随時確認する習慣をつける必要があります。例えば、7月時点で貯蓄性預金金利が前月比でわずかに上昇したなら、これは市場金利が動いているという明確なシグナルです。こうした指標を基に、いつ預金に加入するのが最も有利かタイミングを自ら見極めることができます。直接足を運ぶことなく、手のひらの上ですべての金融情報を確認できる時代だからこそ、綿密な検索こそ資産形成の始まりです。 💡 核心ポイント比較開示の数値と実際に適用される金利の違いを理解し、モバイルアプリを通じて市場動向を随時チェックすべきです。 3. 定期預金とパーキング口座の適切な調和 3. 定期預金とパーキング口座の適切な調和 市場の金利が今後下落する可能性が見込まれる時期には、定期預金でまとまったお金を長期間拘束するのはもったいないと感じることがあります。そんな時に役立つツールが、1日だけでも預ければ利息を付けてくれるパーキング口座です。特定の期間中に確実な使い道が決まっていない短期間の待機資金は、パーキング口座に入れておく方がはるかに効率的です。定期預金の中途解約利回りよりも、パーキング口座の基本利回りがより高い、または有利な区間が存在するためです。 周囲の知人の中には、まとまったお金ができると無条件に1年満期の定期預金に加入するケースが少なくありません。しかし、数ヶ月後に引っ越しや結婚などのまとまった支出計画がある場合、長期預金はむしろ毒になる可能性があります。パーキング口座で安全に利息を受け取りながら待機し、金利が魅力的なタイミングで特販商品に切り替える戦略が賢明です。金融資産と負債の規模を冷静に見極め、利息負担や収益率を調整する能力が必要です。柔軟な資金管理のために、両商品の特性を正確に把握し、自分の財政状態に合わせて配分すべきです。 💡 核心ポイント短期間の待機資金はパーキング口座に保管し、今後の資金計画に合わせて定期預金と適切に配分する戦略が必要です。 4. 住宅積立口座の転換と金利優遇の確保 預金商品以外にも、長期間維持してきた住宅積立口座の金利優遇を確認することは資産管理の隠れた核心です。過去に加入した住宅積立預金や積立金は、住宅積立総合貯蓄に転換可能であり、この過程で既存の加入期間がそのまま認められます。転換を完了した時点で、これまで積み重ねてきた期間に対応する3パーセント台の金利がすぐに適用されるという利点があります。政府はこうした制度の適用期限を延長し、より多くの家庭が恩恵を受けられるよう支援しています。 長期間口座を維持してきた加入者であれば、迫る期限に合わせて商品を転換するのが無条件で得策です。銀行支店に直接訪問したり、モバイルアプリを通じて簡単に転換手続きを進められるため、手間の少なさも魅力です。住宅取得という本来の目的だけでなく、市中預金に劣らない安定した利息収益を得られる頼もしい商品です。周囲に加入してから長期間放置している住宅積立口座を持っている友人がいれば、この転換制度をぜひ教えてあげてください。些細な情報の違いが、数年後の口座残高を大きく変える決定的なきっかけになります。 💡 核心ポイント長期間維持した住宅積立口座を総合貯蓄に転換すれば、加入期間が認められ、すぐに高い金利優遇を受けられます。 5. 金利上昇局面での家計負債と資金管理 基準金利の上昇に伴い、預金に資金が集中する逆マネームーブ現象が現れていますが、同時に借り入れのある家計の利息負担も大きくなります。金融資産よりも負債が多い家庭であれば、預金金利上昇の喜びよりも、ローン利息の圧迫がはる大きく感じざるを得ません。 특히中小企業や自営業者は、高金利ショックの影響で資金源が途絶える痛みをそのまま経験ています。したがって、自分の資産構造を確認する際は、預金利息だけでなく、総負債返済能力も併せて検討すべきです。 ローン借り換えサービスを通じて、少しでも金利の低い商品に移行することは、現在の時点で必須の生存戦略です。余剰資金を預金に拘束すると同時に、ローン元利金を減らしていくバランスの取れた財政運営が求められます。周囲で金利が上がったといって無理に預金だけに集中する姿を見て、それに倣うのは危険です。毎月発生する固定支出と利息返済額を先に計算し、残った純粋な余剰資金で預金投資を開始すべきです。危機と機会が共存する金融市場で揺るがないためには、徹底的に自分の帳簿から確認する習慣が重要です。 💡 核心ポイント金利上昇局面では、預金収益だけでなく、ローン利息負担と負債規模を一緒に管理するバランスが不可欠です。 6. 為替運用と多様な金融商品の活用 銀行の一般的な預金金利に満足できない投資家は、ドル預金や外貨債権などの多様な金融商品に目を向けます。最近の為替変動性が大きくなった時期を利用して、為替運用に挑戦する人々が增加了のも、これとは無関係ではありません。証券会社を通じてドル債権に投資すれば、一般銀行の外貨預金よりも高い収益を期待できます。ただし、こうした商品は預金者保護の対象から除外されることが多いため、元本損失リスクを徹底認識する必要があります。 安全性と収益性のバランスを取ることは、生涯かけて習得すべき重要な資産管理技術です。一つの籠に全ての金を入れるのではなく、定期預金、パーキング口座、住宅積立口座、そして一部のアルト投資先に分散させる知恵が必要です。金融環境は絶え間なく変化するため、最新情報を素早く習得し、自身の状況に合わせて適用する柔軟性が成功を左右します。今日学んだ多様な預金金利の活用方法を基に、皆さんの貴重なまとまったお金を、これまで以上に充実し安全に成長させることができれば幸いです。小さな関心と実践が積み重なり、確かな未来の経済的自由を完成させる最も確実な土台となるでしょう。 💡 核心ポイント安全な預金以外にも、為替運用や債権などの多様な金融商品を分散投資の観点から賢く活用すべきです。 よくある質問 定期預金の满期時に自動延長された金利はどう確認すればいいですか? 銀行アプリや消費者ポータルで案内されている開示金利は新規商品基準である可能性があるため、実際に適用される自動延長金利は、該当銀行のカスタマセンターやAppの口座詳細照会で直接確認するのが正確です。 まとまったお金を短期間だけ預けたい場合は、どの商品が最も有利ですか? 使用時期が不確実、または数ヶ月以内に使う必要がある場合は、中途解約利息損失リスクがある定期預金よりも、1日だけでも預ければ利息を受け取れるパーキング口座を利用する方がはるかに賢明です。 古い住宅積立口座を転換するとどのような利点がありますか? 既存の住宅積立預金や積立金を住宅積立総合貯蓄に転換すると、これまで維持してきた加入期間がそのまま認められ、転換直後に高い金利優遇が適用されるため非常に有利です。 金利上昇局面でローンがある家庭はどのような点に注意すべきですか? 預金金利が上がったといって無理に余剰資金を拘束するのではなく、ローン利息負担が家計に与える影響を先に計算し、ローン借り換えなどを通じて全体の負債を一緒に管理すべきです。 … Read more
老齢年金の受給額照会方法と2026年基準の受給年齢まとめ

老齢年金は退職後の生活を支える最も確かな支えですが、実際に毎月いくら受け取れるのか正確に知っている人は少ないものです。「いつか受け取ればいい」と先延ばしにして、いざ退職時期が訪れてから後悔するケースが非常に多いです。実際、統計を見ると受給者の10人中6人は月々の受給額が60万円にも満たず、生活に大きな困難を抱えています。そのため、今すぐ公団のホームページや専用窓口を通じて、自分の推定年金受給額を詳しく確認しておくことが賢明です。今日は、推定受給額の照会方法から、貨幣の価値を反映した計算方法まで詳しく解説します。この記事を読み終えることで、複雑な退職準備の過程で道に迷うことなく、明確な答えを得られるでしょう。 = 老齢年金の受給額照会方法と2026年基準の受給年齢まとめ 1. 老齢年金の推定受給額照会と貨幣の時間的価値 1. 老齢年金の推定受給額照会と貨幣の時間的価値 毎月口座に振り込まれる老齢年金の額が、物価上昇を反映してどのように変動するのかを知っている人はあまり多くありません。過去には、単に将来の推定年金受給額のみを表示していたため、物価上昇の状況を正しく実感することが難しかったです。こうした不便さを減らすため、国民年金公団では実際の加入履歴に基づいた照会画面で、貨幣の時間的価値計算機能を併せて提供しています。例えば、ソウルに住む50代の会社員キム氏は、退職後の生活を想像しながら推定額を照会して驚きました。物価上昇率を全く反映していない単純な数字と、現在価値に換算した金額の間には、思っていたより大きな差があったからです。公団の公式サイトに共同認証書などでログインすれば、現在納付中の内訳を基に、将来の実質的な購買力を正確に推測することができます。したがって、単純な名目額だけに頼るのではなく、物価変動を考慮した実質受給額を確認する習慣をつける必要があります。退職間近の会社員であれば、現在の納付を続けた場合とここで中断した場合の差を比較することが不可欠です。周囲の同僚を見ると、1歳でも若い時に追加納付を検討したり、事後納付制度を利用して加入期間を延ばしたりするケースが多いです。この過程で、公団公式サイトの推定年金受給額照会画面は最も強力なガイド役を果たします。漠然と老後を心配するのではなく、正確な数値を目で確認することで、具体的な貯蓄計画や支出予算を立てることができます。今日すぐにスマートフォンやパソコンを起動して、自分の加入履歴を照会し、将来の資金の流れをチェックすることをお勧めします。 💡 核心ポイント物価上昇を反映した貨幣の時間的価値計算機能を活用し、老齢年金の推定額を正確に把握する必要があります。 2. 2026年基準の老齢年金受給年齢と出生年別差 2. 2026年基準の老齢年金受給年齢と出生年別差 自分が正確に何歳から老齢年金を受け取れるかは、出生年によって大きく異なるため、特別な注意が必要です。国民年金法改正により受給開始年齢が段階的に遅くなっているため、例えば50代後半や60代前半の方は、自分の正確な年齢を確認する必要があります。早期退職する人は早期老齢年金制度に注目しますが、これは定められた年齢より早く受け取る代わりに受給額が減額される構造なので慎重であるべきです。京畿道で自営業を営むイ氏は、60歳を過ぎた頃から直ちに収入が途絶えることを恐れ、早期受給を真剣に検討しました。しかし、周囲の助言を聞き、減額率を計算した後、もう少し耐えて正規の受給時期に合わせて受け取る方向に方針を変えました。このように制度の詳細な規定を知らないと、貴重な年金受給額に損をすることがあるので、自分の出生年に合った正確な受給時期を確認する必要があります。正規の受給年齢に達したにもかかわらず、直ちに金銭的に急ぎでない場合は、受給を延期する延期受給制度を選択するのも良い方法です。延期する期間中、毎年一定割合で年金受給額が増えるため、退職後に収入がある人にとって非常に有利です。実際に定年後も働き続ける会社員パク氏は、直ちに生活費に余裕があったため、年金受給を数年間後ろに回しました。後で実際に年金を受け取り始めた時、毎月より多くの金額を受け取ることになり、結果的に老後資産が一段と堅固になりました。このように、自分の経済状況と健康状態を総合的に考慮し、正規受給、早期受給、延期受給の中で最も有利な方案を選ぶ必要があります。 💡 核心ポイント出生年別に定められた老齢年金の受給年齢を確認し、自分の状況に合った受給方法を選択する必要があります。 3. 加入期間と最低要件の充足 3. 加入期間と最低要件の充足 国民年金の老齢年金を一文も欠かさず受け取るには、最低加入期間である10年を必ず満たさなければならないという大原則が存在します。もし加入期間が9年9ヶ月に過ぎなければ、残念ながら毎月年金を受け取る権利が与えられず、大きな困窮に陥る可能性があります。プサンに住いるチェ氏は、若い頃に非正規雇用で働きながら年金を払ったり止めたり繰り返したため、退職間際に加入期間が不足しているという通知を受け取りました。幸いなことに、公団の任意加入制度と事後納付制度を遅く知ったことで、不足している期間に相当する金額を一括で納付し、無事に受給資格を得ました。このように加入期間は、単に支払った金額の総額ではなく、実際に保険料を納付した月数が核心基準になるため、慎重に計算する必要があります。周囲を見渡すと、加入期間が不足しているからといって必ずしも諦めたり、返還金だけを受け取って終わりにしたりする残念なエピソードにしばしば接します。しかし、少しだけ関心を払えば、返還や事後納付のような救済制度を通じて、不足している期間を十分に埋めることができます。退職が目前に迫っている時期であれば、国民年金公団の支店を直接訪問したり、相談電話を通じて自分の納付履歴を精密にレビューしてもらう必要があります。わずか数ヶ月の差で、毎月生涯にわたって年金を受け取れるかが決まるため、絶対に適当に済ませてはいけません。今でも自分の加入月数を正確に照会し、不足している部分があれば、可能な方法を総動員して埋めなければなりません。 💡 核心ポイント老齢年金受給の必須条件である加入期間10年を満たすため、不足している期間を把握し、救済制度を積極的に活用する必要があります。 4. 働きながら受給する老齢年金と所得減額基準 退職年齢に達したにもかかわらず、生計を維持するために働き続ける受給者であれば、収入活動に伴う年金受給額減額規定を必ず知っておく必要があります。過去には、働く受給者には必ず不利益が生じるという誤解が多かったですが、関連基準が整備され、一定の収入未満であれば全く減額されなくなりました。今年基準では、月収金額が519万ウォンを超えない場合、老齢年金は減額されず、満額の金額が口座に振り込まれます。インチョンで警備員として働くチョン氏は、年金を受け取りながら給料をもらえば年金が大きく減額されるのではないかと心配し、働く時間を減らそうか悩みました。しかし、最近の基準を確認すると、自分の月収が減額基準線より低いため、年金が全く減額されないことを知り、安堵の息を吐きました。このように、口座に入る実際の月給と公団が算定する基準所得の差を正確に理解することが、財産管理に大きな助けになります。ただし、基準線を超える高収入を得る受給者であれば、超過区間に応じて年金受給額の一部分が一定期間減額される可能性があることを念頭に置く必要があります。正規老齢年金か早期老齢年金かによって適用される減額方式と基準線が微妙に異なるため、自分のタイプを正確に把握することが優先です。労働所得以外にも、事業所得や賃貸所得など多様な収入源がある場合、合算所得が基準を超えているかどうかを慎重に計算しなければ、不利益を避けることはできません。税理士や公団相談センターの助けを借りて、自分の総合所得構造をチェックすることが、退職設計の重要な柱を担います。働きながら年金を受け取る喜びを十分に楽しむためには、関連規定の変動傾向を定期的に確認する勤勉さが求められます。 💡 核心ポイント働く受給者の月収が基準線を超えない場合、老齢年金は減額されないため、自分の所得基準を正確に確認する必要があります。 5. 黄昏離婚と分割年金請求制度

エネルギー貯蔵装置(ESS)中央契約市場の開設、1,180MW入札公告

気候エネルギー環境部は2026年のエネルギー貯蔵装置(ESS)中央契約市場を本格始動させ、本土と済州を合わせた総規模1,180MWの発電事業者の募集を開始しました。電力生産が余剰な時間にエネルギーを蓄え、必要な時に活用するこの設備は、安定した電力網の運営において中核的な役割を果たします。過去3回の市場を通じてすでに多くの容量を確保した政府は、今回第11次電力需給基本計画に基づき、大規模な物量の追加確保を方針としています。特に今回の公告では、事業対象となる変電所を大幅に拡大し、済州地域に特化した新たな契約方式を導入したことで注目を集めています。電力市場の関係者や関連事業を準備されている方々は、今回の入札条件を綿密に確認すべき時期です。果たして今回の公告が国内の電力網や関連産業にどのような変化をもたらすのか、詳しく見ていきましょう。 = エネルギー貯蔵装置(ESS)中央契約市場の開設、1,180MW入札公告 1. 2026年エネルギー貯蔵装置中央契約市場の概要 1. 2026年エネルギー貯蔵装置中央契約市場の概要 今回開設された2026年度中央契約市場は、総規模1,180MWという巨大な物量を誇り、関連業界から熱い関心を集めています。具体的には、本土地域に1,100MW、電力系統の特性が独特な済州地域に80MWが割り当てられました。政府は11月11日まで入札申請を受け付け、同月中に落札者を決定する計画を立てています。この期間内に事業を準備する主体は、電力取引所の公告事項を通じて詳細なガイドラインや書類様式を確認できます。エネルギー貯蔵装置は単に電気を蓄える倉庫を超え、電力需給のバランスを調整し、停電を防ぐ頼もしい盾の役割を果たします。私たちが自宅で快適にエアコンをつけ、家電製品を使えるのは、こうした見えない貯蔵庫がその役割を全うしているからです。このように大規模な設備が適切な場所に設置されれば、電力網の効率はさらに高まると期待されています。 💡 核心ポイント本土と済州を網羅する1,180MW規模の大規模エネルギー貯蔵装置中央契約市場がようやく開かれた。 2. 事業対象変電所の大幅な拡大 2. 事業対象変電所の大幅な拡大 従来のエネルギー貯蔵装置入札市場は、主に系統管理変電所の周辺に事業対象地が限定されているという限界がありました。しかし、今回の2026年公告では、こうした制約を解き、全国的な系統状況を綿密に分析し、連系必要性が認められる一般変電所まで対象を広げました。政府は過負荷を軽減する効果が優れた変電所を透明に公開することで、事業者が最も適切な場所を見つけられるよう誘導しています。例えば、電力需要は多いが送電線路が不足して電力を送ることが難しかった地域に貯蔵装置が設置されれば、送電制約の問題を賢く解決できます。事業者にとっても収益性と系統への貢献度を同時に満たす最適な立地を選べるため、選択肢が大幅に広がりました。このように柔軟になった立地選定方式は、電力網全体の健全性を維持する上でも大きな助けとなるでしょう。変電所の選択肢が広がったことで、事業者間の激しい立地先行競争が繰り広げられる見込みです。 💡 核心ポイント系統管理変電所に加え、一般変電所まで事業対象が拡大され、最適な立地選択が可能になった。 3. 済州地域向けカスタマイズ型新規契約方式の導入 3. 済州地域向けカスタマイズ型新規契約方式の導入 風力や太陽光などの再生可能エネルギー比率が非常に高い済州地域は、他の地域とは異なる系統環境を持っています。日が沈み風が吹く夜間でも電力が余剰になることが多いため、済州では頻繁に充放電を繰り返せる設備が切実に求められています。これに伴い、政府は済州地域を対象に、長く使用でき且つ充電性能優れた設備のための新たな契約方式を急遽導入しました。従来は一律に15年の契約期間が与えられていましたが、1日に2回以上の充放電をこなして25年間耐えられる設備であれば、25年の長期契約も選択できるようになりました。このような画期的な制度は、事業者への安定的な長期収益を保証すると同時に、済州の特殊な電力状況を安定的に支えます。済州島で事業を構想する企業にとっては、この長期契約方式を積極的に検討することが有利です。済州の再生可能エネルギーの変動性を克服するために導入された今回のカスタマイズ型制度は、今後他の地域にも良い手本となる可能性があります。 💡 核心ポイント済州地域の特性を考慮し、25年長期契約と複数回充放電可能な設備の契約方式が新設された。 4. 評価体系の合理的な改革方向 4. 評価体系の合理的な改革方向 政府は今回の入札において、全体的な評価枠組みを維持しつつ、実効性が低かった項目を大胆に整理しました。過去には出力制御水準と系統安定化貢献度を別々に評価していましたが、両項目の性質が重複する部分が多かったため、今回は「系統安定化貢献度」に一本化して統合しました。これにより、評価過程の複雑さが減少し、事業者が真に系統にどれだけ貢献できるかに集中できる環境が整いました。不要な行政的負担を軽減すると同時に、電力網の安定化という本質的な目標により忠実な制度に磨きがかかりました。評価基準が明確になるほど、入札に参加する企業も混乱を減らし、徹底的に準備できるようになります。透明で合理的な基準のもとで行われる今回の評価は、有能な優秀な事業者を選抜する上で大きな役割を果たすでしょう。評価項目の簡素化は行政効率を高め、事業者が技術力に専念するのを助けます。 💡 核心ポイント重複していた評価項目を系統安定化貢献度に統合し、評価体系の効率性を高めた。 5. 入札スケジュール及び今後の進行手順 5. 入札スケジュール及び今後の進行手順 2026年エネルギー貯蔵装置中央契約市場への参加を希望する発電事業者は、残りのスケジュールに忙しく対応する必要があります。9月22日午後、電力取引所のウェブサイトを通じて公告が掲載され、書類の受付は11月11日まで行われます。事業者はこの期間中に事業計画書や各種証明資料を漏れなく準備し、規定された手順に従って提出しなければなりません。電力取引所は受付終了後、公正な審査過程を経て、11月中に最終落札者を発表する予定です。大規模な資本が投入される事業であるため、詳細なガイドラインを何度も確認し、書類の欠落がないよう徹底的にチェックしなければ、後で後悔することになります。不明な点があれば、電力取引所の担当部門に問い合わせ、正確なガイドを受けるのが賢明な方法です。スケジュールが逼迫しているため、事前に書類を準備し、電力取引所の案内事項を随時確認する姿勢が必要です。 💡 核心ポイント11月11日まで入札受付が行われ、11月中に最終落札者が発表される予定です。 6. 電力市場の未来と事業者の対応戦略 6. 電力市場の未来と事業者の対応戦略 今回の中央契約市場の開設は、国内電力産業が一段階成熟する重要な契機になると見込まれています。再生可能エネルギーが増えるほど、電力網の変動性を抑える貯蔵装置の役割は、いくら強調しても過ぎることはありません。政府の政策方向に合わせて、技術力を備えた企業は今回の入札を飛躍の足がかりとすべきです。特に、変電所の立地分析から長寿命設備の導入に至るまで、変化した制度的なポイントを正確に読み解く者だけが市場で笑えます。読者の皆様もエネルギー市場の動向に注目し、関連産業がどのように発展していくかを見守ってください。これから展開される環境に優しい電力時代において、エネルギー貯蔵装置が果たす輝かしい活躍を期待します。変化する政策環境の中で、徹底した事前分析と戦略立案こそが、成功した事業参加を導く鍵です。 💡 核心ポイント変化する政策と制度を正確に把握し、成功する電力事業戦略を立てなければならない。 よくある質問 今回の中央契約市場の総入札規模はどれくらいですか? 本土1,100MWと済州80MWを合わせた総規模1,180MWで進行されます。 入札書類の受付はいつまでですか? 9月22日に公告が掲載され、受付締切日は11月11日までです。 済州地域の契約方式にどのような変化がありますか? 1日に2回の充放電が可能で寿命が長い設備のために、従来の15年に加え25年の長期契約方式が新設されました。 詳細な入札公告の内容はどこで確認できますか? 電力取引所の公式ホームページの公告事項掲示板を通じて詳細な内容を確認できます。 =

卓球選手ジュ・チェンヒ プロフィール 年齢 帰化 卓球 シン・ユビン 卓球 女子ダブルス シングルス 総まとめ

卓球選手のジュ・チェンヒは、中国出身から韓国に帰化し、現在では太極マークを胸に世界舞台で活躍している実力派選手です。2026年アイチ・ナゴヤアジア大会ではついに国家代表としてデビューし、全種目でのメダル獲得を目標に勢いよく突き進んでいます。長年国際大会への出場を待ってきたため、国内を越えてアジアの頂点に挑む彼女の歩みは多くのファンを熱狂させています。この記事では、ジュ・チェンヒ選手の詳しいプロフィールや帰化の経緯、国内外での主な成績、そしてシン・ユビンとの素晴らしいダブルスコンビなど、あらゆる側面を徹底的に掘り下げていきます。卓球ファンが知りたい情報を分かりやすく整理しましたので、最後まで集中して読んでみてください。 = 卓球選手ジュ・チェンヒ プロフィール 年齢 帰化 卓球 シン・ユビン 卓球 女子ダブルス シングルス 総まとめ 1. ジュ・チェンヒのプロフィールと年齢情報 1. ジュ・チェンヒのプロフィールと年齢情報 ジュ・チェンヒ選手は2002年生まれで、2026年時点で満24歳となり、女子卓球代表チームのエースとして定着しました。中国山東省出身の彼女は、幼少期から卓越した卓球の才能を発揮し、頭角を現しました。韓国に移り住み、実業団の舞台に定着した後、確固たる基本技術と圧倒的な試合力に基づき、国内トップクラスの選手へと成長しました。現在はサムスン生命に所属して活躍しており、優れた身体条件と揺るぎないメンタルが最大の強みです。卓球ファンの中には、試合ごとに怪物のような実力を見せることから「怪物」というニックネームで呼ばれることもあります。国内舞台を制覇した後でも、国家代表として太極マークを付けるまでには相当な忍耐の時間が必要でした。国際卓球連盟の帰化選手の出場規定により、2024年パリオリンピックや2025年世界選手権などの主要国際舞台に出場することができませんでした。しかし、2026年になりついにすべての規定条件を満たし、夢に描いていた国家代表の資格を獲得しました。このように長い待ち時間の末に出場する大会だからこそ、今回のアジア大会への決意と執念は並々ならぬものとなっています。 💡 核心ポイントジュ・チェンヒ選手は満24歳のサムスン生命所属の帰化選手で、長い待ち時間の末に国家代表に選出され、エースとして活躍中です。 2. 帰化の過程と7年の待ち時間 2. 帰化の過程と7年の待つ時間 ジュ・CHEンHイ選手が太極マークを付けるまでには決して短くない時間を経験しており、数多くの努力と忍耐が込められています。2020年に韓国国籍を取得した彼女は、すぐに国内実業団大会に出場し、輝かしい成果を上げました。しかし、国際舞台では帰化選手に適用され厳格な待機規定のため、国家代表としての出場が妨げられました。そのため、世界最高峰の選手が集うオリンピックや世界選手権の舞台を、外から眺めるしかなかった痛みがありました。黙々と実力を磨き、待った末に2026年にようやく堂々と太極マークを胸に、国際総合大会にデビューを果たした。周囲の惜しみと本人の悔しさの中、トレーニングだけに没頭した姿勢が、今の確固とした実力を作り出ました。もし諦めや挫折を選んでいたら、今の華やかなアジア大会メダル挑戦は不可能であったはずです。実際のところ、多くのスポーツ専門家は、彼女の粘り強さと執念が真の国家代表の資格であると口を揃えて称賛します。ファンもまた、長い歳月の中で心の苦しみを超えて来た ジュ・CHEンHイ選手に惜しみない応援と拍手を送っている。 💡 核心のポイント国際卓球連盟の帰化選手規定のため、約7年もの間待った末に、ついに太極マークを付けて国際舞台にデビューした。 3. 国内実業団舞台の制覇と輝かしい受賞歴 3. 国内実業団舞台の制覇と輝かしい受賞歴 サムスン生命に入団した後、 ジュ・CHEンHイ選手は国内卓球の勢力図を完全に揺るがし、勢いある上昇基調に乗った。 特に2023年の韓国卓球リーグでは、驚異の24勝6敗という成績を収め、最多勝タイトルを獲得した。彼女の活躍のおかげで、所属チームのサムスン生命もレギュラシーズン優勝カップを掲げる快挙を達成した。続く大統領杯や種別選手権など国内主要大会でも優勝を総なめにし、国内に敵なしであることを証明した。 2026年1月に行った第79回全国総合卓球選手権大会は、彼女の独壇場と言っても過言ではある。女子シングルと女子ダブルスの両方を制覇し、大会2冠に輝いた。 特にシングル決勝では、パク・ガホン選手相手にセットスコア3-0の完勝を収め、生涯初のシングル頂点に立った。試合中、相手の隙を突く鋭い攻撃とミスを減らす集中力は、見る者を感嘆させた。 💡 核心のポイント2023年の最多勝に始まり、2026年の全国総合選手権2冠など、国内実業団舞台を完全に制覇した。 4. 世界ランキング上昇とシン・YUBIN 先頭争い 4. 世界ランキング上昇とシン・YUBIN 先頭争い 国内を越えて国際舞台でも、 ジュ・CHEンHイ選手の存在感は日に日に高まっていて、世界ランキングも急上昇した。 2025年のWTTファイナルズ香港大会では、韓国卓球の看板選手シン・YUBIN 選手に勝利し、準々決勝に進出した。その後、国際大会でランキングポイントをコツコツ積み、世界ランキング14位圏内に進出する底力を見せた。シン・YUBIN 選手は、国家代表の座をかけた善き競争を続けるライヴァルであり、最も頼もしい仲間でもある。両選手が世界最高峰の技量を備えているため、韓国女子卓球の実力はかつてない程に堅実という評価を受けている。互いを刺激し、成長する2選手の姿は、韓国卓球の明るい未来を示す代表的な事例だ。ファンは、2エースが善き競争を通じて、もっと高みへと飛躍することを心から応援しており、世界舞台でメダルを首に掛けるため、汗を流す2選手の行方は、今後も注目され続けることだ。 💡 核心のポイント世界ランキング14位まで上昇し、国際競争力を証明し、シン・YUBIN 選手と善き競争を展開し、代表チームを牽引中。 5.シン・YUBIN 女子ダブルス 幻想的な呼吸 … Read more

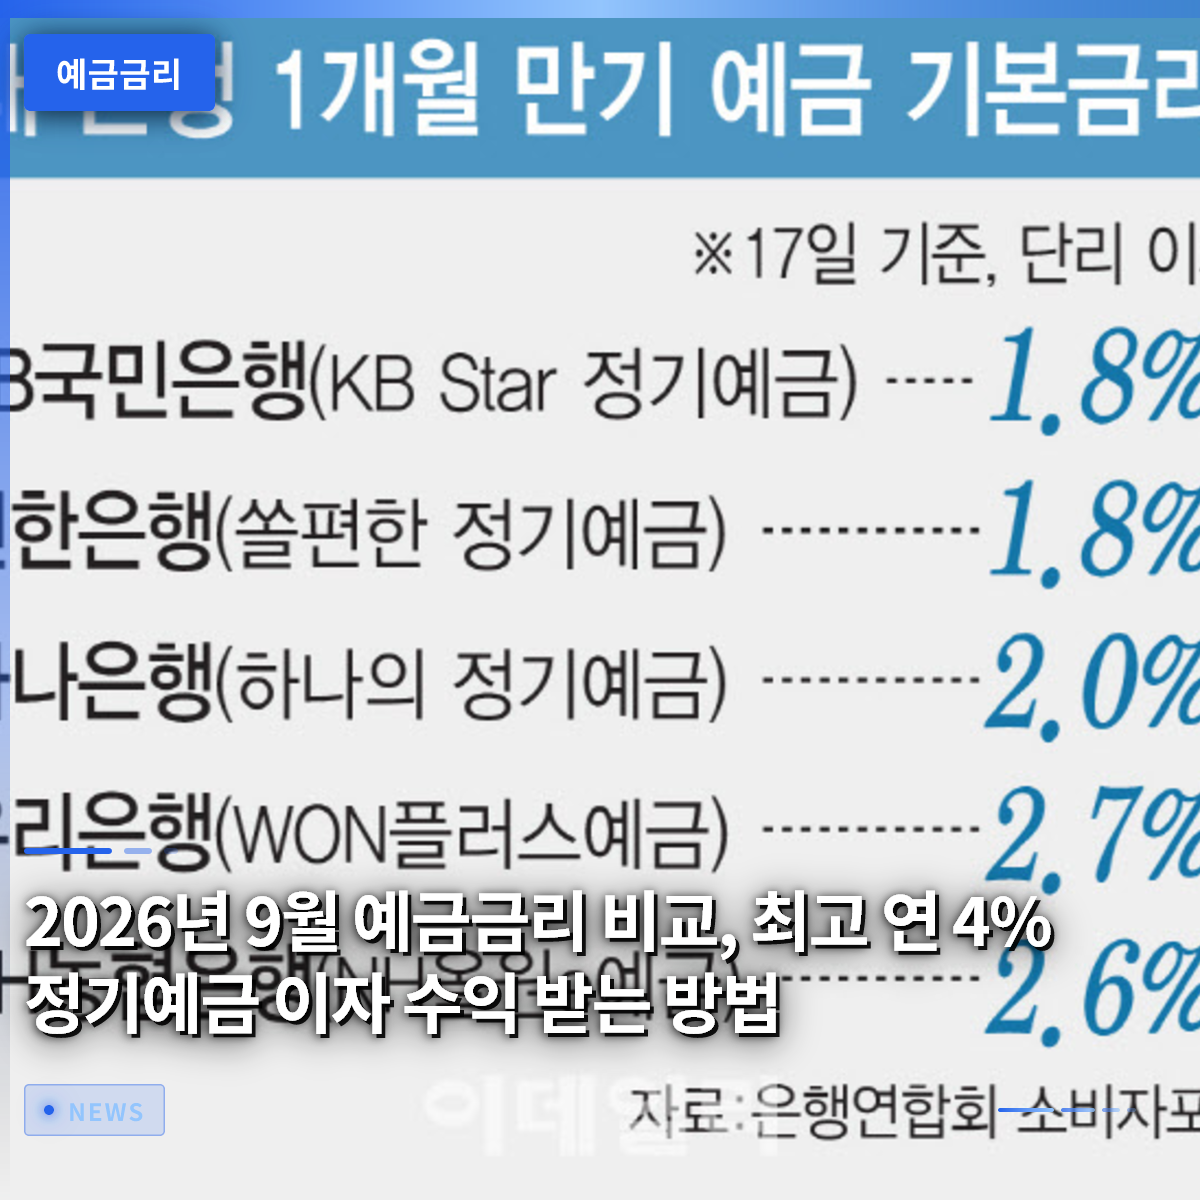
2026년 9월 예금금리 비교, 최고 연 4% 정기예금 이자 수익 받는 방법

최근 시중은행들이 수신금리를 잇따라 인상하면서 정기예금에 가입해 연 4%에 육박하는 이자 수익을 기대할 수 있는 시기가 찾아왔습니다. 주식시장이나 부동산 시장의 불확실성이 커지면서 안전하게 원금을 지키며 이자를 챙기려는 사람들이 다시 은행 창구로 몰리는 역머니무브 현상도 뚜렷해지고 있습니다. 지난해 주식이나 가상화폐로 눈을 돌렸던 직장인 김 모 씨도 최근 만기가 돌아온 자금을 다시 안전한 정기예금으로 옮기며 마음의 평안을 … Read more

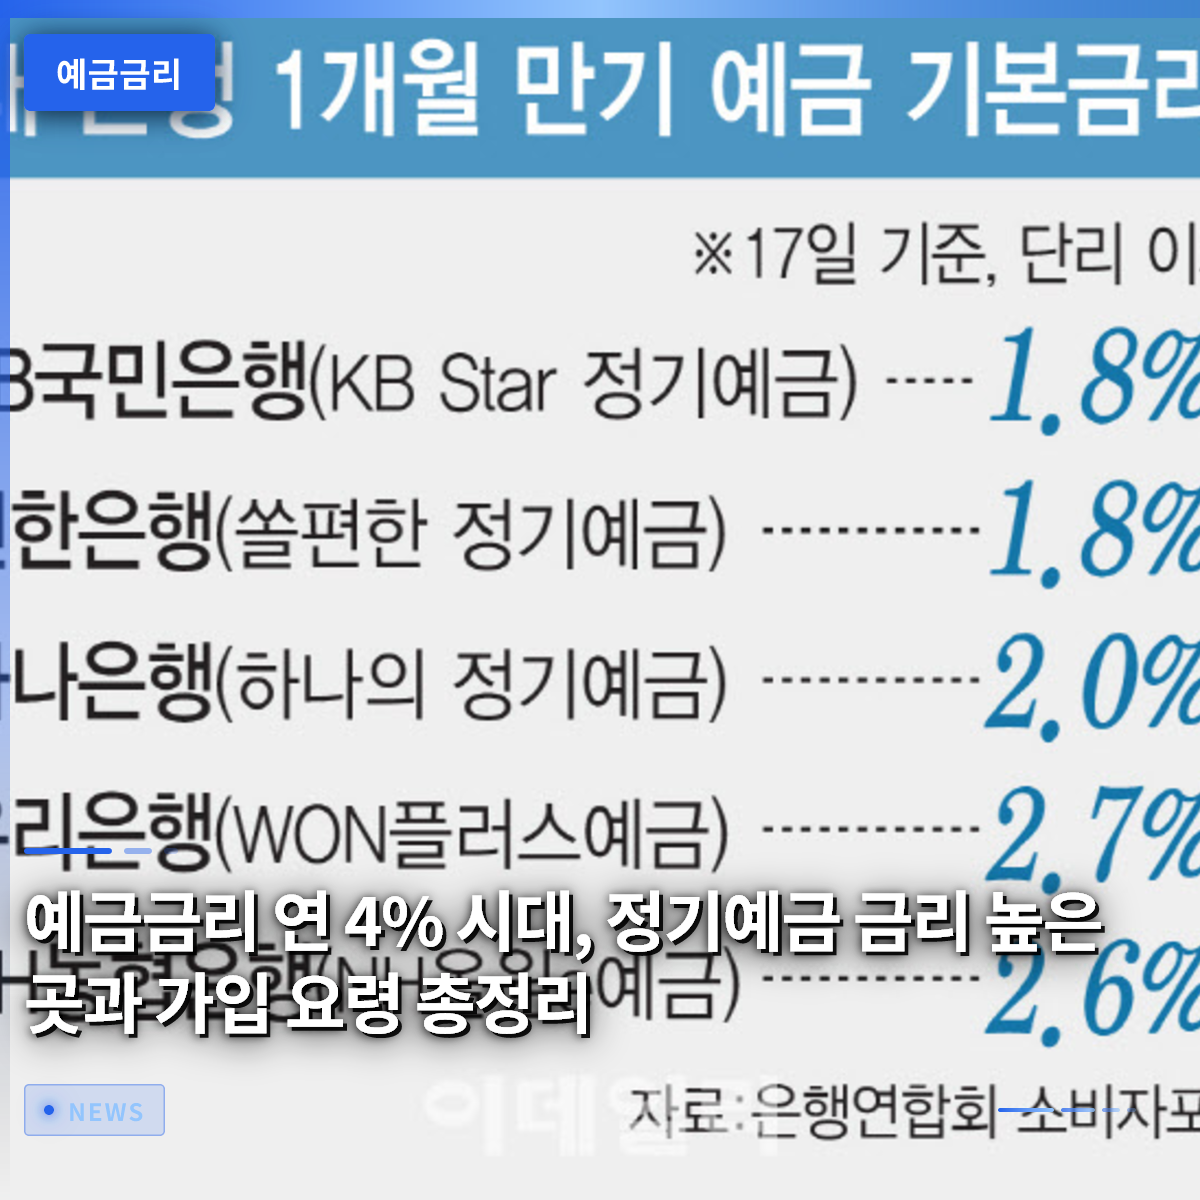
預金金利年4%時代、定期預金の金利が高い場所と申込のコツまとめ

銀行業界の預金金利が再び上昇基調をたどる中、安全に利子収益を確保しようとする人々がincreasingly増えています。最近の韓国銀行の基準金利引き上げの影響で、市中銀行や貯蓄銀行が預金獲得競争に参入し、年4%に迫る商品が次々と登場しています。会社員のキムさんは、昨年の祝日にもらったボーナスをどこに預けるか悩んだ末、株式市場ではなく高金利の定期預金に目を向けました。以前は株式や暗号資産に資金が集中する逆マネームーブ現象が顕著でしたが、最近は確実な利子を支払う預金商品が再び人気を集める傾向にあります。この記事では、現在の市中の預金金利動向を確認し、最も有利な条件で資金を預ける具体的な方法を詳しく解説します。 = 預金金利年4%時代、定期預金の金利が高い場所と申込のコツまとめ 1. 最近の預金金利動向と銀行業界の預金獲得競争 1. 最近の預金金利動向と銀行業界の預金獲得競争 各銀行が相次いで預金金利を引き上げることで、利子収益を期待できる環境が整いました。農協銀行をはじめとする主要金融機関は、定期預金(一括型)と積立預金(積み立て型)の金利を連続して引き上げ、顧客獲得競争に突入しています。市中銀行の代表的な定期預金金利は年3.5%を超えており、一部の貯蓄銀行では年4%に近い商品も提供されています。株式市場のボラティリティが高まる中、リスクのある投資ではなく元本が保証される預金へ資金が再び移動する逆マネームーブ現象も加速しています。銀行が預金商品の金利を引き上げる理由は、市中の流動性を確保し、顧客を先行して獲得するための戦略的な選択です。家計の資金の流れが変化しているため、預金商品を選ぶ基準もより厳格になる必要があります。安易に近所の銀行を訪れるのではなく、複数の金融機関の条件を比較するプロセスが不可欠です。過去に比べて利子収入が増えたのは事実ですが、ローンも併用している家計であれば、利子負担も同時に考慮する必要があります。金利上昇期には、余剰資金をどこに配置するかによって資産運用の結果が全く変わることがあります。したがって、現在の金利上昇期を適切に活用するには、毎日発表される金融市場の変化を注視する必要があります。 💡 核心ポイント銀行業界の預金獲得競争により預金金利が上昇し、安全な利子収益を追求する資金移動が活発化しています。 2. 定期預金の金利が高い場所を探す方法と注意点 2. 定期預金の金利が高い場所を探す方法と注意点 市中で最も高い預金金利を提供する場所を見つけるには、金融機関別の比較開示を積極的に活用する必要があります。銀行協会消費者ポータルや各種金利比較ツールを使えば、全国の銀行や貯蓄銀行の商品を一目で比較できます。例えば、ドリーム貯蓄銀行や光州銀行などの地方銀行や貯蓄銀行は、市中銀行よりもやや高い金利を提示するケースが多いです。しかし、画面に表示されている最高金利だけを信じて申込んだ結果、後悔するケースも少なくないため注意が必要です。最高金利を得るためには、給与振込や自動振替、マーケティング同意など厳しい優遇条件を満たす必要がある場合がほとんどです。主婦のイさんは、ポータルサイトで最も高い金利を提示するという広告を見て申込もうとしましたが、複雑な条件を満たせなかったため、結局基本金利しか受け取れませんでした。また、インターネット上で流布している比較開示の金利と、実際に適用される金利が異なる可能性があるため、必ず該当金融機関のアプリで最終確認を行う必要があります。特に自動延長機能を利用する場合、既存口座と同じ金利が適用されないことが多いため、満期時に自らより良い条件の商品に乗り換える方がはるかに有利です。 💡 核心ポイント最高預金金利を得るためには、優遇条件を丁寧に確認し、アプリで実際の適用金利を直接照合する必要があります。 3. 預金者保護限度額と安全な資金分散戦略 3. 預金者保護限度額と安全な資金分散戦略 貴重な資金を銀行に預ける際は、金利だけでなく預金者保護限度額を必ず念頭に置かなければなりません。現在の韓国法律に基づき、1つの金融機関につき元本と利子の合計で最大5,000万ウォンまで安全に保護されます。会社員のパクさんは、退職金と余剰資金を合わせて1億ウォン超の金額を1つの貯蓄銀行に集中して預けたところ、周囲の助言を聞いて驚き、急いで分散預けを行いました。金利が少しでも高いという理由で5,000万ウォン超の巨額を1か所に預けるのは、万一の事態に備えられない危険な投資方法です。資産を安全に守るためには、5,000万ウォン単位で複数の金融機関に分けて申し込むのが定石です。例えば、1億ウォンの余剰資金がある場合、A貯蓄銀行に5,000万ウォン、B銀行に5,000万ウォンと分けて、それぞれ預金者保護限度額内で運用する必要があります。貯蓄銀行の金利は市中銀行よりも魅力的に見えますが、安全性を最優先に考えるなら分散預けは選択ではなく必須です。周囲の噂や高い金利だけに惑わされず、自分の元本が法的に安全に保護されるかをまず確認する習慣を身につけるべきです。 💡 核心ポイント元本と利子を含め5,000万ウォンまで保証する預金者保護限度額を守るため、資金を分散預けする必要があります。 4. 預金と積立預金の違いおよび利子計算の真実 多くの人が預金金利と積立預金金利を混同し、実際に手元に入る利子額を誤って計算しがちです。毎月一定額を積み立てる積立預金の金利が10%であっても、1ヶ月目に預けたお金だけが12ヶ月間利子が付き、最終月に預けたお金は1ヶ月分の利子しか付きません。一方、定期預金(一括型)は最初から最後まで一括して預けるため、金利が同じであれば預金の方がはるかに多くの利子をもたらします。フリーランスのチェさんは、積立預金の金利が高いという広告だけを見て申し込んだところ、予想より少ない満期利子を受け取り、大きく失望した経験があります。まとまった資金を持っている人は、毎月分割して入れる積立預金よりも、一括で預ける定期預金の方が収益面ではるかに有利です。もちろん、毎月収入が発生する会社員や社会人経験の浅い人にとっては、積立預金はまとまった資金を作る優れた手段となり得ます。しかし、すでに貯めた種銭がある場合は、積立預金ではなく預金商品を通じて利子収益を最大化する戦略を立てる必要があります。利子計算の方法を正確に理解し、自分の資金の性質に合った商品を選択することで、不要な利子損失を防ぐことができます。 💡 核心ポイントまとまった資金は預金に預けることで完全な利子収益を得られ、積立預金とは利子計算方法が全く異なります。 5. ローン利息と預金金利の目に見えないつながり 市中の預金金利が上がると、皮肉にも住宅ローンや信用ローンを利用している人々の利息負担も雪だるま式に膨れ上がります。銀行は預金を通じて資金を調達するため、預金金利が上がると資金調達コストが上昇し、これがそのままローン金利の上昇につながります。事業家のジャンさんは、最近銀行が預金金利を引き上げたというニュースを見て喜んだものの、すぐに自分のローンの利息も一緒に上がり、むしろ生活費の圧迫が深刻化したと打ち明けています。金融資産よりも負債が多い家計であれば、預金金利上昇がもたらす喜びよりも、ローン利息増加の苦痛の方がはるかに大きく感じられるでしょう。したがって、家計全体の財務健全性を点検する際は、預金金利だけでなくローン金利の推移も一緒に見る知恵が必要です。余剰資金が十分な家計は高い預金金利で良い収益を得られますが、ローンを組んで家を買ったり事業資金を借りたりした家計は危機的状態にあります。最近、転貸借保証金を月次家賃に転換する際に適用する転換率と預金金利を比較して住居費を計算する人も増えています。保証金の一部を定期預金に入れた場合の利子収益と、月次家賃として出ていく金額の大きさを丁寧に比較することで、家計の損失を防ぐことができます。 💡 核心ポイント預金金利上昇はローン金利上昇につながるため、負債が多い家計は利息負担の増加に徹底的に備える必要があります。 6. 満期管理と今後の預金金利見通しおよび行動指針 今後の預金金利の推移を展望すると、当面銀行業界の預金獲得競争と金利変動性が継続すると予想されます。専門家は、米国の基準金利の変化や国内の物価上昇率に応じて、銀行が随時金利を調整する可能性が高いと分析しています。したがって、今すぐまとまった資金を一括して拘束するのではなく、満期を適切に分散して申し込むことが賢明な投資戦略です。例えば、1年満期の商品1つに全財産を入れるのではなく、6ヶ月、9ヶ月、12ヶ月などで期間を分散して置けば、金利上昇期に柔軟に対応できます。銀行アプリを随時確認し、自分が加入した商品の満期日が近づいた際に、自動延長の代わりに自らより良い条件の商品に乗り換える努力が必要です。過去の慣習通り通帳を放置せず、積極的に金利を比較し、自分の資産を守る金融消費者になるべきです。株式市場の上下に一喜一憂するのではなく、確実な利子収益をもたらす預金商品を通じて安定した資産増殖を実現しましょう。今日からでも自分の通帳の引き出しを開け、眠っている預金や積立預金の状態を確認し、最も有利な金利条件を見つけて実行してみることをお勧めします。 💡 核心ポイント満期を分散し、積極的に商品を乗り換える戦略で、今後の金利変動性に備える必要があります。 よくある質問 預金金利が高い場所を最も簡単に探す方法は何か? 銀行協会消費者ポータルや金融商品比較ポータルサイトを使えば、全国の預金金利を一目で比較できます。ただし、最終申込前には必ず該当金融機関のアプリで実際の適用金利と優遇条件を確認する必要があります。 預金者保護限度額はどれくらいで、どのように適用されるか? 預金者保護限度額は、1つの金融機関につき元本と利子の合計で最大5,000万ウォンです。5,000万ウォンを超える資金は、複数の金融機関に分けて預けることで安全に保護されます。 定期預金と積立預金のうち、どちらが利子を受け取るのに有利か? まとまった資金がある場合、最初から最後まで資金が完全に運用される定期預金の方が、積立預金よりもはるかに多くの利子をもたらします。積立預金は毎月資金を積み立てる方式のため、実際に適用される預入期間が短く、利子が少なくなります。 預金金利が上がるとローン利息にはどのような影響があるか? 預金金利が上がると銀行の資金調達コストが大きくなるため、住宅ローンや信用ローンの金利もそれに伴って上昇します。したがって、負債が多い家計は、預金利子よりもローン利息負担の方がより大きく増加する可能性があります。 =

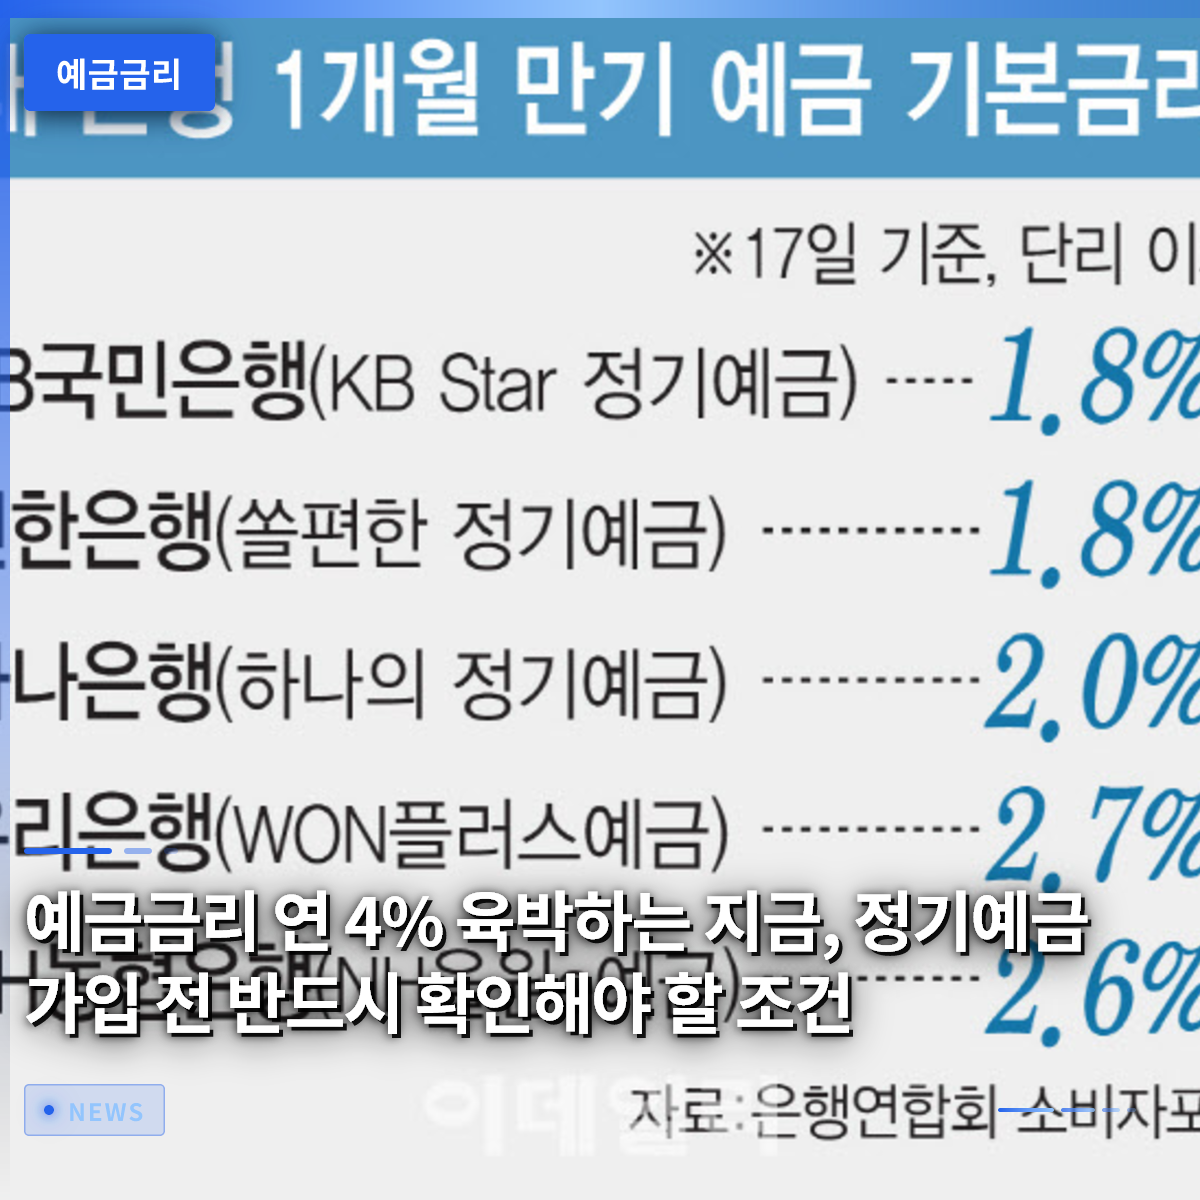
預金金利が年4%に迫る今、定期預金に申し込む前に必ず確認すべき条件

銀行業界の預金金利が上昇傾向にあり、商品によっては年4%に近い利子収益を期待できる時期が到来しました。基準金利引き上げの影響で、市中銀行と貯蓄銀行が一斉に預金商品の金利を引き上げているため、株式市場に留まっていた資金が安全な銀行へと集まる様子が明確になっています。実際、農協銀行をはじめとする主要な市中銀行が一時預金および積立預金の金利を引き上げたことで、家計資金の移動速度がさらに速まっています。この記事では、最近変わった預金金利の状況を 살펴보고、利子収益を最大化するために私たちが必ず知っておくべき選択基準を詳しく見ていきましょう。預金・積立商品を選ぶ際、ただ高い最高金利だけを追い求めるのではなく、実際に受け取る利子がいくらになるかを慎重に見極める知恵が必要です。まとまったお金を安全に守りながら、最大の利益を得られる具体的なコツをこれから一つずつ確認していきましょう。 = 預金金利が年4%に迫る今、定期預金に申し込む前に必ず確認すべき条件 1. 急騰する預金金利、現在の銀行業界の状況は 1. 急騰する預金金利、現在の銀行業界の状況は 最近、銀行業界の預金商品金利が再び上昇しているため、まとまったお金を預けようとする人々の動きが非常に活発になっています。韓国銀行の基準金利の変化の流れに合わせて、市中銀行が一斉に預金商品の金利を引き上げました。代表的な市中銀行の定期預金商品金利は年3.5%の水準を超え、一部の貯蓄銀行の商品は年4%に迫る水準を示しています。株式市場の変動性が大きくなる中、リスク資産よりも安定した利子収益を好む雰囲気が広まっています。この現象は、市中の資金が株式やリスク資産から流出し、安全な銀行預金に集まるいわゆる「マネー・ムーブ」現象をさらに加速させています。サラリーマンが秋夕の賞与や余剰資金をどこに預けるべきか悩み、銀行の窓口を訪れる理由もまさにこれです。 金融消費者は過去と比較して確実に高くなった利子収益を期待できますが、同時に借入がある家計の利子負担も大きくなるという二面性を持っています。銀行はそれぞれ高い金利を掲げて顧客獲得のために激しい預金競争を繰り広げています。しかし、メディアで報道される最高金利は、新規顧客であることや給与専用口座の開設、自動振替実績など、厳しい優遇条件をすべて満たした場合にのみ適用されることが多いです。したがって、広告画面に出ている高い数字だけを見て安易に申し込むと、実際に受け取る利子が期待に届かず失望する結果になりかねません。自分の資金の性質と期間に合わせて、最も有利な条件を提供する金融機関を慎重に比較し選択するプロセスが不可欠です。 💡 核心ポイント預金金利が年4%に迫り銀行に資金が集中していますが、広告内の最高金利には厳しい優遇条件が含まれているため、実際に適用される金利を慎重に見極める必要があります。 2. 定期預金の最高金利の裏に隠れた優遇条件の秘密 2. 定期預金の最高金利の裏に隠れた優遇条件の秘密 銀行が掲げている魅力的な預金金利の裏には、通常、一般顧客が簡単に達成できない様々な優遇条件が隠れていることが多いです。例えば、年4%に近い利子を提供するという商品の詳細内訳を見ると、初回取引顧客であることや特定のカードを一定額以上使用することなどの条件が付いています。また、給与を当該銀行の口座に定期的に振り替える必要があったり、マーケティング情報の受信に同意する必要があったりするなど、面倒な手続きを要求することもあります。これらの条件の一つでも満たせなければ、最初に期待していた金利から差し引かれていくため、実際に手元に入る利子は予想より少なくなる可能性があります。 社会人経験の浅いキムさんは、最近広告で見た高い定期預金商品に申し込むために銀行を訪れた際、予期せぬ事実を知りました。広告に大きく掲載された金利を受け取るには、メインバンクを変更し、毎月一定額以上の公共料金を自動納付しなければならないという厳しい付帯条件があったのです。キムさんは既存の取引先をすべて変更するのが面倒で、結局優遇条件を満たせず、基本金利のみが適用されて残念がる思いを飲み込みました。このように銀行商品を選ぶ際は、自分が本当にその条件を完全に満たせるかどうかを冷静に見極める能力が必要です。無条件に高い金利だけを追い求めるのではなく、自分の金融生活パターンに合った商品を選ぶことが、長期的にははるかに有利な資産運用戦略です。 💡 核心ポイント高い預金金利を受け取るには厳しい優遇条件を満たす必要がある場合が多いため、自分の取引習慣に合った実用的な商品を選択すべきです。 3. 積立金と預金の決定的な違い、実際に受け取る利子の計算 3. 積立金と預金の決定的な違い、実際に受け取る利子の計算 多くの人が預金金利と積立金利の違いを軽く見て、安易に利子が高い商品に申し込んだ後に困窮するケースがよくあります。年利が10%で同じだと仮定した場合、一度にお金を入れる定期預金と毎月分けて入れる積立金は、実際に手元に入る利子額に大きな差が出ます。預金はまとまったお金を最初から最後まで完全に12ヶ月間預けるため、約束された全額の利子をそのまますべて受け取ることができます。一方、積立金は毎月入金する金額ごとに預入期間がそれぞれ異なるため、最初の月に入れたお金だけが1年間ずっと利子がつき、最後の月に入れたお金はわずか1ヶ月分の利子しかつきません。 このような数学的な構造のため、表面上は金利が同じに見えても、実際に受け取る利子は定期預金が積立金よりはるかに多いです。サラリーマンのパクさんは、毎月100万ウォンずつ入れる積立商品が高金利だと聞いて申し込んだものの、満期時に予想より少ない利子が入ってきたのに驚きました。後でわかったのは、積立金は毎月入金額が積み上がる構造のため、実際にお金が働いた期間は平均して6ヶ月程度に過ぎなかったということです。すでにまとまったお金を持っている人は、積立金よりも定期預金に申し込む方が利子収益の面で圧倒的に有利です。金融商品に申し込む際は、単に金利の数字だけに惑わされず、自分の資産が実際に銀行でどれだけ長く留まるのか、その期間を正確に理解する必要があります。 💡 核心ポイント同じ金利でも、預金は全期間を通じてまとまったお金が運用されますが、積立金は入金時期によって期間が異なるため、実際に受け取る利子は預金の方がはるかに多いです。 4. 安全な資産管理のための預金者保護限度額の活用方法 預金金利の上昇に伴い、銀行に大金を預けようとする人が増えるにつれ、元本を安全に守る方法にも大きな関心が向けられるべきです。韓国のすべての金融機関は、預金者保護法に基づき、元本と所定の利子を合計して1人当たり最高5,000万ウォンまで安全に保護しています。したがって、一つの銀行に全財産を集中させるのではなく、5,000万ウォンずつに分けて複数の金融会社に預ける分散投資戦略が不可欠です。最近、一部の貯蓄銀行が市中銀行よりもはるかに高い金利を提示して顧客を集めていますが、このような時こそ、当該機関の健全性と保護限度額を検討すべきです。 退職間際のイさんは、一生かけて貯めた元手を最も利子が多いところに一度に預けようとしていましたが、周囲の助言を聞いて考えを改めました。1億ウォンを超えるまとまったお金を5,000万ウォンずつに分け、第一金融圏と優良な貯蓄銀行に分散して預けることで、万が一発生するリスクを徹底的に遮断したのです。銀行の金利ランキングだけを見て安易に資金を集中させると、もしもの事態が発生した際に貴重な資産を失う危険を未然に防ぐことができます。安全な資産形成は、高い利子を追い求めることと同様に、元本を安全に守るための徹底した保証装置の整備から始まります。余剰資金が5,000万ウォンを超える場合は、必ず複数の金融機関に分けて申し込む習慣を身につけるべきです。 💡 核心ポイント金融機関が破産しても、1人当たり5,000万ウォンまでは預金者保護法により安全に守られるため、まとまったお金は複数の場所に分散して預けるべきです。 5. 金利上昇期におけるローンと預金を見据える賢い視点 銀行業界の預金金利が上昇する現象は、皮肉なことに借入がある家計や企業には莫大な利子負担の増加として現れます。市中銀行が預入金利を引き上げる分、調達コストに合わせて住宅担保ローンや信用ローンの金利も引き上げるためです。全室保証金を月次に転換する際に適用される全月転換率と預金金利を比較すると、保証金を抜いて銀行に預けたり月次に回したりする際の住居費用の差が顕著に変わります。保証金の一部を定期預金に預けて得られる利子収益と増加する月次負担を綿密に比較しないと、毎月の固定支出が増加して困窮する可能性があります。 借入が多い家計や中小企業の立場から見ると、預金金利上昇のニュースは喜ばしいというよりも、むしろ資金繰りを圧迫する恐ろしい刃物として迫ってきます。株式市場から資金が流出し、安全な銀行へ移動する逆マネー・ムーブ現象が加速化する一方で、ローン利子の返済圧力は庶民の息の根を止めます。したがって、この時期には無理に借金をして投資する行為を控えるべきであり、余剰資金を可能な限り安全な高金利預金に拘束する保守的な姿勢が必要です。自分の資産と負債の比率を冷静に点検し、利子収益とローンコストのバランスを取る賢い財務設計が求められます。金利変動期に揺らがない堅固な個人家計簿を作るためには、収入と支出の流れを定期的に点検する必要があります。 💡 核心ポイント預金金利の上昇は貯蓄する人々にとっての機会ですが、借入が多い家計や企業にとってはローン利子負担を重くする要因となるため、総合的な資産管理が必要です。 6. 今後の金利見通しと賢い預金申し込みの実践コツ 今後の預金金利の流れを予測し、それに合わせて資産を配置する能力は、成功した資産運用の核心要素です。専門家は、当面金融市場の変動性が持続し、銀行業界の預入競争が激しく展開されると予測しています。これに伴い、特販商品や期間別優遇金利を提供する実用的な商品が随時発売される可能性が高いです。無条件に一度にすべての資金を長期間で拘束するのではなく、資金の使用時期に合わせて満期を複数に分割する階段戦略を用いるのが賢明です。例えば、6ヶ月、9ヶ月、12ヶ月などで満期を分散しておけば、金利がさらに上昇した際に柔軟に対応できます。 また、金融会社別の金利比較サイトや銀行連合会の開示情報を定期的に確認する習慣を身につければ、他の人より一歩先に高金利商品を確保できます。インターネット専用商品や非対面申し込み専用優遇金利を活用すれば、窓口訪問なしでより高い利子特典を得ることができます。今のように金利が変動する時期こそ、焦りを捨てて落ち着いて自分の資産の安全装置を確認する姿勢が重要です。今日見た様々な条件と注意事項を参考に、自分に最も合った預金商品を探してみてください。小さな関心と慎重な比較が、貴重な自分の資産を守り増やす最も確実な武器になってくれるでしょう。 💡 核心ポイント満期を複数に分ける分散預入戦略を活用し、随時金利比較情報を確認すれば、変動が大きい時期でも有利な利子収益を得ることができます。 よくある質問 預金金利が高い時に、必ず1年以上の長期で申し込むのが有利ですか? 金利がさらに上昇する可能性がある時期には、すべての資金を一度に1年以上の長期で拘束するのではなく、6ヶ月、9ヶ月、12ヶ月などで満期を分散するのが賢明です。 貯蓄銀行の預金は市中銀行より利子が高いですが、安全ですか? 貯蓄銀行も1人当たり5,000万ウォンまで預金者保護法が適用されるため、この限度額を守って分散預入すれば、市中銀行と同様に元本と利子を安全に守ることができます。 インターネット専用預金商品は窓口商品より金利が高いのはなぜですか? 銀行にとって、支店運営費や人件費などの管理コストを節約できるため、その節約されたコストを顧客により高い金利特典として還元しているためです。 广告で見た最高金利を受け取れず、基本金利のみが適用されました。どうすればいいですか? 大多数の最高金利は、自動振替やカード使用実績など厳しい条件を満たす必要があるため、申し込み前に必須の充足要件を担当スタッフに確実に確認するのが … Read more

預金金利が年4%に迫る今、定期預金に申し込む前に必ず確認すべき条件

銀行業界の預金金利が急騰し、商品によっては年4%に迫る利子収入を期待できる時代が到来しました。最近、大手銀行が定期預金(一括払い型)と積立預金(分割払い型)の金利を相次いで引き上げているため、昨年下半期から株式市場に集中していた資金が再び安全な銀行へと流れる「逆マネー・ムーブ」現象が明確に現れています。株式投資で利益を得られなかったり、元本を安全に守りながら確実な利子を得たいと考えている方々にとって、今が絶好の機会となる可能性があります。しかし、銀行が提示している最高金利の恩恵を十分に受け取るためには、新規加入条件や様々な優遇条件を慎重に検討しないと、後で後悔することになります。この記事では、現在の銀行業界の預金金利動向から、加入時に必ず知っておくべきコアなヒントまで詳しく解説します。大手銀行と信用金庫の金利差を比較し、自分の資産を最も安全かつ効率的に増やす方法を一つずつ見ていきましょう。 = 預金金利が年4%に迫る今、定期預金に申し込む前に必ず確認すべき条件 1. 基準金利引き上げと銀行業界の預金獲得競争 1. 基準金利引き上げと銀行業界の預金獲得競争 最近、銀行が預金金利を引き上げ、預金金利が年4%に迫るなど、家計の資金の流れに大きな変化が生じています。農協銀行をはじめとする主要な大手銀行は、定期預金と積立預金の金利を一斉に引き上げ、顧客獲得競争に火をつけました。こうした動きは、韓国銀行の基準金利引き上げの基調と相まって、当面継続する可能性が非常に高いです。銀行にとって、市中の資金を集める必要性が高まったため、様々な高金利商品を展開している状況です。一般家計にとっては、株式や暗号資産のようなリスクの高い資産の代わりに、安定して確定利子を受け取れる銀行商品が再び魅力的な代替案として浮上しました。過去の低金利時代には銀行に預けても物価上昇率に追いつくのが難しかったですが、今は状況が完全に変わりました。周囲で貯蓄や預金でしっかりとした利子を得たという知らせが聞こえ、普段は資産運用に関心がなかった人々も銀行のドアを叩いています。ただし、こうした金利上昇の基調は、借り入れがある人々にとっては利息負担として迫ってくる可能性があるため、全体的な経済状況をバランスよく見る視点が必要です。 💡 コアポイント基準金利引き上げの影響で銀行が預金金利を引き上げ、預金金利が年4%に迫っています。 2. 株式市場から銀行へ向かう資金の流れ 2. 株式市場から銀行へ向かう資金の流れ 昨年下半期以降、借金してでも株式投資を増やしていた家計の資金が、最近再び定期預金へと急激に移動しています。株式市場の変動性が大きくなったことで、元本を失うリスクを負うよりも、確実な利子収入を保証される安全資産への需要が高まったためです。実際に周囲を見渡すと、株式口座を整理し、銀行の高金利定期預金にまとまった資金を預け込んでいる会社員を容易に見つけることができます。こうした資金移動現象は、単なる流行を超えて、安定性を最優先とする資産運用の基本への回帰を示しています。株式市場の活気が低下する一方で、銀行の窓口にはまとまった資金を預けようとする足が途絶えません。特に退職を控えた中高年層や、安定した資金運用を望む投資家にとって、現在の預金金利は魅力的な投資先として申し分ありません。投資失敗のストレスから解放され、安心して決まった日に利子を受け取る喜びを味わう人々が increasing しています。専門家は、当面こうした安全資産 선호の雰囲気が続き、銀行業界の預金残高が着実に増加すると予測しています。 💡 コアポイント株式市場の不安定さにより、株式市場の資金が安全な銀行の定期預金へと移動する現象が加速しています。 3. 定期預金の最高金利4%を活用する方法 3. 定期預金の最高金利4%を活用する方法 銀行が広告で謳う年4%に迫る預金金利を額面通り信じて申し込んだ結果、実際にははるかに少ない利子しか受け取れず失望するケースが少なくありません。通常、そのような高い金利は、新規顧客であることや給与振替、自動引き落とし、マーケティング同意などの厳しい優遇条件をすべて満たした場合にのみ適用される最高金利だからです。したがって、商品に申し込む前に、自分が現実的にその優遇条件をすべて満たせるかどうかを慎重に検討する知恵が必要です。もしメインバンクが違ったり、複雑な条件を満たすのが面倒だったりするなら、条件なしで基本金利を高めに設定している商品を選ぶ方がはるかに賢明です。例えば、ソウルに住む会社員の金さんは、年4%という広告を見て預金に申し込もうとしましたが、カード利用実績やオープンバンキング登録などの条件を満たせなかったため、実際に受け取れるのは3.5%の利子だけでした。このように、華やかな数字の裏に隠れた詳細な条件を確認しなければ、予想より少ない利子に失望しがちです。加入期間や積立金額によって適用される利率が異なる可能性があるため、約款を最後まで読む習慣をつける必要があります。インターネット比較サイトを活用すれば、各銀行の実際の金利を一目で比較でき、時間を大幅に節約できます。 💡 コアポイント広告内の最高金利を受け取るには厳しい優遇条件を満たす必要があるため、加入前に約款を慎重に確認すべきです。 4. 信用金庫と大手銀行の金利比較と選択 大手銀行の預金金利が上がったとはいえ、相対的に利回りが高い信用金庫の商品に目を向ける人々が増えています。信用金庫は、大手銀行より0.5ポイント以上高い金利を提示し、顧客獲得のために激しい競争を繰り広げています。例えば、ドリーム信用金庫や光州銀行などの一部の金融機関では、4%に迫るものやそれを上回る魅力的な商品を展開しています。ただし、信用金庫を利用する際は、利回りだけを追い求めるのではなく、その機関の健全性と安定性も併せて確認することが重要です。預金者保護法に基づき、元本と所定の利子の合計で1人当たり最高5,000万ウォンまでは国家によって安全に保護されるため、この限度額内で分散預金するのが安全です。もし1億ウォンというまとまった資金があるなら、一か所に集中させるのではなく、5,000万ウォンずつ2つの金融機関に分けて預けるのが賢明な資産管理方法です。周囲の知人の推薦だけを信じて安易に申し込むのではなく、経営開示指標や自己資本比率などを軽く確認してみるのも大きな助けになります。安全性と収益性の両方を満たす、自分だけの最適な貯蓄先を見つけることが資産運用のコアです。 💡 コアポイント信用金庫は大手銀行より高い金利を提供しますが、預金者保護限度額である5,000万ウォンを考慮して分散預金すべきです。 5. 貸出金利と預金金利の目に見えないつながり 預金金利が上昇する時期には、皮肉にも借り入れがある人々の利息負担も同時に大きくなるため、家計全体の経済成績表は分かたれた結果を示します。銀行が預金を獲得するために高い利子を支払うためには、結局、貸出資金の運用過程で調達コストが増加するため、住宅ローンや信用貸出の金利が自然と上昇します。転貸借(全宅)を利用している借家人や、全力で住宅を購入した借り手は、上昇する利息により毎月流出する固定費用が増え、深い溜息をついています。資産が多い富裕層は上昇する預金利子に微笑む一方で、借金が多い家計は生活苦を実感し、高金利の衝撃を全身で受け止めなければなりません。実際に、転貸借保証金を家賃に転換する際に適用される利率と定期預金金利を比較すれば、住居費負担がどれだけ大きくなるかが明確にわかります。保証金の一部を家賃に回した際に発生する追加の住居費用と、銀行に預けた際に得られる利子を比較すると、貸出金利上昇が庶民経済に与える影響を実感できます。中小企業も資金調達コストが増加し経営圧迫を受けるなど、マクロ経済全体に息詰まるような変化が続いています。したがって、金利上昇期には、預金で利益を得る部分と貸出で損失を出す部分を同時に点検し、家計債務を賢く管理する必要があります。 💡 コアポイント預金金利の上昇は銀行の調達コストを高め、貸出金利引き上げにつながり、借金が多い家計は利息負担が増大します。 6. 住宅購入申込口座( 청약通帳)の転換と下半期の資産管理展望 預金金利引き上げのニュースとともに、最近の金融市場で注目すべきもう一つの重要な変化は、住宅購入申込口座( 청약通帳)の転換期限延長制度です。旧型の住宅購入申込預金や積立金、住宅購入申込貯蓄を保有している加入者は、すべての住宅タイプに申込できる「住宅購入申込総合貯蓄」への転換期限が、来年9月末まで1年間延長されました。既存の口座の加入期間をそのまま認められながら、金利優遇も受けられるため、引き出しに眠っていた口座を取り出して確認してみるのが 좋습니다。このように、政府の政策変化と銀行業界の預金獲得競争をうまく活用すれば、通常の預金以外にも多様な方法で有利に資産を増やすことができます。今後の経済状況を予測し、自分の資産を守るためには、他人の噂に振り回されるのではなく、自分の財務状況に合った具体的な計画を立てる必要があります。まとまった資金が生じた場合、無理にリスクの高い投資に飛び込むのではなく、年4%水準の安定した定期預金に一定部分を預け込むことが、精神的な健康にも有益です。満期時点分散して定期的に利子が入るようにポートフォリオを組めば、予想外の資金需要にも柔軟に対応できます。今日からでも、自分の口座の残高と周囲の銀行の金利比較表を慎重に確認し、賢い金融生活を始めましょう。 💡 コアポイント住宅購入申込口座の転換期限延長と高金利預金商品を積極的に活用すれば、下半期の資産管理に大きな助けになります。 よくある質問 現在、銀行業界の定期預金最高金利はどれくらいですか? 基準金利引き上げの影響で、大手銀行と信用金庫の定期預金金利が、商品によって年4%に迫る水準まで上昇しました。 預金に申し込む際、広告内の最高金利をすべて受け取れますか? 大多数の最高金利は、新規顧客獲得やカード利用実績、自動振替などの厳しい優遇条件をすべて満たした場合にのみ適用されるため、加入前に約款を必ず確認すべきです。 信用金庫に預けるのは安全ですか? 預金者保護法に基づき、元本と利子の合計で1人当たり最高5,000万ウォンまで国家が保護するため、この限度額内で分散預金すれば安全です。 旧型の住宅購入申込口座を総合貯蓄に変更する期限は延長されましたか? はい、国土交通部の決定により、旧型の住宅購入申込預金・積立金・貯蓄を住宅購入申込総合貯蓄へ転換できる期限が、来年9月30日まで延長されました。 =

米国国債利回り5%突破の衝撃、私のローンと株式市場に与える影響は?

米国10年物国債利回りが5%を突破し、約20年ぶりの高水準を記録した今、私たちの資産管理は完全に揺さぶられています。他国の政府が資金を借りる際に支払う利息の話のように聞こえますが、この数値が上がると、ウォン・ドル為替レートと国内のローン金利が次々と大きな打撃を受けます。昨年に全力で(全財産を投じて)購入したアパートのローン利息が来月からすぐに上がる見込みで、サラリーマンたちのため息が深くなっています。株式市場でも、外国人資金が流出する中で株価が一斉に下落する衝撃を経験しています。この記事では、国債利回りが急騰した理由と、それが私の財布や投資資産に及ぼす経路を非常に分かりやすく掘り下げてみます。一体なぜこのようなことが起きているのか、原因から丁寧に確認していきましょう。 = 米国国債利回り5%突破の衝撃、私のローンと株式市場に与える影響は? 1. 米国国債利回り5%突破の衝撃的な背景 1. 米国国債利回り5%突破の衝撃的な背景 米国10年物国債利回りが場中で5.1%を超え、金融市場を完全に混乱に陥れました。これは2007年以降、約20年ぶりに見られる驚くべき数値であり、世界中の投資家を恐怖に陥れています。連邦準備制度理事会(FRB)による追加利上げの可能性が高まる中、債券市場はまさに地獄のような状況になりました。さらに中東地域の不安定さも重なり、国際原油価格の急騰など、複合的な経済危機が一気に噴出しました。物価が再び上昇するという不安が拡大し、安全資産である国債を売ろうとする動きが金利の急騰を後押ししました。 その一方で、経済指標も予想以上に堅調に出ており、中央銀行の利下げ期待は完全に水に流れました。専門家は、金利が高水準でしばらく下がらないだろうと口を揃えて警告しています。私たちが毎日ニュースで目にする経済ニュースが、結局のところ自分の銀行口座の残高に直結する理由がまさにここにあります。市場のボラティリティが過去最高レベルに拡大した今、新たな投資を行うよりも、資産を守ることに集中すべきです。今後、為替レートや物価がどのように動くのか、常に緊張感を持って見守らなければならない時期です。 💡 核心ポイント米国10年物国債利回りが2007年以降初めて5%を突破し、世界の金融市場に巨大な衝撃を与えました。 2. 私のローン利息が恐ろしい速度で上昇する理由 2. 私のローン利息が恐ろしい速度で上昇する理由 米国国債利回りが上昇すると、韓国に住む普通のサラリーマンの住宅ローン利息まで次々と上がることになります。銀行は資金を貸し出す際に基準となる金利に基づいてローン商品の利息を算定するためです。米国政府が発行する債券の利回りが上がると、国内の商業銀行も調達コストが増加し、貸出金利を引き上げるしかなくなります。昨年、変動金利でアパートを購入したキムさんは、毎月支払う元利金が 늘어나、すでに夜も眠れない状態です。マイナス口座(当座貸越)を使って生活費を賄っていた自営業者たちも、雪だるま式に膨らむ利息負担にため息をついています。 金利上昇の影響は単なるローンにとどまらず、消費マインド全体を冷たく凍りつかせます。毎月固定的に支払う利息が増えるため、外食やショッピングなどの日常的な支出をまず削減することになります。結果として、自営業者の売上打撃につながり、私たちの経済全体が長期的な不況の沼に陥る危険性が大きくなります。ローンを抱えた資産家だけでなく、普通の庶民の家計まで直接的に打撃を受ける恐ろしい連鎖反応です。したがって、今からでも固定金利に切り替えられるかどうか、銀行アプリを開いて確認する知恵が必要です。 💡 核心ポイント米国国債利回りの上昇は、国内商業銀行の調達コストを高め、住宅ローンや信用貸出金利の連鎖的な急騰につながります。 3. 為替レートが急騰し物価が揺れる経路 3. 為替レートが急騰し物価が揺れる経路 米国国債利回りが急騰すると、世界中の資金が米国に集中し、ウォン・ドル為替レートが制御不能なほど急騰します。韓国のウォン価値がそれだけ下落するため、輸入物価が高騰し、スーパーでの買い物物価に非常事態の灯りが点灯します。近所のスーパーで買うリンゴやパンだけでなく、自動車製造に使われる原材料価格まで全て上がることになります。ガソリン価格が再び動き出し、通勤用に車を運転するサラリーマンたちの燃料費負担も目に見えて大きくなりました。為替レートが上がると、外国人投資家が韓国株式市場から資金を引き揚げ、本国に帰るという副作用も生じます。 輸出企業にとっては一時的に好材料になる可能性がありますが、全体的な輸入原価の上昇が企業の利益を蝕む逆効果がより大きくなります。海外から輸入する天然ガスや石油の価格が高くなるため、公共料金の値上げ圧力も大きくなるのは避けられません。政府が物価を抑制しようと必死に努力していますが、グローバルな為替の波を完全に防ぎ切るには力不足な状況です。給料を除き、あらゆる物価が上昇する時期を乗り切るためには、家計予算を徹底的に点検する努力が必須です。為替変動の推移を常に注視し、為替が安定するまで不要な海外直送購入などは控えるのが賢明です。 💡 核心ポイント国債利回りの急騰によるドル高現象は、ウォン・ドル為替レートを押し上げ、輸入物価や公共料金全体の上昇を招きます。 4. 私の株式口座が青く染まる理由 米国国債利回りが5%を超えると、安全に確定利息を支払う債券の魅力が株式よりもはるかに大きくなります。株式市場に投資されていた莫大な資金が、リスク資産を離れ、安全資産である米国国債へ素早く移動します。この過程で、KOSPIやKOSDAQ市場に上場している優良株でさえ、外国人の大量売りを浴び、株価が無力に崩壊します。サムスン電子の株を買っていた個人投資家たちは、昨夜起きたニューヨーク株式市場の暴落のニュースにため息をついています。企業も今後、ローンを組んで工場を建設したり投資したりすることが難しくなり、業績が悪化するという懸念が大きいのです。 成長株やテック株中心に投資していた若い投資家たちは、口座に表示されたマイナスの収益率を見て大きな衝撃を受けています。PER(株価収益率)が高い将来の成長企業ほど、金利が高い時に企業価値が切り下がっていく特徴があるためです。周囲で株式で儲けたという話は消え去り、誰もが損失を心配する恐怖の雰囲気が支配しています。このような時こそ、感情に流されてパニックセリング(恐怖による投げ売り)をするのではなく、保有している銘柄のファンダメンタルズを冷静に点検すべきです。借金をして株式投資をしていたいわゆる「借金投資」の投資家たちは、強制決済の危機に追い込まれる可能性があるため、特別な注意が必要です。 💡 核心ポイント国債利回りの上昇は株式の相対的な魅力を低下させ、資金流出を誘発し、国内株式市場の下落を主導します。 5. 不動産市場に吹く冷たい寒波 ソウルをはじめとする主要地域の住宅価格はこれまで耐えてきましたが、高金利が長期化すれば結局は反転せざるを得ません。江南地区のアパート 단지(団地)でさえ、高金利が長く続くという懸念の中で買い手の問い合わせが途絶え、身動きが取れない状態になっています。家を買おうとする買い手は、増えたローン利息の負担 때문에契約書を書く前に躊躇しています。家主も希望価格を少しずつ下げて提示していますが、取引には至らず、冷たい雰囲気だけが続きましています。不動産市場は心理が非常に重要ですが、金利が高いという事実自体が強力な下落圧力として作用します。 過去の低金利時代、住宅価格の上昇を信じて無理にローンを組んで参入した「全力投資家」たちのため息はますます深くなるばかりです。全額保証金を返還できない家主が増える中、全額保証金市場にも巨大な地殻変動が起きています。利息コストが月次家賃レベルまで膨らむため、むしろ月次家賃で住もうとする入居者が増加する傾向にあります。専門家は、当面不動産市場に冷たい風が吹き、価格調整局面が続くと予測しています。実住目的でなければ、当面は住宅購入計画を先送りし、様子見の姿勢が賢明です。 💡 核心ポイント高い国債利回りが長く維持されることで、住宅ローン負担を増大させ、不動産市場全体に下落圧力をかけます。 6. この時期を賢く乗り切る投資戦略 米国国債利回り5%時代という巨大な波を乗り越えるためには、何より現金比率を高める保守的な戦略が必要です。借金をして投資する行為は、今の様なボラティリティの高い相場では最も危険な賭けであり、直ちに解消すべきです。安全資産である優良債券や金などの実物資産でポートフォリオを分散し、資産を守らなければなりません。ローンを抱えている場合、利息負担を少しでも減らすために固定金利商品への切り替えを積極的に検討すべきです。為替変動に敏感に反応する輸入原材料関連企業や輸出企業の業績を丁寧にモニタリングする必要があります。 株式市場の恐怖に怯えて無条件に株を売るのではなく、安定した配当が出る優良株中心に耐え忍ぶべきです。経済指標が安定し、FRBの政策基調が変わるまでは、徹底的に防御的な態度を維持しましょう。他人が恐怖に怯えて投げ出す時に、無理に安値買いに走るのも禁物であり、市場の底を確認する必要があります。今回の危機をきっかけに、自分の財務状態をもう一度振り返り、緊急予備金を確保しておくのが良いでしょう。賢い資産管理は、危機の中でも揺るがず強固な防壁を構築することから始まります。 💡 核心ポイント国債利回りの急騰期には、借金を減らし、現金を確保し、防御的なポートフォリオを構築することが最優先です。 よくある質問 米国国債利回りが上がると、なぜ私のローン利息が上がるのですか? 国債利回りは、すべてのローンの基準となる金利の骨格のような役割を果たします。米国国債利回りが上がると、国内の銀行も資金を借り入れるコストが大きくなるため、住宅ローンや信用貸出金利を次々と引き上げることになります。 ウォン・ドル為替レートが上がると、私たちの生活にはどのような具体的な被害が生じますか? ウォンの価値が下落し、輸入する石油や原材料の価格が高くなります。これにより、スーパーでの買い物物価や公共料金も一緒に上がり、家計の実際の生活費負担が大きく増加することになります。 株式投資は今すぐ全部整理すべきですか? 無条件な売却よりも、借金をして投資した資金や業績のない成長株中心に比率を減らすのが良いです。現金を確保し、配当株中心に防御的なポートフォリオを組むことをお勧めします。 … Read more

ジェンダー平等省、共同育児ナレッジシェアスペース拡大…来年全国249カ所で運営へ

ジェンダー平等家族省とシナ金融希望財団が協力して運営している共同育児ナレッジシェアスペース「シナ・クムドダムト(夢の相談所)」は、来年には全国で249カ所まで拡大され、より多くの親と子どもたちに寄り添います。共働き夫婦にとって最大の頭痛の種である放課後のケアの空白を埋めるため、政府と民間企業が力を合わせ、確かな保護の輪を広げているのです。毎日退勤時間に追われ、子どもを預ける場所を探してあちこち走り回っていた親たちにとって、今回のニュースは胸がすくような嬉しい知らせと言えます。実際に、ソウルに住むキムさんは残業が入ると家族にSOSを飛ばして大汗をかいていましたが、このようなスペースが近所にできることで、ずいぶん気が楽になったと笑顔を見せました。この記事では、新たに増える共同育児ナレッジシェアスペースの具体的な選定地域と、どのような充実した教育プログラムが子どもたちを待っているのか、一つひとつ丁寧に確認していきましょう。地域社会が手を携えて共に子どもを育てる、温かいケアの現場の変化の中へ、今から出発していきましょう。 = ジェンダー平等省、共同育児ナレッジシェアスペース拡大.. 来年全国249カ所で運営へ 1. 共同育児ナレッジシェアスペースの規模拡大と来年の目標 1. 共同育児ナレッジシェアスペースの規模拡大と来年の目標 ジェンダー平等家族省とシナ金融希望財団が共同で支援してきた共同育児ナレッジシェアスペース「シナ・クムドダムト」は、今年の232カ所から来年には249カ所へと大きく増加します。2018年から継続的に続いてきたこの官民協力事業は、政府と企業がそれぞれの役割を 훌륭に分担し、成功した福祉モデルとして定着しました。地方政府が適切な空間を発掘・提供し、企業がその空間を子どもの目線に合わせて爽やかにリノベーションし、環境を整えるという方式です。この8年間にこの事業に投入された支援金だけでも約270億ウォンに達し、これまで5万5,000人以上の保護者と子どもが恩恵を受けてきました。単に子どもを預かるだけでなく、地域住民が互いにコミュニケーションを取り、育児情報を共有する「談話室」の役割も十分に果たしています。今回発表された拡大計画は、少子化問題の解決に向けた実質的な解答の一つとして評価され、多くの期待を一身に集めています。親が安心して預けられる安全な空間が増えることは、それだけ子育てしやすい環境が整えられることを意味します。今後もこのようなケア空間が全国のあらゆる路地裏隅々まで行き渡るよう、継続的な関心と投資が必要です。 💡 核心ポイントジェンダー平等省とシナ金融希望財団が共に進める「シナ・クムドダムト」が、今年の232カ所から来年は249カ所へ増加します。 2. 新たに選定された11の市郡区17カ所の現状 2. 新たに選定された11の市郡区17カ所の現状 ジェンダー平等省は最近、全南広州順天市や慶北慶州市を含む全国11の市郡区内17カ所を、新たな共同育児ナレッジシェアスペースの支援対象として最終選定しました。今回の選定過程では、ケアの需要が比較的高い一方で適切な空間が不足していた地域が優先的に考慮され、その意味をより一層深めました。特に、軍施設内で生活する軍人家族の苦悩に配慮し、軍施設内に設置される共同育児ナレッジシェアスペース2カ所も堂々と支援対象に含まれました。これにより、昼夜を問わず国防の義務を全うする軍人夫婦も、今後は安心して子どもを預け、勤務に集中できる環境が整えられました。新たに名を連ねた地域の住民たちは、近所で子どもの笑い声がもっと大きくなるだろうと歓迎の横断幕を掲げ、喜びを隠せません。各地方自治体は、選定された地域を中心に空間工事へ直ちに着手し、住民が一日も早く利用できるよう加速する予定です。これまで子どもを連れて行ける適切な遊び場や学習施設がなく、遠くまで足を運ばなければならなかった親たちの苦労は大きく軽減されるでしょう。行政と民間の緊密な協力によって結実した今回の成果は、地方消滅危機を克服するための優れた触媒となるものと見られています。 💡 核心ポイント順天市や慶州などを含む全国11の市郡区17カ所が、新たに支援対象として選定されました。 3. 子どもたちのためのオーダーメイド型教育プログラムと教具支援 3. 子どもたちのためのオーダーメイド型教育プログラムと教具支援 新たに開所したり、新しく改装される共同育児ナレッジシェアスペースには、単なる空間提供を超え、子どもの想像力を育む多彩なプログラムがぎっしり詰め込まれます。金融の基礎概念を自然と身につけられる経済教育から、今最も人気のあるプログラミング授業まで、時代の流れに合わせたカリキュラムが準備されます。また、幼児の年齢層と発達特性にぴったり合わせた創造性美術、音楽、読書プログラムが、専門家の手により定期的に運営されます。子どもたちが直接触れて遊びながら学べる教具や教材も、最新の製品で豊富に備え付けられ、親の私教育費負担を軽減します。こうしたプログラムは、子どもの脳発達だけでなく、友達と触れ合う過程で社会性を養う上でも非常に大きな助けとなります。高価な塾に通わなくても、近所のナレッジシェアスペースでこれらの恩恵を無料または低価格で享受できる点が、親にとって最大の魅力として映ります。子どもは楽しく遊びながら学び、親は経済的負担から解放されるという、一石二鳥の効果を得られる 셈です。 💡 核心ポイント金融教育、プログラミング、創造性授業など、年齢別 맞춤プログラムと多様な教具が支援されます。 4. 官民協力が生み出した成功したケアの歴史 4. 官民協力が生み出した成功したケアの歴史 ジェンダー平等省がシナ金融希望財団と手を組んでこの事業を開始してから、あっという間に8年の歳月が流れ、目覚ましい成果を挙げています。政府の予算だけでは埋めきれない現場の隙間を、企業の社会貢献活動が温かく埋め、完璧な共生協力の模範として挙げられています。地方政府が建物の空きスペースを積極的に発掘し、企業が惜しみない財政的投資を通じて完璧な遊び場を贈るという方式です。この8年間に積み重ねられた累積支援金は270億ウォンに達し、これにより全国隅々まで50カ所以上の休憩所が誕生しました。この過程で、現場を直接訪問した保護者と子どもの満足度調査は常に最高水準を記録し、事業の必要性を自ら証明しました。企業にとっても、単なる一時的な寄付ではなく、地域社会と息を合わせ、未来の主役である子どもたちを育てるという点で大きなやりがいを感じています。今後、こうした模範的な官民協力事例が他の省庁や企業に広く普及し、大韓民国全体の福祉水準を高めるべきです。 💡 核心ポイントジェンダー平等省とシナ金融希望財団が8年間にわたり270億ウォンを投入して達成した代表的な官民協力事業です。 5. 地域家族センターと共に作る密なケア安全網 5. 地域家族センターと共に作る密なケア安全網 共同育児ナレッジシェアスペースが単に子どもたちを集める場所ではなく、真のケアのハブとして定着できる秘訣は、まさに地域家族センターとの緊密な連携にあります。各地域にある家族センターは、ナレッジシェアスペースを利用する親を対象に、育児の悩み相談と親向け教育プログラムを同時に進行します。初心者ママやパパが子どもを育てる中で経験する抑うつや育児ストレスを、専門家と共に解消できる相談窓口が常に開かれています。近所の住民同士が自発的にケアの互助グループを結成し、互いに交代で子どもを見守る温かい共同体文化が花開いています。一人で全ての育児の重荷を背負い続けてきた過去とは異なり、今は近所の隣人が共に子どもを見守る確かな保護の輪が生まれました。緊急に子どもを預けなければならない非常事態が発生した場合でも、家族センターを通じて迅速に対応できるシステムが整えられています。このように人間的な温かみのある連帯こそが、私たちの社会が再び活気を取り戻し、子どもの笑い声が途切れないようにする最も強力な武器です。 💡 核心ポイント地域家族センターとの協力を通じて、育児相談や互助グループ運営など、密なケア安全網を構築します。 6. 今後の展望と親たちが享受する恩恵 6. 今後の展望と親たちが享受する恩恵 崔成智(チェ・ソンジ)ジェンダー平等省青少年家族政策室長は、今後も地方政府や企業、地域家族センターと手を携え、ケア文化をさらに拡大すると固い意志を表明しました。政府の継続的な拡大意志に合わせ、来年以降も全国のより多くの自治体に共同育児ナレッジシェアスペースが次々と設置されることが期待されています。幼児を育てている親であれば、居住地域の家族センターのホームページや市庁のニュースレターを随時確認することが大きな助けになります。近所にできる「クムドダムト」の開所日程を事前に把握し、申請期間に合わせて素早く手続きを行う必要があります。子育てがもう孤独な奮闘ではなく、村全体が共に祝し支援する幸せな旅となるよう、私たち全員の関心が必要です。政府の政策的支援と企業の温かい手、そして隣人の優しい視線が重なり、大韓民国のすべての子どもたちが幸せに成長することを心から応援します。今すぐ近隣の共同育児ナレッジシェアスペースの位置を検索し、あなたの子育てのパートナーを見つけましょう。 💡 核心ポイント政府はこれからも地域社会と協力し、ケア文化を拡大し、ナレッジシェアスペースを継続的に増やしていく計画です。 よくある質問 共同育児ナレッジシェアスペース「シナ・クムドダムト」とは何か? ジェンダー平等省とシナ金融希望財団が共に支援する地域ベースの共同ケア空間で、子どもたちに安全な遊びと教育を提供します。 =