近代5種 団体戦優勝 金メダル アジア大会 男子2連覇 全雄太・李鍾賢・徐昌完の活躍まとめ
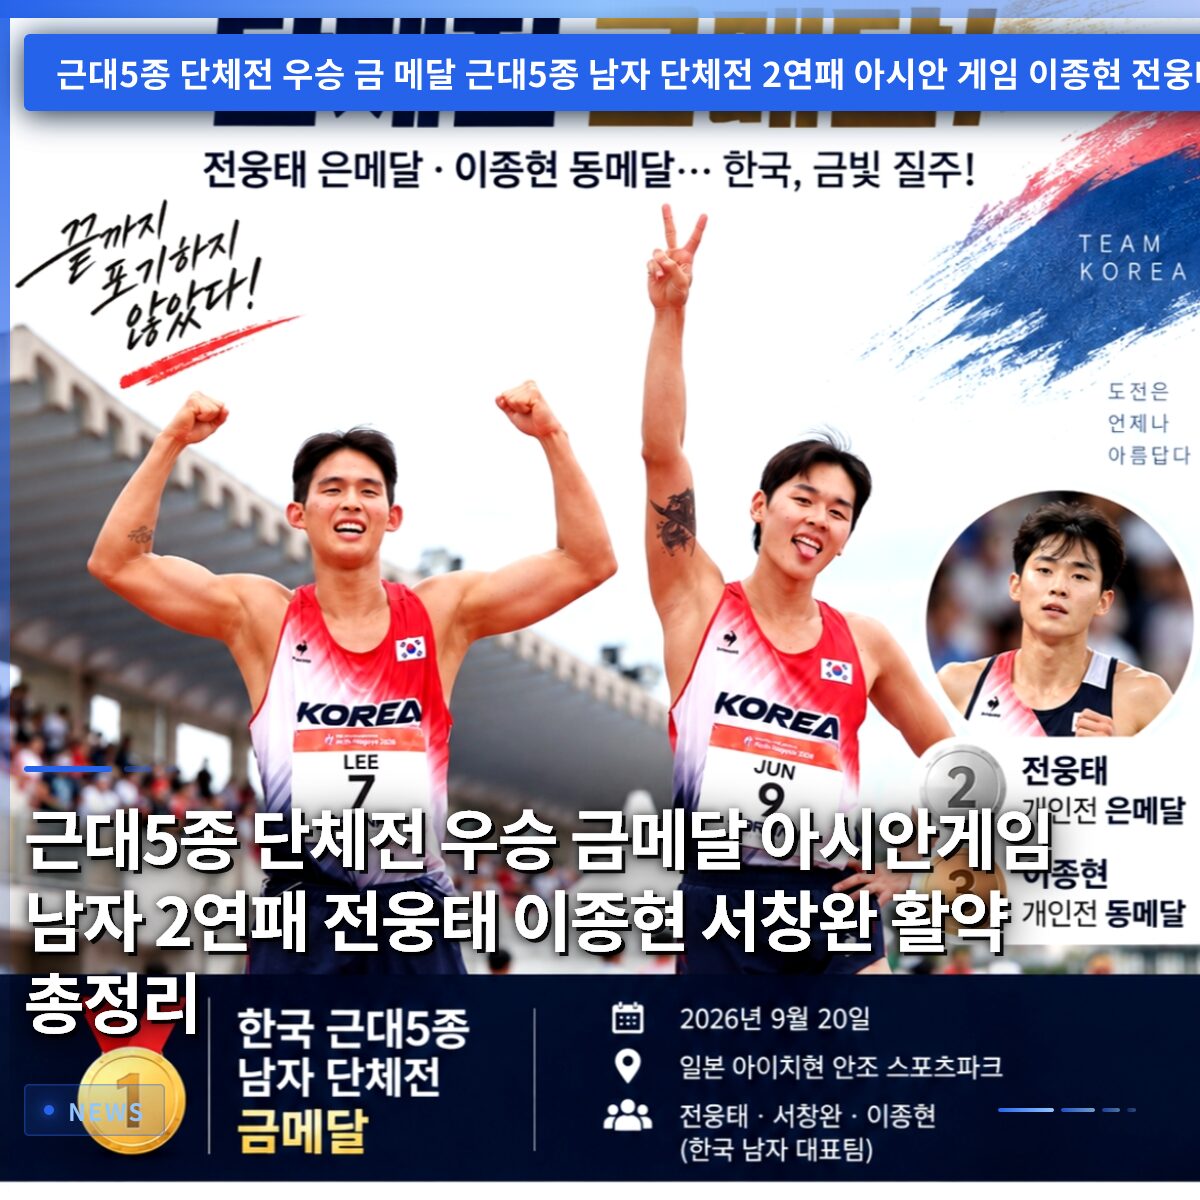
韓国男子近代5種代表チームは、2026年愛知・名古屋アジア大会の団体戦で圧倒的な実力を披露し、金メダルを獲得しました。今回の大会では、全雄太、李鍾賢、徐昌完の3選手が素晴らしい連携を見せ、前回の杭州大会に続き団体戦2連覇という偉業を達成しました。彼らは個人戦でもそれぞれ銀メダルと銅メダルを獲得し、韓国選手団の威厳を高めました。特に、杭州での栄光を再現するために選手たちが流した汗が実を結ぶ瞬間でした。この記事では、代表チームが書き上げた感動的な金メダル獲得の経緯と、競技方式の変化まで詳しく見ていきましょう。読者の皆様も、国家代表選手たちが示した闘魂に深い感動を覚えることでしょう。 = 近代5種 団体戦優勝 金メダル アジア大会 男子2連覇 全雄太・李鍾賢・徐昌完の活躍まとめ 1. 名古屋アジア大会 団体戦金メダル快挙 1. 名古屋アジア大会 団体戦金メダル快挙 韓国男子近代5種代表チームは、9月20日に日本愛知県安城スポーツパークで行われた試合で、合計4779点を記録し堂々と頂点に立ちました。ライバルの中国を大きな点差で突き放して得た貴重な勝利であり、喜びは一層大きかったです。この金メダルは、韓国選手団全体を通じて2番目に報された勝利の知らせでした。全雄太、李鍾賢、徐昌完の3選手は、それぞれのポジションで最高の技量を披露し、チームの勝利を牽引しました。会場を訪れた応援団や画面の向こうから見守っていた国民に、忘れられない歓喜をもたらした瞬間でした。近代5種の団体戦は、別途試合を行う方式ではなく、個人戦に出場した各国の上位3選手の得点を合算して順位を付ける方式で行われます。したがって、1、2人の優れた選手だけでは良い成績を収めることはできず、3人全員が均等に活躍して初めてメダル圏内に進出できます。今回の大会では、韓国は3人全員が上位に名を連ね、完璧なチームワークを証明しました。今後続く国際大会でも、こうした組織力が引き続き輝くと期待されています。 💡 核心ポイント韓国男子近代5種代表チームは合計4779点を記録し、アジア大会団体戦2連覇を達成しました。 2. 全雄太の闘魂と個人戦銀メダル 2. 全雄太の闘魂と個人戦銀メダル 全雄太選手は、今回の大会の個人戦では金メダルを逃したものの、銀メダルを獲得し、チームの中心であることを証明しました。最後の種目であるレーザーランに突入した時点ではメダル圏内から離れていましたが、最後まで諦めない不屈の精神で順位を劇的に引き上げました。射撃と陸上が組み合わされたレーザーラン区間で示した爆発的な疾走と正確な射撃は、観客の喝采を誘うに十分でした。結局、個人戦2位という輝かしい成績表を受け取り、自身の底力を再び証明しました。全雄太選手は、すでにジャカルタ・パレンバン大会と杭州大会を経て、アジア大会の舞台の最強の存在として定着しています。杭州大会では個人戦と団体戦を制覇し、大会多冠王に輝く快挙を成し遂げました。今回の大会でも個人戦銀メダルと団体戦金メダルを獲得し、アジア大会の歴史にさらに偉大な記録を刻みました。後輩たちを導く頼もしい主将として示した責任感が、今回の金メダルの最大の原動力でした。今後も韓国近代5種の看板スターとして世界舞台を駆け巡る彼の活躍がさらに期待されます。 💡 核心ポイント全雄太はレーザーランでの劇的な逆転劇により、個人戦銀メダルと団体戦金メダルを同時に獲得しました。 3. 李鍾賢の安定した競技力と銅メダル 3. 李鍾賢の安定した競技力と銅メダル 李鍾賢選手は、今回のアジア大会で個人戦銅メダルと団体戦金メダルを同時に首にかけ、最高の一日を過ごしました。準決勝からA組2位に上昇するなど好調に乗っていた彼は、決勝の舞台でも揺るぎない集中力を維持しました。フェンシングと水泳、障害物競走を経て積み上げた得点を基盤に、最後まで上位を堅固に守り抜きました。個人戦3位という成績は、これまで彼が流した汗が決して嘘ではなかったことを証明する結果でした。団体戦の合計得点でも、李鍾賢選手は上位3人の一人として堂々と名を連ね、金メダル獲得に大きく貢献しました。個人戦の表彰台に立つだけでも光栄な舞台で、団体戦金メダルまで加え、2つのメダルを手にしました。試合中ずっと示した落ち着いた試合運営と優れた危機対応能力は、仲間たちにも大きな安心感を与えました。今回の大会を通じて世界的な選手として完全に台頭した李鍾賢選手の今後の動向が非常に注目されています。 💡 核心ポイント李鍾賢は優れた集中力を発揮し、個人戦銅メダルと団体戦金メダルを同時に獲得しました。 4. 徐昌完の黙々と果たした貢献と団体戦金メダル 4. 徐昌完の黙々と果たした貢献と団体戦金メダル 徐昌完選手は、個人戦では惜しくも5位に留まったものの、団体戦金メダルの主役として堂々と輝きました。大会を前にフェンシングのシードラウンドで31勝4敗という圧倒的な成績で全体1位を獲得し、期待を一身に集めました。準決勝でもA組1位で決勝に進出し、メダル最有力候補と目されていたため、個人戦の順位は多少残念に感じられるかもしれません。しかし、最後まで集中力を失わず、チームの上位3人の得点合算に決定的な役割を果たしました。世界選手権大会で銅メダルと混合戦金メダルを独占し、世界トップクラスの技量を証明した徐昌完選手の価値は、団体戦でさらに輝きました。華やかな個人記録の背後にも、チームのために最後まで完走する同僚愛があったからこそ、金メダルという貴重な結果が可能になりました。仲間たちと互いに励まし合って成し遂げた今回の優勝は、彼にとっても選手生活の中で最も貴重な記憶として残ることでしょう。黙々と自分の役割を果たし抜く誠実さこそが、徐昌完選手が持つ最大の武器です。 💡 核心ポイント徐昌完は個人戦5位に留まったものの、安定した記録で団体戦金メダルを共作する上で核心的な役割を果たしました。 5. 新しい種目の変化と障害物競走への適応 5. 新しい種目の変化と障害物競走への適応 今回のアジア大会は、近代5種の歴史において非常に重要な転換点となる大会でした。従来の種目に含まれていた馬術がオリンピックとアジア大会の舞台から除外され、新たに障害物競走が導入されたためです。2024年パリオリンピックを起点に変化を迎えた規定が、今回のアジア大会にもそのまま適用され、すべての選手に新たな適応が求められました。障害物競走は、多様な形状の構造物を素早く通過しなければならないため、従来の馬術とは全く異なる瞬発力と体力が必要でした。韓国代表チームは、こうした急激な規定変化の中でも、徹底的な分析と訓練を通じて完璧に大会を準備しました。見慣れない種目への恐れではなく、新たな挑戦という心構えで臨んだ結果、アジアの頂点を再び守り抜くことができました。馬術の空席を成功裏に埋めた障害物競走は、観客にも一層動的で迫力のある見せ場を提供しました。今回の大会の成功裏の開催は、今後近代5種という種目が一般の人々にさらに親しみやすく近づくきっかけとなるでしょう。 💡 核心ポイント馬術に代わって障害物競走が導入された初のアジア大会で、韓国代表チームは完璧な適応力を見せました。 6. 韓国近代5種の輝かしい未来と展望 6. 韓国近代5種の輝かしい未来と展望 今回の愛知・名古屋アジア大会団体戦優勝は、韓国近代5種がアジアを超えて世界最強であることを再び証明した快挙です。全雄太、李鍾賢、徐昌完の3選手が示した闘志と協調性は、今後韓国体育界が進むべき方向を示してくれました。3選手の均等な活躍と緊密なチームワークがなければ不可能だった貴重な金メダルでした。個人戦で金メダルを逃した残念さは残りましたが、団体戦2連覇という大記録がその残念さを完全に洗い流してくれました。スポーツファンは、我が代表チームが示した諦めない精神力に惜しみない拍手を送っています。訪れる国際大会でも、我が選手たちが怪我をせず最高の技量を発揮できるよう、継続的な関心が必要です。今回の大会を足がかりに、より多くの有望選手が近代5種に関心を持ち挑戦する好循環が生まれることを願います。韓国男子近代5種の黄金時代は、今から始まるものであり、これから書き記される新たな歴史に大きな期待を寄せます。 💡 核心ポイント完璧なチームワークを証明した韓国男子近代5種は、今後の国際大会でも輝かしい活躍を続けるでしょう。 よくある質問 今回のアジア大会近代5種団体戦金メダルの主役は誰ですか? 全雄太、李鍾賢、徐昌完の3選手が1チームとなり、金メダルを共作しました。 … Read more
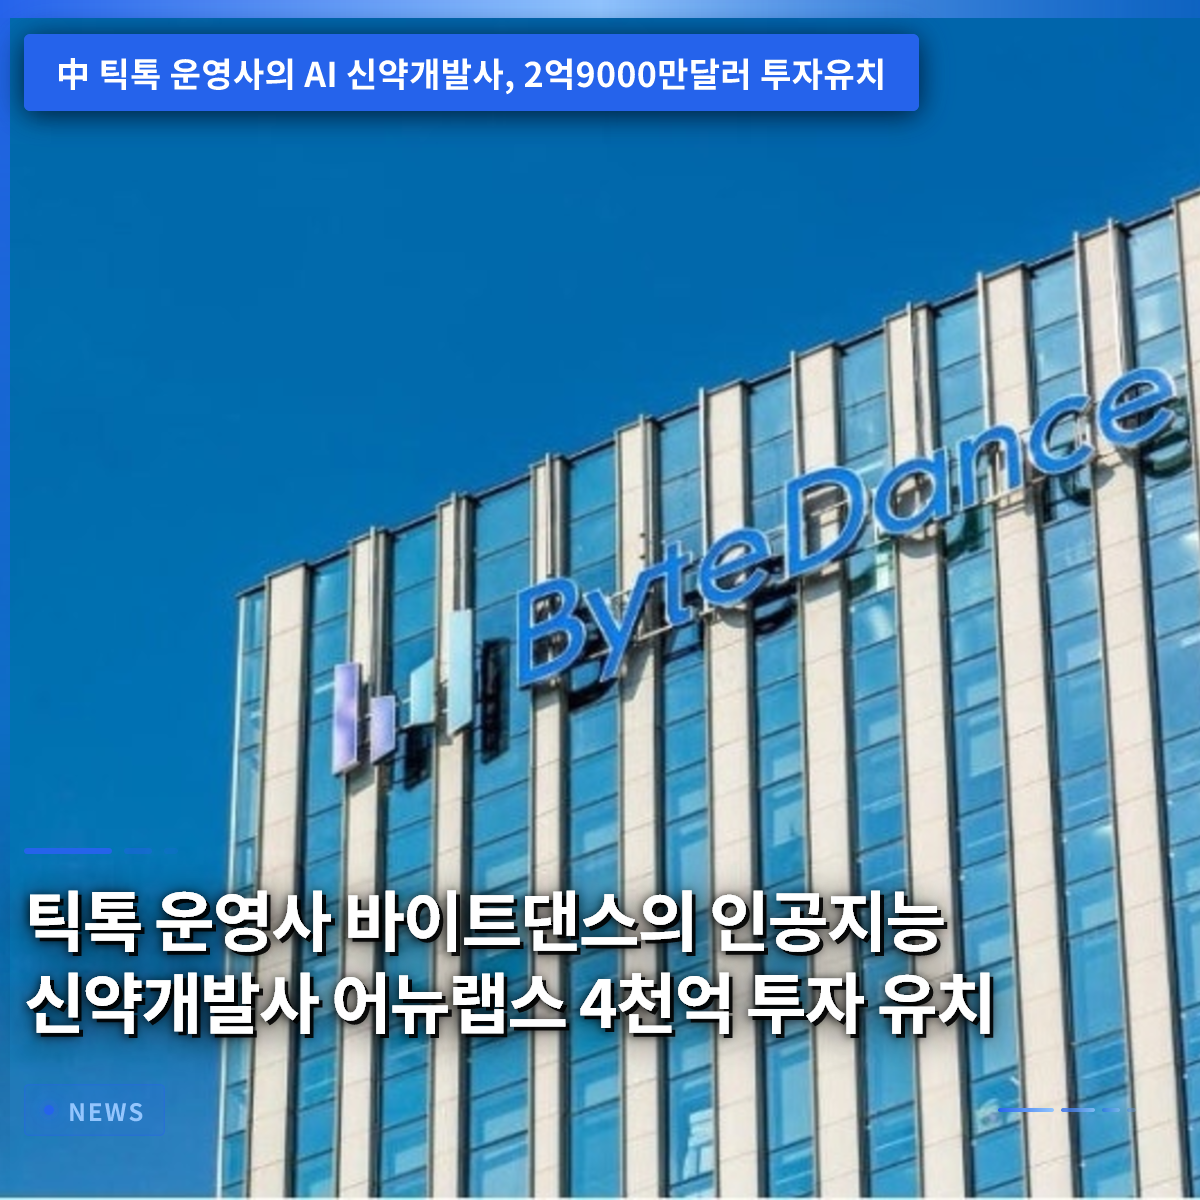
TikTok運営のByteDance、AI新薬開発子会社Anew Labsが約4000億ウォン規模の資金調達に成功

グローバル動画共有プラットフォームTikTokを運営する巨大IT企業ByteDance傘下のAI新薬開発企業Anew Labs(アニューラボ)が、スピンオフ後の初の資金調達ラウンドで約2億9000万ドルの資金確保に成功しました。今回の大規模な資金調達により、同社の企業価値は15億ドル規模と評価されており、製薬・バイオ分野へのIT大手企業の参入がさらに活発化すると見込まれています。ByteDanceは2021年から社内に新薬開発組織を設置し研究を継続してきましたが、今年6月に独立した法人として分離しました。現在、同社は中国上海、米国サンフランシスコ、シンガポールなどに拠点を構え、本格的な事業拡大を進めています。最大株主であるByteDanceが過半数超の株式を保有しており、複数の著名な投資会社が今回の資金調達を共同で主導しました。ビットコインやAIなどの先端技術が様々な産業の構図を変えているように、製薬市場もまた巨大な変化の波を迎えています。本記事では、ByteDanceが分離した新薬開発組織の現状と、製薬産業全体に吹いているAIの潮流を詳しく見ていきましょう。 = TikTok運営のByteDance、AI新薬開発子会社Anew Labsが約4000億ウォン規模の資金調達に成功 1. Anew Labsの誕生と支配構造 1. Anew Labsの誕生と支配構造 ByteDanceが社内組織として運営していた新薬開発研究チームを、Anew Labsという独立した企業としてスピンオフした背景には、徹底した長期戦略が隠れています。2021年に初めて設立されたこの組織は、過去数年間にわたり製薬分野の専門研究員を大量に採用し、堅固な研究基盤を築いてきました。今年夏に正式にスピンオフした後も、ByteDanceは依然として過半数以上の株式を維持しており、親会社と子会社間の緊密な協力関係を証明しています。特に上海、サンフランシスコ、シンガポールという世界的な主要拠点に支社を置き、優秀な研究人材を有機的に結びつけています。親会社の莫大な資金力と技術的サポートを背景にスタートしたため、最初の投資ラウンドから市場の注目を集めるのに十分でした。このような支配構造は、新薬開発という長期かつ高コストなプロジェクトを安定的に推進していく上で大きな原動力となるでしょう。新たに立ち上がったこの法人は、単なる研究組織にとどまらず、開発から臨床、そして商業化までの全プロセスを自ら主導するという壮大な抱負を明らかにしています。従来の製薬企業が数多くの外注業者と協力しながら経験してきたコミュニケーションの限界を克服し、社内ですべてを一元化するという戦略です。 💡 核心ポイントByteDanceからスピンオフしたAnew Labsは、親会社が過半数の株式を保有する形で、上海や米国などに拠点を置いて立ち上がりました。 2. 大規模な資金調達と企業価値評価 2. 大規模な資金調達と企業価値評価 今回の最初の投資ラウンドにおいて、Anew Labsはなんと2億9000万ドルという莫大な資金を成功裏に調達する快挙を成し遂げました。この過程で、市場が同社に付けた価値はなんと15億ドルに達し、新興企業としては珍しいほどの大きな歓迎を受けました。多数の著名な投資会社が今回の資金調達に共同で参加し、技術の成功可能性に深い信頼を寄せています。また、政府系の将来事業関連基金や大型バイオ企業も戦略的投資家として加わり、強力な支援体制を確保しました。こうした資金力は、今後数年間にわたる研究開発に必要な莫大な費用を賄い、優秀な人材を継続的に引きつける基盤となります。新薬開発分野では初期投資が成功を左右するため、今回の大規模な資金確保は市場競争で優位に立つ決定的な機会となるでしょう。投資家は、この企業が持つ独創的な研究能力と親会社のAI技術力が結合した際のシナジー効果を高く評価したと分析されています。今後、追加の臨床試験や候補物質の発見過程で、これらの資金がどのように使われるのか業界の注目が集まっています。 💡 核心ポイントAnew Labsは最初の投資ラウンドで2億9000万ドルを調達し、15億ドルの企業価値を認められました。 3. 製薬産業の「10の法則」と人工知能 3. 製薬産業の「10の法則」と人工知能 製薬・バイオ業界では、一つの新しい薬を世に出すまでに通らなければならない冷酷な現実を指す古い格言が存在します。一つの医薬品が完成するまでには、通常10年という長い歳月と10億ドル以上の莫大な資金が必要になるという特徴があります。さらに、数多くの検証段階を経ても最終的に市場に出される確率はわずか10パーセント程度に過ぎない点が、業界の慢性的な問題でした。ByteDanceが新薬開発組織を独立した法人として分離し、積極的に育成している理由も、まさにこの巨大な障壁を越えるためです。AI技術を研究プロセスに全面的に導入すれば、候補物質を見つける時間を画期的に短縮し、失敗確率を大幅に下げることができるからです。膨大な臨床データや化学式のコマビネーションを瞬時に分析するAIの能力は、人間の限界を軽々と超えています。このような革新的なアプローチは、伝統的な製薬方式が抱えていた非効率性を解消し、全体的な研究プロセスを根本から変えつつあります。今後、より多くのIT企業がこの市場に参入し、既存の公式を書き換えることが予想されます。 💡 核心ポイントByteDanceは、製薬業界の高い成功ハードルを下げるため、AIを融合させて効率を最大化しています。 4. グローバル・ビッグテックの新薬開発参入ブーム 4. グローバル・ビッグテックの新薬開発参入ブーム Anew Labsだけでなく、世界中の著名な技術巨人たちは、すでに以前からAIを活用した新薬開発市場に全力で参入しています。GoogleのAI研究組織からスピンオフしたIsomorphic Labs(アイソモフィック・ラボ)は、すでに親会社の最先端技術を基盤に新薬研究に注力しています。大手製薬会社のイーライ・リリーは、巨大技術企業であるNVIDIA(エヌビディア)と手を組み、AI共同研究所の設立のために巨額の契約を締結しました。生成AIの先駆者であるOpenAI(オープンAI)も、生命科学専用モデルを発表し、医療・製薬分野への影響力を拡大しています。アムジェンやモダナのような有名製薬企業も、新しい候補物質を発見し、研究効率を高めるため、先端技術の導入を急いでいます。デンマークの有名製薬会社ノボ・ノルディスクも、最近AIベースの科学特化型プラットフォームを利用して研究速度を高めることを発表しました。このように、世界的な技術企業と製薬会社の同盟は、単なる協力を超えて、バイオ産業全体の地政学を完全に再編しています。技術と医学の融合は、もはや選択ではなく、生存のための必須戦略として定着しました。 💡 核心ポイントGoogleやNVIDIAなどのグローバル技術巨人は、製薬会社と手を組み、AI新薬開発市場を急速に拡大しています。 5. 開発からマーケティングまでの一元化戦略 5. 開発からマーケティングまでの一元化戦略 Anew Labsが追求する最終目標は、単なる研究受託にとどまらず、新薬に関連するすべての段階を一つの枠組みの中で完璧に消化することです。新しい候補物質を発見する基礎研究段階から始まり、難しい臨床試験と最終的な商業化段階まで、自ら責任を負うという構想です。さらに、パイプラインを多角的に拡大し、市場に投入した後のマーケティング戦略まで、すべて巨大なAIシステムの中で統括する計画です。各段階で異なる外部業者と協力することで発生していた時間的損失やコストの無駄を根本から遮断するという腹積もりです。すべての過程が一つの有機的な流れとしてつながっているため、市場の変化に機敏に対応し、研究成果を迅速に事業化することができます。このような一元化された体制は、既存の製薬会社が簡単に模倣できない、巨大技術企業ならではの強力な武器となり得ます。親会社が持つ強力な情報処理能力と、子会社であるバイオ企業の専門性が融合したとき、シナジーはさらに最大化されるでしょう。今後、彼らが提示する統合的な研究結果が、世界の医療市場にどのような衝撃を与えるのか期待される部分です。 💡 核心ポイントAnew Labsは、候補物質の発見から臨床、マーケティングに至るまですべての過程を一つのシステムとして統合することを目標としています。 6. 将来展望と製薬バイオの変化 6. 将来展望と製薬バイオの変化 AI技術が製薬・バイオ産業の中核に定着するにつれ、今後の医療市場はこれまでにない次元のイノベーションを迎えるでしょう。10年以上かかっていた新薬開発期間が画期的に短縮され、数多くの難病治療剤がより速いスピードで患者に届けられるようになります。技術企業の資本とAIアルゴリズムが、伝統的な製薬大手の臨床ノウハウと結合することで、イノベーションの速度はさらに加速すると見込まれます。読者が注目すべき点は、これらの変化が単なる特定企業の成功にとどまらず、人類の健康増進に直接的な影響を与えるという事実です。新しい治療剤が世に出るまでのコストと時間が減るほど、恩恵を受ける患者の範囲は広くなる … Read more

年金積立口座の税額控除限度額とファンド投資で老後準備と節税を同時に実現する方法

年金積立口座を活用すれば、毎年の年末調整で大きな税額控除の恩恵を受けながら、退職後の安定した老後資金を準備することができます。周囲の同僚であるキム課長は、昨年の年末調整で予想外の大きな還付金を受け取り、思わず膝を叩いて驚いていました。その秘訣は、毎月コツコツと積み立ててきた年金積立口座のおかげでした。多くの人が老後準備は遠い将来のことだと考え先延ばしにしがちですが、それは税制上のメリットという手近な実益を見逃していることになります。この記事では、年金積立口座の具体的な加入条件や税額控除の限度額、そして成功する資産運用戦略まで、一つずつ詳しく見ていきましょう。複雑に感じられる金融制度を非常に分かりやすく解説しますので、最後までお付き合いください。 = 年金積立口座の税額控除限度額とファンド投資で老後準備と節税を同時に実現する方法 1. 年金積立口座の基本コンセプトと加入対象 1. 年金積立口座の基本コンセプトと加入対象 年金積立口座は、韓国国民であれば所得がある人は誰でも加入できる代表的な節税金融商品です。以前は加入資格に一部制限がありましたが、現在では所得が発生する給与所得者や自営業者だけでなく、フリーランサーまで幅広く恩恵を受けられます。毎月一定額を拠出し、退職後に年金形式で受給する仕組みで設計されています。銀行の年金積立信託、保険会社の年金積立保険、証券会社の年金積立ファンドに分けられますが、最近では収益率の面で有利な証券会社の口座を探す人が圧倒的に多いです。周囲の知人を見ても、従来の安定した保険商品から離れ、直接株式や上場投資信託(ETF)を購入できる証券会社の口座に移行する傾向が顕著です。 資産形成を始めたばかりの社会人から、退職間近の中年層まで、誰もが自分の経済状況に合わせて柔軟に金額を調整できます。特に毎月支給される給与から一定部分を強制的に貯蓄する効果があるため、普段から貯蓄習慣が不足している人にとっても非常に有用な手段となります。一般的な銀行の定期積金商品と比較した場合、即座の税金還付効果が加わるため、実質的な利回りがはるかに高くなります。ただし、中途解約を行う場合、これまで受けてきた税制上の優遇措置をすべて返還しなければなりませんので、加入時には慎重に決断する必要があります。突然多額の資金が必要になる緊急事態に備え、自分の収入の流れを綿密に検討した上で適切な拠出額を設定することが賢明なアプローチです。 💡 核心ポイント年金積立口座は所得がある人誰でも加入できる代表的な節税商品であり、特に証券会社を通じたファンド投資が人気を集めています。 2. 年末調整の税額控除限度額と節税効果 2. 年末調整の税額控除限度額と節税効果 年金積立口座の最大の魅力は、何と言っても年末調整時に付与される強力な税額控除の恩恵です。年間拠出額に対して一定の割合を税金から直接差し引いてくれるため、「13ヶ月目の給与」を厚くする立役者となります。年金積立口座単独の場合、年間最大600万ウォンまでが税額控除の対象となる拠出限度額が適用されます。これに個人型退職年金を併用する場合、合算して最大900万ウォンまで限度額が拡大するため、節税効果を最大化できます。総給与が5,500万ウォン以下の給与所得者であれば、16.5%の控除率が適用され、最大99万ウォンの税金が還付されます。 総給与が5,500万ウォンを超える高所得者であっても、13.2%の控除率が適用され、最大79万ウォンの所得税を節約する恩恵を受けられます。会社員のパク係長は毎月50万ウォンをコツコツと拠出し、年末調整時に99万ウォンという貴重な還付金を受け取って感嘆を禁じえませんでした。税金を節約しながら老後資産も増やせるという点で、これ以上の効率の良い資産運用手段を見つけるのは事実上困難です。時々、限度額に達しなかったことを後悔するケースが多いので、年末になる前に自分の拠出履歴を事前に確認する習慣が重要です。余裕資金が不足している場合は、12月に一括払いの形で不足分を補填する方法でも、税額控除の限度額を満たすことができます。 💡 核心ポイント年金積立口座は年間最大600万ウォンまで税額控除が可能で、総給与に応じて最大16.5%の高い還付恩恵を提供します。 3. 証券会社の年金積立ファンドを通じた資産運用 3. 証券会社の年金積立ファンドを通じた資産運用 安定した預金利回りの商品を越えて、本格的な資産増殖を目指すなら、証券会社が運用する年金積立ファンド口座を選択すべきです。この口座内では、国内外の様々な上場投資信託(ETF)や株式型商品を自由に購入できるため、物価上昇に対抗するのに最適です。最近、多くの投資家が米国市場の代表的な指数であるS&P500やナスダック指数に連動する商品を、コツコツと積立投資で買い集めています。株式市場が過熱しているという不安を感じたときでも、年金口座内で分散投資を行うことで、配当所得税をその場で支払わずに再投資できるという大きな利点があります。 通常の口座で海外株式や上場投資信託に投資すると、収益が発生するたびに15.4%の配当所得税や譲渡所得税が即時に差し引かれます。一方、年金積立ファンド内では課税が繰延べられ、純粋に元本が増える複利効果を享受できるため、長期投資には絶対的に有利です。資産配分戦略で有名な「オールウェザー・ポートフォリオ」を適用し、株式と債券の比率を適切に配分して保有すれば、どんな経済危機にも動じません。毎週決まった曜日に一定額を自動で買い付けるように設定しておけば、株価の変動に一喜一憂せず、安心して投資を継続できます。徹底的な分散投資と長期保有の原則を守れば、退職時に雪だるま式に膨らんだ資産と出会うことになるでしょう。 💡 核心ポイント年金積立ファンド口座を活用すると、配当所得税の課税が繰延べられ複利効果を最大化でき、多様なグローバル資産に投資できます。 4. 年金受給条件と税制上の恩恵 一生懸命貯めた資産を後で引き出す際にも、税金を最小限に抑えるための要件を正確に把握しておく必要があります。年金積立口座の基本的な受給条件は、満55歳以上であること、そして初回加入日から最低5年経過していることを忘れないでください。これらの条件をすべて満たした状態で、国家が定めた年金受給限度額以内で引き出すことで、低税率課税の恩恵を完全に享受できます。受給年齢に応じて3.3%から5.5%の非常に低い年金所得税のみが課されるため、通常の総合所得税率と比較して税負担が劇的に減少します。 もし55歳を超えていても加入期間が5年未満であれば、望んでいた税制上の恩恵を受けられず、不利な状況に陥る可能性があります。したがって、会社勤めをしていない主婦や、早めに退職準備を進める若年層であっても、事前に口座を開設しておくことが絶対的に有利です。受給限度額を超えて一度に多額を引き出すと、年金ではなく雑所得として分類され、16.5%という重い税金が課されます。退職後に毎月一定の生活費を安定して受け取るためには、税制上の受給限度額の計算方法を事前に習得しておくことが賢明です。金融会社のカスタマーセンターやモバイルアプリを通じて、自分の予想受給額と限度額を随時照会できるので、積極的に活用すべきです。 💡 核心ポイント55歳以降で加入期間5年以上、かつ受給限度額 준수条件を満たせば、3.3%から5.5%の低税率課税恩恵を受けられます。 5. 中途解約ややむを得ない引き出し時の注意点 人生を送る中で、予期せぬ多額の資金が必要になったり、経済的に困難な状況に直面したりして、年金積立口座を解約したくなる場合があります。しかし、単なる考えの変わりや短期的な資金不足を理由に中途解約を選ぶことは、これまで築き上げてきた節税の塔を自ら崩す最悪の行動です。中途解約時には、これまで受けてきた税額控除額と運用収益に対して16.5%の雑所得세가一括で課され、大きな損失を被ることになります。会社員のチョイさんは数年前、急いで転居の敷金を用意するために年金口座を解約し、翌年の年末調整でむしろ税金の弾丸を浴びて深い後悔をしました。 ただし、本人の破産や天災地変、あるいは加入者の死亡や3ヶ月以上の長期療養を必要とする疾病の発生など、法律で定められたやむを得ない事由が存在します。このような特別な状況では、解約せずに年金所得税率である3.3%から5.5%の低い税率で引き出せる例外規定が存在します。したがって、突然の非常事態が発生した際、必ずしも口座を閉鎖するのではなく、金融会社に連絡して例外引き出し事由に該当するかまず確認することが必須です。普段から緊急資金名目の預金は別の口座に徹底的に分離し、年金口座だけは退職まで徹底的に封じ込めておくという心構えが必要です。 💡 核心ポイント単なる考えの変わりによる中途解約は税金の弾丸を浴びる可能性があるため、法的な例外事由がない限り長期保有が必須です。 6. 成功する老後準備のための実践戦略 これまで見てきた内容を基に、今日すぐに実行に移せる具体的な老後準備戦略を立ててみましょう。まず、自分の年間所得水準を正確に把握し、年金積立口座と個人型退職年金を合算した900万ウォンの限度額を満たすかどうかを決定する必要があります。毎月給与支給日に自動振替で一定額が引き落とされるように設定しておけば、意識しなくても自然と資産が増える奇跡を経験できます。証券会社のモバイルアプリを通じて、安全な債券型商品と成長性の高いグローバル株式型上場投資信託を、自分の性向に合わせて適切に配分してみましょう。周囲の揺れに一喜一憂せず、10年以上コツコツと積立買い付けを続ければ、堅実な老後資金がいつの間にか手元にあるでしょう。 2026年現在、物価上昇と経済的不確実性が大きくなった時期だからこそ、徹底的な節税と資産配分は選択ではなく生存の必須条件です。政府の税制上の恩恵を100%活用しながら、複利の魔法まで享受できる金融商品は、年金口座がほぼ唯一無二です。今日、退社時にスマートフォンを起動し、証券会社のモバイルアプリで年金口座を開設したり、既存の拠出額を確認したりする小さな行動から始めてみてください。小さな関心と実践が積み重なり、将来の退職後の生活の質を完全に変える最も強力な武器となるでしょう。 💡 核心ポイント自動振替設定を通じて毎月コツコツと拠出し、長期的な資産配分戦略を実践することが、成功する老後準備の核心です。 よくある質問 年金積立口座は、銀行、保険会社、証券会社のうちどこで作るのが最も有利ですか? 投資性向によって異なりますが、最近では多様な上場投資信託や株式に直接投資し、高い収益率と税制上の恩恵を同時に得られる証券会社の年金積立ファンドが最も人気です。 途中で資金が非常に急で引き出さなければならない場合、税金の弾丸を避ける方法はありますか? 単なる考えの変わりによる解約では16.5%の雑所得税が課されますが、破産や3ヶ月以上の長期治療を必要とする疾病など、法律で定められたやむを得ない事由に該当すれば、低税率で引き出すことができます。 フリーランサーや自営業者も年金積立口座の税額控除を受けられますか? はい、所得が発生する給与所得者だけでなく、事業所得や雑所得があるフリーランサーも、総合所得税申告時に年金積立口座の拠出額について同様に税額控除の恩恵を受けられます。 年金受給年齢になったら、一度に全部引き出したらどうなりますか? 年金受給限度額を超えて一度に全額を引き出すと、年金ではなく雑所得とみなされ、これまで受けてきた税額控除恩恵を返還しなければならない可能性があるため、毎年限度額内で分割して受給するのが有利です。 … Read more

Shinhan Bank Successfully Defends Incheon City’s No. 1 Treasury, Maintaining a 24-Year Lineage of Treasury Management

Shinhan Bank has successfully secured the operating rights for Incheon Metropolitan City’s No. 1 Treasury again, firmly maintaining its position as the traditional treasury manager for 24 years despite fierce competition. Incheon City recently held a Treasury Designation Review Committee and announced that Shinhan Bank was finally selected as the main operator for the No. … Read more

所得税控除用年金貯蓄 年末確定申告 税額控除の限度額と加入方法まとめ

所得税控除用年金貯蓄は実際の法律上の名称ではなく、年末確定申告で税額控除を受けるために加入する個人年金口座を指す日常的な表現です。毎年冬になると、会社員の間で13ヶ月目の給料を増やすための必須の資産形成手段として大きな人気を博しています。多くの人が過去の記憶だけで「所得税控除」という言葉を使っていますが、現在は税額控除の形で優遇措置が与えられています。この記事では、年金貯蓄商品の正確な控除率と限度額を確認し、最大限の還付金を得るためにどのように加入すべきかを詳しく見ていきましょう。周囲の同僚が年末確定申告で数十万円を還付されているのをただ羨むだけでなく、今日から自ら実践するきっかけにしていただければ幸いです。 = 所得税控除用年金貯蓄 年末確定申告 税額控除の限度額と加入方法まとめ 1. 所得税控除用年金貯蓄の正確な概念 1. 所得税控除用年金貯蓄の正確な概念 私たちが一般的に「所得税控除用年金貯蓄」と呼んでいる金融商品の正式名称は、年金貯蓄口座です。かつては所得税控除方式でしたが、税法の変更により、現在は拠出金の一定割合を税金から直接差し引く税額控除方式で運営されています。したがって、正確な表現は「税額控除用年金口座」ですが、依然として多くの現場で従来の用語が使われています。この口座は、韓国国民として給与所得や事業所得がある人であれば、年齢に関係なく誰でも加入できます。 単に税金を節約する目的だけでなく、退職後の安定した老後生活費を確保するための強力な手段でもあります。金融会社で加入する際、年金貯蓄ファンドや年金貯蓄保険などの形態から選択できるため、自分の傾向に合わせて選べばよいです。税額控除の恩恵を受けるためには、最低5年以上お金を拠出する必要があり、55歳以降から年金形式で受給できます。 💡 核心ポイント所得税控除用年金貯蓄の正式名称は年金貯蓄口座であり、拠出金に対して税額控除の恩恵を与える商品です。 2. 年末確定申告の税額控除限度額と控除率の把握 2. 年末確定申告の税額控除限度額と控除率の把握 年金貯蓄口座に自ら拠出した金額は、年末確定申告時に強力な節税メリットを提供します。年金貯蓄単独では、年間600万ウォンまで税額控除対象の拠出限度額が適用されます。これに個人型退職年金口座(IRP)を追加で活用すれば、控除限度額を合算して最大900万ウォンまで増やすことができます。総給与が5,500万ウォン以下の給与所得者であれば、16.5%という高い控除率が適用され、最大148万5,000ウォンを還付してもらうことができます。 総給与が5,500万ウォンを超える高所得の給与所得者の場合でも、13.2%の控除率で最大118万8,000ウォンの税金を節約できます。毎月コツコツと貯蓄のようにお金を拠出するだけで、年末に大きな税制優遇措置を受けられる 셈です。去年、税金の負担が重くて困っていた会社員の方は、今年はこの限度額を埋めることを目標にすべきです。国税庁のHomeTax資料を通じて毎年拠出した内訳を正確に確認し、会社に書類を提出するプロセスが必要です。 💡 核心ポイント年金貯蓄と退職年金を合算して最大900万ウォンまで拠出すると、最大16.5%の税額控除を受けることができます。 3. 年金貯蓄ファンドと年金貯蓄保険の違い 3. 年金貯蓄ファンドと年金貯蓄保険の違い 金融機関を通じて年金貯蓄商品に加入する際、ファンドと保険のどちらを選ぶべきか悩む人が多いです。年金貯蓄保険は、毎月一定の金額を確定的な利率に基づいて安定して積み立てたい人に適した選択肢です。一方、年金貯蓄ファンドは証券会社を通じて加入し、株式や債券などの多様な金融資産に直接投資できる方式です。 物価が上昇し、低金利基調が続くような今のような時期には、投資収益率を期待できる年金貯蓄ファンドが多くの人気を集めています。実際に、会社員コミュニティや資産形成のグループでは、積極的な資産調整のために証券会社口座を好む傾向にあります。ただし、元本損失のリスクが存在するため、自分の投資傾向とリスク許容度を慎重に考慮する必要があります。どの方式を選んでも、年末確定申告の税額控除の恩恵は同様に適用されるため、自分に便利な方式を選べばよいです。 💡 核心ポイント安定性を求めるなら保険を、収益性を求めるならファンドを選びますが、税額控除の恩恵は両方式とも同じです。 4. 加入時に必ず確認すべき注意点 所得税控除用年金貯蓄に加入する前に、いくつかの致命的な制約条件を必ず把握しておくことで、後で困ることを防げます。まず最初に覚えておくべき点は、税制優遇措置を受けた後に中途解約すると、これまで受けてきたすべての控除優遇措置を返還しなければならないという事実です。 さらに、その他の所得税という重いペナルティまで課されるため、緊急資金が必要になった際に大きな打撃を受ける可能性があります。したがって、絶対に途中で引き出したり使ったりしない余裕資金のみで拠出額を設定することが賢い資産形成の知恵です。また、55歳以降に年金として受給する際にも年金所得税が課されますが、通常の総合所得税率よりもはるかに低い税率が適用されます。もし年金受給限度額を超えて一度に大金を引き出そうとすると、逆に税金の負担が重くなる可能性があるため注意が必要です。 💡 核心ポイント中途解約時はそれまで受けた恩恵を返還しなければならないため、必ず余裕資金のみで長期拠出を行う必要があります。 5. 実戦的な加入方法と書類提出の手続き 所得税控除用年金貯蓄の加入手続きは、想像よりも非常に簡単で、スマートフォンの非対面チャネルを通じて数分で完了できます。メイン取引銀行や証券会社のアプリを開き、年金貯蓄口座開設メニューを選択して本人確認を経れば、すぐに開設されます。口座が作成されたら、年末確定申告基準日である12月31日までに希望する金額を自由に振込して拠出を完了すればよいです。 自動振替機能を設定しておけば、毎月気にかけなくてもコツコツと貯蓄を続けられるため、会社員にとって非常に便利です。年末確定申告シーズンが近づくと、加入した金融会社のホームページやアプリで年金口座拠出確認書を発行し、会社の担当部署に提出する必要があります。最近では簡素化サービスへの同意を通じて、国税庁HomeTaxで自動的に照会されることもありますが、稀に漏れが生じる場合があるため、事前に確認するのが安全です。 💡 核心ポイントモバイルアプリで簡単に口座を開設し、毎年終盤までに拠出した後、証明書を年末確定申告に活用すればよいです。 6. 老後準備と節税を同時に叶える将来展望 政府は超高齢化社会への移行に合わせて、国民の自発的な老後資金形成を誘導するために、税制優遇措置を継続的に拡大しています。今後も物価上昇率や経済環境の変化に応じて、年金口座の拠出限度額や控除率が調整される可能性が高いです。したがって、社会人になったばかりの頃から早めに年金口座を開設して積み立て始めることが、生涯にわたる資産管理の成否を分けます。 退職後、毎月安定したキャッシュフローを作ることは生存のための必須戦略であり、税金を節約することは富を築く近道です。今日すぐに自分の年間所得と拠出内訳をチェックし、不足している限度額があれば追加で埋めることをお勧めします。小さな関心と実践が積み重なり、数年後の年末確定申告還付金の口座残高と豊かな老後という二兎を追うことを可能にしてくれるでしょう。 💡 核心ポイント早期加入と継続的な拠出は、確実な節税と安心できる老後を同時に保証する最高の資産形成の秘訣です。 よくある質問 所得のない専業主婦でも年金貯蓄に加入できますか? 所得がなくても年齢に関係なく誰でも加入できますが、税額控除は給与所得や事業所得がある場合にのみ受けられます。 年金貯蓄とIRPを同時に持っていた場合、限度額は合算されますか? はい、年金貯蓄600万ウォンとIRPを合算して、総額900万ウォンまで税額控除の拠出限度額が適用されます。 年末確定申告時に年金口座の拠出内訳は自動的に反映されますか? 大部分は国税庁HomeTaxの簡素化サービスで照会されますが、稀に漏れることがあるため、金融会社の拠出確認書を確保するのが安全です。 … Read more

安定した老後のための年金保険の加入条件と選び方のポイント

安定した老後を望まれるなら、今すぐ年金保険商品の構造と条件を綿密に比較検討する必要があります。少子高齢化の進行により、国民年金だけでは退職後の生活を十分に支えることが難しくなっています。周囲でも退職金や余剰資金をどこに運用すべきか悩んでいる姿を容易に見かけます。実際、多くの退職者が増加する医療費や生活費の負担により大きな困難に直面しています。まとまった資金を安全に守りながら、毎月確実なキャッシュフローを生み出すことが最も重要な時期です。この記事では、様々な商品の特性と自分に合った選択基準を具体的に 살펴보겠습니다。 = 安定した老後のための年金保険の加入条件と選び方のポイント 1. 老後の医療費と年金保険の必要性 1. 老後の医療費と年金保険の必要性 退職後の家計経済を最も大きく脅かす要因は、間違いなく増加する医療費と固定生活費です。年齢を重ねるにつれて病院に通う頻度が増え、この時に備えた資金がないと大きな困難に直面します。一生懸命貯めた退職資金が医療費や保険料で丸ごと消えてしまう悲しい状況も起こり得ます。したがって、若い頃から継続的に年金保険を準備し、将来の医療費と生活費を同時に守る必要があります。単なる貯蓄と年金準備では、退職後の生活の質に大きな差を生み出します。毎月一定のキャッシュフローが入ってくることで、安心して病院治療を受け、基本的な生活を維持できます。周囲の知人の中にも、退職後に収入が途絶え苦労し、遅れて後悔している人々をしばしば目撃します。今から徹底的に準備しなければ、後で対処できない経済的圧力に苦しむ可能性があります。したがって、老後破産を防ぐ盾として年金保険の加入を積極的に検討すべきです。 💡 核心ポイント増加する老後の医療費と生活費を防衛するためには、年金保険による安定したキャッシュフローの確保が不可欠です。 2. 一時払商品の特性と長所・短所 2. 一時払商品の特性と長所・短所 余剰資金が生じた際に、まとまった資金を一度に払い込む一時払年金保険商品への関心が高まっています。退職金や相続で得たまとまった資金を民間金融機関に預けるのは、元本損失への懸念からためらわれるのが実情です。そのような場合、郵便局や市中金融機関の一時払商品を活用すれば、元本保証に対する安心感を得られます。まとまった資金を安全に運用しながら、一定期間後に安定した年金を受け取れる点が大きな長所です。ただし、一時払商品はまとまった資金が一括で拘束されるため、資金の流動性が低下する短所も存在します。突然多額の資金が必要になった場合、中途解約や借入を行う手間が生じます。したがって、自分の総資産規模と今後のキャッシュフロー計画を慎重に検討した上で加入を決定する必要があります。安易に他人が良いと言うからと加入するのではなく、自分の財政状況に合った払い込み方式を選ぶ知恵が必要です。安全性と収益性を同時に満たすバランスの取れた資産配分戦略を立てるべきです。 💡 核心ポイント一時払年金保険はまとまった資金の安全な運用に適していますが、資金流動性の低下の可能性を事前に考慮する必要があります。 3. 年金貯蓄保険と年金貯蓄ファンドの違い 3. 年金貯蓄保険と年金貯蓄ファンドの違い 多くの人々が年金貯蓄保険と年金貯蓄ファンドのどちらを選ぶべきか真剣に悩んでいます。年金貯蓄保険は保険の形態を備えており、長期間安定して契約を維持する上で非常に有利な構造を持っています。しかし、中途で契約を解約する場合、予想以上に大きな損失を被る可能性があるため慎重である必要があります。一方、年金貯蓄ファンドは自ら多様な金融商品に投資し、より高い収益を追求できる利点があります。投資傾向が保守的で安定性を好む方々には、保険形態の商品がより安心な選択となり得ます。一方、株式や債券市場の動向を読み取り、積極的に収益を管理したい方々はファンド商品を好みます。両商品の長所・短所を明確に理解せずに加入し、後で困るケースを周囲でしばしば見かけます。自分の投資傾向と経済状況を正確に診断した後に適切な商品を選ぶことで、後悔がありません。金融商品加入前には常に商品説明書を丁寧に読む習慣を身につけるべきです。 💡 核心ポイント年金貯蓄保険は安定した長期維持に有利であり、年金貯蓄ファンドは積極的な投資収益の追求に適しています。 4. 事業費と中途解約リスクの確認 年金保険商品に加入する際に最も重要視すべき隠れた障害は、事業費と手数料体系です。毎月払い込む保険料の一部が事業費として差し引かれるため、実際に積み立てられる金額を必ず確認する必要があります。商品加入後間もなく中途解約すると、元本すら適切に取り戻せないという信じがたい事態に遭遇する可能性があります。このような構造的な特徴から、年金商品は短期間で利益を得る構造ではなく、最低10年以上維持する長期レースです。周囲でも利回りのみを見て加入し、後で高い事業費に失望する退職者を容易に見かけます。契約締結前に設計士と綿密に相談し、解約返戻金率表を丁寧に検討する過程が必要です。もしの事情で払い込みが困難になる場合に備え、払い込み猶予や減額制度などの救済措置があるかどうかも確認すべきです。目の前の華やかな特典だけに惑わされず、長期維持の可能性を冷静に評価する姿勢が求められます。自分の収入水準に合わせて最後まで維持できる合理的な月払い込み額を設定することが賢明です。 💡 核心ポイント高い事業費と中途解約時の不利益を防ぐため、加入前に解約返戻金率と長期維持の可能性を必ずチェックすべきです。 5. 税制優遇と非課税要件の活用 老後準備をしながら税金を節約できる節税メリットを確保することは、資産形成の基本であり核心戦略です。年金保険商品の中には、一定の条件を満たせば利子所得税が免除される非課税メリットを提供するものがあります。税金を減らす分だけ、退職後に実際に手元に入る年金受取額が増え、生活の質が大きく変わります。税額控除の限度額を満たすことと非課税商品を適切に組み合わせることが重要です。実際、多くの資産家が税負担を軽減するために、非課税年金商品をポートフォリオの必須要素として組み込んでいます。関連税法は頻繁に変更される可能性があるため、現在の基準に合った正確なメリット内容を事前に把握しておく必要があります。周囲の専門家の助言を求めるか、自ら金融関連情報を継続的に学習する努力が必要です。税金という見えない支出を減らすことは、最も確実な収益創出方法の一つです。自分の年間収入と消費パターンを分析し、最も有利な節税型年金構造を完成させるべきです。 💡 核心ポイント非課税要件と税制優遇を積極的に活用すれば、実質的な年金受取額を最大化できます。 6. 成功した退職設計のための最後のお願い 超高齢化社会に突入し、他人の話ではなく自分の現実として迫ってきた老後準備は、もはや先送りできません。若い日の努力がむだにならないよう、今からでも自分の保険証券をもう一度広げて分析する必要があります。漠然とした不安感に震えるのではなく、具体的な計画を立てて一つずつ実行する姿勢が何よりも重要です。時間が経つにつれて選択肢は狭くなるため、今すぐ行動に移すことが最も賢明な方法です。家族と一緒に退職後の生活を真剣に話し合い、必要な資金を試算してみてください。専門家の助けを借りて、自分の財務状況にぴったり合うカスタマイズされた年金ポートフォリオを構築するのも良い方法です。小さな関心と実践が積み重なり、後日平穏で余裕のある老後を贈ってくれるという事実を忘れないでください。今日からすぐに近くの金融機関や信頼できる窓口を通じて、自分の年金状況を点検してみましょう。未来の自分ための最も確実で頼もしい投資を、今すぐ開始されることを願います。 💡 核心ポイント漠然とした不安感から抜け出し、今すぐ自分の年金状況を点検し、具体的な退職設計を実践すべきです。 よくある質問 年金保険と一般的な貯蓄型保険の最も大きな違いは何ですか? 年金保険は老後に毎年または毎月年金形式で受取れるよう設計されており、生涯収入の保証に焦点が当てられています。一方、一般的な貯蓄型保険は満期時にまとまった資金を一括で受け取る構造である点が異なります。 途中で経済的に困難になれば、年金保険を解約してもいいですか? 年金保険は初期事業費の差引構造のため、中途解約時の元本損失リスクが非常に大きいです。したがって、解約よりも払い込み一時停止や減額制度を活用して契約を維持する方がはるかに有利です。 非課税年金保険に加入するにはどのような条件を満たす必要がありますか? 関連税法で定める一定期間以上の契約維持、月払い込み額の限度額、または積立式および一時払の要件を満たすことで、利子所得税の非課税メリットを受けることができます。 年金貯蓄保険と年金貯蓄ファンドのどちらが退職準備により有利ですか? 元本損失なしで安定した維持を望む場合は年金貯蓄保険が良く、積極的な投資によりより高い収益を期待する場合は年金貯蓄ファンドが適しています。 =

新村金庫、済州の中小企業・小規模事業者向けに150億ウォンの特別保証支援

新村金庫中央会が済州特別自治道および済州信用保証財団と手を組み、地域内の零細事業者や企業のために総額150億ウォン規模の特別保証融資を緊急支援することになりました。最近の景気低迷と物価上昇が続く中、多くの自営業者が店舗運営費やローン利息の返済に大きな困難を抱えている状況で、今回の支援策はまさに旱魃に恵みの雨のような朗報です。済州地域で小さな飲食店を運営したり、中小企業を率いる代表者の方々は、今回の機会を通じて資金難の窮地を抜け出せるものと期待されています。実際に済州市のある伝統市場の商人は、毎月発生する固定支出を賄うのが苦しかったが、このような制度があるだけでも大きな慰めになると述べています。果たして今回の150億ウォン規模の特別保証は具体的にどのような形で運営され、誰が恩恵を受けられるのか、一つずつ順を追って詳しく見ていきましょう。政府と金融機関が協力して 마련した今回の共生金融政策が、実際の現場でどれほどの波及効果を発揮するのか注目が集まっています。 = 新村金庫、済州の中小企業・小規模事業者向けに150億ウォン特別保証支援 1. 済州の中小企業・小規模事業者の金融負担軽減の背景 1. 済州の中小企業・小規模事業者の金融負担軽減の背景 最近、済州地域の経済は観光客の減少と消費マインドの低迷が重なり、自営業者の嘆きが日に日に深まっていく残念な状況が続いています。毎月必ず訪れる家賃や人件費、さらに原材料価格の上昇まで重なり、営業利益は継続的に減少しているのが実情です。銀行から借り入れようとしても、高い金利や厳しい審査条件のために足が引っ込む人々が周囲に非常に多くいます。こうした切迫した時点到、新村金庫中央会が自ら動き出し、地域経済の毛細血管である中小企業・小規模事業者のための実質的な解決策を提示しました。借り入れが困難になった零細事業者に対して、潤滑油のような資金を供給することで連鎖倒産を防ぎ、地域商業圏を活性化させるという意図が込められています。済州市延洞でカフェを運営するある自営業者は、銀行ローンのハードルが高すぎて夜も眠れなかったが、今回の措置は旱魃に恵みの雨のようだとして歓迎の意を示しました。新村金庫中央会は今回の協約を通じて、資金難に苦しむ人々に実質的な支援を提供することを目指しています。地域社会との共生を目指す金融機関の責任ある姿勢がより一層際立つ場面です。 💡 核心ポイント済州地域の経済低迷の中で、自営業者の資金難を解消するための特段の対策が講じられました。 2. 150億ウォン規模の特別保証融資の構造 2. 150億ウォン規模の特別保証融資の構造 今回推進される特別保証融資は、単なる資金支援を超えて、体系的な保証システムに基づいて安定性を確保していることが最大の特色です。新村金庫中央会が10億ウォンを単独で特別出資し、この資金を基盤として済州信用保証財団が出資金の15倍に相当する保証書を発行する構造になっています。このように 마련された150億ウォン規模の資金は、済州地域内の41箇所の新村金庫支店を通じて、現場の中小企業・小規模事業者や中小企業に直接届けられます。保証機関が力強くバックアップしてくれるため、一般的な市中銀行での借り入れが難しかった担保不足の事業者も比較的容易に資金を調達できます。信用度がやや低い、または担保力が不足しているという理由で金融の盲点に置かれていた人々に公平な機会が与えられることになります。西帰浦市で柑橘加工企業を経営する代表は、保証機関の支援のおかげで迫りくる収穫期の運営資金を無事に確保できたと安堵の息を吐きました。このような協力構造は、単にお金を貸すことを超えて、地域金融のセーフティネットをより強固にする役割を果たしています。民官が力を合わせて危機を克服する模範的な事例として評価されています。 💡 核心ポイント新村金庫の特別出資と信用保証財団の保証が組み合わさり、150億ウォン規模の堅牢な融資資金が形成されました。 3. 支援対象および申請資格条件 3. 支援対象および申請資格条件 今回の150億ウォン規模の特別保証の恩恵を受けるためには、いくつかの基本的な要件を満たす必要がありますが、ハードルはそれほど高くないため、多くの人々が対象となります。まず、済州特別自治道内に事業所を置き、営業を行っている中小企業・小規模事業者、中小企業、自営業者であれば、誰でも申請の門を叩くことができます。普段新村金庫をメインバンクとして利用していなかった住民でも、今回の機会を通じて最寄りの営業店を訪れれば、詳細な案内を受けることができます。ただし、営業年数や既存のローン保有状況、信用状態によって保証限度額に多少の差が生じる可能性があるため、事前の確認が必須です。済州市のある飲食店店長は、普段取引していた場所でなくても親切に相談に乗ってもらえ、今回すぐに申請を完了したと伝えています。丁寧な書類準備とともに、済州信用保証財団または道内の新村金庫窓口を通せば、誰でも簡単に手続きを進めることができます。ローン申請時には、事業登録証や付加価値税課税標準証明書などの基本的な書類が必要なので、事前に準備しておくのが 좋습니다。担当スタッフの親切な案内を受ければ、複雑な手続きもスムーズに進みます。 💡 核心ポイント済州道内に事業所を置く中小企業・小規模事業者や中小企業であれば、誰でもハードルが下がった特別保証の恩恵を申請できます。 4. 現場の反応と経営安定への期待効果 4. 現場の反応と経営安定への期待効果 済州地域の現場から聞こえてくる声は、一様に今回の特別保証措置が旱魃に恵みの雨のような役割を果たしていると口を揃えて称賛しています。来月の家賃を心配しなければならなかった商人から、従業員の給料を悩んでいた中小企業代表まで、安堵の笑みを浮かべる姿が捉えられています。新村金庫中央会の金仁会長は、今回の特別保証が済州地域の中小企業・小規模事業者や小企業などの金融負担軽減はもちろん、実質的な経営安定に大きく貢献することを願うと述べました。このように金融機関の果断な決断は、単なる帳簿上の数字を超えて、実際の道民の生活の質を守る頼もしい盾となります。一度崩れた商業圏を再び立て直すには数十倍の努力が必要なため、今この時期に行われる先制的な支援は非常に貴重な意味を持っています。済州市で卸売・小売業を経営する商人は、政府と金融界が我々を忘れないという信念を持つことができたと述べ、大きな感動を受けたと伝えました。現場の生々しい反応は、今回の政策がどれほど時宜にかなった形で執行されたかを如実に示しています。今後、このような共生協力モデルがさらに拡散されることを願う声が高まっています。 💡 核心ポイント現場の中小企業・小規模事業者は、今回の支援が経営安定を取り戻す決定打になるとして大いに歓迎しています。 5. 地域経済活性化につながる好循環 5. 地域経済活性化につながる好循環 今回の150億ウォン規模の特別保証供給は、単に個別事業者の窮地を抜け出させることを超えて、済州全体の地域経済を活性化させる触媒の役割を果たすでしょう。中小企業・小規模事業者が息を吹き返し、正常に営業を継続しなければ、地域内の消費が活性化し、雇用も安定する健全な好循環構造が生まれます。自営業者が崩壊すれば路地裏の商業圏が死に、最終的に地域全体の活力が低下するため、今回の新村金庫の支援は賢明な選択です。済州道の数多くの自営業者が再び活気を取り戻し、観光客を迎える準備を堅固に行える足場が 마련されたことになります。七星路商店街のある商工会関係者は、今回の資金注入が低迷していた通り全体に活力を吹き込む機会になると期待を隠せませんでした。地域住民と共生し、共に成長しようとする金融機関の姿勢が、道民に静かな感動を与えています。経済の毛細血管が強固でなければ、巨大な経済生態系も健康に維持できません。今回の措置は、まさにその強固な根を固める意味のある第一歩です。 💡 核心ポイント中小企業・小規模事業者の危機克服は、路地裏の商業圏を活性化させ、済州地域経済全体にポジティブな活力を吹き込みます。 6. 今後の展望と中小企業・小規模事業者の対応方法 6. 今後の展望と中小企業・小規模事業者の対応方法 今後も景気の不確実性は続く可能性が高いため、済州地域の中小企業・小規模事業者は政府と金融機関の支援政策を常に注視し、機会を積極的に活用する必要があります。今回供給される150億ウォンの資金が限られているため、支援を希望する事業者であれば、早めに最寄りの新村金庫や信用保証財団の門を叩くのが賢明です。準備書類を事前に徹底的にチェックし、訪問相談を予約すれば、他者よりも早く確実に恩恵を手にすることができるでしょう。危機の中でも徹底的に情報を把握し、準備する者だけが、この激しい経営環境の中でしっかりと生き残ることができます。済州市のあるベーカリー店長は、ニュースを見た直後にすぐに書類を準備して相談を受け、おかげで心の負担を大きく軽減できたと助言しました。今後、私たちの周りの頼もしい金融パートナーと手を携え、この厳しい難局を賢く乗り越えていくことを心から応援します。変化する経済の流れに合わせて、適切な支援制度を活用することが事業成功の近道です。今すぐ周りの新村金庫支店に連絡し、詳細な相談を受けることをお勧めします。 💡 核心ポイント限られた資金が尽きる前に、早めに相談を受け、制度を活用する積極的な姿勢が必要です。 よくある質問 今回の特別保証融資の総規模はどれくらいですか? 済州地域の中小企業・小規模事業者と中小企業のために、総額150億ウォン規模で供給されます。新村金庫中央会が10億ウォンを特別出資し、済州信用保証財団が保証を支援します。 誰が今回の支援を申請できますか? 済州特別自治道内に事業所を置き、営業中の中小企業・小規模事業者、中小企業、自営業者であれば、誰でも申請できます。営業年数や信用状態によって限度額は異なる場合があります。 どこでローン申請をすればいいですか? … Read more

手術室にヒューマノイドロボット登場、声でツールを的確に受け渡す時代

国内の研究チームが、音声コマンドを完璧に理解し、手術ツールを直接受け渡すヒューマノイド手術支援ロボットを発表し、医療現場における大きな変化を予告しています。執刀医が「ハサミを」と言うと、ロボットは瞬時に察知してツールを渡し、内視鏡の位置まで自ら調整する姿が実際のデモを通じて証明されました。過去には、手術室で医師と看護師が無数のツールを手渡し手渡ししながら、長時間にわたる肉体的な疲労に耐えなければなりませんでした。しかし、今では先端技術の発展により、ロボットが人間の不在を補い、医療スタッフの負担を大幅に軽減できる道が開かれました。この記事では、人手不足に苦しむ医療現場に投入される手術用ロボットの開発状況と今後の展望を詳しく見ていきます。 = 手術室にヒューマノイドロボット登場、声でツールを的確に受け渡す時代 1. 一言で動く手術室の新しい協力者 1. 一言で動く手術室の新しい協力者 手術室の中で、執刀医が複雑なツールを自ら探さず、言葉で解決する光景が今や現実のものとなりつつあります。先月16日、国内の医療界とロボット研究チームは、人間の音声コマンドをリアルタイムで認識し、手術ツールを届けるヒューマノイドロボットを発表しました。このロボットは、執刀医が切開部位を保持させたり、内視鏡の位置を変更させたりと指示した際に、即座に反応して作業を実行します。ヤギを使った模擬手術デモでは、医師1人の周りでロボットたちが完璧な補助役を果たし、注目を集めました。実際、手術室内では無数のツールが行き来するため、熟練した人材の手が不可欠な空間です。しかし、夜間や緊急時には常に人手が不足し、残った医療スタッフが極度の疲労を訴えることが少なくありません。今回開発されたロボットは、こうした現場の困難を的確に捉え、医療スタッフの頼もしいパートナーとなっています。読者の皆さんも、病院で人手不足に頭を悩ませるニュースを見て心痛んだ経験があるのではないでしょうか。 💡 核心ポイント音声認識機能を搭載した手術支援ロボットが、医療現場の人手不足問題を解決する鍵として注目されています。 2. 国内研究チームが実現した独自のロボット技術力 2. 国内研究チームが実現した独自のロボット技術力 今回の成果は、複数の専門機関が力を合わせて結成したコンソーシアムを通じて、約1年間にわたって激しく研究を重ねた結果です。従来の巨大な設備型の手術装置とは異なり、このヒューマノイドロボットは人間の胴体ほどの大きさであり、空間利用度が非常に優れています。執刀医が直接手術室に入る場合、ロボットの腕先に装着されたツールを交換するだけで、多様な補助業務をこなすことができます。海外ではまだ腕を1本動かす初期段階にとどまっているのに対し、国内の技術は次の動作まで予測できるほど先を走っています。手術室という特殊な環境で、ロボットが誤動作なく正確に動くためには、極めて高いレベルの精密技術が必要です。研究チームは、ロボットが単に命令に従うだけでなく、医師たちの個々の手術習慣まで学習できるようにする計画を立てています。これにより、医師ごとに異なるツール使用パターンに合わせたカスタマイズされた補助が可能になり、手術の精度がさらに高まります。私たちが日常的に接するスマートデバイスと同様に、ロボットも使うほど賢くなる学習能力を備えることになるのです。 💡 核心ポイント国内研究チームは、世界最高水準の動作予測および音声認識技術を適用し、手術支援ロボットの完成度を高めました。 3. 看護師と補助医の役割を同時にこなすマルチロボット 3. 看護師と補助医の役割を同時にこなすマルチロボット 今回のデモでは、2台のロボットが投入され、それぞれ看護師と補助医の役割を完璧にこなしました。1号ロボットは、手術室の看護師のように執刀医の声を聞いて必要なツールを安全に取り、渡す任務を担いました。使用後のツールを回収し、元の場所に整理する仕上げ作業まできれいに処理し、感嘆を誘いました。2号ロボットは補助医の役割として、左手で内視鏡を保持して画面の中心を合わせ、右手で組織を持ち上げました。手術中は、カメラの位置がわずかに揺れるだけでも執刀医の視界が妨げられ、大きな困難に直面します。人間が直接内視鏡を持っていると、長時間腕を上げ続けなければならないため、筋肉痛や集中力低下が発生しやすくなります。しかし、ロボットは疲れず正確な位置を維持するため、手術全体の安定性が大きく向上します。周囲でよく見られる単純な反復作業をロボットが完璧に代替することで、医療スタッフは執刀だけに完全に集中できるようになりました。 💡 核心ポイント2台のロボットがそれぞれ看護師と補助医の役割を分担し、手術室の効率を最大化します。 4. 必須医療現場の人手不足を埋める救済者 4. 必須医療現場の人手不足を埋める救済者 現在、全国の多くの医療機関は、熟練した手術補助人材を確保できず、途方に暮れているのが実情です。特に夜間や緊急事態が発生した際に人手が不足し、適切な対応が難しくなるケースが多いです。今回開発されたヒューマノイドロボットは、まさにこうした必須医療分野の深刻な人手不足を埋めるための核心的な代替案として挙げられています。人間が直接行うのが困難な過酷な補助業務をロボットが代わりに担うことで、医療体制の持続可能性が高まります。医療現場で働く人々の話を聞くと、慢性的な残業と人手不足が最大の苦痛だと口を揃えて言います。ロボットがこうした負担を軽減すれば、医療スタッフのバーンアウトを防ぎ、より良い診療環境を整えることができます。患者の立場からも、熟練した補助人材の不足によって生じる潜在的なリスクを減らしながら、安全に治療を受けられます。技術が私たちの生活と健康を直接的に守る、頼もしい防波堤の役割を果たしている 셈です。 💡 核心ポイント夜間および緊急医療現場の慢性的な人手不足問題を、ロボットが安全に補完できます。 5. 商用化に向けた残された課題と未来の青写真 5. 商用化に向けた残された課題と未来の青写真 もちろん、このロボットがすぐにすべての病院に導入されるわけではなく、今後経なければならない検証段階はまだ多く残っています。研究チームは、徹底的な繰り返し性能試験と模擬環境テスト、そして医療スタッフの使いやすさ評価を段階的に進める予定です。政府の支援を受けて、2029年末までに実際の医療現場で完璧に動作するロボットを完成させることが最終目標です。この過程で安全性が徹底的に検証されなければ、患者も医師も安心してロボットを手術室に導入することはできません。新しい技術が社会に定着するためには、常に細心の注意を払った検討と数多くのテスト過程が必要です。完璧な商用化が実現すれば、医師1人が守る孤立した地域の病院でも大きな助けとなるでしょう。多くの人件費がかかっていた医療現場のコスト負担が軽減され、結果的に患者にかかる医療費負担も低減できる可能性があります。私たちが未来の医療技術の発展に継続的に関心を持たなければならない理由は、まさにここにあります。 💡 核心ポイント厳格な性能試験と医療スタッフの評価を経て、2029年までの実際の医療現場での商用化を目標としています。 6. ロボットと人間が共に創る、より安全な手術室の未来 6. ロボットと人間が共に創る、より安全な手術室の未来 手術室に登場したヒューマノイドロボットは、単なる機械装置を超え、私たちの命を守る温かい技術へと進化しています。人間の言葉を理解し、ツールを渡す姿はまるで映画の一場面のように感じられますが、すでに私たちの目の前に迫った現実です。人手不足に苦しむ医療現場に新たな活力を吹き込み、患者の負担まで軽減するポジティブな変化が期待されています。今後、技術がさらに発展するにつれ、私たちの社会の多様な分野でこうした革新的な変化が広がっていくでしょう。読者の皆さんも、身近でロボット技術が私たちの日常をどのように変えているかを見守った経験があるはずです。医療分野でのロボット導入は、単なる利便性を超え、人間の命を扱う厳粛な事柄であるため、より大きな意味を持ちます。これから展開されるスマートな医療環境の中で、私たち全員がより安全で快適な恩恵を享受できるよう願っています。訪れる未来を事前に準備し、関心を寄せながら、変化の流れに乗ってみることをお勧めします。 💡 核心ポイント手術室ロボットの導入は、医療スタッフと患者の両方にとって安全で効率的な未来を築いていくでしょう。 よくある質問 手術支援ロボットは自ら判断して手術を執刀しますか? いいえ、まだロボットが自ら患者の状態を判断し、自動的に手術を行う段階ではなく、執刀医の指示に従って補助役割を務めています。 従来の手術用ロボットとヒューマノイドロボットの違いは何ですか? 従来の設備は手術室を埋め尽くすほどの大型でしたが、ヒューマノイドロボットは人間の胴体ほどの大きさで、空間利用度が高く汎用性に優れています。 ロボットが商用化されるとどのような利点がありますか? 医療人材の不足を埋め、手術室の人件費を削減し、長期的には患者の医療費負担を軽減すると期待されています。 いつ頃から実際の病院でこのロボットに会えますか? 研究チームは、性能試験や前臨床試験などを経て、政府支援が終了する2029年12月までに、実際の現場で使用できるように完成させる計画です。 … Read more

年金積立ファンドの税額控除限度額と老後対策ポートフォリオ戦略まとめ

年金積立ファンドは、毎年の年末調整で確実に税金を還付してもらいながら、同時に退職後の資産を積み立てられる最も強力な節税金融商品です。最近では株式や指数連動型上場投資信託(ETF)に直接投資したいという資金が大幅に集まり、多くのサラリーマンにとって必須の口座として定着しました。単に銀行預金にお金を預けておく時代は終わり、自分で投資銘柄を選択して成長性に資産を集中させる方式が主流になっています。かつては退職準備は遠い将来の話のように感じられましたが、今は社会人生活が始まった瞬間から徹底的な税金節約と資産増殖戦略を立てる必要があります。この記事では、年金積立ファンドの具体的な特典から税額控除限度額を最大化する方法、そして失敗しない投資銘柄構成のコツまで、一つずつ詳しく見ていきましょう。 = 年金積立ファンドの税額控除限度額と老後対策ポートフォリオ戦略まとめ 1. 年金積立ファンドとは 1. 年金積立ファンドとは 年金積立ファンドとは、証券会社で開設し、株式や債券、上場投資信託(ETF)などに自由に投資できる個人積立年金口座です。通常の株式口座とは異なり、国が老後保障を奨励するために強力な節税特典を付与している点が最大の特色です。サラリーマンにとって、毎年の年末調整シーズンに税金の還付を受けるために必ずチェックすべき必須口座として挙げられています。 周りを見渡すと、毎年税金の負担にため息をついていた同僚がこの口座を通じて数十万ウォンを還付されている姿を頻繁に見かけます。銀行で販売されている年金積立信託や保険商品とは異なり、加入者が市場状況に合わせて優良な商品を選び、交換することができます。そのため、物価上昇率を防衛し、積極的に資産を増やしていくために非常に有利な条件を備えています。 💡 核心ポイント年金積立ファンドは証券会社を通じて加入し、直接投資で資産を増やし、税制特典も受けられる口座です。 2. 税額控除限度額と節税効果 2. 税額控除限度額と節税効果 年金積立ファンドに積立する金額は、年末調整時に税額控除特典を受けることができ、サラリーマンにとって13ヶ月目の給料を生み出すチートキーと呼ばれています。年金積立単独口座では年間最大600万ウォンまで積立金額に対する控除を受けられ、個人型退職年金(IRP)口座と合算すると最大900万ウォンまで限度額が増えます。総給与が5,500万ウォン以下のサラリーマンは16.5%の控除率が適用され、最大148万5千ウォンの税金を還付してもらうことができます。 総給与が5,500万ウォンを超えるサラリーマンでも13.2%の控除率が適用され、かなりの金額を還付される喜びを味わえます。毎月一定の金額を自動振替で積立し続けていると、いつの間にか年末調整書類を提出した際に還付額が表示されるのを直接確認できます。こうして還付されたお金を再投資したり生活費に充てたりすれば、家計経済に実質的な助けになります。 💡 核心ポイント年金積立ファンドは年間最大600万ウォンの積立限度額内で、最大16.5%まで税額控除を受けることができます。 3. リスク資産比率制限なしの投資メリット 3. リスク資産比率制限なしの投資メリット 一般的な退職年金口座とは異なり、年金積立ファンドは株式型資産や上場投資信託(ETF)の組み入れ比率に一切制限がないという大きな強みを持っています。退職年金口座では安全資産を必ず30%以上確保しなければなりませんが、年金積立ファンドはポートフォリオの100%を株式型資産で埋めることができます。したがって、若いサラリーマンや退職まで時間がまだ多い投資家は、攻撃的な成長性に専念できます。 実際、多くの投資家が米国代表指数を追跡する上場投資信託(ETF)やナスダック指数関連商品に資産の大部分を投資し、高い収益率を上げています。毎月給料日になると、米国S&P 500やナスダック 100指数を追跡する商品を数週間ずつ継続的に購入する積立投資がサラリーマンの間で流行っています。市場が短期的に下落しても、長期的な視点で上昇傾向にある株式市場の特性を信じ、数量の積み上げに集中する方式です。 💡 核心ポイント年金積立ファンドは株式型資産の比率制限がないため、100%株式型商品で攻撃的な運用が可能です。 4. 老後ポートフォリオ構成戦略 成功した退職資金を作るためには、変動性に揺さぶられない自分だけの明確なポートフォリオ分散戦略が必須です。資産の相当部分は、米国大型ハイテク株や世界中の優良企業を含む指数追跡商品に投資し、資本利益を最大化すべきです。残りの一部の資産は、市場下落期に防御力を高めてくれる配当株や債券型商品を混ぜるのが賢い方法です。 毎日株価チャートを見てストレスを受けるよりも、決まった日に自動で買い付けが行われるようにシステムを設定しておく方が精神衛生に良いです。株価が下落する相場では、より多くの数量を安く買い付けられるというマインドで継続的に口座を管理することで、成功確率が高まります。周りの噂に流されて頻繁に銘柄を替えるよりも、長期的に生き残る優良な指数に粘り強く留まることが核心です。 💡 核心ポイント米国代表指数追跡商品を軸に、毎月継続的に積立買い付けを続けることがポートフォリオの核心です。 5. 年金受給時の税金特典 積立期間が終わり、年齢を重ねて年金を受給する時点でも、年金積立ファンドは驚くべき節税の長所を継続的に発揮します。55歳以降に年金形式で受給する場合、通常の所得税の代わりに年齢に応じて3.3%から5.5%の非常に低い年金所得税のみを納めれば済みます。年間受給額が1,500万ウォンを超えると、総合所得税と分離課税を選択でき、税金負担を大幅に軽減できます。 退職後に毎月一定の現金フローを生み出す過程で、税金の負担を心配しなくて済むという点は、退職者にとって大きな安心感を与えます。若いうちからコツコツと積み立ててきたお金が、老後に確かな家賃のような現金パイプラインの役割を果たし、快適な老後生活を保障します。現在の年末調整特典だけでなく、遠い将来の受給段階まで考慮すれば、年金積立ファンドは選択ではなく必須の金融商品です。 💡 核心ポイント55歳以降に年金として受給すると、3.3%から5.5%の低税率課税特典を受けることができます。 6. 注意事項と加入見通し 年金積立ファンドは数十年間お金を拘束して長期投資しなければならない商品であるため、中途解約時には税制特典を返還する不利益が生じる可能性があります。したがって、直ちに数年以内に使う予定のある資金は絶対に投入せず、老後準備と税額控除目的の余裕資金のみで活用すべきです。今後、高齢化社会が急速に進むにつれ、税金を節約し老後を準備したいとするサラリーマンの流入はさらに加速すると見込まれます。 今すぐ近くの証券会社のアプリを開き、年金積立口座を開設した後、毎月対応できる金額から自動振替を開始することをお勧めします。小さな金額でもコツコツと積み重なると、いつの間にか巨大な資産に成長している口座を発見して微笑む日が必ず訪れます。今日から賢い節税投資を開始し、豊かで余裕のある退職生活を自ら準備していきましょう。 💡 核心ポイント中途解約時に不利益があるため、長期維持可能な余裕資金で始めるべきであり、今後その重要性はさらに大きくなるでしょう。 よくある質問 年金積立ファンドとIRP口座は同時に加入できますか? はい、両方の口座に加入でき、合算して年間最大900万ウォンまで税額控除限度額を埋めることができます。 途中で資金が必要で解約するとどうなりますか? これまで受けていた税額控除特典と運用収益に対して16.5%の雑所得課税が課されるため、可能な限り維持することを推奨します。 株式投資を全く知らないですが、どのような商品を買えばよいですか? 初心者の方は、米国S&P 500やナスダック … Read more

年金貯蓄保険に加入する前に必ず知るべきメリット・デメリットと利回りの比較分析

年金貯蓄保険は、安定した老後資金を準備したい方にとって依然として魅力的な選択肢ですが、安易に加入すると大きな損失を被る可能性があるため注意が必要です。最近、銀行や保険会社では確定利回りを訴求して加入を促していますが、自身の投資性向や退職時期に合致しない場合は、困った状況に陥りかねません。昨年、会社員の金さんは年末調整の税額控除のメリットだけを期待して年金貯蓄保険に加入しましたが、数年後に急な資金必要により解約したところ、莫大な税金の負担を強いられることになりました。この記事では、年金貯蓄保険の正確な構造とメリット・デメリット、そして他の退職準備商品との違いを徹底的に掘り下げていきます。自分に合った商品かどうかを慎重に検討し、賢明な決定を下すのに大きく役立つでしょう。これから複雑な金融商品の隠された真実を一つずつ分かりやすく解説していきます。 = 年金貯蓄保険に加入する前に必ず知るべきメリット・デメリットと利回りの比較分析 1. 確定利回りと税額控除のメリットの魅力 1. 確定利回りと税額控除のメリットの魅力 年金貯蓄保険は、国が提供する年末調整の税額控除のメリットを十分に享受しながら、元本損失のリスクなしに安定した利子を受け取れる代表的な商品です。年間最大拠出額の一定限度額内で税額控除を受けられるため、毎年訪れる年末調整シーズンには会社員の必須アイテムとして挙げられることが多いです。最近の市場環境の不安定化に伴い、大手保険会社を中心に確定利回りを提供する商品が再び注目される傾向にあります。銀行に単にお金を預けるよりも、長期的な節税効果を享受しながら確実な利子を得られる点が大きなメリットです。特に株式市場のボラティリティに疲れた投資家たちが、元本保証でありながら老後を少しずつ準備できる手段としてこの商品を探しています。 しかし、こうした目の前のメリットだけを信じて加入すると困ったことになるため、全体の構造をよく確認する必要があります。税額控除を受けるということは、後で年金を受給する際に年金所得税を納めなければならないことを意味するため、税金の繰延べ効果として理解すべきです。現在の税金を節約してくれる点は確かに魅力的ですが、退職後の実際の受取額が想像より少なくなる可能性があることを念頭に置く必要があります。周囲の知人の推薦や銀行員の話だけを信じて安易に加入するのではなく、自身の収入水準と将来のキャッシュフローを徹底的に計算するプロセスが不可欠です。長期間にわたって継続的に拠出できる余裕があるかどうか、自分に問いかけることが何よりも重要です。 💡 核心ポイント年金貯蓄保険は確定利回りと税額控除という強力な武器を持っていますが、まず長期的な維持能力を確認する必要があります。 2. 致命的なデメリット、中途解約リスクと低い利回り 2. 致命的なデメリット、中途解約リスクと低い利回り 年金貯蓄保険の最大のデメリットは、加入後数年以内に解約すると元本損失が非常に大きいだけでなく、雑所得課税が課される点です。多くの人がまとまったお金が必要になったときにいつでも解約して使えると安易に考えていますが、実際には拠出した元本よりもはるかに少ない金額しか戻ってきません。保険会社の特性上、契約初期に事業費や募集手数料を多く差し引くため、数年間積み立てたお金を中途解約すると返戻率が極めて低くなります。実際に社会人初期に何も知らずに加入した保険を3年で解約したところ、元本の半分も取り戻せなかったという悲しい話は身近に簡単にみられます。 さらに、最近の物価上昇率を考慮すると、年金貯蓄保険の低調な利回りは老後対策手段として致命的な弱点となり得ます。ここ数年の統計を見ると、ファンドや上場投資信託(ETF)中心の投資型商品と比較して、保険会社商品の利回り格差が非常に大きく開いています。元本保証という安定性がある一方で、物価上昇に追いつけず、老後の実質的な購買力が低下するリスクが常に存在します。したがって、安定性だけを追求して退職後に貧困層に陥る可能性があるという警告を軽く見てはいけません。投資性向がどれほど保守的であっても、物価上昇率に防衛できる最低限の資産増殖経路を確保する必要があります。 💡 核心ポイント初期の中途解約時には深刻な元本損失と税金の負担に直面する可能性があり、低い利回りは物価上昇に追いつけません。 3. 年金貯蓄ファンドとの決定的な違いの比較 3. 年金貯蓄ファンドとの決定的な違いの比較 同じ「年金貯蓄」という名前を持っていても、保険会社と証券会社が販売する商品は資産運用方法において天と地ほどの違いがあります。証券会社が運用する商品は、口座内で株式型上場投資信託や様々なファンドに直接投資して高い収益を追求できるのに対し、保険は確定された利回りで運用されます。若い頃は積極的に資産を築く必要があるため、株式型資産の比率を高めることが有利ですが、この場合保険商品は複利効果を十分に享受しにくいのです。実際に両商品の長期利回りを比較すると、莫大な格差が生じるため、退職時期がまだ遠い若年層には保険よりも投資型口座の方がはるかに有利だという意見が優勢です。 では、無条件に証券会社の投資型商品が良いと断定できるかというと、そうではありません。人によって耐えられるリスクの大きさが異なるからです。毎日変動する株価指数を見て心臓がドキドキして眠れないような人にとっては、安心して利子がコツコツ積み上がる保険商品の方が精神的な健康に良いかもしれません。重要なのは、他人が良いと言う商品を安易に真似て加入するのではなく、自分の年齢や経済状況、そして投資哲学に合わせて選択することです。既に加入した保険を後悔しているのであれば、無条件に解約するのではなく、他の金融機関の同種の口座に移す方法も検討できます。商品間のメリット・デメリットを正確に理解し比較するプロセスこそが、老後破産を防ぐ唯一の盾です。 💡 核心ポイント年金貯蓄保険は安定した利回り中心ですが、証券会社商品は直接投資を通じて高い収益を狙えるため、性向に応じた選択が必要です。 4. 口座移管制度を活用した賢明な乗り換え 既に加入している年金貯蓄保険の低い利回りや過剰な事業費のために後悔しているのであれば、解約せずに他の金融機関に移すことができる制度を活用すべきです。多くの消費者は商品を換えたいときに安易に解約してお金を引き出そうとしますが、この場合莫大な税金と手数料の負担を強いられるため、絶対に避けるべきです。所得税法によると、一定の条件を満たす口座間の移転は引き出しとは見なされないため、既存の税額控除のメリットをそのまま維持しながら機関を変更できます。例えば、A保険会社に加入していた資産をB証券会社の投資型口座にそのまま移し、様々な上場投資信託に投資する形に転換することが可能です。 このような口座移管制度を利用する際には、既存商品の解約控除額や追加で発生する手数料があるかどうかを慎重に検討する必要があります。担当窓口の職員や専門家の相談を通じて、現在の状態で移すのが得策なのか、それとももう少し維持する方が良のかを綿密に検討すべきです。安易に移した結果、かえって損をする場合も稀に発生するため、移転先の金融機関に直接問い合わせ、正確な予想額を出してもらうのが賢明です。自分の貴重な老後資金が不要な手数料で漏れ出さないように管理することは、完全に本人の責任です。面倒だからと放置しておくと、10年後、20年後に後悔しても取り返しがつかないため、今すぐ口座の状態を確認すべきです。 💡 核心ポイント中途解約の代わりに口座移管制度を活用すれば、税制優遇を維持しながらより有利な商品に乗り換えられます。 5. 他の老後準備商品との比較分析 完璧な老後を設計するためには、年金貯蓄保険だけでなく、個人型退職年金や一般の個人総合資産管理口座などの様々な金融商品との違いを正確に知る必要があります。個人型退職年金は退職金を一緒に運用しながら追加拠出を通じて税額控除の限度額を増やせますが、株式型資産の投資比率に制限があり、保守的に運用されます。一方、個人総合資産管理口座は税額控除は受けられませんが、非課税と分離課税のメリットを同時に享受できるため、中期資金の準備に非常に適しています。それぞれの商品ごとに目的やメリットが千差万別なので、自分の年齢層や退職時期に合わせてポートフォリオを多様に構成することが重要です。 社会人初期には柔軟にお金を使える中期口座を活用し、収入が本格的に増加する時期に税額控除の限度額を満たすために年金口座を組み合わせる戦略が良いです。一つの商品だけに全財産を集中させる方法は、経済的な変化に対して非常に脆弱なため、絶対に推奨しない方法です。専門家は、安定したキャッシュフローを作る保険と積極的に資産を築く投資型商品を適切に配分することを推奨しています。自分の収入から毎月固定的に出せる金額を現実的に算定し、無理のない範囲で老後準備を開始することで、中途放棄を防ぐことができます。老後準備は短距離走ではなく、平原を完走するマラソンのようなものなので、息を長く持って取り組む必要があります。 💡 核心ポイント個人型退職年金や総合資産管理口座などの他の節税商品と比較し、自分に最適化された組み合わせを見つける必要があります。 6. 成功した老後のための最終提言 年金貯蓄保険はメリットとデメリットが明確に分かれる商品なので、盲目的な期待よりも冷静な分析に基づいてアプローチすることで、後悔しなくなります。安定した元本保証を望み、株式市場のリスクを全く耐えられない保守的な投資家であれば、この商品は優れた代替案となり得ます。しかし、物価上昇に打ち勝ち、より大きな資産増殖を望む人であれば、証券会社の投資型商品や口座移転を積極的に検討すべきです。今日すぐに自分の保険証券を取り出し、拠出期間と予想返戻率を慎重に確認し、専門家の助言を受けてポートフォリオを再編成してください。 退職後の人生は想像以上に長く、準備されていない老後は私たちを深い沼に陥れる可能性があります。今注ぐ小さな関心と努力の差が、将来の余裕があり豊かな老後を決定づける最も重要な鍵となるでしょう。他人の言葉に流されず、自分の資産状況と退職時期を直視し、黙々と道を歩む知恵が必要です。この記事を通じて、しばらく忘れていた自分の年金口座を開き、遅くなる前に賢明な退職戦略を立てることを心から応援します。 💡 核心ポイント盲目的な加入や放置をやめ、自分の性向に合った冷静な点検を通じて安定した退職を準備すべきです。 よくある質問 年金貯蓄保険を中途解約すると、なぜ元本損失が発生するのですか? 保険会社は契約初期段階に事業費と募集手数料を先に控除するため、数年経たないうちに解約すると、拠出した元本よりもはるかに少ない返戻金を受け取ることになります。 年金貯蓄保険から年金貯蓄ファンドに乗り換える場合、税上不利益はありますか? 所得税法に基づく正規の口座間移転方式を経れば、引き出しとは見なされないため、既存の税額控除のメリットをそのまま維持しながら不利益なく移すことができます。 年金貯蓄保険の確定利回り商品は無条件に安全ですか? 元本が保証され、約束された利回りを受け取れる点では安定していますが、長期的には物価上昇率に追いつけず、実質的な資産価値が低下するリスクがあります。 税額控除の限度額を満たすために、どのような商品を組み合わせるのが良いですか? 個人の投資性向や収入水準によって異なりますが、安定性を重視するなら保険を、高い収益を望むなら証券会社の投資型口座を、自分の限度額内で適切に配分するのが良いでしょう。 =