年齢と女性であるという理由で働く女性が直面する構造的な性差別と年齢差別の実態 =
韓国で暮らす高齢の女性が職場で直面している現実は、依然として冷たい壁に満ちています。ヒューマン・ライツ・ウォッチの報告書に収められた無数の女性の証言は、私たちの社会が目を向けてこなかった恥ずべき自己像をそのまま示しています。単に個人が努力していないからではなく、構造的な性差別と年齢差別が複合的に絡み合っているためです。13歳の若さで上京し、一生懸命働いたにもかかわらず貧困に苦しむチェ・ガプレさんの物語は、一人の女性の物語にとどまりません。これから、私たちが目を背けてきた労働市場の暗い側面とその原因を深く掘り下げていきます。まさにこの不平等な構造を是正するために、私たちが何を見過ごしてきたのかを一つずつ確認する時間を設けてみましょう。 = 年齢と女性であるという理由で働く女性が直面する構造的な性差別と年齢差別の実態 1. 幼少期から始まった止まれない労働の人生 1. 幼少期から始まった止まれない労働の人生 チェ・ガプレさんは1972年、わずか13歳で学校を中退し、ソウルに上京して家族の生計を支える責任を負わなければなりませんでした。両親と5人の兄弟姉妹を養うため、ベビーシッターや工場労働者など、仕事を選ばずに働き、お金を稼ぎました。あの時代、多くの娘たちがそうであったように、彼女が稼いだすべての金は家計に充てられ、兄の留学費用まで支えました。27歳で結婚した後、子どもを育てていましたが、夫が失業したため、再び家計を支える重荷を背負うことになりました。30代後半からスーパーマーケットやレストランを転々とし、低賃金の仕事を続けてきましたが、生活は改善されませんでした。 末っ子の息子が徴兵された55歳の時、再び仕事を探しましたが、高齢の女性を受け入れる場所はどこにもありませんでした。結局、路上に出て屋台を始めるしかなかった彼女の人生は、韓国女性が経験してきた人生の縮図です。学びの機会を奪われ、家族のために犠牲を強いられてきた歳月は、結局、老後の貧困という巨大な壁として返ってきました。男性中心の経済構造の中で、女性の労働は常に周辺部に追いやられるのが常でした。私たちが当たり前だと思っていたこうした生活様式には、深い不平等が根を張っていました。ガプレさんの涙ぐましい物語は、韓国社会が女性の労働をどのように扱ってきたかを示す最も明白な証拠です。 💡 核心ポイント幼少期から生計のために働いてきた女性は、生涯にわたって低賃金と労働搾取を経験し、老後の貧困に追い込まれます。 2. 現場調査で明らかになった韓国女性の労働現実 2. 現場調査で明らかになった韓国女性の労働現実 ヒューマン・ライツ・ウォッチの研究者たちは、2024年から2025年にかけて、28歳から87歳までの韓国人女性41人に直接会い、深い話を聞きました。彼女たちが打ち明けた証言には、教育機会の制限と採用過程における露骨な不公平さがそのまま反映されていました。結婚と育児という名目で強要されたキャリアの断絶は、結局、限られた昇進機会とガラスの天井という固い壁に直面させることになりました。職場内のセクシャルハラスメントはもちろんのこと、性別による賃金格差と年金差別は、女性の生活をさらに厳しく締めつけました。年齢を重ねるにつれて、仕事はますます不安定になり、身体的・精神的被害を招く低賃金労働に追いやられるのが公式のように定着しました。 さらに深刻な問題は、60歳になると法定定年制度を理由に強制的に職場から追い出されたり、賃金ピーク制によって賃金が減額されたりする点です。インタビューに応じた大多数の女性は、自分が経験した不当さを構造的な差別として認識せず、個人のせいにしていました。しかし、彼女たちが経験したすべての痛みは、個人ではなく、私たちの社会が作った堅固な構造的な性差別と年齢差別の結果です。50代後半になると、女性は同年代の男性と比較して、平均的に半分の賃金しか受け取れない状況に置かれます。このように傾いた競技場の上で、女性労働者は毎日、生存のための死闘を繰り広げています。 💡 核心ポイント様々な年齢層の女性が経験する差別は、個人の能力不足ではなく、私たちの社会の構造的な矛盾から生じています。 3. 雇用政策が作った性別分業の罠 3. 雇用政策が作った性別分業の罠 韓国の雇用労働支援システムである「ハヨム24」などの求人情報は、依然として性別分業の枠組みに閉じ込められています。30代から50代の女性に推奨される仕事は、美容やケア労働、教育および関係支援分野に集中しています。50代以上の女性には、清掃や厨房、低賃金のケアや社会福祉職種だけが選択肢として与えられるのが現実です。年齢を重ねるにつれて、選べる仕事の種類が急激に減少するだけでなく、雇用形態や賃金条件も極めて不安定になります。こうした現象は、女性個人の選択や能力の限界によるものではなく、根深い社会的偏見に起因しています。 特定の職種にのみ女性を押し込む雇用政策と慣行が結びつくことで、女性の労働市場における地位はさらに狭まっています。安定した正規雇用よりも、臨時職や短期アルバイトのような低賃金の非正規雇用の仕事にさらされる確率がはるかに高くなります。この過程で生じる労働条件の悪化は、女性の経済的自立を妨げ、貧困の悪循環を加速させます。国家はこうした不平等な雇用構造を改善するために積極的に動き出すべきですが、実効性のある対策は依然として不足しています。働きたいと思っても、働ける場所が限定された社会において、女性は常に周辺部に追いやられるしかありません。 💡 核心ポイント雇用政策と社会的偏見は、女性を特定の低賃金職種に押し込み、労働条件を悪化させています。 4. 年金制度の盲点に閉じ込められた高齢女性たち 4. 年金制度の盲点に閉じ込められた高齢女性たち インタビュー当時66歳だったチェ・ガプレさんは、基礎年金として毎月34万ウォンを受け取りながら生活していると明かしました。この金額は最低賃金の16パーセントにも満たず、貧困ラインと比較すると極めて不足しているレベルです。たとえ国民年金を納付できる条件にあったとしても、性別による年金格差は依然として巨大な壁として作用しています。実際、女性の月平均老齢年金受給額は男性の半分の水準に過ぎず、制度の規定自体が女性にとって不利です。20年以上の加入が必要である全額受給要件を満たすには、キャリア断絶後に再就職した女性にとって、残された時間があまりにも不足しています。 国民年金の納付上限年齢である59歳まで期間を満たせないケースが多く、退職後の受給額は大きく減少します。出産クレジット制度もまた、実質的な主な養育者である女性に恩恵が還元されず、所得が高い人に集中しています。これにより、2025年基準の出産クレジット受給者における女性の割合は3パーセントにも満たない悲惨な結果を生みました。社会的安全網であるべき年金制度が、むしろ女性にとっては別の差別の手段として機能している 셈です。老後の貧困率において女性の割合が圧倒的に高い理由は、まさにこうした制度的な欠陥にあります。 💡 核心ポイント不利な年金制度と厳しい受給条件は、女性を老後の貧困の盲点に追い込んでいます。 5. 構造的差別を無視してきた韓国社会の課題 5. 構造的差別を無視してきた韓国社会の課題 韓国社会は、これまで経済発展という巨大なスローガンの下で、疎外された人々の声を消しながら生きてきました。特に年齢が高いという理由と女性であるという理由が重なった時に経験する二重の苦しみは、見えない暴力のようなものです。法律や制度が存在するにもかかわらず、現場で実感される性差別と年齢差別は依然として堅固に根を張っています。労働市場の構造的な矛盾を解決しなければ、低出生率問題や高齢化に伴う社会的コストを背負うことはできません。女性が正当な扱いを受けながら働ける環境を作ることは、選択ではなく生存の問題です。 企業は、採用と昇進の過程で起こる見えない差別を取り除き、公正な機会を提供しなければなりません。政府もまた、女性が直面している労働現実を正確に見据え、実効性のある雇用支援政策を策定すべきです。一時的な支援に留まるのではなく、ライフステージごとの 맞춤형労働政策が切実に必要な時期です。これ以上、年齢や性別を理由に誰かの労働が低評価されたり搾取されたりすることはあってはなりません。私たちが無視してきた真実に向き合った時、初めて公正で平等な社会へ進む道が開かれるでしょう。 💡 核心ポイント労働市場の構造的差別を解決するには、企業と政府による積極的な制度改善の努力が不可欠です。 6. 平等な職場へ向けて私たちが進むべき道 6. 平等な職場へ向けて私たちが進むべき道 すべての働く人が、性別や年齢に拘束されずに尊重される社会を作ることは、私たち全員の課題です。偏見に囚われた雇用慣行を打破し、誰もが公正に働ける基盤を築かなければなりません。今後、女性がキャリア断絶の恐れなく、自分の能力を存分に発揮できる安全網がさらに密になる必要があります。読者の皆さんも、周囲を見渡し、私たちの社会の不平等な構造について深く考えてみてください。小さな関心と声が集まった時、初めて巨大な制度の変化を引き起こすことができます。平等で公正な職場を作るための私たちの歩みが止まることがないことを、心から期待しています。 💡 核心ポイント性別と年齢を超え、すべての労働者が尊重される平等な職場を作るために、社会的な関心と行動が必要です。 よくある質問 高齢の女性が労働市場で経験する最大の困難は何ですか? 採用過程での年齢および性別差別により、選択できる仕事が低賃金の非正規雇用や単純な清掃、ケア労働に極めて制限されている点です。 … Read more
2億ローン:条件と限度額の比較、自分に合った賢い資金調達法 =

現在、住宅購入や事業資金のために2億ウォンのローンを検討している方にとって、自身の収入や資産状況に合った商品を正確に把握することが最も重要です。最近、様々な金融規制と公共機関の支援政策が重なり、資金調達環境が急速に変化しているため、綿密な比較が不可欠です。実際、周辺で家賃保証金やマイホーム購入のために資金を探している人々を見ると、限度額や金利条件において大きな差を経験しています。この記事では、市場に出ている様々な2億ウォンローン商品の特色と、実際に活用できる有用な基準を詳しく解説します。ローン準備過程で見過ごしやすい条件を事前にチェックし、不要な利息負担を減らしましょう。複雑な金融環境の中で、自分に最も有利な方案を見つけ出す知恵が必要な時期です。 = 2億ローン:条件と限度額の比較、自分に合った賢い資金調達法 1. 住宅購入と住宅担保ローンの限度額 1. 住宅購入と住宅担保ローンの限度額 マイホーム購入を目標とする場合、2億ウォンのローンは最もよく直面する目標金額の一つです。過去と異なり、住宅価格に基づく規制や収入水準に基づく総負債元利返済比率(DSR)が厳格に適用されるため、単に希望すれば借りられるわけではありません。例えば、ソウル地域の高額マンションを購入する場合は、ローン限度額が厳しく制限されることもあるため、事前調査が必須です。住宅都市保証公社や主要な市中銀行の商品を比較すると、世帯ごとの収入と住宅価格によって借りられる金額は天と地ほど異なります。したがって、自身の年収と現在保有する現金資産を基に、実際に受け取れる限度額を事前に計算してみることをお勧めします。 銀行窓口を訪れたり、オンライン金融プラットフォームを活用したりすることで、自身の予想限度額を概算で見積もることができます。無理な資金調達は、場合によっては家計経済に大きな負担をかける可能性があるため、毎月負担できる元利返済額をまず検討すべきです。専門家は、収入に対する返済比率が一定水準を超えないように管理することが安全だと助言しています。実際の事例を見ると、無理に資金を借り入れ、金利上昇期に大きな苦痛を経験するケースをしばしば見かけます。マイホーム購入の夢を実現することも重要ですが、安定した返済能力を維持することが何よりも優先されるべきです。 💡 核心ポイント住宅担保ローンは収入と規制によって限度額が異なるため、徹底的な返済能力の検証が必須です。 2. 家賃ローンと保証金準備戦略 2. 家賃ローンと保証金準備戦略 家賃価格の高騰に伴い、家賃保証金準備のための2億ウォンローン需要も着実に増加しています。ソウルおよび首都圏の連棟住宅やマンションの家賃を探す際、家賃ローンの最大限度額と金利条件をうまく活用すれば、コスト負担を大きく軽減できます。最近では、家賃詐欺を防ぎ、住居安定を支援するための様々な信託制度や公共支援商品も次々と登場しています。家賃資金ローンは賃借保証金の一定比率以内でのみ実行されるため、自身が保有する現金との調和が非常に重要です。 会社員A氏は、税後月収280万ウォン水準で家賃保証金を準備するために、複数の銀行の商品を比較しました。自身の現金資産と借り入れ可能額を合算し、居住可能な住宅の範囲を絞り込む方式で計画を立てました。家賃ローンを借りる際は、金利が固定型か変動型か、および中途返済手数料が発生するかどうかを綿密に確認する必要があります。もし利息支援特典がある自治体支援事業や政策商品の対象者に該当する場合は、これを積極的に活用するのが有利です。居住安定を守りながら月次支出コストを最小化する戦略こそが、賢い資金管理の核心です。 💡 核心ポイント家賃ローンは保証金比率と金利条件を綿密に比較することで、住居コストを削減できます。 3. 中小企業および小規模事業者支援資金 3. 中小企業および小規模事業者支援資金 経営に困難を抱える小規模事業者や中小企業代表者にとっても、2億ウォン規模の特例保証および利息補填支援は大きな力となっています。自治体と地域信用保証財団が連携して利息負担を大幅に軽減する商品を拡大し、現場の息苦しさが和らいでいます。小規模事業者の延滞率が高い水準を記録する状況において、利息支援期間の延長や保証規模の増加は朗報です。資金難に苦しむ事業所であれば、管轄機関の中小企業特例保証公告を随時確認することをお勧めします。 実際に、光州市のような自治体では、利息補填予算を大幅に増やし、企業の実際の金融コストを軽減するために努力しています。利息支援特典を受けると、市中金利よりもはるかに低い条件で資金を融通できるため、企業運営に大きな助けになります。事業用ローンを借りる際は、単純な限度額だけでなく、据置期間と返済方式が事業サイクルに合致しているかどうかを検討すべきです。資金が急だからといって詳細な条件を確認せずに契約を結ぶと、後で大きな財政的危機につながる可能性があります。したがって、信頼できる公共機関の支援事業を優先的に調べ、専門家の相談を受けるのが安全です。 💡 核心ポイント中小企業と小規模事業者は、自治体の特例保証と利息補填支援を通じて利息負担を大きく軽減できます。 4. 公共機関社内ローン論争と示唆 最近、一部の公共機関職員を対象とした画期的な条件の社内ローン制度が社会的に大きな関心を集めています。一般的な市中家計資金ローン金利と比較して、はるかに低い金利で最大2億ウォンまで借りられる点が注目されました。一般国民の立場から見ると、かなりの剥奪感を感じる部分ですが、制度の本質と政府指針の変化過程を理解することが重要です。政府は、こうした社内ローン制度が市中金利水準を反映し、総負債元利返済比率規制の盲点に置かれないように、継続的な指針を出しています。 一般金融消費者が利用可能な一般商品と比較すると、公共機関の福祉性ローンは明らかに特別な特典に該当します。しかし、一般の庶民は庶民専用金融商品や市中銀行の住宅購入資金を利用しなければならないため、条件の違いを明確に認識する必要があります。こうした論争の中でも、政府は公正で公平な金融制度を作るために基準を継続的に調整しています。ローン市場の透明性が高まるほど、一般消費者もより合理的な条件で資金を利用できる機会が増えます。他人の条件に揺らぐのではなく、自分に与えられた現実的な金融選択肢を冷静に分析する姿勢が必要です。 💡 核心ポイント公共機関社内ローンと一般庶民ローンの違いを理解し、自分に合った実用的な商品を見つける必要があります。 5. 特殊関係者貸付および再開発投資活用 企業の特殊関係者間の貸付金や再開発地区投資を目的として2億ウォンローンを検討するケースも、周辺でしばしば見かけます。新薬開発や事業領域拡大を推進する企業は、資金負担に耐えきれず、株式担保ローンや特殊関係者間の貸付を活用することもあります。この過程で内部統制と透明な会計処理が担保されなければ、監査人の指摘を受けるなど、深刻な経営リスクにつながる可能性があります。一方、不動産投資の観点からは、城南再開発のような有望地区に、実居住目的と生涯初回住宅購入ローンを組み合わせてアプローチする投資家が多数います。 初期投資金が比較的少なくて済む再開発地区の急売物件を掴むために、借り入れ可能かを事前に確認することは、成功した投資の基本です。実居住要件を満たしながら適切な規模の資金を調達できれば、将来の価値上昇を期待できます。ただし、不動産市場の変動性が非常に大きいため、無理なレバレッジ活用は場合によっては大きな損失を招くことを肝に銘じるべきです。投資目的であれ実収益目的であれ、ローン元利を安定して返済できるキャッシュフローの確保が最優先課題です。徹底的な現地調査と専門家の助言に基づき、慎重に意思決定する知恵が求められます。 💡 核心ポイント特殊関係者貸付や再開発投資においても、徹底的なリスク管理と返済計画の策定が必須です。 6. 賢いローン活用への提言 今後の金利変動性と経済状況を総合的に見ると、ローンを利用する消費者や事業者は、より保守的な資金計画を立てる必要があります。2億ウォンという少なくない資金を扱う際は、単に現在の必要性だけでなく、今後数年間の返済能力をシミュレーションする必要があります。政府の規制政策と金融市場のトレンドが急速に変わるため、関連ニュースを継続的にモニタリングする習慣が重要です。メインバンクだけでなく、様々な金融プラットフォームを通じて金利と条件を比較する努力を惜しまないべきです。 結論として、自分に最も有利な商品を選択することは、徹底的な事前準備と情報力から生まれます。無理なローンは家計経済を脅かすブーメランになり得ますが、計画的な活用は人生の重要な飛躍を助ける確かな踏み台になります。今日見た様々な条件と支援制度を基に、皆さんの状況に最も適した資金調達戦略を完成させてみてください。今後も変動する金融環境の中で、賢い消費者・投資家として生まれ変わることを心から応援します。徹底的な計画と実践で負債を効率的に管理し、安定した未来に向かって進んでください。 💡 核心ポイント徹底的な事前準備と返済計画を基に、自分に最も有利なローン商品を選択すべきです。 よくある質問 2億ウォンローンを借りる際、最初に確認すべき条件は何ですか? 自身の年収と既存の負債を反映した総負債元利返済比率の限度額、および毎月負担できる元利返済能力を最初に確認する必要があります。 家賃ローンで2億ウォンを調達するにはどのような準備が必要ですか? 賃借保証金の80パーセント以内でローンが実行されるため、不足分を埋めるための自身の現金資産と優遇金利の適用有無を事前にチェックする必要があります。 中小企業や小規模事業者が利息補填支援を受けるにはどうすればいいですか? 管轄自治体や地域信用保証財団が行っている特例保証公告を確認し、対象企業要件に合致しているかどうか相談を受ける必要があります。 公共機関社内ローンの特典は一般国民も受けられますか? 公共機関社内ローンは当該機関の在籍役員・職員のための福祉性制度であるため、一般国民は利用できず、市中商品や庶民支援制度を利用する必要があります。 =

ハンファ生命保険、シニア顧客向けデジタル金融教育でスマートフォンの活用を支援 =

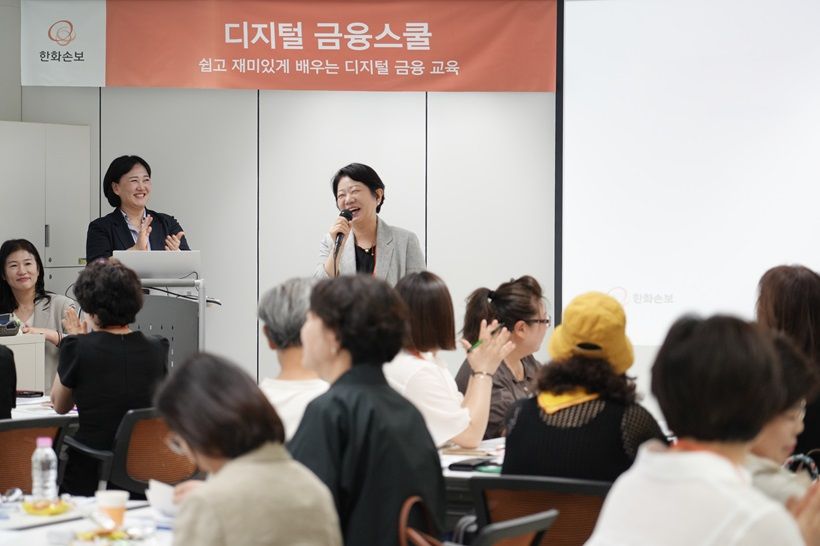
ハンファ生命保険は、日々急速に変化する非対面金融環境の中で大きな困難に直面している高齢層の顧客のために率先して取り組み、大きな反響を呼んでいます。実際にカスタマーセンターを訪れる来訪者の中で60歳以上の割合が実に78.7パーセントに達するという点に着目し、実質的な支援を行うことを決意したものです。今回用意されたプログラムは、単に知識を伝える方式を大きく超え、参加者が自らスマートフォンを触りながら学ぶ実践中心のコースとして構成されています。仁川、富川、そして富平を含む京仁地域に居住する高齢者たちが本社教育場に集まり、明るい笑顔とともに新しい技術を学んでいきました。普段、小さな文字や複雑な手続きのために保険金の請求や契約照会を諦めていた方々にとって、渇いた大地に降る恵みの雨のような貴重な時間となりました。今後、こうした 맞춤형支援活動が全国に拡大される可能性も非常に高く、多くの人々の期待を一身に集めています。 = ハンファ生命保険、シニア顧客向けデジタル金融教育でスマートフォンの活用を支援 1. 高齢層顧客のためのデジタル金融スクールの背景 1. 高齢層顧客のためのデジタル金融スクールの背景 非対面金融取引が日常の標準として定着する中、若い世代にとっては息をするように便利な世界が、高齢者にとっては巨大な壁として迫っています。銀行や保険会社に直接行かなくても、指を数回タップするだけですべての手続きを済ませられると言っても、実際にスマートフォンの画面を前にすると途方に暮れるのが現実です。こうした社会の変化の流れの中で、取り残される層が生まれないよう企業が積極的に動き出すべきだという声が大きくなっています。実際、ハンファ生命保険が窓口訪問顧客の年齢層を分析した結果、60歳以上のシニア顧客の割合は80パーセントに迫るほど圧倒的に高かった。これは、依然として多くの高齢者がデジタル機器ではなくオフラインの窓口を訪れたり、周囲の助けを借りなければならない状況にあることを示す明確な証拠です。こうした切迫した現場の声を見逃さず、すぐに実行に移したことがまさに今回の教育プログラムの出発点となりました。 スマートフォンの画面に馴染みのない文字が表示されるたびに、高齢者が感じる心理的な圧力は想像以上に大きく重いです。誤ってタップしてお金が引き出されてしまうのではないかという不安から、そもそもモバイルアプリのインストールを拒否する方も身近に簡単にみられます。銀行業務や保険処理のために毎回重い体をこき使って遠くの支店に直接足を運ぶことは、高齢層にとって肉体的にも莫大な負担です。誰かがそばで親切に一つから十まで教えてくれたらすぐに学べるのに、周囲に尋ねる相手が適当にいないため不満を募らせているケースが数えきれないほどありました。今回開かれた教育は、まさにこうした痛いポイントを正確に捉え、高齢者の目線に合わせた細やかな配慮を込めています。 💡 核心ポイント非対面化の中で取り残された60歳以上の高齢層の高いオフライン窓口利用率を反映し、 맞춤형教育が開始されました。 2. 1対1マッチングで学ぶ 맞춤형スマートフォン実習 2. 1対1マッチングで学ぶ 맞춤형スマートフォン実習 仁川、富川および富平地域に居住する高齢者たちが京仁地域本社の教育場に集まり、わくわくした気持ちで席に着きました。今回の教育の最大の特徴であり誇りなのは、専属設計士が高齢者たちと1対1でペアを組み、密着指導を展開した点です。講師の全体説明が終わるとすぐに、自分のスマートフォンを取り出し、手に持って直接画面をタップしながら実習を続けました。普段、文字が小さすぎて見にくかったモバイルアプリを開き、保険金を請求する方法を一つずつ丁寧に学びました。画面をどのようにスクロールすべきか、文字をどのように大きくすべきかを一つ一つ目線に合わせて親切に説明してくれたおかげで、高齢者たちの顔に笑顔が咲きました。 複雑にしか見えなかった契約照会の手続きから、画面の向こうの社員と顔を見合わせてコミュニケーションを取るビデオ通話相談の接続まで、完璧に自分のものにする時間でした。そばで手を握り、褒めることを惜しまない設計士たちの姿に、高齢者たちは勇気を得てさらに積極的に授業に参加しました。単に機能だけを教えるのではなく、現在加入している保険の内容と保障範囲について綿密に相談する時間も一緒に設けられました。自分が払った保険料がどのように使われているのか、今後どのような恩恵を受けられるのかスッキリと聞いて、心まで安心するという感想が相次ぎました。 💡 核心ポイント専属設計士と1対1でマッチングし、モバイルアプリを通じた保険金請求と契約照会を直接実習して習得しました。 3. 疲れた体と心を癒す健康特別講義の調和 3. 疲れた体と心を癒す健康特別講義の調和 金融教育だけが硬く進むのではなく、老年期の疲れた心身を温かく慰めてくれる特別な健康特別講義も一緒に調和しました。年齢を重ねて自然と訪れる身体的な痛みや心の疲れを賢く乗り越える方法を分かりやすく解き明かしました。特に日常生活の中で道具を活用してこわばった筋肉を柔らかくほぐすリンパセラピーの方法が参加者から爆発的な人気を呼びました。講師のデモに合わせて直接道具を持って首や肩をさすってみて、爽快感を感じる高齢者たちの表情はとても明るくなりました。 金融知識を積むことも重要ですが、結局は健康な体と心が支えなければ活気ある老後を送れないという哲学が込められた構成でした。複雑なデジタル社会に慣れるために少し緊張していた心の錠を健康特別講義がスルリと解き、教育場の雰囲気がずっと和やかになりました。授業が終わった後も、高齢者たちは互いにマッサージ法を見せ合ったり、今日学んだスマートフォン機能を自慢したりして楽しい会話を交わしました。金融と健康という二兎を追った今回のプログラムは、参加者に忘れられない特別な思い出をプレゼントしました。 💡 核心ポイント金融教育とともに、リンパセラピーなど老年期の健康をケアする特別講義を行い、大きな反響を得ました。 4. 参加者の生々しい反応と現場の雰囲気 4. 参加者の生々しい反応と現場の雰囲気 最初に教育場に入るときは、スマートフォンを触る手が不器用で不安そうに見えた高齢者たちの目が、時間が経つにつれてキラキラと輝くようになりました。子供たちに面倒をかけることなく、自分の手で直接保険金を請求できるようになったという事実に、自ら大きな誇りを感じている様子でした。ある高齢者は、これまで画面が小さくて複雑すぎてスマートフォンで何かするなんて夢にも思わなかったが、今日こそ秘訣をしっかり学んだと喜びを隠せませんでした。そばで親切に面倒を見てくれた設計士に何度も感謝を伝え、今後こうした場がもっと頻繁に設けられることを願う気持ちを積極的に示しました。 現場にいた関係者たちもまた、高齢者たちが示した熱い学問への意欲と満足度の高い反応に深いやりがいを感じたと口を揃えました。単なる一回性のイベントに留まらず、真に顧客の生活の中に深く入り込み、実質的な困難を解消してくれる姿は本当に美しかったです。スマートフォンの画面一つを制覇したという達成感が、高齢者たちの自尊心を高め、日常生活全般に対する自信につながる肯定的な波及効果を生みました。学ぶことには年齢がないという言葉を実体で証明し出した高齢者たちの情熱的な挑戦は、周囲のすべての人々に深い感動を与えました。 💡 核心ポイント自らスマートフォンを扱えるようになったという達成感とともに、参加者の満足度が非常に高く現れました。 5. 今後の拡大計画と企業の社会的責任 5. 今後の拡大計画と企業の社会的責任 京仁地域で最初の幕を成功裏に開いた今回のデジタル金融スクールは、今後より多くの地域の高齢者たちを訪ねる準備をしています。仁川や富川だけでなく、全国の他の主要地域でも助けの手を待っている数多くのシニア顧客が存在するためです。今回のプログラム運営を通じて得た貴重なデータと参加者の生々しい意見を基に、教育内容をさらに充実させ、細かく補完する方針です。全国規模でプログラムを拡大し、より多くの高齢層が取り残されることなく堂々とデジタル金融の恩恵を享受できるよう歩みを急いでいます。 企業が単に利益を追求するだけでなく、社会的責任を果たし、顧客の頼もしいパートナーとして定着するためには、こうした行動は不可欠です。保険という商品の特性上、顧客との長期的な信頼関係が何よりも重要であるため、こうした誠実な活動はブランド価値を高めるのに大きく貢献します。金融サービスのハードルを下げて、誰もが差別なく便利に利用できる環境を整えることが、真の顧客中心経営の核心です。今後も顧客たちの健全な日常を黙々と支援し、世代間のデジタル格差を縮めるための多様な努力が継続的に続けられることを期待します。 💡 核心ポイント京仁地域の運営成果を基に教育内容を補完し、今後全国にプログラムを拡大する計画です。 6. デジタル金融時代の温かい同行 6. デジタル金融時代の温かい同行 急速に変化する世界の中で、誰かが遅れを取り残されざるを得ないという悲観的な見通しを、温かい温もりで克服していく模範的な事例です。技術が発展するほど、人と人の距離が遠ざかるのではなく、むしろより近づくことができることを今回の活動が証明しました。高齢者がデジタルという高い壁を越え、世界とより活発にコミュニケーションを取り、自ら生活の主導権を握るようになったことは、非常に好ましい変化です。小さな教育一つが個人の日常をどれだけ輝かしく変えられるかを目の当たりにした以上、今後社会各層の努力がさらに拡散されるべきです。 読者の皆さんも、周囲にスマートフォンの使用に苦労しているご両親や高齢者がいれば、温かい手で今日学んだ内容を伝えてみてはいかがでしょうか。小さな関心と忍耐強い教えが積み重なり、誰もが取り残されない温かく平等なデジタル金融社会を作る礎となるでしょう。ハンファ生命保険の今回の温かい挑戦が火種となり、大韓民国すべてのシニア顧客が笑顔になるその日まで、私たちすべての継続的な関心が必要です。変化の波の中で誰も一人に取り残されないよう、互いの手をしっかり握り、足並みを揃えて進む賢い態度が、かつてないほど光を放つ時です。 💡 核心ポイント世代間のデジタル格差を縮め、みんなが共に生きる温かい金融環境のために、継続的な関心が必要です。 … Read more

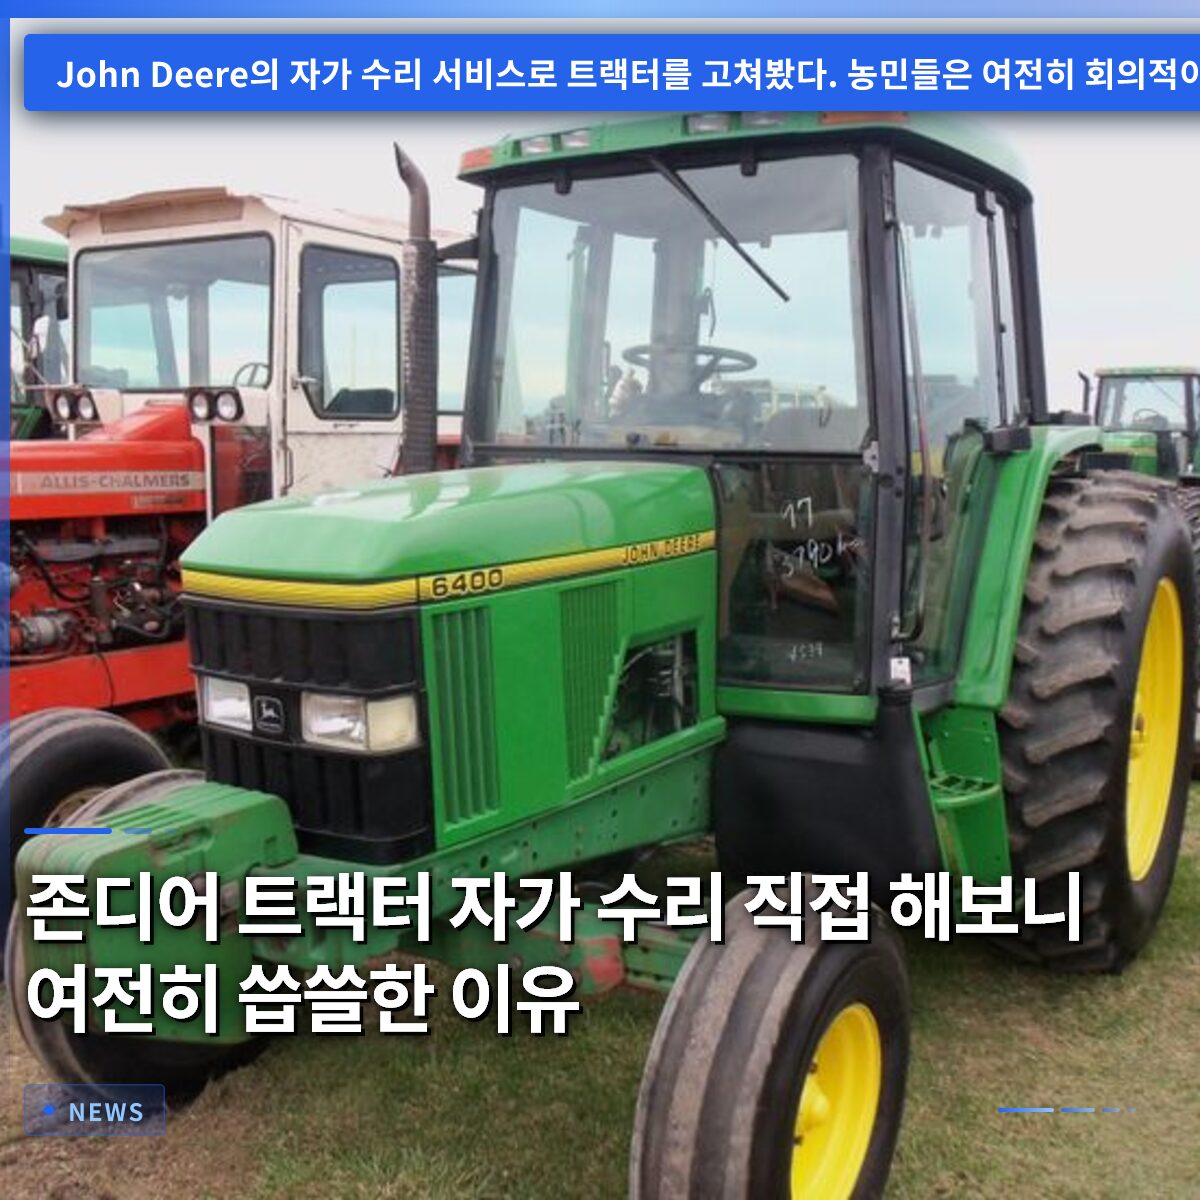
ジョン・ディアのトラクターを自分で修理してみたが、依然として苦い理由 =

世界的な農業機械メーカーであるジョン・ディアが導入したセルフサービス修理のサブスクリプションプログラムを実際に体験した結果、単純な故障は数分で解決可能でしたが、現場の農家の反応は依然として冷ややかです。機材所有者が自ら故障を診断し修理できるように支援するという趣旨で作られたものの、複雑な故障状況や実際の現場では依然として高い参入障壁が存在します。巨額の訴訟和解と規制圧力の中にあっても、なぜ農家たちが会社のポリシーを完全に信頼できないのか、その内情を詳しく掘り下げてみます。先端技術で武装した最新の農業機械が増えるほど、修理を巡るメーカーとユーザー間の対立はさらに深まる傾向にあります。今回公開されたセルフサービス修理プログラムが長年の対立を鎮静化させることができるのか、それとも単なる見せかけの対策に過ぎないのか、詳しく見ていきましょう。この記事を通じて、先端農業機械業界が直面している修理権論争の核心となる論点と、実際の現場の声 accurately 把握していただけます。 = ジョン・ディアのトラクターを自分で修理してみたが、依然として苦い理由 1. 数分で終わったセンサー修理デモ アメリカ・カリフォルニア州にあるジョン・ディアのオフィスで行われた現場デモでは、5130MLモデルのトラクターの燃料中の水分検知センサーの接続復旧作業が実施されました。作業員がノートパソコンを機械に接続すると、画面にすぐに故障アラートが表示され、機体のシリアル番号に基づいてカスタマイズされたマニュアルと詳細な指示画像が表示されました。整備専門家でなくても、画面の案内に従って切れた2本の配線を再接続するだけで警告灯はすぐに消え、全工程はわずか数分で完了しました。 このように目で直接確認し、手で簡単に繋ぎ直せる単純な故障状況では、プログラムが驚くほどスムーズに動作している様子が示されました。同社の最高技術責任者であるジャミー・ヒンダーマン氏は、今回紹介されたオペレーションセンターの専門修理機能が、同社製の電子機器搭載機械のほぼすべてと完全に連携していると説明しました。また、最初から機材を所有する顧客が直接簡単に扱えるようにすることが会社の根本的な意図であったことを繰り返し強調しました。 💡 核心ポイント単純な故障状況では、カスタマイズされたマニュアルと案内のおかげで数分で修理が可能でした。 2. 高度化された農業機械とデジタルロック アメリカ最大の農業機械メーカーであるジョン・ディアが製造する機材は、過去数十年間にわたってコントローラー、無線通信装置、そして無数のセンサーを搭載することで、極めて複雑な構造へと進化しました。最新の機材のほとんどは、無線ネットワーク接続を通じて精密な位置情報だけでなく、各種リアルタイム測定値を収集して本社サーバーに送信する機能を備えています。一部の大型トラクターでは、内蔵ソフトウェアが自ら判断し、事前に設定された経路に沿って無人で走行するという驚異的な性能を発揮することもあります。 しかし、これらの高度なソフトウェアの中には、正規ディーラーの承認のみを要求する強力なデジタルロックが隠されており、ユーザーの自由なアクセスを妨げています。そのため、農家が自ら機械を修理しようとする、または市販の他社製代替部品で故障した部品を交換しようとしても、セキュリティシステムによってすぐにブロックされます。こうした修理制限措置により、ジョン・ディアは過去10年間にわたり、世界中の修理権擁護活動家や農家から激しい批判と圧力を受ける主要な対象となってきました。 💡 核心ポイント農業機械の高度化に伴い導入されたデジタルロックが、ユーザーの自由な修理を妨げる原因となっています。 3. 続く訴訟と解決されない不信感 修理制限問題を巡る対立が高まる中、過去数年間にわたり大規模な法的争いが続き、最近では2件の大きな訴訟和解案が導き出されました。今年初めには、機材所有者が被った過度な修理費用を補償するために巨額の和解金を支払うことが決定され、夏には製品修理をより容易にするという要求を受け入れました。しかし、同社は今回の和解過程において自らの過失は一切認めず、すべての和解内容はまだ裁判所の最終判断を待っている状態です。修理権を強く擁護する活動家たちは、会社が提示した補償規模や実際の行動変化を引き出す条件が依然として著しく不十分であると指摘し、不信の目を離していません。集団訴訟や規制当局の強力な措置がなければ、今日のような小さな変化すら引き出せなかったという指摘が現場のあちこちから絶えません。そのため、農家たちは会社が今や必要な修理ツールをすべて提供していると述べても、それをそのまま信じることはできず、依然として疑いの目を向けています。 💡 核心ポイント巨額の訴訟和解にもかかわらず、修理権擁護者や農家たちは会社の態度変化を完全に信頼していません。 4. サブスクリプション料金とプログラム機能の実態 昨年より導入・運用されている専門修理プログラムは、利用範囲と機材台数に応じて年間かなりのサブスクリプション料金を課す方式で運営されています。個別の機材を基準とすると、1台あたり一定のコストが請求され、大規模な農業経営者や独立系整備業者が全機材群を管理するにははるかに大きな費用がかかります。機材を無線インターネットや有線ケーブルで接続すると、固有のシリアル番号に基づいて本社データベースから必要な整備情報を検索し、修理過程を案内します。一部の最新トラクターは、内部に搭載されたコントローラーの数がなんと50個を超えるほど複雑な構造を持っており、専門家の助けが切実に必要です。一部の診断機能はコンピュータにダウンロードしてオフライン状態でも利用でき、画面レイアウトを変更したり、ソフトウェア更新履歴を一覧で確認したりできます。修理過程で新しい交換部品が必ず必要になった場合、公式オンラインショップの該当製品ページに直接リンクするリンクを提供し、利便性を高めました。 💡 核心ポイント多様な診断機能とマニュアルを提供していますが、機材台数と範囲に応じてかなりの年間サブスクリプション料を負担する必要があります。 5. 現場の農家たちの冷徹な評価 ジョン・ディアが明らかにしたところによると、プログラムがリリースされてから1年が経過した時点でも、実際の1日あたりの利用者はわずか1,000人程度にとどまっていることが示されています。アメリカ全土に数百万もの農場が存在するという巨大な規模と比較すると、この利用者数は非常に微小なレベルであり、まだ現場に深く根付いていません。ミズーリ州で巨大な規模の農地を直接耕作しているベテラン農家は、このプログラムは単純な故障を対処する程度にはある程度役立つと評価しました。しかし、実際の農業現場では、複数の故障が同時に発生し、画面に診断コードが複数表示される複雑な状況が頻繁に起こります。この場合、正確にどの地点から問題を追跡・解決すべきか判断することが非常に難しいため、まさに必要な時に役立たないという不満が噴出しています。周囲の農家ですらこのプログラムを正しく知っている人は少なく、正式な料金を払うよりも、非公式市場で入手したクラック版ソフトウェアを探す傾向が依然として強いです。 💡 核心ポイント複雑な故障状況への対応が難しく、コスト負担が大きいため、実際の農家たちの利用率と信頼度は依然として低い傾向にあります。 6. 今後の見通しと農家たちの選択 先端農業機械の修理権を巡るメーカーとユーザー間の駆け引きは、今後も簡単に終わることはなく、技術の発展に伴いさらに激しくなる見通しです。会社は認知度を高め、顧客とのコミュニケーションを増やすために体験イベントを続けていますが、現場の深い不信感を拭い去るにはまだ道のりは遠いようです。農家たちは、単純なマニュアル提供を超えて、ディーラーと完全に同等レベルの診断権限と独立した修理環境を求めています。複雑な農業機械を所有する農家であれば、無条件のサブスクリプションサービスへの加入よりも、自らの農業規模と実際の整備能力を慎重に見極める知恵が必要です。また、メーカーの公式サポートプログラムが持つ限界を正確に認識し、今後の法的判断や追加的な制度改善の動向を注意深く見守ることが賢明です。今後、農業機械業界が真の意味での修理の自由を保障する方向に進むのか、それとも別の形態の障壁を設けるのか、引き続き注視する必要があります。 💡 核心ポイント真の修理権の保障には、単純なマニュアル提供を超えて同等レベルの診断権限と透明なコミュニケーションが不可欠です。 よくある質問 ジョン・ディアのセルフサービス修理サブスクリプションプログラムの料金はいくらですか? 個別の機材1台あたり年間195ドルから始まり、大規模事業者や独立系整備業者が全機材群にアクセスするには年間数千ドルのコストがかかります。 現場の農家たちがこのプログラムを信頼できない理由は何ですか? 複雑な故障が同時に発生した際に対応が難しく、ディーラー用と顧客用ソフトウェアの機能が本当に同等であるかを検証するのが難しいためです。 デモで示された修理過程は実際にどれくらいかかりましたか? 燃料中の水分検知センサーの接続復旧という単純な故障のデモであり、案内に従って配線を接続するのにわずか数分しかかかりませんでした。 修理制限問題によりどのような法的措置がありましたか? 過度な修理費の補償のための巨額和解金の支払いや、米連邦取引委員会が提起した訴訟の和解などが 있었으나、まだ裁判所の最終確定を待っています。 =

サムチョンリ自転車、セアホールディングス:株価支援のための公開買付ブームの理由分析 =

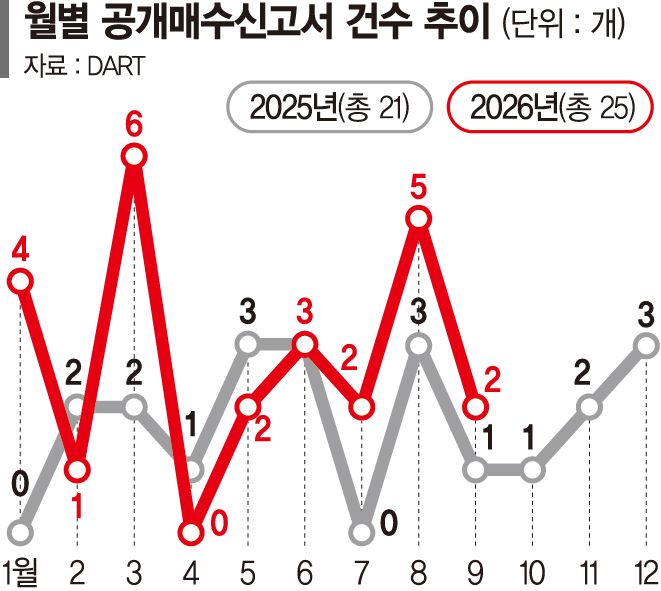
経営権防衛や自主的な上場廃止の手段として主に用いられてきた企業の持分公開買付が、最近では株価を押し上げる強力な支援カードとして台頭しています。最大株主が市場価格よりもはるかに高い価格で直接持分を購入するこの方法は、単なる自社株買いよりもはるかに強く株価を刺激する効果を発揮します。今年に入って金融監督院の開示を通じて、株主価値向上を目的に掲げて公開買付に乗り出した企業が前年比で2倍以上急増しました。同額株の上場廃止要件の導入と相まって、低価格株の強力な株価防衛手段として定着できるのか、投資家の関心が集まっています。こうした現象が起きている正確な背景と、投資家が注目すべき核心ポイントを本記事で詳しく解説します。株式市場の新たな潮流を把握したい方は、ぜひ最後までお読みください。 = サムチョンリ自転車、セアホールディングス:株価支援のための公開買付ブームの理由分析 1. 株主価値向上を掲げて広がる公開買付の波 1. 株主価値向上を掲げて広がる公開買付の波 今年に入って株式市場では、最大株主が直接持分を購入し株主還元に取り組む企業が急速に増加しています。金融監督院電子開示システムによると、今年初めから10日までに公開買付届出書を提出した企業の中で、株主価値向上を目的に明記した企業は合計8社に達しています。これは前年同期間と比較して実に2倍に増えた数値であり、企業の経営方式に変化が生じていることを示しています。トンイル製鋼やリファインをはじめ、サムジンイン、サムチョンリ自転車、セアホールディングス、アナム電子、アイスクリームエデュ、KPTUなどがこの流れに加わりました。こうした多様な企業が公開買付を選択する理由は、株主の不満を鎮め、市場で企業の価値を正しく認めてもらうためです。過去には防衛的な目的でのみ使われていた制度が、今では積極的な株主還元政策の中核的なツールへと変貌を遂げています。実際に自社株の公開買付を通じて株価支援に成功した代表的な事例としては、サムチョンリ自転車を挙げることができます。同社は先月、普通株240万8,000株を1株5,000ウォンで公開買付を行い、取得した株式を全量消却するという画期的な計画を明らかにしました。当時投入予定の金額だけでも120億4,000万ウォンという莫大な規模でした。3,000ウォン台まで下落し低迷していたサムチョンリ自転車の株価は、このニュースが伝わった後、急激な上昇基調に入りました。投資家の買い入れが殺到し、株価は瞬く間に回復し、最終的に4,000ウォン後半の価格で取引を終えました。 💡 核心ポイント株主価値向上を目的とする公開買付が前年比で2倍以上増加し、低価格株の強力な株価支援手段として定着しつつあります。 2. セアホールディングスとアイスクリームエデュの株価防衛戦略 2. セアホールディングスとアイスクリームエデュの株価防衛戦略 セアホールディングスもまた、公開買付を成功裏に活用し、株主還元と企業価値の再評価を引き出した模範的な事例です。同社は5月に普通株18万7,000株を1株16万ウォンという高値で公開買付する手続きを進めました。その後、先月25日には当該株式の消却まで完全に完了し、市場との約束を誠実に履行しました。セアホールディングスのこうした動きは、単なる自社株取得を超え、確実な発行済株式数の減少効果をもたらしました。結果として、既存の株主は持分価値が上昇するポジティブな体験を享受することができ、企業イメージも大きく改善されました。大企業グループでもこうした手法を積極的に活用している点は、市場全体に非常に新鮮な衝撃を与えました。アイスクリームエデュの場合は、最大株主が直接立ち上がって会社の株価を防衛した非常に特別なケースに該当します。親会社であるシコンテックは10日、アイスクリームエデュの株式360万株を1株1,200ウォンで公開買付すると突然発表しました。総額4億3,200万ウォン規模の今回の買付価格は、発表直前の終値918ウォンと比較して実に30%以上高い水準でした。会社が直接自社株を取得する方式ではなかったものの、最大株主による高い買い付け提示は即座に株価上昇を刺激しました。実際、発表後、投資心理が活発化し、株価は1,100ウォンラインをあっさり超える強い動きを見せました。 💡 核心ポイントセアホールディングスやシコンテックなどの大株主は、高値で持分を購入することで、株価防衛と信頼回復を同時に達成しました。 3. プレミアム付き買付の魔法と株価再評価効果 公開買付が市場で注目される最大の理由は、明確な価格、期間、そして数量を提示することで株主の心を掴むことができるからです。一般的な場内数量中心の自社株買い方式は、いつ株式を買うのか分からず不満を感じさせます。しかし、公開買付は定められた価格と期間中に確実に数量を確保できるため、市場に強力な意志を伝えます。特に市場価格より割高なプレミアムを上乗せするため、投資家にとっては歓迎せざるを得ないイベントとなります。こうした画期的な条件は、割安とされていた企業の株価を本来の価値に戻す強力な触媒としての役割を果たします。株価再評価のプロセスにおいて、投資家は企業の将来の成長性について改めて真剣に考えさせられます。大株主が自社の資金を使って高値で株式を購入することは、それだけ会社の将来に自信があるというシグナルとして解釈されます。したがって、一般株主も安心して投資に参加できる環境が自然と整うのです。市中の流通数量が減少することで、今後株価がさらに上昇する余地もそれだけ大きくなります。企業の経営陣と小株主が共存共栄できる最も模範的な資本政策の一つとして評価される理由です。今後も株価を支援したい多くの企業が、この手法を採用する可能性が非常に高いでしょう。 💡 核心ポイント市場価格にプレミアムを上乗せして持分を購入する方式は、短期的な株価上昇を引き出し、企業価値の再評価を促します。 4. 公開買付の隠れたリスクと税負担の壁 公開買付が常に成功するわけではなく、必ずしも自社株買いより有利だと断じることはできません。もし限られた予算で同じ金額を投入する場合、高いプレミアムを上乗せする分、実際に取得できる株式数は減少せざるを得ません。また、公開買付は法的に場外取引に分類されるため、個人投資家がこれに参加する場合、税金の問題に直面します。地方所得税を含め、譲渡益に対して実に22%に達する重い税率が適用される点は大きな負担です。もし公開買付価格より場内株価が高くなってしまえば、個人は当然、税金を払って応募するのではなく、場内での売却を選択します。実際、アナム電子の場合は3月から4月にかけて1株1,560ウォンで大規模な公開買付を推進しましたが、残念な結果に終わりました。当初目標としていた数量のわずか5%程度しか実際に取得できず、事実上失敗に終わりました。応募率がこれほど低調だった決定的な理由は、公開買付開示直後に株価がストップ高を記録し、買い付け価格を軽々と上回ったためです。ここに重い税負担まで重なり、投資家は公開買付の応募ではなく、市場に売り出す側を選択しました。企業にとって、お金を使っても望むだけの持分を確保できないという苦い現実を示す場面です。 💡 核心ポイント場外取引に課される高い税金と場内株価の逆転現象は、公開買付の成功を阻む主要な障害です。 5. 商法改正の波と株主利益中心の資本政策 最近の株式市場を取り巻く制度的環境の変化も、企業の公開買付ブームを背後から力強く支えています。最近の商法改正の動きとともに、企業は大株主のための経営だけでなく、一般株主の利益を積極的に考慮しなければなりません。株主の権益を保護し、資本効率を高めよという社会的な圧力が強まる中、会社の政策も素早く変化しています。これに伴い、額面併合や株式消却を伴う公開買付が、株価を支援する最も洗練された手段として注目されています。かつてのように株主を無視し、オーナー一族中心の経営だけを強行していた時代は、今や確実に幕を閉じつつあります。証券業界の専門家は、こうした流れが一時的な現象に留まらず、今後さらに強まるものと予測しています。株式市場の質が改善され、株主価値を毀損する企業は市場で生き残るのが難しい構造が作られています。企業が自発的に株価を管理し、株主に利益を還元しようとする努力は、非常に好ましい変化です。一般投資家にとっても、会社が発表する各種資本政策の開示を丁寧に確認する知恵が必要になりました。制度の変化を正確に読み解く人だけが、株式市場で成功した投資成果を収めることができるのです。 💡 核心ポイント商法改正と株主権益保護強化の基調に 힘입え、株主利益を優先する資本政策が主流として定着しています。 6. 成功した投資のための賢明な対応戦略と展望 今年吹き荒れたサムチョンリ自転車やセアホールディングスなどの公開買付ブームは、国内株式市場に多くの示唆を与えています。最大株主が直接プレミアムを上乗せして持分を購入する行為は、単なる株価防衛を超え、企業の体質改善を意味します。ただし、無条件に肯定的に見るのではなく、場内株価との乖離率や税金問題など現実的な制約も一緒に検討する必要があります。税負担のため応募率が低調になる可能性があることを認識し、会社の実際の意図と財務状況を冷静に分析しなければなりません。今後も割安な株式を保有する企業を中心に、こうした株主還元政策は継続する可能性が高いでしょう。投資家は、会社が開示する公開買付届出書の条件を丁寧に読み、最も有利な売買戦略を立てる必要があります。無謀な追撃買いよりも、企業の実態と株主フレンドリーな政策の真意をまず確認する姿勢が不可欠です。変化する市場環境の中で機会を捉え、リスクを徹底的に管理すれば、十分に良い収益を上げることができます。今日見た公開買付の光と影をよく覚えておき、成功した投資結果を生み出してください。 💡 核心ポイント公開買付ブームの中で成功した投資を行うには、税金と場内株価の動向を綿密に分析する慎重なアプローチが必要です。 よくある質問 公開買付とは、正確にどのような株式取引方式を指すのですか? 公開買付とは、企業が不特定多数の株主を対象に、一定期間、定められた価格と数量を条件として提示し、場外で直接株式を購入する方式を指します。 最大株主がプレミアムを上乗せして株式を買う理由は何ですか? 市場価格より高い価格を提示することで、株主の積極的な参加を促し、短期間で確実に持分を確保して株価を支援するためです。 個人投資家が公開買付に参加する際の注意点は何ですか? 公開買付は場外取引に分類されるため、譲渡益に対して22%に達する税金が課され、場内株価が買い付け価格より高くなると応募する実益が失われる可能性があります。 サムチョンリ自転車やセアホールディングス以外に、どの企業が公開買付を実施しましたか? 今年に入ってトンイル製鋼やリファイン、サムジンイン、アナム電子、アイスクリームエデュ、KPTUなど多くの企業が、株主価値向上を目的に公開買付に参加しました。 =

雇用労働省 産業災害防止調査研究委員採用公告:応募方法と資格要件 =

雇用労働省は、職場の安全を守り事故を減少させるため、専門知識を備えた調査研究委員を新たに選抜します。産業現場の安全網を強固にする今回の公告は、関連分野の専門家にとって意義深い機会となるでしょう。実際、現場経験が豊富な専門家が政策立案や事故原因分析の過程に直接参加することで、国内全体の安全水準が目に見えて向上しています。毎年繰り返される現場の事故を防ぐため、政府は専門人材の声を積極的に反映する傾向にあります。本記事では、今回の公募の主要な資格要件から応募書類提出時の注意点まで、詳しく解説していきます。普段から安全衛生分野で研究や実務経験を積んできた方は、この機会を逃さず、ぜひ詳細をご確認ください。 = 雇用労働省 産業災害防止調査研究委員採用公告:応募方法と資格要件 1. 公募の主な背景と目的 1. 公募の主な背景と目的 政府は、毎年発生する様々な現場の事故を減らし、実効性のある対策を講じるために、専門家の採用の門を広げています。単なる事故対応を超え、根本的な原因を把握し予防策を研究する人材の役割がますます重要になっているためです。現場で働く労働者の生命と健康を守るためには、理論と実務の両方を兼ね備えたベテランの分析が不可欠です。過去と異なり、最近では政府機関と民間専門家が協力して新たな安全基準を策定する作業が活発に行われています。こうした流れの中で選抜される研究委員は、今後、韓国の各種安全政策を整備する重要な任務を担うことになります。したがって、今回の公募は単なる雇用創出を超え、国家的な安全対策を一段階引き上げる重要な足がかりとなります。今回の採用で選抜された人材は、現場の危険要因を発見し、 맞춤형対策を提案する任務を遂行します。 💡 核心ポイント雇用労働省は、現場事故の予防と政策研究を強化するため、専門調査研究委員を公募しています。 2. 応募資格および必須要件 2. 応募資格および必須要件 今回の調査研究委員のポストに応募するには、関連学科を卒業しているか、または同分野で一定期間以上勤務した経験が必須です。通常、産業安全や衛生分野の修士または博士号保有者が優遇され、実務経験が豊富な応募者が好まれます。実際に現場点検や研究委託業務を直接 수행した経験のある方が合格者名단에名前を連ねるケースが非常に多いです。資格証の保有有無も重要な審査基準となるため、自身が保有する免許や修了証を漏れなく記載する必要があります。公告文に明記された詳細な専攻要件を慎重に確認し、自身の経験がそれに合致しているかをまずチェックする知恵が必要です。時に必須書類の欠落により惜しくも不合格となる場合があるため、提出直前まで公告文を再読する必要があります。応募資格要件を満たさない場合、書類選考段階で即座に不合格となるため、事前の確認が何よりも重要です。 💡 核心ポイント関連学位、実務経験、資格証の保有有無が合否を決定づける核心要件として作用します。 3. 書類準備と応募書類作成のコツ 3. 書類準備と応募書類作成のコツ 応募を決意したら、まず履歴書、自己紹介書、研究実績リストを丁寧に作成する必要があります。履歴書には、これまで 수행した主要な研究課題や現場調査経験を可読性高く整理するのが有利です。自己紹介書を作成する際は、漠然とした抱負よりも、具体的にどのような方法で現場事故を予防するかという実践的な代替案を書くのが 좋습니다。証明書類は発行機関の直印が押された正式な文書を提出する必要があり、有効期限が過ぎた書類は認められません。提出ファイルの形式と容量制限を必ず遵守し、システムエラーによる提出漏れを未然に防ぐ必要があります。周囲の同僚や先輩に完成した書類を見せ、客観的なフィードバックを受けて修正するプロセスを経れば、合格率を高めることができます。些細な誤字脱字一つで専門性が疑われる可能性があるため、提出前に何度も慎重に検閲する必要があります。 💡 核心ポイント隙のない書類準備と具体的な実績の整理が、書類選考通過の近道です。 4. 採用プロセスと今後の日程案内 4. 採用プロセスと今後の日程案内 今回の公募は、書類選考から始まり、面接審査を経て最終合格者を発表する順序で進行します。書類合格者発表の後には詳細な面接が待っているため、予想質問を挙げ、徹底的に準備する必要があります。面接では、専門知識だけでなく、緊迫した現場状況での対応能力を評価する質問が主に設問されます。すべての選考の詳細な日程と試験場所の案内は公式ホームページで告知されるため、随時アクセスして確認する習慣が必要です。合格通知は電話連絡や個別メッセージで行われることが多いので、連絡先の変更事項を事前にチェックする必要があります。最終合格の栄誉を手にするためには、各段階の日程に合わせて落ち着いて徹底的に準備を続ける必要があります。日程確認を怠り、面接に出席できないという不測の事態が発生しないよう、特に注意が必要です。 💡 核心ポイント書類選考と面接審査を経て最終選抜され、すべての日程は公式ホームページを通じて告知されます。 5. 勤務条件と主な担当業務 5. 勤務条件と主な担当業務 選抜された調査研究委員は、雇用労働省の関連部署と緊密に協力しながら、本格的な業務に取り掛かります。主な業務としては、全国の多様な産業災害発生事例を収集し、その原因を科学的に分析する作業が含まれます。また、新たに導入される制度の実効性を検証し、現場適用可能性を高めるための研究報告書を作成します。勤務形態と報酬水準は政府の関連規定と指針に基づき公正に算定され、安定した勤務環境が提供されます。現場出張が多い可能性があるため、体力面の準備とともに、能動的に業務を処理する姿勢が非常に重要です。同僚の研究員と円滑にコミュニケーションを取り、協業する能力に優れた人ほど、現場で大きな成果を挙げています。安全な職場を作る最前線で働くという誇りを持って、誠実に任務を遂行する人材を待っています。 💡 核心ポイント災害原因分析と制度研究を主な業務とし、安定した勤務条件の中で働くことになります。 6. 成功する応募のための最後のアドバイス 6. 成功する応募のための最後のアドバイス 今回の調査研究委員採用は、自身の専門性を存分に発揮し、国家的な安全政策に貢献できる絶好のチャンスです。残りの期間、自身の経歴や研究実績を振り返り、隙のない応募書類を完成させることをお勧めします。徹底的な準備と情熱を持つ応募者であれば、誰でも良い結果を得られると確信しています。これからも韓国のすべての職場が安全になるその日まで、多くの専門家の積極的な参加と関心が続きますことを願います。変化する政策の流れに合わせて、着実に能力を積み重ねてきた方々にとっては、今回の公告が新たな飛躍の機会となるでしょう。今すぐ関連公告文を慎重に読み、必要な書類を一つずつ丁寧に準備していきましょう。今回の挑戦を通じて、韓国の労働環境改善に貢献する主人公になってみてください。 💡 核心ポイント徹底的な事前準備と専門性を基盤に、今回の採用公告に自信を持って挑戦してみてください。 よくある質問 非専攻者でも今回の調査研究委員公告に応募できますか? 関連学位や実務経験が必須資格要件として指定されているため、公告文に明記された専攻と経験基準を必ず満たす必要があります。 書類提出時に最も注意すべき点は何か? 必須証明書類の欠落有無を確認し、提出締切期限を厳守することが、合格のための最も重要な第一歩です。 … Read more

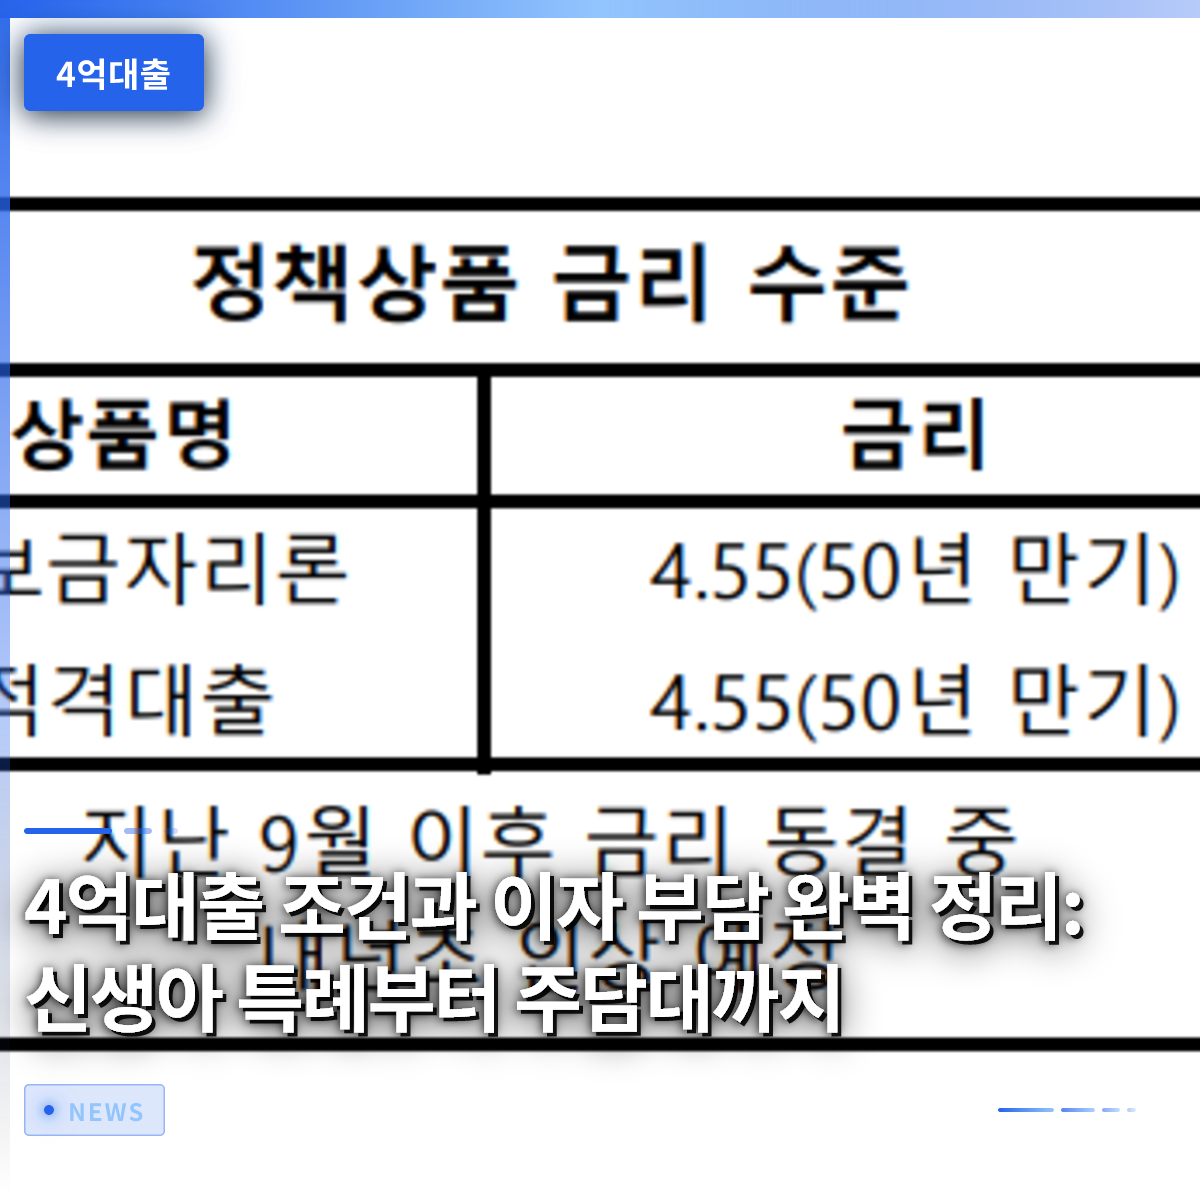
4億ウォン住宅ローン: 条件と利息負担の完全ガイド – 新生児特例から住宅ローンまで =

現在、住宅の売買や借家契約を控えて4億ウォン(約4,000万円)の融資を検討している場合、まず自身の所得と住宅価格基準を綿密に検討する必要があります。最近の金利変動性が大きくなる中、変動金利を選んだ借り手は月々の返済額が数十万ウォンずつ増加する経済的圧力に直面しています。例えば、4億ウォン前後を借りて30年返済で返済する場合、金利がわずかに上昇しただけでも毎月発生する元利負担が雪だるま式に膨らみます。したがって、安易に融資限度額を埋めようとするのではなく、政府支援政策商品や固定金利商品を優先的に比較検討することが賢明です。この記事では、多様な4億ウォン融資商品の条件と利息負担を軽減する現実的な方法を詳しく解説します。 = 4億ウォン住宅ローン: 条件と利息負担の完全ガイド – 新生児特例から住宅ローンまで 1. 新生児特例融資で最大4億ウォンを確保する方法 1. 新生児特例融資で最大4億ウォンを確保する方法 出産を控えている、または最近子供が生まれた家庭であれば、政府が支援する新生児特例融資を最優先で検討すべきです。売買用の新生児特例ディドゥムル融資を利用すれば、最大4億ウォンまで資金を調達でき、資金負担を大幅に軽減できます。一般的な住宅担保ローンと比較してはるかに低い金利が適用されるため、若い夫婦の間で反響が非常に大きいです。実際、土地取引許可区域や規制区域では一般的な融資限度額では家を買うのが困難ですが、この制度を活用すれば息抜きができます。子育て家庭に実質的な住居安定の階段を提供するものなので、資格要件を必ず確認する必要があります。所得基準や住宅価格制限に該当する場合は、一般商品よりもこの制度を選ぶ方が絶対に有利です。政府の低出生率対策の一環として導入された新生児特例融資は、出産世帯の住居コストを破格に低く抑えます。民間銀行の一般的な住宅担保ローン金利と比較すると、毎月発生する利息差が相当大きく、家計経済に大きな助けとなります。周囲で子供を産んで家を購入する際にこの制度を活用し、数千万ウォンの利息を節約したという話を簡単に聞くことができます。ただし、対象住宅の面積や価格上限が設定されているため、契約締結前に公認仲介士や基金eドゥンダン公式サイトを通じて徹底的に検証する必要があります。時折、詳細な要件を正しく知らずして恩恵を見逃すケースが発生するため、関連情報を事前に把握しておくことが重要です。 💡 核心ポイント新生児特例融資は最大4億ウォンまで低金利で資金を借りられ、出産世帯の住居負担を大幅に軽減します。 2. 変動金利上昇に伴う月次返済額増加と対策 2. 変動金利上昇に伴う月次返済額増加と対策 住宅担保ローンで4億ウォン前後を借りた場合、金利が0.5パーセントポイント上昇しただけでも毎月口座から引き落とされる金額に大きな差が出ます。実際に、初期適用金利年3.8パーセントで30年満期融資を受けた人々が、金利上昇局面に合わせて月次返済額が195万ウォンから225万ウォンに急増する事態を経験しています。毎月固定で出ていくお金が30万ウォン以上増えれば、普通のサラリーマン家庭の生活費予算に大きな打撃を与えるのは必至です。基準金利の引き下げ基調が揺れ動く時期には、変動金利よりも混合型や周期型固定金利を選択してリスクを防御する必要があります。金利上昇局面で無防備にさらされると家計債務の不良化につながる可能性があるため、徹底的な事前準備が不可欠です。支出構造を点検し、余裕資金が生じるたびに元本を前倒し返済して全体的な利息総額を減らす戦略も併用すべきです。銀行の相談を通じて現在適用されている金利方式を定期的に点検し、より有利な条件に乗り換えられるかどうかを確認する習慣が必要です。融資利息が所得の相当部分を占め始めると、日常生活の質が急激に低下するため、無理なフルローンでの購入は控えるべきです。周囲の雰囲気に流されて計画のない高額融資を受けるのではなく、今後の金利シナリオ別に返済計画を立てておくのが安全です。緊急資金を別途確保し、突然の利息上昇や所得減少の状況にも柔軟に対応できるようにしておく必要があります。 💡 核心ポイント4億ウォン規模の融資は金利変動によって月次返済額が大きく変動するため、固定金利の活用と徹底的な返済計画が不可欠です。 3. 借家詐欺被害者および特例ボクジャンリョン(住宅ローン)活用 팁 3. 借家詐欺被害者および特例ボクジャンリョン(住宅ローン)活用 팁 予期せぬ借家詐欺に苦しむ被害者向けの支援策として、最大4億ウォン以内の特例ボクジャンリョン(住宅ローン)商品が運営されています。一般的なボクジャンリョンと比較して限度額が4,000万ウォン引き上げられ、住居安定の回復に実質的な助けを与えます。被害住宅を直接落札しなければならない例外的な状況でも、柔軟な審査基準を適用してもらえるため有用です。政府と関連機関が準備したこうした救済制度は、一般の民間銀行で融資を拒否された人々にとって最後の砦の役割を果たします。周囲の悲しいエピソードを耳にするたびに、制度を正しく理解して申請することがどれほど重要かを改めて実感します。借家契約の満期が近づいているのに家主が借家保証金を返還せず、途方に暮れるケースが周囲で頻繁に発生しています。新任の貸主との摩擦や契約条件の不履行により融資がブロックされると、4億ウォンという巨額を短期間で用意する方法がありません。このような場合は、賃貸借契約書の作成段階から特約事項を丁寧に記載し、融資拒否時に契約が無効となるよう措置する必要があります。被害救済プログラムや特別保証商品の詳細な資格要件を事前に把握しておけば、危機的な状況から迅速に脱却できます。法律相談や住居福祉センターの助けを積極的に活用すれば、複雑な手続きを円滑に進めることができます。 💡 核心ポイント借家詐欺被害者や特例支援対象者は、一般商品よりも引き上げられた4億ウォン限度の政策資金を活用できます。 4. 不動産規制区域内の融資限度額とギャップ投資の制約 土地取引許可区域や規制区域に指定された場所では、ギャップ投資が根本的に遮断されるだけでなく、融資限度額も厳格に制限されます。このような地域では、相場がいくら高くても実際に受け取れる融資金額が4億ウォン前後に制限されるケースが後を絶ちません。若い世代や新婚夫婦がソウルや首都圏の主要地域で家を見つけるのが天の星を摘むほど難しい理由がまさにここにあります。政府の融資規制基調が続く中、フルローンで住宅を購入しようとしていた実需層の嘆きが深まっています。14億ウォンを超えるアパートを購入するには巨額の資金を動員する必要があり、資産形成が十分でない人々は参入障壁にぶつかります。規制区域の特徴を無視して無理に資金を集め、残金支払い日に困窮する人々が少なくありません。金融当局の家計融資管理方針が強まるほど、個人の所得に対する融資限度額規制はさらに厳密になります。したがって、住宅売買計画を立てる際には、予想される最大融資可能金額を保守的に算定し、資金スケジュールを組む必要があります。現場の公認仲介士や金融専門家の助言を求め、変更された規制政策が自分の状況にどのような影響を与えるかを正確に把握する必要があります。無分別な情報に依存するのではなく、公的機関の公式案内を基準に安全に資金を運用する知恵が必要です。 💡 核心ポイント規制区域内での住宅売買時は融資限度額が厳格に制限されるため、保守的な資金計画と規制の把握が不可欠です。 5. プロジェクトファイナンスおよび協力会社の資金難と融資の重み 建設現場の工事費未収金問題や企業協力会社の賃金未払い状況でも、4億ウォンという金額は生存を分ける重大な指標となります。大型建設現場で工事費が滞り、融資利息や手数料として数百億ウォンが追加発生する間、下請け企業は極度の資金難に苦しみます。実際に長期間協力企業を運営してきた代表者が、進捗代金を受け取れず、従業員の賃金や退職金を融資で補填しようとして、結局破局を迎えることもあります。この過程で必要な運営資金や未払い賃金の規模が4億ウォンを超え、個人の全財産や家族の結婚資金まで巻き込んで使う悲劇が演じられます。企業融資やプロジェクトファイナンス構造の欠陥が、結局最前線にいる労働者や中小企業人に苦痛として転嫁されるのです。マクロ経済の資金フローが滞ると、一般家計だけでなく企業エコシステム全体が揺れ、融資依存度が高まるのは必至です。市場のオンチェーン金融市場や分散型融資規模が拡大する現象も、伝統的な資金調達の限界を示す一面です。資金枯渇状態で追加融資を受けるのは一時的な姑息な策に過ぎず、根本的な債務不履行リスクを拡大させます。経済主体ごとにキャッシュフローを徹底的に管理し、未収金が発生した際に迅速に法的対応を準備する体制を整える必要があります。無理な債務延長は結局取り返しのつかない破産につながる可能性があるため、冷静で現実的な判断が求められます。 💡 核心ポイント企業と建設現場の資金逼迫の中で、4億ウォン規模の未収金と融資は生存を脅かす深刻なリスクです。 6. 4億ウォン融資管理の核心要約と今後の展望 これまで見てきたように、4億ウォン融資は住宅取得の夢を実現させることもありますが、金利上昇や所得減少時には家計を脅かす恐ろしい両刃の剣でもあります。今後の金利引き下げ期待感の中でも変動性リスクは依然として存在するため、常に最悪の状況を想定して備える必要があります。新生児特例融資や政策支援商品のように、自分に合った有利な条件を積極的に発掘する知恵が、成功した資産管理を左右します。無理なフルローンよりも、自分の返済能力の範囲内で安全に資金を運用することが、長期的に最も確実な資産形成です。今日整理した内容を基に、現在の自分の融資状態を点検し、より安全な返済戦略を立ててみてください。賢い金融消費者は周囲の噂に揺らぐことなく、自身の所得と支出パターンを正確に分析して融資を実行します。銀行訪問前にオンラインプラットフォームを通じて多様な商品の金利と限度額を比較検討することは、もはや選択ではなく必須のプロセスです。マクロ経済の流れを定期的に確認し、金利変動に備えた緊急資金を確保しておく余裕を持ってください。今後も住宅市場と融資制度は継続的に変化するため、最新情報を逃さずアップデートする努力が必要です。堅牢な財務健全性を基盤に、安定した住居と資産成長の両方を達成できるよう心から応援します。 💡 核心ポイント徹底的な事前比較と返済能力を考慮した4億ウォン融資の運用こそが、急変する経済環境の中で家計を守る道です。 よくある質問 新生児特例融資で本当に最大4億ウォンまで受け取れますか? はい、売買用の新生児特例ディドゥムル融資を利用すれば、最大4億ウォンまで低金利で資金支援を受けられます。ただし、対象住宅の価格と面積基準、および夫婦合計所得要件をすべて満たす必要があります。 =

500兆円に膨れ上がったETF市場、商品発売と運用規制の整備が急務 =

国内上場指数ファンド(ETF)市場が純資産総額500兆ウォンを突破し爆発的に成長した今、古びた商品発売や運用に関する規制を市場の変化に合わせて迅速に整備해야します。かつて少数の大手運用会社が中心だった構造から脱却し、中堅・小型運用会社にも新たな機会を提供すると同時に、投資者保護と市場のイノベーションを両立させる制度変革が切実に求められています。実際、過去2年間で市場規模が約3倍に急増し、かつてないほど多様な資金が流入した結果、それだけ多くの副作用や限界点も表面化しました。会社員キムさんのような一般的な個人投資家が老後資金運用の主要手段としてこの商品を選択していますが、依然として硬直的な法的枠組みと不合理な課税体系が投資家の足を引っ張っています。本記事では、現在巨大な試練に直面している国内株式市場とETF市場が進むべき正しい制度改善の方向性を整理し、今後私たちの資本市場が一段階飛躍するために何を修正すべきかを徹底的に掘り下げていきます。 = 500兆円に膨れ上がったETF市場、商品発売と運用規制の整備が急務 1. 爆発的成長を迎えた市場 1. 爆発的成長を迎えた市場 国内ETF市場は過去数年間、急峻な上昇曲線を描き、名実ともに韓国資本市場の中核的な間接投資手段として定着しました。金融投資業界の統計ポータル資料によると、近年純資産総額は約3倍に膨らみ、ついに500兆ウォンという巨大な高みに達しました。これにより、株式市場に参加する個人投資家だけでなく、退職準備中の中高年層の年金資金まで殺到し、この市場の存在感はかつてと比較にならないほど強大になっています。かつては少数のプロ投資家や資産家しか享受できなかった多様な資産配分戦略が、今ではスマートフォンアプリ一つで誰でも簡単に実行できる時代が到来したのです。しかし、このように規模が急激に拡大したにもかかわらず、内部を支える法的基準や管理体制は依然として過去の枠組みにとどまっているという指摘が支配的です。まるで高速で走るスポーツカーに農耕機の部品を装着しているかのように、拡大した規模に見合う新しい衣替えが切実に必要な局面です。市場の外見が大きくなるにつれ、誰でも簡単にアクセスできる利点が浮き彫りになりましたが、逆に市場のボラティリティが高まった際に一般投資家が受ける衝撃も雪だるま式に膨らんでいます。つい最近発生したサムスン電子レバレッジETF騒動のような巨大な波乱は、市場の管理体制がどれだけ脆弱であったかを示す痛ましい証拠でもあります。専門家は、現在の成長トレンドがバブルとして崩壊しないためには、外見の拡大だけに注力するのではなく、実態を強化する構造改革を並行して進めるべきだと口を揃えています。 💡 核心ポイント純資産500兆ウォンを突破したETF市場は目覚ましい成長を遂げましたが、今後は規模に見合う実態強化と制度整備が急務です。 2. 上場から撤退までの管理 2. 上場から撤退までの管理 市場の信頼を固めるためには、商品が最初に市場に上場される瞬間から運用され、最終的に撤退するまでの一貫性があり透明な管理体制を確立する必要があります。現在、新商品を発表する手続きがやや雑多であるか、逆に維持・廃止基準が曖昧で、投資家が将来の状況を予測するのが非常に難しいという声が後を絶ちません。商品を運用する資産運用会社も、単に資金を集めることに必死になるのではなく、その商品が市場に与える影響とリスクに対して最後まで責任を持つアフターケア能力を示すべきです。株式市場で個別銘柄が上場廃止手続きを経るように、ETFも明確な基準に基づき不良商品が適時に選別されなければ、市場全体の健全性は維持できません。もしこのような管理システムが適切に機能しなければ、その被害は情報不足の個人投資家にそのまま帰することになります。実際、過去に無差別に発売された一部のハイリスク商品により、無数の個人投資家が一夜にして元本を失ったり、大きな損失を抱え込んだりする悲しい出来事が繰り返し発生しました。これを受け、金融当局と取引所は商品審査プロセスをさらに厳格に整え、開示制度を改善して投資家が自分の資産状況をリアルタイムで正確に把握できるよう支援する必要があります。運用会社も内部統制を強化し、不完全な販売や無理なマーケティング競争を避ける自己浄化努力を払わなければ、真の投資家信頼を獲得することはできません。 💡 核心ポイント新規上場から事後管理、撤退に至る全過程で透明で一貫した基準を設けることで、投資者保護と市場信頼を同時に確保できます。 3. 古びた運用規制と実物債券 3. 古びた運用規制と実物債券 多様な投資需要を満たし、市場を一段階飛躍させるためには、数十年間足を引っ張ってきた古びた運用規制を大胆に刷新する必要があります。資産運用業界が最も頭を悩ませている部分の一つは、国債投資商品を適時に市場に提供できないようにしている非効率な実物債券組み入れ関連規制です。現行の資本市場法施行令によると、集合投資機関はOECD加盟国と中国が発行した債券の投資比率を一定水準以下に厳格に制限されています。このような硬直的な法条項のため、急変するグローバル金利環境や債券市場の動向に機敏に対応する優れた商品を適切なタイミングで発売することはほぼ不可能です。投資者はより安全で収益性の高い債券型商品を求めているものの、法の枠組みがそれを妨げており、残念な状況が続いています。政府と国会は急変する金融環境を直視し、このような不合理な投資限度規制を現実に合わせて緩和するか、全面的に再検討すべきです。債券だけでなく、多様な基礎資産を活用した革新的な商品が自由に作られるようにならない限り、韓国資本市場がアジアを超えて世界的な水準に飛躍することはできません。規制がイノベーションの足を引っ張り続ける限り、国内資産運用会社はグローバル競争から脱落し、最終的に投資家も海外市場へ流出するという副作用を招くことになります。 💡 核心ポイント硬直的な実物債券組み入れ規制と古びた法条項が多様な商品発売を妨げているため、グローバル基準に合わせた迅速な規制イノベーションが必要です。 4. 年金投資と課税の不均衡 4. 年金投資と課税の不均衡 韓国の会社員たちの貴重な老後資金が 담긴年金口座とETF市場の融合はすでに巨大な流れとなりましたが、依然として制度のハードルが壁として作用しています。現在の推計規模だけでも、年金口座内で運用される資産規模は数十兆ウォンを大幅に上回るほど大きな割合を占めています。しかし、一般株式口座で国内株式型商品を取引する際は非課税の恩恵を受けられる一方、年金口座を通じて運用された後、引き出す際に課税対象になるという矛盾が存在します。このような課税の不均衡は、長期的に投資家に対して国内株式市場に長期資金を預けるようシグナルを送るどころか、むしろ制度を迂回させたり他の投資先を探させたりする副作用を生んでいます。政府が国民の安定した老後生活を奨励し、資本市場の長期成長を図るためには、このような税制上の不合理なハードルを大胆に撤去する必要があります。長期投資を誘導する政策的インセンティブが著しく不足している状況では、どんなに優れた金融商品が出ても投資家の積極的な参加を引き出すのは困難です。特に年金資金という莫大な流動性が市場に安定的に定着するためには、税制優遇を大幅に拡大し、課税体系を投資家フレンドリーに改革する作業が先行して行われるべきです。金融当局は税収減少を懸念するよりも、長期的な資本市場の規模そのものを拡大する視点から、年金関連の税制改革案を積極的にテーブルに上げて議論すべきです。 💡 核心ポイント年金口座内の課税不均衡と長期投資インセンティブ不足の問題を解決しなければ、国民の老後資金が市場に安定的に留まることはできません。 5. 相関係数と公正な競争 5. 相関係数と公正な競争 現行市場の詳細な運用ルールの中で、アクティブ商品を妨げる代表的な規制として、基礎指数との相関係数制約と厳格な乖離率評価体系が挙げられます。パッシブ商品は一定水準以上の相関関係を維持する必要があり、アクティブ商品もまた制約に縛られているため、運用担当者が自分の裁量を十分に発揮しにくい状況です。市場の専門家は、このような画一的な相関係数制約がむしろ市場の多様性を損ない、優れた運用能力を持つ専門家の手足を縛る副作用を生んでいると指摘します。また、過去20年間、巨大な大手企業中心に市場の構図が形成されてきたため、中堅・小型資産運用会社も差別化された能力で公正に競争できる環境を作らなければなりません。現在の構造では、資本力を武器にした少数の大手企業が市場の大部分を独占しているため、中堅・小型企業が斬新なアイデアで挑戦することが非常に難しい構造です。すべての運用会社が公正な土台の上で実力で勝負できるように、取引所の上市審査基準を透明に整え、独占的な構造を緩和する政策的配慮が裏付けられるべきです。公募ファンドとETFが互いを殺す競争相手ではなく、共生して共に成長できる堅牢なエコシステムを構築することも、緊急の課題の一つです。中堅・小型企業が活気づくことで市場全体に活力が生まれ、投資家により多彩で魅力的な投資選択肢が与えられるでしょう。 💡 核心ポイント古びた相関係数制約を解消し、大手と中堅・小型企業が公正に競争できるエコシステムを構築することで、真の市場多様化が可能になります。 6. 試練に直面した韓国株式市場 6. 試練に直面した韓国株式市場 結論として、現在500兆ウォンという巨大な規模に膨張した国内ETF市場は、韓国資本市場が一段階飛躍するのか、それとも停滞するのかを分ける重要な試練に直面しています。過去の古びた慣行や硬直的な規制の枠組みを大胆に打ち破らなければ、急変するグローバル金融環境の中で私たちの株式市場は競争力を失い、見捨てられる運命を免れられません。金融当局、韓国取引所、そして資産運用業界が頭を突き合わせ、上場から撤退までの管理プロセスを整備し、不合理な税制と運用規制を修正すべき理由がまさにここにあります。個人投資家もまた、無条件に流行を追うのではなく、制度の変化と商品の本質を正確に見抜く眼光を磨き、自らの資産を守り抜く知恵を発揮すべきです。今後、私たちの資本市場が殻を破り、より成熟した透明な投資の聖地として生まれ変わるためには、すべての市場参加者の積極的な関心と改革の意志が必要です。今後数年は韓国株式市場の命運を分ける決定的な時期となり、この過程で制度の完成度をどれだけ高めるかが成否を左右するでしょう。投資者はニュースでしか接していなかったこれらの制度的変化が、自分の実際の口座収益率と直結していることを銘記し、市場の動向を注視すべきです。政府も現場の声積極的に反映し、実効性のある政策代替案を 마련することで、信頼される資本市場の基盤を固めてくれることを切に期待しています。 💡 核心ポイント500兆ウォン時代のETF市場が持続可能に成長するためには、政府、業界、投資者が力を合わせて全方位的な制度改善を達成する必要があります。 よくある質問 国内ETF市場の規模はどれほど大きくなりましたか? 近年、急激な成長を繰り返し、純資産総額500兆ウォンを突破し、韓国資本市場の中核的な間接投資手段として定着しました。 業界で最も緊急と指摘されている運用規制は何ですか? OECD加盟国と中国の債券の組み入れ比率を制限する実物債券規制や、アクティブ商品の足を引っ張る相関係数制約などが代表的です。 年金口座で取引する際に生じる問題点は何ですか? 一般口座とは異なり、年金口座で運用された収益は引き出し時に課税対象となるため、国内株式の長期投資をためらわせる課税不均衡の問題があります。 中堅・小型資産運用会社のためにどのような環境が整えられなければなりませんか? … Read more

重大犯罪捜査庁、検察庁の検事および職員を対象とした第2次特例採用の実施背景と主要な内容 =

行政安全部の重大犯罪捜査庁開庁準備団は、10月の公式発足に向けて、検察庁所属の検事および職員を対象とした第2次特例採用手続きを開始しました。これは、第1次募集時に数百件の応募取り下げが発生し、定員の60%程度しか確保できなかった状況を打開するためのやむを得ない措置です。豊富な実務経験を持つ既存の捜査人材を安定的に確保しなければ、初期の組織運営に支障が生じるのは避けられないためです。今回の第2次募集は、徹底した準備を経て実施され、期間は本日からの20日までのわずか1週間のみ集中して行われます。果たして今回の追加採用を通じて、現場の専門家が大量に合流し、組織の基盤を固めることができるのか、注目が集まっています。以下では、今回の特例採用の背景、具体的な日程、そして今後の見通しについて詳しく見ていきましょう。 = 重大犯罪捜査庁、検察庁の検事および職員を対象とした第2次特例採用の実施背景と主要な内容 1. 発足目前の重大犯罪捜査庁の悩み 1. 発足目前の重大犯罪捜査庁の悩み 重大犯罪捜査庁は、大韓民国の刑事司法体系の大規模な変化の中で核心的な役割を担うこととなる新設機関です。巨大な組織が新たに立ち上がるためには、何よりも熟練した実務人材の確保が最も緊急な課題とされています。しかし、先月実施された第1次特例採用過程では、予期せぬ変数が発生し、関係者を困惑させました。応募者の中から実に615名もの人員が大量に応募を取り下げ、定員に対する確保率はわずか61%に留まったのです。捜査官2,567名を含む総定員2,874名という膨大な人員を確保するには、到底足りない数字でした。このような状況下では、現場経験が不足した新人人材だけでは重大犯罪に対応するのは難しいという懸念が自然と提起されました。結局、政府は、実務に即座に投入できる検察庁所属のベテランの参加が切実に必要だと判断を下しました。発足までわずか半月を前に、組織の着実な定着のための特段の対策が必要だった 셈です。 💡 核心ポイント第1次採用時の大規模な取り下げにより定員確保に警報が灯った重大犯罪捜査庁が、組織の定着のために追加採用に乗り出しました。 2. 検察人材を対象とした第2次特例採用の本格稼働 2. 検察人材を対象とした第2次特例採用の本格稼働 行政安全部は、こうした空白を埋めるため、直ちに第2次特例採用計画を策定し、本格的な受付手続きに入りました。今回の募集対象は、検察庁に所属する現職検事と検察職種の職員に限定されています。長年にわたり実際の捜査現場で奔走して磨き上げたノウハウをそのまま引き継ぐという戦略的判断が作用した結果です。新設機関特有の試行錯誤を減らし、直ちに事件処理に着手できる専門家が絶対に必要だからです。受付期間は本日開始し、20日までの短い日程で行われるため、対象者たちの迅速な決断が求められます。特に今回の第2次募集では、前回のような混乱を防ぐために、複数の補完装置が検討されていると伝えられています。長考を重ねてきた検察内部の人々が、果たして今回はどのような選択を下すのか、法曹界全体の視線が注がれています。 💡 核心ポイント実務経験を備えた検察庁の検事と職員を対象とする第2次特例採用の受付が1週間行われます。 3. 今回の第2次募集で変わる点 3. 今回の第2次募集で変わる点 第1次募集時に大規模な離脱 사태が発生した主な原因の一つは、複雑な内部雰囲気と不確実性でした。組織改編への懸念と新しい環境への適応負担が重なり、多くの人々が手を引いていたのです。これに配慮したかのように、今回の第2次特例採用では、応募者により明確なビジョンを提示し、不安感を解消することに焦点が当てられています。また、この機会を逃すと今後の人事上の不利益や追加の機会がない可能性があることを強調し、内部統制にも力を入れています。実際、現場では今回の機会が事実上、最後の 대규모 人材流入の通路になるという見方が優勢です。機関としても、今回定員の相当部分を埋められなければ、今後の業務遂行に大きな支障が生じるのは必至です。そのため、内部構成員を説得するための多様な行政的支援策や説明が非公式に行われているという噂も流れています。 💡 核心ポイント第1次当時の離脱原因を分析し、内部の不安感を解消するための多様な補完策が併せて議論されています。 4. 組織の早期定着のための必須条件 4. 組織の早期定着のための必須条件 新たに発足する司法機関がその役割を全うするためには、何よりも内部の結束力と業務の連続性が堅牢でなければなりません。捜査過程で些細な空白が生じても、その被害はそのまま国民に帰還せざるを得ません。検察庁で数年間息の合った動きを見せたベテラン検事や捜査官が大量に移籍しなければ、既存の捜査能力を完全に保持することはできません。もし今回も目標定員を埋められなければ、新生機関の権威と捜査力に大きな傷がつく懸念が大きいと言えます。組織員たちにとっても、見知らぬ環境でゼロからやり直さなければならない負担感を乗り越えるという課題を抱えています。だからこそ、開庁準備団は画期的な勤務環境の改善と今後の人事上の優遇措置を約束し、応募を促しています。 💡 核心ポイント円滑な捜査の進行と組織の早期定着のためには、熟練した検察人材の安定的な流入が不可欠です。 5. 内部の反応と今後の手続き 5. 内部の反応と今後の手続き 今回の第2次特例採用のニュースが伝わると、検察内部の雰囲気は緊張感に包まれています。前回の大量取り下げ事態を目の当たりにした彼らは、今回は簡単に決断を下せず、深い悩みに陥っています。組織の未来のビジョンと個人のキャリアの間で葛藤する検事や捜査官の声が至る所から聞こえてきています。受付が締め切られれば、開庁準備団は直ちに審査手続きに着手し、最終合格者名簿を確定する予定です。来月の公式発足式に合わせて人員を直ちに配置しなければならないため、息つく暇もないスケジュールで進行する見込みです。残りの期間中にどれだけ多くの人員が心を開き、応募書類を提出するかが、今回の組織改編の成否を分ける尺度になる見通しです。 💡 核心ポイント受付締め切り後、迅速な審査を経て発足日に合わせて人員配置が完了する予定です。 6. 成功した発足に向けた最後の関門 6. 成功した発足に向けた最後の関門 今回の第2次特例採用は、大韓民国の捜査史上に新しい区切りを付ける重要な転換点に立っています。出発過程で様々な懸念や難関がありましたが、これを賢く克服することが今後の課題です。政府と開庁準備団は、残りの期間中、すべての能力を動員して人員の空白を埋めるために総力を挙げなければなりません。読者の皆様も、これから展開される新しい司法秩序の変化の過程を、愛情込めて見守っていただければ幸いです。果たして今回の追加募集が成功裏に終了し、堅固な組織の錨を上げることができるのか、引き続き注目していきましょう。今後も新しいニュースが伝われば、速やかにご報告いたしますので、ブログに頻繁に訪れていただければ幸いです。 💡 核心ポイント第2次特例採用は、機関の成功した発足のための最後の関門であり、国民の継続的な関心が必要です。 よくある質問 今回の第2次特例採用の対象者は誰ですか? 今回の募集は、現職の検察庁所属検事と検察職種の職員を対象に限定して行われます。 受付期間はいつまでですか? 本日開始し、20日までの1週間集中して受付を行います。 第1次募集で多くの人員が取り下げた理由は何か? … Read more

銀行系マイナス通帳残高、70兆ウォンに迫る。貸出残高が急増する理由 =

国内銀行のマイナス通帳(オーバーDraft口座)貸出残高は、今年に入って7月末までに6兆ウォン以上急増し、実に70兆ウォン目前まで迫っています。国会政治委員会の国民の力、朴成勲議員が金融監督院から提出を受けた関連資料によると、市中銀行のマイナス通帳貸出総額は昨年末の63兆ウォン台から最近69兆7,283億ウォンまで大きく膨らみました。これは単に銀行が設定した限度額ではなく、普通の市民やサラリーマンが実際に引き出して使った本当の借金規模を意味します。口座数自体は昨年末と比べてほとんど増えていないにもかかわらず、借りて使った金額の規模だけが約10%近く急騰したのです。急激な物価上昇と景気後退の中で、生活費を賄うために限界状況に追い込まれた家計の素顔をそのまま示しています。この記事では、マイナス通帳残高がなぜこれほど爆発的に増えたのか、具体的な数値と背景を一つ一つ詳しく見ていきます。 = 銀行系マイナス通帳70兆ウォンに迫る、貸出残高急増の理由 1. マイナス通帳70兆ウォンに迫る衝撃的な実態 1. マイナス通帳70兆ウォンに迫る衝撃的な実態 今年7月末時点の国内銀行のマイナス通帳残高は69兆7,283億ウォンを記録し、70兆ウォン時代を目前にしています。昨年末と比較すると、わずか数ヶ月で6兆874億ウォンという巨額が追加で貸出実行されたことになります。割合に換算すると約9.6%に達する急激な増加率で、家計の資金源がいかに枯渇しているかがうかがえます。かつては緊急予備金として軽く開設しておいたり、スーパーでの買い物や少額決済用に活用していたものが、今では主力の資金源となっています。毎月入る給料だけでは高騰する食料品代や公共料金を賄えず、借金をして使う人々が急増したのです。周囲の同僚や近所の人々の中にも、マイナス通帳の限度額をフルに使っていない人は稀だという話が出るほどです。銀行窓口やモバイルアプリを通じて追加で借金をする人々が絶えず増加し、金融業界全体が緊張しています。専門家は、このペースが続けばまもなくマイナス通帳残高が70兆ウォンを軽々と突破すると予測しています。 💡 核心ポイント今年、銀行系のマイナス通帳残高が約7兆ウォン増加し、70兆ウォン突破を目前にしています。 2. 口座数はそのままなのに借金だけ増えた奇怪な現象 2. 口座数はそのままなのに借金だけ増えた奇怪な現象 今回の統計で最も注目すべき点は、マイナス通帳の総口座数の変化と貸出残高の増加速度の間の大きな乖離です。昨年末時点で約486万口座だったマイナス通帳口座数は、今年7月末時点で約489万口座を記録し、約2万4千口座しか増えていません。割合で言えば0.5%にも届かない微増で、事実上新規口座開設数は停滞しています。新しい借金人が爆発的に増えたのではなく、すでに口座を持っていた人々が限度額いっぱいまでお金を引き出して使ったことを意味します。実際、解約されていない有効口座を基準に計算すると、1口座あたりの貸出残高は昨年末の1,307万ウォンから今年7月末の1,425万ウォンまで急上昇しました。1通帳あたり平均で100万ウォン以上の借金が数ヶ月で追加で積み上がったのです。これは、これまで設定していた緊急予備金の限度額を残さず、底まで掘り出して生活費やカード代金決済に使用したことを裏付けています。口座数は停滞しているのに、中身が空っぽになった通帳だけが増える現象は、家計の実質所得がそれだけ底を打ったという警告音です。 💡 核心ポイント新規口座開設はほとんどなかったものの、既存の通帳からの借入額が増え、1口座あたりの平均負債が1,400万ウォンを超えました。 3. 給料は変わらないのに、なぜ借金を増やすしかないのか 3. 給料は変わらないのに、なぜ借金を増やすしかないのか 庶民やサラリーマンがマイナス通帳を容赦なく使い切っている主な理由は、終わりの見えない物価上昇と実質所得の停滞です。毎日訪れる近所のスーパーや大型マートの果物、野菜、肉の価格は、財布を開くのが怖いくらい高騰しました。外食をしようとしても、サラリーマンの昼食代平均が1万ウォンを大きく超えているため、給料日後にはすぐに口座が空っぽになります。さらに家賃や管理費、公共交通機関運賃、公共料金まで相次いで値上げされ、家計の固定支出負担は雪だるま式に膨らみました。定期的に振り込まれる給料は増えた物価に追いつけず、キャッシュフローに大きな穴が開くのは当然です。結局、不足した生活費を埋めるために、最も簡単に借金が可能なマイナス通帳に手を伸ばさざるを得ない状況になっています。周囲の自営業をしている知人も、客足が途絶えて直ちに店賃を払うためにマイナス通帳を開設したと言ったり、サラリーマンも急な親の医療費のために限度額いっぱいまで借りたと訴えています。 💡 核心ポイント高騰する物価と停滞した所得の中で、増えた固定支出を賄えず、生活費名目の借入が急増しました。 4. 金利負担が重なる中에서도借金を断ち切れない理由 4. 金利負担が重なる中에서도借金を断ち切れない理由 問題は、マイナス通帳の借入を利用する際に負担しなければならない利息コストも、過去に比べて決して軽くないという点です。基準金利引き下げの期待感が上下していますが、市中銀行が適用する実際の貸出金利は依然として高い水準を維持しています。マイナス通帳は一般的な信用貸出よりも金利がやや高く設定される場合が多く、利息の爆弾に見舞われがちです。毎月口座から自動で引き落とされる利息の金額だけで数十万ウォンに達し、家計の息の詰まりをさらに強めています。それでも、今日すぐに払わなければならないカード代や公共料金、子供の塾代を決済するために、泣く泣く高金利の借金を維持しています。利息を返済するために別の借金を探すといういわゆる悪循環の罠に陥った庶民が周囲に数多くいます。借金で借金を防ぐ危うい綱渡りが続く中、いつ家計債務の爆弾が破裂するかわからないという懸念の声が高まっています。 💡 核心ポイント依然として高い貸出金利にもかかわらず、直近の生計維持と決済代金を防ぐために高金利負債を抱えています。 5. 家計債務管理の非常事態と今後の経済見通し 5. 家計債務管理の非常事態と今後の経済見通し 銀行系のマイナス通帳残高が70兆ウォンに迫る中、金融当局と経済専門家は一斉に警告音を鳴らしています。家計債務の規模が全体の経済規模に対して大きすぎると、国家経済全体の消費余力を低下させる主犯になります。借金を返済するために使えるお金がなくなり、市民が財布を閉じてしまうため、自営業者や中小企業の売上も同時に下落し、不況の沼に陥ります。政府と金融機関は家計貸出の増加を抑えるために様々な規制案を検討していますが、庶民の生計型貸出を無条件に止めにくい状況です。雇用が不安定で、所得改善の兆しが見えない限り、マイナス通帳残高は当面減少するよりも、維持されたりさらに増えたりする可能性が高いです。個人としても、無分別な信用貸出の延長を警戒し、不要な支出を大胆に削減する知恵が切実に求められる時期です。 💡 核心ポイントマイナス通帳の急増は、国家経済と家計の健全性双方に赤信号を点灯させ、徹底的な管理の緊急性を示しています。 6. 賢い資金管理と今後の対策 6. 賢い資金管理と今後の対策 マイナス通帳は、必要な時にいつでも取り出せるという利便性から、麻薬のような誘惑として襲いかかりやすいものです。しかし、元本を返済せずに利息だけ払っていると、いつの間にか膨らんだ借金の山に押しつぶされ、家計破産という崖っぷちに追い込まれる可能性があります。まず、自分の収入と支出内訳を綿密にチェックし、不要なサブスクリプションサービスや外食費から大胆に整理すべきです。マイナス通帳の限度額を段階的に減らしたり、余裕資金が生じるたびに随時元本を返済して利息負担を軽減する努力が必要です。周囲の経済ニュースや政策支援貸出情報を定期的に確認し、高金利負債を低金利に乗り換える機会を逃さないようにしなければなりません。今のような厳しい経済時期こそ、徹底した予算計画を立て、無理な借金を遠ざける姿勢が、自分の資産を守る唯一の道です。今日からでも、自分の口座残高と貸出状況を冷静に把握し、非常計画を立てることを強くお勧めします。 💡 核心ポイント不要な支出を削減し、マイナス通帳の元本を少しずつ返済することで、家計債務リスクを徹底的に管理すべきです。 よくある質問 マイナス通帳の貸出残高はなぜこれほど多く増えたのですか? 高騰する物価や公共料金の値上げに対し、給料は増えていないため、不足した生活費を埋めるために既存の限度額をフルに使っている人々が急増したからです。 口座数はほとんど増えていないのに、残高だけが増えた理由は何か? 新規で口座を作った人は少ないが、すでに口座を持っていたサラリーマンや庶民が限度額いっぱいまでお金を引き出して使うことで、1口座あたりの平均負債が大きく増えたからです。 マイナス通帳の利息負担を減らすにはどうすればよいか? 余裕資金が生じるたびに随時元本を少しずつ返済し、不要な固定支出を削減するとともに、低金利貸出への乗り換え情報を定期的に確認すべきです。 今後のマイナス通帳残高はどうなるか? 景気後退と所得停滞が続く限り、家計の資金難は容易に解消されず、当面高い残高水準が維持されたり負担が続いたりする可能性が高いです。 =